Fazendas de Mineração vs Datacenters de IA: A Batalha por Energia, Imóveis e Mais
Eletricidade, terrenos, GPUs, trabalhadores, subsídios — os recursos são limitados. A guerra entre mineradores de cripto e datacenters de IA está longe de terminar.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
O próprio termo sugere igualdade de condições, um árbitro e regras com as quais ambos os lados concordaram antes do início desta disputa. Não é isso que estamos vendo entre operações de mineração de cripto e datacenters de IA. É uma competição pelos mesmos recursos limitados — eletricidade, terrenos, hardware, boa vontade política, mão de obra qualificada — entre agentes com incentivos e horizontes temporais fundamentalmente incompatíveis, diferentes relações com o capital e reivindicações mutuamente excludentes sobre o futuro de maneiras decisivas.
Isso não é algo a ser resolvido por meio de narrativas de coexistência. Cada megawatt de energia firme que um hyperscaler garante a longo prazo sob um contrato de IA é um megawatt a menos que qualquer operação de mineração de Bitcoin pode reivindicar. Cada autorização de zoneamento industrial obtida por um datacenter em um condado rural é uma a menos para outro interessado que pudesse precisar dela. Nem todo engenheiro eletricista que se junta à equipe de expansão de datacenters do Google fica disponível para conectar uma nova instalação de mineração. Dinâmicas de soma zero não precisam ser reconhecidas pelos participantes. Elas funcionam independentemente de as pessoas envolvidas considerarem essa perspectiva agradável ou não.
A comunidade gamer sente isso na pele. No passado, quando o bull market cripto de 2020-2021 levou a demanda por GPUs de consumo a níveis nunca antes vistos (a NVIDIA RTX 3080 foi lançada a 699 dólares e atingiu preços de varejo em torno de 1500 – 2000 dólares em questão de dias), a reação daqueles que apenas queriam jogar foi imediata e furiosa. Fóruns foram inundados por tutoriais sobre como identificar firmwares otimizados para mineração, alertas sobre a ameaça iminente de cambistas (scalpers) e uma revolta real contra um setor que tornou impossível encontrar hardware de nível de consumo. E, eventualmente, o mercado se corrigiu: os mineradores migraram para ASICs especializados em algoritmos específicos, a demanda caiu com o crash cripto de 2022 e, finalmente, as GPUs voltaram a se estabilizar no que se poderia chamar — sob coerção — de preço sugerido pelo fabricante. A comunidade gamer respirou aliviada.
Então vieram os LLMs. O ciclo abrasador de demanda global por GPUs que se seguiu após o ChatGPT tornar os assistentes de IA assunto de almoço de família em todos os lares foi de outra magnitude. Em meados de 2023, nenhum grande provedor de nuvem tinha estoques remanescentes dos chips H100 da NVIDIA — que custavam de $30,000 a $40,000 por unidade e estavam esgotados com meses de antecedência:
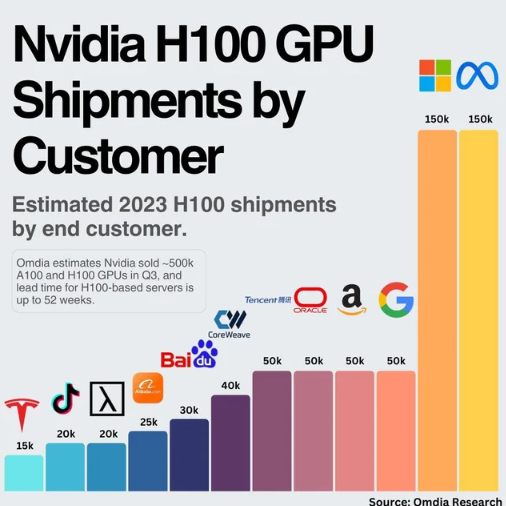
A NVIDIA anunciou receitas de 68 bilhões de dólares no quarto trimestre do ano fiscal de 2026 no início de 2026, com a receita de datacenters atingindo 63 bilhões, crescendo 1.73 vezes ano a ano. Os prazos de entrega de GPUs RTX para estações de trabalho chegaram a 48 a 52 semanas em distribuidores, sem cronogramas firmes de entrega. A diferença em relação ao último aperto de GPUs para cripto é que, desta vez, o fenômeno veio para ficar. A demanda por capacidade computacional de IA não é um ciclo especulativo. Trata-se de uma construção de infraestrutura liderada pelas maiores empresas da Terra, com compromissos de capital plurianuais.
A mesma dinâmica que a comunidade gamer enfrentou com cripto está agora se desenrolando em todas as camadas da pilha de recursos, mas em uma escala várias ordens de magnitude maior. E, assim como em cripto em 2021, participantes involuntários — contribuintes comuns na conta de luz, autoridades municipais, proprietários de terras de outros estados — são arrastados para uma disputa sobre indústrias que compreendem apenas pela metade.
Eletricidade: O Campo de Batalha Principal
O preço da energia clarifica a concorrência econômica como nenhuma outra coisa. O capital é fungível; a eletricidade não é — não é fácil transportá-la através de continentes em segundos, ao menos não com viabilidade de custo; não é possível armazená-la de forma barata em grande escala; e não se constrói simplesmente a infraestrutura para transportá-la ou entregá-la a um novo local em poucos anos sem bilhões de dólares. Quando duas categorias de indústrias com consumo extremo de energia expandem-se ao mesmo tempo na mesma geografia, não se trata de uma negociação de preços. É um deslocamento.
Os datacenters são responsáveis por cerca de 1 a 1.3 por cento do consumo mundial de eletricidade, segundo a Agência Internacional de Energia, enquanto a mineração de cripto representa cerca de 0.4 por cento. Esses dois números passarão por um aumento drástico — a previsão é de que o consumo total dos datacenters praticamente dobre, chegando a 945 terawatts-hora até 2030, quase três por cento da demanda global. De acordo com o Goldman Sachs, o consumo de energia de datacenters crescerá 175 por cento entre agora e 2030. A Deloitte projeta que as necessidades de energia para IA apenas nos Estados Unidos possam saltar de 4 gigawatts em 2024 para 123 gigawatts até 2035. Estes não são números marginais. Eles sintetizam a transformação de para quem a rede elétrica é projetada.
Os mineradores de Bitcoin sempre competiram por energia barata e interrompível — o tipo de eletricidade de custo extremamente baixo justamente por estar disponível apenas quando a rede possui excedentes, podendo ser cortada para atender a uma demanda simultânea mais alta. Isso funcionava bem para ambas as partes: os mineradores obtinham energia barata, enquanto as concessionárias contavam com uma carga industrial variável que podiam desligar durante picos de consumo. E o modelo funcionava contanto que os mineradores fossem os concorrentes mais fortes por esse tipo de energia. Mas os datacenters de IA exigem energia firme e de missão crítica. Eles não podem ser interrompidos. Um cluster de inferência em produção atendendo usuários não pode ser desligado por duas horas porque a rede está sob estresse. Isso significa que os hyperscalers estão desembolsando quantias substancialmente maiores, o que pode subverter a lógica econômica de cada contrato de compra de energia que as concessionárias estão negociando — agora.
Uma demonstração para agradar investidores de uma concessionária que mantinha uma parceria eficiente com mineradores de Bitcoin no coração dos Estados Unidos em 2025: mais de 15 gigawatts de demanda por datacenters de IA prontos para construção imediata, de acordo com um gestor de portfólio citado pela Forbes. Os mineradores que antes renovavam com sucesso seus contratos de energia interrompível a taxas baixas agora disputam contra concorrentes com contratos firmes de 20 anos e balanços de centenas de bilhões. Esse desfecho competitivo não é de fato incerto.
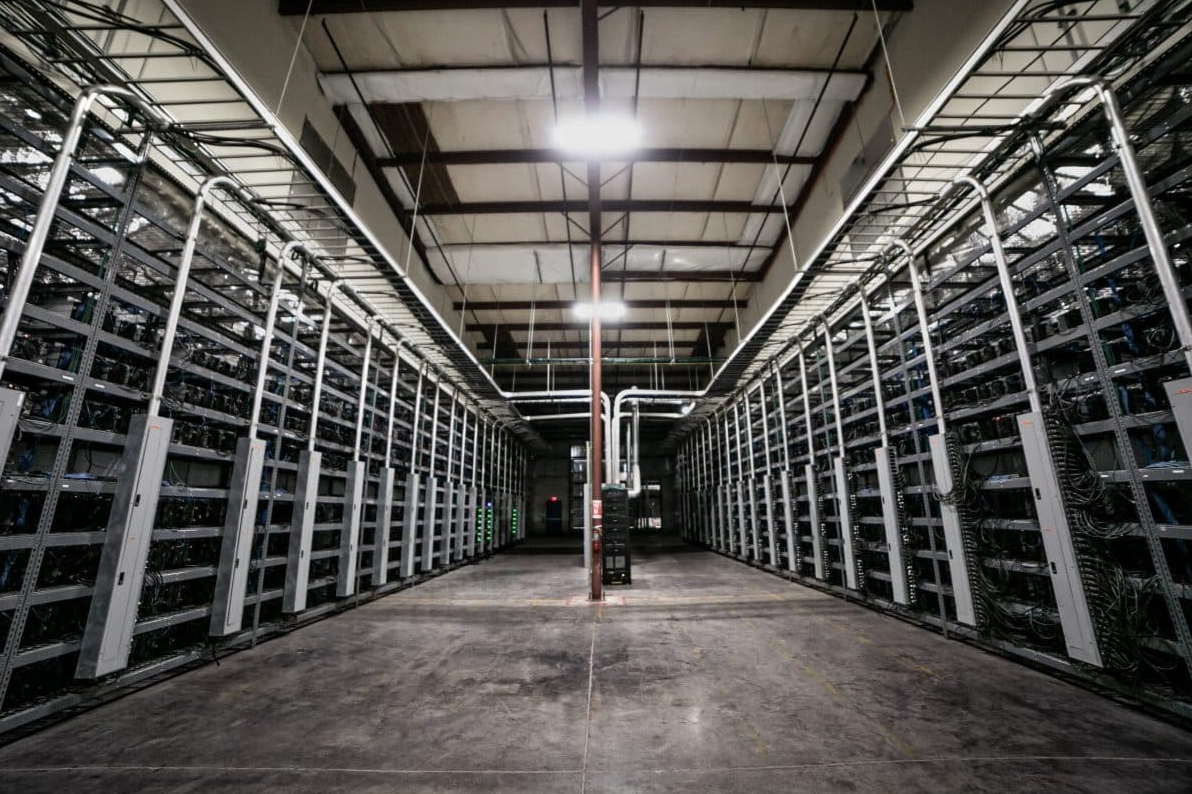
Alguns integrantes do setor de mineração responderam de forma racional e reveladora. Até outubro de 2025, os mineradores de Bitcoin haviam assinado $65 bilhões em contratos com big techs e provedores de serviços em nuvem para converter sua infraestrutura de mineração em computação para IA. Empresas como Core Scientific, Iris Energy, Hut 8, TeraWulf e Galaxy Digital iniciaram a transição. Executivos do setor que analisam as variáveis apontam que até 75 por cento do cronograma de implementação de um datacenter de IA pode ser economizado reaproveitando uma instalação de mineração existente, visto que infraestrutura de energia, sistemas de refrigeração e outras estruturas prediais já estão no local. No início de 2026, alguns mineradores listados em bolsa já haviam assinado contratos avaliados em mais de US$70 bilhões em IA e computação de alto desempenho, e estimativas sugeriam que essas empresas poderiam obter até 70 por cento de suas receitas dessa atividade até o final do ano. Em muitos casos, a infraestrutura construída pelos mineradores agora é arrendada de volta à própria indústria que os substituiu.
Imóveis, Mão de Obra e o Leilão Político
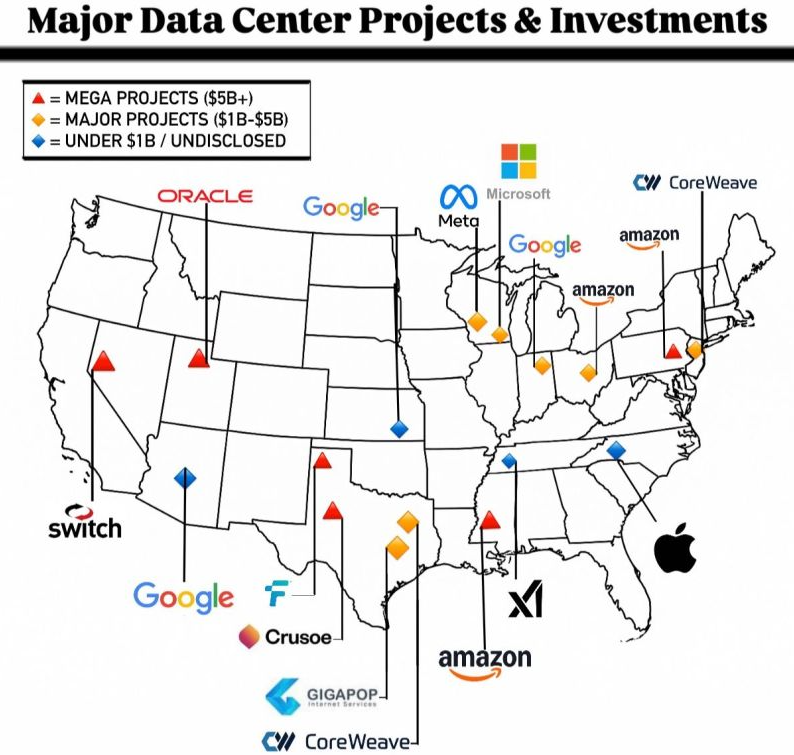
O segundo recurso é o terreno, sendo também a frente onde a batalha é mais visível, ao menos para o cidadão comum. Em linhas gerais, um datacenter de IA exige muitos dos mesmos critérios estruturais que uma fazenda de mineração — terrenos industriais baratos, acesso a infraestrutura de rede adequada e, idealmente, refrigeração no local por água ou outros métodos. A única diferença é a escala e a intensidade de capital. Uma instalação tradicional de mineração costuma operar na faixa de 50–200 MW. Agora, planeja-se a construção de novos campi para IA em hiperescala no nível de gigawatts. Nos últimos dois anos, Amazon, Microsoft e Google anunciaram em conjunto centenas de bilhões para a construção de datacenters. Esse capital busca terrenos — e centros urbanos caros não são o seu foco.
Isso provocou uma disputa pela aquisição de áreas exatamente nas regiões onde as mineradoras também estavam concentradas — zonas rurais com energia barata, zoneamento flexível e administrações locais ávidas por arrecadação de impostos industriais. A natureza dessa concorrência é desproporcional. Um projeto de construção de 500 milhões de dólares com 200 empregos permanentes e dez anos de receita tributária predial é um parceiro de negociação muito mais atraente para um condado do que uma operação de mineração de Bitcoin que gera 50 empregos e uma base de impostos que oscila com o preço do Bitcoin. Os políticos locais não são criptógrafos preocupados em decidir qual setor enraizado devem apoiar. São pessoas com déficits orçamentários para sanar, e os números falam por si só com grande rapidez.
A oposição a ambos os negócios tem crescido, mas o ritmo e a escala com que esta nova onda de infraestrutura de IA se desenrola pertencem a um patamar inteiramente novo. A rejeição comunitária a datacenters de IA atrasou ou cancelou 156 bilhões de dólares em projetos em todo o mundo em 2025. Nos EUA, 64 bilhões de dólares em propostas de construção de datacenters foram barrados ou paralisados desde 2024. Criou-se uma coalizão improvável — moradores conservadores preocupados com consumo de água e barulho, ativistas progressistas alarmados com uso de energia e poder corporativo, e políticos locais pressionados por eleitores a cada aumento na conta de luz. Uma análise pontuou que o cenário reúne desconfiança em relação à IA, indignação populista contra oligarcas e queixas clássicas de NIMBY ("não no meu quintal") em uma frente bipartidária que o lobby corporativo tradicional não consegue desarticular.
O aspecto da mão de obra recebe menos atenção, mas é igualmente crítico. Engenheiros eletricistas, especialistas em obras de alta tensão e técnicos de operações de datacenters são demandados em ambos os setores. Em 2026, o The Register noticiou que o verdadeiro gargalo na construção de datacenters de IA nos EUA não envolvia GPUs ou capital, mas eletricistas qualificados. Empresas licenciadas que executam a fiação simplesmente não existem na quantidade necessária para suprir a demanda, de modo que projetos já contratados continuam parados. O mesmo entrave afeta operações de mineração ao expandir novas unidades. No entanto, quando um grande projeto de IA chega a uma região e passa a absorver todos os eletricistas qualificados num raio de 200 milhas pagando tarifas premium, projetos menores — incluindo expansões de mineração — não conseguem competir em remuneração.
O quarto campo de batalha são os subsídios políticos e o lobby, onde o abismo é mais evidente. O setor de IA se inseriu em uma narrativa de competitividade nacional praticamente intocável no cenário político atual: a disputa tecnológica entre EUA e China; segurança de IA; liderança econômica; segurança nacional. Microsoft, Google, Amazon e Apple mantêm diálogo direto com autoridades eleitas nos EUA, apresentando compromissos de centenas de bilhões de dólares em investimentos para datacenters no país. A indústria de mineração cripto estruturou sua própria frente política, especialmente após seu posicionamento pró-cripto durante o governo Trump em 2025, mas precisa disputar espaço no legislativo contra cifras de investimento em infraestrutura que apequenam qualquer proposta da mineração.
A questão da água merece destaque próprio, pois se transformou em um verdadeiro estopim de atritos. Grandes datacenters consomem volumes imensos de água por usarem, em geral, resfriamento evaporativo — uma instalação de 100 megawatts pode exigir milhões de galões por dia em períodos de pico no verão. Esses não são debates ambientais abstratos em regiões áridas onde a infraestrutura de mineração e de IA tende a se concentrar. O uso concorre diretamente com a agricultura, com o abastecimento residencial e com o planejamento urbano. Sobretudo, as operações de mineração mantiveram-se relativamente afastadas dessa polêmica, pois os ASICs são consideravelmente mais eficientes termicamente em densidade de processamento do que os clusters de GPUs. O principal gargalo da inferência de IA em larga escala é o calor, e o custo hídrico para dissipá-lo recai sobre comunidades que sequer aprovaram sua presença.
Uma terceira dimensão, menos debatida, porém institucionalmente crítica: ambos os setores — cada qual a seu modo — extraem valor da infraestrutura pública e o privatizam. Uma operação adquire eletricidade a tarifas industriais negociadas, a consolida em hashrate e retém as recompensas de bloco e taxas de transação correspondentes. Um datacenter de IA compra eletricidade a preços competitivos, a transforma em poder de inferência e aufere sua parcela de receitas em assinaturas e API. Nenhum dos dois arca com encargos de congestionamento pelos aprimoramentos que a rede elétrica demanda devido à sua presença. Grande parte do custo de expansão da capacidade de transmissão, modernização de subestações e reforço da distribuição é socializada entre todos os consumidores, com os clientes residenciais observando suas contas aumentarem para financiar instalações demandadas prioritariamente por players industriais. Esse é um padrão típico dos mercados de energia industrial e não se restringe a um único segmento. No entanto, no patamar que essas duas indústrias atingem em conjunto, os impactos dessa partilha tornam-se politicamente evidentes pela magnitude que assumiram.
A Perspectiva de Quem Assiste de Fora
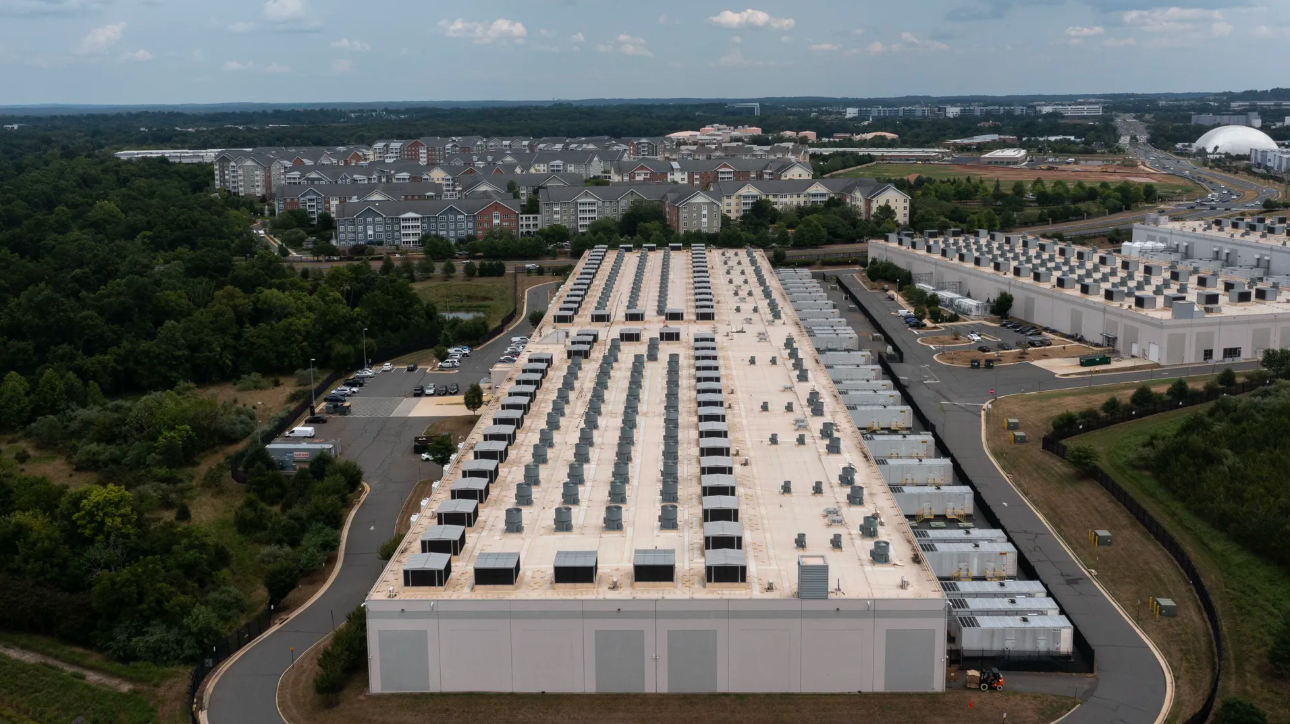
Para além de quem trabalha diretamente em cada um desses setores, este conflito varia conforme a geografia. Há anos o atrito é palpável na zona rural da Virgínia, onde tantos datacenters foram construídos que condados inteiros praticamente giram em torno dessas operações. As tarifas de eletricidade subiram. Ruídos das novas unidades são relatados em áreas residenciais. Governos locais que aprovaram obras com pressa agora testemunham a insatisfação dos eleitores ao perceberem o impacto do que foi autorizado, motivando propostas de moratórias de zoneamento.
A mesma dinâmica, com outro vilão na narrativa comunitária, surgiu em estados onde a mineração cripto se concentrou em períodos de energia barata: Kentucky, Texas, Wyoming, Nebraska. As operações foram alvo de críticas por consumirem muita eletricidade sem gerar empregos expressivos, gerarem impactos térmicos e sonoros nas redondezas e trazerem contribuições econômicas dependentes de ciclos de preços que fogem ao horizonte de planejamento orçamentário municipal. Em 2025, contudo, muitas das prefeituras que aprovaram leis favoráveis ao setor em 2021 e 2022 passaram a implementar medidas regulatórias de restrição energética a criptomoedas, motivadas pelo impacto direto nas tarifas elétricas residenciais decorrente dessa atividade de mineração.
A visão do público geral é tão polarizada que não satisfaz plenamente nenhum dos lados. Muitos dos que utilizam ferramentas de IA diariamente — ChatGPT, Copilot, geradores de imagens — não têm ideia dos equipamentos físicos necessários para viabilizá-los. Quando essas ferramentas chegam via aplicativos de celular, o custo elétrico e imobiliário parece desaparecer no ar. A dissonância cognitiva ganha contornos políticos somente quando as contas de serviços básicos sobem e analistas explicam a correlação na mídia de massa. Diante da evidente escalada da demanda industrial por eletricidade em diversos estados norte-americanos, o próprio Bill Gates veio a público alertar que o ônus financeiro não deveria ser repassado aos lares pelos datacenters de IA.
Grande parte dos defensores do "isso é inevitável" é composta por investidores expostos a um dos lados, ou por observadores convictos da tese tecnoeconômica de que ambas as indústrias representam uma transição indispensável de infraestrutura — rumo a uma capacidade computacional sistêmica superior que culminará em melhor qualidade de vida para todos. Já as contestações partem daqueles mais próximos às estruturas físicas — consumidores de energia, vizinhos, lideranças locais e contribuintes que assinaram acordos e hoje se sentem lesados. Ambas as reações são perfeitamente lógicas sob o ponto de vista de cada grupo.
A Paz Nunca Esteve em Pauta — A Guerra Não Acabou
O rumo dessa concorrência é nítido o bastante para permitir delinear o panorama geral. No segmento de ponta, os datacenters de IA levam vantagem na disputa por eletricidade — dispõem de capital, apoio narrativo de segurança nacional e fôlego para firmar contratos de longo prazo com fornecimento garantido, a modalidade preferida pelas concessionárias. A mineração de Bitcoin se readapta migrando unidades para locais com custos reduzidos de energia e menor escrutínio político, preservando a sustentabilidade do modelo. A disputa por GPUs, aqui, encerrou-se — a mineração cedeu esse território aos ASICs voltados à prova de trabalho (proof-of-work), enquanto a inferência de IA demanda equipamentos de valor tão alto e especializados que o varejo de consumo não possui relevância nessa cadeia de suprimentos industrial.
A flexibilidade e o retorno por unidade de risco não são frentes onde a mineração esteja perdendo. As margens da nuvem para IA ficam entre 95 e 98 por cento, enquanto as da mineração de Bitcoin são mais enxutas — contudo, é viável iniciar ou paralisar uma operação de mineração em prazos incomparáveis aos exigidos para erguer um datacenter. Um site de mineração pode alcançar o ponto de equilíbrio com tarifas de energia que tornariam um datacenter de IA inviável sob o prisma financeiro. O risco político comparativo tem perfis distintos: cripto sofre com regulações que a IA ainda não enfrentou de forma ampla, mas a IA vem atraindo justamente a oposição comunitária que costuma anteceder leis restritivas, desenhando um equilíbrio político mais simétrico para daqui a cinco anos.
Quem acompanha essas movimentações de perto em ambos os setores sabe que esses são os profissionais mais bem preparados para os próximos desdobramentos. Se você gere uma pequena mineradora cripto e um massivo complexo de IA desponta no horizonte da mesma malha energética que você utiliza, a competitividade das suas tarifas já mudou, quer você tenha notado o processo de zoneamento ou não. Para startups locais de IA que observam prestadores de infraestrutura ligados a cripto sustentando posições no raio de ação de seu principal produto, há uma lição clara: o concorrente que é superado — ou "desintermediado" por outra tecnologia — não simplesmente desaparece diante de uma solução tecnicamente superior. Não são dilemas teóricos. Trata-se de sobrevivência operacional regida por lógica puramente darwiniana: sobrevive não quem detém a melhor tecnologia ou marketing, mas quem está mais bem posicionado em relação aos recursos indispensáveis.
O aparente equilíbrio entre essas indústrias não é estável. Trata-se de uma pausa competitiva camuflada de coexistência apenas porque ambas estão em expansão. Quando esse crescimento desacelerar — quando as redes elétricas esbarrarem em seus limites reais de capacidade, quando os terrenos acessíveis se esgotarem e a cadeia de fornecimento de GPUs não atender aos picos de demanda —, a competição voltará a ser expressamente de soma zero, um fato hoje atenuado pela abundância relativa.
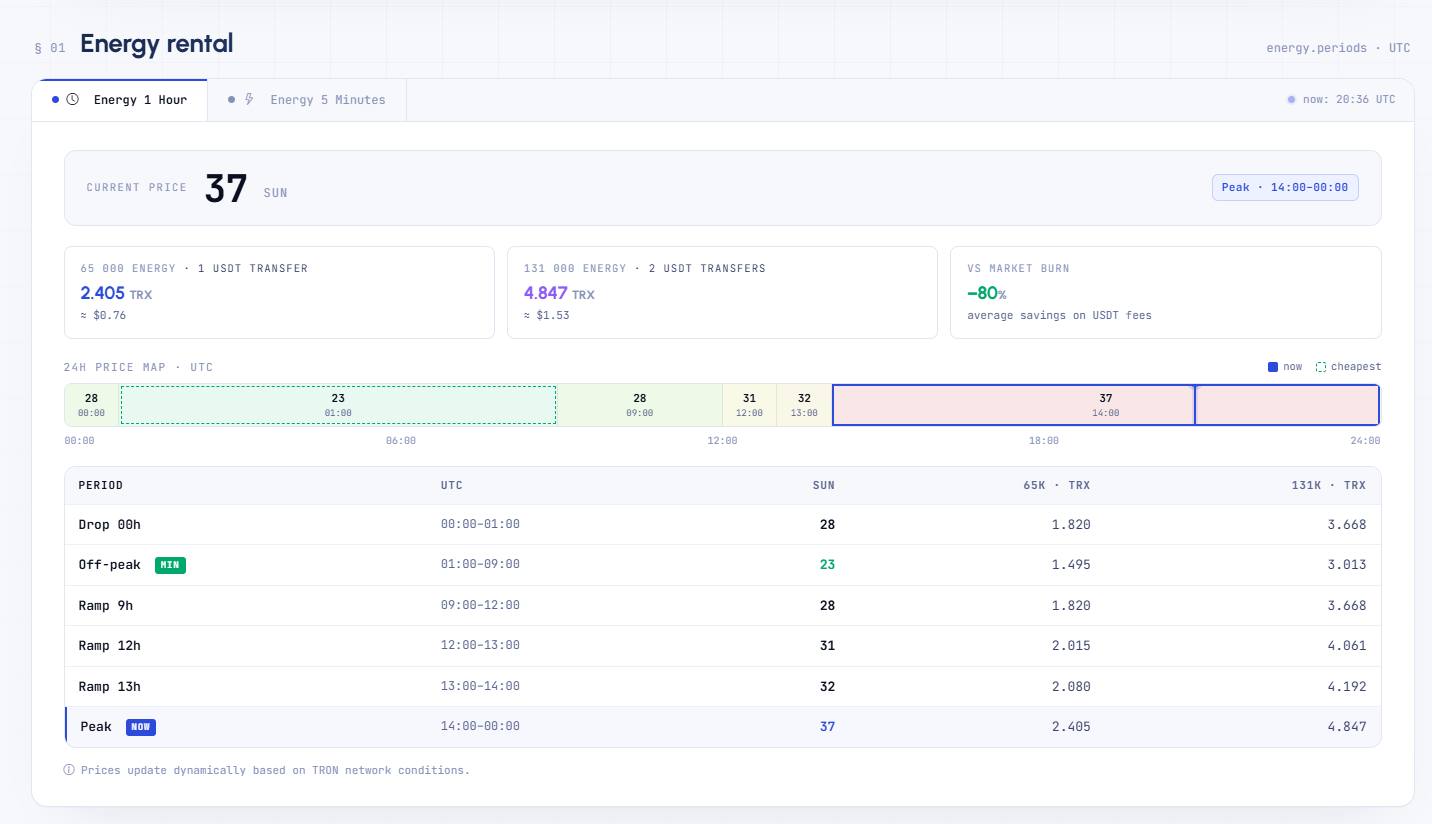
Para quem opera a infraestrutura de cripto no ecossistema TRON voltada a stablecoins — todos os trilhos de pagamento, plataformas de remessas e operações com USDT que correm em paralelo às disputas de GPUs, mas dependem do funcionamento eficiente da blockchain —, a gestão fina dos custos de transação é onde o posicionamento estratégico é construído passo a passo. A Netts Pricing apresenta cotações de aluguel de Energy em tempo real para todos os intervalos: os horários fora de pico, da 1:00 às 11:00 UTC, oferecem a TRON Energy mais barata (23 sun por unidade), seguidos em ordem crescente pelos horários de pico de TRON Energy, das 14:00 às 00:00, que operam a 37 sun, com a programação calculada de forma transparente ao longo de um dia sincronizado em UTC. Em transferências de USDT, programar as transações nas janelas mais econômicas — indicadas antecipadamente pela tabela de preços oficial — representa o tipo de vantagem marginal que se acumula no longo prazo. Sem mensalidades, com todas as taxas inclusas no valor cotado.