BlackRock, Franklin Templeton e a Silenciosa Tokenização dos Fundos do Mercado Monetário
Os fundos do mercado monetário tokenizados já estão operacionais — descubra por que os gestores de ativos migraram para as blockchains, quais ganhos de eficiência existem e quais riscos realmente importam.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Por toda a Internet, afirmações como "a BlackRock é dona de tudo" circulam com uma determinação crescente, como se fossem fatos verificados pessoalmente. Mas isso não é verdade. Embora a BlackRock tenha cerca de dez trilhões de dólares sob gestão — um número impressionante —, ela gerencia esses ativos em nome de clientes, e isso representa apenas uma fração dos ativos existentes no mundo. Fundos de pensão. Seguradoras. Fundos soberanos. Pessoas que compram índices em seus planos de previdência: investidores de varejo. O dinheiro não pertence à BlackRock. No entanto, as decisões sobre o que fazer com ele pertencem, dentro de certos limites, e as taxas decorrentes dessas decisões são extremamente reais. As únicas coisas que a BlackRock realmente possui e que não podem ser vendidas para pagar o aluguel de seus muitos edifícios e os salários de seus funcionários são influência, reputação e conexões. Elas valem muito mais do que a maioria dos itens que podem ser lançados em um balanço patrimonial, e é exatamente por isso que a empresa atua com tanta cautela com relação a elas.
Em contrapartida, a Franklin Templeton administra cerca de 1,5 trilhão de dólares. A Vanguard gerencia cerca de 9 trilhões. Em termos de cultura e estrutura, essas empresas não são iguais, mas estavam cosmicamente próximas nos negócios: a arte de cobrar taxas de administração sobre o capital que pertence aos seus clientes, desde que tenham credibilidade suficiente para que eles confiem seus recursos a elas. Seu modelo econômico é baseado na fantasia de que seu nome e sua história dizem algo concreto sobre o quão bem (ou mal) elas administrarão os ativos que lhes foram confiados.
O que essas empresas estão fazendo agora — de forma discreta, mas cada vez mais rápida — é transferir partes desse negócio para as blockchains. E não porque alguém lhes disse para fazer isso. Nem porque algum regulador as obrigou. Mas sim porque a lógica faz sentido de maneiras que são cada vez mais difíceis de serem ignoradas por uma organização racional.
O Que a Tokenização Realmente É
A tokenização, no sentido em que a empregamos aqui, consiste simplesmente em pegar um direito sobre um ativo do mundo real — uma participação em um fundo do mercado monetário, uma participação em um título público ou uma fatia de uma carteira de crédito privado — e envelopar esse direito na forma de tokens registrados em blockchains. O token é economicamente equivalente ao direito subjacente: você detém o direito ao rendimento, direitos de resgate e propriedade proporcional. A blockchain funciona como um livro-razão de quem possui o quê; ela substitui ou reforça a infraestrutura tradicional de registros que custodiantes e agentes de transferência utilizam há décadas.
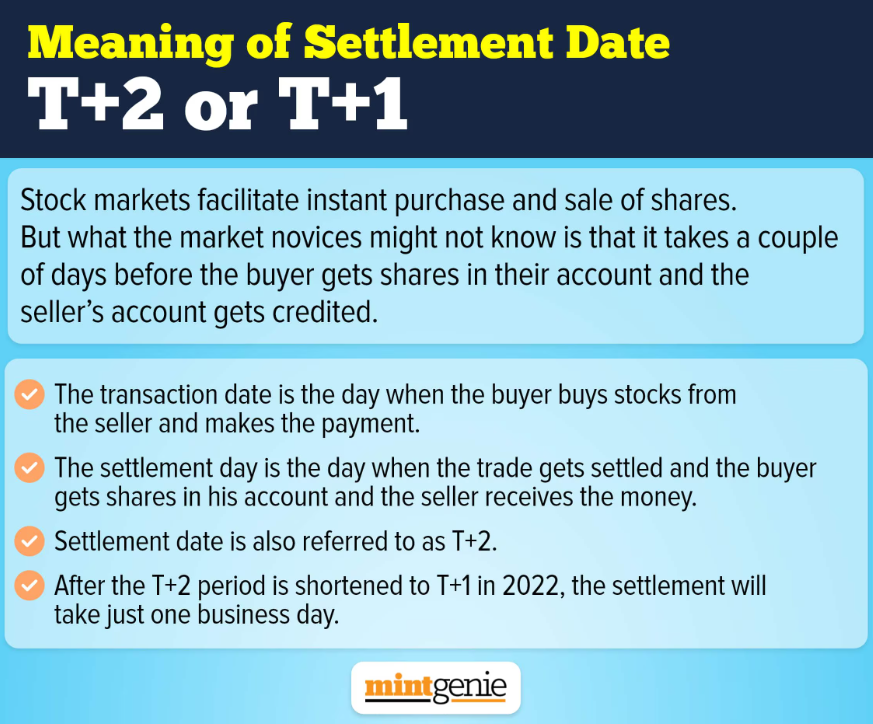
A infraestrutura tradicional é cara, mas funciona. No caso de uma cota de um fundo tradicional do mercado monetário, isso significaria: um administrador de fundos mantém o registro dos cotistas, o custodiante detém os títulos subjacentes, há um agente de transferência para processar subscrições e resgates, existe uma câmara de compensação que liquida todas as transações e, finalmente, uma empresa de contabilidade audita todo o processo. Cada elo dessa cadeia exige uma taxa, introduz certa latência e exige conciliações entre sistemas que não foram projetados para se comunicar entre si. Na maioria dos mercados, a liquidação de transações de fundos mútuos ainda opera em regime D+1 ou D+2 — o que significa que as operações executadas hoje são liquidadas amanhã (D+1) ou depois de amanhã (D+2). Durante esse período, o capital fica retido e indisponível, há risco de contraparte a ser gerenciado e os recursos não podem ser alocados em instrumentos geradores de rendimento pelo gestor do fundo.
Mas, ao olhar diretamente para a questão, a sobreposição com a blockchain não é sutil. Em sua essência, uma blockchain é um livro-razão compartilhado que pode ser lido e gravado por várias partes simultaneamente, com garantias criptográficas quanto à consistência. Isso elimina a necessidade de manter múltiplos custodiantes, cada um gerenciando registros separados e conciliando-os entre si. Ela possibilita tempos de liquidação medidos em segundos, e não em dias. Permite operação 24 horas por dia, 7 dias por semana, em vez de depender do horário bancário e do calendário dos mercados. Viabiliza a propriedade fracionária em valores extremamente reduzidos. E permite a programabilidade do dinheiro — inserindo condicionalidades em transferências, automatizando distribuições e estruturando instrumentos financeiros que não poderiam ser facilmente construídos com as ferramentas tradicionais de infraestrutura de valores mobiliários.
Em um fundo do mercado monetário, as vantagens da tokenização podem ser resumidas a um fato operacional: os departamentos de tesouraria institucional utilizam fundos do mercado monetário como ferramenta para alocar caixa no overnight e obter rendimento com títulos do Tesouro dos EUA. Sua existência baseia-se no fato de que o caixa ocioso não rende nada, enquanto investi-lo gera atritos de liquidação. Um fundo do mercado monetário tokenizado que liquida em segundos e negocia 24 horas por dia, 7 dias por semana, elimina a maior parte desse atrito, que é exatamente a razão pela qual essa categoria de produto existe. A versão tokenizada é comprovadamente melhor naquilo que o produto se propõe a fazer, o que acontece mais raramente do que se imagina.
BUIDL, BENJI e a Corrida que Ninguém Anunciou
A Franklin Templeton foi a primeira gestora de ativos tradicional de grande porte a colocar isso em prática. Em 2021, lançou o Franklin OnChain U.S. Government Money Fund (FOBXX), inicialmente na blockchain Stellar, com cotas representadas por tokens BENJI. No habitual estilo formal da empresa, declarou-se que essa tokenização de um fundo tradicional do mercado monetário visava "aproveitar as eficiências proporcionadas pela tecnologia blockchain na escrituração de registros de fundos mútuos". Um token BENJI equivale a uma cota de um fundo que detém títulos do governo dos EUA. A blockchain é o registro oficial de propriedade. O FOBXX rapidamente se tornou o maior fundo tokenizado do mercado monetário de sua categoria no início de 2024 — apenas para ser destronado pela BlackRock.
Em março de 2024, a BlackRock lançou o BUIDL, o BlackRock USD Institutional Digital Liquidity Fund, na Ethereum.
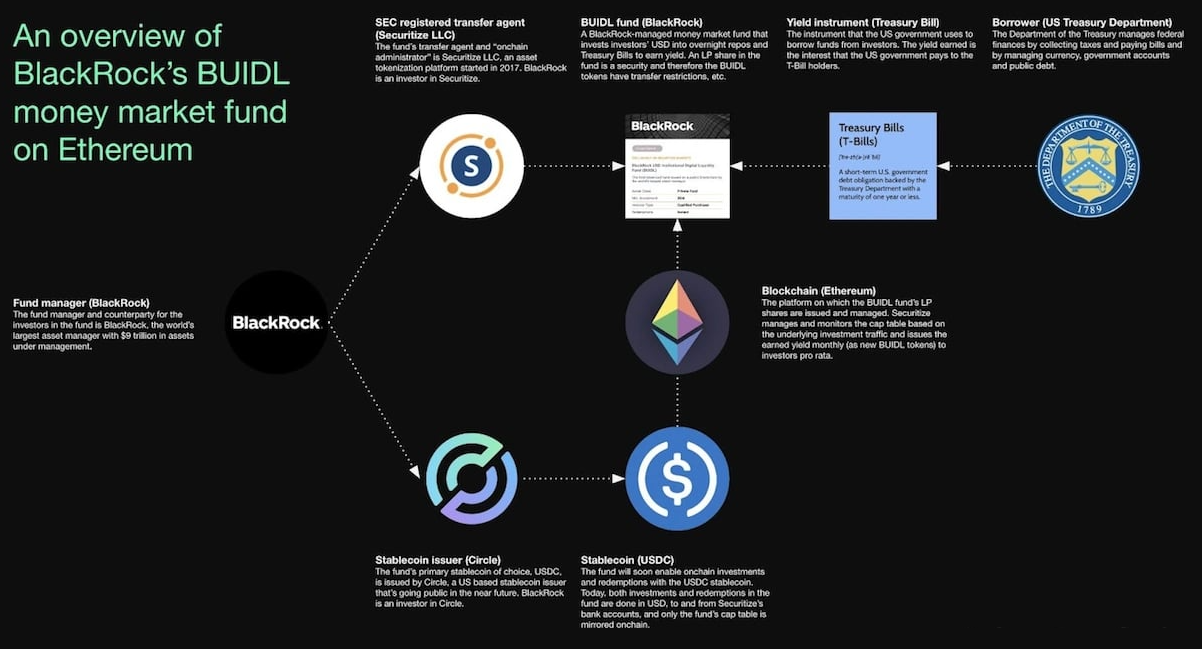
O fundo investe em títulos do Tesouro dos EUA, caixa e acordos de recompra. O BUIDL superou o FOBXX em valor de mercado: cerca de seis semanas após o lançamento, atingiu uma capitalização de 375 milhões de dólares em abril de 2024, tirando a Franklin Templeton do topo da categoria que ela própria havia pioneirado. Quando o BUIDL ultrapassou 1,7 bilhão de dólares, já havia se expandido para várias blockchains, como a Solana, e dominava a maior parte do mercado de títulos tokenizados do Tesouro dos EUA (com 34%). A segunda etapa evolutiva não tardou: a Franklin Templeton anunciou a expansão do BENJI para a rede Avalanche, adicionando mais uma rede ao fundo. Outros concorrentes também entraram no espaço — Ondo Finance, Hashnote, a plataforma Onyx do JPMorgan, além da State Street, que também trabalhava em produtos similares.
Os números gerais da categoria mostram a dimensão dessa expansão. No início de 2024, o valor on-chain de títulos tokenizados do Tesouro dos EUA somava aproximadamente 1,7 bilhão de dólares no total. Esse valor atingiu 15,2 bilhões de dólares em maio de 2026, distribuídos em 76 produtos que operam em diversas redes blockchain. O mercado ampliado de tokenização de ativos do mundo real (RWA) — incluindo crédito privado, commodities, imóveis e outros instrumentos além de títulos públicos — encerrou o primeiro trimestre de 2026 superando US$ 27,5 bilhões (crescimento de +263% ano a ano). O crescimento da tokenização de RWA triplicou apenas entre 2025 e 2026, com pesquisas da própria Franklin Templeton apontando um aumento de cinco vezes desde 2023. Não se trata de projeções. É capital que já está alocado.
As empresas que impulsionam esse crescimento não são entusiastas de cripto por natureza. Elas não levantam a bandeira da descentralização ou da resistência à censura. Elas estão resolvendo um problema operacional. No entanto, ao fazê-lo, recorrem à mesma infraestrutura de camada base — livros-razão compartilhados, registros criptográficos de propriedade, liquidação programável — que um grupo seleto de engenheiros e economistas vinha desenvolvendo desde 2009. Em teleconferências e apresentações, a linguagem dos funcionários da BlackRock ao explicar as vantagens da liquidação on-chain para os investidores guarda uma semelhança impressionante com os argumentos apresentados em fóruns de Bitcoin e Ethereum há uma década. Não necessariamente porque leram esses fóruns, mas porque a lógica que explica por que livros-razão financeiros fragmentados são ineficientes é a mesma (embora tenham chegado a ela a partir de um ponto de vista completamente diferente).
Vale registrar para a posteridade: o setor financeiro institucional passou anos tratando cripto como uma distração especulativa ou uma ameaça explícita a ser combatida, enquanto a comunidade cripto passou anos tratando as finanças institucionais como um adversário tradicional que a infraestrutura descentralizada deveria contornar. O que se desenrola é muito menos dramático do que a onda de tokenização sugere: a infraestrutura prevalece por seus próprios méritos, e os campos ideológicos que duelavam estavam, na verdade, construindo rumo aos mesmos objetivos.
A Questão Theranos — e Por Que a Tokenização Responde de Forma Diferente
Antes de nos aprofundarmos, cabe um comentário sobre a ingenuidade dos investidores. A Theranos captou mais de 700 milhões de dólares alegando que sua tecnologia de exames de sangue poderia realizar centenas de diagnósticos com apenas uma gota de sangue. A tecnologia simplesmente não funcionava. As demonstrações eram encenadas, os laudos eram forjados e as práticas laboratoriais eram tão precárias que representavam uma ameaça direta aos pacientes, conforme concluíram os órgãos reguladores federais. Elizabeth Holmes foi condenada por fraude eletrônica em 2022 e sentenciada a onze anos de prisão. Os investidores que financiaram a Theranos foram seduzidos em parte pelo peso do conselho de administração de Holmes, por sua formação em Stanford e pelo apelo de sua narrativa.
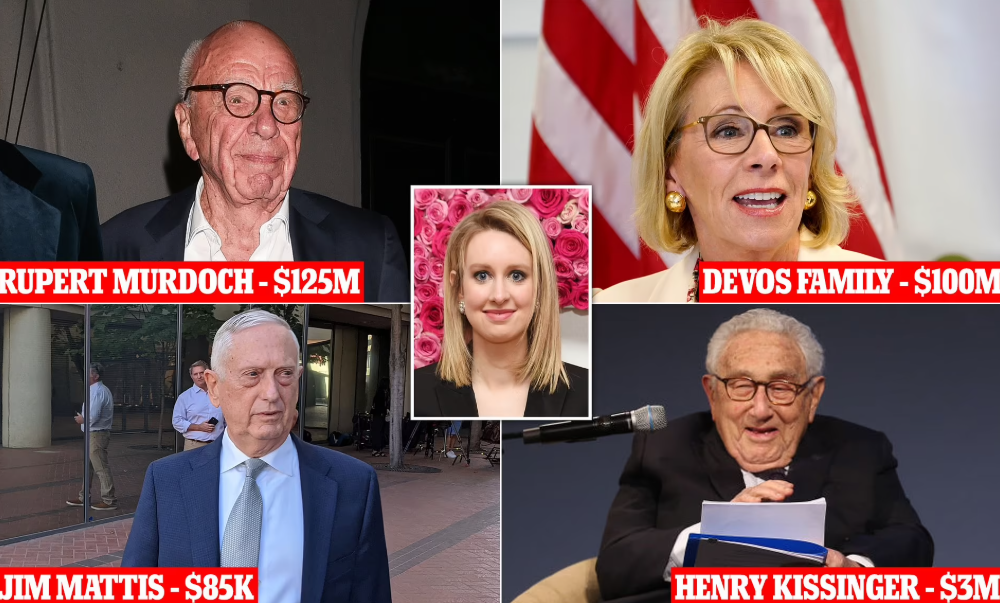
A tecnologia nunca foi verificada de forma independente; a verificação simplesmente não parecia necessária, pois a apresentação convencia as pessoas de que tudo estava bem.
A analogia com a Theranos costuma ser invocada sempre que uma instituição tradicional adota uma nova tecnologia, e essa adoção é tomada como prova definitiva de que a tecnologia realmente funciona. O nome da BlackRock tem um peso evidente de sinalização — é natural concluir que "se a BlackRock acredita nisso, talvez seja verdade". Contudo, instituições já apoiaram tecnologias fracassadas, sustentaram projetos fraudulentos e criaram produtos que custaram bilhões a investidores — mantendo suas reputações intocadas e continuando a embolsar taxas.
Mas a razão pela qual a comparação com a Theranos é, no fim das contas, menos ideológica do que parece é bem mais trivial. Um fundo do mercado monetário com cotas tokenizadas não é uma tecnologia inédita que se apresenta de maneiras diferentes. É um produto de investimento regulamentado e auditado que já existe hoje — o fundo do mercado monetário de títulos públicos dos EUA —, no qual apenas o mecanismo subjacente de escrituração contábil muda. Ele utiliza títulos do Tesouro e operações compromissadas como investimentos subjacentes. O rendimento gerado é exatamente o mesmo das aplicações de lastro. Aplica-se a mesma estrutura regulatória de qualquer fundo mútuo registrado. Não se trata de obter um retorno financeiro novo a partir da camada blockchain, mas sim de obter eficiência operacional na liquidação e na transferência. A aposta não é de que as promessas centrais sobre a tecnologia estejam erradas. O risco reside no fato de os ganhos de eficiência serem menores do que o esperado, de vulnerabilidades em smart contracts criarem novas superfícies de ataque ou de as estruturas regulatórias para a administração de fundos on-chain exigirem adaptações onerosas. Esses são riscos reais. Mas não são o risco Theranos.
Por outro lado, há uma preocupação mais recente que merece atenção. Em maio de 2026, uma análise da Forbes levantou a questão sobre se os fundos do mercado monetário tokenizados poderiam acelerar corridas bancárias em períodos de estresse, ao possibilitar resgates imediatos a qualquer hora — fazendo com que colapsos como o do SVB ocorressem instantaneamente, em vez de ao longo de um intervalo de 24 horas.
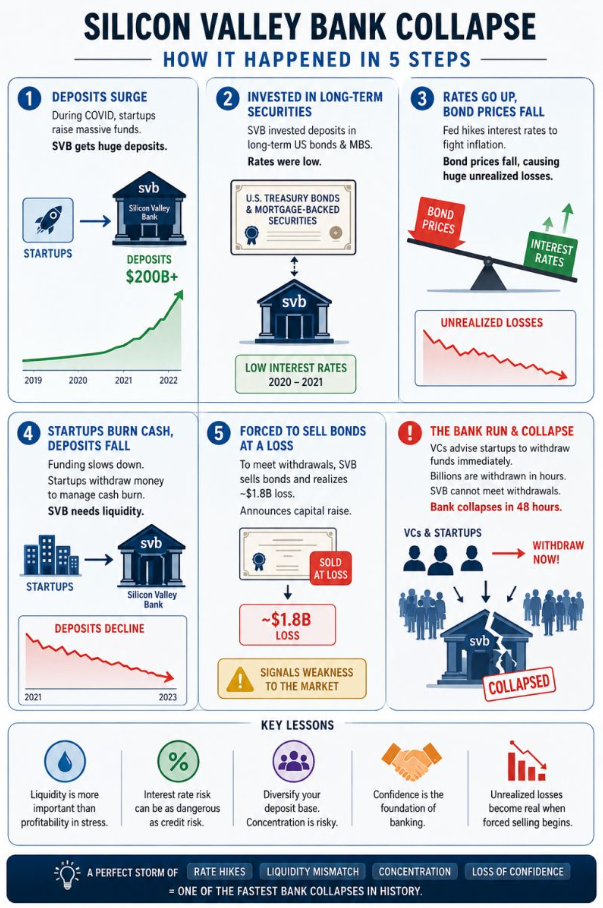
Quando as cotas de um fundo tokenizado podem ser resgatadas em segundos a qualquer momento, independentemente do horário bancário, a velocidade de potenciais saídas de capital em um cenário de pânico dispara. E isso é real: a mesma característica que traz eficiência em tempos de normalidade pode fragilizar o sistema em momentos de crise. Esse tradeoff não passa despercebido pelas empresas que gerenciam esses produtos; é exatamente o tipo de efeito secundário que os departamentos de risco modelam. Um próximo evento de estresse definirá se os modelos estavam corretos.
Mapeamento de Tradeoffs: Quem Deve Ficar Atento
É evidente que a tokenização não é uma solução mágica para tudo. Isso envolve tradeoffs reais, e a escolha correta depende de quem a adota e de quais objetivos busca otimizar.
Essas eficiências já estão amplamente documentadas e abrangem:
Velocidade de liquidação — de D+1 ou D+2 para quase instantânea, reduzindo a exposição ao risco de contraparte e liberando capital para ser realocado mais rapidamente.
Operação 24/7 — eliminação das restrições de horário bancário e calendários de mercado, elemento crucial para tesourarias institucionais globais que movimentam capital entre fusos horários 24 horas por dia, 7 dias por semana.
Fungibilidade de garantias — ao contrário da infraestrutura tradicional de títulos, em que caucionar, transferir e resgatar garantias é um processo complexo, os ativos tokenizados podem ser dados em garantia, transferidos e resgatados com agilidade para otimizar a eficiência patrimonial.
Redução de custos operacionais — menos intermediários significam taxas menores em cada etapa da cadeia de liquidação; estimativas apontam reduções de custos operacionais entre 30% e 80% em várias infraestruturas de mercado, a depender do processo substituído.
Propriedade fracionária — valores mobiliários tokenizados podem emitir frações mínimas de cotas, ampliando o mercado de produtos de rendimento com padrão institucional para organizações que não atendem aos valores mínimos de aporte exigidos pelos métodos tradicionais.
É essencial diferenciar tradeoffs reais de atritos operacionais, tais como: o risco de smart contracts, que é real e já gerou perdas vultosas no ecossistema DeFi; incertezas regulatórias em jurisdições pouco definidas para a administração de fundos on-chain; estruturas de custódia que podem não oferecer os mesmos níveis de segurança e cobertura securitária dos custodiantes bancários tradicionais; ou o desafio das tesourarias em superar a curva de aprendizado da infraestrutura após décadas operando exclusivamente em sistemas legados. No caso de uma grande instituição estruturando produtos tokenizados, esse risco de smart contract é atenuado por códigos auditados e consolidados, combinados com mecanismos de contingência tradicionais. Já para organizações menores, desprovidas desses recursos, o perfil de risco é diferente.
As empresas que devem acompanhar esse movimento com atenção incluem operações institucionais de gestão de caixa onde o atrito de liquidação representa um custo relevante, organizações que movimentam capital entre fusos horários e classes de ativos com frequência suficiente para que a liquidação D+2 represente um custo de oportunidade substancial, além de administradores de fundos em busca de diferenciais competitivos por meio de eficiência operacional. Por outro lado, as empresas para as quais esse tradeoff claramente não se justifica no momento são aquelas com horizontes de investimento muito curtos frente aos ciclos de adoção tecnológica, aquelas ativas principalmente em países onde as diretrizes regulatórias para valores mobiliários tokenizados ainda são incipientes e aquelas cujos clientes veriam a exposição à tecnologia blockchain com desconfiança, em vez de se sentirem seguros com os ganhos de eficiência.
A expansão da tokenização de RWA consolidou um fato que, há cinco anos, soaria improvável: o capital institucional regulamentado migrará para blockchains públicas quando houver incentivos suficientes para movimentar capital real. E isso já aconteceu. Resta saber quais instituições agirão com rapidez suficiente para potencializar as vantagens operacionais e quais preferirão resguardar sua credibilidade perante clientes céticos, avançando em ritmo mais cauteloso. A história demonstra que os pioneiros costumam capturar a maior parte dos benefícios estruturais — mas também aponta que aqueles que não assumem a liderança inicial frequentemente aprendem e lucram com os erros cometidos pelos pioneiros da primeira onda.
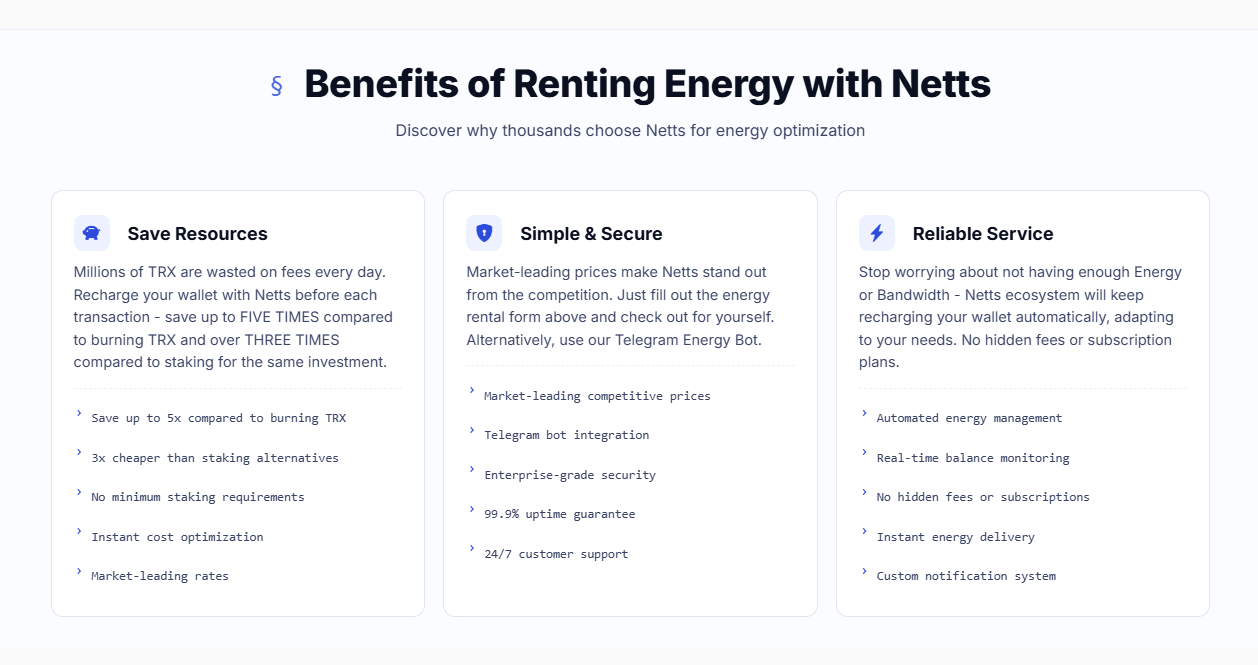
Se a sua operação depende da infraestrutura de stablecoins na TRON — fluxos de USDT, remessas internacionais ou aplicativos de pagamentos que processam grandes volumes de transferências —, a lógica de eficiência da tokenização aplica-se perfeitamente à estrutura de custo por transação que define sua margem e competitividade. A Netts.io é o serviço de Energy da TRON que atua nessa camada: um agregador que reúne bilhões de unidades de Energy de fornecedores verificados, como JustLend, Trongas, Catfee, Sohu e APITRX, oferecendo delegação imediata a taxas competitivas. Uma recarga de TRON Energy via Netts custa apenas 1.625 TRX (cerca de $0.25) para uma transferência de USDT em horários de menor movimento, enquanto 13.84 TRX seriam queimados por padrão. Dessa forma, qualquer gestor que movimente volume na rede TRON pode obter TRON Energy com eficiência de custo cinco vezes maior. O mesmo princípio que direciona a BlackRock para fundos tokenizados leva qualquer operação séria na TRON a utilizar um serviço de TRON Energy em vez de queimar TRX: a infraestrutura está madura há tempos, a economia é imediata e ignorar esse ganho de eficiência torna-se uma escolha deliberada. A ferramenta para enviar USDT com as menores taxas já existe. Como em todo tradeoff, utilizá-la ou não depende do compromisso que você tem com a otimização dos seus custos.