بلکراک، فرانکلین تمپلتون و توکنیزهسازی بیسروصدای صندوقهای بازار پول
صندوقهای توکنیزهشده بازار پول فعال شدهاند — چرا مدیران دارایی به بلاکچینها مهاجرت کردند، چه دستاوردهایی از نظر کارایی وجود دارد و کدام ریسکها واقعاً اهمیت دارند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
در سراسر اینترنت، اظهاراتی مانند «بلکراک مالک همهچیز است» با اطمینانی دستنیافتنی دستبهدست میشود؛ گویی واقعیاتی هستند که شخصاً صحت آنها را تأیید کردهایم. اما این گزاره دقیق نیست. اگرچه بلکراک رقمی در حدود ده تریلیون دلار دارایی تحت مدیریت دارد — رقمی که خیرهکننده است — اما آنها این داراییها را به نمایندگی از مشتریان خود مدیریت میکنند و این رقم تنها بخشی از کل داراییهای موجود در جهان است. صندوقهای بازنشستگی، شرکتهای بیمه، صندوقهای ثروت ملی و افرادی که در حسابهای بازنشستگی خود اقدام به خرید شاخصها میکنند: سرمایهگذاران خرد. این پول متعلق به بلکراک نیست. با این حال، تصمیمگیری درباره نحوه استفاده از آن (در چارچوب مشخص) بر عهده آنهاست و کارمزدهای ناشی از این تصمیمات کاملاً واقعی هستند. تنها چیزهایی که بلکراک واقعاً مالک آنهاست و نمیتوان برای پرداخت اجاره ساختمانهای متعدد و حقوق کارمندان به حراج گذاشت، نفوذ، شهرت و روابط است. ارزش این موارد بسیار بیشتر از اقلامی است که در ترازنامهها ثبت میشوند و دقیقاً به همین دلیل است که این شرکت با نهایت احتیاط با آنها رفتار میکند.
در مقابل، فرانکلین تمپلتون حدود 1.5 تریلیون دلار را مدیریت میکند و ونگارد حدود 9 تریلیون دلار را در اختیار دارد. از نظر ساختار و فرهنگ، این شرکتها یکسان نیستند اما بیزینس آنها بهطرز شگفتآوری نزدیک به هم بوده است: هنر دریافت کارمزد مدیریت از سرمایهای که به مشتریان تعلق دارد، تا زمانی که اعتبار کافی برای جلب اعتماد آنها جهت سپردن این سرمایه وجود داشته باشد. مدل اقتصادی آنها بر این فرض بنا شده که نام و پیشینهشان گویای حقیقتی عینی است درباره اینکه چقدر خوب (یا بد) داراییهای واگذارشده را مدیریت خواهند کرد.
آنچه این شرکتها در حال حاضر انجام میدهند — بهشکلی آرام اما بهطور فزایندهای سریع — انتقال بخشهایی از این تجارت به بلاکچینها است. این کار نه به توصیه کسی انجام میشود و نه به اجبار نهادهای قانونگذار؛ بلکه به این دلیل است که منطق پشت آن چنان توجیهپذیر است که نادیده گرفتنش برای یک سازمان منطقی روزبهروز دشوارتر میشود.
توکنیزهسازی در حقیقت چیست
توکنیزهسازی، به همان معنایی که در اینجا مدنظر ماست، صرفاً به معنای دریافت حق ادعا بر یک دارایی در دنیای واقعی — سهمی در یک صندوق بازار پول، سهمی در اوراق قرضه دولتی، یا بخشی از پرتفوی اعتبارات خصوصی — و بستهبندی آن حق ادعا در قالب توکنهای ثبتشده روی بلاکچینها است. توکن از نظر اقتصادی با ادعای پایه معادل است: شما مالک حق بازده، حقوق بازخرید و مالکیت تناسبی (pro-rata) هستید. بلاکچین بهعنوان دفتری کل برای ثبت اینکه چه کسی مالک چه چیزی است عمل میکند؛ این بستر جایگزین ساختار دفتری سنتی که متولیان (custodians) و کارگزاران انتقال دههها از آن استفاده میکردند شده یا آن را تقویت میکند.
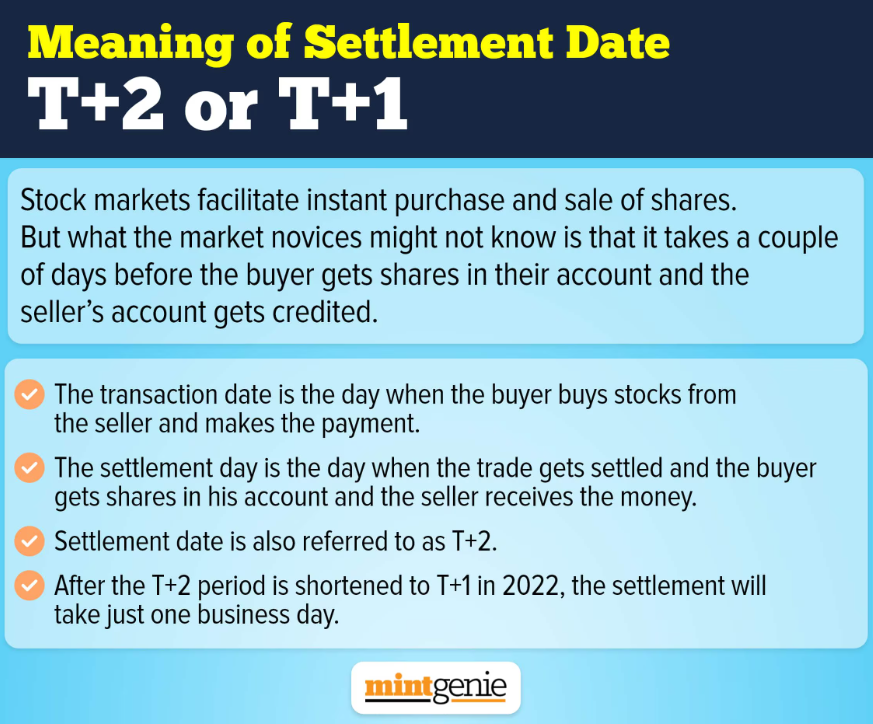
زیرساخت سنتی گران است اما کار میکند. برای یک سهم سنتی از صندوق بازار پول، این روند یعنی: یک مدیر صندوق دفتر ثبت سهامداران را اداره میکند، متولی اوراق بهادار پایه را نگهداری میکند، یک کارگزار انتقال امور مربوط به خرید و بازخرید سهام را پردازش میکند، یک سازمان پایاپای تمام تراکنشها را تسویه مینماید و در نهایت یک شرکت حسابرسی کل این چرخه را ممیزی میکند. هر حلقه از این زنجیره نیازمند کارمزد است، تأخیر زمانی به همراه دارد و موجب ایجاد مغایرتگیری میان سیستمهایی میشود که اساساً برای برقراری ارتباط با یکدیگر طراحی نشدهاند. در اکثر بازارها، تسویه تراکنشهای صندوقهای سرمایهگذاری مشترک هنوز بر مبنای T+1 یا T+2 انجام میشود — به این معنا که معاملات انجامشده در امروز، فردا (T + 1) یا پسفردا (T + 2) تسویه میشوند. در این فاصله، سرمایه بلوکه شده و غیرقابل دسترس است، ریسک طرف معامله (counterparty risk) باید مدیریت شود و عواید حاصل از آن را نمیتوان توسط مدیر صندوق در ابزارهای بازدهبخش سرمایهگذاری کرد.
اما وقتی مستقیماً به آن نگاه میکنید، همپوشانی آن با بلاکچین کاملاً واضح و روشن است. در پایه و اساس، یک بلاکچین دفتری کل و مشترک است که میتواند توسط چندین طرف بهطور همزمان خوانده و نوشته شود، همراه با تضمینهای رمزنگاریشده در رابطه با یکپارچگی دادهها. این ویژگی نیاز به وجود متولیان متعدد، که هرکدام سوابق جداگانهای را نگه داشته و با یکدیگر تطبیق میدهند، برطرف میکند. این امر امکان دستیابی به زمانهای تسویه معادل چند ثانیه را بهجای چند روز فراهم میسازد؛ کارکرد 24/7 را بهجای محدود شدن به ساعات کاری بانکها و تقویمهای معاملاتی مهیا میکند؛ مالکیت کسری تا مقادیر بسیار خرد را ممکن میسازد؛ و امکان برنامهپذیری پول را فراهم میآورد — ایجاد شرایط برای انتقالها، خودکارسازی توزیع عواید و ترکیب ابزارهای مالی که ساخت آنها با ابزارهای سنتی زیرساخت اوراق بهادار بهسادگی ممکن نیست.
در مورد صندوق بازار پول، مزایای توکنیزهسازی را میتوان در یک واقعیت عملیاتی خلاصه کرد: بخشهای خزانهداری سازمانی از صندوقهای بازار پول بهعنوان ابزاری برای پارک کردن شبانه نقدینگی و در عین حال کسب سود از اوراق خزانه آمریکا استفاده میکنند. وجود آنها بر این واقعیت استوار است که نقدینگی راکد سودی تولید نمیکند، در حالی که سرمایهگذاری آن باعث اصطکاکهای تسویه میشود. یک صندوق بازار پول توکنیزهشده که ظرف چند ثانیه تسویه شده و بهصورت 24/7 معامله میشود، بیشتر این اصطکاک را از بین میبرد؛ و این دقیقاً دلیلی است که این دسته از محصولات به خاطر آن به وجود آمدهاند. نسخه توکنیزهشده بدون شک در وظیفه اصلی که این محصول به دنبال انجام آن است بهتر عمل میکند، اتفاقی که کمتر از آنچه تصور میکنید رخ میدهد.
BUIDL، BENJI، و مسابقهای که هیچکس آغاز آن را اعلام نکرد
فرانکلین تمپلتون اولین مدیر دارایی سنتی پیشرویی بود که این ایده را به مرحله اجرا درآورد. در سال 2021، این شرکت صندوق پول دولتی آنچین ایالات متحده فرانکلین (FOBXX) را راهاندازی کرد، که ابتدا روی بلاکچین Stellar بود و سهام آن با توکنهای BENJI نمایش داده میشد. به شیوه معمول و محافظهکارانه این شرکت، آنها اعلام کردند که این توکنیزهسازی یک صندوق سنتی بازار پول بهمنظور «بهرهگیری از کاراییهای ارائهشده توسط فناوری بلاکچین در ثبت سوابق صندوقهای سرمایهگذاری مشترک» صورت گرفته است. هر توکن BENJI برابر است با یک سهم از صندوقی که مالک اوراق بهادار دولتی آمریکا است. بلاکچین سند رسمی مالکیت به حساب میآید. FOBXX در اوایل سال 2024 به سرعت تبدیل به بزرگترین صندوق بازار پول توکنیزهشده در دسته خود شد — اما تنها برای اینکه بعداً توسط بلکراک از صدر به زیر کشیده شود.
در مارس 2024، بلکراک صندوق BUIDL (صندوق نقدینگی دیجیتال سازمانی دلار بلکراک) را روی Ethereum راهاندازی کرد.
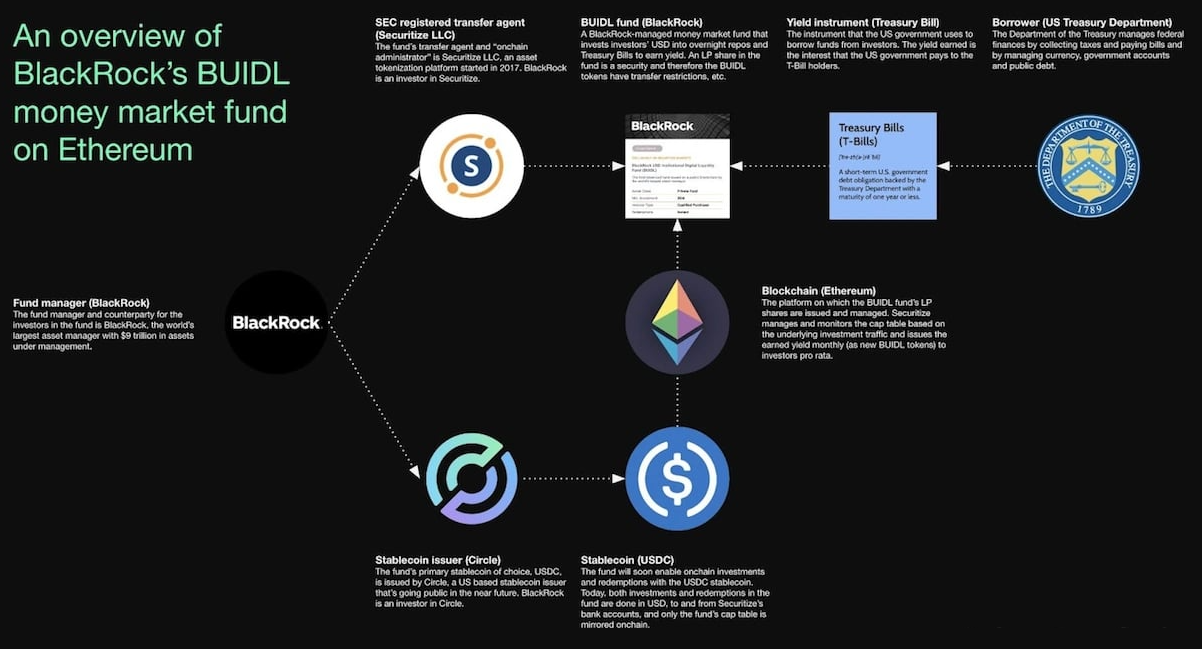
این صندوق در اسناد خزانه ایالات متحده، نقدینگی و قراردادهای بازخرید (ریپو) سرمایهگذاری میکند. BUIDL در ادامه موفق شد در ارزش بازار از FOBXX پیشی بگیرد: ظرف حدود شش هفته از راهاندازی، ارزش بازار آن تا آوریل 2024 به 375 میلیون دلار رسید و فرانکلین تمپلتون را از جایگاه نخست حوزهای که خود پیشگام آن بود کنار زد. وقتی ارزش BUIDL از 1.7 میلیارد دلار فراتر رفت، به چندین بلاکچین دیگر از جمله Solana گسترش یافته بود و سهم عمدهای از بازار توکنیزهشده اوراق خزانه ایالات متحده (معادل 34%) را در اختیار داشت. فاز دوم تحولات خیلی زود فرا رسید؛ فرانکلین تمپلتون گسترش BENJI به شبکه Avalanche را اعلام کرد و بدین ترتیب زنجیره دیگری را به صندوق خود افزود. رقبای دیگری نیز وارد میدان شدند — Ondo Finance، Hashnote، پلتفرم Onyx متعلق به JPMorgan، و همچنین State Street که روی محصولات مشابهی کار میکردند.
آمارهای کلی این حوزه، ابعاد این مقیاس را نشان میدهند. در اوایل سال 2024، ارزش آنچین برای اوراق خزانه توکنیزهشده آمریکا در مجموع حدود 1.7 میلیارد دلار بود. این رقم در ماه مه 2026 در قالب مجموعاً 76 محصول فعال در چندین شبکه بلاکچین، به 15.2 میلیارد دلار رسید. بازار گستردهتر توکنیزهسازی داراییهای دنیای واقعی (RWA) — شامل اعتبارات خصوصی، کالاها، املاک و مستغلات و سایر ابزارهای فراتر از اوراق خزانه — در پایان سهماهه اول 2026 از مرز 27.5 میلیارد دلار گذشت (263%+ رشد سالانه). رشد توکنیزهسازی RWA تنها بین سالهای 2025 تا 2026 سه برابر شد و تحقیقات خود فرانکلین تمپلتون به افزایش پنج برابری آن از سال 2023 اشاره دارد. اینها پیشبینی نیستند، بلکه سرمایههایی هستند که پیش از این به کار گرفته شدهاند.
شرکتهایی که این رشد را به پیش میبرند، ذاتاً هوادار کریپتو نیستند. آنها ادعای تمرکززدایی یا مقاومت در برابر سانسور ندارند. آنها در حال حل یک مشکل عملیاتی هستند. اما از طریق انجام این کار، دقیقاً به همان زیرساخت لایه پایهای میرسند — دفاتر کل مشترک، سوابق مالکیت رمزنگاریشده، تسویه برنامهپذیر — که گروه خاصی از مهندسان و اقتصاددانان از سال 2009 در حال توسعه آن بودند. در کنفرانسها و ارائهها، ادبیات کارمندان بلکراک هنگام توضیح مزایای تسویه آنچین برای سرمایهگذاران، شباهت عجیبی به مباحث مطرحشده در انجمنهای بیتکوین و اتریوم در یک دهه قبل دارد. لزوماً نه به این خاطر که آنها آن انجمنها را خوانده باشند، بلکه به این دلیل که منطق ناکارآمدی دفاتر کل مالی جزیرهای یکسان است (اگرچه آنها از مسیری کاملاً متفاوت به این نتیجه رسیدهاند).
یادآوری این نکته برای آیندگان ارزشمند است، زیرا دنیای مالی سنتی و نهادی سالها کریپتو را بهعنوان یک سرگرمی سوداگرانه یا تهدیدی آشکار در نظر میگرفت که باید سرکوب شود، در حالی که جامعه کریپتو سالها امور مالی نهادی را بهعنوان رقیبی سنتی میدید که زیرساخت غیرمتمرکز اساساً برای دور زدن آن ساخته شده است. آنچه رخ میدهد به اندازه ادعاهای موج توکنیزهسازی پر زرقوبرق و هیجانانگیز نیست: ماجرا صرفاً این است که این زیرساخت بر اساس شایستگیهای خود پیروز میشود، و آن دو جبهه ایدئولوژیک که علیه یکدیگر میجنگیدند، در واقع به سمت اهدافی یکسان حرکت میکردند.
مسئله ترانوس — و اینکه چرا توکنیزهسازی پاسخ متفاوتی به آن میدهد
ابتدا، پیش از ورود به بحث عمیقتر، اشارهای به زودباوری سرمایهگذاران داشته باشیم. ترانوس (Theranos) بیش از 700 میلیون دلار سرمایه از سرمایهگذاران جذب کرد، با این ادعا که فناوری آزمایش خون آن میتواند صدها آزمایش تشخیصی را تنها با یک قطره خون انجام دهد. اما این فناوری کار نمیکرد. دموها صحنهسازی شده بودند، گزارشها جعل شده و استانداردهای آزمایشگاهی بهقدری ضعیف بودند که طبق نتیجهگیری نهادهای نظارتی فدرال، تهدیدی فوری برای بیماران به شمار میرفتند. الیزابت هولمز در سال 2022 به اتهام کلاهبرداری اینترنتی محکوم و به یازده سال زندان محکوم شد. سرمایهگذارانی که بودجه ترانوس را تأمین کردند، تا حدودی تحت تأثیر کیفیت هیئت مدیره هولمز، پیشینه تحصیلی او در استنفورد و جذابیت ناب داستانش قرار گرفته بودند.
این فناوری هیچگاه بهطور مستقل راستیآزمایی نشد؛ زیرا با ارائهای که داده شد، مردم احساس میکردند همهچیز درست است و نیازی به اعتبارسنجی ندیدند.
قیاس ترانوس زمانی مطرح میشود که یک نهاد باسابقه و مستحکم از فناوری جدیدی استقبال میکند و این استقبال بهعنوان مدرکی مبنی بر کارآمدی واقعی آن فناوری تلقی میشود. نام بلکراک دارای بار اعتباری واقعی است — این یک نتیجهگیری رایج است که «اگر بلکراک فکر میکند این واقعی است، پس شاید واقعاً هست.» نهادها پیش از این از فناوریهایی حمایت کردهاند که شکست خوردهاند، از مواردی پشتیبانی کردهاند که کلاهبرداری از آب درآمدند و محصولاتی ساختهاند که میلیاردها دلار ضرر به سرمایهگذاران تحمیل کرد — در حالی که شهرت خود را دستنخورده نگه داشتند و کارمزدها را به جیب زدند.
اما دلیل اینکه چرا مقایسه با ترانوس در نهایت کمتر از آنچه در ابتدا به نظر میرسد جنبه ایدئولوژیک دارد، بسیار پیشپاافتادهتر است. یک صندوق بازار پول با استخر توکنیزهشده، فناوری جدیدی نیست که آن را به اشکال متفاوتی در دسترس قرار دهد. این یک محصول سرمایهگذاری تحت نظارت و حسابرسیشده است که امروزه نیز وجود دارد — صندوق بازار پول دولتی ایالات متحده — که فقط مکانیسم ثبت سوابق پایه در آن تغییر کرده است. این صندوق برای سرمایهگذاریهای زیربنایی خود از اوراق خزانه و توافقنامههای بازخرید استفاده میکند. بازده آن دقیقاً همان بازدهی است که اوراق بهادار پایه تولید میکنند. همان چارچوب نظارتی مربوط به هر صندوق سرمایهگذاری ثبتشده در اینجا نیز حاکم است. شما بازده مالی جدیدی از لایه بلاکچین دریافت نمیکنید، بلکه راندمان عملیاتی در تسویه و نقل و انتقال به دست میآورید. ریسک موجود این نیست که ادعاهای بنیادین در مورد این فناوری نادرست باشد؛ ریسک این است که افزایش کارایی کمتر از حد انتظار باشد، آسیبپذیریهای قراردادهای هوشمند بسترهای جدیدی برای حمله ایجاد کنند، یا چارچوبهای نظارتی برای مدیریت صندوقهای آنچین نیازمند انطباقهای هزینهبر شوند. اینها ریسکهای واقعی هستند، نه ریسکی از جنس ترانوس.
از سوی دیگر، نگرانی جدیدتری وجود دارد که باید به آن اشاره کرد. در ماه مه 2026، تحلیلی در فوربز این پرسش را مطرح کرد که آیا صندوقهای توکنیزهشده بازار پول در نهایت با تسهیل امکان بازخرید فوری در تمام ساعات شبانهروز، به تسریع هجوم بانکی (bank run) در شرایط بحرانی دامن خواهند زد — به طوری که سقوطی شبیه به بانک سیلیکون ولی (SVB) به جای اینکه در یک بازه 24 ساعته رخ دهد، در یک چشم به هم زدن اتفاق بیفتد؟
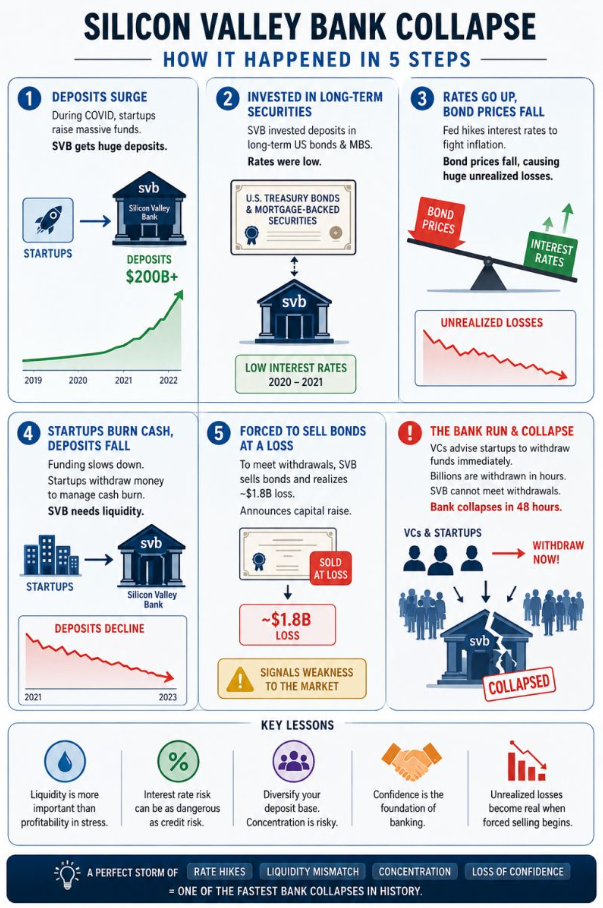
وقتی سهام یک صندوق توکنیزهشده را بتوان در هر زمان و در عرض چند ثانیه، صرفنظر از ساعات کاری بانکها بازخرید کرد، سرعت خروج بالقوه سرمایه در مواقع هراس بهشدت افزایش مییابد. این یک واقعیت جدی است: همان ویژگی که کارایی را در شرایط عادی بهبود میبخشد، در شرایط بحرانی وضعیت را وخیمتر میکند. این موازنه منفی از دید شرکتهای ارائهدهنده این محصولات پنهان نمانده است؛ این دقیقاً از آن دست اثرات درجه دومی است که بخشهای مدیریت ریسک مدلسازی میکنند. یک رویداد بحرانی در آینده مشخص خواهد کرد که آیا این مدلها درست بودهاند یا خیر.
نقشه سنجش تعادلی: چه کسانی باید توجه کنند
مسلماً توکنیزهسازی بینقص نیست. این یعنی سبکسنگین کردن مزایا و معایب واقعی وجود دارد و انتخاب رویکرد مناسب به این بستگی دارد که چه کسی این کار را انجام میدهد و به دنبال بهینهسازی چه چیزی است.
این موارد از افزایش بهرهوری پیش از این بهخوبی مستند شدهاند و شامل این مواردند:
سرعت تسویه — بهجای T+1 یا T+2، تسویه تقریباً آنی است که ریسک طرف مقابل را کاهش داده و سرمایه را آزاد میکند تا زودتر مجدداً بهکار گرفته شود.
عملکرد 24/7 — حذف محدودیت ساعات اداری بانکها و تقویمهای بازار، که فاکتوری مهم برای اقدامات خزانهداری سازمانی در سطح جهانی محسوب میشود، جایی که سرمایه در تمام ساعات شبانهروز در مناطق زمانی مختلف جابهجا میشود.
قابلیت تبدیل وثیقه — بر خلاف زیرساخت اوراق بهادار فیزیکی که وثیقهگذاری، انتقال و بازخرید وثیقه در آن بسیار دشوار است، داراییهای توکنیزهشده را میتوان بهراحتی وثیقهگذاری، منتقل و برای بهینهسازی بهرهوری ترازنامه بازخرید کرد.
کاهش هزینههای عملیاتی — واسطههای کمتر به معنای کارمزدهای پایینتر در هر حلقه از زنجیره تسویه است؛ تخمینها برای کاهش هزینههای عملیاتی در زیرساختهای مختلف بازار، بسته به اینکه چه بخشی جایگزین میشود، بین 30% تا 80% متغیر بوده است.
مالکیت کسری — اوراق بهادار توکنیزهشده میتوانند سهامهای بسیار خرد صادر کنند و بازار محصولات با بازده در سطح سازمانی را به روی نهادهایی بگشایند که حداقل استانداردهای سرمایهگذاری مطابق با روشهای سنتی را ندارند.
بسیار حائز اهمیت است که میان سبکسنگین کردنهای واقعی و اصطکاکها تفاوت قائل شویم، مواردی چون: ریسک قرارداد هوشمند که واقعی است و در بسترهای دیفای منجر به خسارات بزرگی شده است؛ ابهام نظارتی در حوزههای قضایی با قوانین نامشخص برای مدیریت صندوقهای آنچین؛ تمهیدات نگهداری دارایی (custodial) که ممکن است سطح بیمه و امنیت بانکهای متولی سنتی را نداشته باشند؛ یا نحوه رویارویی بخشهای خزانهداری با منحنی یادگیری این زیرساخت در شرایطی که عادت داشتهاند کاملاً در چارچوب سیستمهای تسویه سنتی فعالیت کنند. در شرایطی که یک نهاد بزرگ اقدام به پیادهسازی محصولات توکنیزهشده میکند، ریسک قرارداد هوشمند از طریق کدهای بازرسیشده و آزمودهشده همراه با گزینههای سنتی جایگزین کاهش مییابد. برای یک سازمان کوچکتر که فاقد آن منابع است، وضعیت ریسک متفاوت خواهد بود.
مجموعههایی که باید این موضوع را بهدقت زیر نظر داشته باشند شامل تمام واحدهای مدیریت نقدینگی سازمانی هستند که در آنها اصطکاک تسویه یک هزینه چشمگیر محسوب میشود؛ هر سازمانی که سرمایه را در مناطق زمانی و کلاسهای دارایی مختلف بهاندازهای جابهجا میکند که تسویه T+2 به یک هزینه فرصت سنگین بدل میشود؛ و هر ارائهدهنده خدمات اجرایی صندوق که به دنبال کسب مزیت رقابتی از طریق بهرهوری عملیاتی است. مجموعههایی که تعادل فعلی بهوضوح برایشان مناسب نیست، آنهایی هستند که افقهای زمانی سرمایهگذاری بسیار کوتاهی نسبت به چرخههای پذیرش فناوری دارند، شرکتهایی که عمدتاً در کشورهایی فعالیت میکنند که ساختارهای نظارتی برای اوراق بهادار توکنیزهشده هنوز ضعیف است، و آنهایی که مشتریانشان ترجیح میدهند پورتفوی آنها درگیر فرآیندهای بلاکچینی نشود تا اینکه با افزایش بهرهوری آرامش خاطر یابند.
موج توکنیزهسازی RWA گزارهای را تثبیت کرده که پنج سال پیش ادعایی بسیار نامطمئن به شمار میرفت: پولهای نهادی تحت نظارت، زمانی که انگیزههای کافی برای انتقال سرمایه واقعی وجود داشته باشد، به بلاکچینهای عمومی خواهند آمد. این اتفاق رخ داده است. کدام نهادها به اندازه کافی سریع عمل خواهند کرد تا مزایای عملیاتی را به حداکثر برسانند، و کدامیک حفظ اعتبار نزد مشتریان شکاک را در اولویت قرار داده و کندتر پیش خواهند رفت؟ شواهد تاریخی به ما میگوید که پیشگامان، سهم نامتناسب و بزرگی از منافع ساختاری را تصاحب میکنند — اما همین شواهد نشان میدهند نهادهایی که از مزیت اولیه استفاده نمیکنند نیز اغلب از اشتباهات دیگران در موج نخست، به بهترین شکل سود میبرند.
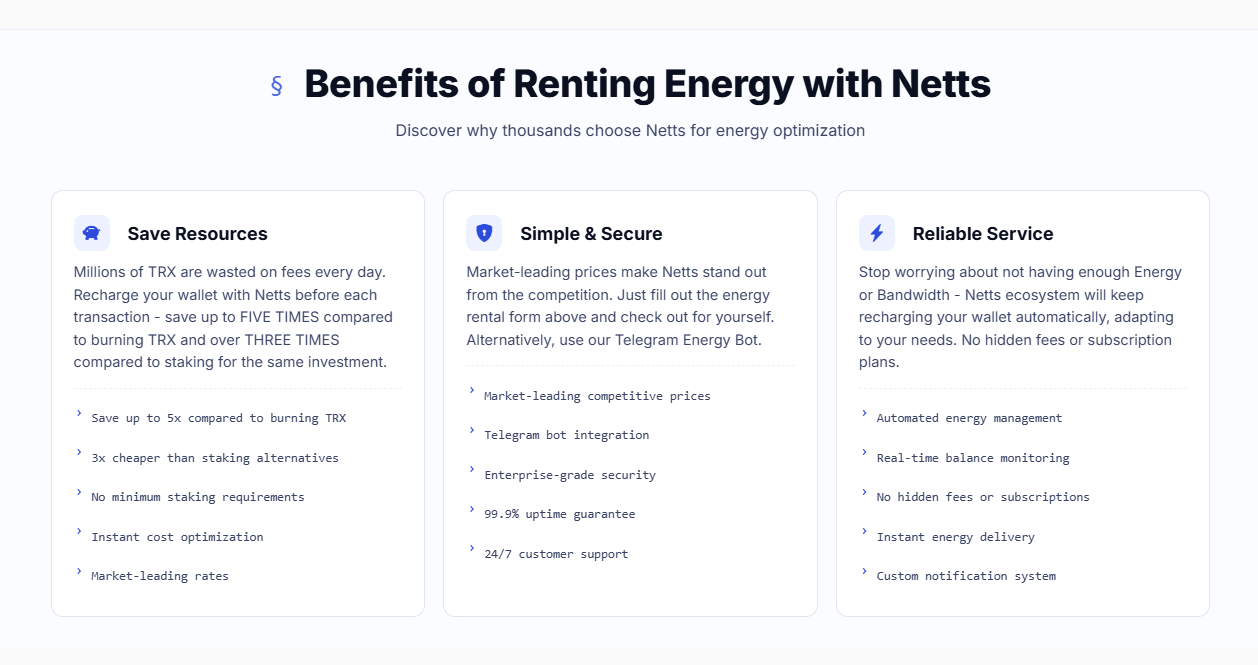
اگر بیزینس شما بر بستر زیرساخت استیبلکوین مبتنی بر TRON اجرا میشود — جریانهای کاری USDT، خطوط انتقال وجوه (حوالهجات)، یا برنامههای پرداختی که تراکنشها را در حجمهای بالا پردازش میکنند — منطق کارآمدیِ توکنیزهسازی دقیقاً با ساختار هزینه بر اساس هر تراکنش تطابق دارد که تعیینکننده داشتن یا نداشتن مزیت حاشیه سود شماست. سرویس Netts.io ارائهدهنده خدمات TRON Energy در این لایه است: یک تجمیعکننده که میلیاردها واحد Energy را از ارائهدهندگان معتبری مانند JustLend، Trongas، Catfee، Sohu و APITRX جمعآوری کرده و واگذاری فوری را با نرخهای رقابتی فراهم میکند. شارژ TRON Energy از طریق Netts تنها 1.625 TRX (حدود $0.25) برای یک تراکنش USDT در ساعات غیر اوج مصرف هزینه دارد، در حالی که در حالت عادی 13.84 TRX سوزانده میشود؛ بنابراین هر فردی که تراکنشهایی با حجم بالا از طریق زیرساختهای مبتنی بر TRON انجام میدهد، میتواند با پنج برابر بهرهوری هزینهای، اقدام به شارژ TRON Energy نماید. همان اصلی که بلکراک را به سمت صندوقهای توکنیزهشده هدایت میکند، هر کسبوکار جدی در TRON را به سمت استفاده از خدمات TRON Energy به جای سوزاندن TRX سوق میدهد: زیرساخت از مدتها پیش به بلوغ رسیده، صرفهجویی بلافاصله محقق میشود، و نادیده گرفتن این افزایش کارایی، خود تبدیل به یک تصمیم مستقل خواهد شد. این ابزار برای ارسال USDT با کمترین کارمزد فراهم است. مانند تمام ارزیابیهای هزینه-فایده، اینکه تصمیم به استفاده از آن بگیرید بستگی به این دارد که چقدر درباره ساختار هزینههای خود جدی هستید.