BlackRock, Franklin Templeton і тиха токенізація фондів грошового ринку
Токенізовані фонди грошового ринку вже працюють — чому керуючі активами перейшли на блокчейн, які переваги в ефективності існують і які ризики дійсно важливі.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
В інтернеті дедалі частіше з упевненістю, ніби йдеться про особисто перевірені факти, лунають твердження на кшталт «BlackRock володіє всім». Проте це не відповідає дійсності. Хоча під управлінням BlackRock перебуває близько десяти трильйонів доларів — приголомшлива цифра, — компанія управляє цими активами від імені клієнтів, і це лише частка світових активів. Пенсійні фонди. Страхові компанії. Суверенні фонди добробуту. Люди, які купують індекси на пенсійні рахунки: роздрібні інвестори. Ці гроші не належать BlackRock. Проте рішення про те, що з ними робити, залишаються (в певних межах) за компанією, а комісійні від цих рішень — цілком реальні. Єдине, чим насправді володіє BlackRock і що не можна продати заради сплати оренди численних будівель чи виплати зарплат працівникам, — це вплив, репутація та зв'язки. Вони коштують значно більше за більшість статей у бухгалтерському балансі, і саме тому компанія поводиться з ними настільки обачно.
Для порівняння: Franklin Templeton управляє приблизно 1,5 трильйона доларів. Vanguard контролює близько 9 трильйонів. З точки зору культури та структури це різні компанії, але їхній бізнес надзвичайно схожий: мистецтво брати комісію за управління капіталом, що належить клієнтам, доки є достатньо довіри, щоб цей капітал їм довіряли. Їхня економічна модель базується на припущенні, що бренд та історія дійсно відображають, наскільки успішно (чи ні) вони управлятимуть довіреними активами.
Те, чим ці компанії займаються зараз — тихо, але дедалі швидшими темпами, — це переведення частин цього бізнесу на блокчейн. Не через чиюсь вказівку. Не під тиском регулятора. А тому, що в цьому є логіка, яку раціональній організації стає дедалі важче ігнорувати.
Що насправді являє собою токенізація
Токенізація в цьому контексті означає взяття права вимоги на реальний актив — частку у фонді грошового ринку, державну облігацію чи частину портфеля приватного кредитування — та оформлення цього права у вигляді токенів, зафіксованих на блокчейні. Токен економічно еквівалентний базовому активу: ви отримуєте право на дохідність, право погашення, пропорційну частку власності. Блокчейн виступає як реєстр того, хто чим володіє; він замінює або доповнює застарілу інфраструктуру реєстрів, яку кастодіани та трансфер-агенти використовували десятиліттями.
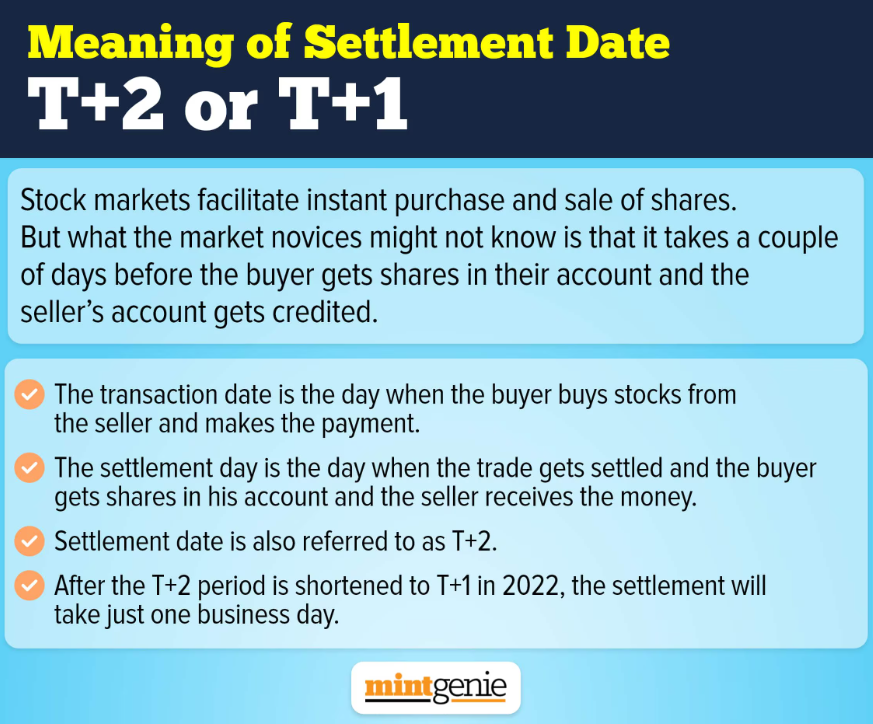
Традиційна інфраструктура дорога, проте працює. У випадку традиційної частки фонду грошового ринку це виглядає так: адміністратор фонду веде реєстр акціонерів, кастодіан зберігає базові цінні папери, трансфер-агент обробляє підписки та викупи, клірингова організація здійснює розрахунки за всіма транзакціями, і, нарешті, аудиторська компанія перевіряє всю систему. Кожна ланка в цьому ланцюзі бере комісію, створює затримки та потребує звірки між системами, які не створювалися для взаємодії одна з одною. На більшості ринків розрахунки за операціями взаємних фондів досі працюють за схемою T+1 або T+2 — тобто угоди, укладені сьогодні, розраховуються завтра (T+1) або післязавтра (T+2). Протягом цього часу капітал заблокований і недоступний, виникає ризик контрагента, яким треба управляти, а керуючий фондом не може спрямувати ці кошти в дохідні інструменти.
Але якщо придивитися, схожість із блокчейном очевидна. За своєю суттю блокчейн — це спільний реєстр, доступний для одночасного читання та запису багатьма сторонами з криптографічними гарантіями узгодженості даних. Це усуває потребу в кількох кастодіанах, кожен з яких веде окремий облік і звіряє дані з іншими. Це дає змогу скоротити час розрахунків до секунд замість днів. Це забезпечує цілодобову роботу 24/7 без обмежень банківськими годинами та біржовими календарями. Це дозволяє здійснювати дробове володіння з дуже маленькими частками. І це відкриває можливість програмованості грошей — встановлення умов для переказів, автоматизації виплат та створення фінансових інструментів, які важко реалізувати за допомогою традиційних засобів інфраструктури цінних паперів.
Для фонду грошового ринку переваги токенізації зводяться до операційного факту: інституційні казначейські відділи використовують такі фонди, щоб розміщувати вільну ліквідність на ніч і отримувати дохід за казначейськими облігаціями США. Їхнє існування зумовлене тим, що незадіяні гроші не приносять прибутку, тоді як їхнє інвестування пов'язане з операційними затримками розрахунків. Токенізований фонд грошового ринку, розрахунки за яким відбуваються за лічені секунди у режимі 24/7, усуває більшість цих перешкод — саме це й визначає призначення цієї категорії продуктів. Токенізована версія однозначно краще виконує конкретне завдання, заради якого створено продукт, що трапляється значно рідше, ніж здається.
BUIDL, BENJI та гонка, про яку ніхто не оголошував
Franklin Templeton став першим традиційним керуючим активами з мейнстриму, хто втілив це на практиці. У 2021 році компанія запустила Franklin OnChain U.S. Government Money Fund (FOBXX), спершу на блокчейні Stellar, де частки фонду представлені токенами BENJI. У своїй звичній стриманій манері представники компанії зазначили, що токенізація традиційного фонду грошового ринку мала на меті «використати переваги в ефективності, що їх надає технологія блокчейн для ведення обліку взаємного фонду». Один токен BENJI дорівнює одній частці фонду, який володіє державними цінними паперами США. Блокчейн є офіційним реєстром прав власності. FOBXX швидко став найбільшим у своїй категорії токенізованим фондом грошового ринку на початку 2024 року — поки його не потіснила BlackRock.
У березні 2024 року BlackRock запустила фонд BUIDL (BlackRock USD Institutional Digital Liquidity Fund) на мережі Ethereum.
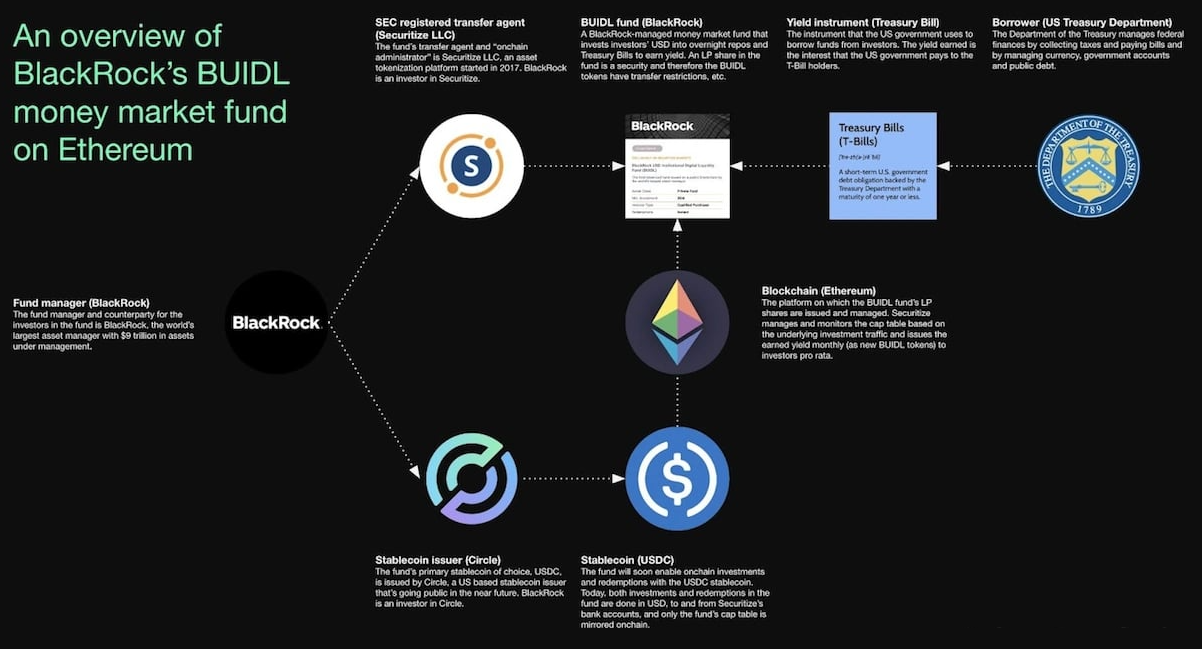
Фонд інвестує в казначейські векселі США, готівку та угоди репо. BUIDL швидко обійшов FOBXX за капіталізацією: приблизно за шість тижнів після запуску, до квітня 2024 року, його капіталізація сягнула 375 мільйонів доларів, посунувши Franklin Templeton із першої сходинки в категорії, яку остання власне і заснувала. Коли обсяг BUIDL перевищив 1,7 млрд доларів, фонд уже розширився на кілька блокчейнів, зокрема Solana, та зайняв більшість ринку токенізованих казначейських облігацій США (34%). Друга хвиля розвитку настала швидко: Franklin Templeton оголосила про розширення BENJI на мережу Avalanche, додавши фонду ще один блокчейн. На ринок почали виходити інші конкуренти — Ondo Finance, Hashnote, платформа Onyx від JPMorgan, а State Street також почала роботу над подібними продуктами.
Загальні цифри по категорії наочно демонструють масштаб. На початку 2024 року загальний обсяг ончейн-вартості токенізованих казначейських облігацій США становив близько 1,7 мільярда доларів. У травні 2026 року цей показник зріс до 15,2 мільярда доларів у 76 продуктах, що функціонують у різних блокчейн-мережах. Ширший ринок токенізації реальних активів (RWA) — включно з приватним кредитуванням, сировинними товарами, нерухомістю та іншими інструментами, крім казначейських зобов'язань, — завершив перший квартал 2026 року на рівні понад $27,5 млрд (+263% у річному обчисленні). Лише між 2025 і 2026 роками зростання токенізації RWA потроїлося, при цьому власне дослідження Franklin Templeton зафіксувало п'ятикратне зростання з 2023 року. Це не прогнози. Це вже залучений капітал.
Компанії, що рухають це зростання, за своєю природою не є криптоентузіастами. Вони не закликають до децентралізації чи стійкості до цензури. Вони вирішують операційне завдання. Проте в процесі вони приходять до тієї самої базової інфраструктури — розподілених реєстрів, криптографічного підтвердження прав власності, програмованих розрахунків, — яку певна група інженерів та економістів розробляла ще з 2009 року. На конференц-колах і презентаціях виступи співробітників BlackRock, що пояснюють інвесторам переваги ончейн-розрахунків, дивовижно нагадують аргументи з форумів Bitcoin та Ethereum десятирічної давнини. Не тому, що вони читали ці форуми, а тому, що це та сама логіка неефективності фрагментованих фінансових реєстрів (хоча й усвідомлена із зовсім іншого боку).
Варто зафіксувати цей момент для історії: традиційні фінансові інститути роками вважали криптовалюту спекулятивною забавкою або прямою загрозою, яку треба придушити, тоді як криптоспільнота роками ставилася до традиційних фінансів як до застарілого супротивника, для обходу якого й створювалася децентралізована інфраструктура. Те, що відбувається зараз, виглядає значно буденніше за пафосні заяви про токенізацію: інфраструктура перемагає завдяки власній ефективності, а ідеологічні табори, які сперечалися між собою, насправді будували рішення для однієї мети.
Питання про Theranos — і чому у випадку токенізації відповідь інша
Перш ніж заглиблюватися далі, варто згадати про довірливість інвесторів. Компанія Theranos залучила понад 700 мільйонів доларів від інвесторів, стверджуючи, що її технологія аналізу крові здатна проводити сотні діагностичних тестів за однією краплею. Технологія не працювала. Демонстрації були інсценовані, звіти підроблені, а лабораторні процедури настільки не відповідали нормам, що становили пряму загрозу пацієнтам, як пізніше встановили федеральні регулятори. У 2022 році Елізабет Голмс визнали винною у шахрайстві з використанням електронних засобів зв'язку та засудили до одинадцяти років ув'язнення. Інвестори, які фінансували Theranos, піддалися авторитету ради директорів, диплому Голмс зі Стенфорда та силі її історії.
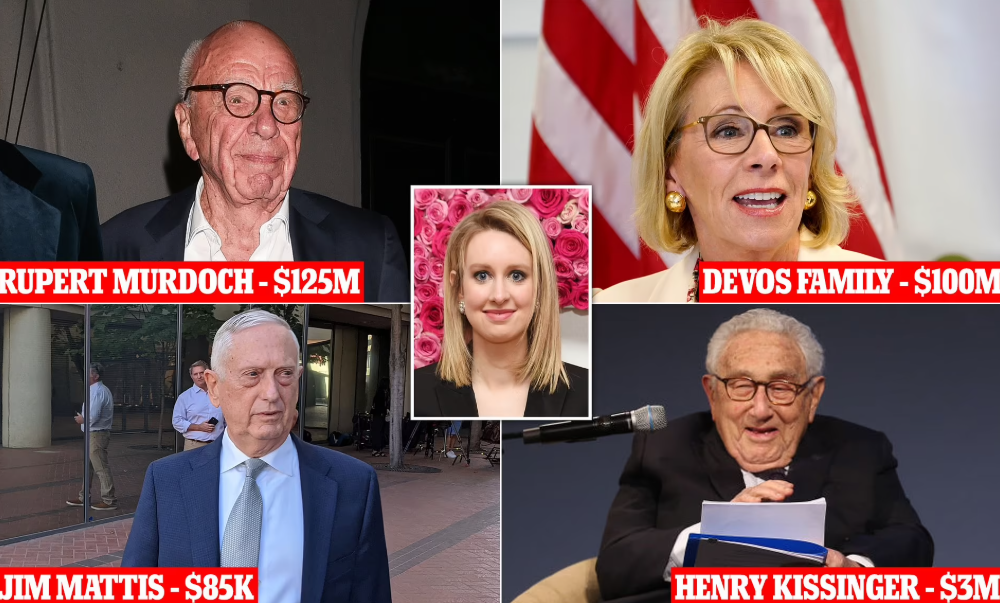
Технологію ніколи не перевіряли незалежні експерти; у такій перевірці просто не бачили потреби, адже презентація переконувала всіх, що все чудово.
Аналогію з Theranos згадують щоразу, коли авторитетна установа бере на озброєння нову технологію, і цей вибір сприймається як доказ того, що технологія дійсно працює. Бренд BlackRock має значну сигнальну силу — природно зробити висновок: «якщо BlackRock вважає це реальним, мабуть, так воно і є». Проте інституції не раз підтримували технології, які зазнавали невдачі, схвалювали проєкти, що виявлялися шахрайськими, та запускали продукти, на яких інвестори втрачали мільярди — зберігаючи при цьому репутацію та збираючи комісійні.
Але причина, чому порівняння з Theranos виявляється менш доречним, набагато простіша. Токенізований фонд грошового ринку — це не нова експериментальна технологія із сумнівною доступністю. Це регульований, аудитований інвестиційний продукт, що існує вже сьогодні (фонд грошового ринку державних цінних паперів США), в якому змінюється лише механізм ведення реєстру. Його базовими активами залишаються державні облігації США та угоди репо. Дохідність є точно тією ж, яку генерують базові папери. Застосовується та сама регуляторна база, що й до будь-якого зареєстрованого взаємного фонду. Ви не отримуєте нового фінансового доходу від рівня блокчейну, але отримуєте ефективність розрахунків та переказів. Ризик полягає не в тому, що основні заяви про технологію виявляться неправдивими. Ризик у тому, що приріст ефективності буде меншим за очікуваний, що вразливості смарт-контрактів створять нові вектори атак або що регуляторні вимоги до ончейн-адміністрування фондів вимагатимуть дорогої адаптації. Це реальні ризики. Але це не ризик Theranos.
З іншого боку, з'явилося нове занепокоєння, на яке варто звернути увагу. У травні 2026 року в аналітичному матеріалі Forbes постало питання: чи не сприятимуть токенізовані фонди грошового ринку прискоренню банківської паніки у стресових ситуаціях через можливість миттєвого викупу активів у будь-який час — подібно до того, як колапс SVB міг би статися миттєво, а не протягом 24 годин.
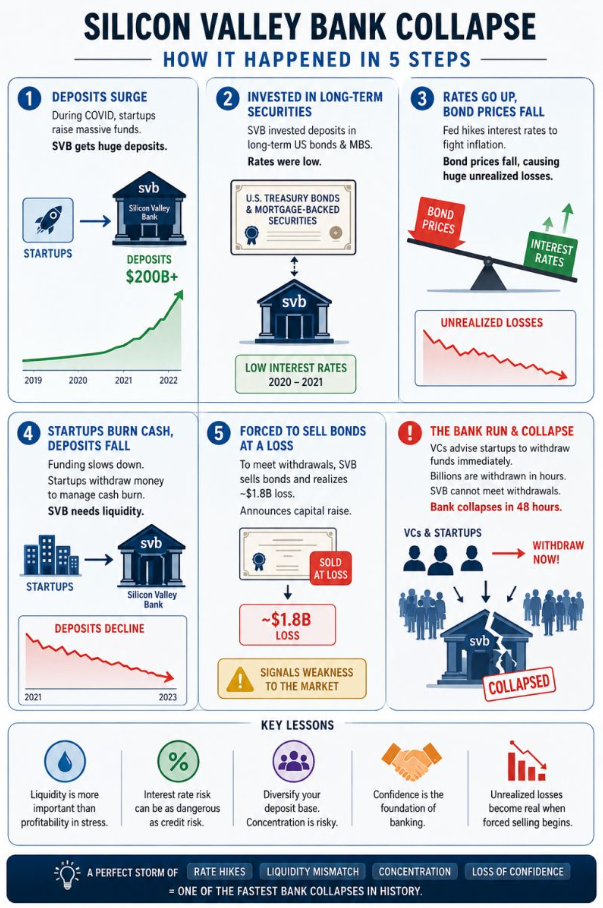
Коли частки токенізованого фонду можна погасити за секунди в будь-який момент, незалежно від банківських годин, швидкість потенційного відтоку коштів під час паніки різко зростає. І це дійсно проблема: та сама властивість, що підвищує ефективність у звичайні часи, загострює кризу під час паніки. Цей компроміс чудово усвідомлюють компанії, які управляють цими продуктами; саме такі ефекти другого порядку прораховують відділи ризик-менеджменту. Майбутня стресова подія покаже, чи були їхні моделі точними.
Карта компромісів: кому варто звернути увагу
Звісно, токенізація — не панацея. Вона вимагає компромісів, і правильний вибір залежить від того, хто саме її впроваджує та що саме намагається оптимізувати.
Переваги в ефективності вже добре задокументовані й включають:
Швидкість розрахунків — замість T+1 або T+2 транзакції відбуваються майже миттєво, знижуючи ризик контрагента та вивільняючи капітал для швидшого повторного використання.
Робота 24/7 — зняття обмежень банківськими годинами та біржовими календарями, що є важливим чинником для глобальних інституційних казначейств, де капітал переміщується між часовими поясами цілодобово.
Взаємозамінність застави — на відміну від традиційної інфраструктури цінних паперів, де застава, передача та викуп активів пов'язані зі значними складнощами, токенізовані активи можна передавати у заставу, переказувати та погашати для оптимізації балансу значно простіше.
Зниження операційних витрат — менша кількість посередників означає менші комісії на кожному етапі ланцюга розрахунків; за оцінками, скорочення операційних витрат для різних ринкових інфраструктур становить від 30% до 80% залежно від того, що саме оптимізується.
Дробове володіння — токенізовані цінні папери дозволяють випускати дуже дрібні частки, відкриваючи доступ до продуктів інституційного рівня тим організаціям, які не проходять за мінімальними порогами традиційних інвестицій.
Важливо розрізняти справжні компроміси та супутні складнощі, як-от: ризик смарт-контрактів, який є реальним і неодноразово призводив до великих збитків у DeFi; регуляторна невизначеність у юрисдикціях із нечіткими правилами для ончейн-фондів; кастодіальні угоди, які можуть не мати такого ж рівня страхування та захисту, як у традиційних банках-кастодіанах; або необхідність для казначейських відділів проходити шлях навчання, якщо раніше вони працювали виключно у традиційних розрахункових системах. У випадку великої інституції, що запускає токенізовані продукти, ризик смарт-контрактів мінімізується завдяки аудитам, перевіреному коду та резервним традиційним механізмам. Для невеликої організації без подібних ресурсів профіль ризику є зовсім іншим.
Звернути пильну увагу на цей процес варто компаніям, які займаються інституційним управлінням ліквідністю і для яких затримки розрахунків є відчутними витратами; організаціям, що часто переміщують капітал між часовими поясами та класами активів, через що розрахунки T+2 створюють суттєві втрачені можливості; а також адміністраторам фондів, які шукають конкурентну перевагу через операційну ефективність. Компаніям, для яких цей компроміс зараз не має сенсу, належать ті, хто має дуже короткий інвестиційний горизонт порівняно з циклами адаптації технологій; ті, хто працює переважно в країнах із невизначеним регулюванням токенізованих паперів; та ті, чиї клієнти сприймуть операції на блокчейні радше як додатковий ризик для портфеля, аніж як привід для оптимізму щодо ефективності.
Хвиля токенізації RWA довела те, що ще п'ять років тому звучало б вкрай сумнівно: регульований інституційний капітал прийде на публічні блокчейни, щойно з'являться достатні стимули для переказу реальних коштів. Це вже сталося. Які інституції діятимуть достатньо швидко, щоб закріпити операційні переваги, а які нададуть перевагу довірі скептично налаштованих клієнтів і рухатимуться повільніше? Історичний досвід свідчить, що першопрохідці отримують левову частку структурних переваг — проте він також нагадує, що компанії, які не поспішають у перших рядах, нерідко виграють, навчаючись на помилках першої хвилі.
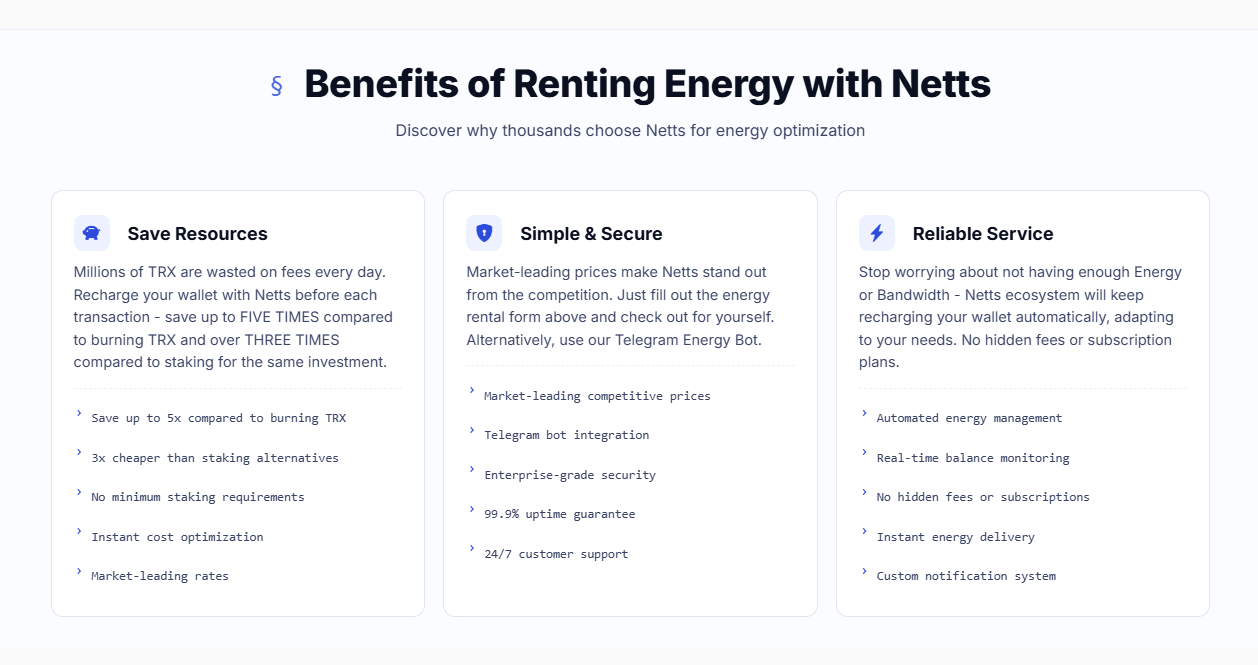
Якщо ваш бізнес працює на базі інфраструктури стейблкоїнів у мережі TRON — операціях з USDT, каналах грошових переказів або платіжних додатках, що обробляють великі обсяги транзакцій, — логіка ефективності токенізації безпосередньо впливає на собівартість транзакцій, яка й формує вашу маржинальну перевагу. Netts.io — це сервіс оренди Energy в мережі TRON на цьому рівні: агрегатор, що об'єднує мільярди одиниць Energy від перевірених постачальників, таких як JustLend, Trongas, Catfee, Sohu та APITRX, пропонуючи миттєве делегування за конкурентними тарифами. Поповнення Energy в мережі TRON через Netts коштує лише 1.625 TRX (близько $0.25) за одну транзакцію USDT у години низького навантаження, тоді як за замовчуванням спалювалося б 13.84 TRX. Таким чином, кожен, хто проводить значні обсяги через інфраструктуру TRON, може оптимізувати витрати на TRON Energy з п'ятикратною економією. Той самий принцип, що спонукає BlackRock запускати токенізовані фонди, змушує будь-який серйозний проєкт у мережі TRON використовувати сервіс TRON Energy замість спалювання TRX: інфраструктура сформувалася давно, економія помітна миттєво, а ігнорування приросту ефективності саме по собі є усвідомленим вибором. Інструмент для того, щоб здійснювати надсилання USDT з мінімальною комісією, вже доступний. І, як і з будь-яким компромісом, рішення використовувати його залежить від того, наскільки серйозно ви підходите до структури власних витрат.