BlackRock وFranklin Templeton والترميز الهادئ لصناديق أسواق النقد
صناديق أسواق النقد المرمزة أصبحت حية الآن — لماذا انتقل مديرو الأصول إلى شبكات البلوكشين، ما هي مكاسب الكفاءة المتاحة، وما هي المخاطر الحقيقية المؤثرة.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
تتداول عبر الإنترنت عبارات مثل "BlackRock تملك كل شيء" بإصرار متزايد يشبه تأكيد حقائق تحققنا منها شخصياً. ومع ذلك، فإن هذا ليس دقيقاً. في حين أن BlackRock تدير أصولاً تقدر بنحو عشرة تريليونات دولار — وهو رقم مذهل — إلا أنها تدير تلك الأصول نيابة عن العملاء، وهي تمثل جزءاً صغيراً فقط من الأصول الموجودة في العالم. صناديق التقاعد، وشركات التأمين، وصناديق الثروة السيادية، وأولئك الأفراد الذين يشترون المؤشرات في حسابات تقاعدهم: مستثمرو التجزئة. الأموال ليست ملكاً لشركة BlackRock. على الرغم من أن القرارات المتعلقة بما يجب فعله بها تخضع لسلطتها ضمن حدود معينة، والرسوم الناتجة عن تلك القرارات حقيقية للغاية. الأشياء الوحيدة التي تملكها BlackRock حقاً ولا يمكن بيعها لدفع إيجار مبانيها العديدة والرواتب التي تدفعها للموظفين هي النفوذ والسمعة والعلاقات. وهي تساوي أكثر بكثير من معظم البنود التي يمكن إدراجها في الميزانية العمومية، وهذا هو بالضبط سبب تعامل الشركة معها بحذر شديد.
في المقابل، تدير Franklin Templeton حوالي 1.5 تريليون دولار، بينما تدير Vanguard حوالي 9 تريليونات دولار. من حيث الثقافة والهيكلية، فإن هذه الشركات ليست متطابقة، لكنها كانت متقاربة للغاية في نموذج العمل: فن تحصيل رسوم الإدارة على رأس المال الذي يعود إلى عملائها طالما أنها تتمتع بمصداقية كافية تجعل العملاء يأتمنونها عليه. ويستند نموذجها الاقتصادي إلى فكرة أن اسمها وتاريخها يقدمان دليلاً واقعياً على مدى جودة (أو عدم جودة) إدارتها للأصول الموكلة إليها.
ما تفعله هذه الشركات الآن — بطريقة هادئة ولكن متسارعة بشكل متزايد — هو تحويل أجزاء من هذا النشاط إلى شبكات البلوكشين. ليس لأن أحداً أمرها بذلك، ولا لأن هناك جهة تنظيمية تجبرها عليه، بل لأن المنطق يبدو منطقياً بطرق يصعب على أي مؤسسة عقلانية تجاهلها بشكل متزايد.
ما هو الترميز في حقيقته
الترميز، بالمعنى المقصود هنا، يتمثل ببساطة في أخذ حق مطالبة على أصل من أصول العالم الحقيقي — مثل حصة في صندوق سوق نقد، أو حصة في سندات حكومية، أو جزء من محفظة ائتمان خاص — وتغليف تلك المطالبة في شكل رموز مسجلة على شبكات البلوكشين. والرمز مكافئ اقتصادياً للمطالبة الأساسية: فأنت تمتلك الحق في العائد، وحقوق الاسترداد، والملكية التناسبية. وتعمل البلوكشين كدفتر أستاذ يحدد من يملك ماذا؛ فهي تحل محل البنية التحتية لدفاتر الأستاذ التقليدية التي استخدمها أمناء الحفظ ووكلاء التحويل لعقود من الزمن، أو تعززها.
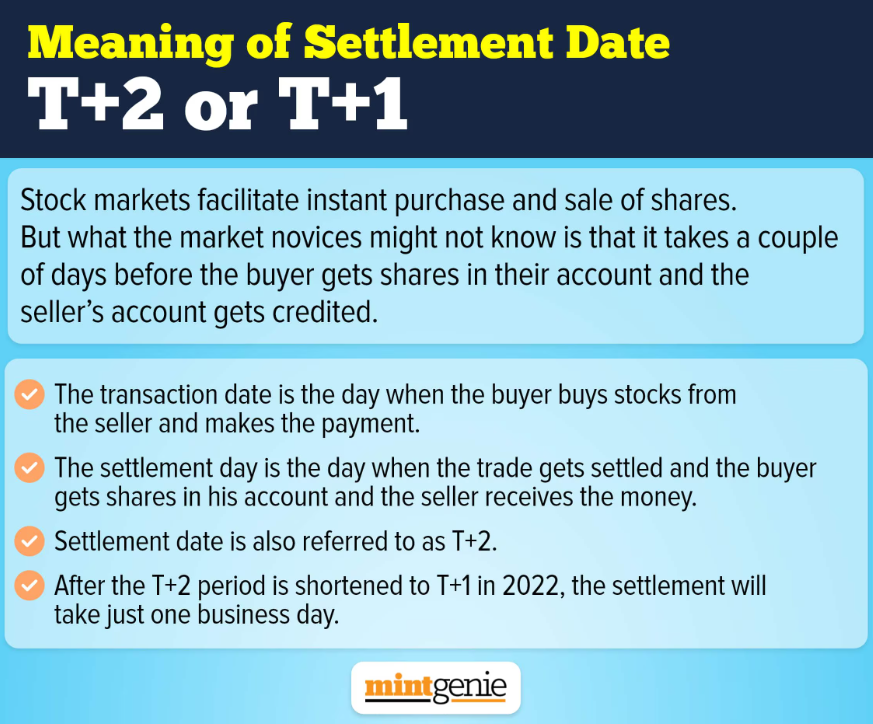
البنية التحتية التقليدية مكلفة ولكنها تعمل. بالنسبة لحصة تقليدية في صندوق سوق النقد، يعني هذا: أن مدير الصندوق يدير سجلاً للمساهمين، وأمين الحفظ يحتفظ بالأوراق المالية الأساسية، وهناك وكيل تحويل لمعالجة الاكتتابات والاستردادات، وهناك مؤسسة مقاصة تسوي جميع المعاملات، وأخيراً شركة تدقيق محاسبي تدقق المنظومة بأكملها. تتطلب كل حلقة في هذه السلسلة رسوماً، وتتسبب في بعض التأخير، وتتطلب مطابقة بين أنظمة لم تكن مصممة للتواصل مع بعضها البعض. في معظم الأسواق، لا تزال تسوية معاملات صناديق الاستثمار المشتركة تعمل على أساس T+1 أو T+2 — وهذا يعني أن الصفقات المنفذة اليوم تتم تسويتها غداً (T + 1) أو بعد غد (T + 2). وخلال ذلك الوقت، يكون رأس المال مقيداً وغير متاح، وهناك مخاطر متعلقة بالأطراف المقابلة يجب إدارتها، ولا يمكن لمدير الصندوق استثمار العائدات في أدوات تدر عائداً.
ولكن بمجرد النظر إلى الأمر مباشرة، نجد أن التداخل مع البلوكشين ليس أمراً خفياً. فالبلوكشين في جوهرها عبارة عن دفتر أستاذ مشترك يمكن قراءته والكتابة عليه من قِبل أطراف متعددة في الوقت ذاته مع ضمانات تشفيرية تضمن التناسق. وهذا يلغي الحاجة إلى وجود العديد من أمناء الحفظ، حيث يحتفظ كل منهم بسجلات منفصلة ويقوم بالمطابقة مع الآخرين. كما يتيح أوقات تسوية تُقاس بالثواني بدلاً من الأيام، ويتيح العمل على مدار 24/7 دون التقيد بساعات العمل المصرفية والتقويمات السوقية. ويسمح بالملكية الجزئية وصولاً إلى فئات صغيرة جداً، فضلاً عن قابلية برمجة الأموال — مثل إضافة شروط حول التحويلات، وأتمتة التوزيعات، وتركيب أدوات مالية يصعب بناؤها باستخدام الأدوات التقليدية في البنية التحتية للأوراق المالية.
مع صناديق أسواق النقد، يمكن تلخيص مزايا الترميز في حقيقة تشغيلية: تستخدم إدارات الخزانة في المؤسسات صناديق أسواق النقد كأداة لإيداع السيولة النقدية لليلة واحدة مع تحقيق عوائد على سندات الخزانة الأمريكية. ويقوم وجودها على حقيقة أن الأموال المعطلة لا تدر شيئاً بينما ينطوي استثمارها على تعقيدات في التسوية. إن صندوق سوق النقد المرمز الذي تتم تسويته في ثوانٍ ويتداول على مدار 24/7 يزيل معظم تلك العقبات، وهو السبب الدقيق لوجود هذه الفئة من المنتجات. فالنسخة المرمزة أفضل بشكل قاطع في تحقيق الغاية الفعلية التي يسعى المنتج إلى توفيرها، وهو أمر يحدث بنسبة أندر مما تعتقد.
BUIDL وBENJI والسباق الذي لم يعلنه أحد
كانت Franklin Templeton أول مدير أصول تقليدي رئيسي يضع هذا الأمر موضع التنفيذ. ففي عام 2021، أطلقت صندوق Franklin OnChain U.S. Government Money Fund (FOBXX)، في البداية على بلوكشين Stellar، حيث تُمثل الحصص برموز BENJI. وبطريقة الشركة المعتادة والمقتضبة، صرحت بأن ترميز صندوق سوق النقد التقليدي هذا كان يهدف إلى "الاستفادة من الكفاءات التي توفرها تكنولوجيا البلوكشين في حفظ سجلات صناديق الاستثمار المشتركة". ويعادل رمز BENJI واحد حصة واحدة في صندوق يمتلك أوراقاً مالية حكومية أمريكية. والبلوكشين هو السجل الرسمي للملكية. وسرعان ما أصبح FOBXX أكبر صندوق سوق نقد مرمز ضمن فئته في أوائل عام 2024 — حتى أزاحته BlackRock عن الصدارة.
في مارس 2024، أطلقت BlackRock صندوق BUIDL، وهو BlackRock USD Institutional Digital Liquidity Fund، على شبكة Ethereum.
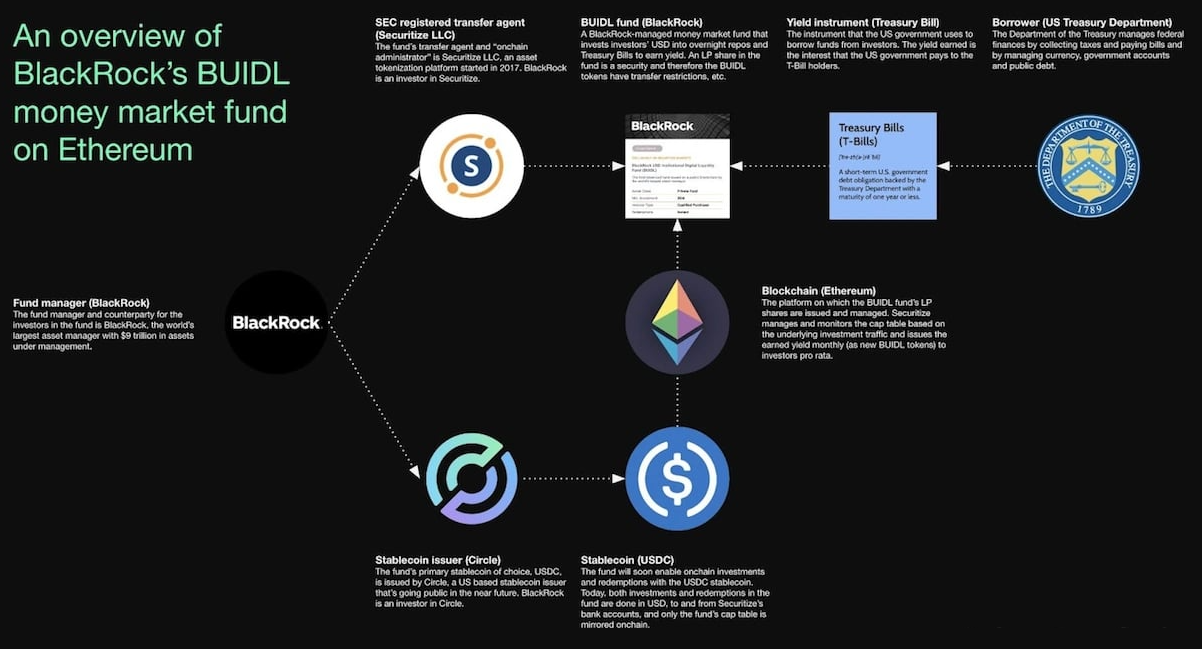
يستثمر الصندوق في أذون الخزانة الأمريكية والنقد واتفاقيات إعادة الشراء. وواصل BUIDL تفوقه ليتجاوز القيمة السوقية لـ FOBXX: ففي غضون حوالي ستة أسابيع من إطلاقه، بلغت قيمته السوقية 375 مليون دولار بحلول أبريل 2024، مما أزاح Franklin Templeton من المركز الأول في فئة كانت رائدة فيها. وعندما تجاوز BUIDL حاجز 1.7B دولار، توسع عبر شبكات بلوكشين متعددة، مثل Solana، واستحوذ على حصة الأغلبية في سوق سندات الخزانة الأمريكية المرمزة (بنسبة 34%). وجاء التطور الثاني سريعاً، حيث أعلنت Franklin Templeton عن توسيع BENJI إلى شبكة Avalanche، مضيفة سلسلة أخرى للصندوق. وكان هناك منافسون آخرون يدخلون هذا المجال — مثل Ondo Finance وHashnote ومنصة Onyx التابعة لـ JPMorgan، وكانت State Street تعمل أيضاً على منتجات مماثلة.
وتعكس أرقام الفئة الأوسع نطاقاً هذه القصة بوضوح. في أوائل عام 2024، كانت القيمة على السلسلة لسندات الخزانة الأمريكية المرمزة تبلغ حوالي 1.7 مليار دولار إجمالاً. وارتفع هذا الرقم إلى 15.2 مليار دولار في مايو 2026، عبر ما مجموعه 76 منتجاً تعمل عبر العديد من شبكات البلوكشين. وسوق ترميز أصول العالم الحقيقي الأوسع — بما في ذلك الائتمان الخاص والسلع والعقارات وغيرها من الأدوات بخلاف سندات الخزانة — أنهى الربع الأول من عام 2026 متجاوزاً $27.5B (بنمو سنوي قدره +263%). وقد تضاعف نمو ترميز RWA ثلاث مرات بين عامي 2025 و2026 وحديهما، حيث أشارت أبحاث Franklin Templeton الخاصة إلى زيادة قدرها خمسة أضعاف منذ عام 2023. هذه ليست مجرد توقعات، بل هي رؤوس أموال تم نشرها بالفعل.
الشركات التي تدفع هذا النمو ليست متعاطفة مع العملات المشفرة بطبيعتها. فهي لا تنادي باللامركزية أو مقاومة الرقابة، بل تحل مشكلة تشغيلية. ولكن من خلال القيام بذلك، فإنها تتجه إلى نفس البنية التحتية للطبقة الأساسية تماماً — دفاتر الأستاذ المشتركة، وسجلات الملكية التشفيرية، والتسوية القابلة للبرمجة — التي كانت مجموعة معينة من المهندسين والاقتصاديين تصممها منذ عام 2009. وفي المؤتمرات الهاتفية والعروض التقديمية، يحمل خطاب موظفي BlackRock لشرح فوائد التسوية على السلسلة للمستثمرين تشابهاً غريباً مع الحجج التي طُرحت في منتديات Bitcoin وEthereum قبل عقد من الزمن. ليس بالضرورة لأنهم قرأوا تلك المنتديات، بل لأنه المنطق نفسه الذي يفسر عدم كفاءة دفاتر الأستاذ المالية المجزأة (وإن تم التوصل إليه من مسار مختلف تماماً).
من الجدير بالذكر هنا للتاريخ، أن عالم التمويل المؤسسي قضى سنوات وهو يعامل العملات المشفرة كوسيلة تشتيت مضاربية أو تهديد صريح تجب مواجهته، بينما قضى مجتمع الكريبتو سنوات وهو يعامل التمويل المؤسسي كخصم قائم صُممت البنية التحتية اللامركزية لتجاوزه. وما يتبع ذلك أقل إثارة بكثير مما توحي به موجة الترميز: فالبنية التحتية تنتصر بجدارتها الذاتية، والمعسكرات الأيديولوجية التي كانت تتنازع حولها كانت في الواقع تبني لنفس الغايات.
مسألة Theranos — ولماذا يقدم الترميز إجابة مختلفة عنها
أولاً، تعليق على سذاجة المستثمرين قبل الخوض في التفاصيل. جمعت شركة Theranos أكثر من 700 مليون دولار من المستثمرين، مدعية أن تقنيتها في فحص الدم يمكنها إجراء مئات الاختبارات التشخيصية من قطرة دم واحدة. لم تكن هذه التكنولوجيا تعمل؛ بل كانت العروض التجريبية مفبركة، والتقارير مزورة، وممارسات المختبر دون المستوى لدرجة أنها شكلت تهديداً مباشراً للمرضى، كما استنتجت الجهات التنظيمية الفيدرالية. أُدينت إليزابيث هولمز بالاحتيال السلكي في عام 2022 وحُكم عليها بالسجن لمدة أحد عشر عاماً. وكان المستثمرون الذين مولوا Theranos متأثرين جزئياً بمكانة مجلس إدارة هولمز، وخلفيتها القادمة من جامعة ستانفورد، والتأثير القوي لقصتها.
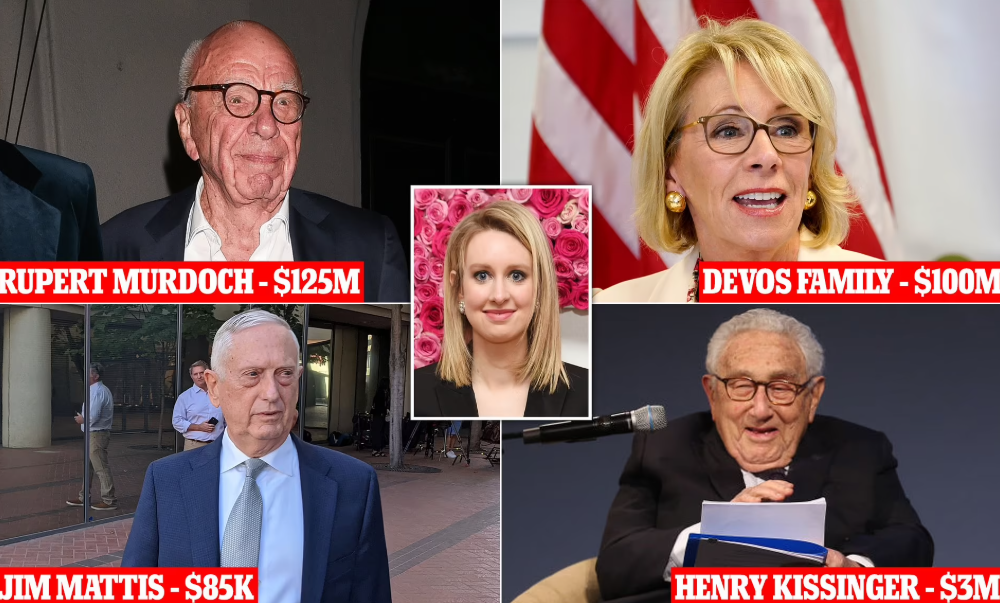
لم يتم التحقق من التكنولوجيا بشكل مستقل أبداً؛ وببساطة لم تكن هناك حاجة للتحقق منها، حيث جعل أسلوب العرض الناس يشعرون بأن كل شيء على ما يرام.
يتم استحضار تشبيه Theranos كلما تبنت مؤسسة راسخة تقنية جديدة، ويُعتبر هذا التبني دليلاً على أن التقنية تعمل بالفعل. لاسم BlackRock دلالة قوية — ومن الطبيعي استنتاج أنه "إذا كانت BlackRock ترى أن هذا الأمر حقيقي، فربما هو كذلك بالفعل". لقد دعمت المؤسسات من قبل تقنيات باءت بالفشل، وأيدت أموراً تحولت إلى احتيال، وصنعت منتجات كبّدت المستثمرين مليارات — كل ذلك مع الحفاظ على سمعتها وتحصيل الرسوم.
لكن السبب في أن هذه المقارنة مع Theranos تعد أقل أيديولوجية مما تبدو عليه في البداية هو سبب أكثر بساطة بكثير. فصندوق سوق النقد ذو المحفظة المرمزة ليس تقنية جديدة تتيح الوصول إليه بطرق مختلفة؛ بل هو منتج استثماري منظم وخاضع للتدقيق وموجود اليوم — صندوق سوق النقد الحكومي الأمريكي — حيث تختلف فقط آلية حفظ السجلات الأساسية. فهو يستخدم أذون الخزانة واتفاقيات إعادة الشراء كاستثمارات أساسية له. والعائد هو نفسه العائد الذي تولده الأوراق المالية الأساسية. كما ينطبق عليه نفس الهيكل التنظيمي المطبق على أي صندوق استثمار مشترك مسجل. فأنت لا تحصل على عائد مالي جديد من طبقة البلوكشين، بل تحصل على كفاءة في التسوية وتحويل العمليات. الرهان ليس على أن المزاعم الأساسية حول التكنولوجيا خاطئة؛ بل الخطر يكمن في أن تكون مكاسب الكفاءة أقل من المتوقع، أو أن تخلق ثغرات العقود الذكية مسارات هجوم جديدة، أو أن تتطلب الأطر التنظيمية لإدارة الصناديق على السلسلة تكيفاً مكلفاً. هذه مخاطر حقيقية، لكنها ليست مخاطر من نوع Theranos.
من ناحية أخرى، هناك قلق أحدث تجب الإشارة إليه. في مايو 2026، طرح تحليل في مجلة Forbes تساؤلاً عما إذا كانت صناديق أسواق النقد المرمزة ستساعد في نهاية المطاف على تسريع عمليات السحب الجماعي من البنوك في أوقات الأزمات من خلال تسهيل الاسترداد الفوري في جميع الأوقات — كأن يحدث انهيار بنك SVB بشكل فوري بدلاً من أن يستغرق 24 ساعة.
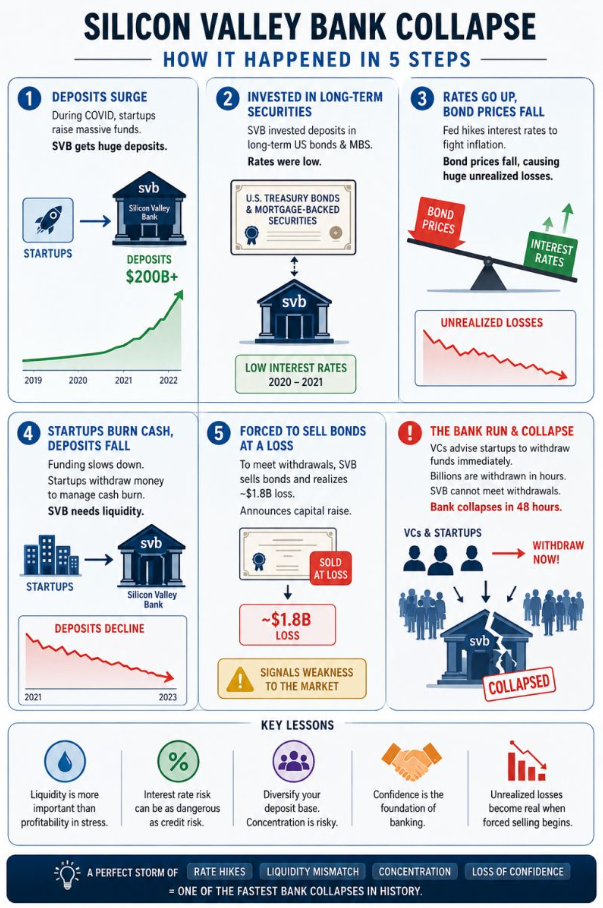
عندما يمكن استرداد الصندوق المرمز في ثوانٍ في أي وقت، بغض النظر عن ساعات العمل المصرفية، فإن سرعة التدفقات الخارجة المحتملة أثناء الهلع ترتفع بشكل حاد. هذا واقع ملموس: نفس السمة التي تحسن الكفاءة في الأوقات العادية تقلل منها في أوقات الهلع. وهذا التناقض ليس غائباً عن الشركات التي تدير هذه المنتجات؛ فهو بالضبط نوع التأثير من الدرجة الثانية الذي تضعه أقسام المخاطر في نماذجها. وأي حدث ضغط في المستقبل هو ما سيحدد ما إذا كانت النماذج صحيحة أم لا.
خريطة المفاضلات: من يجب أن ينتبه
بالتأكيد، ليس كل ما في الترميز ممتازاً. وهذا يعني وجود مفاضلات حقيقية، والاختيار الصحيح للمفاضلة يعتمد على من يقوم بها وما الذي يحاول تحسينه.
هذه الكفاءات موثقة جيداً بالفعل وتشمل:
سرعة التسوية — T+1 أو T+2 إلى شبه فورية، مما يقلل من مخاطر الطرف المقابل ويحرر رأس المال لإعادة نشره في وقت أقرب.
قابلية التشغيل 24/7 — إزالة القيود المفروضة بساعات العمل المصرفية والتقويمات السوقية، وهو عامل مهم لعمليات الخزانة المؤسسية العالمية حيث يتحرك رأس المال عبر المناطق الزمنية على مدار الساعة.
قابلية استبدال الضمانات — على عكس البنية التحتية للأوراق المالية التقليدية، التي تتعامل مع رهن الضمانات وتحويلها واستردادها بطريقة معقدة للغاية، يمكن رهن الأصول المرمزة وتحويلها واستردادها كضمان لتحسين كفاءة الميزانية العمومية.
تقليل التكاليف التشغيلية — وجود عدد أقل من الوسطاء يعني رسوماً أقل في كل حلقة من حلقات سلسلة التسوية؛ وتراوحت تقديرات خفض التكاليف التشغيلية لمختلف البنى التحتية للسوق بين 30% إلى 80% اعتماداً على ما يتم استبداله.
الملكية الجزئية — يمكن للأوراق المالية المرمزة إصدار حصص صغيرة للغاية، مما يوسع سوق منتجات العائد ذات الدرجة المؤسسية ليشمل المؤسسات التي لا تستوفي الحد الأدنى من معايير الاستثمار كما تفرضها الأساليب التقليدية.
من المهم التمييز بين المفاضلات الحقيقية والعقبات، مثل: مخاطر العقود الذكية، وهي مخاطر حقيقية وأسفرت عن خسائر كبيرة في سياقات DeFi؛ وعدم اليقين التنظيمي في الولايات القضائية الأقل وضوحاً فيما يتعلق بإدارة الصناديق على السلسلة؛ وترتيبات الحفظ التي قد لا تحمل نفس مستوى التأمين والأمان المتاح لدى أمناء الحفظ في البنوك التقليدية؛ أو كيفية تعامل إدارات الخزانة مع منحنى تعلم البنية التحتية بعد أن اعتادت على العمل كلياً ضمن أنظمة التسوية التقليدية. في حالة المؤسسات الكبيرة التي تنشر منتجات مرمزة، يتم تقليل مخاطر العقود الذكية هذه بفضل كود العقود المدقق والمجرّب جيداً إلى جانب الحلول الاحتياطية التقليدية. أما بالنسبة للمؤسسات الأصغر التي لا تمتلك تلك الموارد، فإن ملف المخاطر يكون مختلفاً.
تشمل الشركات التي يجب أن تراقب هذا الأمر عن كثب أي جهة تدير السيولة النقدية المؤسسية وتعتبر عقبات التسوية بالنسبة لها تكلفة جوهرية، وأي مؤسسة تنقل رؤوس الأموال عبر المناطق الزمنية وفئات الأصول بوتيرة تجعل من تسوية T+2 تكلفة فرصة بديلة كبيرة، وأي مدير صندوق يسعى للحصول على ميزة تنافسية من خلال الكفاءة التشغيلية. أما الشركات التي لا تكون المفاضلة مناسبة لها حالياً فهي تلك التي تمتلك آفاقاً استثمارية قصيرة جداً مقارنة بدورات تبني التكنولوجيا، وتلك التي تنشط بشكل أساسي في دول لا تزال فيها الهياكل التنظيمية للأوراق المالية المرمزة غير محددة بشكل واضح، وتلك التي قد يترتب على تعرض محافظ عملائها لعمليات البلوكشين قلقٌ بدلاً من الاطمئنان بمكاسب الكفاءة.
لقد أثبتت موجة ترميز RWA أمراً كان سيبدو قبل خمس سنوات غير مؤكد بتاتاً: وهو أن الأموال المؤسسية المنظمة ستأتي إلى شبكات البلوكشين العامة عندما تتوفر حوافز كافية لتحويل رأس المال الحقيقي. وقد حدث ذلك بالفعل. فما هي المؤسسات التي ستتصرف بسرعة كافية لمضاعفة المزايا التشغيلية، وأيها سيفضل التمهل لكسب المصداقية لدى العملاء المتشككين والتحرك ببطء؟ تُظهر لنا الأدلة التاريخية أن الرواد الأوائل يستحوذون على حصة هائلة من الفوائد الهيكلية — ولكنها تشير أيضاً إلى أن المؤسسات التي لا تغتنم الميزة المبكرة غالباً ما تستفيد من الأخطاء التي يقع فيها الآخرون في الموجة الأولى.
إذا كان عملك يعتمد على بنية العملات المستقرة التحتية القائمة على TRON — كمعاملات USDT، أو مسارات التحويلات المالية، أو تطبيقات الدفع التي تعالج التحويلات بأحجام كبيرة — فإن منطق الكفاءة في الترميز ينطبق مباشرة على هيكل التكلفة لكل معاملة والذي يحدد ميزتك أو عيبك في الهامش الربحي. تعد Netts.io خدمة TRON Energy المتخصصة في تلك الطبقة: مجمّع يجمع مليارات وحدات Energy من مزودين موثوقين مثل JustLend وTrongas وCatfee وSohu وAPITRX ويوفر تفويضاً فورياً بأسعار تنافسية. تبلغ تكلفة شحن TRON Energy عبر Netts نحو 1.625 TRX فقط (حوالي $0.25) لمعاملة USDT واحدة خلال ساعات غير الذروة، في حين يتم حرق 13.84 TRX افتراضياً، وبذلك يمكن لأي شخص يدير أحجاماً عبر بنية قائمة على TRON إعادة شحن TRON Energy بكفاءة تكلفة تفوق الطرق المعتادة بخمس مرات. إن المبدأ نفسه الذي يدفع BlackRock نحو الصناديق المرمزة هو ما يدفع أي جهة تعمل بجدية على TRON نحو استخدام خدمة TRON Energy بدلاً من حرق TRX: فالبنية التحتية نضجت منذ زمن بعيد، والوفورات تتحقق بشكل فوري، وتجاهل هذه الزيادة في الكفاءة يصبح قراراً بحد ذاته. الأداة متاحة لتتمكن من send USDT with smallest fee. ومثل كل المفاضلات، فإن قرار استخدامها من عدمه يعتمد على مدى جديتك تجاه هيكل التكاليف لديك.