التحصيص المرن مقابل التحصيص التقليدي: هل يستحق الأمر العناء حقًا؟
يعد التحصيص المرن بعوائد دون تجميد للأصول — ولكن هل يستحق مخاطر العقود الذكية، وخطر فك الارتباط، ونسبة الرسوم التي تقتطعها Lido؟
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
لم يسبق لأي شخص أن قام بتحصيص عملاته المشفرة للمرة الأولى لمجرد العمل الخيري. ذلك التأطير — المتمثل في لعب دور في أمان الشبكة، ودعم اللامركزية، وتقديم الضمانات لنمو المنظومة — يُطبع على المواد الترويجية بأثر رجعي. السبب الحقيقي، حينها والآن، أكثر وضوحًا بكثير — وأقل براءة: أموال مجانية، أو على الأقل أقرب شيء إلى المال المجاني يمكن للتمويل الحديث ابتكاره. تودع رموزك في مكان ما، فيدفع لك النظام مقابل ركن تلك الرموز لتعود لاحقًا بمبلغ يفوق ما أودعته. فما الذي يمكن أن يسير على نحو خاطئ؟
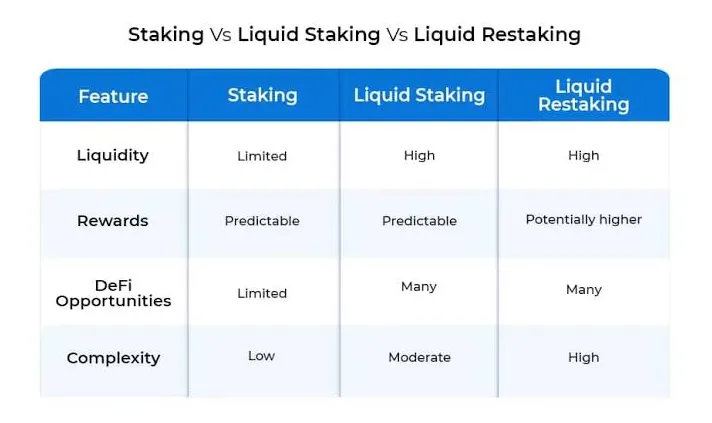
تبين أن الكثير يمكن أن يخطئ. بطبيعة الحال، جاء التحصيص التقليدي بإحباطاته الخاصة — فقد كان رأس مالك مقيدًا فعليًا؛ ومجمدًا في الوقت بينما يرقص باقي السوق على نغماته الخاصة. أدى هذا الإزعاج تحديدًا إلى ظهور التحصيص المرن (Liquid Staking). ويتعين النظر فيما إذا كان قد حل المشكلة بالفعل أم استبدل ببساطة تعقيدًا بآخر أشد تعقيدًا.
التحصيص — الفكرة الأساسية والنشأة
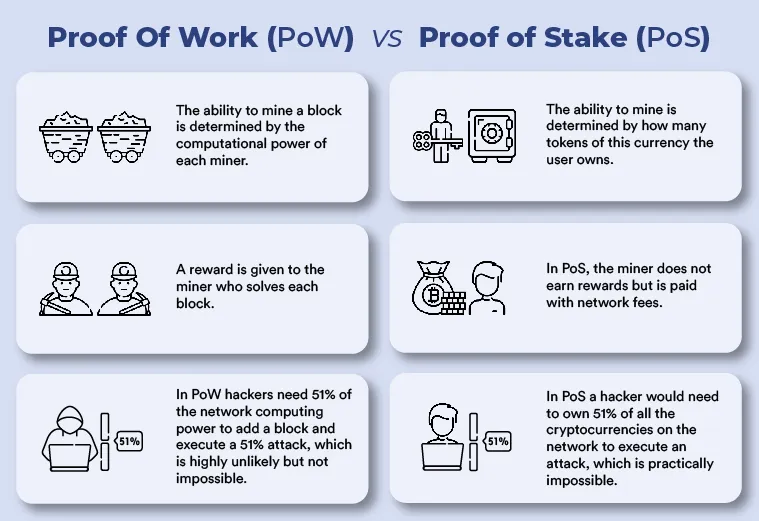
ينبع التحصيص من صعود آلية إثبات الحصة (Proof of Stake - PoS)، وهي آلية بديلة لإثبات العمل (PoW) التي أمنت Bitcoin منذ نشأتها. ففي النهاية، يُعد إثبات العمل عملية تنافسية في جوهرها. يتنافس المعدنون ضد بعضهم البعض بمحاولة حل ألغاز تشفيرية معقدة، ومن يحلها أولاً يحظى بفرصة إضافة الكتلة التالية — والحصول على 6.25 bitcoin كمكافأة بالمعدلات الحالية — بينما يهدر الجميع كهرباءهم دون جدوى. تنجح هذه الطريقة — وقد أوضحت السنوات الخمس عشرة الماضية ذلك جليًا — لكنها باهظة التكلفة، ومستهلكة بشراهة للطاقة، ويزداد الدفاع عنها صعوبة في عالم يتزايد فيه الوعي البيئي.
بدلاً من القوة الحسابية الغاشمة، بنى إثبات الحصة أنظمته على الالتزام المالي. وعوضًا عن استهلاك الطاقة لإثبات جديتك في إجماع الشبكة، فإنك ببساطة تحصّص — أي تقفل — قدرًا من العملات المشفرة كضمان. تصرف بأمانة، وتحقق من المعاملات بشكل ملائم، وستتلقى التعويض. اخترق القواعد، أو حاول إنفاق الكتل بشكل مزدوج، أو قصّر في الالتزام بمواصفات البروتوكول، وسيتم التهام جزء من ضمانك في إجراء يُعرف باسم الاقتطاع العقابي (Slashing). الحوافز واضحة: يكافئ النظام الأمانة بمكافآت مالية، بينما يعاقب التلاعب بتكاليف باهظة. إنه ليس إطارًا أخلاقيًا بقدر ما هو فخ محكم التصميم لردع العابثين.
في عام 2019، أطلقت Cosmos نسختها وسط ضجة أولية كبيرة وعوائد تحصيص تجاوزت أحيانًا خمسة عشر بالمائة سنويًا. ثم بنيت نسخ خاصة بواسطة Cardano وPolkadot وحتى Avalanche. أظهرت هذه النماذج أن الفكرة قادرة بالفعل على العمل على نطاق واسع — وأن المدققين سيتصرفون بعقلانية إذا توفر لهم الحافز الكافي؛ كما أن كبار وصغار حاملي العملات العاديين سيجنون عائدًا حقيقيًا لمجرد الامتناع عن المشاركة في تداولات السوق. كان تأطير الدخل السلبي كافيًا لجذب رؤوس أموال ضخمة قبل وقت طويل من أن يحظى أي من هذا بموطئ قدم على Ethereum.
أدى انتقال Ethereum من إثبات العمل إلى إثبات الحصة — والذي اكتمل في سبتمبر 2022 بعد سنوات من التطوير — إلى دفع التحصيص نحو الواجهة السائدة. وقد كان هناك قرار تصميمي أثر على كل ما تلاه يقع في صميم التطبيق الأولي لنظام المدققين لدينا: اشتراط 32 ETH كحد أدنى للإيداع لتشغيل مدقق فردي. تراوحت قيمة هذا الرقم بين حصة معقولة وأكثر من $80,000 في فترات مختلفة من تاريخ أسعار Ethereum. وفي حالات عديدة، كان التحصيص الفردي ببساطة بعيد المنال بالنسبة لمعظم المشاركين.
كان هناك حل بديل عبر التحصيص في المنصات المركزية. كانت منصات مثل Coinbase وKraken وBinance وغيرها تقدم خدمات التحصيص المجمّع لتتولى البنية التحتية للمدققين نيابة عنك. ومع ذلك، وبما أن المنصة استبدلت المدقق الأصلي بمدققها الخاص المعتمد على الحفظ الأمين، فقد فرضت رسومًا تتراوح بين 15–25% فوق المكافآت التي تجنيها، وأجبرتك على التخلي عن الوصاية على أصولك وتركتك عرضة لمخاطر الطرف المقابل. ويمتلك قطاع الكريبتو تاريخًا حافلاً بانهيارات المنصات وتجميد السحب، مما يجعل تلك المخاطر أبعد ما تكون عن كونها نظرية.
على الرغم من وضوح هذه العيوب، كان من الصعب المجادلة ضد التحصيص عمليًا. تراوح عائد التحصيص لشبكة Ethereum عادة بين أربعة وخمسة بالمائة سنويًا. وكان العائد على السلاسل القائمة على Cosmos أعلى بكثير، وغالبًا ما يتجاوز خانة العشرات. وبالمقارنة مع حسابات التوفير التقليدية، التي قدمت عوائد تقترب من الصفر في معظم البلدان لفترات طويلة، بدت عوائد التحصيص رائعة للغاية. وعكست أكوام رؤوس الأموال التي تدفقت إلى آليات التحصيص هذه الجاذبية، لتصل إلى مئات المليارات عبر عشرات الشبكات التي تبحث جميعها عن العائد دون الانخراط المباشر في تقلبات السوق.
التحصيص المرن — حل غير مطلوب لمشكلة لم يكن أحد يعلم بوجودها
ابتُكر التحصيص المرن لحل مشكلة محددة ومزعجة حقًا. فالرموز المحصصة عبر الآليات التقليدية تصبح عديمة الفائدة لأي غرض آخر أثناء فترة تحصيصها. تظل قابعة لدى مجموعة من المدققين لتوليد المكافآت، لكنها غير قابلة للإنفاق، أو التحويل، أو الاستخدام كضمان في بروتوكول إقراض، أو التداول في أي مكان آخر داخل DeFi. رأس مالك يؤدي وظيفة واحدة فقط وغير متاح لأي أغراض أخرى. وفي بيئة تظهر فيها الفرص وتتلاشى خلال أيام أو حتى ساعات، فإن رأس المال المقيد هو التجسيد الفعلي لتكلفة الفرصة البديلة.
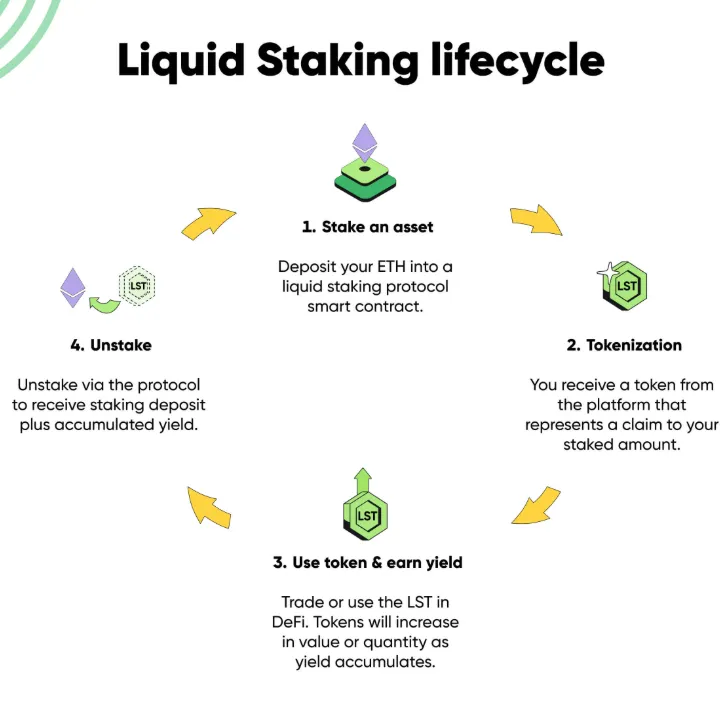
ظهرت Lido Finance في ديسمبر 2020 بحل بدا بسيطًا على نحو مريب. تودع عملات ETH الخاصة بك في عقود Lido الذكية، وبدلاً من ألا تكسب شيئًا أثناء قيام عملاتك المحصصة بتوليد الأرباح في الخلفية بهدوء، تتلقى stETH — أي Ether المحصص: وهو رمز يمثل مركزك المحصص مع المكافآت التي يواصل هذا المركز تحقيقها. يمكن بيع رمز stETH هذا في الأسواق الثانوية، أو استخدامه كضمان في بروتوكولات إقراض مختلفة مثل Aave، أو إيداعه في مجمع سيولة للحصول على عائد إضافي، أو مجرد الاحتفاظ به بينما ينمو رصيده مع مكافآت التحصيص الأساسية. من الناحية النظرية، أصبحت الآن حرًا في استخدام رأس مالك؛ فقد بات يعمل في وظيفتين في آن واحد.
كان التوقيت مثاليًا. ومما زاد من أهمية التوقيت أن آلية تحصيص Ethereum كانت قد بدأت لتوها، وكان الطلب على العائد هائلاً ولم يكن بمقدور سوى قلة من الناس تحمل الحد الأدنى البالغ 32 ETH اللازم لمن يرغب في التحصيص. وفي حين قامت Lido بحل مشكلة السيولة، فقد حلت أيضًا مشكلة الوصول. إذ سمحت لك بإيداع أي مبلغ — مثل واحد ETH، أو نصف ETH — والحصول في المقابل على حصة متناسبة من stETH. دون حد أدنى. ودون خادم لتتولى صيانته. ودون حاجة لخبرة تقنية.
تبعتها بروتوكولات أخرى؛ حيث جاءت Rocket Pool بنموذج أكثر لامركزية بكثير: كان على مشغلي العقد تحصيص عملات ETH الخاصة بهم جنبًا إلى جنب مع ودائع المستخدمين، كما اعتمدت على شبكة مشغلين بدون إذن. ويعمل رمزها المرن rETH تمامًا مثل stETH. وأنشأت Frax Finance رمز frxETH. وابتكرت Coinbase رمز cbETH. كان هناك قاسم مشترك في إدراك المشكلة المطلوب حلها، ولكن برزت أيضًا فروق جوهرية بين البروتوكولات فيما يتعلق بهياكل الرسوم، وآليات الحوكمة، وعمليات اختيار المدققين. ومع ذلك، ظل العرض الأساسي ثابتًا: حصّص أصولك، واحصل على رمز مرن، وحافظ على دوران رأس مالك في أي سوق تريده.
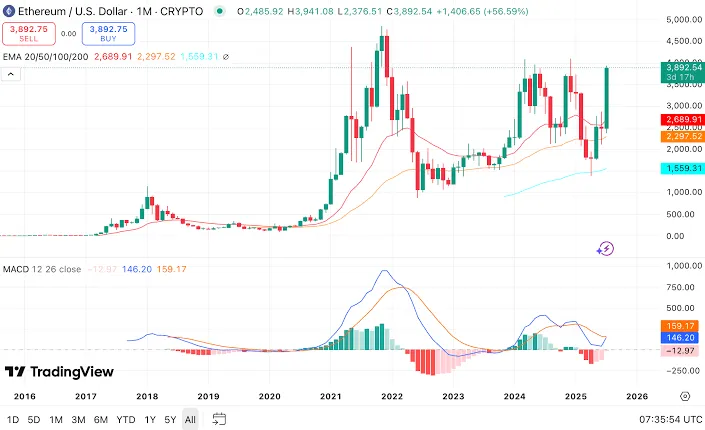
أعقب ذلك نمو غير ملامح DeFi تمامًا. فعندما يتعلق الأمر بإجمالي القيمة المقفلة (TVL)، فإن بروتوكولات التحصيص المرن مجتمعة تشكل أكبر فئة منفردة في التمويل اللامركزي اعتبارًا من عام 2026 بأكثر من 60 مليار دولار محتجزة. وتسيطر Lido على ما يقرب من واحد وستين بالمائة من سوق التحصيص المرن بأكمله، حيث تدير حوالي تسعة ملايين ETH. تقدم هذه الأرقام دليلاً مقنعًا على أن السوق وجد ضالته تمامًا. ولكن ما إذا كان المنتج يفي بوعوده بطرق تُحدث فارقًا حقيقيًا فهذا سؤال آخر أكثر إثارة للاهتمام.
الآليات الداخلية — ما الذي يحدث فعليًا
يمكن استيعاب المخاطر الملازمة للتحصيص المرن بسهولة من خلال فهم ما يجري حرفيًا عند إيداع ETH في بروتوكول مثل Lido.
يُضاف إيداعك إلى عقد ذكي ويُجمع مع ودائع مستخدمين آخرين. تُوزع هذه الأموال المجمعة عبر عدد من مشغلي العقد المختلفين الذين يقومون فعليًا بتشغيل برامج المدققين، واستضافة البنية التحتية، وتولي عمليات المشاركة في إجماع Ethereum. ويتم فحص هؤلاء عبر الحوكمة: حيث يصوت حاملو رموز Lido على المشغلين المؤهلين ومقدار الـ ETH المخصص لكل منهم. وبعد تحديد حصتهم ومقدار مكافآت التحصيص المولدة، يقوم المشغلون بإعادتها إلى البروتوكول.
يعد رمز stETH نوعًا من الرموز التي تستخدم آلية إعادة التوازن (rebasing) لإجراء التحديثات. وبدلاً من إرسال أي مدفوعات منفصلة، يزيد البروتوكول رصيدك من stETH يوميًا لاحتساب المكافآت المكتسبة مخصومًا منها رسوم البروتوكول — والمحددة بنسبة 10 بالمائة من إجمالي مكافآت التحصيص في الوقت الحالي. تمتلك بعضًا من stETH اليوم؛ وغدًا ستملك أكثر قليلاً. هذا هو التجسيد الحرفي للدخل السلبي.
أتاحت ترقية Shanghai لشبكة Ethereum عمليات سحب المدققين للمرة الأولى في أبريل 2023، وبعد ذلك زادت مستويات التعقيد بالتوازي مع أحجام العملات. ولم يكن هذا التاريخ سوى في أكتوبر 2023، وقبل ذلك كان الخروج من مراكز التحصيص المرن يتم فقط عبر بيع stETH في الأسواق الثانوية المختلفة بأي سعر سائد في السوق. بعد Shanghai، بات بإمكان المستخدمين الآن السحب عبر البروتوكول مباشرة، لكن الطلب المرتفع قد يؤدي إلى تراكم عمليات السحب هذه في طوابير انتظار. لذا بدلاً من الاعتماد كليًا على السوق، أصبح بإمكاننا إتمام المسار الأساسي للتحويل من stETH إلى ETH داخليًا في البروتوكول.
يتحقق هذا من خلال سلسلة من العقود الذكية التي تحكم تفاعل العديد من الأجزاء المتحركة. وفيما يلي شرح مبسط لهذه الأجزاء:
1. عقود الإيداع التي تقبل ودائع المستخدمين وتجمعها لتخصيصها للمدققين
2. سجل مشغلي العقد المعتمدين لمتابعة التخصيصات والأداء
3. نظام أوراكل (Oracle) يكتب أرصدة المدققين والمكافآت في العقود (تُستخدم هذه لحسابات الـ rebasing)
4. بيانات اعتماد السحب التي تربط البروتوكول بأرصدة المدققين الفعلية على طبقة إجماع Ethereum
5. وحدة الحوكمة حيث يصوت حاملو الرموز على ترقيات البروتوكول، وتغييرات الرسوم، وقبول المشغلين
ويمكن لكل مكون من هذه المكونات أن يمثل نقطة فشل محتملة. فغالبًا ما يتم التلاعب بالأوراكل أو قد يعيد بيانات قديمة. ومن الممكن أن تُخترق الحوكمة بواسطة مهاجم يتحكم في تشكيلة كبيرة من الرموز للتصويت بها في النظام. وتاريخ DeFi في معظمه هو تاريخ لبروتوكولات بدت آمنة حتى ثبت العكس؛ إذ وُجدت ثغرات في عقود ذكية مكنت المهاجمين من استنزاف الأموال حتى بعد الخضوع لعمليات تدقيق متعددة. يساعد التاريخ التشغيلي قليلاً — حيث تشعر بارتياح أكبر حينما يكون المشروع قائمًا لبعض الوقت، وهو ما تتمتع به كل من Lido وRocket Pool.
المخاطر، والخصوصية، ورأي الجهات التنظيمية
ينطوي إجراء التحصيص التقليدي عبر إثبات الحصة على خطر رئيسي واحد يفهمه المشاركون مسبقًا: الاقتطاع العقابي (Slashing). فإذا قام المدقق الذي تشغله — أو تفوضه — بالتوقيع المزدوج على الكتل، أو خالف قاعدة أخرى للبروتوكول، يتم حذف جزء من رصيدك المحصص. ولا تحمل جميع المخالفات العقوبة نفسها: فبعض حالات الاقتطاع الفردية تكون بمبالغ صغيرة، في حين أن الفشل المتزامن للعديد من المدققين قد يترتب عليه عقوبات أكبر بسبب ترابط مشكلات البنية التحتية. ولا تقع أحداث الاقتطاع كثيرًا مع المدققين ذوي الإدارة الجيدة؛ فهي موجودة ولكنها نادرة لدرجة أن معظم المحصصين قد يقضون سنوات دون أن يشهدوا واحدًا منها بشكل مباشر.
يأخذ التحصيص المرن خطر الاقتطاع العقابي ويضيف فوقه طبقات أخرى من المخاطر. فإذا تعرض أحد مشغلي العقد للاقتطاع في مجمع Lido، تُطبق العقوبة نسبيًا على جميع حاملي stETH. تصبح مخاطرك موزعة — حيث يقوم بروتوكول Lido بتوزيع ETH بوضوح على العديد من المشغلين لهذا السبب — لكنها حقيقية، ولا تملك أي سيطرة مباشرة على من يدير عملات ETH الخاصة بك أو ما إذا كانوا يؤدون عملاً جيدًا في صيانة بنيتهم التحتية. لقد تمت إحالة هذا التقدير إلى عملية حوكمة يديرها حاملو رموز لم تقابلهم قط.
يتعين علينا إلقاء نظرة فاحصة على مخاطر فك الارتباط (Depeg) خلال أسواق الصعود أكثر مما فعلنا في الماضي. من الناحية النظرية، ينبغي أن يتبع سعر stETH في الأسواق الثانوية سعر ETH عن كثب في السوق الطبيعي. تضمن آلية السحب من البروتوكول إمكانية استرداد stETH بما يعادله تقريبًا من ETH. ومع ذلك، تتفاعل أسعار السوق الثانوية على المدى القصير مع العرض والطلب بدلاً من آليات الاسترداد. يمكن أن يحدث هذا التباعد في الأسعار إذا سعى كبار الحائزين للسيولة عبر استخدام stETH للتسييل السريع.
حدث هذا في يونيو 2022. فقد أدى انهيار منظومة Terra إلى موجة تصفية متتالية في جميع أنحاء DeFi، وبدأ الحيتان ببيع stETH بسرعة مما أدى إلى تدفق آلاف المبيعات إلى مجمع stETH/ETH على بروتوكول Curve. جرى تداول stETH عند حوالي 0.94 ETH تقريبًا، أي بخصم 6% عن قيمته المفترضة في أسوأ لحظة. وخلال تلك الفترة، تكبد المستخدمون الذين اضطروا للخروج لتأمين السيولة خسائر حقيقية ومباشرة. استغرق الأمر عدة أشهر من استقرار السوق لحل فك الارتباط، لكنه أظهر بوضوح حقيقة أساسية: رمز التحصيص المرن ليس هو الأصل الأساسي نفسه؛ بل يتجسد كتمثيل مدعوم بعقد ذكي وبروتوكول مستمر في العمل. يصمد السعر في الظروف العادية، لكن هذا الضمان يتصدع تحت وطأة الضغوط.
فيما يتعلق بالخصوصية، فالحقيقة هي أنه لا التحصيص العادي ولا التحصيص المرن يوفران أي حماية حقيقية بصورة تلقائية. يمكن لأي شخص لديه مستكشف كتل أن يرى ما تفعله على السلسلة. الإيداعات، والمكافآت المتراكمة، ورصيدك من stETH — كلها على السلسلة وقابلة للتتبع. كما يتمتع التحصيص الفردي بنفس المستوى من الشفافية نظرًا لمحدودية إمكانية العزل اللامركزي. توجد اختلافات طفيفة في البيانات المكشوفة تحديدًا، لكن صورة الخصوصية العامة لكلا الطريقتين لا تختلف جوهريًا عمليًا: نشاطك علني ما لم تتخذ خطوات محددة لإخفائه. ولا تعالج أي من طريقتي التحصيص هذا الأمر بشكل متأصل.
تحسن المشهد التنظيمي بشكل ملحوظ في عام 2025، عندما رأت إدارة تمويل الشركات التابعة لهيئة الأوراق المالية والبورصات الأمريكية (SEC) أن أنشطة التحصيص المرن — إيداع أصل لدى بروتوكول وتلقي رموز إيصال التحصيص على أساس واحد لواحد — لا تنطوي على عرض أو بيع أوراق مالية بموجب قانون الولايات المتحدة. وأشار بيان موازٍ من جزأين إلى أن التحصيص التقليدي حصل أيضًا على توجيه مماثل. وبذلك أصبح كلا النموذجين في مأمن من نظام الأوراق المالية الذي خيم بظلاله على الصناعة لسنوات. ومع ذلك، فإن المعاملة الضريبية لا تزال صارمة نسبيًا: فلا تزال مكافآت التحصيص خاضعة للضريبة كدخل عادي لحظة دخولها في حيازتك، وهو إطار قائم لا يروق لأطراف في الصناعة ولكنه لم يتغير. كما أن غياب تصنيف الأوراق المالية في الولايات المتحدة لا يضمن معاملة واضحة في ولايات قضائية أخرى.
هناك مصدر قلق ملموس يرتبط بهيمنة Lido على السوق وهو مخاطر التركيز، وهو أمر أثير علنًا أو على الأقل أثار قلق مطوري Ethereum الأساسيين مرارًا وتكرارًا. فحقيقة أن بروتوكولاً واحدًا يتحكم في حوالي ثمانية وعشرين بالمائة من إجمالي ETH المحصص تمثل خطرًا نظاميًا على شبكة صُممت لتكون آمنة من خلال اللامركزية. لا يتطلب الأمر انقسامًا في شبكة Ethereum للتعرض لاقتطاع هائل جراء انهيار البنية التحتية لـ Lido: إذ إن استغلالاً في حوكمة Lido، أو ثغرة برمجية حرجة في عقودها الذكية، أو تعرض العديد من العقد المحصصة عبر Lido للاقتطاع دفعة واحدة قد يُلحق ضررًا بالغًا بمستخدمي Lido وبكافة بروتوكولات DeFi المبنية فوقها والتي تستخدم stETH كضمان، وربما يهدد استقرار إجماع Ethereum نفسه. هذا ليس تكهنًا، بل هي الرياضيات البحتة لمخاطر التركيز.
الربحية — من يجني الأرباح حقًا؟
من السهل بناء حجة نظرية مفادها أن التحصيص المرن أفضل ماليًا من التحصيص العادي. فأنت تحصل تقريبًا على نفس عائد التحصيص الأساسي ولكن رأس مالك غير مقيد — حيث يمكنك استخدام رموز التحصيص المرن في أسواق الإقراض، أو مجمعات السيولة، أو مجمعات العوائد للحصول على إمكانات ربح إضافية فوق مكافأة الطبقة الأساسية للتحصيص. ينبغي لنفس رأس المال الذي يؤدي وظيفتين أن يدر عائدًا أكبر من ذلك المستثمر في وظيفة واحدة. هذا أفضل بوضوح من الناحية النظرية.
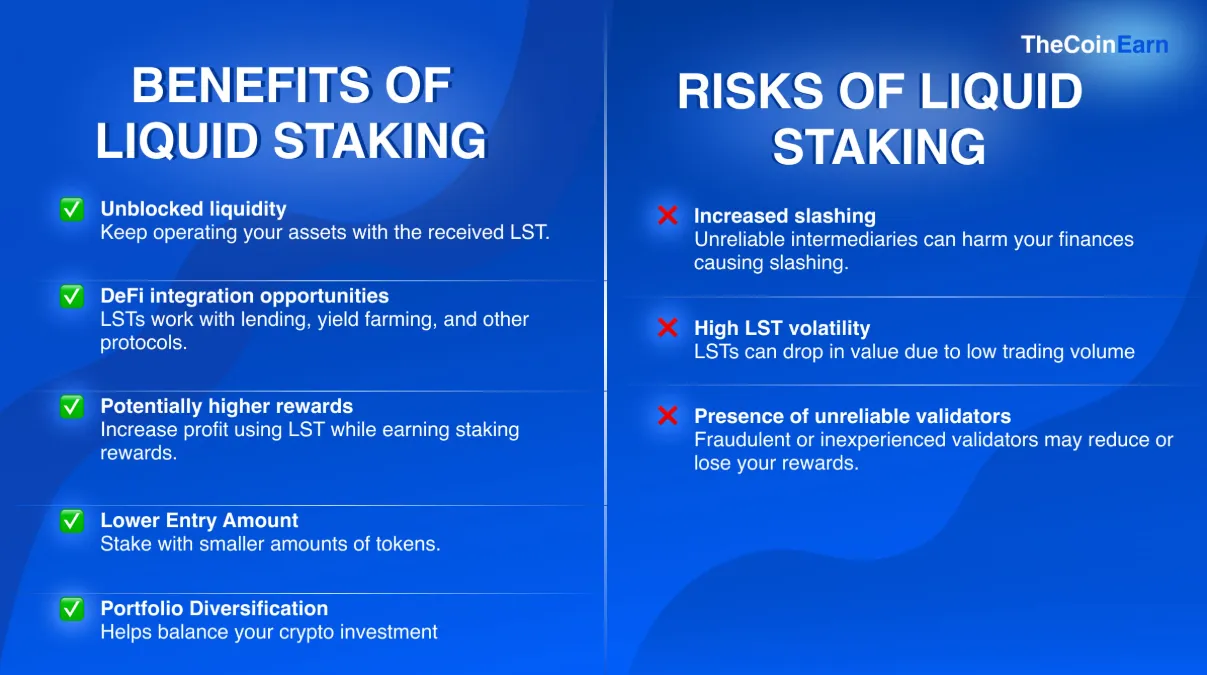
أما في الواقع، فالمشهد أكثر تعقيدًا. تأخذ Lido نسبة 10% من إجمالي مكافآت التحصيص، وتقتطعها بطريقة تجعل عائدك الفعلي عبر Lido دائمًا أقل من المكافأة المكتسبة على نفس الـ ETH المحصص عبر مدقق فردي. إنها ليست فجوة كبيرة بالقيمة المطلقة — بضع نقاط أساس سنويًا — ولكنها دائمة. أنت تدفع من خلال انخفاض مستمر في معدل مكافأتك مقابل الراحة، والسيولة، وانعدام الحواجز التقنية.
يمكن لعائد DeFi الإضافي الناتج عن توظيف stETH أن يعوض هذا الاقتطاع نظريًا، ويحقق عوائد تفوق التحصيص التقليدي. ومع ذلك، يتطلب كسب هذا العائد الإضافي تحمل مخاطر العقود الذكية للبروتوكولات التي تودع فيها، والمخاطر السوقية للخسارة غير الدائمة في مراكز مجمعات السيولة، وخطرًا نظاميًا يتمثل في إدارة مركز أكثر تعقيدًا يمكن أن ينهار تحت وطأة الضغوط. وللتوضيح، هذا هو خطر استراتيجيات العائد متعددة الطبقات أثناء الهبوط المفاجئ: فالمستخدمون الذين اتبعوا استراتيجيات التحصيص المرن بالرافعة المالية في هبوط عام 2022 (الاقتراض بضمان stETH، وشراء المزيد من ETH باستخدام stETH المقترض، وإعادة التحصيص، ثم الاقتراض مجددًا) تعرضوا للتصفية التامة. وفي حالات عديدة، كانت الخسائر كلية.
في مقارنة مباشرة: سيحصل المدقق الفردي على مكافأة طبقة الإجماع كاملة، بالإضافة إلى جميع رسوم الأولوية التي تلتقطها عقدته، مخصومًا منها تكلفة تشغيلية صغيرة. وفي الوقت نفسه، يتلقى مودع Lido نفس مكافأة الإجماع، مخصومًا منها نسبة 10% يقتطعها البروتوكول، مع إمكانية نشر stETH في مكان آخر لكسب عائد عليه. وعندما تترك stETH دون استخدامه، فإنه يكسب أقل من المدقق الفردي. وإذا وُظف في بروتوكول إقراض، فإنه يكسب أكثر — لكنه يضيف مخاطر العقود الذكية لبروتوكولين في وقت واحد، بدلاً من بروتوكول واحد.
عند استعراض الأداء التاريخي، أثبت التحصيص المرن عبر البروتوكولات الرائدة تحقيقه لنتائج جيدة. فحاملو stETH الذين اشتروا أثناء الانخفاض في بدايته وتمسكوا بحيازتهم بقوة طوال فترة فك الارتباط في 2022 خرجوا سالمين. ومع ذلك، لحقت الخسائر الفعلية الناتجة عن ديناميكيات السوق الثانوية بأولئك الذين اضطروا للتخارج أثناء فترات التوتر، وهي مخاطر كان المدققون الفرديون في معزل عنها إلى حد كبير. ورغم كل ذلك، استمر المدققون التقليديون في تحصيل المكافآت مقابل عملهم طوال تلك المرحلة. لقد أوفت الطريقة المباشرة بما وعدت به وبمفاجآت أقل بكثير.
الحقيقة بشأن الربحية هي أن التحصيص المرن يخدم معظم المشاركين من خلال إتاحة الفرصة لهم بدلاً من مجرد زيادة العائد. فالتحصيص المرن ليس مجرد خيار من بين خيارات ادخار متعددة؛ بل هو، في الواقع، الطريقة الوحيدة لكسب عائد تحصيص على الإطلاق إذا لم تكن تمتلك 32 ETH لتشغيل مدقق فردي — وهو حال الغالبية العظمى من المشاركين في قطاع الكريبتو. فإذا كان لديك رأس مال كافٍ ورغبة في تشغيل مدقق، فهناك حجة تدعم التحصيص التقليدي الذي يحقق عائدًا أعلى قليلاً مع تعقيدات أقل بشكل ملموس. التحصيص القديم الجيد لا يخسر في مقارنة الربحية بشكل قاطع؛ بل يخسر في جانب سهولة الوصول، وتلك مسألة أكثر أهمية لغالبية الناس.
يبدو الاتجاه عبر منظومات البلوكتشين المختلفة واضحًا: سيبحث المستخدمون دائمًا عن فرص لخفض تكاليف الموارد قدر الإمكان دون تجميد رأس المال لفترة أطول مما ينبغي. فبدلاً من تحصيص عملات TRX الخاصة بهم لفترات طويلة، يمكن للمستخدمين الراغبين في دفع مبالغ أقل لتكاليف المعاملات في شبكة TRON شراء Energy رخيصة في TRON من سوق يتحكم به مزودو التأجير. وبفضل أسعار TRON Energy المنخفضة، لا يحتاج المستخدمون للدخول في التزامات طويلة الأجل. أصبح هذا متاحًا بفضل خدمة تعمل كمجمع للطاقة، حيث تُجمع العروض الحية من عشرات المزودين معًا — مما يعني أنه يمكنك مقارنة الأسعار المتنافسة والوصول إلى المعروض المتاح متى شئت. إنها آلية مختلفة، وغالبًا لأسباب تختلف عن التحصيص، لكنها تجسد نفس المنطق الأساسي وراء الشعبية التي نالها التحصيص المرن في السوق: مرونة رأس المال، وخفض التكاليف، وتقليص وقت التعطيل إلى أدنى حد.
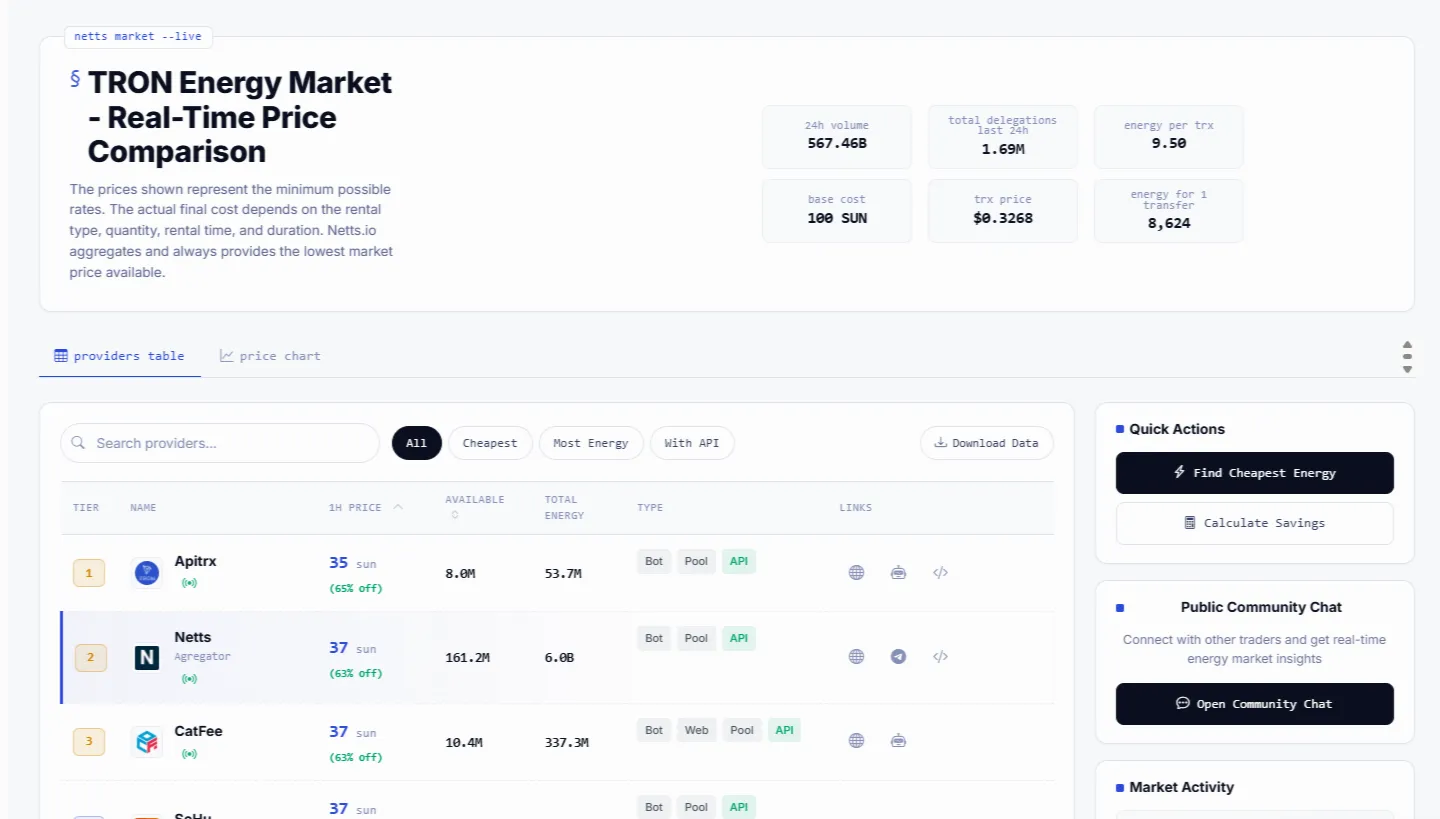
يُعد Netts.io سوقًا مباشرًا لـ TRON Energy يجمع عروضًا من أكثر من عشرين مزودًا — بما في ذلك Netts نفسها، التي تُصنف باستمرار من بين الأقل تكلفة بسعر 25 sun لكل وحدة — مما يمنح المستخدمين وصولاً فوريًا إلى أفضل أسعار Energy المتاحة دون الحاجة إلى تحصيص TRX أو حرقها مباشرة.