Liquid Staking बनाम Regular Staking: आखिर झंझट ही क्यों पालें?
Liquid staking बिना लॉक-अप के यील्ड का वादा करता है — लेकिन क्या यह स्मार्ट कॉन्ट्रैक्ट रिस्क, डीपेग के खतरे और Lido के फीस कट के लायक है?
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
किसी भी व्यक्ति ने पहली बार अपनी क्रिप्टोकरेंसी को सिर्फ परोपकार के लिए स्टेक नहीं किया था। यह नजरिया — कि आप नेटवर्क सुरक्षा में भूमिका निभा रहे हैं, विकेंद्रीकरण का समर्थन कर रहे हैं, या इकोसिस्टम के विकास के लिए कोलैटरल प्रदान कर रहे हैं — प्रचार सामग्री में बाद में जोड़ा गया था। असली वजह, तब भी और अब भी, कहीं अधिक सीधी — और काफी हद तक दिखावटी है: मुफ्त पैसा, या कम से कम आधुनिक फाइनेंस में मुफ्त पैसे के सबसे करीब की चीज। आप अपने टोकन एक जगह रखते हैं, सिस्टम उन टोकनों को पार्क करने के लिए आपको भुगतान करता है, और आप बाद में अपने पार्क किए गए टोकनों से अधिक वापस पाते हैं। भला इसमें क्या गलत हो सकता है?
लेकिन जैसा कि सामने आया, बहुत कुछ गलत हो सकता है। बेशक, रेगुलर स्टेकिंग अपनी खुद की परेशानियों के साथ आई — आपकी पूंजी प्रभावी रूप से लॉक हो जाती थी; समय के साथ फ्रीज हो जाती थी, जबकि बाकी बाजार अपनी ही धुन पर नाच रहा होता था। इसी खास परेशानी ने लिक्विड स्टेकिंग (liquid staking) के उद्भव को जन्म दिया। अब यह देखना जरूरी है कि क्या इसने वास्तव में समस्या का समाधान किया या केवल एक उलझन के बदले दूसरी, और भी जटिल उलझन खड़ी कर दी।
Staking — मूल विचार और उत्पत्ति
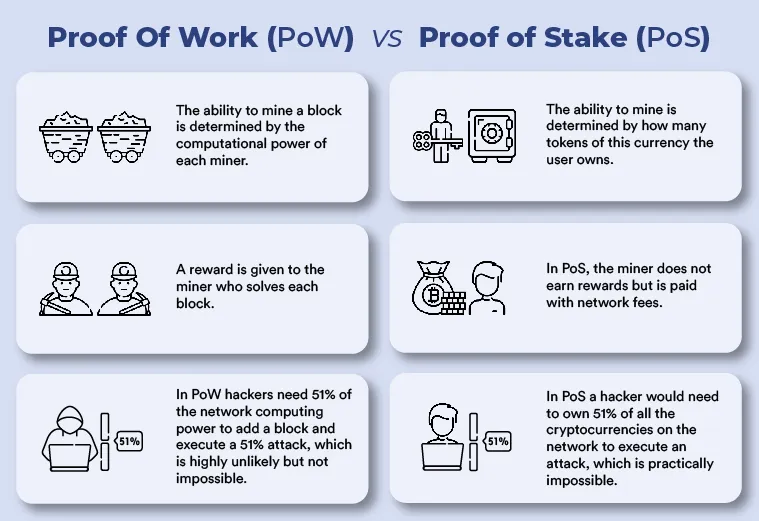
Staking की शुरुआत प्रूफ ऑफ स्टेक (PoS) के उभार से हुई, जो PoW का एक वैकल्पिक तंत्र है जिसने बिटकॉइन को उसके जन्म से सुरक्षित रखा था। आखिरकार, प्रूफ ऑफ वर्क (PoW) मूल रूप से एक प्रतिस्पर्धी प्रक्रिया है। माइनर्स जटिल क्रिप्टोग्राफिक पहेलियों को हल करने की कोशिश करके एक-दूसरे से मुकाबला करते हैं, जो इसे सबसे पहले हल करता है उसे अगला ब्लॉक जोड़ने का मौका मिलता है — और मौजूदा दरों पर इनाम के रूप में 6.25 बिटकॉइन मिलते हैं — और बाकी सभी अपनी बिजली बेकार गंवा देते हैं। यह काम करता है — पिछले पंद्रह वर्षों ने इसे पूरी तरह स्पष्ट कर दिया है — लेकिन यह महंगा है, अत्यधिक ऊर्जा की खपत करता है और बढ़ती पर्यावरणीय जागरूकता की दुनिया में इसका बचाव करना लगातार कठिन होता जा रहा है।
कम्प्यूटेशनल ब्रूट फोर्स के बजाय, प्रूफ ऑफ स्टेक ने वित्तीय प्रतिबद्धता पर सिस्टम का निर्माण किया। आम सहमति में यह साबित करने के लिए ऊर्जा बर्बाद करने के बजाय कि आप एक गंभीर नेटवर्क प्रतिभागी हैं, आप बस कोलैटरल के रूप में कुछ क्रिप्टोकरेंसी को स्टेक — यानी लॉक — कर देते हैं। ईमानदारी से काम करें, लेन-देन को ठीक से सत्यापित करें और आपको मुआवजा मिलेगा। नियम तोड़ें, ब्लॉक में डबल-स्पेंड का प्रयास करें या अन्यथा प्रोटोकॉल विनिर्देशों का गलत तरीके से पालन करें, तो स्लैशिंग (slashing) नामक प्रक्रिया के तहत आपके कोलैटरल का कुछ हिस्सा काट लिया जाता है। प्रोत्साहन बिल्कुल स्पष्ट हैं: सिस्टम ईमानदारी को वित्तीय बोनस से पुरस्कृत करता है, जबकि बेईमानी को भारी नुकसान से दंडित करता है। यह कोई नैतिक ढांचा होने से ज्यादा गलत इरादे रखने वालों के लिए एक सोच-समझकर तैयार किया गया जाल है।
2019 में, Cosmos ने काफी धूमधाम के साथ अपना कार्यान्वयन जारी किया, जिसकी स्टेकिंग यील्ड कई बार पंद्रह प्रतिशत प्रति वर्ष से भी अधिक थी। उनके अपने रूपांतर Cardano, Polkadot और यहाँ तक कि Avalanche द्वारा भी बनाए गए थे। इन्होंने यह दिखाने का काम किया कि यह मॉडल वास्तव में बड़े पैमाने पर काम कर सकता है — कि यदि पर्याप्त प्रोत्साहन दिया जाए तो वैलिडेटर समझदारी से व्यवहार करेंगे; और बड़े साधारण धारक बाजारों में सक्रिय रूप से भाग न लेकर भी वास्तविक ब्याज दर अर्जित कर सकेंगे। पैसिव इनकम का यह नजरिया पर्याप्त रूप से सही था, जिसने एथेरियम पर ऐसी किसी भी चीज के दूर-दूर तक शुरू होने से बहुत पहले ही पर्याप्त पूंजी जुटा ली थी।
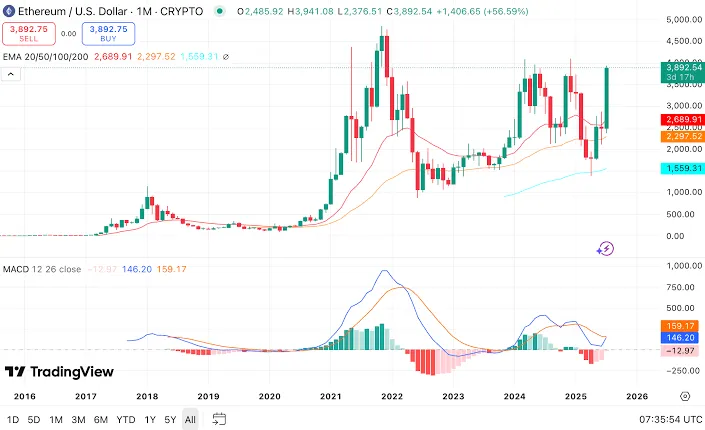
एथेरियम का प्रूफ ऑफ वर्क से प्रूफ ऑफ स्टेक में परिवर्तन — जो वर्षों के विकास के बाद सितंबर 2022 में पूरा हुआ था — स्टेकिंग को मुख्यधारा की चर्चा में लाने में मददगार साबित हुआ। हमारे वैलिडेटर सिस्टम के शुरुआती कार्यान्वयन के केंद्र में एक ऐसा डिज़ाइन निर्णय था जिसने आगे की हर चीज़ को प्रभावित किया: एक सोलो वैलिडेटर चलाने के लिए न्यूनतम 32 ETH जमा करना आवश्यक था। एथेरियम के मूल्य इतिहास के विभिन्न समयों पर इस संख्या का अर्थ एक उचित स्टेक से लेकर $80,000 से भी अधिक रहा है। कई मामलों में, सोलो वैलिडेशन अधिकांश प्रतिभागियों की पहुँच से बिल्कुल बाहर था।
एक्सचेंज स्टेकिंग के माध्यम से इसका कुछ समाधान निकाला गया। Coinbase, Kraken, Binance आदि सभी आपके लिए वैलिडेटर इन्फ्रास्ट्रक्चर को संभालने के उद्देश्य से पूल्ड स्टेकिंग सेवाएँ प्रदान कर रहे थे। हालाँकि, जैसे ही एक एक्सचेंज ने एक कस्टोडियल ओरिजिनल वैलिडेटर की जगह ली, उन्होंने आपके द्वारा अर्जित पुरस्कारों पर 15-25% का शुल्क लेना शुरू कर दिया, आपको अपनी संपत्तियों की कस्टडी छोड़ने के लिए मजबूर किया और आपको काउंटरपार्टी रिस्क के संपर्क में ला दिया। क्रिप्टो में एक्सचेंज के दिवालिया होने और विड्रॉल फ्रीज होने का पर्याप्त इतिहास रहा है, जिससे यह जोखिम किसी भी मायने में केवल सैद्धांतिक नहीं रह जाता।
हालाँकि ये कमियाँ स्पष्ट रूप से महसूस की जा रही थीं, व्यवहार में स्टेकिंग के खिलाफ तर्क देना कठिन था। एथेरियम के लिए स्टेकिंग यील्ड आमतौर पर सालाना चार से पांच प्रतिशत के बीच रही है। कॉस्मॉस-आधारित श्रृंखलाओं पर यील्ड काफी अधिक थी, जो अक्सर दोहरे अंकों में गहरी होती थी। पारंपरिक बचत खातों की तुलना में, जिन्होंने अधिकांश देशों में लंबे समय तक लगभग शून्य रिटर्न की पेशकश की है, स्टेकिंग रिटर्न शानदार लग रहे थे। स्टेकिंग तंत्र में प्रवाहित होने वाली पूंजी का ढेर इस आकर्षण को प्रतिध्वनित करता है, जहाँ दर्जनों नेटवर्क में सैकड़ों अरबों डॉलर बिना बाजार में सक्रिय रूप से शामिल हुए यील्ड की तलाश में लगे हुए थे।
Liquid Staking — एक ऐसी समस्या का अनचाहा समाधान जिसके अस्तित्व के बारे में कोई नहीं जानता था
Liquid staking का आविष्कार एक विशिष्ट और वास्तव में कष्टप्रद समस्या को हल करने के लिए किया गया था। क्लासिक तंत्रों के माध्यम से स्टेक किए गए टोकन स्टेक रहने के दौरान किसी अन्य उद्देश्य के लिए बेकार हो जाते हैं। वे वैलिडेटर सेट में कहीं पड़े रहते हैं, पुरस्कार अर्जित करते हैं, लेकिन वे खर्च करने योग्य, ट्रांसफर करने योग्य, किसी लेंडिंग प्रोटोकॉल के लिए कोलैटरल के रूप में स्वीकार्य, या DeFi में कहीं और उपयोग करने योग्य नहीं होते हैं। आपकी पूंजी का केवल एक काम होता है और वह अन्यथा किसी अन्य उद्देश्य के लिए अनुपलब्ध रहती है। ऐसे माहौल में जहाँ अवसर दिनों या घंटों में सामने आते हैं और गायब हो जाते हैं, बंद पूंजी अवसर लागत (opportunity cost) का एक प्रत्यक्ष प्रमाण है।
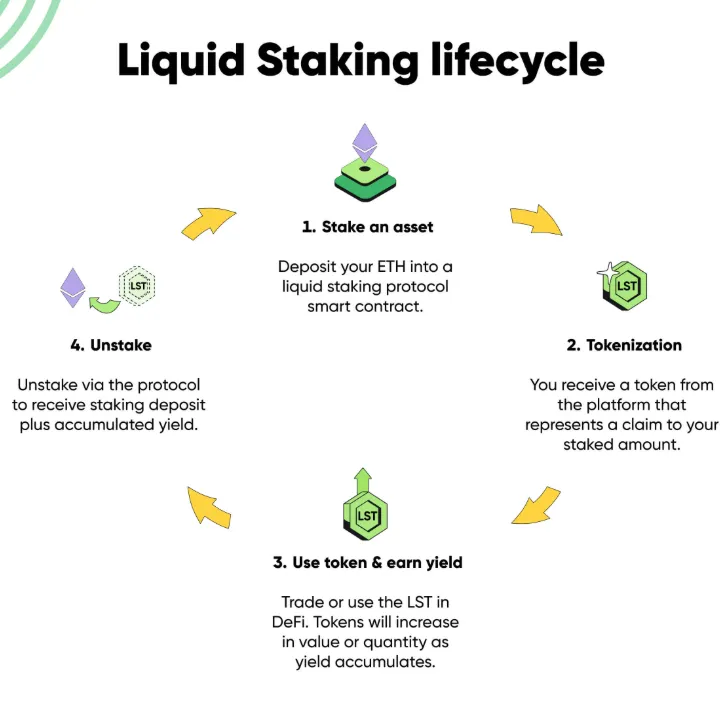
Lido Finance दिसंबर 2020 में एक ऐसे समाधान के साथ सामने आया जो बेहद सरल लग रहा था। आप अपने ETH को Lido के स्मार्ट कॉन्ट्रैक्ट्स में जमा करते हैं, और बैकग्राउंड में बिना कुछ किए स्टेकिंग से धीरे-धीरे कमाई करने के बजाय, आपको stETH प्राप्त होता है — यानी स्टेक किया गया ईथर: एक ऐसा टोकन जो आपकी स्टेक की गई स्थिति और उस स्थिति से लगातार अर्जित होने वाले पुरस्कारों का प्रतिनिधित्व करता है। इस stETH को सेकेंडरी मार्केट में बेचा जा सकता है, Aave जैसे विभिन्न लेंडिंग प्रोटोकॉल में कोलैटरल के रूप में उपयोग किया जा सकता है, कुछ अतिरिक्त यील्ड के लिए लिक्विडिटी पूल में डाला जा सकता है, या केवल तब तक होल्ड किया जा सकता है जब तक कि इसका बैलेंस अंतर्निहित स्टेकिंग पुरस्कारों के साथ बढ़ता रहे। सिद्धांत रूप में, अब आप अपनी पूंजी का उपयोग करने के लिए स्वतंत्र हैं। यह एक ही समय में दो काम कर रही थी।
इसकी टाइमिंग बहुत बढ़िया थी। टाइमिंग को रेखांकित करते हुए, एथेरियम का स्टेकिंग मैकेनिज्म उस समय नया-नया लाइव हुआ था, यील्ड की भारी मांग थी और बहुत कम लोग 32 ETH की न्यूनतम सीमा वहन कर सकते थे, जो इसमें भाग लेने के इच्छुक किसी भी व्यक्ति के लिए जरूरी थी। लिक्विडिटी की समस्या को हल करने के साथ-साथ Lido ने एक्सेस की समस्या को भी हल किया। इसने आपको कोई भी राशि जमा करने की अनुमति दी — उदाहरण के लिए एक ETH, आधा ETH — और बदले में stETH का आनुपातिक हिस्सा प्राप्त करने दिया। कोई न्यूनतम सीमा नहीं। बनाए रखने के लिए कोई सर्वर नहीं। किसी तकनीकी विशेषज्ञता की आवश्यकता नहीं।
अन्य प्रोटोकॉल्स ने भी इसका अनुसरण किया। Rocket Pool कहीं अधिक विकेंद्रीकृत मॉडल के साथ आया: नोड ऑपरेटरों को उपयोगकर्ता जमा के साथ-साथ अपने स्वयं के ETH को भी स्टेक करना पड़ता था, और इसने ऑपरेटरों के एक परमिशनलेस नेटवर्क का भी उपयोग किया। इसका लिक्विड टोकन rETH, stETH की तरह ही काम करता है। Frax Finance ने frxETH बनाया। Coinbase ने cbETH बनाया। सुलझाई जाने वाली समस्या को पहचानने में कुछ समानता थी, लेकिन फीस संरचना, गवर्नेंस मैकेनिज्म और वैलिडेटर चयन प्रक्रियाओं के संबंध में प्रोटोकॉल के बीच महत्वपूर्ण अंतर भी थे। फिर भी, बुनियादी पेशकश स्थिर थी: अपनी संपत्ति स्टेक करें, एक लिक्विड टोकन प्राप्त करें, और अपनी पूंजी को अपनी पसंद के किसी भी बाजार में सक्रिय रखें।
इसके बाद ऐसी वृद्धि हुई जिसने DeFi को पूरी तरह से फिर से परिभाषित कर दिया। जब टोटल वैल्यू लॉक्ड (TVL) की बात आती है, तो 2026 तक 60 बिलियन डॉलर से अधिक की हिस्सेदारी के साथ लिक्विड स्टेकिंग प्रोटोकॉल संयुक्त रूप से विकेंद्रीकृत वित्त में सबसे बड़ी एकल श्रेणी हैं। Lido पूरे लिक्विड स्टेकिंग बाजार के लगभग इकसठ प्रतिशत को नियंत्रित करता है, जो लगभग नौ मिलियन ETH का प्रबंधन करता है। ये आंकड़े एक सम्मोहक मामला प्रस्तुत करते हैं कि बाजार को वही मिला जो उसने मांगा था। लेकिन क्या उत्पाद अपने वादों को ऐसे तरीकों से पूरा करता है जो वास्तव में मायने रखते हैं, यह एक अलग और अधिक दिलचस्प सवाल है।
अंदरूनी कार्यप्रणाली — वास्तव में क्या हो रहा है
जब आप Lido जैसे प्रोटोकॉल में ETH जमा करते हैं, तो उस दौरान वस्तुतः क्या हो रहा है, यह समझकर लिक्विड स्टेकिंग के साथ आने वाले अंतर्निहित जोखिमों को आसानी से समझा जा सकता है।
आपकी जमा राशि को एक स्मार्ट कॉन्ट्रैक्ट में जोड़ा जाता है और अन्य उपयोगकर्ताओं की जमा राशियों के साथ बंडल किया जाता है। ये एकत्रित फंड कई अलग-अलग नोड ऑपरेटरों के बीच वितरित किए जाते हैं जो वास्तव में वैलिडेटर सॉफ़्टवेयर चलाते हैं, इन्फ्रास्ट्रक्चर की मेजबानी करते हैं और एथेरियम की सर्वसम्मति में भाग लेने के कार्यों को संभालते हैं। उन्हें गवर्नेंस के माध्यम से चुना जाता है: Lido के अपने टोकन धारक इस बात पर वोट करते हैं कि कौन से ऑपरेटर शामिल होंगे, और प्रत्येक ऑपरेटर कितने ETH चलाएगा। उनका हिस्सा काटने के बाद और जितने स्टेकिंग रिवॉर्ड उत्पन्न होते हैं: ऑपरेटर उन्हें प्रोटोकॉल को वापस भेज देते हैं।
stETH टोकन एक प्रकार का टोकन है जो अपडेट करने के लिए रिबेस (rebasing) का उपयोग करता है। एक अलग भुगतान के रूप में कुछ भी भेजने के बजाय, प्रोटोकॉल अर्जित पुरस्कारों में से प्रोटोकॉल शुल्क — जो वर्तमान में सभी स्टेकिंग पुरस्कारों का 10 प्रतिशत निर्धारित है — काटकर हर दिन आपके stETH बैलेंस को बढ़ा देता है। आपके पास आज कुछ stETH हैं; कल आपके पास थोड़े अधिक होंगे। यह पैसिव इनकम का सबसे सटीक उदाहरण है।
एथेरियम के शंघाई अपग्रेड ने अप्रैल 2023 में पहली बार वैलिडेटर विड्रॉल को सक्षम किया और उसके बाद, कॉइन की मात्रा के साथ-साथ जटिलता का स्तर भी बढ़ गया। यह तारीख केवल अक्टूबर 2023 में थी, और उससे पहले लिक्विड स्टेकिंग पोजीशन से केवल प्रचलित बाजार मूल्य पर विभिन्न सेकेंडरी मार्केट में stETH बेचकर ही बाहर निकला जा सकता था। शंघाई के बाद, उपयोगकर्ता अब सीधे प्रोटोकॉल के माध्यम से विड्रॉल कर सकते हैं, लेकिन उच्च मांग के कारण ये निकासी कतार में लग सकती हैं। इसलिए पूरी तरह से बाजार पर निर्भर रहने के बजाय, अब हम stETH से वापस ETH में बदलने के बुनियादी रास्ते को प्रोटोकॉल के भीतर ही समाहित करने में सक्षम हैं।
यह स्मार्ट कॉन्ट्रैक्ट्स की एक श्रृंखला के माध्यम से पूरा किया जाता है जो कई गतिशील भागों के इंटरैक्शन को नियंत्रित करते हैं। नीचे इसका सरलीकृत विवरण दिया गया है कि वे भाग क्या हैं:
1. डिपॉजिट कॉन्ट्रैक्ट्स जो उपयोगकर्ता की जमा राशि को स्वीकार करते हैं और उन्हें वैलिडेटर असाइनमेंट के लिए बैच करते हैं
2. स्वीकृत ऑपरेटरों के आवंटन और प्रदर्शन पर नज़र रखने के लिए एक नोड ऑपरेटर रजिस्ट्री
3. एक ओरेकल सिस्टम जो वैलिडेटर बैलेंस और पुरस्कारों को कॉन्ट्रैक्ट्स में वापस लिखता है (इनका उपयोग रिबेस गणना के लिए किया जाता है)
4. विड्रॉल क्रेडेंशियल्स जो प्रोटोकॉल को एथेरियम की सर्वसम्मति परत पर वास्तविक वैलिडेटर बैलेंस से जोड़ते हैं
5. एक गवर्नेंस मॉड्यूल जहाँ टोकन धारक प्रोटोकॉल अपग्रेड, शुल्क परिवर्तन और ऑपरेटर प्रवेश पर वोट करते हैं
और इसका प्रत्येक घटक विफलता का एक बिंदु हो सकता है। ओरेकल्स में अक्सर हेरफेर किया जाता है या वे पुराना डेटा लौटाते हैं। यह संभव है कि सिस्टम से वोट करने के लिए टोकन के एक बड़े हिस्से को नियंत्रित करके किसी हमलावर द्वारा गवर्नेंस पर कब्जा कर लिया जाए। DeFi का इतिहास ज्यादातर ऐसे प्रोटोकॉल्स का रहा है जो तब तक सुरक्षित दिखते थे जब तक कि वे असुरक्षित साबित नहीं हो गए: कई ऑडिट के बाद भी स्मार्ट कॉन्ट्रैक्ट्स में ऐसे बग पाए गए हैं जो हमलावरों को फंड निकालने में सक्षम बनाते हैं। ऑपरेटिंग इतिहास थोड़ा मदद करता है — जब प्रोजेक्ट कुछ समय से अस्तित्व में हो तो आप बेहतर महसूस कर सकते हैं, और Lido तथा Rocket Pool दोनों के पास यह लाभ है।
जोखिम, गोपनीयता और रेगुलेटरों का क्या कहना है
पारंपरिक प्रूफ ऑफ स्टेक स्टेकिंग करने में एक बड़ा जोखिम होता है, जिसे प्रतिभागी पहले से समझते हैं: स्लैशिंग (slashing)। यदि आप जिस वैलिडेटर को चला रहे हैं — या जिसे आपने डेलिगेट किया है — वह ब्लॉक पर डबल साइन करता है, या किसी अन्य प्रोटोकॉल नियम का उल्लंघन करता है, तो आपके स्टेक किए गए बैलेंस का एक हिस्सा काट लिया जाता है। सभी उल्लंघनों के लिए समान दंड नहीं होता है: कुछ अलग-थलग वैलिडेटर स्लैशिंग छोटी मात्रा में होती है, जबकि कई वैलिडेटर्स की एक साथ विफलता से संबंधित इन्फ्रास्ट्रक्चर मुद्दों के कारण बड़ा दंड हो सकता है। अच्छी तरह से प्रबंधित वैलिडेटर्स के साथ स्लैशिंग की घटनाएं अक्सर नहीं होती हैं। वे मौजूद जरूर हैं लेकिन इतनी कम कि अधिकांश स्टेकर्स बिना किसी स्लैशिंग को देखे वर्षों तक निकल जाते हैं।
Liquid staking स्लैशिंग के जोखिम को लेती है और इसके ऊपर अतिरिक्त जोखिमों की परतें जोड़ देती है। यदि Lido के पूल में किसी नोड ऑपरेटर को स्लैश किया जाता है, तो पेनल्टी सभी stETH धारकों पर आनुपातिक रूप से लागू की जाती है। आपका जोखिम डाइवर्सिफाइड है — Lido प्रोटोकॉल स्पष्ट रूप से इसी कारण से ETH को कई ऑपरेटरों में विभाजित करता है — लेकिन यह वास्तविक है, और आपका इस पर कोई सीधा नियंत्रण नहीं है कि आपके ETH को कौन संचालित करता है या वे अपने इन्फ्रास्ट्रक्चर को बनाए रखने का अच्छा काम करते हैं या नहीं। वह निर्णय ऐसे टोकन धारकों द्वारा प्रशासित गवर्नेंस प्रक्रिया को सौंप दिया गया है जिनसे आप कभी नहीं मिले हैं।
हमें बुल मार्केट के दौरान डीपेग (depeg) जोखिमों पर अतीत की तुलना में अधिक बारीकी से नज़र डालनी चाहिए। सिद्धांत रूप में, सेकेंडरी मार्केट में stETH की कीमत को सामान्य बाजार में ETH का बारीकी से पालन करना चाहिए। प्रोटोकॉल से विड्रॉल तंत्र यह सुनिश्चित करता है कि stETH लगभग समकक्ष ETH के लिए भुनाया जा सकता है। हालाँकि, अल्पावधि में सेकेंडरी मार्केट की कीमतें रिडेम्पशन तंत्र के बजाय आपूर्ति और मांग पर प्रतिक्रिया करती हैं। यह मूल्य विचलन तब हो सकता है जब बड़े धारक त्वरित लिक्विडेशन के लिए stETH का उपयोग करके लिक्विडिटी की तलाश करते हैं।
यह जून 2022 में हुआ था। टेरा (Terra) इकोसिस्टम के पतन ने पूरे DeFi में लिक्विडेशन की एक श्रृंखला शुरू कर दी, और व्हेल्स ने तेजी से stETH बेचना शुरू कर दिया, जिससे Curve प्रोटोकॉल के stETH/ETH पूल में भारी बिक्री की बाढ़ आ गई। सबसे बुरे बिंदु पर, stETH लगभग 0.94 ETH पर कारोबार कर रहा था, जो इसके अनुमानित मूल्य से 6% की छूट थी। उस समयावधि के दौरान, जिन उपयोगकर्ताओं को पैसा मौजूद होने पर बाहर निकलना पड़ा, उन्हें वास्तविक और तात्कालिक नुकसान उठाना पड़ा। डीपेग को हल करने में बाजार को स्थिर होने में कई महीने लग गए, लेकिन इसने स्पष्ट रूप से एक मौलिक सच्चाई को उजागर कर दिया: एक लिक्विड स्टेकिंग टोकन अपने अंतर्निहित टोकन के समान नहीं होता है। यह एक स्मार्ट कॉन्ट्रैक्ट-समर्थित प्रतिनिधित्व के रूप में और एक निरंतर कार्यशील प्रोटोकॉल के रूप में प्रकट होता है। सामान्य परिस्थितियों में कीमत स्थिर रहती है। लेकिन तनाव के समय यह भरोसा टूट जाता है।
गोपनीयता के संदर्भ में, सच्चाई यह है कि न तो सामान्य स्टेकिंग और न ही लिक्विड स्टेकिंग डिफ़ॉल्ट रूप से कोई वास्तविक सुरक्षा प्रदान करती है। ब्लॉक एक्सप्लोरर वाला कोई भी व्यक्ति देख सकता है कि आप ऑन-चेन क्या करते हैं। जमा, अर्जित पुरस्कार, आपका stETH बैलेंस — सब कुछ ऑन-चेन और ट्रैक करने योग्य है। विकेंद्रीकृत अलगाव की सीमित संभावना के कारण सोलो स्टेकिंग में भी पारदर्शिता का समान स्तर होता है। वास्तव में कौन सा डेटा सामने आता है, इसमें थोड़े बहुत अंतर हैं, लेकिन दोनों तरीकों की समग्र गोपनीयता तस्वीर अनिवार्य रूप से सभी व्यावहारिक उद्देश्यों के लिए एक जैसी ही है: जब तक आप इसे छिपाने के लिए विशिष्ट कदम नहीं उठाते, तब तक आपकी गतिविधि सार्वजनिक है। दोनों में से कोई भी स्टेकिंग विधि स्वाभाविक रूप से इससे नहीं निपटती है।
नियामक परिदृश्य में 2025 में काफी सुधार हुआ, जब SEC के कॉर्पोरेशन फाइनेंस डिवीजन ने पाया कि लिक्विड स्टेकिंग गतिविधियाँ — एक प्रोटोकॉल के साथ संपत्ति जमा करना और एक-से-एक के आधार पर स्टेकिंग रसीद टोकन प्राप्त करना — अमेरिकी कानून के तहत प्रतिभूतियों (securities) की पेशकश या बिक्री में शामिल नहीं हैं। एक समानांतर दो-भाग वाले बयान में कहा गया कि पारंपरिक स्टेकिंग को भी इसी तरह का निर्देश प्राप्त हुआ है। दोनों प्रारूप अब उस प्रतिभूति व्यवस्था से मुक्त हैं जिसने वर्षों से उद्योग को घेरे रखा था। टैक्स ट्रीटमेंट अभी भी अपेक्षाकृत सख्त है: स्टेकिंग पुरस्कार आपके कब्जे में आने के क्षण से ही साधारण आय के रूप में कर योग्य होते हैं, एक मौजूदा ढांचा जो उद्योग के कुछ हिस्सों को पसंद नहीं आता है लेकिन बदला नहीं है। अमेरिका में सिक्योरिटीज वर्गीकरण की कमी अन्य जगहों पर भी स्पष्ट नियमों की गारंटी नहीं देती है।
बाजार पर Lido के दबदबे से जुड़ी एक अलग चिंता एकाग्रता जोखिम (concentration risk) की है, जिसे एथेरियम के अपने मुख्य डेवलपर्स द्वारा भी सार्वजनिक रूप से उठाया गया है या कम से कम बार-बार चिंता व्यक्त की गई है। यह तथ्य कि एक ही प्रोटोकॉल सभी स्टेक किए गए ETH के लगभग अट्ठाईस प्रतिशत को नियंत्रित करता है, विकेंद्रीकरण द्वारा सुरक्षित होने के लिए डिज़ाइन किए गए नेटवर्क में एक प्रणालीगत जोखिम है। Lido के इन्फ्रास्ट्रक्चर द्वारा स्टेकिंग के पतन के लिए भारी स्लैशिंग का सामना करने के लिए एथेरियम के फोर्क की आवश्यकता नहीं होगी: Lido के गवर्नेंस में कोई खामी, इसके स्मार्ट कॉन्ट्रैक्ट्स में कोई गंभीर बग, या Lido के साथ स्टेक किए गए कई नोड्स का एक साथ स्लैश होना Lido के उपयोगकर्ताओं और stETH को कोलैटरल के रूप में उपयोग करके इसके ऊपर बने सभी DeFi प्रोटोकॉल दोनों को उतना ही नुकसान पहुँचा सकता है, शायद एथेरियम की सर्वसम्मति स्थिरता को भी खतरे में डाल सकता है। यह कोई अटकलबाजी नहीं है, यह एकाग्रता का बुनियादी गणित है।
मुनाफा — वास्तव में कौन फायदे में है?
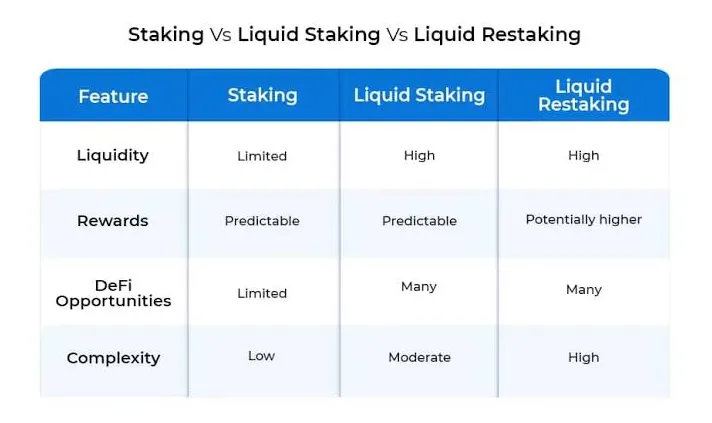
यह सैद्धांतिक तर्क देना आसान है कि लिक्विड स्टेकिंग सामान्य स्टेकिंग की तुलना में वित्तीय रूप से बेहतर है। आपको लगभग समान बेस स्टेकिंग यील्ड मिलती है लेकिन आपकी पूंजी अन-कोलैटरलाइज्ड होती है — आप स्टेकिंग के बेस लेयर रिवॉर्ड के शीर्ष पर अतिरिक्त डेल्टा क्षमता के लिए अपने लिक्विड स्टेकिंग टोकन को लेंडिंग मार्केट, लिक्विडिटी पूल या यील्ड एग्रीगेटर में तैनात कर सकते हैं। दो कार्य करने वाली समान पूंजी को केवल एक कार्य में निवेश की गई पूंजी से अधिक प्रतिफल देना चाहिए। सिद्धांत रूप में यह स्पष्ट रूप से बेहतर है।
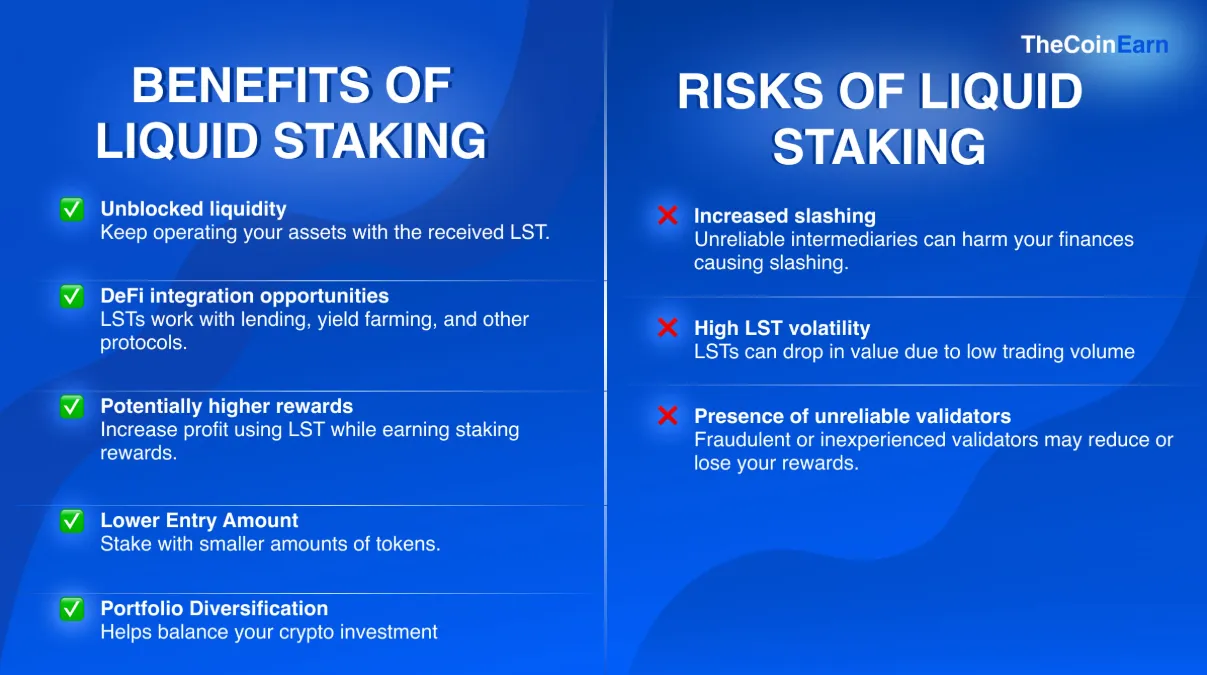
हकीकत में परिदृश्य अधिक जटिल है। Lido सभी स्टेकिंग पुरस्कारों का 10% लेता है और इसे इस तरह से करने की आवश्यकता है जिसका अर्थ है कि Lido के माध्यम से आपकी प्रभावी यील्ड हमेशा एक सोलो वैलिडेटर द्वारा स्टेक किए गए समान ETH पर अर्जित इनाम से कम होगी। पूर्ण रूप से यह कोई बड़ा अंतर नहीं है — प्रति वर्ष कुछ बेसिस पॉइंट — लेकिन स्थायी है। आप सुविधा, तरलता और तकनीकी बाधाओं की कमी के लिए अपनी इनाम दर में निरंतर कमी के माध्यम से भुगतान करते हैं।
stETH को तैनात करने से मिलने वाली अतिरिक्त DeFi यील्ड सैद्धांतिक रूप से उस कटौती की भरपाई कर सकती है, और साधारण स्टेकिंग की तुलना में अधिक रिटर्न दे सकती है। हालाँकि, उस अतिरिक्त यील्ड को अर्जित करने के लिए आपको उन सभी प्रोटोकॉल के स्मार्ट कॉन्ट्रैक्ट जोखिमों को उठाना होगा जिनमें आप निवेश करते हैं, लिक्विडिटी पूल पोजीशन में इम्परमानेंट लॉस (impermanent loss) का बाजार जोखिम, और अब एक प्रणालीगत जोखिम जहाँ आप अधिक जटिल पोजीशन चला रहे हैं जो तनाव के तहत बिखर सकती है। स्पष्ट रूप से कहें तो, यह अचानक मंदी के दौरान लेयर्ड यील्ड रणनीतियों का जोखिम है: जिन उपयोगकर्ताओं ने 2022 की मंदी में लीवरेज्ड लिक्विड स्टेकिंग रणनीतियों का उपयोग किया था (stETH के बदले उधार लेना, उधार लिए गए stETH से अधिक ETH खरीदना, फिर से स्टेक करना, फिर से उधार लेना) वे पूरी तरह बर्बाद हो गए थे। कई उदाहरणों में, नुकसान शत-प्रतिशत था।
सीधी तुलना में: एक सोलो वैलिडेटर पूरा सर्वसम्मति लेयर रिवॉर्ड कमाएगा, साथ ही उनके नोड द्वारा प्राप्त सभी प्राथमिकता शुल्क, जिसमें से केवल एक छोटा सा परिचालन खर्च घटेगा। इस बीच, Lido जमाकर्ता को समान आम सहमति पुरस्कार मिलता है, जिसमें से 10% प्रोटोकॉल कटौती होती है और वह उस पर यील्ड अर्जित करने के लिए stETH को कहीं और भी तैनात कर सकता है। जब stETH सिर्फ वहीं पड़ा रहता है, तो यह सोलो वैलिडेटर से कम कमाता है। यदि इसे किसी लेंडिंग प्रोटोकॉल में तैनात किया जाता है, तो यह और भी अधिक कमाता है — लेकिन एक के बजाय एक साथ दो प्रोटोकॉल का स्मार्ट कॉन्ट्रैक्ट जोखिम जोड़ता है।
जब आप ऐतिहासिक प्रदर्शन को देखते हैं, तो शीर्ष प्रोटोकॉल के माध्यम से लिक्विड स्टेकिंग ने अच्छे परिणाम प्रदान किए हैं। जिन stETH धारकों ने शुरुआत में डिप खरीदा था और 2022 के डीपेग के दौरान मजबूती से टिके रहे, वे पूरी तरह ठीक रहेंगे। सेकेंडरी मार्केट की गतिशीलता से उत्पन्न वास्तविक नुकसान, जिससे सोलो वैलिडेटर काफी हद तक अछूते थे, उन लोगों पर पड़ा जिन्हें तनाव की अवधि के दौरान बाहर निकलने की आवश्यकता थी। पारंपरिक वैलिडेटर पूरी प्रक्रिया के दौरान अपने काम के लिए पुरस्कार एकत्र करते रहे। इस सीधे तरीके ने बहुत कम अप्रत्याशित आश्चर्यों के साथ वही प्रदान किया जिसका उसने वादा किया था।
मुनाफे पर सच्चाई यह है कि लिक्विड स्टेकिंग अधिकांश प्रतिभागियों के लिए इस मायने में अधिक काम करती है कि यह भुगतान करने के बजाय सक्षम बनाती है। लिक्विड स्टेकिंग केवल कई बचत विकल्पों में से एक नहीं है; यदि आपके पास सोलो वैलिडेटर चलाने के लिए 32 ETH नहीं हैं — जो कि अधिकांश क्रिप्टो प्रतिभागियों की स्थिति है — तो स्टेकिंग यील्ड अर्जित करने का यह वास्तव में एकमात्र तरीका है। यदि आपके पास पर्याप्त मात्रा में पूंजी है, और वैलिडेटर चलाने की इच्छा है, तो स्टेकिंग के पक्ष में एक मजबूत तर्क है जो थोड़ा अधिक यील्ड अर्जित कराता है लेकिन जिसमें जटिलता काफी कम होती है। पुरानी अच्छी स्टेकिंग मुनाफे की तुलना में स्पष्ट रूप से नहीं हारती है। यह पहुंच (accessibility) के मामले में हारती है, और यह ज्यादातर लोगों के लिए एक बड़ा मुद्दा है।
विभिन्न ब्लॉकचेन इकोसिस्टम में ट्रेंड स्पष्ट है: उपयोगकर्ता हमेशा पूंजी को आवश्यकता से अधिक समय तक लॉक किए बिना संसाधन लागत को जितना संभव हो उतना कम करने के अवसरों की तलाश में रहेंगे। TRX को लंबी अवधि के लिए स्टेक करने के बजाय, TRON पर ट्रांजैक्शन लागत में कम भुगतान करने के इच्छुक उपयोगकर्ता रेंटल प्रदाताओं द्वारा नियंत्रित बाजार से सस्ती TRON Energy खरीद सकते हैं। TRON Energy की सस्ती कीमतों के आधार पर, उपयोगकर्ताओं को किसी दीर्घकालिक अनुबंध में बंधने की आवश्यकता नहीं होती है। एनर्जी एग्रीगेटर के रूप में चलने वाली सेवा द्वारा इसे संभव बनाया गया है, जहाँ दर्जनों प्रदाताओं के रियल-टाइम ऑफ़र एक साथ एकत्र किए जाते हैं — जिसका अर्थ है कि आप प्रतिस्पर्धी दरों की तुलना कर सकते हैं और इच्छानुसार उपलब्ध आपूर्ति का उपयोग कर सकते हैं। यह एक अलग तंत्र है, जो अक्सर स्टेकिंग के अलावा अन्य कारणों से होता है, लेकिन उसी मौलिक तर्क का प्रतीक है कि लिक्विड स्टेकिंग ने अपनी बाजार लोकप्रियता क्यों हासिल की है: पूंजी का लचीलापन, कम लागत और कम से कम खाली समय।
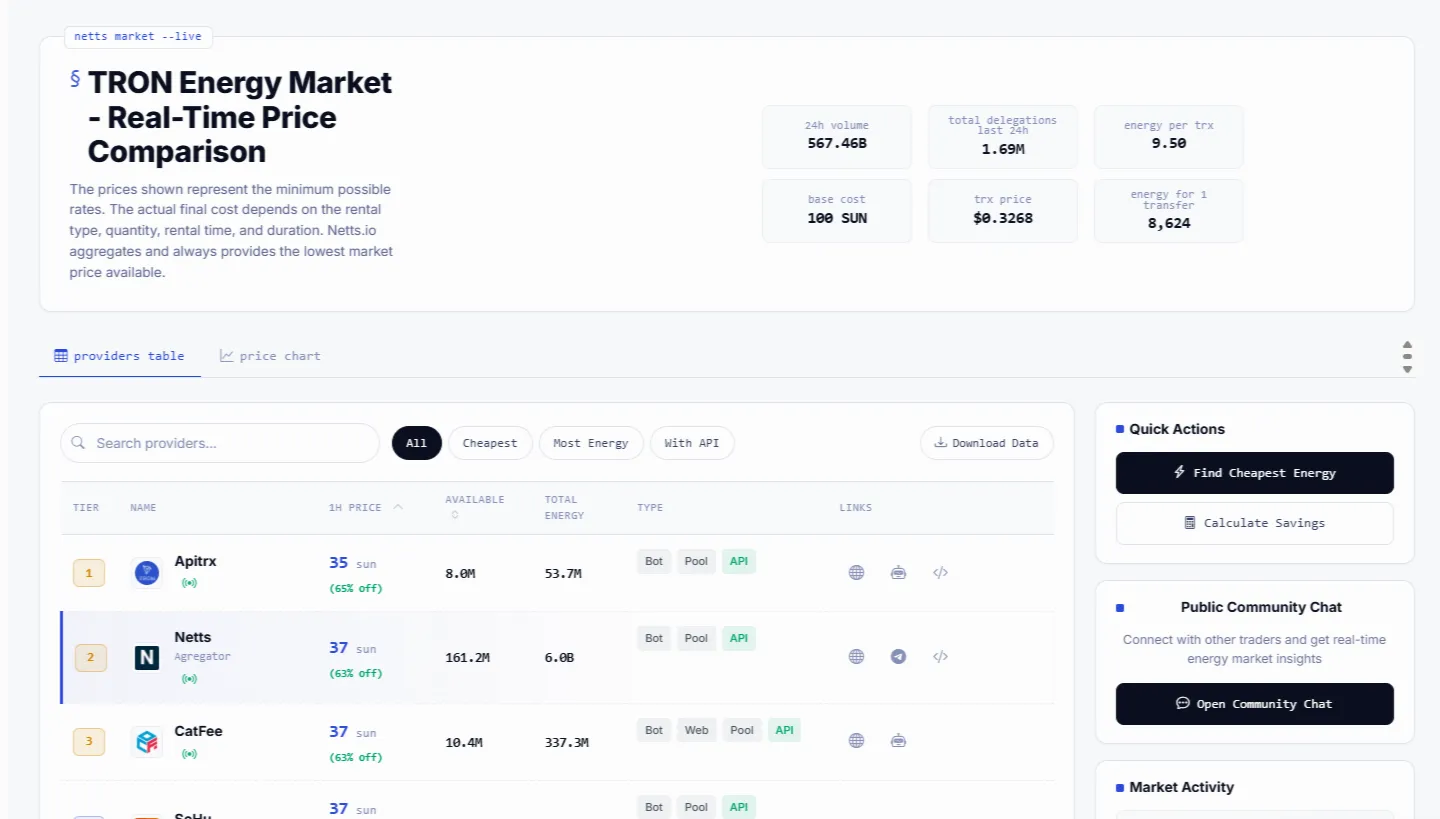
Netts.io एक रियल-टाइम TRON Energy मार्केट है जो बीस से अधिक प्रदाताओं के ऑफ़र को एकत्रित करता है — जिसमें स्वयं Netts भी शामिल है, जो लगातार 25 sun प्रति यूनिट की सबसे कम दरों में से एक प्रदान करता है — जिससे उपयोगकर्ताओं को TRX को स्टेक करने या इसे सीधे बर्न करने की आवश्यकता के बिना सर्वोत्तम उपलब्ध Energy दरों तक तुरंत पहुँच मिलती है।