Ликвидный стейкинг против обычного: зачем вообще усложнять?
Ликвидный стейкинг обещает доходность без блокировки средств — но стоит ли он рисков смарт-контрактов, угрозы депега и комиссии Lido?
Другие языки: English中文ไทยFrançaisहिंदीالعربيةHausaTiếng Việt日本語Bahasa IndonesiaDeutschTagalog
Содержание
Ни один человек не отправлял криптовалюту в стейкинг в первый раз из чистого альтруизма. Все эти формулировки — вклад в безопасность сети, поддержка децентрализации, предоставление обеспечения для роста экосистемы — появляются в маркетинговых материалах уже постфактум. Реальная причина, как тогда, так и сейчас, куда более приземленная и прагматичная: легкие деньги, или как минимум их ближайший аналог, доступный в современных финансах. Вы отправляете токены в протокол, система платит вам за то, что они там лежат, и со временем возвращает больше, чем вы внесли. Что здесь вообще может пойти не так?
Как выяснилось, довольно многое. Разумеется, классический стейкинг имел свои очевидные минусы: ваш капитал оказывался фактически заблокирован, заморожен во времени, пока остальной рынок двигался в собственном ритме. Именно это неудобство привело к появлению ликвидного стейкинга. Стоит разобраться, действительно ли он решил проблему или просто заменил одну сложность другой, куда более запутанной.
Стейкинг — базовая концепция и происхождение
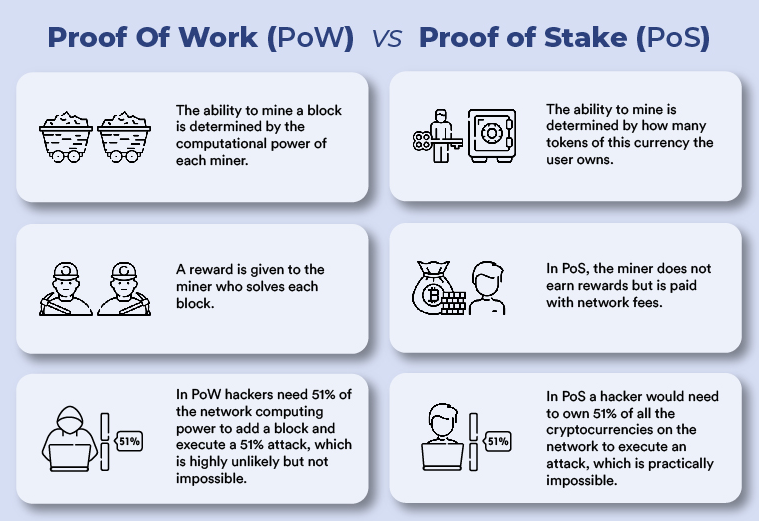
Стейкинг возник с появлением Proof of Stake (PoS) — альтернативного механизма консенсуса, пришедшего на смену PoW, который обеспечивал безопасность Bitcoin с момента его запуска. В основе Proof of Work лежит принцип прямой конкуренции. Майнеры соревнуются друг с другом, пытаясь решить сложные криптографические задачи; тот, кто находит решение первым, получает право добавить следующий блок — и заработать вознаграждение (на данный момент 6,25 BTC), в то время как все остальные сожгли электричество впустую. Это работает — последние пятнадцать лет доказали это с предельной ясностью, — но обходится дорого, требует огромного количества энергии и все труднее поддается оправданию в эпоху повышенного внимания к экологии.
Вместо грубой вычислительной силы Proof of Stake построил систему на финансовых обязательствах. Вместо сжигания тераватт энергии для подтверждения серьезности своих намерений в консенсусе участники просто вносят в стейкинг — блокируют — определенное количество криптовалюты в качестве залога. Действуйте честно, корректно проверяйте транзакции — и вы получите вознаграждение. Нарушите правила, попытаетесь провести двойную трату или исказить протокол — и часть вашего залога будет безвозвратно списана через механизм, называемый слэшингом (slashing). Стимулы кристально ясны: система поощряет добросовестность финансовыми бонусами и наказывает за обман прямыми убытками. Это не столько этическая система, сколько отлично спроектированная ловушка для злоумышленников.
В 2019 году Cosmos запустил собственную реализацию PoS под громкие аплодисменты сообщества и доходность стейкинга, порой превышавшую 15% годовых. Свои вариации внедрили Cardano, Polkadot и Avalanche. Эти сети доказали, что модель действительно масштабируема: валидаторы действуют рационально при наличии достаточных стимулов, а рядовые держатели активов могут получать ощутимый доход просто за отказ от активной торговли. Образ пассивного дохода оказался настолько привлекательным, что привлек огромный капитал задолго до того, как стейкинг появился на Ethereum.
Переход Ethereum с Proof of Work на Proof of Stake, завершившийся в сентябре 2022 года после многолетней разработки, окончательно вывел стейкинг в центр внимания индустрии. Однако ключевое архитектурное решение валидаторной сети оказало влияние на все последующие события: для запуска соло-валидатора потребовался минимальный депозит в 32 ETH. В зависимости от курса Ethereum эта цифра означала сумму от вполне подъемной до более чем $80 000. В большинстве случаев соло-валидация оказалась попросту недоступной для рядового пользователя.
В качестве временного решения появился биржевой стейкинг. Coinbase, Kraken, Binance и другие платформы предоставили услуги пулов, взяв на себя всю инфраструктурную работу валидаторов. Однако, выступая кастодиальными посредниками, биржи забирали от 15% до 25% вашей прибыли в виде комиссий, лишали вас контроля над активами и подвергали рискам контрагента. В истории крипторынка достаточно банкротств бирж и внезапных заморозок вывода средств, чтобы этот риск перестал казаться сугубо теоретическим.
Несмотря на эти недостатки, спорить с экономической эффективностью стейкинга было трудно. Доходность стейкинга Ethereum обычно составляла от 4% до 5% годовых. В сетях на базе Cosmos она была заметно выше, нередко достигая двузначных значений. На фоне традиционных банковских вкладов, предлагавших во многих странах доходность около нуля, стейкинг выглядел превосходно. Колоссальный приток капитала подтвердил этот интерес: сотни миллиардов долларов в десятках сетей устремились на поиски доходности без необходимости активной рыночной торговли.
Ликвидный стейкинг — решение проблемы, о которой никто не просил
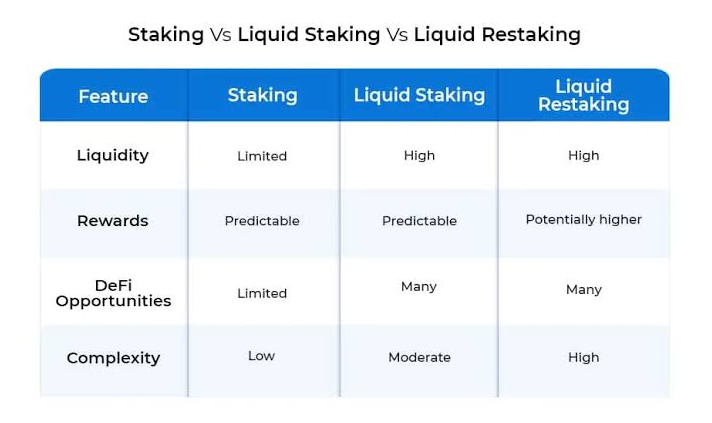
Ликвидный стейкинг был разработан для устранения одного весьма конкретного и раздражающего фактора. Токены, отправленные в классический стейкинг, оказываются абсолютно бесполезными для любых других действий на весь период блокировки. Они находятся на балансе валидатора, генерируют доходность, но их нельзя потратить, перевести, предоставить в качестве залога в лендинговый протокол или задействовать в DeFi. Капитал выполняет ровно одну функцию и исключен из остального оборота. В условиях, когда инвестиционные возможности появляются и исчезают за считанные дни или часы, заблокированный капитал становится прямым воплощением упущенной выгоды.
В декабре 2020 года проект Lido Finance представил решение, которое выглядело подозрительно простым. Вы вносите ETH в смарт-контракты Lido и вместо замороженных средств получаете stETH (staked Ether) — токен, отражающий вашу позицию в стейкинге вместе со всеми начисляемыми вознаграждениями. Этот stETH можно продать на вторичном рынке, использовать как обеспечение в кредитных протоколах вроде Aave, внести в пул ликвидности для дополнительного дохода или просто держать на кошельке, наблюдая, как растет его баланс за счет наград. В теории капитал оставался полностью в вашем распоряжении, одновременно выполняя две задачи.
Момент был выбран идеально. Механизм стейкинга Ethereum только запустился, спрос на доходность зашкаливал, а порог в 32 ETH был непреодолим для большинства желающих. Lido одновременно устранил проблему неликвидности и проблему высокого порога входа. Сервис позволил вносить любые суммы — хоть один ETH, хоть десятую его часть — взамен начисляя эквивалентный объем stETH. Никаких минимальных лимитов, необходимости настраивать сервер и глубоких технических знаний.
Вслед за Lido появились и другие протоколы. Rocket Pool предложил более децентрализованную модель: операторы узлов должны были вносить собственные ETH наряду со средствами пользователей, а сеть валидаторов строилась без разрешений (permissionless). Его ликвидный токен rETH работает по схожему с stETH принципу. Frax Finance запустил frxETH, а Coinbase — cbETH. Все они решали одну задачу, но существенно различались комиссиями, механизмами управления и процедурами отбора валидаторов. Тем не менее фундаментальное предложение оставалось неизменным: отправляйте активы в стейкинг, получайте ликвидный токен и продолжайте использовать свой капитал на рынке.
Последовавший за этим взрывной рост кардинально изменил экосистему DeFi. По показателю общего объема заблокированных средств (TVL) протоколы ликвидного стейкинга к 2026 году сформировали крупнейший сегмент в секторе децентрализованных финансов с активами свыше 60 миллиардов долларов. Около 61% всего рынка ликвидного стейкинга контролирует Lido, управляя объемом примерно в 9 миллионов ETH. Эти цифры убедительно доказывают, что рынок нашел именно то, что искал. Но действительно ли этот продукт так безупречен, как обещают его создатели, — вопрос куда более сложный.
Что происходит под капотом: техническая механика
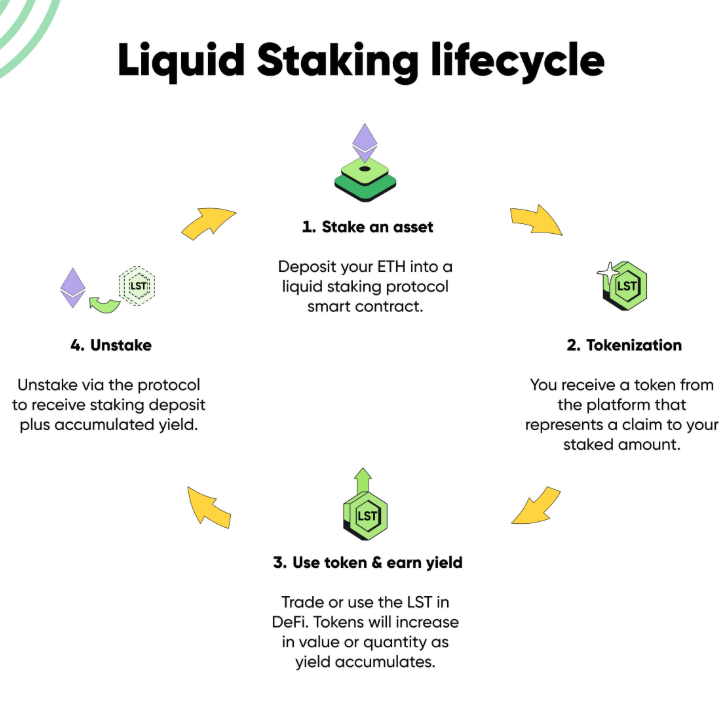
Чтобы осознать риски ликвидного стейкинга, нужно буквально по шагам разобрать процесс, который запускается в момент депозита ETH в протокол уровня Lido.
Ваш депозит поступает в смарт-контракт и объединяется с пулом средств других пользователей. Собранный капитал распределяется между операторами узлов, которые непосредственно администрируют инфраструктуру, запускают клиент валидатора и участвуют в обеспечении консенсуса Ethereum. Отбор операторов происходит через ончейн-голосование: держатели токенов Lido определяют, какие компании получают право работы и сколько именно ETH выделяется каждому валидатору. Полученные вознаграждения за стейкинг за вычетом комиссии операторы возвращают обратно в протокол.
Токен stETH использует алгоритм ребейза (rebasing) для обновления балансов. Вместо отдельных выплат протокол ежедневно увеличивает количество stETH на вашем кошельке с учетом начисленных наград за вычетом комиссии платформы, составляющей на данный момент 10%. Если сегодня у вас на балансе определенный объем stETH, то завтра его станет чуть больше. Это наиболее прямое воплощение концепции пассивного дохода.
Хардфорк Shanghai в апреле 2023 года открыл возможность вывода средств для валидаторов Ethereum, что значительно усложнило архитектуру протоколов вместе с ростом объемов. До этого момента выйти из позиции ликвидного стейкинга можно было только путем прямой продажи stETH на вторичном рынке по текущему биржевому курсу. После внедрения обновлений пользователи получили возможность запрашивать нативный вывод через сам протокол, хотя при пиковых нагрузках этот процесс выстраивается в очередь. Таким образом, вместо стопроцентной зависимости от рыночного спроса появился прямой алгоритмический механизм конвертации stETH обратно в ETH.
Функционирование этой системы опирается на комплекс взаимосвязанных смарт-контрактов. В упрощенном виде архитектура состоит из следующих модулей:
1. Депозитные контракты, принимающие средства пользователей и объединяющие их в пулы для распределения по валидаторам
2. Реестр операторов узлов, фиксирующий аккредитованные команды, объемы их средств и параметры эффективности
3. Система оракулов, передающая данные о балансах валидаторов и начисленных наградах в смарт-контракты (эти данные необходимы для расчета ребейза)
4. Модуль учетных данных для вывода (withdrawal credentials), связывающий протокол с реальными балансами на уровне консенсуса Ethereum
5. Модуль децентрализованного управления (DAO), где держатели токенов голосуют за обновления кода, изменение комиссий и утверждение новых операторов
Каждый из этих элементов представляет собой потенциальную точку отказа. Оракулы могут стать объектом манипуляций или передать некорректные котировки. Структура управления может подвергнуться атаке со стороны субъекта, аккумулировавшего крупный стек голосующих токенов. История DeFi полна примеров проектов, считавшихся абсолютно надежными вплоть до момента эксплойта: уязвимости в смарт-контрактах, позволяющие вывести средства, регулярно обнаруживаются даже после нескольких аудитов безопасности. Безупречная история работы снижает опасения — если сервис работает годами без сбоев, доверие к нему растет, и это пока играет на руку Lido и Rocket Pool.
Риски, приватность и позиция регуляторов
Участие в классическом стейкинге Proof of Stake сопряжено с одним ключевым риском, о котором все участники осведомлены заранее: это слэшинг. Если валидатор, которого вы запустили или которому делегировали средства, подписывает два конфликтующих блока или нарушает регламент протокола, часть заблокированного баланса безвозвратно сжигается. Уровень штрафа зависит от тяжести инцидента: единичный сбой обойдется минимальными потерями, тогда как одновременная рассинхронизация целой группы валидаторов из-за общих инфраструктурных неполадок влечет за собой жесткие санкции. При работе с профессиональными операторами слэшинг случается крайне редко: большинство участников не сталкиваются с ним годами.
Ликвидный стейкинг не устраняет риск слэшинга, а накладывает поверх него новые уровни уязвимостей. Если валидатор из пула Lido получает штраф, убыток пропорционально распределяется между всеми держателями stETH. Да, риски диверсифицированы — протокол распределяет ETH между десятками операторов именно с этой целью, — однако вы никак не контролируете качество настройки их серверов. Право этой оценки полностью передано процедуре голосования DAO, в котором участвуют совершенно незнакомые вам держатели токенов.
Отдельного внимания заслуживает риск потери привязки к базовому активу (депег), о котором часто забывают на растущем рынке. В идеальных условиях стоимость stETH на вторичных площадках должна строго следовать за курсом ETH. Наличие механизма вывода гарантирует, что один stETH рано или поздно можно погасить за один ETH. Однако на коротких временных отрезках цена на биржах формируется балансом спроса и предложения, а не алгоритмом погашения. Внезапный ценовой разрыв возникает тогда, когда крупным игрокам требуется срочно выйти в ликвидный кэш за счет быстрой продажи stETH.
Именно этот сценарий реализовался в июне 2022 года. Крах экосистемы Terra вызвал цепную реакцию ликвидаций по всему DeFi-сектору: крупные фонды начали панически сбрасывать stETH, перегрузив пул stETH/ETH на бирже Curve. В пиковый момент паники курс stETH падал до 0,94 ETH — дисконт к базовому активу достиг внушительных 6%. Пользователи, которым срочно требовалась наличность, зафиксировали тяжелые прямые убытки. На стабилизацию курса и ликвидацию депега ушло несколько месяцев. Этот прецедент наглядно показал: синтетический токен ликвидного стейкинга не равен исходной монете. Он представляет собой лишь обязательство протокола, закрепленное в смарт-контракте. В спокойные времена паритет держится надежно, но в моменты стресса стабильность дает трещину.
Что касается конфиденциальности, ни классический, ни ликвидный стейкинг не предоставляют анонимности по умолчанию. Любой пользователь ончейн-эксплорера может изучить ваши транзакции. Депозиты, объемы начисленных вознаграждений, баланс stETH — все эти данные открыты в блокчейне. Соло-стейкинг страдает той же прозрачностью из-за невозможности изолировать валидаторские транзакции от внешнего аудита. Технические детали передачи данных могут слегка отличаться, но базовый уровень приватности одинаков: любые операции абсолютно публичны, пока вы не примените сторонние инструменты микширования или приватности. Сама структура стейкинга решения этой задачи не предлагает.
Правовой статус стейкинга существенно прояснился в 2025 году, когда Отдел корпоративных финансов SEC установил, что операции ликвидного стейкинга — то есть внесение базового актива и получение взамен квитанционных токенов в пропорции 1:1 — не квалифицируются как предложение или продажа ценных бумаг в рамках законодательства США. Аналогичное разъяснение было выпущено и для классического стейкинга. Оба направления избавились от жесткого регуляторного давления, тяготевшего над индустрией годами. С другой стороны, налоговые правила остаются жесткими: начисленные награды облагаются подоходным налогом непосредственно в момент их поступления на кошелек. Это вызывает регулярную критику в криптосообществе, но законодатели не спешат менять подход. Кроме того, смягчение позиции регуляторов в США вовсе не гарантирует аналогичного отношения в других юрисдикциях.
Серьезную обеспокоенность вызывает монопольное положение Lido, приводящее к риску концентрации активов, о чем регулярно предупреждают ведущие разработчики ядра Ethereum. Ситуация, при которой один-единственный протокол удерживает около 28% всех находящихся в стейкинге ETH, несет в себе системную угрозу для сети, фундаментально опирающейся на децентрализацию. Катастрофа инфраструктуры стейкинга Lido не потребует хардфорка Ethereum, чтобы повлечь масштабные списания: критическая уязвимость в коде, взлом механизма голосования DAO или одновременный сбой валидаторов способны нанести колоссальный ущерб вкладчикам Lido и сотням сторонних DeFi-протоколов, использующих stETH в качестве обеспечения, поставив под удар стабильность консенсуса всей экосистемы Ethereum. Это не теоретические фантазии, а базовая математика критической концентрации капитала.
Экономика и доходность: кто зарабатывает на самом деле?
Построить теоретическую модель, доказывающую превосходство ликвидного стейкинга над классическим, очень просто. Вы сохраняете базовую доходность консенсуса, но при этом ваши активы не заморожены: полученные производные токены можно задействовать на лендинговых рынках, в пулах ликвидности или доходных фарминг-агрегаторах, извлекая дополнительный профит поверх исходной ставки. Один и тот же объем капитала решает сразу две финансовые задачи — на бумаге эта схема выглядит безупречно.
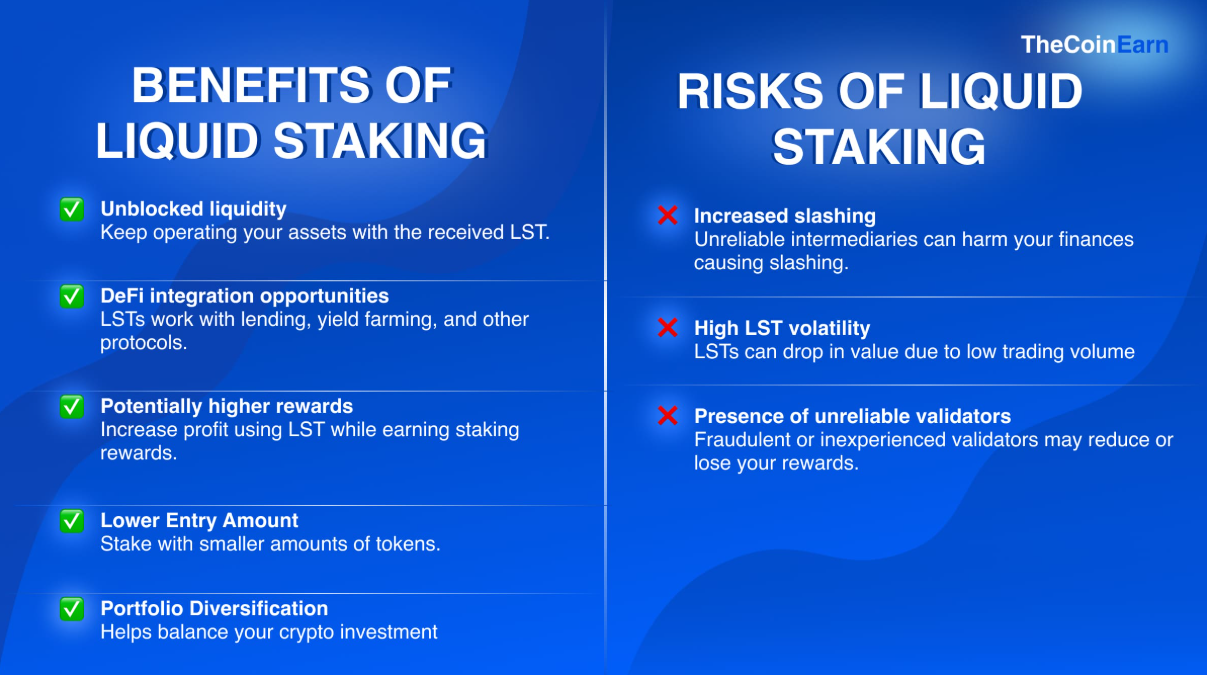
В реальности все значительно сложнее. Lido взимает фиксированную комиссию в размере 10% от всей суммы начисленных наград. Из-за этого чистая доходность через пул Lido математически всегда будет ниже, чем доходность независимого соло-валидатора на том же объеме монет. В абсолютных цифрах разница невелика — десятки базисных пунктов в год, — но она действует постоянно. Вы оплачиваете удобство, ликвидность и отсутствие технического порога входа стабильным снижением ставки вознаграждения.
Теоретически дополнительная прибыль в DeFi способна компенсировать эту разницу и обеспечить доходность выше классического стейкинга. Однако на практике для этого приходится принимать риски сторонних смарт-контрактов, непостоянные потери (impermanent loss) в пулах ликвидности и общий системный риск усложнения финансовой конструкции, склонной к обвалу при резких рыночных движениях. Это типичная ловушка многоуровневых стратегий: инвесторы, практиковавшие стейкинг с кредитным плечом в кризисном 2022 году (заем средств под залог stETH, покупка дополнительных stETH, повторный залог и рестейкинг), столкнулись с каскадными ликвидациями. Во многих случаях капитал был потерян целиком.
Если сравнить показатели напрямую: независимый валидатор получает полный объем вознаграждений на уровне консенсуса плюс приоритетные комиссии за транзакции (priority fees), выплачивая лишь минимальные затраты на хостинг сервера. Вкладчик Lido получает базовую ставку за вычетом 10% протокольной комиссии и возможность использовать stETH на открытом рынке. Если stETH просто лежит на адресе, доходность уступает соло-валидатору. Если stETH отправлен в кредитный протокол, доход возрастает, но инвестор берет на себя совокупные риски двух смарт-контрактов одновременно.
Ретроспективный анализ показывает, что ликвидный стейкинг через ключевые платформы доказал свою состоятельность. Держатели stETH, выкупившие просадку или сохранившие хладнокровие во время кризиса ликвидности 2022 года, не понесли потерь. Однако реальные убытки, вызванные турбулентностью на вторичных рынках, легли на плечи тех инвесторов, которым требовалось срочно вернуть капитал. Классические валидаторы прошли этот период абсолютно спокойно, продолжая штатно получать доходность за генерацию блоков. Прямой и консервативный метод сработал ровно так, как было обещано, без непредвиденных сюрпризов.
Истинная ценность ликвидного стейкинга заключается не в завышенных процентах, а в доступности. Это не просто один из вариантов инвестирования, а по сути единственный способ получать доход от стейкинга, если у вас нет свободных 32 ETH на запуск собственной ноды — а это применимо к подавляющему большинству участников криптоиндустрии. Если вы располагаете достаточным объемом активов и обладаете компетенциями для администрирования сервера, классический стейкинг предложит чуть более высокую чистую доходность при значительно более низком уровне системной сложности. Старый добрый стейкинг ничуть не уступает в доходности — он просто недоступен широким массам, и именно доступность решает исход конкуренции.
Этот тренд прослеживается во всех ведущих блокчейн-экосистемах: пользователи стремятся минимизировать накладные расходы на инфраструктуру, избегая долгосрочной заморозки свободных средств. Например, вместо длительного стейкинга TRX ради снижения комиссий пользователи в сети TRON могут приобрести дешевую TRON Energy на спотовом рынке аренды. Низкая стоимость TRON Energy избавляет от необходимости связывать себя жесткими временными обязательствами. Этот процесс оптимизируют специализированные агрегаторы энергии, которые собирают актуальные ордера от десятков поставщиков в одном окне, позволяя моментально сравнить цены и арендовать нужный объем. Механика отличается от стейкинга, но опирается на ту же финансовую логику: гибкость капитала, сокращение транзакционных издержек и сведение времени простоя средств к абсолютному нулю.
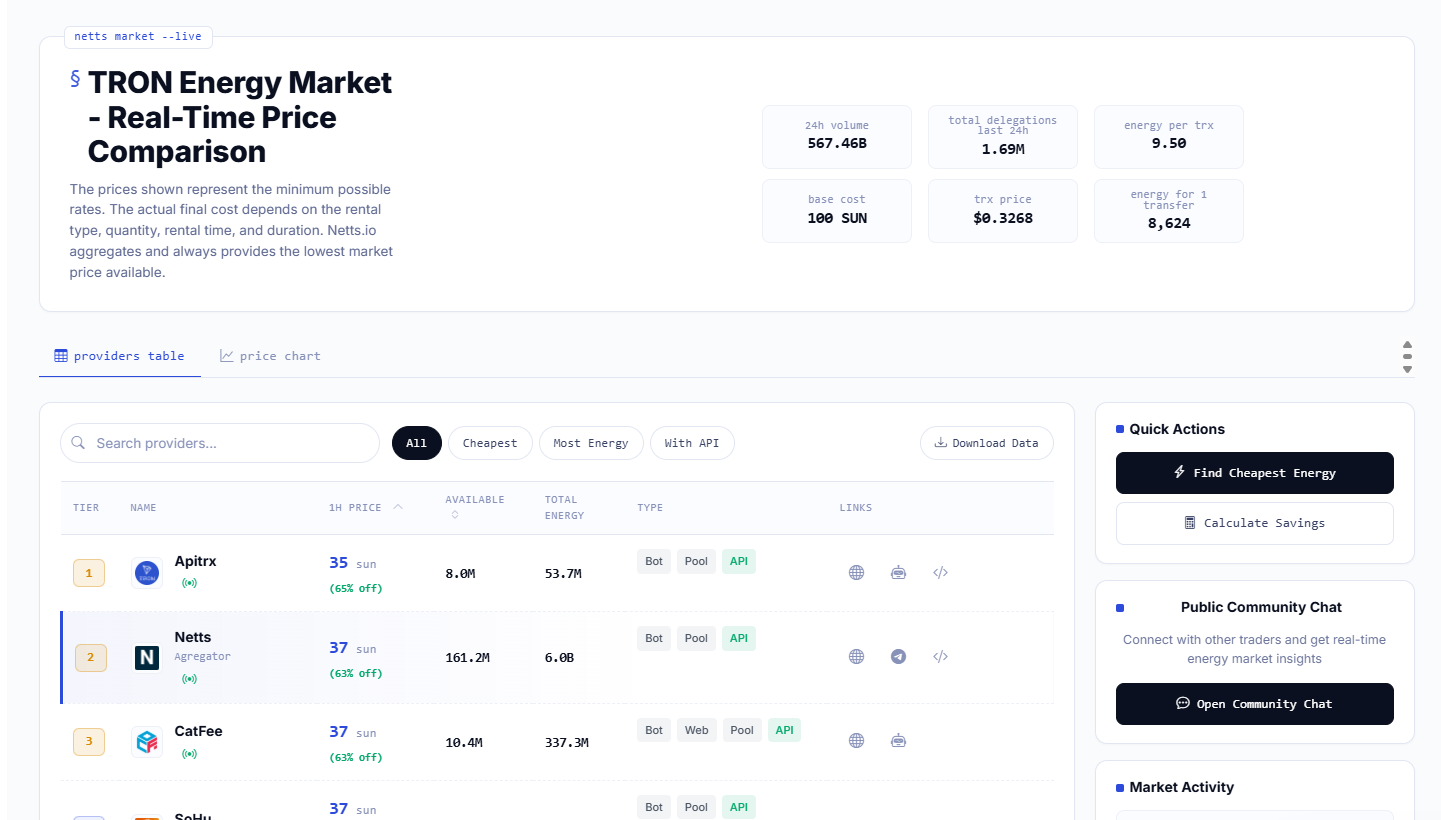
Netts.io — это маркетплейс TRON Energy в реальном времени, агрегирующий предложения от более чем двадцати поставщиков (включая собственный пул Netts с выгодной ставкой от 25 sun за единицу), предоставляя пользователям доступ к лучшим тарифам на Energy без необходимости отправлять TRX в стейкинг или сжигать баланс на транзакциях.