Liquid Staking vs. reguläres Staking: Warum sich überhaupt die Mühe machen?
Liquid Staking verspricht Rendite ohne Lock-up – aber lohnt es sich angesichts von Smart-Contract-Risiken, Depeg-Gefahr und Lidos Gebührenanteil?
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Kein einziger Mensch hat seine Kryptowährung beim ersten Mal rein aus Uneigennützigkeit gestakt. Dieses Wording – eine Rolle bei der Netzwerksicherheit zu spielen, die Dezentralisierung zu unterstützen, Sicherheiten für das Wachstum des Ökosystems bereitzustellen – wird erst im Nachhinein auf Werbematerialien gedruckt. Der wahre Grund, damals wie heute, ist weitaus unkomplizierter – und deutlich profaner: kostenloses Geld oder zumindest das, was modernem Finanzwesen an kostenlosem Geld am nächsten kommt. Man hinterlegt seine Token an einem Ort, das System bezahlt einen dafür, diese Token zu parken, und man kehrt später mit mehr zurück, als man geparkt hat. Was könnte da schon schiefgehen?
Wie sich herausstellt, so einiges. Natürlich brachte auch das reguläre Staking eigene Frustrationen mit sich – das Kapital war praktisch gebunden; eingefroren in der Zeit, während der Rest des Marktes nach seinem eigenen Rhythmus tanzte. Genau dieses Ärgernis führte zur Entstehung von Liquid Staking. Es gilt zu prüfen, ob es das Problem wirklich gelöst oder lediglich eine Komplikation gegen eine andere, noch komplexere eingetauscht hat.
Staking – Grundidee und Ursprung
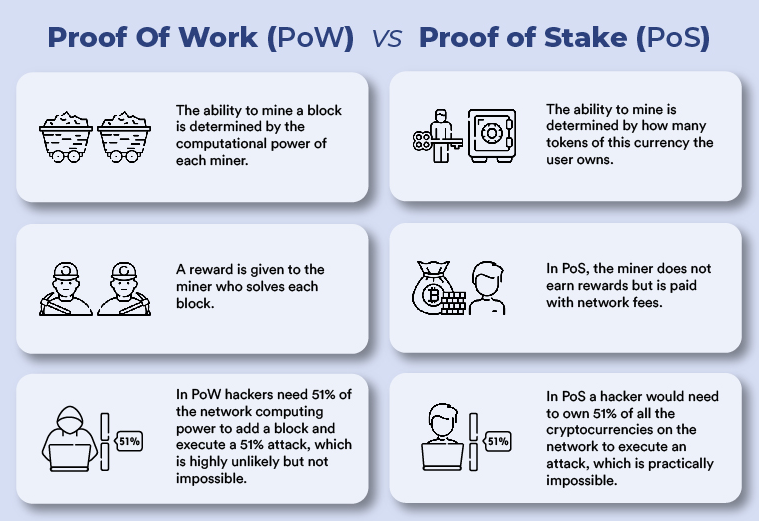
Staking hat seinen Ursprung im Aufstieg von Proof of Stake (PoS), einem alternativen Mechanismus zu PoW, der Bitcoin seit seiner Entstehung abgesichert hat. Schließlich ist Proof of Work im Grunde ein wettbewerbsorientierter Prozess. Miner konkurrieren miteinander, indem sie versuchen, komplizierte kryptografische Rätsel zu lösen. Wer es zuerst löst, darf den nächsten Block hinzufügen – und erhält nach aktuellen Sätzen 6,25 Bitcoin als Belohnung – während alle anderen ihren Strom umsonst verschwendet haben. Das funktioniert – die letzten fünfzehn Jahre haben das mehr als deutlich gezeigt –, aber es ist kostspielig, energiehungrig und in einer Welt mit wachsendem Umweltbewusstsein immer schwerer zu verteidigen.
Anstelle von rechnerischer Brute-Force bauten Proof-of-Stake-Systeme auf finanziellem Engagement auf. Anstatt Energie aufzuwenden, um zu zeigen, dass man ein ernstzunehmender Akteur im Konsens ist, stakt – also sperrt – man einfach etwas Kryptowährung als Sicherheit. Verhält man sich vorschriftsmäßig und verifiziert Transaktionen korrekt, erhält man eine Vergütung. Bricht man die Regeln, versucht man Blöcke doppelt auszugeben oder setzt die Protokollspezifikationen anderweitig fehlerhaft durch, wird ein Teil der Sicherheit in einem Vorgang namens Slashing einbehalten. Die Anreize sind eindeutig: Das System belohnt Ehrlichkeit mit finanziellen Boni, während es Unehrlichkeit mit Kosten bestraft. Es ist weniger ein ethisches Rahmenwerk als vielmehr eine gut konstruierte Falle für Übeltäter.
Im Jahr 2019 veröffentlichte Cosmos seine eigene Implementierung unter großem anfänglichen Beifall und Staking-Renditen, die zeitweise über fünfzehn Prozent pro Jahr lagen. Eigene Varianten wurden von Cardano, Polkadot und sogar Avalanche entwickelt. Diese zeigten, dass das Modell tatsächlich in großem Maßstab funktionieren konnte – dass Validatoren sich rational verhalten würden, wenn der Anreiz stimmte; und dass wohlhabende normale Halter einen echten Zins daraus ziehen konnten, nicht aktiv an den Märkten zu handeln. Das Narrativ des passiven Einkommens war überzeugend genug, um erhebliches Kapital anzuziehen, lange bevor irgendetwas davon auf Ethereum überhaupt ansatzweise Fuß gefasst hatte.
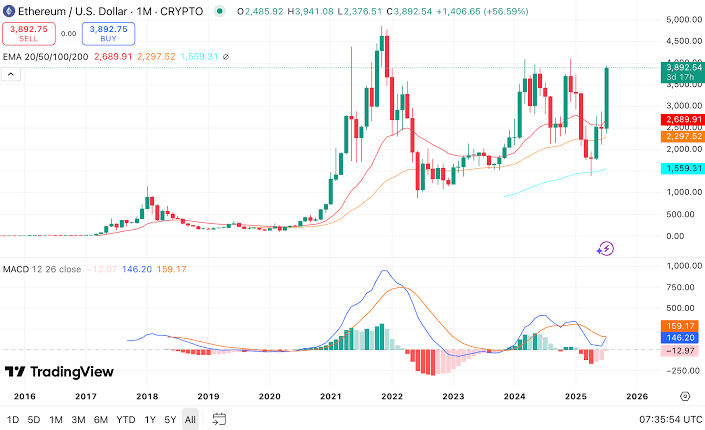
Ethereums Übergang von Proof of Work zu Proof of Stake – der im September 2022 nach jahrelanger Entwicklung abgeschlossen wurde – trug dazu bei, Staking in den Mainstream-Diskurs zu rücken. Eine Designentscheidung, die alles Folgende beeinflusste, stand direkt im Mittelpunkt der anfänglichen Implementierung des Validator-Systems: 32 ETH waren als Mindesteinzahlung für den Betrieb eines Solo-Validators erforderlich. Diese Zahl bedeutete zu verschiedenen Zeitpunkten in Ethereums Preisgeschichte alles von einem angemessenen Einsatz bis hin zu über 80.000 US-Dollar. In vielen Fällen war die Solo-Validierung für die meisten Teilnehmer schlicht unerreichbar.
Es gab einige Ausweichmöglichkeiten durch Exchange-Staking. Coinbase, Kraken, Binance usw. boten alle gepoolte Staking-Dienste an, um die Validator-Infrastruktur für die Nutzer zu übernehmen. Da eine Börse jedoch den ursprünglichen Validator durch ihre eigene Verwahrung ersetzte, verlangte sie eine Gebühr von 15–25 % auf die erzielten Erträge, zwang zur Aufgabe der Verwahrung über die eigenen Vermögenswerte und setzte die Nutzer einem Kontrahentenrisiko aus. In der Krypto-Historie gibt es genügend Pleiten von Börsen und Auszahlungsstopps, um dieses Risiko alles andere als theoretisch erscheinen zu lassen.
Obwohl diese Nachteile spürbar waren, fiel es schwer, in der Praxis Argumente gegen Staking zu finden. Die Staking-Rendite für Ethereum lag typischerweise zwischen vier und fünf Prozent jährlich. Die Rendite auf Cosmos-basierten Chains war deutlich höher und lag oft tief im zweistelligen Bereich. Verglichen mit traditionellen Sparkonten, die in den meisten Ländern über weite Strecken Renditen nahe Null boten, sahen Staking-Erträge fantastisch aus. Die gewaltigen Kapitalmengen, die in Staking-Mechanismen flossen, spiegelten diese Anziehungskraft wider – Hunderte von Milliarden über Dutzende von Netzwerken hinweg, alle auf der Jagd nach Rendite ohne Marktaktivität.
Liquid Staking – Die ungefragte Lösung für ein Problem, von dem niemand wusste
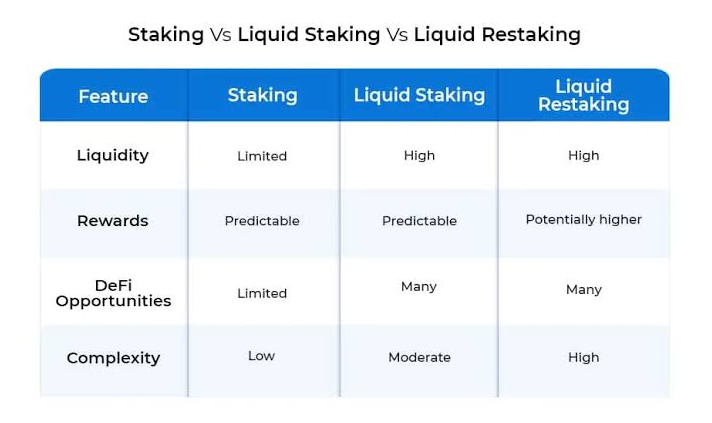
Liquid Staking wurde erfunden, um ein spezifisches und wirklich lästiges Problem zu lösen. Token, die über klassische Mechanismen gestakt sind, können während des Stakings für keinen anderen Zweck verwendet werden. Sie liegen irgendwo in einem Validator-Set und werfen Belohnungen ab, aber man kann sie weder ausgeben noch übertragen, sie sind bei Lending-Protokollen nicht als Sicherheit hinterlegbar und nirgendwo sonst in DeFi nutzbar. Das Kapital hat eine einzige Aufgabe und steht für andere Zwecke nicht zur Verfügung. In einem Umfeld, in dem Chancen innerhalb von Tagen oder gar Stunden entstehen und wieder vergehen, ist gebundenes Kapital die physische Verkörperung von Opportunitätskosten.
Lido Finance trat im Dezember 2020 mit einer Lösung auf den Plan, die verdächtig einfach aussah. Man zahlt seine ETH in die Smart Contracts von Lido ein, und anstatt nichts zu verdienen, während das Staking im Hintergrund leise Erträge generiert, erhält man stETH – Staked Ether: einen Token, der die gestakte Position mitsamt den Belohnungen repräsentiert, die diese Position kontinuierlich erwirtschaftet. Dieses stETH kann auf Zweitmärkten verkauft, als Sicherheit in verschiedenen Lending-Protokollen wie Aave genutzt, in einen Liquiditätspool für zusätzliche Rendite eingebracht oder einfach gehalten werden, während der Kontostand mit den zugrunde liegenden Staking-Belohnungen wächst. Theoretisch steht es einem nun frei, sein Kapital zu nutzen. Es verrichtete zwei Aufgaben gleichzeitig.
Das Timing war günstig. Bemerkenswerterweise war Ethereums Staking-Mechanismus gerade erst live gegangen, die Nachfrage nach Rendite war riesig und nur wenige Menschen konnten sich das Minimum von 32 ETH leisten, das jeder hinterlegen musste, der daran teilnehmen wollte. Während Lido das Liquiditätsproblem löste, behoben sie gleichzeitig das Zugangsproblem. Sie ermöglichten es, jeden beliebigen Betrag einzuzahlen – z. B. einen ETH, einen halben ETH – und im Gegenzug einen proportionalen Anteil an stETH zu erhalten. Kein Mindestbetrag. Kein Server zu warten. Kein technisches Fachwissen erforderlich.
Andere Protokolle folgten. Rocket Pool startete mit einem deutlich dezentraleren Modell: Node-Betreiber mussten ihre eigenen ETH zusammen mit den Einlagen der Nutzer staken, und es nutzte zudem ein erlaubnisfreies Netzwerk von Betreibern. Sein liquider Token rETH funktioniert ähnlich wie stETH. Frax Finance entwickelte frxETH. Coinbase schuf cbETH. Es gab eine gewisse Einigkeit bei der Definition des zu lösenden Problems, aber auch erhebliche Unterschiede zwischen den Protokollen hinsichtlich Gebührenstrukturen, Governance-Mechanismen und Verfahren zur Auswahl der Validatoren. Das Grundangebot blieb jedoch unverändert: Vermögenswerte staken, einen liquiden Token erhalten und das Kapital in jedem gewünschten Markt weiterarbeiten lassen.
Darauf folgte ein Wachstum, das DeFi völlig neu definierte. Gemessen am Total Value Locked stellen Liquid-Staking-Protokolle zusammengenommen die größte Einzelkategorie im Bereich Decentralized Finance dar, mit über 60 Milliarden Dollar im Jahr 2026. Lido kontrolliert rund 61 Prozent des gesamten Liquid-Staking-Marktes und verwaltet etwa neun Millionen ETH. Diese Zahlen sprechen deutlich dafür, dass der Markt genau das gefunden hat, wonach er verlangt hatte. Ob das Produkt seine Versprechen jedoch auf eine Weise einlöst, die wirklich einen Unterschied macht, ist eine andere, weitaus interessantere Frage.
Die Mechanik dahinter – Was tatsächlich passiert
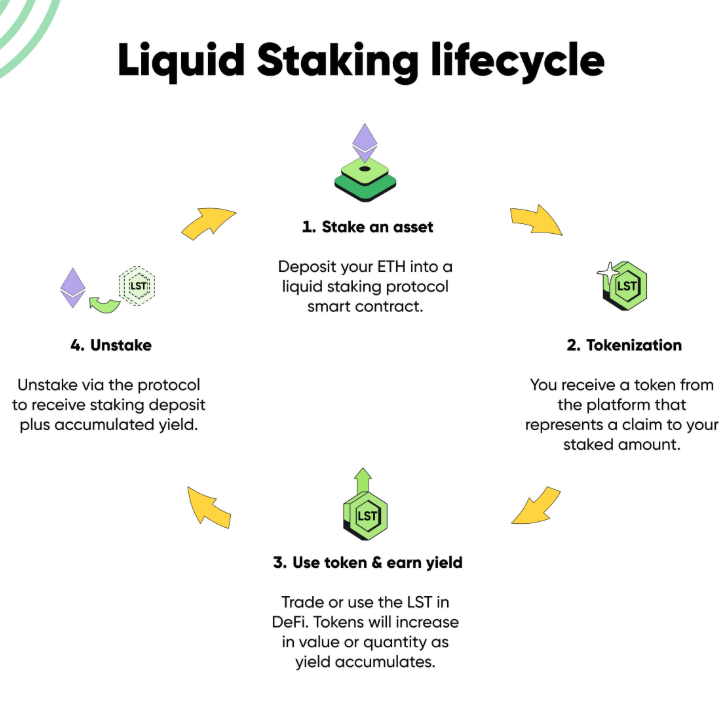
Die Risiken, die Liquid Staking naturgemäß mit sich bringt, lassen sich leicht nachvollziehen, wenn man versteht, was buchstäblich passiert, sobald man ETH in ein Protokoll wie Lido einzahlt.
Die Einzahlung wird einem Smart Contract hinzugefügt und mit den Einzahlungen anderer Nutzer gebündelt. Diese gesammelten Gelder werden auf eine Reihe verschiedener Node-Betreiber verteilt, die tatsächlich die Validator-Software ausführen, die Infrastruktur hosten und den Betrieb zur Teilnahme am Konsens von Ethereum abwickeln. Sie werden durch die Governance ausgewählt: Lidos eigene Token-Inhaber stimmen darüber ab, welche Betreiber aufgenommen werden und wie viele ETH jeder verwaltet. Nach Abzug ihres genauen Anteils und der Höhe der generierten Staking-Belohnungen leiten die Betreiber diese an das Protokoll zurück.
Der stETH-Token ist eine Art von Token, die ein Rebasing nutzt, um Aktualisierungen durchzuführen. Anstatt etwas in einer separaten Transaktion auszuschütten, erhöht das Protokoll das stETH-Guthaben jeden Tag unter Berücksichtigung der erzielten Belohnungen abzüglich der Protokollgebühr – die derzeit auf 10 Prozent aller Staking-Erträge festgelegt ist. Man besitzt heute etwas stETH; morgen hat man ein wenig mehr. Das ist passives Einkommen im wahrsten Sinne des Wortes.
Ethereums Shanghai-Upgrade ermöglichte im April 2023 erstmals Validator-Auszahlungen, und in der Folge stiegen sowohl die Komplexität als auch das Volumen der Coins. Vor diesem Datum konnten Liquid-Staking-Positionen nur dadurch verlassen werden, dass man stETH auf verschiedenen Sekundärmärkten zum jeweils aktuellen Marktpreis verkaufte. Nach Shanghai können Nutzer nun direkt über das Protokoll Auszahlungen vornehmen, wobei eine hohe Nachfrage zu Warteschlangen bei diesen Auszahlungen führen kann. Anstatt uns also vollständig auf den Markt zu verlassen, ist es nun möglich, den grundlegenden Pfad von stETH zurück zu ETH innerhalb des Protokolls abzuwickeln.
Dies wird durch eine Reihe von Smart Contracts erreicht, die das Zusammenspiel vieler beweglicher Teile steuern. Das Folgende ist eine vereinfachte Erklärung dieser Komponenten:
1. Einzahlungsverträge (Deposit Contracts), die Nutzereinzahlungen annehmen und für die Zuweisung an Validatoren bündeln
2. Ein Node-Betreiber-Register für zugelassene Betreiber, um Zuteilungen und Leistung zu überwachen
3. Ein Oracle-System, das Validator-Salden und -Belohnungen an die Verträge zurückmeldet (diese werden für die Rebasing-Berechnung verwendet)
4. Auszahlungsnachweise (Withdrawal Credentials), die das Protokoll mit echten Validator-Salden auf Ethereums Konsensschicht verbinden
5. Ein Governance-Modul, in dem Token-Inhaber über Protokoll-Upgrades, Gebührenänderungen und Betreiberzulassungen abstimmen
Und jede einzelne dieser Komponenten kann eine Fehlerquelle darstellen. Oracles werden häufig manipuliert oder liefern veraltete Daten. Es ist möglich, dass die Governance von einem Angreifer übernommen wird, der eine große Menge an Token kontrolliert, um damit im System abzustimmen. Die Geschichte von DeFi ist voll von Protokollen, die sicher wirkten, bis sie es nicht mehr waren: Es wurden Smart Contracts mit Fehlern entdeckt, die es Angreifern ermöglichten, selbst nach zahlreichen Audits Gelder abzuziehen. Eine bewährte Betriebshistorie hilft ein wenig – man fühlt sich sicherer, wenn das Projekt schon einige Zeit existiert, und sowohl Lido als auch Rocket Pool können dies vorweisen.
Risiken, Privatsphäre und die Haltung der Regulierungsbehörden
Die Durchführung von traditionellem Proof-of-Stake-Staking birgt ein zentrales Risiko, das die Teilnehmer im Vorfeld kennen: Slashing. Wenn der betriebene Validator – oder derjenige, an den delegiert wird – Blöcke doppelt signiert oder gegen eine andere Protokollregel verstößt, wird ein Teil des gestakten Guthabens gelöscht. Nicht alle Verstöße ziehen die gleiche Strafe nach sich: Es gibt vereinzelte Validator-Slashings in geringem Umfang, während gleichzeitige Ausfälle vieler Validatoren aufgrund korrelierender Infrastrukturprobleme höhere Strafen nach sich ziehen können. Slashing-Ereignisse treten bei gut geführten Validatoren nicht oft auf. Sie existieren zwar, sind aber so selten, dass die meisten Staker jahrelang aktiv sind, ohne je direkt eines zu erleben.
Liquid Staking übernimmt das Slashing-Risiko und schichtet zusätzliche Risiken darüber. Wenn ein Node-Betreiber in Lidos Pool von Slashing betroffen ist, wird die Strafe proportional auf alle stETH-Halter umgelegt. Das Risiko ist zwar diversifiziert – das Lido-Protokoll verteilt ETH aus diesem Grund explizit auf viele Betreiber –, aber es ist real, und man hat keine direkte Kontrolle darüber, wer die eigenen ETH verwaltet oder ob die Infrastruktur sorgfältig gewartet wird. Diese Beurteilung wurde an einen Governance-Prozess ausgelagert, der von Token-Inhabern verwaltet wird, die man noch nie getroffen hat.
Wir sollten Depeg-Risiken während Bullenmärkten genauer unter die Lupe nehmen, als wir es in der Vergangenheit getan haben. Im Prinzip sollte der stETH-Preis auf Sekundärmärkten in einem normalen Marktumfeld dem von ETH eng folgen. Der Auszahlungsmechanismus des Protokolls stellt sicher, dass stETH gegen nahezu gleichwertige ETH eingelöst werden kann. Kurzfristig reagieren die Preise auf den Sekundärmärkten jedoch eher auf Angebot und Nachfrage als auf Einlösungsmechanismen. Diese Preisabweichung kann auftreten, wenn Großanleger Liquidität suchen und stETH für eine rasche Liquidation nutzen.
Genau das geschah im Juni 2022. Der Zusammenbruch des Terra-Ökosystems löste eine Liquidationskaskade im gesamten DeFi-Sektor aus, und Whales begannen, stETH massiv zu verkaufen, was dazu führte, dass Verkäufe im Wert von Tausenden in den stETH/ETH-Pool des Curve-Protokolls strömten. stETH wurde zeitweise bei etwa 0,94 ETH gehandelt, was am tiefsten Punkt einem Abschlag von 6 % auf den rechnerischen Wert entsprach. In dieser Zeit mussten Nutzer, die aussteigen mussten, als Liquidität vorhanden war, reale und unmittelbare Verluste hinnehmen. Es dauerte mehrere Monate der Marktstabilisierung, um den Depeg aufzulösen, aber es zeigte deutlich eine fundamentale Wahrheit: Ein Liquid-Staking-Token ist nicht dasselbe wie sein Basiswert. Er manifestiert sich als eine durch Smart Contracts gestützte Repräsentation und als ein kontinuierlich funktionierendes Protokoll. Der Preis hält unter normalen Bedingungen stand. Unter Stress bekommt die Sicherheit Risse.
Was die Privatsphäre betrifft, so bietet die Wahrheit weder beim normalen Staking noch beim Liquid Staking echten Schutz von Haus aus. Jeder mit einem Block-Explorer kann sehen, was man auf der Chain tut. Einzahlungen, aufgelaufene Belohnungen, das stETH-Guthaben – alles ist On-Chain und nachverfolgbar. Solo-Staking weist aufgrund der begrenzten Möglichkeiten zur dezentralen Isolation das gleiche Maß an Transparenz auf. Es gibt kleine Unterschiede darin, welche Daten genau offengelegt werden, aber das allgemeine Bild der Privatsphäre unterscheidet sich bei beiden Methoden im Grunde nicht: Die eigenen Aktivitäten sind öffentlich, sofern man keine spezifischen Schritte unternimmt, um sie zu verbergen. Keine der beiden Staking-Methoden packt dieses Problem von Natur aus an.
Die regulatorische Landschaft verbesserte sich 2025 erheblich, als die Division of Corporation Finance der SEC feststellte, dass Liquid-Staking-Aktivitäten – das Einzahlen eines Vermögenswerts in ein Protokoll und der Erhalt von Staking-Beleg-Token im Verhältnis eins zu eins – nach US-Recht weder das Angebot noch den Verkauf von Wertpapieren darstellen. Eine parallele, zweiteilige Stellungnahme besagte, dass traditionelles Staking eine ähnliche Einstufung erhielt. Beide Formate sind somit von dem Wertpapierregime befreit, das die Branche jahrelang überschattet hatte. Die steuerliche Behandlung ist relativ unnachgiebig: Staking-Belohnungen sind weiterhin in dem Moment als ordentliches Einkommen steuerpflichtig, in dem sie in den eigenen Besitz übergehen – ein bestehendes Rahmenwerk, das Teilen der Branche missfällt, sich aber nicht geändert hat. Das Fehlen einer Wertpapierklassifizierung in den USA garantiert zudem keine unkomplizierte Handhabung in anderen Rechtsräumen.
Eine ganz eigene Sorge im Zusammenhang mit Lidos Marktbeherrschung ist das Konzentrationsrisiko, das auch von Ethereums eigenen Core-Entwicklern wiederholt öffentlich geäußert oder zumindest mit Besorgnis betrachtet wurde. Die Tatsache, dass ein einzelnes Protokoll rund 28 Prozent aller gestakten ETH kontrolliert, stellt ein systemisches Risiko in einem Netzwerk dar, das durch Dezentralisierung abgesichert sein soll. Es bräuchte keinen Fork von Ethereum, um bei einem Zusammenbruch des Stakings über Lidos Infrastruktur schwere Slashing-Verluste zu erleiden: Ein Exploit in Lidos Governance, ein kritischer Bug in den Smart Contracts oder das gleichzeitige Slashing vieler bei Lido gestakter Nodes könnte sowohl Lidos Nutzern als auch allen darauf aufbauenden DeFi-Protokollen, die stETH als Sicherheit verwenden, massiven Schaden zufügen und vielleicht sogar die Stabilität des Ethereum-Konsenses selbst gefährden. Das ist keine Spekulation, sondern einfache Mathematik der Konzentration.
Rentabilität – Wer ist wirklich im Plus?
Es ist ein Leichtes, theoretische Argumente dafür zu konstruieren, dass Liquid Staking finanziell besser sei als normales Staking. Man erhält ungefähr die gleiche Basis-Staking-Rendite, aber das Kapital ist ungebunden – man könnte seine Liquid-Staking-Token in Lending-Märkten, Liquiditätspools oder Yield-Aggregatoren einsetzen, um zusätzliches Delta-Potenzial über die Basisschicht-Belohnung des Stakings hinaus zu erzielen. Dasselbe Kapital, das zwei Funktionen erfüllt, sollte mehr abwerfen als das Kapital, das in einer Funktion gebunden ist. In der Theorie ist das offensichtlich überlegen.
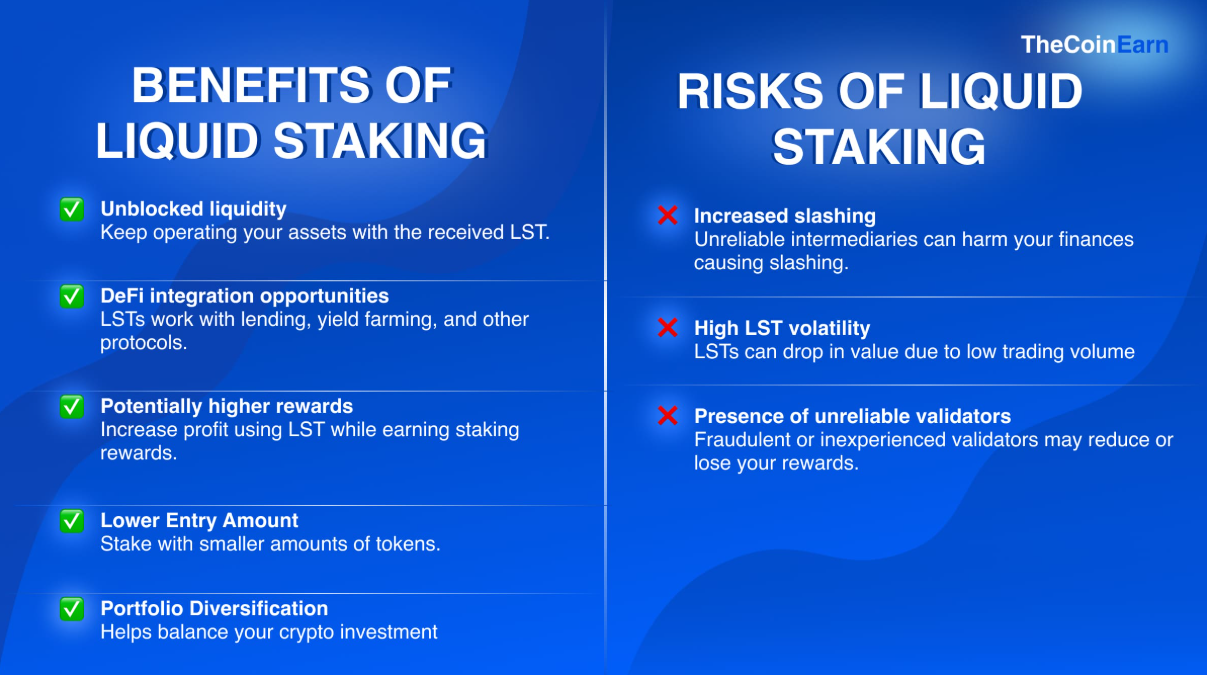
In der Realität stellt sich die Situation komplizierter dar. Lido behält 10 % aller Staking-Belohnungen ein, was zwangsläufig dazu führt, dass die effektive Rendite über Lido immer geringer ausfällt als die Belohnung, die mit denselben, von einem Solo-Validator gestakten ETH erzielt wird. In absoluten Zahlen ist das kein großer Abstand – ein paar Basispunkte pro Jahr –, aber er besteht dauerhaft. Man bezahlt für die Bequemlichkeit, die Liquidität und das Fehlen technischer Hürden mit einer kontinuierlichen Minderung der Renditerate.
Die zusätzliche DeFi-Rendite aus dem Einsatz von stETH kann diesen Abschlag im Prinzip wettmachen und höhere Erträge als gewöhnliches Staking erzielen. Um diese Extra-Rendite zu erwirtschaften, muss man jedoch die Smart-Contract-Risiken der genutzten Protokolle in Kauf nehmen, das Marktrisiko eines unbeständigen Verlusts (Impermanent Loss) bei Positionen in Liquiditätspools tragen und nun ein systemisches Risiko eingehen, da man eine komplexere Position hält, die unter Stress kollabieren kann. Um es klar zu sagen: Dies ist das Risiko von mehrschichtigen Renditestrategien während eines plötzlichen Abschwungs. Nutzer, die im Abschwung 2022 gehebelte Liquid-Staking-Strategien anwendeten (Kreditaufnahme gegen stETH, Kauf von mehr ETH mit geliehenem stETH, erneutes Staking, erneute Kreditaufnahme), erlitten einen Totalabsturz. In vielen Fällen waren die Verluste absolut.
Im direkten Vergleich: Ein einzelner Validator verdient die volle Konsensschicht-Belohnung plus alle von seinem Node erfassten Priority Fees, abzüglich geringer Betriebskosten. Der Lido-Einzahler erhält unterdessen dieselbe Konsensbelohnung abzüglich des 10-prozentigen Protokollanteils und kann stETH zusätzlich an anderer Stelle einsetzen, um damit Rendite zu erzielen. Wenn stETH einfach nur im Wallet liegt, wirft es weniger ab als der Solo-Validator. Wird es in einem Lending-Protokoll eingesetzt, verdient es mehr – fügt aber das Smart-Contract-Risiko von zwei Protokollen gleichzeitig statt nur einem hinzu.
Betrachtet man die historische Entwicklung, so hat sich gezeigt, dass Liquid Staking über die führenden Protokolle gute Ergebnisse geliefert hat. stETH-Halter, die frühzeitig den Dip gekauft und während des Depegs 2022 Diamond Hands bewiesen haben, kamen ungeschoren davon. Echte Verluste infolge der Dynamik an den Sekundärmärkten, vor denen Solo-Validatoren weitgehend geschützt waren, trafen vor allem jene, die während der Stressphase aussteigen mussten. Traditionelle Validatoren sammelten während des gesamten Prozesses weiterhin wie gewohnt Belohnungen für ihre Arbeit ein. Die unkomplizierte Methode hielt, was sie versprach – mit weitaus weniger Überraschungen.
Die Wahrheit über die Rentabilität ist: Liquid Staking lohnt sich für die meisten Teilnehmer vor allem deshalb, weil es Zugang ermöglicht, nicht weil es zwingend mehr bezahlt. Liquid Staking ist nicht bloß eine von vielen Sparoptionen; es ist praktisch die einzige Möglichkeit, überhaupt eine Staking-Rendite zu erzielen, wenn man keine 32 ETH besitzt, um einen Solo-Validator zu betreiben – was auf die überwiegende Mehrheit der Krypto-Teilnehmer zutrifft. Verfügt man über ausreichend Kapital und die Bereitschaft, einen Validator zu betreiben, gibt es durchaus gute Argumente für reguläres Staking, das eine geringfügig höhere Rendite bei deutlich geringerer Komplexität bietet. Das gute alte Staking verliert den Rentabilitätsvergleich keineswegs eindeutig. Es verliert bei der Zugänglichkeit, und das wiegt für die meisten Menschen schwerer.
Der Trend über verschiedene Blockchain-Ökosysteme hinweg ist eindeutig: Nutzer werden immer nach Möglichkeiten suchen, Ressourcenkosten so weit wie möglich zu senken, ohne Kapital länger als nötig zu binden. Anstatt ihre TRX für lange Zeiträume zu staken, können Nutzer, die bei den Transaktionskosten im TRON-Netzwerk sparen möchten, günstige TRON Energy auf einem von Vermietungsanbietern betriebenen Markt erwerben. Dank der günstigen TRON Energy-Preise müssen die Nutzer keine langfristigen Verpflichtungen eingehen. Ermöglicht wird dies durch einen Dienst, der als Energy-Aggregator fungiert, bei dem Echtzeit-Angebote von Dutzenden von Anbietern zusammengeführt werden – was bedeutet, dass man konkurrierende Tarife vergleichen und bei Bedarf auf das verfügbare Angebot zugreifen kann. Es handelt sich um einen anderen Mechanismus, der oft aus anderen Gründen als Staking genutzt wird, aber er verkörpert dieselbe grundlegende Logik, der Liquid Staking seine Beliebtheit verdankt: Flexibilität des Kapitals, reduzierte Kosten und minimale Ausfallzeiten.
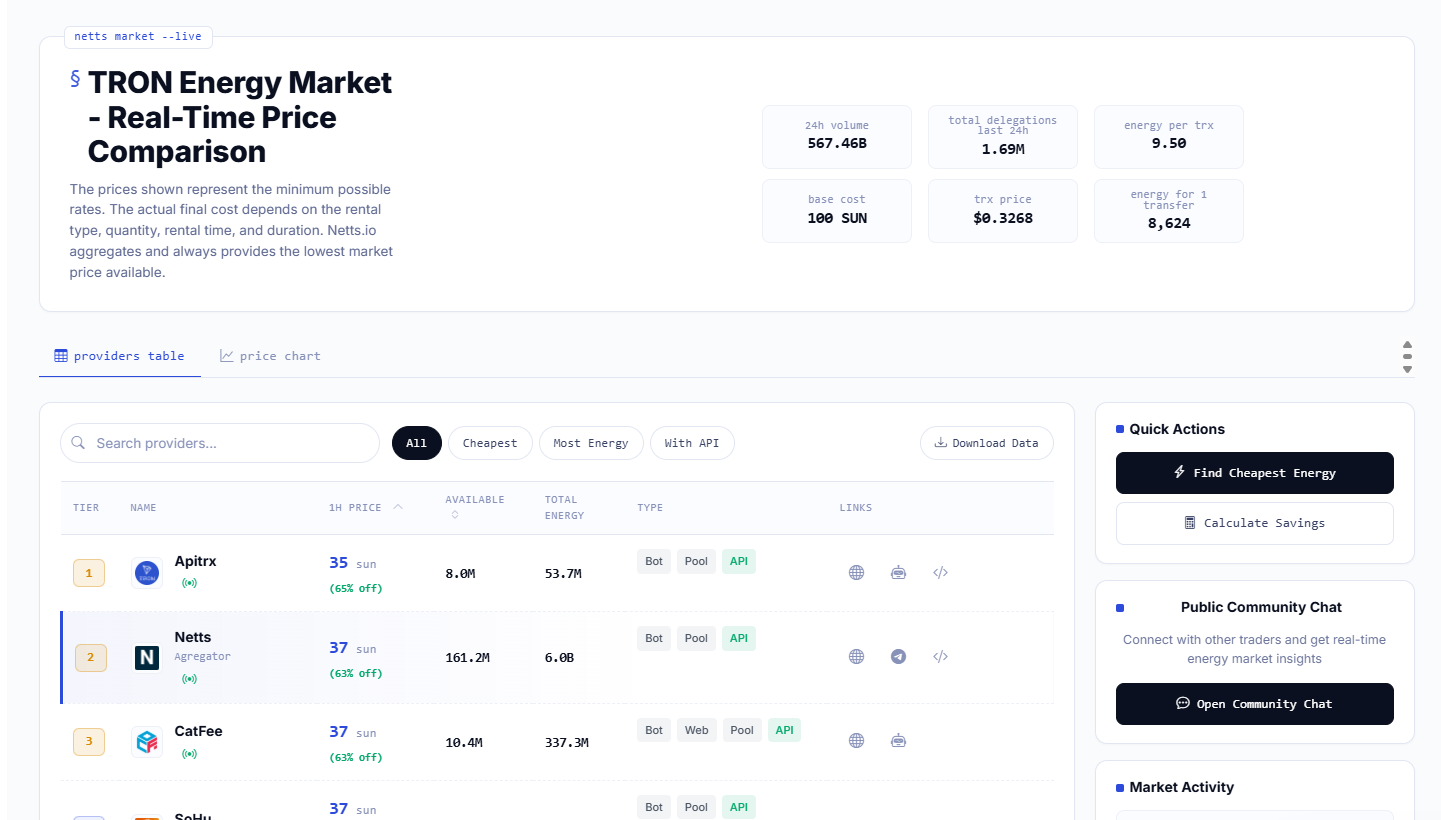
Netts.io ist ein Echtzeit-Marktplatz für TRON Energy, der Angebote von über zwanzig Anbietern aggregiert – einschließlich Netts selbst, das mit 25 Sun pro Einheit durchweg zu den günstigsten gehört – und Nutzern sofortigen Zugang zu den besten verfügbaren Energy-Tarifen bietet, ohne TRX staken oder direkt verbrennen zu müssen.