Ліквідний стейкінг проти звичайного: чи варто взагалі перейматися?
Ліквідний стейкінг обіцяє дохідність без блокування коштів — але чи вартий він ризиків смартконтрактів, загрози депегу та комісії Lido?
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Жодна людина не стейкала свою криптовалюту вперше виключно з міркувань доброчинності. Усі ці тези — про роль у безпеці мережі, підтримку децентралізації, надання забезпечення для зростання екосистеми — з’являються в рекламних матеріалах уже постфактум. Справжня причина тоді й зараз значно простіша — і значно менш романтична: безкоштовні гроші або принаймні найближчий до них аналог, який спроможні створити сучасні фінанси. Ви залишаєте свої токени в одному місці, система платить вам за їх паркування, і згодом ви забираєте більше, ніж вклали. Що взагалі може піти не так?
Як виявилося, чимало. Звісно, у звичайного стейкінгу були власні підводні камені: ваш капітал фактично виявлявся заблокованим, замороженим у часі, поки решта ринку жила своїм динамічним життям. Саме це розчарування й спричинило появу ліквідного стейкінгу. Залишається лише розібратися, чи справді він розв'язав проблему, чи просто замінив одну складність іншою — значно заплутанішою.
Стейкінг: базова ідея та витоки
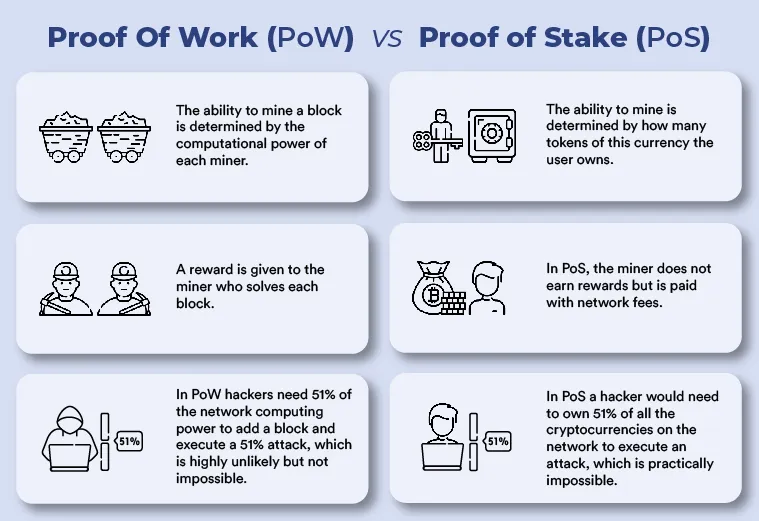
Стейкінг виник завдяки розвитку Proof of Stake (PoS) — альтернативного механізму на противагу PoW, що забезпечував безпеку Bitcoin з моменту його створення. Зрештою, Proof of Work — це суто конкурентний процес. Майнери змагаються один з одним, намагаючись розв'язати складні криптографічні завдання. Той, хто зробить це першим, додає наступний блок — і отримує 6.25 біткоїна як винагороду за поточними ставками, — тоді як решта просто даремно витратила електроенергію. Це працює — останні п’ятнадцять років довели це достатньо переконливо, — але це дорого, енерговитратно і стає дедалі важче для виправдання у світі, що дедалі більше переймається екологією.
Замість обчислювальної сили Proof of Stake будує системи на фінансових зобов'язаннях. Замість спалювання енергії для підтвердження того, що ви є надійним учасником консенсусу, ви просто стейкаєте — тобто блокуєте — певну кількість криптовалюти як забезпечення. Дійте добросовісно, коректно верифікуйте транзакції — і ви отримаєте винагороду. Поруште правила, спробуйте двічі витратити блоки або іншим чином порушити специфікації протоколу — і частина вашого забезпечення згорить у межах процедури, відомої як слешинг (slashing). Стимули прозорі: система заохочує чесність фінансовими бонусами та карає недобросовісність витратами. Це не стільки етична концепція, скільки майстерно розставлена пастка для зловмисників.
У 2019 році Cosmos випустив власну реалізацію з величезним початковим ажіотажем і дохідністю стейкінгу, яка часом перевищувала п’ятнадцять відсотків річних. Власні варіації створили Cardano, Polkadot і навіть Avalanche. Вони продемонстрували, що модель дійсно може працювати у великих масштабах: валідатори поводитимуться раціонально за наявності достатніх стимулів, а звичайні довгострокові холдери отримуватимуть реальний прибуток, просто не беручи активної участі в торгах на ринку. Ідея пасивного доходу спрацювала настільки ефективно, що залучила солідний капітал задовго до того, як подібна система хоча б приблизно закріпилася на Ethereum.
Перехід Ethereum з Proof of Work на Proof of Stake, завершений у вересні 2022 року після багаторічної розробки, сприяв виходу стейкінгу в мейнстримний дискурс. Інженерне рішення, яке вплинуло на все подальше, лежало в самій основі початкової архітектури системи валідаторів: 32 ETH було мінімальним депозитом для запуску власного соло-валідатора. У різні періоди історії курсу Ethereum ця сума означала будь-що — від помірного капіталу до понад $80,000. У багатьох випадках запуск соло-валідатора був просто недосяжним для більшості учасників.
Певною альтернативою став біржовий стейкінг. Coinbase, Kraken, Binance та інші платформи почали надавати послуги пулів стейкінгу, беручи на себе всі турботи щодо інфраструктури валідатора. Проте, оскільки біржа замінювала оригінального валідатора кастодіальним рішенням, вона утримувала комісію в розмірі 15–25% від отриманої вами винагороди, змушувала відмовлятися від права прямого володіння активами та наражала вас на ризик контрагента. Історія криптоіндустрії знає занадто багато випадків банкрутства бірж і заморожування виведення коштів, щоб вважати цей ризик суто теоретичним.
Хоча ці недоліки були відчутними, знайти аргументи проти стейкінгу на практиці було важко. Дохідність стейкінгу в Ethereum зазвичай коливалася між чотирма та п’ятьма відсотками річних. Дохідність у мережах на базі Cosmos була значно вищою, нерідко сягаючи двозначних показників. Порівняно з традиційними банківськими депозитами, які в більшості країн тривалий час пропонували майже нульовий дохід, прибутковість стейкінгу виглядала приголомшливо. Величезний обсяг капіталу, що ринув у механізми стейкінгу, підтвердив цей магнетизм: сотні мільярдів доларів у десятках мереж шукали дохідності без необхідності постійної участі в ринкових торгах.
Ліквідний стейкінг: непрохане вирішення проблеми, про яку ніхто не знав
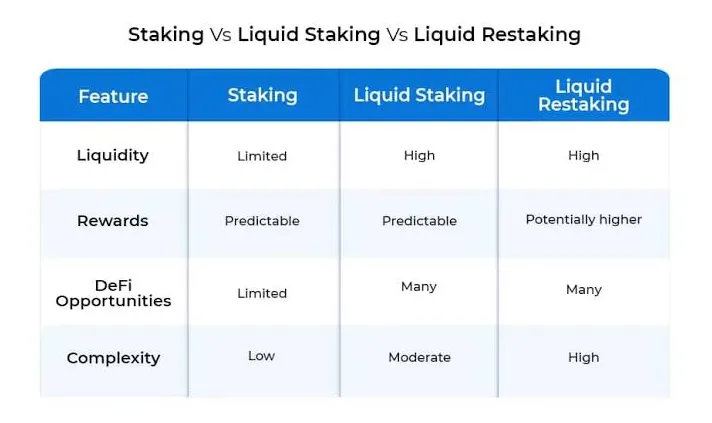
Ліквідний стейкінг було винайдено для розв'язання однієї конкретної й справді неприємної проблеми. Токени, застейкані за класичним механізмом, абсолютно неможливо використати для інших цілей, поки вони перебувають у стейкінгу. Вони перебувають десь у наборі валідаторів, генерують винагороди, але їх не можна витратити, передати, надати як заставу в кредитному протоколі чи використати деінде в DeFi. Ваш капітал виконує лише одне завдання і залишається недоступним для будь-чого іншого. В умовах, коли можливості з’являються та зникають за лічені дні чи навіть години, заблокований капітал є фізичним утіленням втраченої вигоди.
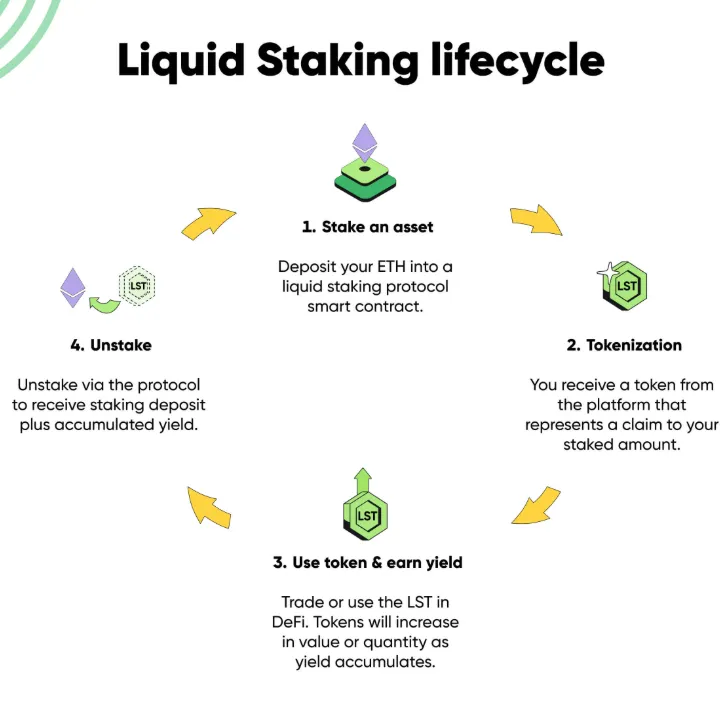
У грудні 2020 року проєкт Lido Finance запропонував рішення, яке здавалося підозріло простим. Ви вносите свій ETH у смартконтракти Lido і, замість того щоб просто чекати, поки ваш стейкінг генерує дохід у фоновому режимі, отримуєте stETH (staked Ether) — токен, що представляє вашу застейкану позицію разом із винагородами, які вона продовжує заробляти. Цей stETH можна продати на вторинному ринку, використати як забезпечення в різних кредитних протоколах на кшталт Aave, додати в пул ліквідності для отримання додаткового доходу або просто тримати, спостерігаючи, як його баланс зростає завдяки базовим винагородам за стейкінг. Теоретично тепер ви вільні розпоряджатися своїм капіталом. Він працював одночасно на двох фронтах.
Момент було обрано ідеально. Механізм стейкінгу в Ethereum щойно запустився, попит на дохідність був колосальним, а дозволити собі мінімальний поріг у 32 ETH, необхідний для запуску валідатора, міг далеко не кожен. Одночасно з вирішенням проблеми ліквідності Lido подолав і бар'єр доступності. Протокол дозволив вносити будь-яку суму — наприклад, один ETH чи навіть пів ефіру — та отримувати натомість пропорційну частку stETH. Жодних мінімумів. Жодної потреби обслуговувати сервери. Жодних вимог до технічних навичок.
Згодом з’явилися й інші протоколи. Rocket Pool запропонував значно децентралізованішу модель: оператори нод мусили стейкати власний ETH поруч із депозитами користувачів, спираючись на бездозвільну (permissionless) мережу операторів. Його ліквідний токен rETH працює за аналогією зі stETH. Frax Finance розробив frxETH. Coinbase представила cbETH. За спільного розуміння базової проблеми протоколи мали суттєві відмінності щодо структур комісій, механізмів управління та процесів відбору валідаторів. Проте основна пропозиція залишалася незмінною: стейкайте свої активи, отримуйте ліквідний токен і продовжуйте залучати капітал на будь-якому ринку, де забажаєте.
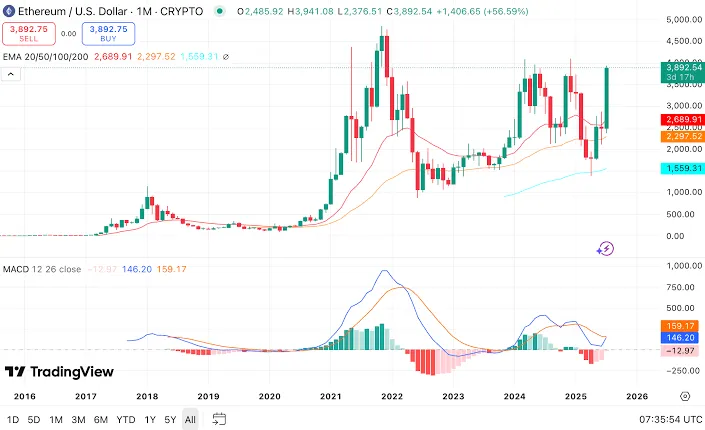
За цим послідувало злетноподібне зростання, яке кардинально змінило ландшафт DeFi. За загальним обсягом заблокованої вартості (TVL) протоколи ліквідного стейкінгу сукупно стали найбільшою окремою категорією в децентралізованих фінансах станом на 2026 рік, залучивши понад 60 мільярдів доларів. Lido контролює близько шістдесяти одного відсотка всього ринку ліквідного стейкінгу, управляючи приблизно дев'ятьма мільйонами ETH. Ці цифри є переконливим доказом того, що ринок отримав саме те, чого вимагав. Проте чи справді продукт виправдовує обіцянки так, як це заявлялося, — значно цікавіше питання.
Внутрішня механіка: що відбувається насправді
Ризики, невіддільні від ліквідного стейкінгу, значно легше осягнути, якщо зрозуміти, що буквально відбувається під час внесення ETH у такий протокол, як Lido.
Ваш депозит надходить у смартконтракт і поєднується з депозитами інших користувачів. Ці зібрані кошти розподіляються між низкою різноманітних операторів нод, які безпосередньо запускають програмне забезпечення валідатора, підтримують інфраструктуру та забезпечують операції, необхідні для участі в консенсусі Ethereum. Вони проходять ретельний відбір через механізми управління: власники токенів управління Lido голосують за те, які оператори отримають доступ і яким обсягом ETH керуватиме кожен із них. Після вирахування своєї частки оператори спрямовують згенеровані винагороди назад у протокол.
Токен stETH належить до токенів із механізмом ребейсу (rebasing). Замість надсилання окремих виплат транзакціями протокол щодня збільшує ваш баланс stETH, враховуючи нараховані винагороди мінус комісія самого протоколу — яка наразі становить 10 відсотків від усіх зароблених винагород. Сьогодні у вас є певна кількість stETH, а завтра — трохи більше. Це пасивний дохід у найбуквальнішому його прояві.
Оновлення Shanghai в Ethereum у квітні 2023 року вперше дозволило виведення коштів валідаторів, після чого рівень складності архітектури зріс пропорційно до обсягів залучених монет. До цього вийти з позицій ліквідного стейкінгу можна було виключно шляхом продажу stETH на різних вторинних ринках за будь-яким чинним курсом. Після Shanghai користувачі нарешті змогли виводити кошти безпосередньо через протокол, хоча високий попит здатний формувати черги на виведення. Таким чином, замість повної залежності від ринку з'явилася можливість інтегрувати базовий шлях конвертації stETH назад в ETH усередині самого протоколу.
Це забезпечується складною системою смартконтрактів, які регулюють взаємодію багатьох рухомих компонентів. Нижче наведено спрощений опис цих складових:
1. Депозитні контракти, які приймають кошти користувачів і формують із них пули для розподілу за валідаторами
2. Реєстр операторів нод для контролю виділених часток і ефективності схвалених операторів
3. Система оракулів, яка передає актуальні баланси валідаторів і нараховані винагороди назад у контракти (вони застосовуються для розрахунку ребейсу)
4. Облікові дані для виведення (withdrawal credentials), що з'єднують протокол із реальними балансами валідаторів на рівні консенсусу Ethereum
5. Модуль управління, де власники токенів голосують за оновлення протоколу, зміну розміру комісій та допуск нових операторів
І кожен із цих елементів може стати точкою відмови. Оракули нерідко зазнають маніпуляцій або можуть повертати застарілі дані. Механізм управління теоретично може бути перехоплений зловмисником, який сконцентрував велику частку токенів для голосування. Історія DeFi — це здебільшого хроніка протоколів, які вважалися надійними рівно доти, доки не перестали такими бути: у смартконтрактах неодноразово виявляли вразливості, що дозволяли хакерам спустошувати фонди навіть після проходження численних аудитів. Певний оптимізм вселяє тривала історія безперебійної роботи — тривалий час функціонування грає на користь проєкту, і як Lido, так і Rocket Pool мають цим пишатися.
Ризики, приватність і позиція регуляторів
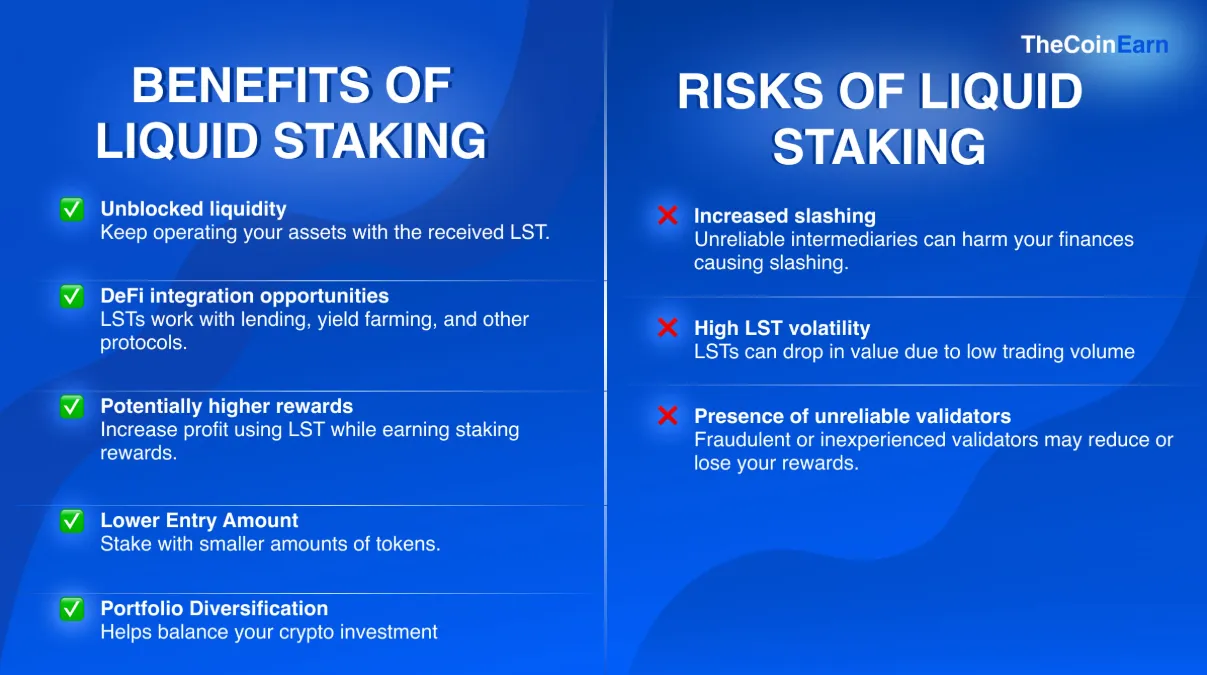
Участь у традиційному стейкінгу Proof of Stake пов'язана з одним головним ризиком, про який учасники знають заздалегідь: слешингом. Якщо валідатор, якого ви запустили (або якому делегували монети), двічі підпише блоки або порушить інше правило протоколу, частину вашого застейканого балансу буде знищено. Не всі порушення тягнуть однакове покарання: окремі поодинокі збої валідатора призводять до невеликих штрафів, тоді як одночасний збій багатьох валідаторів може спричинити значно серйозніші санкції через кореляцію інфраструктурних проблем. У добре керованих валідаторів прецеденти слешингу трапляються вкрай рідко. Вони можливі, але настільки нетипові, що більшість стейкерів можуть не стикатися з ними роками.
Ліквідний стейкінг бере цей ризик слешингу та накладає поверх нього додаткові шари вразливостей. Якщо оператор ноди в пулі Lido потрапляє під слешинг, штраф пропорційно розподіляється між усіма власниками stETH. Ваш ризик диверсифікується — саме тому протокол Lido розподіляє ETH між багатьма операторами, — але він залишається реальним, і ви позбавлені прямого контролю над тим, хто саме керує вашим ETH та наскільки якісно підтримується їхня інфраструктура. Це рішення делеговано процесу управління, який адмініструють зовсім незнайомі вам власники токенів.
Особливу увагу слід звернути на ризики депегу (втрати прив'язки курсу), особливо під час бичачих ринків. Теоретично курс stETH на вторинних ринках за звичайних умов має впевнено триматися курсу ETH. Механізм виведення через протокол гарантує, що stETH можна обміняти на практично еквівалентний обсяг ETH. Однак у короткостроковій перспективі ціни вторинного ринку реагують на баланс попиту й пропозиції, а не на закладену механіку погашення. Розбіжність цін трапляється тоді, коли великим холдерам терміново потрібна ліквідність і вони вдаються до швидкого скидання stETH.
Саме це відбулося в червні 2022 року. Крах екосистеми Terra спровокував каскадну хвилю ліквідацій у всьому секторі DeFi, і великі гравці почали масово розпродавати stETH, затопивши пул stETH/ETH на біржі Curve багатомільйонними ордерами. У найкритичніший момент stETH торгувався за курсом близько 0.94 ETH, тобто з дисконтом у 6% до своєї базової вартості. У той період користувачі, які потребували термінового виходу в готівку, зафіксували істотні реальні втрати. Знадобилося кілька місяців стабілізації ринку, щоб ліквідувати депег, однак ця ситуація висвітлила фундаментальну істину: токен ліквідного стейкінгу не ідентичний базовому активу. Він є його еквівалентом, що підтримується смартконтрактом і безперебійною діяльністю протоколу. Курс тримається за спокійних умов, але в моменти екстремального стресу стабільність дає тріщину.
Що стосується конфіденційності, то ні звичайний стейкінг, ні ліквідний не гарантують реального захисту за замовчуванням. Будь-хто, озброївшись оглядачем блоків, може побачити ваші дії в мережі. Депозити, нараховані винагороди, залишок ваших stETH — усе це записано в блокчейні та легко відстежується. Соло-стейкінг демонструє аналогічний рівень прозорості через обмежені можливості ізоляції. Можуть бути мінімальні відмінності в структурі відображуваних даних, але загальна картина приватності в обох підходах по суті ідентична: ваша активність повністю публічна, доки ви не застосуєте спеціальні методи для її маскування. Жоден метод стейкінгу сам по собі цього питання не вирішує.
Регуляторний фон помітно поліпшився у 2025 році, коли Відділ корпоративних фінансів SEC дійшов висновку, що операції ліквідного стейкінгу (внесення активу в протокол і отримання натомість квитанційних токенів у співвідношенні 1:1) не становлять пропозиції або продажу цінних паперів відповідно до законодавства США. У паралельній заяві аналогічні роз'яснення отримав і традиційний стейкінг. Обидва варіанти позбулися статусу цінних паперів, який роками тримав індустрію в напрузі. Водночас податкові вимоги залишаються доволі жорсткими: винагороди за стейкінг, як і раніше, оподатковуються як звичайний дохід у момент їх фактичного отримання. Цей підхід викликає невдоволення значної частини спільноти, проте залишається незмінним. Крім того, відсутність визнання цінними паперами в США не гарантує аналогічного лояльного ставлення в інших юрисдикціях.
Окремою проблемою, пов'язаною з домінуванням Lido на ринку, є ризик надмірної концентрації, про який відкрито та неодноразово застерігали провідні розробники Ethereum. Той факт, що один протокол контролює близько двадцяти восьми відсотків усього застейканого ETH, становить системну загрозу для мережі, безпека якої покликана спиратися на децентралізацію. Мережі навіть не потрібен форк Ethereum, щоб відчути удар: уразливість у системі управління Lido, критична помилка в смартконтрактах або масштабний одночасний слешинг нод Lido здатні завдати нищівного удару як користувачам платформи, так і всім протоколам DeFi, що використовують stETH як заставу. Це створює пряму загрозу стабільності консенсусу Ethereum загалом. Це не припущення, а проста математика концентрації капіталу.
Прибутковість: хто насправді у виграші?
Побудувати теоретичний аргумент на користь того, що ліквідний стейкінг фінансово вигідніший за традиційний, нескладно. Ви отримуєте приблизно ту саму базову дохідність, але ваш капітал залишається вільним — ви можете спрямувати отримані токени на ринки кредитування, у пули ліквідності або агрегатори дохідності для заробітку додаткової альфи поверх базової ставки стейкінгу. Той самий капітал, що працює у двох напрямах одночасно, суто логічно має приносити більше, ніж активи, зв'язані лише одним процесом. У теорії це беззаперечна перевага.
На практиці все набагато заплутаніше. Lido стягує комісію в розмірі 10% з усіх винагород за стейкінг, через що ваша фактична дохідність через Lido завжди буде трохи нижчою, ніж винагорода за той самий ETH у незалежного соло-валідатора. В абсолютному вираженні різниця невелика — кілька базисних пунктів на рік, — проте вона діє постійно. Ви платите стабільним зниженням своєї прибутковості за зручність, ліквідність і відсутність інженерного порогу входу.
Додатковий дохід у DeFi від розміщення stETH у теорії здатний компенсувати ці втрати й забезпечити більший підсумковий результат, ніж традиційний стейкінг. Проте здобуття цієї надбавки вимагає прийняття ризиків смартконтрактів зовнішніх протоколів, ринкового ризику непостійних втрат (impermanent loss) у пулах ліквідності, а також загального системного ризику від утримання складної багаторівневої позиції, яка може зазнати краху під час ринкового шторму. Важливо підкреслити небезпеку таких багаторівневих стратегій під час раптових обвалів: інвестори, які використовували стратегії ліквідного стейкінгу з кредитним плечем у кризу 2022 року (позика під заставу stETH, купівля додаткового ETH на позичені кошти, повторний стейкінг і нова позика), потрапили під масові ліквідації. У багатьох випадках втрати коштів стали безповоротними.
Якщо порівнювати безпосередньо: автономний соло-валідатор отримує повний обсяг нагород на рівні консенсусу, включно з усіма пріоритетними комісіями (priority fees), зібраними його нодою, сплачуючи лише невеликі операційні витрати на утримання вузла. Водночас користувач Lido отримує ту саму базову винагороду консенсусу за вирахуванням 10% комісії системи, зберігаючи можливість інвестувати stETH деінде для оптимізації прибутку. Якщо stETH просто лежить на гаманці, він заробляє менше, ніж соло-валідатор. Якщо ж його запущено в кредитний протокол, він генерує більше — але автоматично додає ризики смартконтрактів двох незалежних протоколів замість одного.
Аналіз історичних показників свідчить, що ліквідний стейкінг у топових протоколах загалом показав хороші результати. Ті власники stETH, які вигідно викупили просідання та виявили витримку під час депегу 2022 року, опинилися в повному порядку. Реальних збитків через коливання вторинного ринку, від яких класичні валідатори були значною мірою захищені, зазнали лише ті, кому терміново знадобилося вийти з активу в період паніки. Тим часом традиційні валідатори спокійно продовжували накопичувати винагороди за роботу в штатному режимі. Простий класичний підхід надійно забезпечив саме те, що обіцяв, і без жодних неприємних сюрпризів.
Правда щодо прибутковості полягає в тому, що для більшості інвесторів ліквідний стейкінг вигідний передусім відкриттям доступу як такого, а не відсотковою ставкою. Ліквідний стейкінг є не просто одним із багатьох варіантів заощадження — фактично це єдиний спосіб отримувати виплати за стейкінг, якщо у вас немає 32 ETH для запуску соло-валідатора, що справедливо для переважної більшості криптокористувачів. Якщо ж у вас є достатній капітал і прагнення адмініструвати ноду самостійно, класичний стейкінг виглядає переконливіше: він забезпечує дещо вищу дохідність за суттєво нижчого рівня системної складності. Старий добрий стейкінг аж ніяк не програє в порівнянні чистої прибутковості. Він поступається в доступності, і саме цей фактор є вирішальним для більшості учасників.
Тенденція в різних блокчейн-екосистемах очевидна: користувачі завжди шукатимуть шляхи максимально скоротити витрати ресурсів без необхідності заморожувати капітал на довший термін, ніж це дійсно потрібно. Замість стейкінгу своїх TRX на тривалий час, користувачі, які прагнуть знизити комісії за транзакції в мережі TRON, можуть придбати дешеву TRON Energy на ринку орендних провайдерів. Завдяки вигідним цінам на TRON Energy користувачам немає потреби укладати довгострокові контракти. Це стає можливим завдяки сервісам-агрегаторам енергії, де пропозиції в реальному часі від десятків постачальників зібрані в одному інтерфейсі — це дозволяє зіставляти тарифи конкурентів і підключати необхідний обсяг у будь-який момент. Це інший механізм, створений для дещо інших завдань, ніж класичний стейкінг, проте він втілює ту саму фундаментальну логіку, завдяки якій ліквідний стейкінг завоював свою популярність: гнучкість управління капіталом, мінімізація витрат і усунення простою активів.
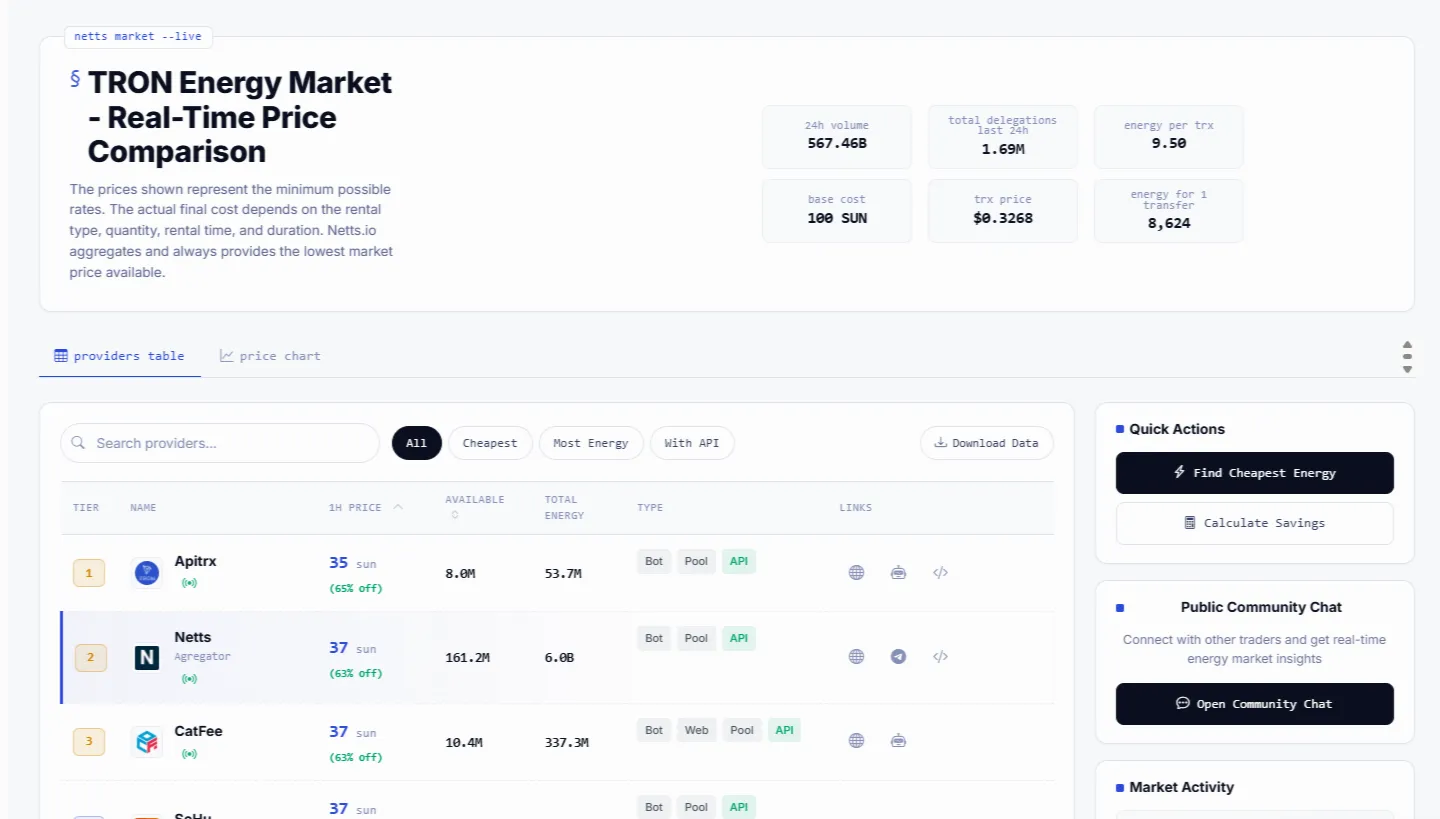
Netts.io — це ринок TRON Energy в реальному часі, який агрегує пропозиції від понад двадцяти постачальників, включаючи власний сервіс Netts, що стабільно забезпечує одні з найнижчих тарифів на ринку від 25 sun за одиницю, надаючи користувачам миттєвий доступ до найкращих доступних ставок Energy без необхідності стейкати TRX чи спалювати їх напряму.