Liquid Staking vs. Staking tradicional: ¿Vale realmente la pena?
El liquid staking promete rendimiento sin bloqueos, pero ¿compensa el riesgo de smart contracts, el peligro de desanclaje y la comisión de Lido?
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Ni una sola persona ha hecho staking con sus criptomonedas por primera vez por mera benevolencia. Esa narrativa —desempeñar un papel en la seguridad de la red, apoyar la descentralización, aportar colateral para el crecimiento del ecosistema— se imprime en el material promocional a posteriori. La verdadera razón, antes y ahora, es mucho más directa y bastante más interesada: dinero gratis, o al menos lo más cercano al dinero gratis que las finanzas modernas pueden crear. Depositas tus tokens en un lugar, el sistema te paga por estacionarlos y luego regresas con más de lo que depositaste. ¿Qué podría salir mal?
Bastantes cosas, según se ha visto. Por supuesto, el staking tradicional vino acompañado de sus propias frustraciones: tu capital quedaba prácticamente bloqueado; congelado en el tiempo mientras el resto del mercado bailaba a su propio ritmo. Esa molestia específica impulsó la aparición del liquid staking. Es necesario analizar si realmente resolvió el problema o si simplemente cambió una complicación por otra mucho más compleja.
Staking: la idea básica y su origen
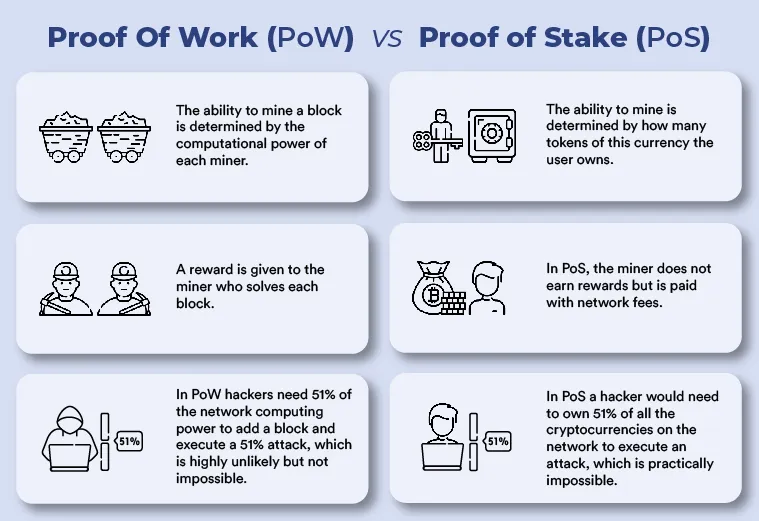
El staking tiene su origen en el auge del Proof of Stake (PoS), un mecanismo alternativo al PoW que aseguró Bitcoin desde su nacimiento. Al fin y al cabo, Proof of Work es fundamentalmente un proceso competitivo. Los mineros compiten entre sí intentando resolver complejos acertijos criptográficos; quien lo resuelve primero añade el siguiente bloque —y recibe 6,25 bitcoins como recompensa a las tasas actuales—, mientras que todos los demás habrán desperdiciado su electricidad en vano. Esto funciona —los últimos quince años lo han dejado sobradamente claro—, pero es costoso, devorador de energía y cada vez más difícil de defender en un mundo con mayor conciencia ambiental.
En lugar de recurrir a la fuerza bruta computacional, Proof of Stake construyó sistemas basados en el compromiso financiero. En vez de gastar energía para demostrar que eres un nodo serio dentro del consenso, simplemente haces staking —bloqueas— de una cantidad de criptomonedas a modo de colateral. Si actúas honestamente y verificas las transacciones como corresponde, recibes una compensación. Si rompes las reglas, intentas realizar doble gasto de bloques o incumples de cualquier otra forma las especificaciones del protocolo, parte de tu colateral es confiscado mediante una acción llamada slashing. Los incentivos son claros: el sistema premia la honestidad con bonificaciones financieras y castiga la deshonestidad con pérdidas. No es tanto un marco ético como una trampa bien diseñada para malhechores.
En 2019, Cosmos lanzó su propia implementación con gran revuelo inicial y rendimientos por staking que a veces superaban el quince por ciento anual. Sus propias variantes fueron creadas por Cardano, Polkadot e incluso Avalanche. Todo esto sirvió para demostrar que el modelo realmente podía funcionar a escala: que los validadores actuarían de forma racional si tenían incentivos suficientes, y que los tenedores comunes obtendrían una rentabilidad real simplemente por no operar en los mercados. La narrativa de los ingresos pasivos fue lo suficientemente convincente como para captar un capital considerable mucho antes de que nada de esto tuviera una presencia remotamente sólida en Ethereum.
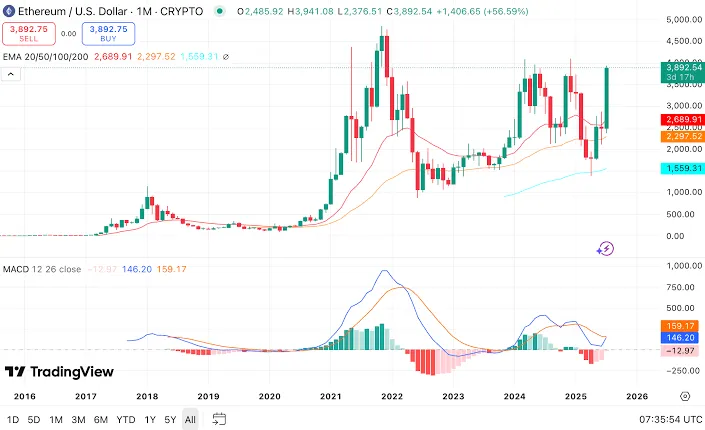
La transición de Ethereum de Proof of Work a Proof of Stake —que culminó en septiembre de 2022 tras años de desarrollo— contribuyó a situar el staking en el debate general. Una decisión de diseño que influyó en todo lo posterior estuvo en el núcleo mismo de la implementación inicial de nuestro sistema de validadores: se requería un depósito mínimo de 32 ETH para operar un validador en solitario. Esa cifra ha significado desde un importe asumible hasta más de $80.000 en distintos momentos del historial de precios de Ethereum. En muchos casos, la validación en solitario resultaba sencillamente inalcanzable para la mayoría de los participantes.
Hubo una alternativa provisional a través del staking en exchanges. Coinbase, Kraken, Binance, etc., comenzaron a ofrecer servicios de staking agrupado para gestionar la infraestructura del validador por ti. Sin embargo, al sustituir el validador original por uno bajo su propia custodia, los exchanges cobraban una comisión de entre el 15 y el 25% sobre las recompensas obtenidas, te obligaban a ceder la custodia de tus activos y te dejaban expuesto al riesgo de contraparte. En el sector cripto existe un historial suficiente de quiebras de exchanges y congelaciones de retiros como para considerar que ese riesgo es cualquier cosa menos teórico.
Aunque estas deficiencias eran palpables, en la práctica resultaba difícil desaconsejar el staking. El rendimiento del staking en Ethereum se ha situado habitualmente entre el cuatro y el cinco por ciento anual. El rendimiento en las cadenas basadas en Cosmos era considerablemente mayor, alcanzando con frecuencia los dos dígitos. Siendo mucho más atractivos que las cuentas de ahorro tradicionales, que han ofrecido rendimientos cercanos a cero en la mayoría de los países durante largos periodos, los retornos del staking parecían fantásticos. La montaña de capital que fluyó hacia los mecanismos de staking reflejó este magnetismo, sumando cientos de miles de millones a través de decenas de redes, todos a la caza de rendimiento sin necesidad de participar activamente en el mercado.
Liquid Staking: una solución no solicitada a un problema que nadie sabía que existía
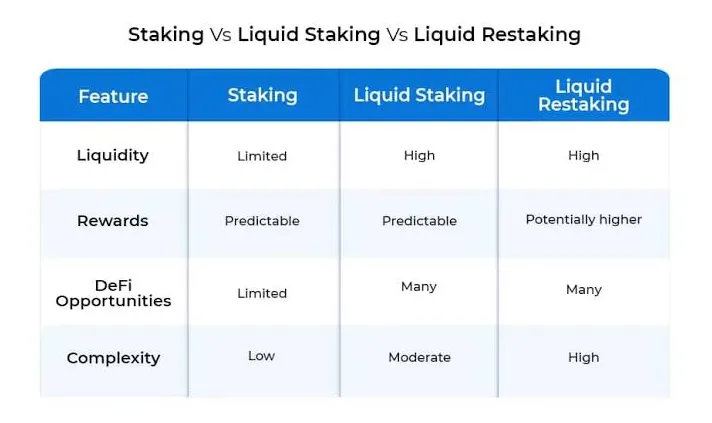
El liquid staking se inventó para solucionar un problema concreto y sumamente molesto. Los tokens en staking mediante mecanismos clásicos quedan inutilizados para cualquier otro fin mientras permanecen bloqueados. Residen en el conjunto de validadores generando recompensas, pero no se pueden gastar, transferir, aceptar como colateral en un protocolo de préstamos ni utilizar en ningún otro lugar de DeFi. Tu capital tiene una única función y no está disponible para nada más. En un entorno donde las oportunidades surgen y desaparecen en días o incluso horas, el capital bloqueado es la personificación física del coste de oportunidad.
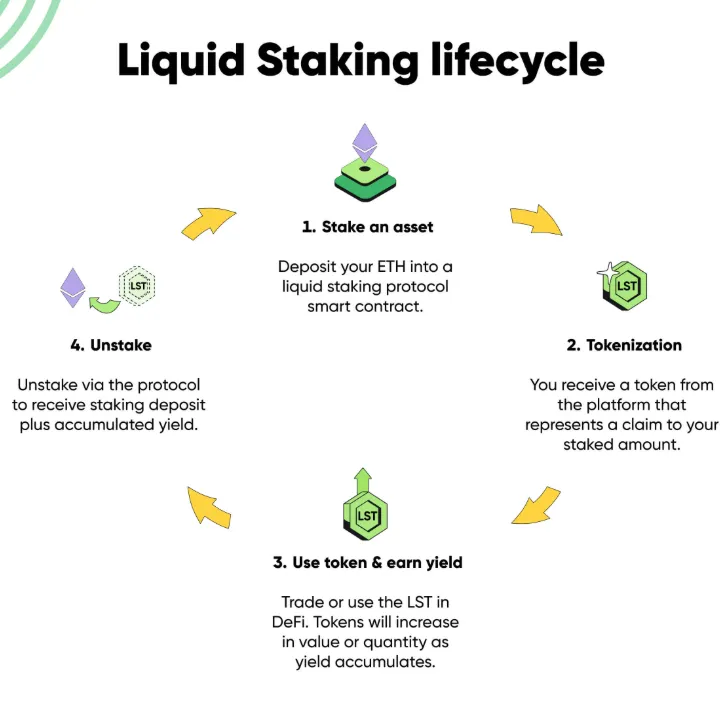
Lido Finance apareció en diciembre de 2020 con una solución que parecía sospechosamente sencilla. Depositas tus ETH en los smart contracts de Lido y, en lugar de no generar nada utilizable mientras tu staking produce rendimientos en segundo plano de manera silenciosa, recibes stETH (staked Ether): un token que representa tu posición en staking junto con las recompensas que dicha posición sigue acumulando. Este stETH puede venderse en mercados secundarios, usarse como colateral en diversos protocolos de préstamo como Aave, depositarse en un pool de liquidez para obtener un rendimiento añadido, o simplemente mantenerse en cartera mientras su saldo crece con las recompensas de staking subyacentes. En teoría, ahora eres libre de utilizar tu capital. Estaba cumpliendo dos funciones al mismo tiempo.
El momento fue propicio. Precisamente, el mecanismo de staking de Ethereum acababa de entrar en funcionamiento, la demanda de rentabilidad era enorme y no muchos podían permitirse el mínimo de 32 ETH que requería cualquiera que quisiera participar. Al tiempo que resolvía el problema de la liquidez, Lido también solucionó el problema del acceso. Te permitía depositar cualquier cantidad —por ejemplo, un ETH, medio ETH— y recibir a cambio una porción proporcional de stETH. Sin mínimos. Sin servidores que mantener. Sin necesidad de conocimientos técnicos.
Otros protocolos siguieron su estela. Rocket Pool llegó con un modelo mucho más descentralizado: los operadores de nodos tenían que poner en staking sus propios ETH junto a los depósitos de los usuarios, empleando además una red de operadores sin permisos. Su token líquido, rETH, funciona de manera similar a stETH. Frax Finance creó frxETH. Coinbase lanzó cbETH. Coincidían en la identificación del problema que había que resolver, pero también presentaban variaciones notables en cuanto a estructuras de tarifas, mecanismos de gobernanza y procesos de selección de validadores. No obstante, la propuesta básica no variaba: pon tus activos en staking, obtén un token líquido y mantén tu capital en movimiento en el mercado que prefieras.
A continuación vino un crecimiento que redefinió por completo las DeFi. En términos de valor total bloqueado (TVL), los protocolos de liquid staking combinados representan la categoría individual más grande de las finanzas descentralizadas en 2026, con más de 60.000 millones de dólares bajo gestión. Lido controla aproximadamente el sesenta y un por ciento de todo el mercado de liquid staking, administrando unos nueve millones de ETH. Estas cifras constituyen una prueba contundente de que el mercado encontró exactamente lo que buscaba. Pero determinar si el producto cumple sus promesas aportando ventajas reales es una cuestión diferente y mucho más interesante.
El funcionamiento interno: qué está ocurriendo en realidad
Los riesgos inherentes al liquid staking se pueden comprender fácilmente analizando qué ocurre de forma literal cuando depositas ETH en un protocolo como Lido.
Tu depósito entra en un smart contract y se agrupa con los depósitos de otros usuarios. Estos fondos reunidos se distribuyen entre varios operadores de nodos independientes que son quienes ejecutan el software de validación, alojan la infraestructura y gestionan las operaciones de participación en el consenso de Ethereum. Estos operadores son filtrados mediante gobernanza: los propios tenedores de tokens de Lido votan qué operadores son admitidos y cuántos ETH opera cada uno. Una vez deducida su comisión y generadas las recompensas de staking, los operadores las devuelven al protocolo.
El token stETH utiliza un mecanismo de rebase para actualizarse. En lugar de emitir un pago separado, el protocolo incrementa diariamente tu saldo de stETH calculando las recompensas obtenidas menos la comisión del protocolo, fijada actualmente en el 10 por ciento del total de recompensas de staking. Tienes una cantidad de stETH hoy; mañana tienes un poco más. Es la definición más literal de ingreso pasivo.
La actualización Shanghai de Ethereum habilitó los retiros de validadores por primera vez en abril de 2023 y, a partir de entonces, los niveles de complejidad aumentaron en paralelo al volumen de fondos. Esta fase se asentó plenamente hacia octubre de 2023; antes de eso, la única forma de salir de una posición de liquid staking era vendiendo stETH en los distintos mercados secundarios al precio vigente en ese momento. Tras Shanghai, los usuarios pueden solicitar retiros directamente a través del protocolo, aunque una demanda elevada puede generar colas de espera. Así, en lugar de depender exclusivamente del mercado secundario, el protocolo puede internalizar la conversión directa de stETH a ETH.
Esto se logra a través de un conjunto de smart contracts que gestionan la interacción de múltiples piezas operativas. A continuación, se presenta una explicación simplificada de dichos componentes:
1. Contratos de depósito que reciben los fondos de los usuarios y los agrupan para su asignación a validadores
2. Un registro de operadores de nodo para supervisar las asignaciones y el rendimiento de los operadores autorizados
3. Un sistema de oráculos que reporta a los contratos los saldos y las recompensas de los validadores (utilizados para el cálculo del rebase)
4. Credenciales de retiro que vinculan el protocolo con los saldos reales de los validadores en la capa de consenso de Ethereum
5. Un módulo de gobernanza donde los titulares de tokens votan sobre actualizaciones del protocolo, ajustes de comisiones y admisión de operadores
Y cada uno de estos componentes representa un potencial punto de fallo. Los oráculos pueden ser manipulados o devolver datos obsoletos. La gobernanza puede quedar bajo el control de un atacante si este reúne una gran cantidad de tokens para votar en el sistema. La historia de DeFi está repleta de protocolos que parecían seguros hasta que dejaron de serlo: se han detectado vulnerabilidades en smart contracts que permitieron el drenaje de fondos incluso después de superar múltiples auditorías. El historial operativo ayuda: saber que un proyecto lleva tiempo en funcionamiento genera mayor confianza, una ventaja de la que gozan tanto Lido como Rocket Pool.
Riesgos, privacidad y la postura de los reguladores
Hacer staking tradicional bajo Proof of Stake conlleva un riesgo principal que los participantes asumen de antemano: el slashing. Si el validador que operas —o en el que delegas— incurre en doble firma de bloques o infringe alguna otra regla del protocolo, se destruye una fracción de tu saldo en staking. No todas las infracciones acarrean la misma penalización: los incidentes aislados aplican sanciones reducidas, mientras que los fallos simultáneos de múltiples validadores pueden derivar en penalizaciones severas debido a la correlación en problemas de infraestructura. Los eventos de slashing rara vez ocurren con validadores bien administrados. Existen, pero son tan infrecuentes que la mayoría de los validadores pasan años sin presenciar uno directamente.
El liquid staking asume el riesgo de slashing y añade capas adicionales de riesgo. Si un operador de nodo de la red de Lido sufre slashing, la penalización se aplica de forma proporcional a todos los tenedores de stETH. Tu exposición está diversificada —el protocolo de Lido fragmenta deliberadamente los ETH entre muchos operadores por esta razón—, pero el riesgo existe, y no tienes control directo sobre quién opera tus ETH ni sobre si mantienen adecuadamente su infraestructura. Ese juicio queda delegado en un proceso de gobernanza administrado por votantes a los que jamás has conocido.
Conviene prestar más atención a los riesgos de desanclaje (depeg) de la que solemos dedicarles durante los mercados alcistas. En teoría, el precio de stETH en los mercados secundarios debería seguir de cerca al de ETH en condiciones normales. El mecanismo de retiro directo del protocolo garantiza que stETH sea canjeable casi a la par por ETH. Sin embargo, en el corto plazo los precios del mercado secundario responden a la oferta y la demanda y no a los mecanismos de rescate. Esta divergencia de precios puede manifestarse si grandes tenedores buscan liquidez inmediata vendiendo stETH en masa.
Esto ocurrió en junio de 2022. El colapso del ecosistema Terra desencadenó una cascada de liquidaciones en todo el sector DeFi, y las ballenas comenzaron a vender stETH rápidamente, inundando de órdenes de venta el pool stETH/ETH del protocolo Curve. En el momento más crítico, stETH llegó a cotizar a cerca de 0,94 ETH, lo que representaba un descuento del 6% respecto a su paridad teórica. Durante ese periodo, los usuarios que se vieron forzados a salir asumieron pérdidas reales y tangibles. Hizo falta estabilizar el mercado durante varios meses para restaurar la paridad, pero el evento evidenció una verdad fundamental: un token de liquid staking no es idéntico a su activo subyacente. Es una representación respaldada por smart contracts y sujeta a la operativa continua del protocolo. El precio se mantiene en condiciones ordinarias; las garantías tambalean bajo estrés.
En materia de privacidad, la realidad es que ni el staking tradicional ni el liquid staking ofrecen una protección real por defecto. Cualquiera con un explorador de bloques puede monitorizar tus movimientos on-chain. Depósitos, recompensas acumuladas, tu balance de stETH: todo es público y rastreable. El staking en solitario presenta un nivel de transparencia similar debido a las limitaciones para aislar la actividad de forma descentralizada. Existen sutiles diferencias sobre los datos específicos expuestos, pero el panorama global de privacidad en ambos métodos es en la práctica idéntico: tu operativa es pública a menos que adoptes medidas adicionales para ocultarla. Ninguno de los dos esquemas resuelve esto de forma nativa.
El panorama regulatorio se aclaró significativamente en 2025, cuando la División de Finanzas Corporativas de la SEC determinó que las actividades de liquid staking —depositar un activo en un protocolo y recibir tokens representativos en proporción uno a uno— no constituyen una oferta ni una venta de valores bajo la legislación de Estados Unidos. Una declaración paralela en dos partes otorgó un criterio similar al staking tradicional. Ambos formatos quedaron así al margen del régimen de valores que había ensombrecido la industria durante años. El tratamiento fiscal sigue siendo exigente: las recompensas de staking continúan tributando como ingresos ordinarios en el instante en que se reciben, un marco que suscita desacuerdo en el sector pero que permanece inalterado. Asimismo, la ausencia de clasificación como valor en EE. UU. no garantiza un criterio uniforme en otras jurisdicciones.
Un motivo constante de preocupación en relación con el dominio de Lido en el mercado es el riesgo de concentración, advertido repetidamente por los propios desarrolladores principales de Ethereum. El hecho de que un solo protocolo controle en torno al veintiocho por ciento de todo el ETH en staking plantea un riesgo sistémico para una red concebida para asegurarse mediante la descentralización. No haría falta un fork de Ethereum para sufrir un slashing masivo ante el colapso de la infraestructura de Lido: un exploit en la gobernanza de Lido, un fallo crítico en sus smart contracts o el slashing simultáneo de numerosos nodos vinculados a Lido perjudicarían gravemente tanto a los usuarios de Lido como a todos los protocolos DeFi que emplean stETH como colateral, llegando a comprometer la estabilidad del consenso de Ethereum. No se trata de especulación, sino de pura matemática de concentración.
Rentabilidad: ¿quién sale realmente ganando?
Construir un argumento teórico a favor de que el liquid staking es económicamente superior al staking tradicional es sencillo. Obtienes aproximadamente el mismo rendimiento base de staking pero tu capital no queda inmovilizado: puedes desplegar tus tokens de liquid staking en plataformas de préstamos, pools de liquidez o agregadores de rendimiento para añadir ganancias potenciales por encima de la recompensa base de staking. El mismo capital desempeñando dos funciones debería generar más que depositado en una sola. En teoría, la ventaja es evidente.
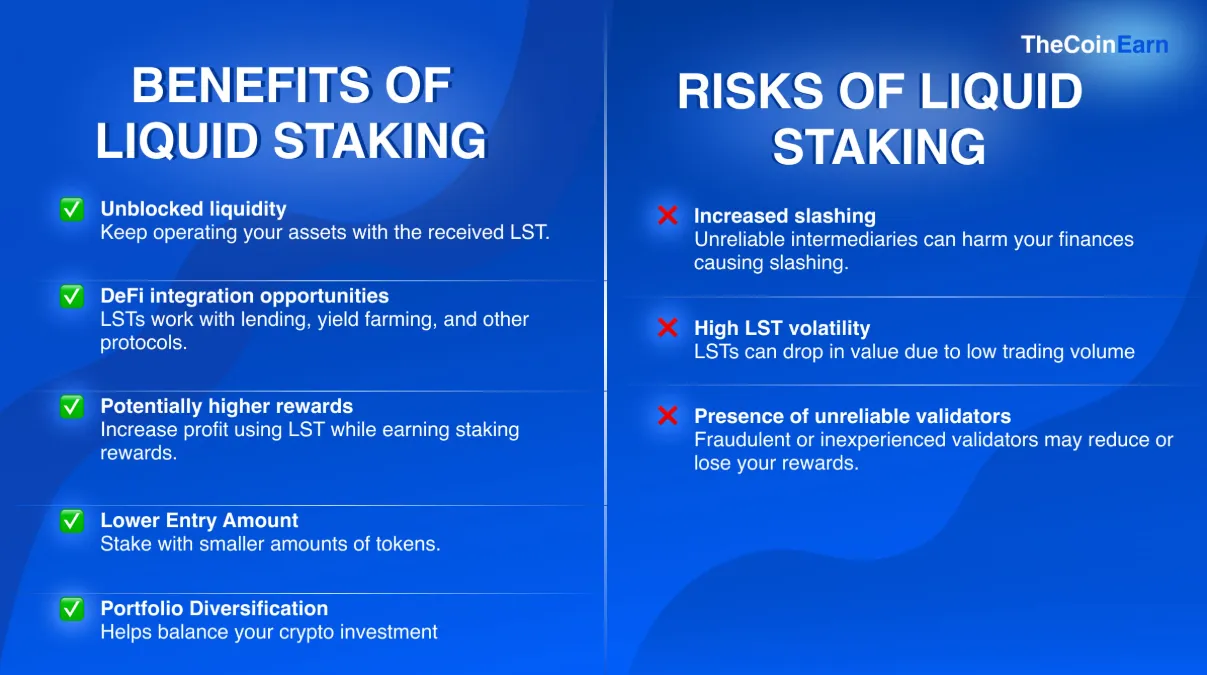
En la práctica, la situación es más compleja. Lido retiene un 10% de todas las recompensas de staking; en consecuencia, el rendimiento neto que recibes a través de Lido siempre será inferior al obtenido por ese mismo ETH operado por un validador en solitario. La brecha en términos absolutos no es enorme —unos pocos puntos básicos al año—, pero es constante. Pagas esa reducción permanente en la tasa de retorno a cambio de comodidad, liquidez y la ausencia de barreras técnicas.
El rendimiento adicional en DeFi derivado de utilizar stETH puede, en principio, compensar ese recorte y generar beneficios superiores a los del staking ordinario. Sin embargo, acceder a ese rendimiento extra exige asumir el riesgo de smart contract de los protocolos donde deposites, el riesgo de mercado por pérdida impermanente (impermanent loss) en posiciones de pools de liquidez y, además, un riesgo sistémico al gestionar una posición más compleja susceptible de liquidarse en momentos de estrés. Conviene recalcar el peligro de las estrategias de rendimiento apalancado durante una caída repentina: los usuarios que recurrieron a estrategias apalancadas con liquid staking en la corrección de 2022 (tomar préstamos contra stETH, comprar más ETH con el capital prestado, hacer staking de nuevo y volver a endeudarse) fueron liquidados. En muchos casos, las pérdidas fueron totales.
En una comparativa directa: un validador independiente se embolsa la recompensa íntegra de la capa de consenso, más todas las comisiones de prioridad (priority fees) captadas por su nodo, deduciendo solo un pequeño coste operativo. Por su parte, quien deposita en Lido recibe esa misma recompensa de consenso menos la comisión del 10% del protocolo, conservando la opción de mover su stETH a otra parte para rentabilizarlo. Si el stETH permanece inactivo, genera menos que el validador en solitario. Si se coloca en un protocolo de préstamos, produce más, pero asume de golpe el riesgo de smart contracts de dos protocolos distintos en lugar de uno.
Al repasar los registros históricos, el liquid staking a través de los protocolos líderes ha demostrado ofrecer buenos resultados. Quienes conservaron stETH con determinación tras comprar en la caída durante el desanclaje de 2022 salieron indemnes. Las pérdidas reales provocadas por las dinámicas del mercado secundario —de las que los validadores en solitario estuvieron en gran medida aislados— afectaron a quienes se vieron obligados a salir en pleno periodo de turbulencias. Mientras tanto, los validadores tradicionales siguieron recolectando las recompensas por su trabajo durante todo el proceso. La alternativa sencilla ofreció lo prometido con muchos menos sobresaltos.
La realidad en torno a la rentabilidad es que el liquid staking beneficia a la mayoría de los usuarios no tanto por lo que paga, sino por lo que posibilita. El liquid staking no es solo una opción de ahorro entre varias; es, en la práctica, la única vía de acceder al rendimiento del staking si no dispones de los 32 ETH necesarios para operar un validador propio, situación en la que se encuentra la gran mayoría de los usuarios de cripto. Si cuentas con el capital suficiente y la disposición de operar un validador, existen argumentos de peso a favor de un staking que reporte un rendimiento marginalmente superior a cambio de una complejidad sensiblemente menor. El staking tradicional no pierde de forma rotunda en la comparativa de rentabilidad: pierde en accesibilidad, y ese es un factor decisivo para la mayoría.
La tendencia en los distintos ecosistemas blockchain es manifiesta: los usuarios buscarán continuamente opciones para minimizar costes de recursos sin inmovilizar capital por más tiempo del estrictamente necesario. En lugar de bloquear TRX por periodos prolongados, quienes buscan recortar gastos de transacción en TRON pueden comprar TRON Energy a precios asequibles en un mercado operado por proveedores de alquiler. Gracias a las tarifas económicas de TRON Energy, los usuarios evitan suscribir compromisos a largo plazo. Esto es viable mediante servicios que operan como agregadores de energía, donde se reúnen ofertas en tiempo real de decenas de proveedores; esto te permite contrastar tarifas competitivas y aprovechar el suministro disponible a demanda. Es un mecanismo distinto, orientado con frecuencia a fines diferentes a los del staking, pero responde a la misma lógica de fondo que ha cimentado el éxito del liquid staking: flexibilidad de capital, costes reducidos y mínimos periodos de inactividad.
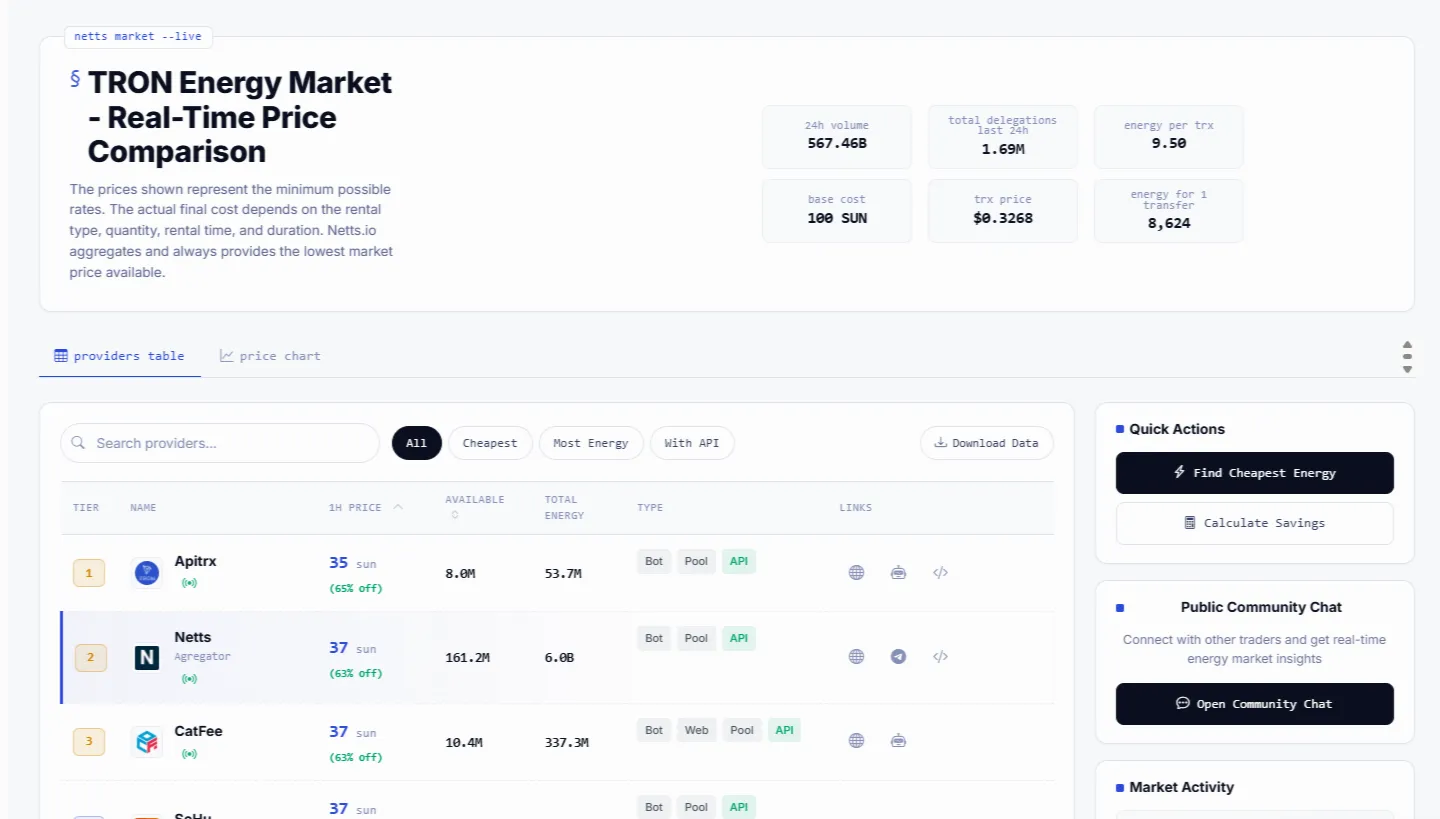
Netts.io es un TRON Energy Market en tiempo real que reúne ofertas de más de veinte proveedores —incluida la propia Netts, que se sitúa constantemente entre las más bajas a 25 sun por unidad—, brindando a los usuarios acceso inmediato a las mejores tarifas de Energy sin necesidad de hacer staking de TRX ni de quemarlo directamente.