Liquid Staking vs. Regular Staking: Bakit Pa Nga Ba Mag-aabala?
Nangangako ang liquid staking ng yield nang walang lock-up — ngunit sulit ba ito sa harap ng panganib sa smart contract, panganib ng depeg, at kaltas sa bayarin ng Lido?
Iba pang wika: EnglishРусский中文ไทยFrançaisहिंदीالعربيةHausaTiếng Việt日本語Bahasa IndonesiaDeutsch
Nilalaman
- Staking — Pangunahing Ideya at Pinagmulan
- Liquid Staking — Hindi Hinihinging Solusyon sa Problemang Walang Nakaalam na Umiiral
- Mga Mekanismo sa Ilalim — Ano Ba Talaga ang Nangyayari
- Mga Panganib, Privacy at Kung Ano ang Sinasabi ng mga Regulator
- Kakayahang Kumita — Sino Nga Ba Talaga ang Nananatiling Positibo ang Kita?
Walang kahit isang tao ang nag-stake ng kanilang cryptocurrency sa unang pagkakataon dahil lamang sa pagiging mapagkawanggawa. Ang ganoong pananaw — ang pagganap ng papel sa seguridad ng network, pagsuporta sa desentralisasyon, pagbibigay ng collateral para sa paglago ng ekosistema — ay nakasulat na lamang sa mga materyal na pang-promosyon pagkatapos ng lahat. Ang tunay na dahilan, noon at ngayon, ay mas diretso — at mas hindi tapat: libreng pera o kahit man lamang ang pinakamalapit na bagay sa libreng pera na kayang likhain ng modernong pinansya. Ilalagak mo ang iyong mga token sa isang lugar, babayaran ka ng sistema para i-park ang mga token na iyon at babalik ka sa ibang pagkakataon na may higit pa sa iyong ipinarada. Ano pa nga ba ang posibleng maging problema?
Marami pala, kung tutuusin. Siyempre, ang regular na staking ay may sarili ring mga pagkadismaya — ang iyong kapital ay epektibong naka-lock up; parang naging yelo sa panahon habang ang natitirang bahagi ng merkado ay sumasayaw sa sarili nitong tugtog. Ang partikular na abalang iyon ang nagbunsod sa paglitaw ng liquid staking. Kailangang suriin kung tunay nga ba nitong nalutas ang problema o basta lamang ipinagpalit ang isang komplikasyon sa panibago at mas kumplikadong suliranin.
Staking — Pangunahing Ideya at Pinagmulan
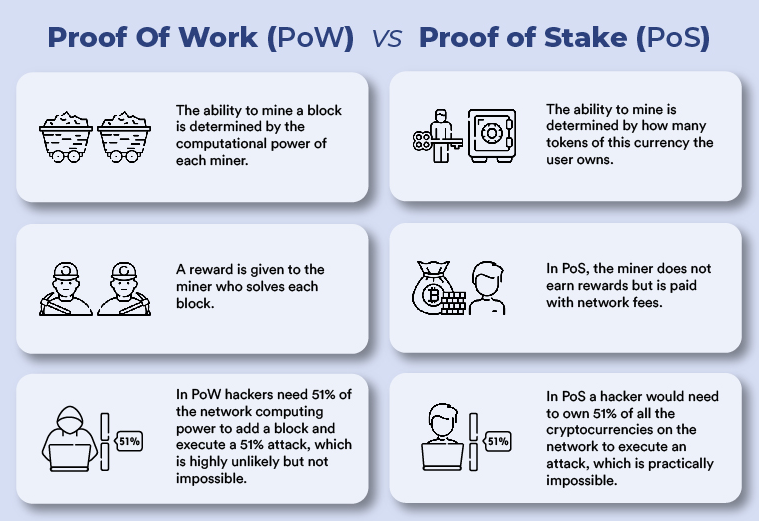
Nagmula ang staking sa pag-usbong ng Proof of Stake (PoS), isang alternatibong mekanismo sa PoW na nagbigay-seguridad sa Bitcoin mula nang isilang ito. Kung tutuusin, ang Proof of Work ay likas na isang prosesong pampaligsahan. Nagpapaligsahan ang mga miner laban sa isa't isa sa pamamagitan ng paglutas sa mga komplikadong cryptographic puzzle; ang unang makalutas nito ang siyang makakapagdagdag ng susunod na block — at makakatanggap ng 6.25 bitcoin bilang reward sa kasalukuyang mga rate — at ang lahat ng iba pa ay nag-aksaya lamang ng kanilang kuryente nang walang napala. Gumagana ito — napatunayan na iyan nang husto sa nakalipas na labinlimang taon — ngunit ito ay magastos, labis kung kumonsumo ng enerhiya at lalong nagiging mahirap ipagtanggol sa isang mundong may higit na kamalayan sa kapaligiran.
Sa halip na computational brute force, binuo ng Proof of Stake ang mga sistema batay sa pinansyal na kompromiso. Sa halip na gumasta ng enerhiya para ipakita na isa kang seryosong network sa consensus, basta ka na lamang magse-stake — magla-lock up — ng ilang cryptocurrency bilang collateral. Kumilos nang tapat, i-verify ang mga transaksyon nang wasto at makakatanggap ka ng kabayaran. Lumabag sa mga patakaran, subukang mag-double-spend ng mga block o kaya'y maling sundin ang mga detalye ng protocol, at ang ilan sa iyong collateral ay kakainin sa isang aksyong tinatawag na slashing. Malinaw ang mga insentibo: ginagantimpalaan ng sistema ang katapatan sa pamamagitan ng mga pinansyal na bonus, habang pinaparusahan ang kawalang-katapatan sa pamamagitan ng mga gastusin. Hindi ito gaanong isang etikal na balangkas kundi higit na isang mahusay na idinisenyong patibong para sa mga may masasamang balak.
Noong 2019, inilabas ng Cosmos ang sarili nitong implementasyon na may malaking pambungad na sigla at mga staking yield na kung minsan ay higit pa sa labinlimang porsyento kada taon. Ang sarili nilang mga baryasyon ay binuo ng Cardano, Polkadot at maging ng Avalanche. Ang mga ito ay nagtagumpay sa pagpapakita na ang modelo ay tunay ngang kayang gumana nang malawakan — na ang mga validator ay kikilos nang makatwiran kung bibigyan ng sapat na insentibo; at ang mga karaniwang holder ay makakakuha ng tunay na tubo mula sa hindi pakikilahok sa mga merkado. Ang pananaw ukol sa passive income ay naging sapat na tama upang makalikom ng malaking kapital bago pa man nagkaroon ng anumang katulad nito na nakatuntong sa Ethereum.
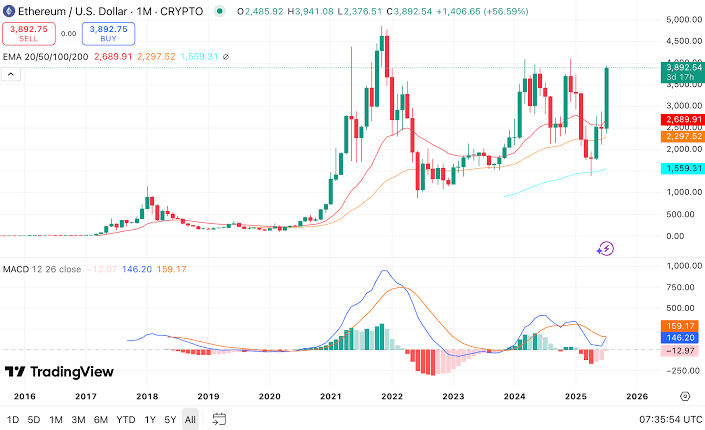
Ang paglipat ng Ethereum mula sa Proof of Work tungo sa Proof of Stake — na natapos noong Setyembre 2022, pagkatapos ng mga taon ng pagbuo — ay tumulong na itulak ang staking sa pangunahing talakayan. Isang desisyon sa disenyo na nakaimpluwensya sa lahat ng sumunod ang nakapaloob sa mismong sentro ng unang implementasyon ng ating validator system: 32 ETH ang kinakailangan bilang pinakamababang deposito para sa pagpapatakbo ng isang solo validator. Ang halagang iyon ay nangahulugan ng iba't ibang halaga, mula sa isang makatwirang stake hanggang sa higit $80,000 sa iba't ibang yugto ng kasaysayan ng presyo ng Ethereum. Sa maraming pagkakataon, ang solo validation ay sadyang hindi maabot ng karamihan sa mga kalahok.
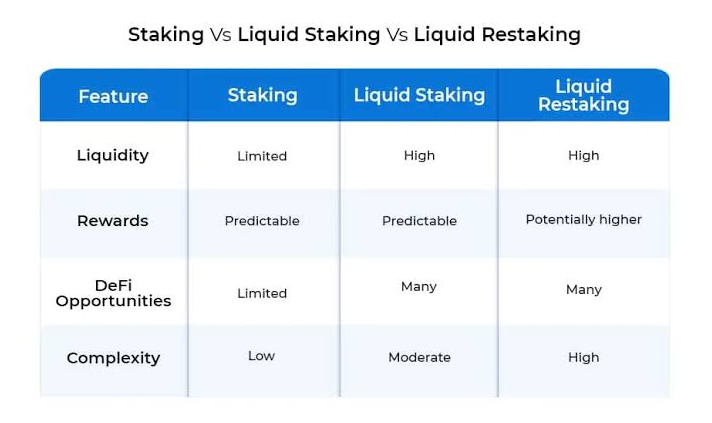
Nagkaroon ng paraan upang malusutan ito sa pamamagitan ng exchange staking. Ang Coinbase, Kraken, Binance atbp. ay pawang nagbigay ng mga pooled staking service upang pangalagaan ang validator infra para sa iyo. Gayunpaman, dahil pinalitan ng isang exchange ang orihinal na custodial validator ng sarili nila, sumisingil sila ng bayarin na 15–25% bukod pa sa mga reward na kinikita mo, pinilit kang isuko ang kustodiya ng iyong mga asset at iniwan kang lantad sa counterparty risk. May sapat na kasaysayan ng mga pagkabigo ng exchange at pagyeyelo ng withdrawal sa crypto para gawing hindi lamang teoretikal ang panganib na iyon.
Bagama't naramdaman nang totoo ang mga pagkukulang na ito, mahirap mangatwiran laban sa staking sa praktikal na aspeto. Ang staking yield para sa Ethereum ay karaniwang nasa pagitan ng apat at limang porsyento taun-taon. Ang yield sa mga chain na nakabase sa Cosmos ay higit na mas mataas, kadalasang umaabot nang malalim sa dobleng tambilang. Mas mapagkumpitensya kaysa sa mga tradisyonal na savings account, na nag-alok ng halos serong kita sa karamihan ng mga bansa sa mahabang panahon, ang mga staking return ay nagmukhang napakahusay. Ang bulto ng kapital na dumaloy sa mga mekanismo ng staking ay nagpahiwatig ng magnetismong ito, na umabot sa daan-daang bilyon sa dose-dosenang network na pawang naghahanap ng yield nang walang direktang pakikilahok sa merkado.
Liquid Staking — Hindi Hinihinging Solusyon sa Problemang Walang Nakaalam na Umiiral
Inimbento ang liquid staking upang lutasin ang isang partikular at tunay na nakakainis na problema. Ang mga token na naka-stake sa pamamagitan ng mga klasikong mekanismo ay walang silbi para sa anumang iba pang layunin habang naka-stake. Ang mga ito ay nananatili sa isang validator set, kumikita ng mga reward, ngunit hindi magagastos, maililipat, matatanggap bilang collateral sa isang lending protocol, o magagamit saanman sa DeFi. Ang iyong kapital ay may iisang trabaho at hindi magagamit para sa anumang iba pang layunin. Sa isang kapaligiran kung saan ang mga oportunidad ay lumilitaw at nawawala sa loob lamang ng mga araw o kahit mga oras, ang nakakandadong kapital ay isang pisikal na anyo ng opportunity cost.
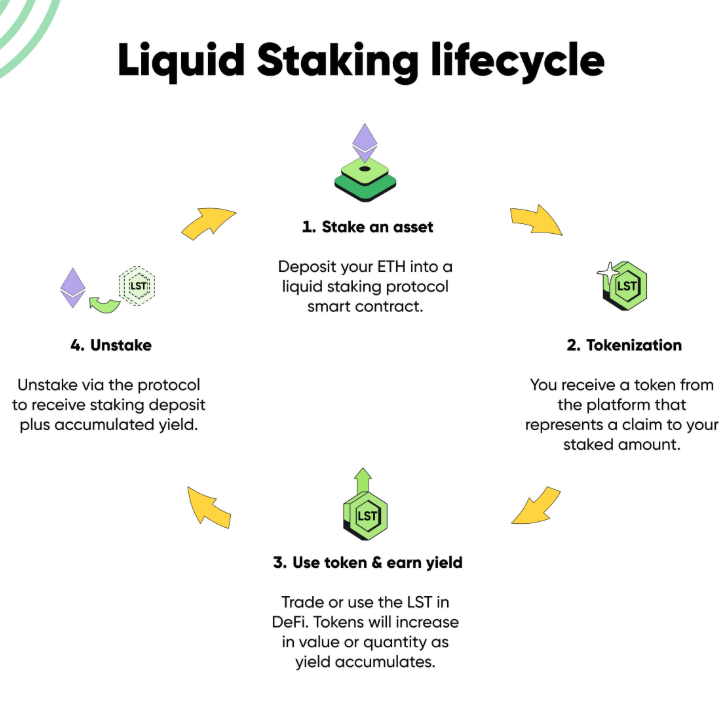
Inilunsad ang Lido Finance noong Disyembre 2020 na may solusyong kahina-hinalang simple. Idineposito mo ang iyong ETH sa mga smart contract ng Lido, at sa halip na walang kitain habang ang iyong staking ay tahimik na kumikita sa likuran, makakatanggap ka ng stETH — staked Ether: isang token na kumakatawan sa iyong staked position kasama ang mga reward na patuloy na kinikita ng posisyong iyon. Ang stETH na ito ay maaaring ibenta sa mga second-hand market, gamitin bilang collateral sa iba't ibang lending protocol tulad ng Aave, ipasok sa isang liquidity pool para sa karagdagang yield, o simpleng hawakan habang ang balanse nito ay tumataas kasama ng mga pinagbabatayang staking reward. Sa teorya, malaya ka na ngayong gamitin ang iyong kapital. Nagtatrabaho ito sa dalawang trabaho nang sabay.
Naging napakaganda ng tiyempo. Bilang pagpapakita sa tiyempo, kabubukas pa lamang noon ng staking mechanism ng Ethereum, napakalaki ng demand para sa yield at hindi marami ang may kakayahang magbayad ng 32 ETH minimum na kailangang i-stake ng sinumang nagnanais na lumahok dito. Habang nilutas nila ang problema sa liquidity, nilutas din ng Lido ang problema sa accessibility. Pinahintulutan ka nitong magdeposito ng anumang halaga — hal. isang ETH, kalahati ng isang ETH — at bilang kapalit ay makakatanggap ka ng proporsyonal na bahagi ng stETH. Walang minimum. Walang server na kailangang panatilihin. Walang teknikal na kasanayan na kinakailangan.
Sumunod ang iba pang mga protocol. Pumasok ang Rocket Pool na may higit na desentralisadong modelo: kinailangan ng mga node operator na mag-stake ng kanilang sariling ETH kasabay ng mga deposito ng user, at gumamit din ito ng isang permissionless network ng mga operator. Ang liquid token nitong rETH ay gumagana tulad ng stETH. Binuo ng Frax Finance ang frxETH. Nilikha ng Coinbase ang cbETH. Nagkaroon ng ilang pagkakatulad sa pagkilala sa problemang dapat lutasin, ngunit nagkaroon din ng malaking pagkakaiba-iba sa pagitan ng mga protocol patungkol sa mga istruktura ng bayarin, mga mekanismo ng pamamahala at mga proseso ng pagpili ng validator. Gayunpaman, ang pangunahing alok ay nanatili: i-stake ang iyong mga asset, kumuha ng liquid token, panatilihing nagtatrabaho ang iyong kapital sa anumang merkado na gusto mo.
Iyon ay sinundan ng paglago, na ganap na muling nagbigay-kahulugan sa DeFi. Pagdating sa kabuuang value na naka-lock, ang pinagsama-samang mga liquid staking protocol ang pinakamalaking kategorya sa decentralized finance noong 2026 na may higit sa 60 bilyong dolyar na hawak. Kinokontrol ng Lido ang humigit-kumulang animnapu't isang porsyento ng buong liquid staking market, na namamahala ng humigit-kumulang siyam na milyong ETH. Ang mga bilang na ito ay nagpapakita ng isang nakakahimok na katotohanan na natagpuan ng merkado ang eksaktong hiniling nito. Ngunit kung ang produkto ba ay nagpapahusay sa mga pangako nito sa mga paraang nagdudulot ng pagbabago ay isang naiiba at mas kawili-wiling tanong.
Mga Mekanismo sa Ilalim — Ano Ba Talaga ang Nangyayari
Ang mga panganib na likas na kaakibat ng liquid staking ay madaling mauunawaan sa pamamagitan ng pag-alam sa kung ano, sa literal na antas, ang nangyayari kapag nagdeposito ka ng ETH sa isang protocol tulad ng Lido.
Ang iyong deposito ay idinadagdag sa isang smart contract at pinagsasama-sama sa mga deposito mula sa iba pang mga gumagamit. Ang mga nakolektang pondong ito ay ipinapamahagi sa iba't ibang node operator na aktwal na nagpapatakbo ng software ng validator, nagho-host ng imprastraktura at humahawak sa mga operasyon ng pakikilahok sa consensus ng Ethereum. Sinasala sila sa pamamagitan ng pamamahala: ang mga may hawak ng sariling token ng Lido ay bumoboto kung sinong mga operator ang makakapasok, at kung gaano karaming ETH ang patatakbuhin ng bawat isa. Pagkatapos malaman kung ano ang eksaktong parte nila at ang dami ng nabubuong staking reward: ibinabalik ito ng mga operator sa protocol.
Ang stETH token ay isang uri ng token na gumagamit ng rebasing upang magsagawa ng mga update. Sa halip na magpadala ng anuman sa isang hiwalay na bayad, pinapataas ng protocol ang iyong balanse ng stETH bawat araw sa pamamagitan ng pagsasaalang-alang sa mga reward na kinita bawas ang bayarin sa protocol — na kasalukuyang nakatakda sa 10 porsyento ng lahat ng staking reward. Mayroon kang kaunting stETH ngayon; bukas ay magkakaroon ka ng mas marami nang kaunti. Ito ang pinakaliteral na passive income.
Ang Shanghai upgrade ng Ethereum ay nagbigay-daan sa mga pag-withdraw ng validator sa unang pagkakataon noong Abril 2023 at pagkatapos nito, tumaas ang mga antas ng pagiging kumplikado kasabay ng mga dami ng coin. Ang petsang ito ay noong Oktubre 2023 lamang, at bago iyon, ang mga posisyon sa liquid staking ay maaari lamang ma-exit sa pamamagitan ng pagbebenta ng stETH sa iba't ibang sekondaryang merkado sa anumang umiiral na presyo sa merkado. Pagkatapos ng Shanghai, maaari na ngayong mag-withdraw ang mga user sa pamamagitan ng protocol nang direkta, ngunit ang mataas na demand ay maaaring maging sanhi ng pagpila ng mga withdrawal na ito. Kaya sa halip na ganap na umasa sa merkado, nagagawa na nating i-internalize ang pangunahing landas mula stETH pabalik sa ETH sa loob ng protocol.
Naisasakatuparan ito sa pamamagitan ng isang serye ng mga smart contract na namamahala sa interaksyon ng maraming gumagalaw na bahagi. Ang sumusunod ay isang pinasimpleng paliwanag kung ano ang mga bahaging iyon:
1. Mga deposit contract na tumatanggap ng mga deposito ng user at pinagsasama-sama ang mga ito para sa pagtatalaga sa validator
2. Isang rehistro ng node operator para sa mga aprubadong operator upang subaybayan ang mga alokasyon at pagganap
3. Isang oracle system na nagtatala pabalik ng mga balanse at reward ng validator sa mga kontrata (ginagamit ang mga ito para sa pagkalkula ng rebasing)
4. Mga withdrawal credential na nag-uugnay sa protocol sa mga tunay na balanse ng validator sa consensus layer ng Ethereum
5. Isang governance module kung saan bumoboto ang mga tokenholder sa mga pag-upgrade ng protocol, mga pagbabago sa bayarin at pagtanggap ng operator
At ang bawat bahagi nito ay maaaring maging sanhi ng pagkabigo. Ang mga oracle ay kadalasang namamaniubra o nagbabalik ng lipas nang data. Posible para sa pamamahala na mapasailalim sa kontrol ng isang umaatake, na kumokontrol sa isang malaking kalipunan ng mga token upang iboto mula sa sistema. Ang DeFi ay halos ang kasaysayan ng mga protocol na mukhang ligtas hanggang sa hindi na: ang mga smart contract ay natagpuang naglalaman ng mga bug na nagbibigay-daan sa mga umaatake na simutin ang mga pondo kahit na matapos ang maraming audit. Nakakatulong nang kaunti ang kasaysayan ng operasyon — maaari kang makadama ng higit na kapanatagan kapag ang proyekto ay matagal na, at ang Lido at Rocket Pool ay may ganoong bentahe.
Mga Panganib, Privacy at Kung Ano ang Sinasabi ng mga Regulator
Ang pagsasagawa ng tradisyonal na Proof of Stake staking ay may kaakibat na isang malaking panganib, na nauunawaan ng mga kalahok bago pa man magsimula: ang slashing. Kung ang validator na iyong pinapatakbo — o pinagde-delegate-an — ay nag-double sign ng mga block, o lumabag sa iba pang panuntunan ng protocol, ang isang bahagi ng iyong naka-stake na balanse ay mabubura. Hindi lahat ng paglabag ay may parehong parusa: may ilang nakahiwalay na pag-slash sa validator sa maliliit na halaga, habang ang sabay-sabay na pagkabigo ng maraming validator ay maaaring magpataw ng mas malalaking parusa dahil sa magkakaugnay na isyu sa imprastraktura. Ang mga slashing event ay hindi madalas mangyari sa mga maayos na pinamamahalaang validator. Umiiral ang mga ito ngunit napakabihira kung kaya't karamihan sa mga nagse-stake ay aabutin ng maraming taon nang hindi personal na nakakaranas nito.
Kinukuha ng liquid staking ang panganib ng slashing at pinapatungan pa ito ng mga karagdagang panganib. Kung ang isang node operator ay na-slash sa pool ng Lido, ang parusa ay ipinapataw nang proporsyonal sa lahat ng may hawak ng stETH. Ang iyong exposure ay sari-sari — tahasang hinahati-hati ng Lido protocol ang ETH sa maraming operator para sa kadahilanang ito — ngunit ito ay totoo, at wala kang direktang kontrol sa kung sino ang nagpapatakbo ng iyong ETH o kung gumagawa ba sila ng mahusay na trabaho sa pagpapanatili ng kanilang imprastraktura. Ang pagpapasyang iyon ay ibinigay sa isang proseso ng pamamahala na pinangangasiwaan ng mga may hawak ng token na hindi mo pa kailanman nakilala.
Dapat nating suriing mabuti ang mga panganib ng depeg sa panahon ng mga bull market kaysa sa ginawa natin noon. Sa prinsipyo, ang presyo ng stETH sa mga sekondaryang merkado ay dapat na malapit na sumusunod sa ETH sa isang normal na merkado. Tinitiyak ng mekanismo ng pag-withdraw mula sa protocol na ang stETH ay maaaring i-redeem para sa halos katumbas na ETH. Gayunpaman, sa maikling panahon, ang mga presyo sa sekondaryang merkado ay tumutugon sa supply at demand sa halip na sa mga mekanismo ng pag-redeem. Ang pagkakaiba sa presyo na ito ay maaaring mangyari kung ang malalaking holder ay naghahanap ng liquidity gamit ang stETH para sa mabilisang liquidation.
Nangyari ito noong Hunyo 2022. Ang pagbagsak ng Terra ecosystem ay nagdulot ng sunod-sunod na liquidation sa buong DeFi, at ang mga whale ay nagsimulang mabilisang magbenta ng stETH na humantong sa libu-libong benta na bumaha sa stETH/ETH pool ng Curve protocol. Ang stETH ay nag-trade sa humigit-kumulang 0.94 ETH, isang 6% na diskwento sa inaasahang halaga nito: sa pinakamatinding yugto. Sa panahong iyon, ang mga user na kinailangang lumabas noong naroon ang pera ay nagtamo ng totoo at agarang pagkalugi. Kinailangan ng ilang buwan ng pagpapatatag ng merkado upang malutas ang depeg, ngunit malinaw nitong ipinakita ang isang pangunahing katotohanan: Ang isang liquid staking token ay hindi kapareho ng pinagbabatayan nito. Ito ay umiiral bilang isang representasyong sinusuportahan ng smart contract at bilang isang patuloy na gumaganang protocol. Nananatili ang presyo sa normal na mga kondisyon. Ang katiyakan ay pumuputok sa ilalim ng stress.
Sa mga tuntunin ng privacy, ang totoo ay walang maibibigay na tunay na proteksyon sa simula pa lamang ang normal na staking o ang liquid staking. Kahit sino na may block explorer ay makakakita sa iyong ginagawa on-chain. Mga deposito, mga naipong reward, ang iyong balanse ng stETH – lahat ay on-chain at masusubaybayan. Ang solo staking ay may parehong antas ng transparency dahil sa limitadong posibilidad para sa desentralisadong pagbubukod. Mayroong maliliit na pagkakaiba sa kung anong data ang eksaktong nalalantad, ngunit ang pangkalahatang larawan ng privacy ng parehong pamamaraan ay mahalagang walang pinagkaiba para sa lahat ng layunin: publiko ang iyong aktibidad maliban kung gagawa ka ng mga partikular na hakbang upang itago ito. Wala sa alinmang paraan ng staking ang likas na tumutugon dito.
Bumuti nang malaki ang regulatory landscape noong 2025, nang matuklasan ng Division of Corporation Finance ng SEC na ang mga aktibidad sa liquid staking — magdeposito ng asset sa isang protocol at tumanggap ng mga staking receipt token sa one-to-one na batayan — ay hindi nagsasangkot ng pag-aalok o pagbebenta ng mga security sa ilalim ng batas ng U.S. Ang isang magkatulad na dalawang-bahaging pahayag ay nagsabing ang tradisyonal na staking ay nakatanggap din ng kaparehong direksyon. Ang dalawang format ay parehong malaya mula sa rehimen ng securities na nagbigay ng anino sa industriya sa loob ng maraming taon. Ang pagtrato sa buwis ay medyo mahigpit: ang mga staking reward ay nabubuwisan pa rin bilang ordinaryong kita sa sandaling mapunta ang mga ito sa iyong pagmamay-ari, isang umiiral na balangkas na hindi ikinatutuwa ng mga bahagi ng industriya ngunit hindi pa nagbabago. Ang kawalan ng klasipikasyon ng securities sa U.S. ay hindi rin nagbibigay-daan para sa malinis na pagtrato sa ibang lugar.
Ang isang natatanging alalahanin na nauugnay sa pangingibabaw ng Lido sa merkado ay ang panganib ng konsentrasyon, na paulit-ulit ding hayagang ibinangon o kahit papaano'y ipinag-alala ng sariling mga core dev ng Ethereum. Ang katotohanan na kinokontrol ng isang protocol ang humigit-kumulang dalawampu't walong porsyento ng lahat ng naka-stake na ETH ay isang sistematikong panganib sa isang network na idinisenyo upang maging ligtas sa pamamagitan ng desentralisasyon. Hindi na kakailanganin ng isang fork ng Ethereum upang magdusa ng matinding slashing para sa pagbagsak ng staking sa pamamagitan ng imprastraktura ng Lido: ang isang exploit sa pamamahala ng Lido, isang kritikal na bug sa mga smart contract nito, o maraming node na naka-stake sa Lido na sabay-sabay na ma-slash ay maaaring magdulot ng kasing laking pinsala sa parehong mga gumagamit ng Lido at sa lahat ng mga DeFi protocol na binuo sa ibabaw gamit ang stETH bilang collateral, marahil ay nanganganib pa nga ang katatagan ng consensus ng Ethereum mismo. Hindi ito espekulasyon, ito ay simpleng matematika ng konsentrasyon.
Kakayahang Kumita — Sino Nga Ba Talaga ang Nananatiling Positibo ang Kita?
Madaling bumuo ng isang teoretikal na argumento para sa liquid staking na mas kapaki-pakinabang sa pinansyal kaysa sa normal na staking. Nakukuha mo ang humigit-kumulang parehong base staking yield ngunit ang iyong kapital ay hindi nakatali bilang collateral — maaari mong ipatupad ang iyong mga liquid staking token sa mga lending market, liquidity pool o yield aggregator para sa karagdagang potensyal na delta sa ibabaw ng base layer reward ng staking. Ang parehong kapital na nagsasagawa ng dalawang tungkulin ay dapat magbunga ng higit pa sa nakalaan sa isang tungkulin lamang. Malinaw na mas maganda ito sa teorya.
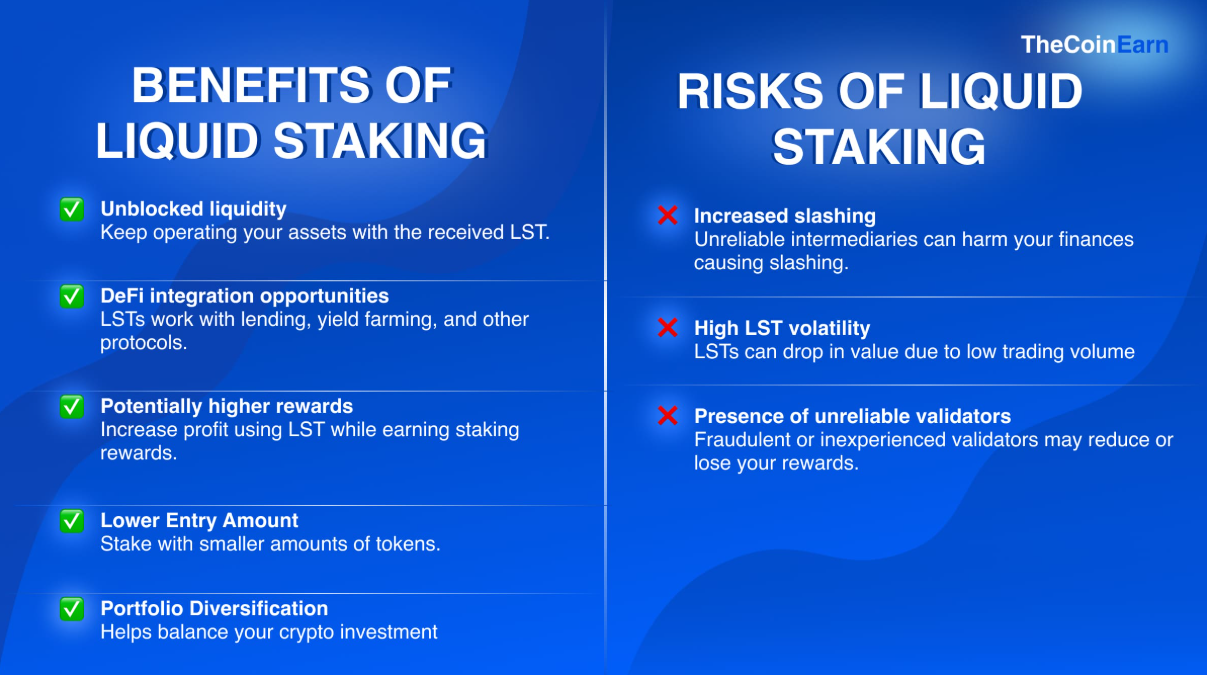
Sa katotohanan, mas kumplikado ang sitwasyon. Kinukuha ng Lido ang 10% ng lahat ng staking reward at kailangan itong gawin sa paraang nangangahulugang ang iyong epektibong yield sa pamamagitan ng Lido ay palaging magiging mas mababa kaysa sa reward na kinita sa parehong ETH na na-stake ng isang solo validator. Hindi ito malaking agwat sa ganap na halaga — ilang basis point bawat taon — ngunit permanente ito. Nagbabayad ka sa pamamagitan ng patuloy na pagbawas sa rate ng iyong reward para sa kaginhawahan, ang liquidity at ang kawalan ng mga teknikal na hadlang.
Ang karagdagang yield sa DeFi mula sa paggamit ng stETH ay maaaring punan ang kabawasang iyon sa prinsipyo, at makabuo ng mas maraming kita kaysa sa karaniwang staking. Upang makuha ang karagdagang yield na iyon gayunpaman, kailangang tanggapin ang mga panganib sa smart contract ng anumang protocol na iyong gagamitin, ang panganib sa merkado ng impermanent loss sa mga posisyon sa liquidity pool, at ngayon ay isang sistematikong panganib kung saan nagpapatakbo ka ng mas kumplikadong posisyon na maaaring sumabog sa ilalim ng stress. Upang maging malinaw, ito ang panganib ng mga estratehiya sa layered yield sa panahon ng biglaang pagbaba: ang mga user na gumamit ng leveraged liquid staking strategies noong pagbaba ng 2022 (nangungutang gamit ang stETH, bumibili ng higit pang ETH gamit ang hiniram na stETH, nagre-restake, nangungutang muli) ay nalugi nang husto. Sa maraming pagkakataon, ang pagkalugi ay kabuuan.
Sa direktang paghahambing: ang isang nag-iisang validator ay kikita ng buong consensus layer reward, kasama ang lahat ng priority fee na nakuha ng kanilang node, bawas ang maliit na gastos sa operasyon. Samantala, ang depositor ng Lido ay tumatanggap ng parehong consensus reward, bawas ang 10% kaltas ng protocol at maaari ring gamitin ang stETH sa ibang lugar upang kumita ng yield dito. Kapag ang stETH ay nakatengga lamang doon, kumikita ito ng mas mababa kaysa sa solo validator. Kung gagamitin sa isang lending protocol, mas malaki pa ang kikitain nito — ngunit idinadagdag nito ang panganib sa smart contract ng dalawang protocol nang sabay, sa halip na isa lamang.
Kapag tiningnan mo ang makasaysayang pagganap, ang liquid staking sa pamamagitan ng mga nangungunang protocol ay napatunayang nagbibigay ng magagandang resulta. Ang mga may hawak ng stETH na maagang bumili sa pagbaba at nagkaroon ng matibay na kamay noong depeg ng 2022 ay naging maayos naman. Ang mga totoong pagkalugi na nagmumula sa dinamika ng sekondaryang merkado, kung saan ang mga solo validator ay higit na protektado, ay naging pasanin ng mga kinailangang lumabas sa panahon ng kagipitan. Gayunpaman, natapos pa rin ng mga tradisyonal na validator ang pangongolekta ng mga reward para sa kanilang trabaho sa kabuuan ng proseso. Ang direktang pamamaraan ay nagbigay ng ipinangako nito nang may mas kaunting mga sorpresa.
Ang totoo sa kakayahang kumita ay ang liquid staking ay mas kapaki-pakinabang para sa karamihan ng mga kalahok dahil ginagawang posible nito ang proseso sa halip na dahil sa mas malaki itong magbayad. Ang liquid staking ay hindi lamang isa sa ilang opsyon sa pag-iimpok; ito, sa totoo lang, ang tanging paraan upang kumita ng staking yield kung wala kang 32 ETH upang magpatakbo ng isang solo validator — na siyang kalagayan ng napakaraming kalahok sa crypto. Kung mayroon kang sapat na halaga ng kapital, at ang pagnanais na magpatakbo ng isang validator, kung gayon mayroong matibay na dahilan dito para sa staking na kumikita ng bahagyang mas mataas na yield ngunit may higit na mas mababang antas ng pagiging kumplikado. Ang subok at maaasahang staking ay hindi talo sa paghahambing sa kakayahang kumita nang buo. Nababawasan lamang ito pagdating sa accessibility, at iyon ay mas mahalagang bagay para sa karamihan ng mga tao.
Malinaw ang takbo sa iba't ibang blockchain ecosystem: ang mga gumagamit ay palaging maghahanap ng mga pagkakataon upang mabawasan ang mga gastusin sa mapagkukunan hangga't maaari nang hindi itinatali ang kapital nang mas matagal kaysa sa kinakailangan. Sa halip na i-stake ang kanilang TRX para sa mahabang panahon, ang mga user na handang magbayad ng mas mababa sa mga bayarin sa transaksyon sa TRON ay maaaring bumili ng murang TRON Energy mula sa isang merkado na kinokontrol ng mga rental provider. Batay sa murang presyo ng TRON Energy, hindi kailangang pumasok ng mga user sa isang pangmatagalang kontrata. Ginawang posible ng isang serbisyong tumatakbo bilang isang energy aggregator, dito kinokolekta nang magkakasama ang mga real-time offer mula sa dose-dosenang provider -- ibig sabihin ay maaari mong paghambingin ang mga rate ng katunggali at i-plug ang magagamit na supply ayon sa kagustuhan. Ito ay ibang mekanismo, kadalasang para sa iba't ibang dahilan kaysa sa staking, ngunit naglalaman ng parehong pangunahing lohika kung bakit natagpuan ng liquid staking ang katanyagan nito sa merkado: flexibility ng kapital, pinababang gastos at kaunting oras ng pagkakatengga.
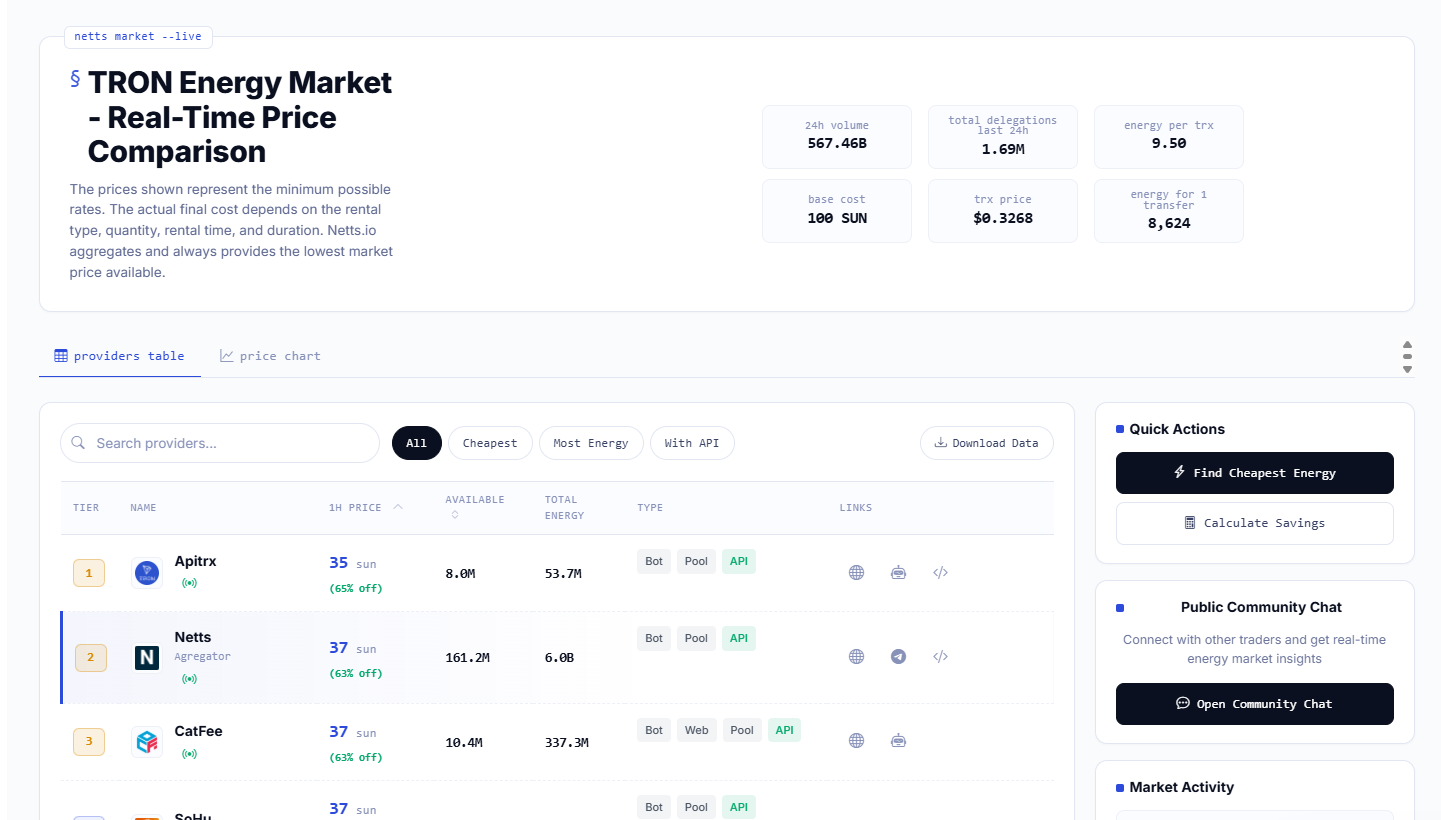
Ang Netts.io ay isang real-time na TRON Energy Market na pinagsasama-sama ang mga alok mula sa higit sa dalawampung provider — kabilang ang Netts mismo, na palaging kabilang sa pinakamababa sa 25 sun bawat unit — na nagbibigay sa mga user ng agarang access sa pinakamahusay na magagamit na mga rate ng Energy nang hindi kinakailangang mag-stake ng TRX o direktang mag-burn nito.