リキッドステーキング vs 通常のステーキング:なぜわざわざ利用するのか?
リキッドステーキングはロックアップなしでの利回りを約束しますが、スマートコントラクトのリスク、ディペッグの危険性、そしてLidoの手数料を考慮しても利用する価値はあるのでしょうか?
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
目次
最初から純粋な慈善活動として暗号資産をステーキングした人など、一人もいません。「ネットワークのセキュリティに貢献する」「分散化をサポートする」「エコシステムの成長に担保を提供する」といった理由は、後から宣伝資料に付け足されたお題目にすぎません。当時も今も、本当の理由ははるかに単純で、そしてはるかに打算的です。それは「フリーマネー(不労所得)」、あるいは現代の金融が生み出しうる限りそれに最も近いものです。トークンを一か所に預けておけば、システムがその保管料を支払い、後で預けた以上の額を取り戻すことができます。何も問題が起きるはずがない、と思えるかもしれません。
しかし実際には、実に多くの問題が生じます。もちろん、従来の通常のステーキングにも特有のフラストレーションがありました。資本が事実上ロックアップされ、市場の他の部分が活発に動いている間、資産が凍結されてしまうという点です。この特有の苛立ちから生まれたのがリキッドステーキングでした。これが本当に問題を解決したのか、あるいは単にある複雑さを別のさらに複雑な問題と引き換えただけなのかを見極める必要があります。
ステーキング — 基本的なアイデアと起源
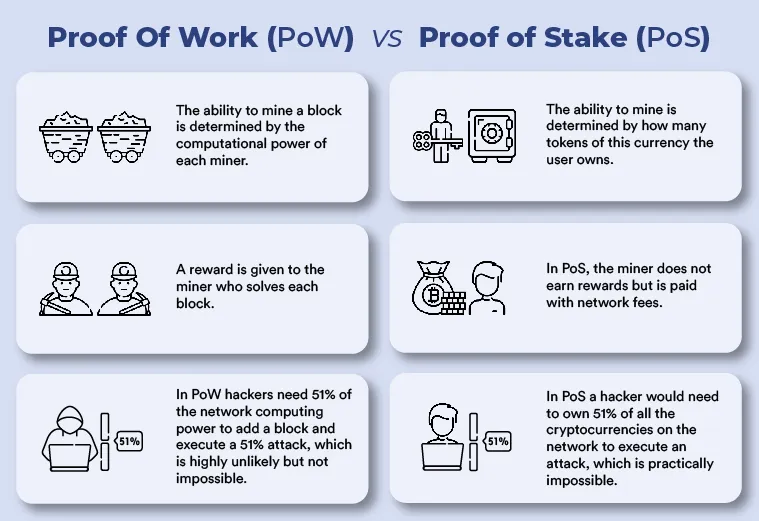
ステーキングは、誕生以来ビットコインの安全を確保してきたPoWに代わるメカニズムであるProof of Stake(PoS)の台頭に端を発しています。そもそも、Proof of Workは本質的に競争的なプロセスです。マイナーたちは複雑な暗号パズルを解こうと互いに競い合い、最初にそれを解いた者が次のブロックを追加する権利を得て、現在のレートで6.25 BTCを報酬として受け取ります。それ以外の全員は電気代を無駄にしただけとなります。これは機能しますし、過去15年間がそれを明白に証明していますが、コストがかかり、膨大な電力を消費し、環境意識が高まる世界において擁護することがますます困難になっています。
計算上の力任せの作業に頼る代わりに、Proof of Stakeは財務的コミットメントに基づいてシステムを構築しました。コンセンサスにおいて信頼できるノードであることを示すためにエネルギーを消費するのではなく、単に暗号資産を担保としてステーキング(ロックアップ)します。誠実に行動し、トランザクションを適切に検証すれば報酬を受け取れます。ルールを破り、ブロックの二重支払いを試みたり、プロトコルの仕様を正しく順守しなかったりした場合は、スラッシングと呼ばれる措置によって担保の一部が没収されます。インセンティブ設計は明快です。システムは誠実さに対して金銭的ボーナスで報い、不正行為にはコストという罰を与えます。これは倫理的な枠組みというよりも、悪意ある者に対する綿密に設計された罠と言えます。
2019年、Cosmosは大きな話題と、時には年利15%を超えるステーキング利回りとともに独自の実装をリリースしました。Cardano、Polkadot、さらにはAvalancheも独自のバリエーションを構築しました。これらは、十分なインセンティブが与えられればバリデータが合理的に行動し、一般的な大口保有者が市場に参加することなく実質的な利息を得られるという、このモデルが大規模に機能しうることを示す契機となりました。この「不労所得」という位置づけは、Ethereumで同様の基盤が確立されるはるか以前から、十分な資金を集めるのに極めて効果的でした。
長年の開発を経て2022年9月に完了したEthereumのProof of WorkからProof of Stakeへの移行は、ステーキングを一躍メインストリームの議論へと押し上げる要因となりました。その後のすべてに影響を与えることになった設計上の決定が、初期のバリデータシステム実装の根幹に存在していました。それは、単独のバリデータ(ソロバリデータ)を運用するために最低32 ETHのデポジットが必要とされたことです。この数字は、Ethereumの価格履歴のさまざまな局面において、手頃な額から80,000ドルを超える額までを意味しました。多くの場合、ソロバリデーションはほとんどの参加者にとって単純に手が届かないものでした。
これに対する回避策として、取引所によるステーキングが存在しました。Coinbase、Kraken、Binanceなどが、ユーザーに代わってバリデータのインフラを管理するプールステーキングサービスを提供していました。しかし、取引所がカストディアンとして元のバリデータに取って代わるため、得られる報酬に対して15〜25%の手数料を請求され、資産のカストディ(管理権)を手放すことを余儀なくされ、カウンターパーティリスクに晒されることになりました。暗号資産業界における取引所の破綻や出金停止の歴史を振り返れば、そのリスクが決して理論上のものではないことは明白です。
こうした欠点が実感されていたにもかかわらず、実際にはステーキングに反対する論拠を提示することは困難でした。Ethereumのステーキング利回りは通常、年率4〜5%程度で推移してきました。Cosmosベースのチェーンでの利回りはさらに高く、二桁台前半から半ばに達することも珍しくありませんでした。多くの国で長期間にわたりゼロに近い利回りしか提供してこなかった従来の普通預金口座と比べても、ステーキングの利回りは非常に魅力的に見えました。ステーキングメカニズムに流入した巨額の資金は、市場での直接取引を行わずに利回りを求める数十のネットワークにまたがる数千億ドル規模に達し、その引力を如実に物語っていました。
リキッドステーキング — 誰も存在を知らなかった問題に対する、求められていなかった解決策
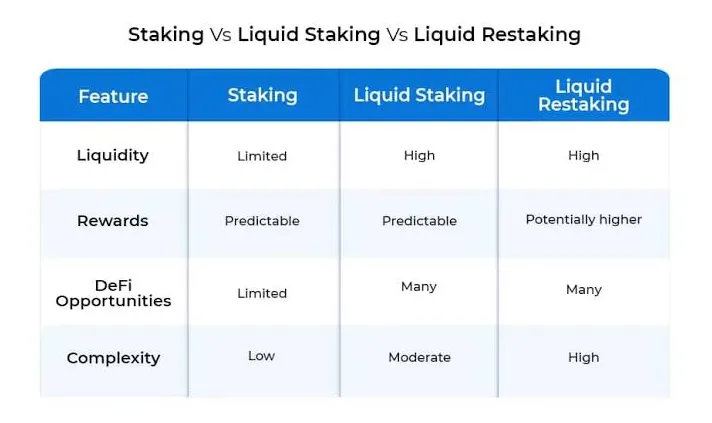
リキッドステーキングは、非常に具体的で極めて厄介な一つの問題を解決するために考案されました。従来の仕組みでステーキングされたトークンは、ステーキングされている間、他のいかなる目的にも使用できません。バリデータセットのどこかに置かれて報酬を生み出してはいるものの、使用することも、譲渡することも、レンディングプロトコルの担保として差し入れることも、DeFiの他の場所で利用することもできません。資本に与えられた仕事は一つだけで、それ以外の用途には一切使えない状態になります。好機が数日、あるいは数時間で現れては消えるような環境において、ロックされた資本は機会費用の物理的な具現化そのものです。
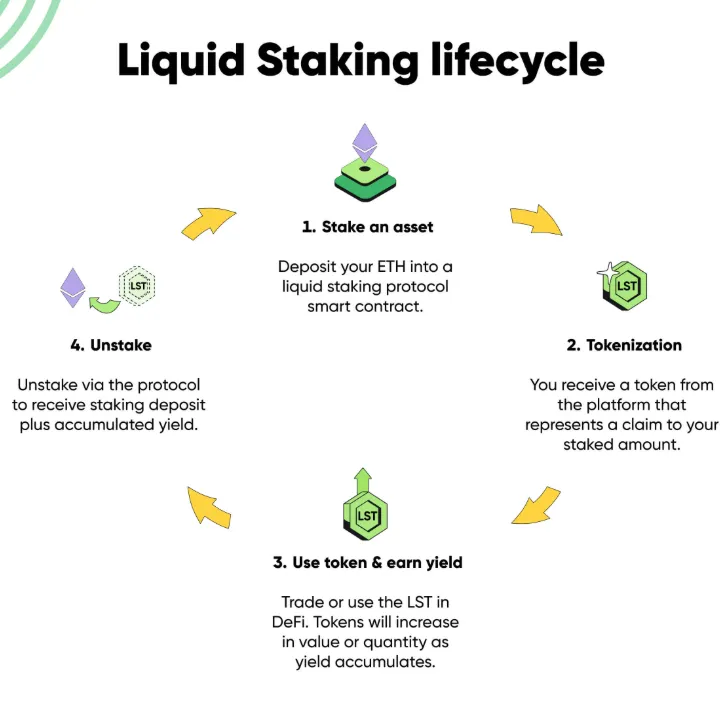
Lido Financeは2020年12月、一見すると疑わしいほどシンプルな解決策を打ち出しました。LidoのスマートコントラクトにETHを預けると、ステーキングがバックグラウンドで静かに収益を生み出し続ける一方で、その権利をただ眠らせておく代わりに、ステーキングポジションとそれが継続的に生み出す報酬を表すトークンであるstETH(staked Ether)を受け取ることができます。このstETHは流通市場で売却したり、Aaveなどの様々なレンディングプロトコルで担保として使用したり、流動性プールに投入してさらなる利回りを獲得したり、あるいは単に原資産のステーキング報酬とともに残高が増加していくのを保持したりすることができます。理論上、これで資本を自由に使用できるようになります。資本が同時に2つの仕事をこなすようになったのです。
タイミングも幸運でした。Ethereumのステーキングメカニズムが稼働したばかりで、利回りに対する需要が極めて高かった一方、参加を希望する誰もが必要とする最低32 ETHをステーキングできる人は多くありませんでした。流動性の問題を解決すると同時に、Lidoはアクセスの問題も解決したのです。1 ETHや0.5 ETHなど、任意の金額をデポジットすることができ、その見返りとして比例した割合のstETHを受け取ることができます。最低預入額はなく、サーバーを維持する必要も、技術的な専門知識も必要ありません。
他のプロトコルもこれに続きました。Rocket Poolはより分散化されたモデルを提唱し、ノードオペレーターはユーザーの預金と並行して自身のETHをステーキングする必要があり、パーミッションレスなオペレーターネットワークを採用しました。そのリキッドトークンであるrETHはstETHと同様に機能します。Frax FinanceはfrxETHを、CoinbaseはcbETHを作りました。解決すべき問題の認識には共通性があったものの、手数料構造、ガバナンスメカニズム、バリデータ選定プロセスに関してプロトコル間で大きな違いもありました。しかし基本的な提示内容は一貫していました。資産をステーキングしてリキッドトークンを受け取り、望むあらゆる市場で資本を働かせ続けられる、という点です。
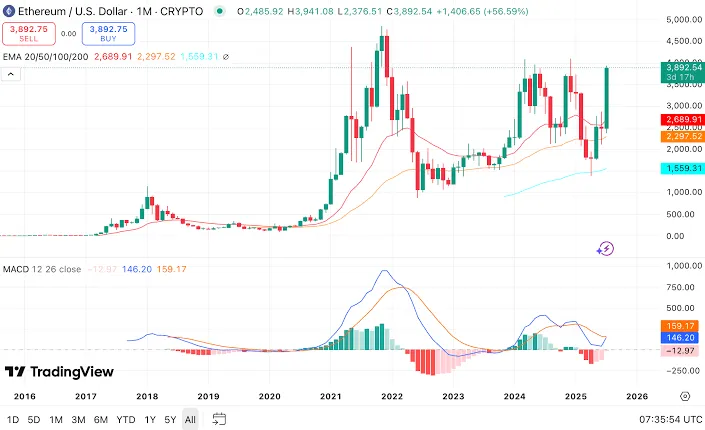
それに伴う成長は、DeFiのあり方を完全に再定義しました。預かり資産総額(TVL)で見ると、リキッドステーキングプロトコル全体は、2026年時点で600億ドル以上を保有し、分散型金融において最大の単一カテゴリーとなっています。Lidoはリキッドステーキング市場全体の約61%を占め、約900万ETHを管理しています。これらの数字は、市場がまさに求めていたものを手に入れたという説得力のある根拠を示しています。しかし、この製品が有意義な形でその約束を果たせているかどうかは、また別の、より興味深い問いとなります。
内部の仕組み — 実際には何が起きているのか
リキッドステーキングが本質的に抱えるリスクは、LidoのようなプロトコルにETHを預けたときに、文字通り何が起きているのかを理解することで容易に把握できます。
預け入れた資産はスマートコントラクトに追加され、他のユーザーからの預入金とまとめられます。集められたこれらの資金は、実際にバリデータソフトウェアを実行し、インフラをホストし、Ethereumのコンセンサスに参加する運用を行う複数の異なるノードオペレーターに分配されます。これらはガバナンスによって審査されます。どのオペレーターを参入させ、それぞれが何ETHを運用するかは、Lido自体のトークン保有者によって投票されます。正確な取り分とステーキング報酬の発生額が確定した後、オペレーターはそれらをプロトコルに還元します。
stETHトークンは、更新を実行するためにリベース(rebase)を使用するタイプのトークンです。プロトコルは、別々の支払いで報酬を配布する代わりに、獲得した報酬からプロトコル手数料(現在は全ステーキング報酬の10%に設定)を差し引いた分を計算し、毎日stETHの残高を増やします。今日持っているstETHは、明日になれば少し増えています。これは最も文字通りの意味での不労所得です。
2023年4月に実施されたEthereumのShanghaiアップグレードにより、バリデータの出金が初めて可能になり、その後、コインの取引量とともに複雑さの度合いも増しました。この日付は2023年10月になってようやく定着しましたが、それ以前は、リキッドステーキングのポジションを解消するには、その時点の市場価格で各種流通市場にてstETHを売却するしかありませんでした。Shanghai以降、ユーザーはプロトコルを通じて直接出金できるようになりましたが、需要が高い場合はこれらの出金が行列(キュー)を作ることがあります。そのため、市場に完全に依存する代わりに、プロトコル内でstETHからETHへと戻す基本的な経路を内部化できるようになりました。
これは、多くの可動部品の相互作用を制御する一連のスマートコントラクトによって実現されています。以下は、それらのコンポーネントについての簡略化された説明です:
1. ユーザーのデポジットを受け入れ、バリデータへの割り当てのためにバッチ処理するデポジットコントラクト
2. 承認されたオペレーターの割り当てとパフォーマンスを追跡するためのノードオペレーターレジストリ
3. バリデータの残高と報酬をコントラクトに書き戻すオラクルシステム(これらはリベースの計算に使用されます)
4. プロトコルをEthereumのコンセンサス層にある実際のバリデータ残高と接続する出金クレデンシャル
5. トークン保有者がプロトコルのアップグレード、手数料の変更、オペレーターの承認について投票するガバナンスモジュール
そして、これらの構成要素のすべてが単一障害点になり得ます。オラクルは操作されたり、古いデータを返したりすることがよくあります。システムから投票するための大量のトークンを支配する攻撃者によって、ガバナンスが乗っ取られる可能性もあります。DeFiの歴史とは、破綻するまでは安全に見えていたプロトコルの歴史そのものです。スマートコントラクトには、度重なる監査の後でさえ、攻撃者が資金を引き出せるバグが含まれていた事例がいくつも発見されています。運用実績はある程度役立ちます。一定期間存続しているプロジェクトであれば安心感が増しますし、LidoもRocket Poolもその実績を持っています。
リスク、プライバシー、そして規制当局の見解
従来のProof of Stakeによるステーキングを行うことには、参加者があらかじめ理解している大きなリスクが1つあります。それはスラッシングです。運用している、あるいはデリゲート(委託)しているバリデータがブロックの二重署名を行ったり、プロトコルの他のルールに違反したりすると、ステーキング残高の一部が没収されます。すべての違反が同じペナルティを伴うわけではありません。単一のバリデータによるスラッシングは少額で済みますが、インフラの相関関係による問題で多数のバリデータが同時に障害を起こした場合は、より大きなペナルティが発生する可能性があります。適切に管理されているバリデータでは、スラッシングイベントは頻繁には発生しません。リスクとしては存在しますが、その発生頻度は極めて低いため、大半のステーカーは一度も直接経験することなく何年も運用を続けます。
リキッドステーキングは、このスラッシングリスクを引き継いだ上で、さらに追加のリスクを重ね合わせます。Lidoのプール内でノードオペレーターがスラッシングを受けた場合、ペナルティはすべてのstETH保有者に比例して適用されます。リスクは分散されていますが(Lidoプロトコルがこの理由から明示的にETHを多くのオペレーターにシャーディングしているため)、それは依然として実在するものであり、自分のETHを誰が運用しているのか、あるいは彼らがインフラを良好に維持しているかどうかを直接コントロールすることはできません。その判断は、会ったこともないトークン保有者たちによって管理されるガバナンスプロセスに委ねられているのです。
私たちは、過去の強気市場で見られたディペッグのリスクを、以前よりも注意深く検討すべきです。原理上、流通市場におけるstETHの価格は、通常の市場環境であればETHと密接に連動するはずです。プロトコルからの出金メカニズムによって、stETHはほぼ同等のETHと交換できることが保証されています。しかし、短期的には、流通市場の価格は償還メカニズムではなく需給関係に反応します。大口保有者が迅速な清算のためにstETHを用いて流動性を求めると、この価格乖離が発生する可能性があります。
これは2022年6月に実際に発生しました。Terraエコシステムの崩壊がDeFi全体で清算の連鎖を引き起こし、クジラ(大口投資家)がstETHを急速に売却し始めたため、CurveプロトコルのstETH/ETHプールに何千もの売りが殺到しました。最も深刻な時点では、stETHは約0.94 ETHで取引され、本来の想定価値に対して6%のディスカウントとなりました。その期間中、資金調達のために急いで現金化せざるを得なかったユーザーは、現実的かつ直接的な損失を被りました。ディペッグの解消には数か月にわたる市場の安定化を要しましたが、これは根本的な事実を明確に示しました。リキッドステーキングトークンは原資産そのものとは異なるということです。それはスマートコントラクトに裏打ちされた表象であり、継続的に機能するプロトコルとして具現化されたものです。通常の状態では価格は維持されますが、過度のストレス下ではその確実性に亀裂が入ります。
プライバシーの観点から言えば、通常のステーキングもリキッドステーキングも、デフォルトでは実質的な保護を一切提供していないのが現実です。ブロックエクスプローラーを使える人なら誰でも、あなたがオンチェーンで何をしているかを見ることができます。デポジット、獲得した報酬、stETHの残高など、すべてがオンチェーンに存在し、追跡可能です。ソロステーキングも、分散型の隔離手段が限られているため、同レベルの透明性を有しています。公開されるデータの細部に若干の違いはあるものの、両方の手法の全体的なプライバシー状況は実質的に変わりません。隠すための特別な措置を講じない限り、あなたの活動は公開されます。どちらのステーキング方法も、この問題を本質的に解決していません。
規制環境は2025年に大幅に改善されました。米SECの企業財務部門は、リキッドステーキングの活動(プロトコルに資産を預け入れ、ステーキング受領トークンを1対1で受け取ること)は米国法の下で有価証券の募集や販売には該当しないとの見解を示しました。これと並行する声明により、従来のステーキングも同様の指針を得ることになりました。どちらの形態も、長年にわたって業界に影を落としていた証券規制の枠組みから解放されました。一方、税制上の扱いは比較的厳格なままです。ステーキング報酬は依然として手元に入った瞬間に通常の所得として課税対象となります。この既存の枠組みは業界の一部には受け入れられていませんが、変更はされていません。また、米国で証券に分類されなかったからといって、他の地域で明確な扱いが保証されるわけでもありません。
Lidoが市場を独占していることに関連する特有の懸念は集中リスクであり、これはEthereumのコア開発者たちによっても公に提起され、あるいは繰り返し懸念されてきました。1つのプロトコルがステーキングされた全ETHの約28%を管理しているという事実は、分散化によって安全性が確保されるよう設計されたネットワークにおいてシステミックリスクとなります。Lidoのインフラによってステーキングが破綻するのに、Ethereumのハードフォークによる深刻なスラッシングまでは必要ありません。Lidoのガバナンスにおけるエクスプロイト、スマートコントラクトの致命的なバグ、またはLidoにステーキングされた多数のノードが一度にスラッシングを受けるだけでも、LidoのユーザーとstETHを担保として利用しているDeFiプロトコルのすべてに同様の壊滅的被害を与え、Ethereumのコンセンサス自体の安定性を危険に晒す可能性すらあります。これは単なる推測ではなく、集中化による基礎的な数学的帰結です。
収益性 — 本当に利益を得ているのは誰か?
リキッドステーキングが通常のステーキングよりも経済的に優れているという理論的な主張を構築するのは容易です。ほぼ同等のベースステーキング利回りが得られるだけでなく、資本の拘束が解かれるため、リキッドステーキングトークンをレンディング市場や流動性プール、イールドアグリゲーターに投入して、ステーキングのベースレイヤー報酬の上にさらなるデルタリターンの可能性を上乗せすることができます。同じ資本が2つの機能を果たせば、1つの機能に投資された資金よりも多くの利回りを生み出すはずです。理論上は明らかにこちらの方が優れています。
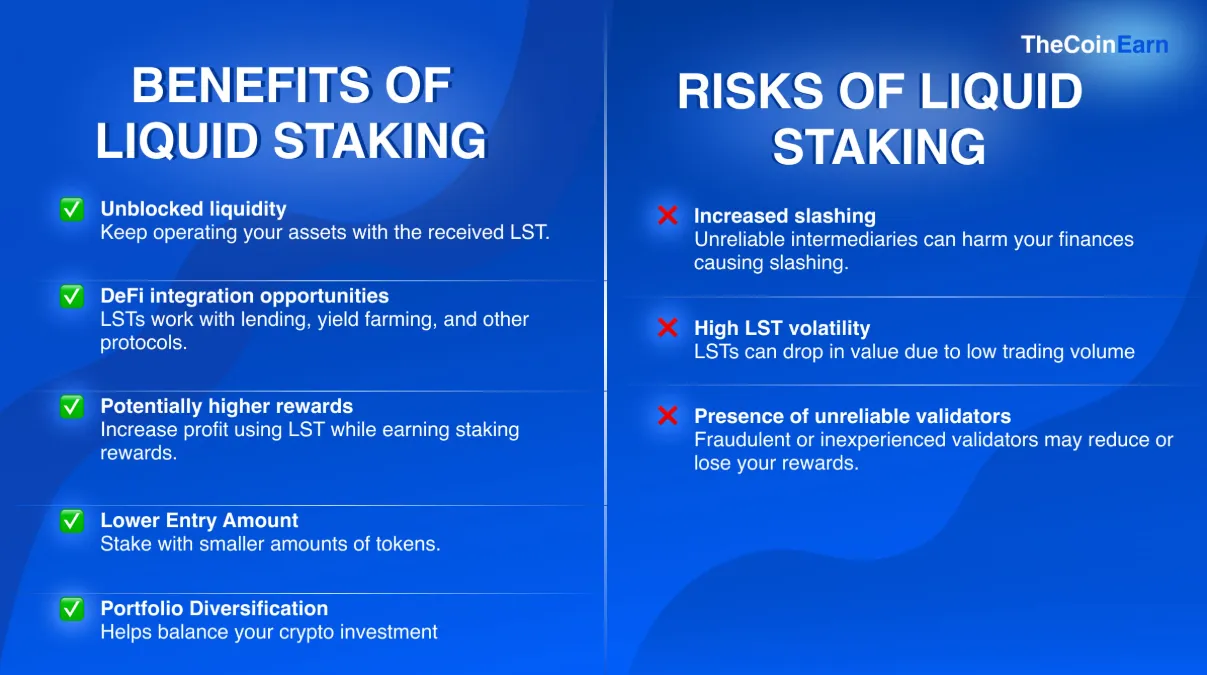
現実には、状況はもっと複雑です。Lidoはすべてのステーキング報酬の10%を徴収するため、必然的にLidoを通じた実質利回りは、ソロバリデータによって同じETHをステーキングして得られる報酬よりも常に低くなります。絶対的な差としては年間数ベーシスポイント程度と大きくはありませんが、永続的に発生します。利便性、流動性、そして技術的な参入障壁の排除に対する対価を、報酬率の継続的な低下という形で支払っているのです。
stETHを活用して得られるDeFiの追加利回りは、原理的にはこの手数料引き下げ分を補い、通常のステーキングよりも多くのリターンを生み出すことができます。しかし、その追加利回りを得るためには、投資先となる各種プロトコルのスマートコントラクトリスクや、流動性プールのポジションにおけるインパーマネントロスの市場リスク、そしてストレス下で破綻する可能性がある、より複雑なポジションを運用するというシステミックリスクを負う必要があります。明確にしておくべきは、これが急激な景気後退時における利回りレバレッジ戦略のリスクであるということです。2022年の市場下落時にレバレッジド・リキッドステーキング戦略(stETHを担保に借り入れ、借りた資金でさらにETHを購入して再ステーキングし、再び借り入れる)を行っていたユーザーは破綻しました。多くの場合、その損失は全額に及びました。
直接比較してみましょう。単一のバリデータは、ノードのわずかな運用コストを差し引いた、コンセンサスレイヤーの完全な報酬とノードが捕捉したすべてのプライオリティフィーを獲得します。一方、Lidoの預金者は、10%のプロトコル手数料を差し引いた同じコンセンサス報酬を受け取り、さらにstETHを他の場所に投入して利回りを得ることもできます。stETHを単に保有しているだけの場合、その利回りはソロバリデータよりも低くなります。レンディングプロトコルに投入すればさらに多くの利回りが得られますが、1つではなく2つのプロトコルのスマートコントラクトリスクを同時に負うことになります。
過去の実績を見れば、主要プロトコルを介したリキッドステーキングは良好な結果をもたらしてきたことが証明されています。底値で早期に購入し、2022年のディペッグを耐え抜いたstETH保有者にとっては問題ありませんでした。しかし、流通市場の力学に起因する実質的な損失(ソロバリデータは基本的に無縁だったもの)は、過酷な時期に出金を迫られた人々に重くのしかかりました。そのプロセスの間も、従来のバリデータは作業に対する報酬を滞りなく受け取り続けていました。極めてシンプルな手法の方が、はるかに予期せぬトラブルが少なく、約束通りの成果をもたらしたのです。
収益性に関する真実は、リキッドステーキングがほとんどの参加者にもたらす恩恵は、「より多く支払う」ことではなく「可能にする」ことにあるという点です。リキッドステーキングは、単なる預金先の選択肢の1つではありません。ソロバリデータを運用するための32 ETHを持たない暗号資産参加者の大多数にとって、それはステーキング利回りを得るための実質的に唯一の手段なのです。十分な資本があり、バリデータを運用する意欲があるなら、わずかに高い利回りが得られ、複雑さが大幅に軽減される通常のステーキングを選ぶ十分な理由があります。昔ながらの優れたステーキングは、収益性の比較において決定的に負けているわけではありません。アクセスのしやすさで劣っているだけであり、大半の人々にとってはそれこそがより重要な問題なのです。
様々なブロックチェーンエコシステムに共通するトレンドは明白です。ユーザーは常に、必要以上に資本を拘束することなく、リソースコストを可能な限り削減する機会を求めています。TRONでトランザクションコストを抑えたいユーザーは、TRXを長期間ステーキングする代わりに、レンタルプロバイダーによって管理される市場から安価なTRON Energyを購入することができます。安価なTRON Energyの価格設定により、ユーザーは長期契約に縛られる必要がありません。エネルギーアグリゲーターとして機能するサービスによってこれが可能になり、ここでは数十のプロバイダーからのリアルタイムのオファーが一堂に集められているため、競合するレートを比較し、利用可能な供給を意のままに取り入れることができます。ステーキングとは仕組みも目的も異なることが多いですが、リキッドステーキングが市場で人気を博したのと同じ根本的な論理、すなわち資本の柔軟性、コストの削減、アイドリング時間の最小化を具現化しています。
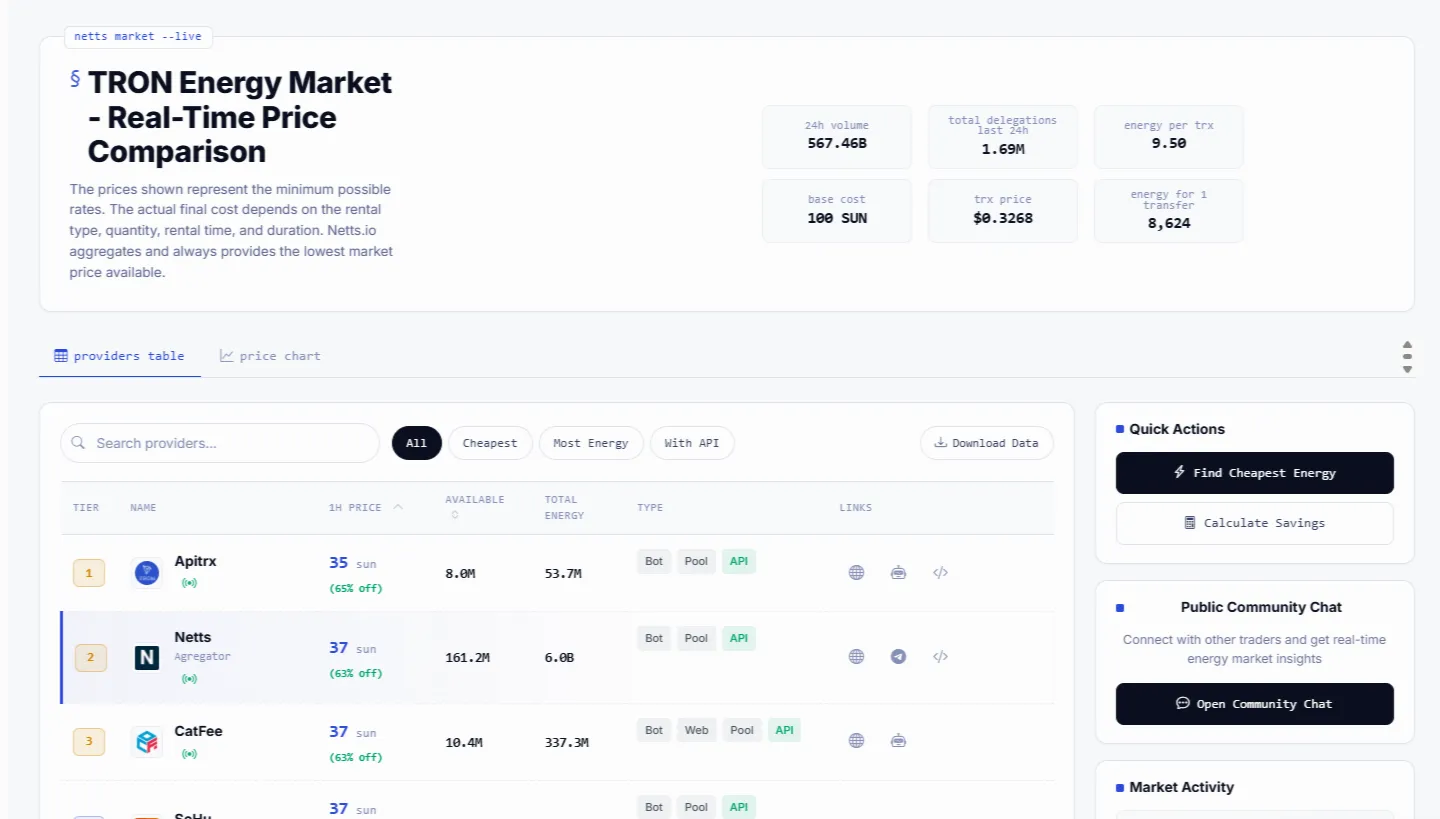
Netts.ioは、20以上のプロバイダー(1ユニットあたり25 sunという一貫して最低水準のレートを提供するNetts自身を含む)からのオファーを集約するリアルタイムのTRON Energy Marketであり、ユーザーはTRXをステーキングしたり完全にバーンしたりすることなく、利用可能な最良のEnergyレートに即座にアクセスできます。