Liquid Staking vs. Staking Tradicional: Vale Mesmo a Pena?
O liquid staking promete rendimento sem bloqueio de fundos — mas compensa o risco de smart contracts, o perigo de descolamento de paridade e as taxas da Lido?
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Ninguém fez staking de criptomoedas pela primeira vez por pura benevolência. Essa narrativa — de desempenhar um papel na segurança da rede, apoiar a descentralização, fornecer colateral para o crescimento do ecossistema — é impressa em materiais promocionais apenas como pretexto posterior. A verdadeira razão, naquela altura e agora, é muito mais direta — e muito mais calculista: dinheiro grátis, ou pelo menos o mais próximo de dinheiro grátis que as finanças modernas conseguem criar. Deposita os seus tokens num local, o sistema paga-lhe para manter esses tokens estacionados e, mais tarde, recolhe mais do que aquilo que depositou. O que é que poderia correr mal?
Afinal, bastantes coisas. É evidente que o staking tradicional trazia as suas próprias frustrações — o seu capital ficava efetivamente bloqueado; congelado no tempo enquanto o resto do mercado dançava ao seu próprio ritmo. Foi essa irritação específica que motivou o aparecimento do liquid staking. Resta saber se este formato resolveu verdadeiramente o problema ou se simplesmente trocou uma complicação por outra, ainda mais complexa.
Staking — Ideia Básica e Origem
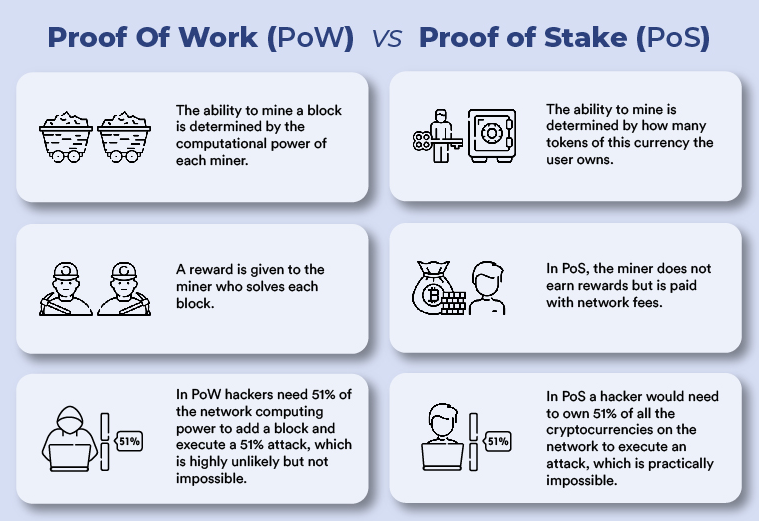
O staking tem origem na ascensão do Proof of Stake (PoS), um mecanismo alternativo ao PoW que garantiu a segurança da rede Bitcoin desde o seu nascimento. No fundo, o Proof of Work é fundamentalmente um processo competitivo. Os mineradores competem entre si tentando resolver puzzles criptográficos complexos: aquele que resolver primeiro ganha o direito de adicionar o próximo bloco — recebendo 6.25 bitcoin como recompensa às taxas atuais — enquanto todos os outros desperdiçaram a sua eletricidade em vão. Este modelo funciona — os últimos quinze anos tornaram isso abundantemente claro —, mas é dispendioso, altamente consumidor de energia e cada vez mais difícil de defender num mundo com maior consciência ambiental.
Em vez da força bruta computacional, o Proof of Stake construiu sistemas assentes no compromisso financeiro. Em vez de despender energia para demonstrar que é um participante sério no consenso da rede, faz simplesmente staking — bloqueia — de criptomoedas a título de colateral. Proceda com integridade, valide as transações corretamente e receberá uma compensação. Quebre as regras, tente realizar gastos duplos de blocos ou viole de qualquer outra forma as especificações do protocolo, e uma parte do seu colateral será confiscada através de uma ação chamada slashing. Os incentivos são claros: o sistema premeia a honestidade com bónus financeiros, enquanto pune a desonestidade com prejuízos severos. Não é tanto uma estrutura ética, mas sim uma armadilha bem desenhada para agentes mal-intencionados.
Em 2019, o Cosmos lançou a sua própria implementação sob grande entusiasmo inicial e com rendimentos de staking que por vezes superavam os quinze por cento ao ano. As suas próprias variações foram construídas por Cardano, Polkadot e até Avalanche. Estas redes demonstraram que o modelo podia realmente funcionar em grande escala — que os validadores se comportariam de forma racional se tivessem incentivos suficientes; e que os detentores comuns poderiam obter uma taxa de juro real sem terem de participar ativamente na volatilidade dos mercados. A premissa do rendimento passivo foi suficientemente convincente para captar volumes avultados de capital muito antes de tudo isto ter sequer uma presença sólida no Ethereum.
A transição do Ethereum de Proof of Work para Proof of Stake — concluída em setembro de 2022, após anos de desenvolvimento — ajudou a empurrar o staking para o debate mainstream. Contudo, uma decisão de design que influenciou tudo o que se seguiu estava no cerne da implementação inicial do sistema de validadores: eram necessários 32 ETH como depósito mínimo para operar um validador individual. Esse valor representou desde uma quantia razoável até mais de $80,000 em diferentes fases do histórico de preços do Ethereum. Em muitos casos, a validação a solo tornou-se simplesmente inalcançável para a esmagadora maioria dos participantes.
Surgiram alternativas através do staking em corretoras. Plataformas como Coinbase, Kraken e Binance passaram a disponibilizar serviços de staking agregado, encarregando-se da infraestrutura de validação por si. No entanto, ao substituir a validação nativa por uma solução custodial própria, cobravam uma taxa de 15–25% sobre as recompensas geradas, forçavam-no a abdicar da custódia dos seus ativos e deixavam-no exposto ao risco de contraparte. Há histórico suficiente de colapsos de corretoras e congelamento de levantamentos em cripto para tornar esse risco em tudo menos teórico.
Embora estas desvantagens fossem palpáveis, era difícil contestar a eficácia do staking na prática. O rendimento de staking no Ethereum situou-se habitualmente entre quatro e cinco por cento ao ano. O rendimento em redes baseadas no Cosmos era consideravelmente superior, alcançando frequentemente os dois dígitos. Sendo muito mais competitivos do que as contas poupança tradicionais, que ofereceram rendimentos próximos de zero na maioria dos países durante longos períodos, os retornos de staking pareciam fantásticos. O volume de capital que fluiu para os mecanismos de staking refletiu este magnetismo, totalizando centenas de milhares de milhões através de dezenas de redes, todos em busca de rendimento sem necessidade de intervenção ativa no mercado.
Liquid Staking — Solução Não Solicitada para um Problema que Ninguém Sabia Existir
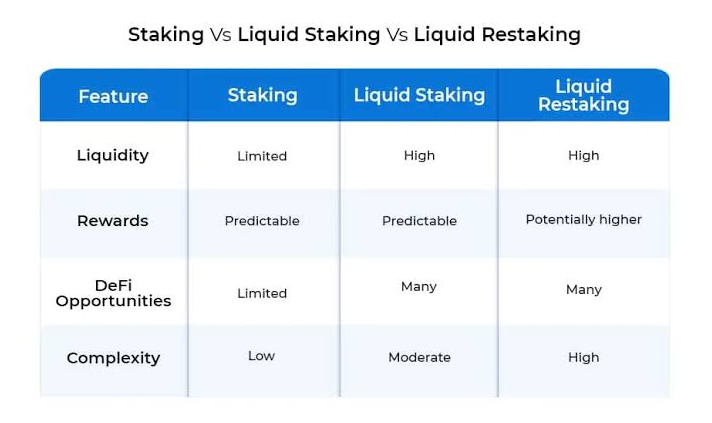
O liquid staking foi inventado para resolver um problema específico e verdadeiramente inconveniente. Os tokens colocados em staking através dos mecanismos clássicos tornam-se inúteis para qualquer outra finalidade durante esse período. Ficam retidos algures num conjunto de validadores, acumulando recompensas, mas não podem ser gastos, transferidos, aceites como colateral num protocolo de empréstimo ou utilizados noutros pontos de DeFi. O seu capital tem apenas uma função e permanece inacessível para qualquer outro efeito. Num ecossistema onde as oportunidades surgem e desaparecem em dias ou até horas, capital bloqueado é a personificação física do custo de oportunidade.
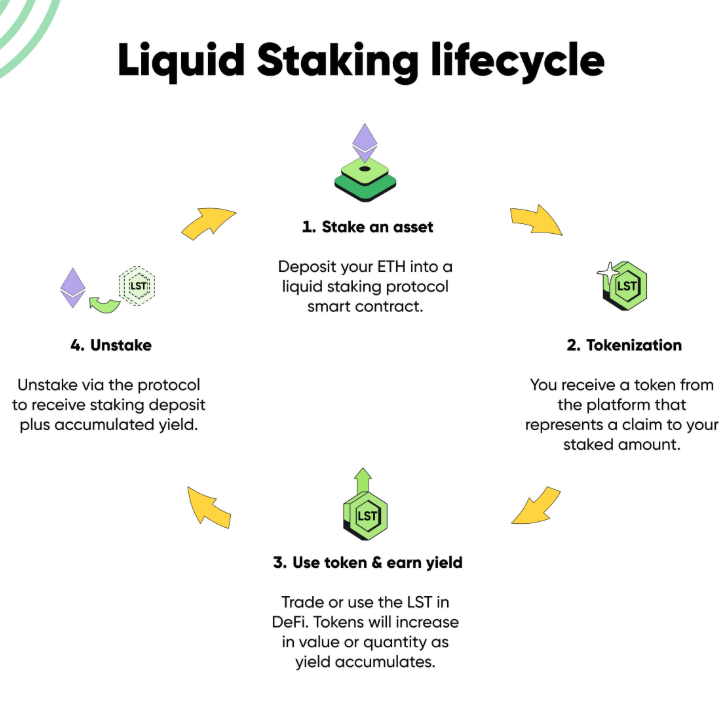
A Lido Finance surgiu em dezembro de 2020 com uma solução que parecia suspeitamente simples. Deposita os seus ETH nos smart contracts da Lido e, em vez de não receber nada em mãos enquanto o seu staking trabalha discretamente nos bastidores, recebe stETH — staked Ether: um token que representa a sua posição em staking juntamente com as recompensas que essa posição continua a gerar. Este stETH pode ser vendido no mercado secundário, utilizado como colateral em vários protocolos de empréstimo como o Aave, aplicado numa pool de liquidez para obter rendimento adicional ou simplesmente mantido em carteira enquanto o seu saldo valoriza com os proventos subjacentes do staking. Em teoria, volta a ter a liberdade de usar o seu capital. Ele passou a desempenhar duas funções ao mesmo tempo.
O timing foi oportuno. Vale a pena sublinhar: o mecanismo de staking do Ethereum acabava de entrar em funcionamento, a procura por rendimento era colossal e poucas pessoas tinham capacidade financeira para suportar o requisito mínimo de 32 ETH exigido a qualquer um que pretendesse participar individualmente. Ao resolver o problema da liquidez, a Lido resolveu também o problema da acessibilidade. Permitia depositar qualquer montante — por exemplo, um ETH ou meio ETH — e receber em troca uma proporção equivalente de stETH. Sem requisitos mínimos. Sem servidores para gerir. Sem competências técnicas obrigatórias.
Outros protocolos seguiram o exemplo. O Rocket Pool surgiu com um modelo muito mais descentralizado: os operadores de nós eram obrigados a fazer staking dos seus próprios ETH a par dos depósitos dos utilizadores, recorrendo igualmente a uma rede de operadores sem necessidade de autorização (permissionless). O seu token líquido rETH funciona de forma semelhante ao stETH. A Frax Finance desenvolveu o frxETH. A Coinbase criou o cbETH. Verificou-se uma convergência na identificação do problema a resolver, mas também variações consideráveis entre protocolos no que toca a estruturas de taxas, mecanismos de governação e processos de seleção de validadores. Não obstante, a proposta essencial manteve-se constante: faça staking dos seus ativos, receba um token líquido e mantenha o seu capital a circular em qualquer mercado que desejar.
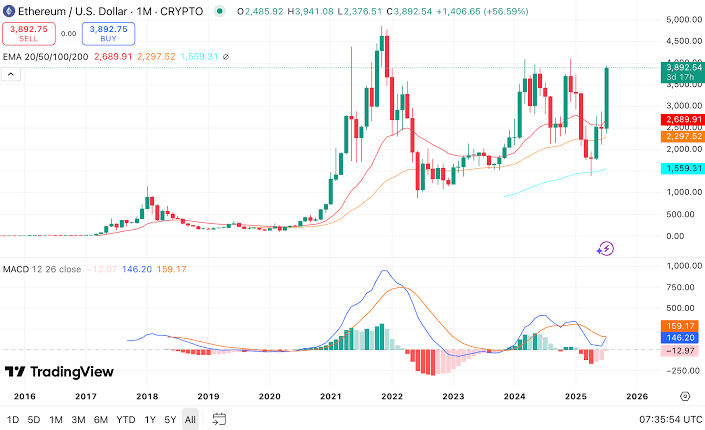
Assistiu-se depois a um crescimento exponencial, que redefiniu por completo o setor de DeFi. Em termos de valor total bloqueado (TVL), os protocolos de liquid staking combinados representam, à data de 2026, a maior categoria isolada nas finanças descentralizadas, ultrapassando os 60 mil milhões de dólares sob gestão. A Lido controla aproximadamente sessenta e um por cento de todo o mercado de liquid staking, gerindo cerca de nove milhões de ETH. Estes números representam um argumento incontestável de que o mercado encontrou exatamente aquilo que procurava. No entanto, avaliar se o produto cumpre as suas promessas de forma verdadeiramente vantajosa é uma questão diferente e bastante mais intrigante.
A Mecânica Subjacente — O Que Acontece na Realidade
Os riscos intrínsecos ao liquid staking compreendem-se com clareza ao analisar aquilo que, em termos estritamente práticos, ocorre quando deposita ETH num protocolo como a Lido.
O seu depósito é transferido para um smart contract e reunido com os depósitos de outros utilizadores. Estes fundos agregados são distribuídos por diversos operadores de nós responsáveis por executar o software de validação, hospedar a infraestrutura e assegurar as operações necessárias à participação no consenso do Ethereum. Estes operadores passam por um escrutínio de governação: os detentores dos tokens da própria Lido votam para definir que operadores são aceites e quantos ETH cada um irá gerir. Deduzida a respetiva comissão e calculadas as recompensas de staking geradas, os operadores canalizam-nas de volta para o protocolo.
O token stETH pertence à classe de tokens que recorrem ao mecanismo de rebase para efetuar atualizações. Em vez de enviar pagamentos numa transação separada, o protocolo incrementa diariamente o seu saldo de stETH de acordo com as recompensas acumuladas, deduzidas as taxas do protocolo — atualmente fixadas em 10 por cento do total de recompensas de staking. Tem uma quantia de stETH hoje; amanhã terá ligeiramente mais. É a personificação mais literal de rendimento passivo.
A atualização Shanghai do Ethereum viabilizou os levantamentos de validadores pela primeira vez em abril de 2023, após o que os níveis de complexidade se intensificaram paralelamente aos volumes de capital. Essa funcionalidade consolidou-se em outubro de 2023; até essa altura, o encerramento de posições de liquid staking era feito exclusivamente através da venda de stETH nos mercados secundários, ao preço em vigor na altura. Depois de Shanghai, os utilizadores passaram a poder fazer levantamentos diretamente através do protocolo, embora uma procura elevada possa fazer com que estes pedidos fiquem em fila de espera. Deste modo, em vez de ficarmos inteiramente dependentes do mercado aberto, passámos a poder internalizar no protocolo o trajeto direto de stETH para ETH.
Isto é assegurado através de uma série de smart contracts que controlam a articulação de várias componentes operacionais. Eis uma síntese simplificada dessas partes integrantes:
1. Contratos de depósito que recolhem os fundos dos utilizadores e os organizam em lotes para atribuição aos validadores
2. Um registo de operadores de nós para que operadores aprovados possam acompanhar alocações e métricas de desempenho
3. Um sistema de oráculos que reporta saldos e recompensas dos validadores aos contratos (essenciais para o cálculo do rebase)
4. Credenciais de levantamento que ligam o protocolo aos saldos reais dos validadores na camada de consenso do Ethereum
5. Um módulo de governação onde os detentores de tokens votam atualizações de protocolo, alterações de taxas e adesão de operadores
E cada uma destas componentes constitui um potencial ponto de falha. Os oráculos podem ser alvo de manipulação ou transmitir dados desatualizados. A governação pode ser cooptada por um interveniente mal-intencionado que detenha uma quantidade expressiva de tokens para influenciar as votações do sistema. A história de DeFi é maioritariamente composta por protocolos tidos como invioláveis até deixarem subitamente de o ser: já foram encontrados smart contracts com vulnerabilidades que permitiram a drenagem de fundos, mesmo após múltiplas auditorias de renome. O histórico operacional atenua essa incerteza — a longevidade traz segurança acrescida, ponto a favor tanto da Lido quanto do Rocket Pool.
Riscos, Privacidade e a Visão dos Reguladores
A prática de staking tradicional com base em Proof of Stake acarreta um risco central que os participantes compreendem desde o início: o slashing. Se o validador que opera — ou ao qual delega — assinar blocos duplos ou violar qualquer outra regra do protocolo, uma fração do seu saldo bloqueado é destruída. Nem todas as infrações comportam a mesma sanção: há eventos isolados de slashing em valores reduzidos, ao passo que falhas simultâneas em múltiplos validadores podem desencadear penalizações pesadas, fruto de problemas de infraestrutura correlacionados. Casos de slashing são invulgares quando os validadores são competentemente geridos. Existem, mas ocorrem com uma frequência tão baixa que grande parte dos utilizadores passa anos a fazer staking sem alguma vez presenciar um evento destes.
O liquid staking absorve o risco de slashing e sobrepõe-lhe camadas adicionais de risco. Se um operador de nó for alvo de slashing na pool da Lido, a penalização é aplicada de modo proporcional a todos os detentores de stETH. A sua exposição fica diversificada — o protocolo da Lido distribui explicitamente os ETH por inúmeros operadores por essa razão —, mas permanece real, não detendo o utilizador qualquer controlo direto sobre quem gere os seus ETH ou sobre o rigor com que mantém a sua infraestrutura. Esse discernimento é delegado a um processo de governação administrado por detentores de tokens que nunca conheceu.
Importa analisar os riscos de descolamento de paridade (depeg) com maior cautela do que no passado, inclusive durante os ciclos de alta. Em princípio, o valor de stETH nos mercados secundários deveria replicar o valor de ETH em condições normais de mercado. O mecanismo de levantamento integrado no protocolo assegura que stETH pode ser resgatado por um volume praticamente idêntico de ETH. Contudo, no curto prazo, as cotações nos mercados secundários reagem às pressões de oferta e procura e não às mecânicas de conversão. Esta divergência de preços pode manifestar-se caso grandes detentores procurem liquidez imediata através da alienação rápida de stETH.
Foi precisamente o que se testemunhou em junho de 2022. O colapso do ecossistema Terra despoletou uma espiral de liquidações em toda a DeFi, levando baleias a descarregar volumes massivos de stETH, o que inundou a pool stETH/ETH no protocolo Curve com milhares de ordens de venda. No momento mais crítico, o stETH negociou a cerca de 0.94 ETH, um desconto de 6% face ao seu valor teórico. Durante esse intervalo, os utilizadores que precisaram de sair com urgência assumiram perdas financeiras diretas e significativas. Foram precisos vários meses de estabilização do mercado para restabelecer a paridade, evidenciando uma verdade primordial: um token de liquid staking não é idêntico ao seu ativo subjacente. Constitui antes uma representação suportada por smart contracts e sustentada pela operabilidade contínua de um protocolo. O preço sustenta-se em tempos calmos. A estabilidade vacila sob stress.
No que concerne à privacidade, importa constatar que nem o staking convencional nem o liquid staking fornecem proteção real por predefinição. Qualquer pessoa com acesso a um explorador de blocos consegue mapear os seus passos on-chain. Depósitos, recompensas acumuladas e o seu saldo de stETH – tudo fica visível e rastreável na blockchain. O staking a solo apresenta idêntico patamar de transparência, dadas as limitações inerentes ao isolamento descentralizado. Existem detalhes técnicos mínimos no tipo exato de dados expostos, mas o panorama geral de privacidade em ambas as opções é essencialmente coincidente para todos os efeitos: a sua atividade é pública, salvo se aplicar medidas intencionais para a camuflar. Nenhum dos métodos de staking resolve esta questão de raiz.
O enquadramento regulatório beneficiou de maior clareza em 2025, altura em que a Divisão de Finanças Corporativas da SEC determinou que as operações de liquid staking — depositar um ativo num protocolo e receber em contrapartida tokens representativos na proporção de um para um — não se configuram como oferta ou venda de valores mobiliários (securities) à luz da lei norte-americana. Uma declaração paralela em duas partes confirmou igual entendimento para o staking convencional. Ambos os formatos livraram-se assim do estigma dos valores mobiliários que ensombrou o setor durante vários anos. O tratamento fiscal, por seu lado, continua rigoroso: as recompensas de staking continuam sujeitas a tributação enquanto rendimento no preciso momento em que entram na sua posse, um enquadramento legal que desagrada a segmentos da indústria mas permanece inalterado. Paralelamente, a não classificação como valor mobiliário nos EUA não se traduz automaticamente em isenção noutras jurisdições.
Uma apreensão específica motivada pela hegemonia da Lido é o risco de concentração, ponto que tem sido reiteradamente apontado como motivo de preocupação pelos próprios programadores principais do Ethereum. O facto de um único protocolo controlar cerca de vinte e oito por cento de todos os ETH em staking estabelece um risco sistémico numa rede projetada para ser protegida pela descentralização. Não seria preciso um fork no Ethereum nem um incidente alargado de slashing para comprometer o ecossistema caso a infraestrutura da Lido ruísse: uma falha crítica nos seus smart contracts, um exploit na sua governação ou o slashing massivo de múltiplos nós da Lido em simultâneo infligiriam estragos graves tanto aos utilizadores da Lido como a todos os protocolos de DeFi que utilizam stETH como colateral, podendo até comprometer a estabilidade do consenso do Ethereum. Não se trata de especulação; são fundamentos matemáticos sobre concentração de poder.
Rentabilidade — Quem Sai Realmente a Ganhar?
Construir um argumento teórico a demonstrar a superioridade financeira do liquid staking face ao staking tradicional é simples. Usufrui genericamente da mesma taxa de rendimento base, mantendo o capital desimpedido — podendo aplicar os seus tokens de liquid staking em mercados de empréstimo, pools de liquidez ou agregadores de rendimento para obter ganhos adicionais sobre a recompensa de staking da camada base. O mesmo capital a executar duas funções em simultâneo deve render mais do que alocado a apenas uma. No plano teórico, é indiscutivelmente superior.
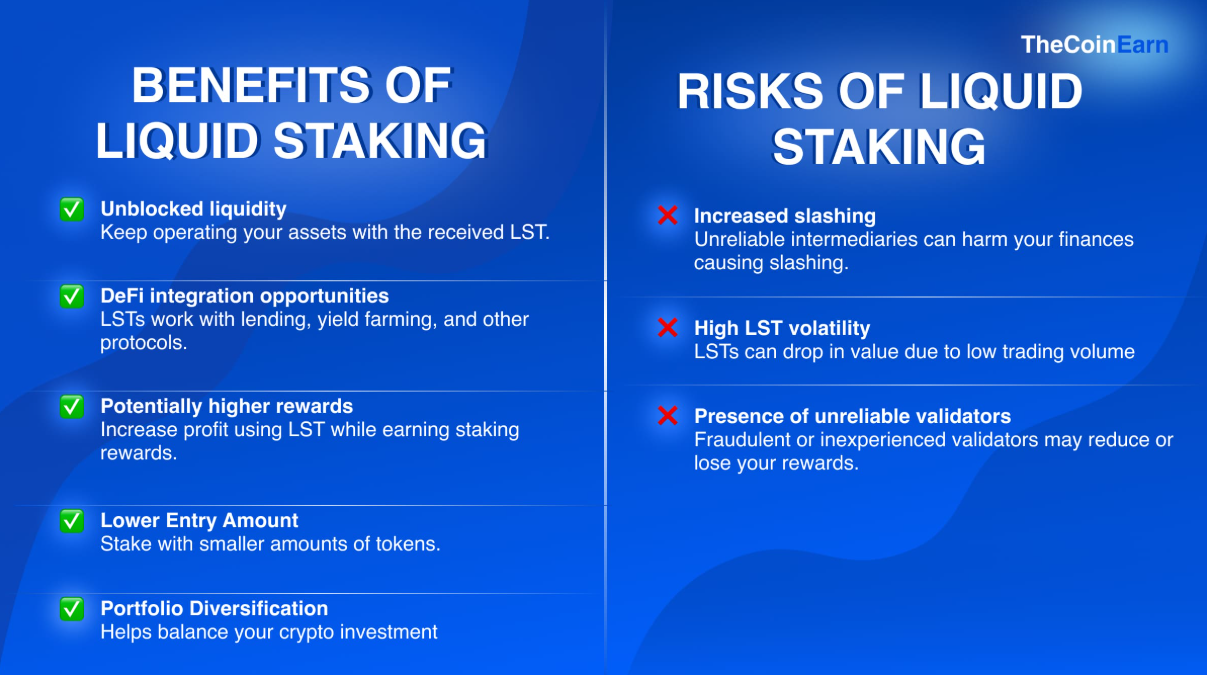
Na realidade prática, o panorama revela-se mais complexo. A Lido retém 10% de todas as recompensas de staking, o que implica, por definição, que o seu rendimento efetivo através da Lido será sistematicamente menor do que a remuneração gerada pelos mesmos ETH confiados a um validador a solo. Não consubstancia uma disparidade acentuada em termos absolutos — resume-se a escassos pontos-base anuais —, mas opera de modo perpétuo. Paga uma diminuição contínua da sua rentabilidade em troca de conveniência, liquidez imediata e ausência de barreiras técnicas.
O rendimento marginal de DeFi obtido ao alocar stETH pode, em teoria, colmatar essa perda de rendimento e superar os retornos do staking tradicional. Porém, para arrecadar esse retorno extra, terá de assumir os riscos de smart contracts dos novos protocolos onde investe, o risco de mercado relativo a perdas impermanentes (impermanent loss) em pools de liquidez e, por fim, um risco sistémico decorrente da gestão de uma posição financeira complexa e suscetível de ruir sob volatilidade extrema. Importa sublinhar: este é o risco das estratégias de rendimento em camadas durante quedas acentuadas de mercado — os investidores que montaram estratégias alavancadas de liquid staking na crise de 2022 (pedindo empréstimos sobre stETH, comprando mais ETH com o stETH contraído, fazendo novo staking e reempréstimo) foram liquidados em massa. Em inúmeros casos, as perdas revelaram-se integrais.
Em termos de comparação direta: um validador a solo aufere a totalidade das recompensas da camada de consenso, somadas a todas as priority fees captadas pelo seu nó, subtraindo custos operacionais residuais. Por outro lado, quem deposita na Lido aufere a mesma remuneração de consenso menos o desconto de 10% do protocolo, garantindo a opção de alocar o stETH noutras paragens para extrair rendimento. Se o stETH permanecer estático em carteira, o seu rendimento é inferior ao de um validador a solo. Se for utilizado num protocolo de empréstimo, gera retornos superiores — acumulando, no entanto, o risco de smart contracts de dois protocolos em simultâneo em vez de um só.
Se analisarmos o comportamento histórico, o liquid staking por via dos protocolos de referência entregou resultados consistentes. Os detentores de stETH que compraram a quebra inicial e seguraram as suas posições durante o depeg de 2022 não sofreram danos a longo prazo. No entanto, as perdas reais decorrentes das dinâmicas do mercado secundário — das quais os validadores a solo ficaram quase imunes — incidiram severamente sobre aqueles que foram compelidos a vender no pico do pânico. Entretanto, os validadores tradicionais mantiveram a acumulação normal das suas recompensas ao longo de toda essa fase. O método clássico cumpriu as suas garantias com muito menos sobressaltos.
A verdade incontornável quanto à rentabilidade reside no facto de o liquid staking ser vantajoso para a maioria dos intervenientes não tanto pelo excesso de remuneração, mas por ser um catalisador de acesso. O liquid staking não constitui apenas uma alternativa entre várias opções de poupança; trata-se, para efeitos práticos, da via exclusiva para rentabilizar via staking caso não disponha de 32 ETH para configurar um validador próprio — perfil representativo da esmagadora maioria da comunidade cripto. Caso detenha volume de capital suficiente e apetência para operar um nó validador, o staking direto surge como a opção mais lógica, assegurando rendimentos ligeiramente superiores a troco de um nível de complexidade substancialmente inferior. O bom e clássico staking não sai derrotado numa análise linear de rentabilidade. Perde somente na acessibilidade, e essa variável é determinante para a generalidade dos utilizadores.
A tendência transversal a diferentes ecossistemas de blockchain é evidente: os utilizadores procuram constantemente formas de reduzir despesas operacionais sem imobilizarem o seu capital por mais tempo do que o estritamente indispensável. Em vez de bloquearem TRX por períodos prolongados, os utilizadores que pretendem reduzir custos transacionais na rede TRON podem adquirir TRON Energy a preços económicos num mercado abastecido por fornecedores de aluguer. Beneficiando de preços acessíveis de TRON Energy, os participantes dispensam o compromisso com prazos longos. Esta facilidade materializa-se através de agregadores de energia que reúnem ofertas em tempo real de dezenas de entidades — permitindo a análise instantânea de taxas competitivas e o consumo ágil do fornecimento disponível. Trata-se de uma via distinta, ativada amiúde por motivações diferentes das do staking, mas assente na mesma lógica primordial que tornou o liquid staking tão popular: flexibilidade do capital, redução de custos e minimização de fundos parados.
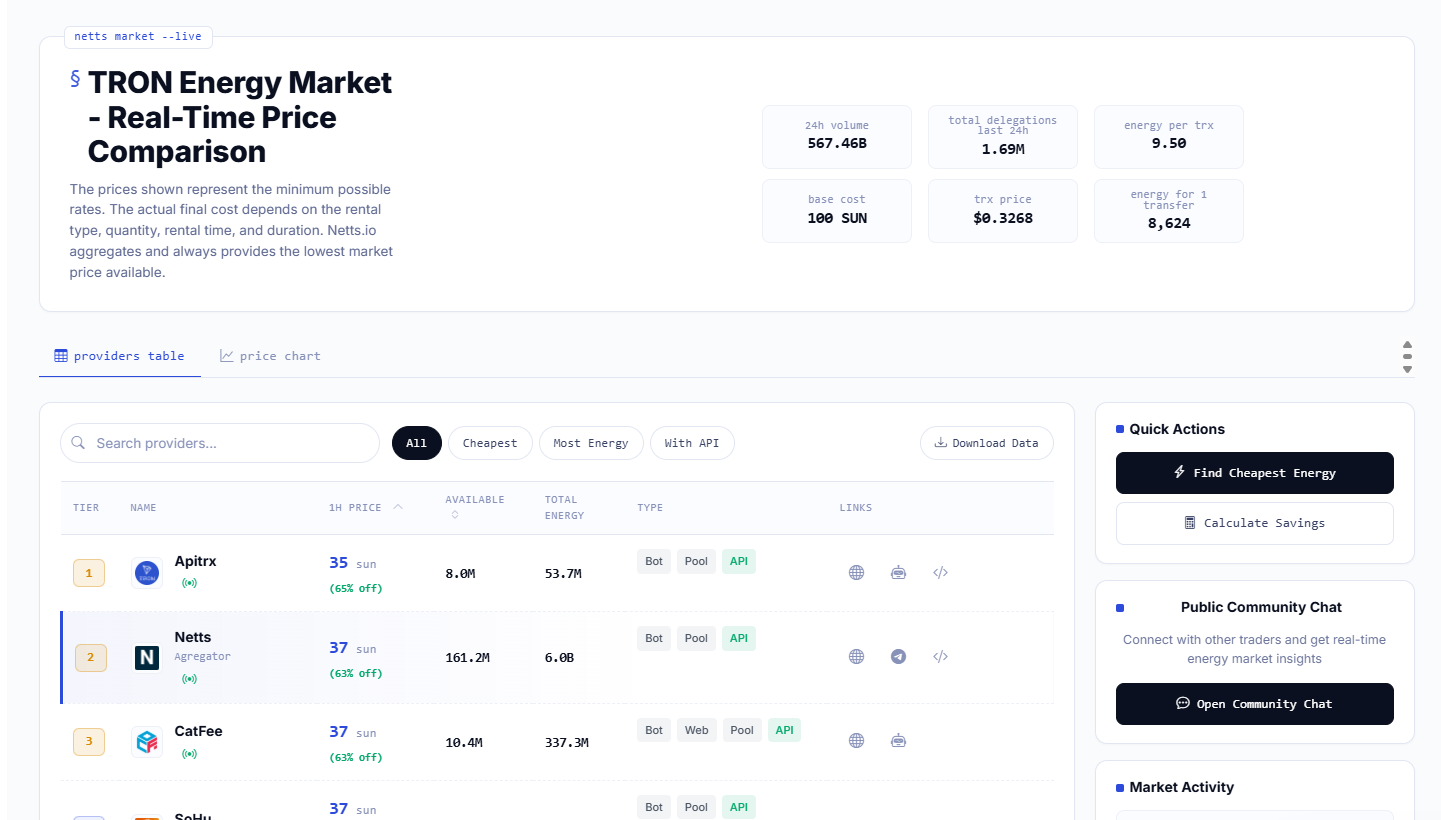
O Netts.io é um mercado de TRON Energy em tempo real que agrega ofertas de mais de vinte fornecedores — incluindo o próprio Netts, consistentemente entre as mais baixas a 25 sun por unidade —, concedendo aos utilizadores acesso imediato às tarifas de Energy mais competitivas sem necessidade de fazer staking de TRX ou recorrer à sua queima direta.