Liquid Staking so với Regular Staking: Liệu có đáng để bận tâm?
Liquid staking hứa hẹn mang lại lợi nhuận mà không bị khóa vốn — nhưng liệu nó có đáng để chịu rủi ro từ hợp đồng thông minh, nguy cơ depeg và khoản phí cắt giảm của Lido?
Ngôn ngữ khác: EnglishРусский中文ไทยFrançaisहिंदीالعربيةHausa日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Chẳng có một ai stake tiền mã hóa lần đầu tiên chỉ vì mục đích từ thiện đơn thuần. Lời ngụy biện đó — đóng góp vào bảo mật mạng lưới, hỗ trợ phi tập trung hóa, cung cấp tài sản thế chấp cho sự phát triển của hệ sinh thái — chỉ là những câu khẩu hiệu được in trên các tài liệu quảng bá sau sự việc. Lý do thực sự, từ trước đến nay, đơn giản hơn nhiều — và cũng thực dụng hơn nhiều: tiền miễn phí, hoặc ít nhất là thứ gần nhất với tiền miễn phí mà nền tài chính hiện đại có thể tạo ra. Bạn gửi token của mình vào một nơi, hệ thống trả tiền để bạn để token ở đó và quay lại sau với số lượng nhiều hơn số bạn đã gửi. Điều gì có thể xảy ra sai sót cơ chứ?
Hóa ra là có khá nhiều vấn đề. Tất nhiên, hình thức staking thông thường vốn đi kèm với những nỗi thất vọng riêng — vốn của bạn thực chất bị khóa chặt; đóng băng theo thời gian trong khi phần còn lại của thị trường vẫn tự do biến động. Sự bất tiện cụ thể đó đã dẫn đến sự xuất hiện của liquid staking. Cần phải xem xét liệu nó thực sự đã giải quyết được vấn đề hay chỉ đơn thuần đổi sự phức tạp này lấy một sự phức tạp khác tinh vi hơn.
Staking — Ý tưởng cơ bản và nguồn gốc
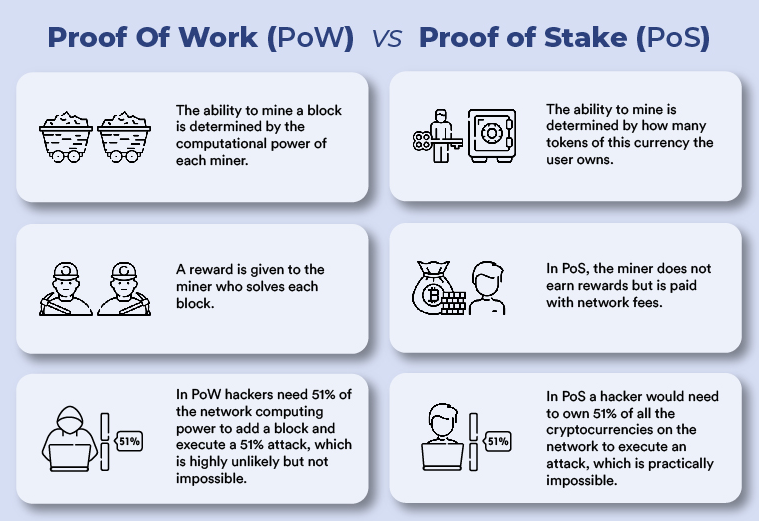
Staking bắt nguồn từ sự trỗi dậy của Proof of Stake (PoS), một cơ chế thay thế cho PoW vốn đã bảo vệ Bitcoin từ khi ra đời. Suy cho cùng, Proof of Work về cơ bản là một quá trình cạnh tranh. Các thợ đào cạnh tranh với nhau bằng cách cố gắng giải các câu đố mật mã phức tạp, người giải được đầu tiên sẽ được thêm khối tiếp theo — và nhận 6.25 bitcoin làm phần thưởng theo tỷ giá hiện tại — còn tất cả những người khác thì lãng phí điện năng mà chẳng được gì. Cơ chế này hoạt động hiệu quả — mười lăm năm qua đã chứng minh điều đó rất rõ ràng — nhưng nó tốn kém, ngốn năng lượng và ngày càng khó bảo vệ trong một thế giới có nhận thức cao hơn về môi trường.
Thay vì sử dụng sức mạnh tính toán thô, Proof of Stake xây dựng các hệ thống dựa trên cam kết tài chính. Thay vì tiêu tốn năng lượng để chứng minh bạn là một thành viên nghiêm túc trong việc đồng thuận của mạng lưới, bạn chỉ cần stake — khóa lại — một lượng tiền mã hóa nhất định làm tài sản thế chấp. Hành động trung thực, xác thực giao dịch chính xác thì bạn sẽ nhận được phần thưởng. Vi phạm quy tắc, cố gắng double-spend các khối hoặc thực hiện sai lệch các đặc tả giao thức, một phần tài sản thế chấp của bạn sẽ bị tịch thu trong một hành động gọi là slashing. Các động lực khuyến khích rất rõ ràng: hệ thống thưởng cho sự trung thực bằng lợi ích tài chính, đồng thời trừng phạt sự gian lận bằng chi phí. Đây không hẳn là một khuôn khổ đạo đức mà là một chiếc bẫy được thiết kế bài bản dành cho những kẻ có ý đồ xấu.
Vào năm 2019, Cosmos đã ra mắt phiên bản triển khai của riêng mình trong sự chào đón nồng nhiệt ban đầu với lợi suất staking có thời điểm vượt quá mười lăm phần trăm mỗi năm. Các biến thể riêng cũng được xây dựng bởi Cardano, Polkadot và thậm chí là Avalanche. Những dự án này đã chứng minh rằng mô hình thực sự có thể vận hành ở quy mô lớn — rằng các validator sẽ hành xử hợp lý nếu được trao đủ động lực; và những người nắm giữ thông thường có thể tạo ra mức lãi suất thực tế từ việc không tham gia giao dịch trên thị trường. Định vị về nguồn thu nhập thụ động đã đủ thuyết phục để huy động nguồn vốn đáng kể từ rất lâu trước khi bất kỳ điều gì tương tự có được chỗ đứng trên Ethereum.
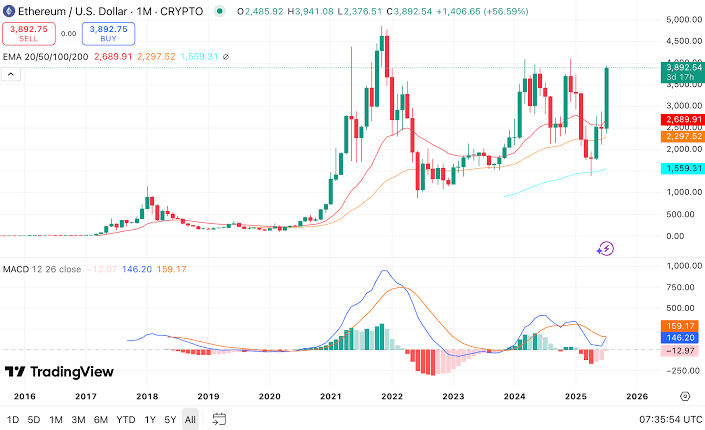
Quá trình chuyển đổi của Ethereum từ Proof of Work sang Proof of Stake — hoàn tất vào tháng 9 năm 2022 sau nhiều năm phát triển — đã giúp đưa staking vào các cuộc thảo luận chính thống. Một quyết định thiết kế ảnh hưởng đến toàn bộ diễn biến tiếp theo nằm ngay tại trung tâm của đợt triển khai hệ thống validator ban đầu của chúng tôi: cần tối thiểu 32 ETH tiền nạp để vận hành một solo validator. Con số đó có giá trị biến động từ mức stake hợp lý đến hơn $80,000 ở các thời điểm khác nhau trong lịch sử giá của Ethereum. Trong nhiều trường hợp, solo validation đơn giản là vượt quá tầm với của hầu hết người tham gia.
Đã có một số giải pháp tình thế thông qua staking trên sàn giao dịch. Coinbase, Kraken, Binance, v.v., đều cung cấp các dịch vụ pooled staking để quản lý hạ tầng validator thay cho bạn. Tuy nhiên, khi một sàn giao dịch thay thế validator gốc tự lưu ký bằng chính validator của họ, họ tính phí từ 15–25% trên phần thưởng bạn kiếm được, buộc bạn phải từ bỏ quyền tự lưu ký tài sản và khiến bạn đối mặt với rủi ro đối tác. Lịch sử ngành tiền mã hóa có quá đủ các vụ sập sàn và đóng băng rút tiền để thấy rủi ro đó hoàn toàn không chỉ nằm trên lý thuyết.
Mặc dù những nhược điểm này có thể cảm nhận rõ ràng, nhưng trên thực tế rất khó để phủ nhận lợi ích của staking. Lợi suất staking của Ethereum thường dao động trong khoảng từ bốn đến năm phần trăm mỗi năm. Lợi suất trên các chuỗi thuộc hệ Cosmos thậm chí còn cao hơn đáng kể, thường xuyên đạt mức hai con số. Cạnh tranh hơn nhiều so với các tài khoản tiết kiệm truyền thống vốn đem lại lợi nhuận gần bằng 0 ở hầu hết các quốc gia trong thời gian dài, lợi nhuận staking trông cực kỳ hấp dẫn. Khối vốn khổng lồ đổ vào các cơ chế staking đã phản ánh sức hút này, lên tới hàng trăm tỷ trên hàng chục mạng lưới, tất cả đều tìm kiếm lợi suất mà không cần tham gia giao dịch trên thị trường.
Liquid Staking — Giải pháp bất đắc dĩ cho một vấn đề chưa từng ai nghĩ tới
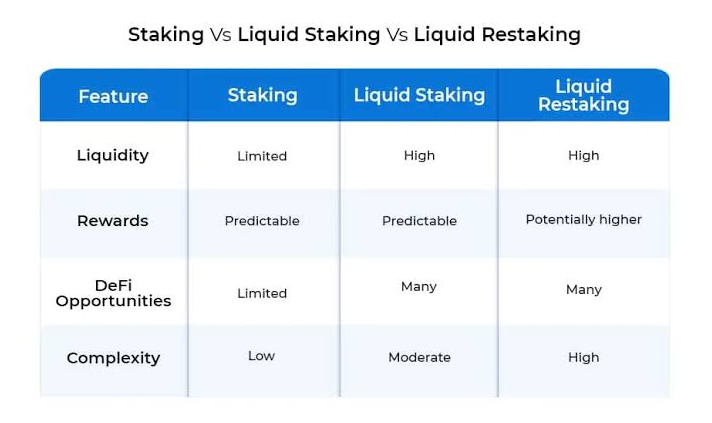
Liquid staking ra đời nhằm giải quyết một vấn đề cụ thể và thực sự gây khó chịu. Token được stake thông qua các cơ chế cổ điển trở nên vô dụng cho bất kỳ mục đích nào khác trong suốt thời gian bị stake. Chúng nằm đâu đó trong một tập hợp validator, tạo ra phần thưởng, nhưng không thể chi tiêu, chuyển nhượng, làm tài sản thế chấp cho một giao thức cho vay hoặc sử dụng ở bất kỳ nơi nào khác trong DeFi. Nguồn vốn của bạn chỉ phục vụ một mục đích duy nhất và hoàn toàn không thể sử dụng cho bất kỳ việc gì khác. Trong một môi trường nơi các cơ hội xuất hiện và biến mất chỉ trong vài ngày hoặc thậm chí vài giờ, việc bị khóa vốn chính là hiện thân rõ ràng nhất của chi phí cơ hội.
Lido Finance ra mắt vào tháng 12 năm 2020 với một giải pháp trông có vẻ đơn giản đến mức đáng ngờ. Bạn gửi ETH vào hợp đồng thông minh của Lido, và thay vì không kiếm thêm được gì trong khi khoản staking của bạn âm thầm sinh lời ở chế độ nền, bạn nhận được stETH — staked Ether: một token đại diện cho vị thế đã stake của bạn cùng với các phần thưởng mà vị thế đó tiếp tục tạo ra. Token stETH này có thể được bán trên các thị trường thứ cấp, dùng làm tài sản thế chấp trong các giao thức cho vay khác nhau như Aave, đưa vào một liquidity pool để kiếm thêm lợi nhuận, hoặc chỉ đơn giản là nắm giữ trong khi số dư của nó tự tăng dần theo các phần thưởng staking cơ bản. Về mặt lý thuyết, giờ đây bạn đã tự do sử dụng vốn của mình. Nó cùng lúc làm hai công việc khác nhau.
Thời điểm đó vô cùng thuận lợi. Điểm đáng chú ý về thời điểm là cơ chế staking của Ethereum lúc bấy giờ mới vừa đi vào hoạt động, nhu cầu kiếm lợi suất là rất lớn và không có nhiều người có đủ khả năng chi trả mức tối thiểu 32 ETH mà bất kỳ ai muốn tham gia đều phải stake. Cùng với việc giải quyết bài toán thanh khoản, Lido cũng giải quyết luôn vấn đề rào cản gia nhập. Nó cho phép bạn gửi bất kỳ số tiền nào — ví dụ một ETH, nửa ETH — và đổi lại nhận được phần stETH theo tỷ lệ tương ứng. Không có mức tối thiểu. Không cần bảo trì máy chủ. Không đòi hỏi chuyên môn kỹ thuật.
Các giao thức khác nhanh chóng học tập theo. Rocket Pool xuất hiện với một mô hình phi tập trung hơn nhiều: các nhà vận hành node phải tự stake ETH của chính họ bên cạnh các khoản tiền nạp của người dùng, đồng thời dự án cũng sử dụng một mạng lưới các nhà vận hành không cần cấp phép (permissionless). Token thanh khoản rETH của nó hoạt động tương tự như stETH. Frax Finance xây dựng frxETH. Coinbase tạo ra cbETH. Có một điểm chung trong việc nhận diện vấn đề cần giải quyết, nhưng cũng có sự khác biệt đáng kể giữa các giao thức liên quan đến cấu trúc phí, cơ chế quản trị và quy trình lựa chọn validator. Dẫu vậy, đề xuất cốt lõi vẫn không thay đổi: stake tài sản của bạn, nhận token thanh khoản, tiếp tục luân chuyển vốn của bạn trên bất kỳ thị trường nào bạn muốn.
Tiếp theo đó là sự tăng trưởng làm định hình lại hoàn toàn bức tranh DeFi. Xét về tổng giá trị bị khóa (TVL), các giao thức liquid staking kết hợp lại đã trở thành danh mục riêng lẻ lớn nhất trong tài chính phi tập trung tính đến năm 2026 với hơn 60 tỷ USD được nắm giữ. Lido kiểm soát khoảng sáu mươi mốt phần trăm toàn bộ thị trường liquid staking, quản lý khoảng chín triệu ETH. Những con số này chứng minh một cách thuyết phục rằng thị trường đã tìm thấy chính xác những gì nó đang tìm kiếm. Nhưng liệu sản phẩm này có thực sự hiện thực hóa những lời hứa hẹn của mình theo cách tạo ra sự khác biệt hay không lại là một câu hỏi khác, thú vị hơn nhiều.
Cơ chế vận hành bên dưới — Điều gì thực sự đang diễn ra
Các rủi ro vốn có của liquid staking có thể dễ dàng nắm bắt được bằng cách hiểu rõ những gì, theo nghĩa đen, đang xảy ra khi bạn nạp ETH vào một giao thức như Lido.
Khoản tiền nạp của bạn được đưa vào một hợp đồng thông minh và gom chung với các khoản nạp từ những người dùng khác. Số tiền huy động này được phân bổ cho một số nhà vận hành node khác nhau, những người thực sự chạy phần mềm validator, lưu trữ cơ sở hạ tầng và xử lý các hoạt động tham gia vào sự đồng thuận của Ethereum. Họ được thẩm định thông qua cơ chế quản trị: những người nắm giữ token của chính Lido sẽ bỏ phiếu xem nhà vận hành nào được tham gia và mỗi người được vận hành bao nhiêu ETH. Sau khi xác định chính xác phần hoa hồng của họ và lượng phần thưởng staking được tạo ra: các nhà vận hành sẽ chuyển chúng ngược lại cho giao thức.
Token stETH là một loại token sử dụng cơ chế rebase để cập nhật. Thay vì giải ngân bằng một giao dịch thanh toán riêng biệt, giao thức sẽ tăng số dư stETH của bạn mỗi ngày bằng cách tính toán phần thưởng kiếm được trừ đi phí giao thức — hiện được ấn định ở mức 10 phần trăm trên toàn bộ phần thưởng staking. Hôm nay bạn có một lượng stETH nhất định; ngày mai bạn có nhiều hơn một chút. Đây chính là thu nhập thụ động theo nghĩa đen sát nhất.
Bản nâng cấp Shanghai của Ethereum đã kích hoạt tính năng rút tiền validator lần đầu tiên vào tháng 4 năm 2023 và sau đó, mức độ phức tạp ngày càng tăng cùng với khối lượng coin lớn. Mốc thời gian này chỉ mới vào tháng 10 năm 2023, và trước đó các vị thế liquid staking chỉ có thể thoát ra bằng cách bán stETH trên các thị trường thứ cấp khác nhau theo bất kỳ mức giá thị trường hiện hành nào. Sau Shanghai, người dùng giờ đây có thể rút tiền trực tiếp thông qua giao thức, nhưng nhu cầu cao có thể khiến các lượt rút tiền này phải xếp hàng chờ đợi. Do đó, thay vì phụ thuộc hoàn toàn vào thị trường, giờ đây chúng ta đã có thể nội bộ hóa lộ trình cơ bản từ stETH trở lại ETH ngay trong giao thức.
Điều này được thực hiện thông qua một loạt các hợp đồng thông minh điều chỉnh sự tương tác của nhiều bộ phận chuyển động. Dưới đây là phần giải thích đơn giản hóa về các thành phần đó:
1. Các hợp đồng nạp tiền (deposit contracts) tiếp nhận tiền nạp của người dùng và gom lại thành nhóm để phân bổ cho validator
2. Một sổ đăng ký nhà vận hành node (node operator registry) dành cho các nhà vận hành đã được phê duyệt để theo dõi mức phân bổ và hiệu suất
3. Một hệ thống oracle ghi nhận số dư và phần thưởng của validator vào các hợp đồng (những dữ liệu này được sử dụng để tính toán rebase)
4. Thông tin xác thực rút tiền (withdrawal credentials) kết nối giao thức với số dư validator thực tế trên lớp đồng thuận của Ethereum
5. Một mô-đun quản trị nơi những người nắm giữ token bỏ phiếu cho các đợt nâng cấp giao thức, thay đổi phí và tiếp nhận nhà vận hành
Và mọi thành phần trong số đó đều có thể là một điểm lỗi duy nhất (point of failure). Các oracle thường xuyên bị thao túng hoặc trả về dữ liệu cũ. Hoàn toàn có khả năng hệ thống quản trị bị kiểm soát bởi một kẻ tấn công nắm giữ một lượng lớn token biểu quyết trong hệ thống. Lịch sử của DeFi phần lớn là lịch sử của các giao thức trông có vẻ an toàn cho đến khi chúng bị tấn công: nhiều hợp đồng thông minh bị phát hiện chứa lỗi cho phép kẻ tấn công rút cạn tiền ngay cả sau vô số đợt kiểm toán (audit). Lịch sử vận hành có giúp ích đôi chút — bạn có thể cảm thấy an tâm hơn khi một dự án đã tồn tại được một thời gian, và cả Lido lẫn Rocket Pool đều có được lợi thế này.
Rủi ro, quyền riêng tư và quan điểm của các nhà quản lý
Việc thực hiện staking trên Proof of Stake truyền thống đi kèm với một rủi ro lớn mà những người tham gia đều đã hiểu trước: slashing. Nếu validator mà bạn đang vận hành — hoặc ủy quyền — thực hiện ký kép các khối (double-signing) hoặc vi phạm một quy tắc giao thức nào khác, một phần số dư đã stake của bạn sẽ bị xóa bỏ. Không phải mọi hành vi vi phạm đều chịu mức phạt như nhau: một số trường hợp validator bị phạt slashing đơn lẻ với số lượng nhỏ, trong khi sự cố đồng thời của nhiều validator có thể phải chịu mức phạt lớn hơn do các vấn đề cơ sở hạ tầng có liên quan đến nhau. Các sự kiện slashing không thường xuyên xảy ra đối với các validator được quản lý tốt. Chúng có tồn tại nhưng hiếm đến mức phần lớn những người staker có thể trải qua nhiều năm mà không trực tiếp chứng kiến một lần nào.
Liquid staking tiếp nhận rủi ro slashing đó và chồng thêm các lớp rủi ro bổ sung lên trên. Nếu một nhà vận hành node bị phạt slashing trong nhóm của Lido, khoản phạt sẽ được áp dụng theo tỷ lệ cho tất cả những người nắm giữ stETH. Rủi ro của bạn đã được phân tán — giao thức Lido chủ động chia nhỏ ETH cho nhiều nhà vận hành vì lý do này — nhưng nó là có thật, và bạn không có quyền kiểm soát trực tiếp đối với người đang vận hành ETH của mình hoặc liệu họ có làm tốt việc duy trì cơ sở hạ tầng của họ hay không. Quyết định đó đã được giao phó cho một quy trình quản trị do những người nắm giữ token mà bạn chưa từng gặp mặt quản lý.
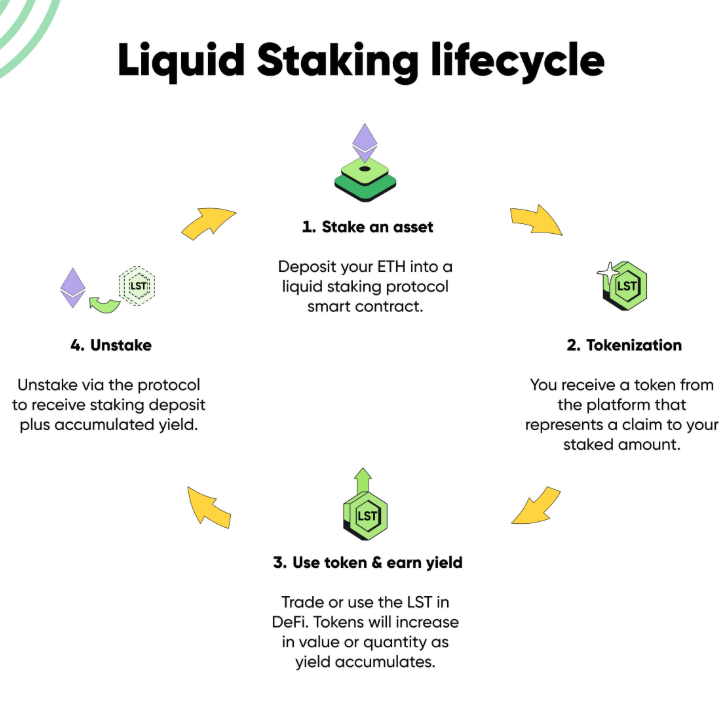
Chúng ta nên xem xét kỹ lưỡng hơn về các rủi ro depeg trong thị trường giá lên (bull market) so với những gì chúng ta đã làm trong quá khứ. Về nguyên tắc, giá stETH trên các thị trường thứ cấp phải theo sát giá ETH trong điều kiện thị trường bình thường. Cơ chế rút tiền từ giao thức đảm bảo rằng stETH có thể đổi được lấy một lượng ETH gần như tương đương. Tuy nhiên, trong ngắn hạn, giá thị trường thứ cấp phản ứng theo cung và cầu thay vì cơ chế mua lại (redemption). Sự phân kỳ giá này có thể xảy ra nếu các chủ sở hữu lớn tìm kiếm thanh khoản bằng cách dùng stETH để thanh lý nhanh chóng.
Điều này đã từng xảy ra vào tháng 6 năm 2022. Sự sụp đổ của hệ sinh thái Terra đã kích hoạt một làn sóng thanh lý liên hoàn trên khắp DeFi, và các cá voi bắt đầu bán tháo stETH dẫn đến việc hàng ngàn giao dịch xả ồ ạt vào pool stETH/ETH của giao thức Curve. stETH đã giao dịch ở mức xấp xỉ 0.94 ETH, tức là chiết khấu 6% so với giá trị ước tính của nó: tại thời điểm tồi tệ nhất. Trong khoảng thời gian đó, những người dùng buộc phải thoát vị thế ngay lập tức đã phải gánh chịu những khoản lỗ thực tế trước mắt. Phải mất nhiều tháng ổn định thị trường để giải quyết tình trạng depeg, nhưng nó đã thể hiện rõ ràng một sự thật nền tảng: Một liquid staking token không hoàn toàn giống với tài sản cơ sở của nó. Nó tồn tại dưới dạng một biểu hiện được bảo chứng bởi hợp đồng thông minh và một giao thức đang hoạt động liên tục. Mức giá được giữ vững trong điều kiện bình thường. Nhưng sự bảo đảm đó sẽ rạn nứt trước áp lực thị trường.
Xét về mặt quyền riêng tư, sự thật là cả việc staking thông thường lẫn liquid staking đều không cung cấp bất kỳ sự bảo vệ thực sự nào có sẵn. Bất kỳ ai sử dụng block explorer đều có thể nhìn thấy những gì bạn thực hiện on-chain. Các khoản tiền nạp, phần thưởng tích lũy, số dư stETH của bạn – tất cả đều hiển thị on-chain và có thể truy vết được. Solo staking cũng có mức độ minh bạch tương tự do khả năng cô lập phi tập trung còn hạn chế. Có một vài khác biệt nhỏ về việc dữ liệu cụ thể nào được tiết lộ, nhưng bức tranh tổng thể về quyền riêng tư của cả hai phương pháp về cơ bản là không có gì khác biệt trên mọi phương diện: hoạt động của bạn là công khai trừ khi bạn chủ động thực hiện các biện pháp cụ thể để che giấu nó. Không có phương pháp staking nào vốn dĩ giải quyết được điều này.
Bối cảnh pháp lý đã được cải thiện đáng kể vào năm 2025, khi Phòng Tài chính Doanh nghiệp của SEC nhận thấy rằng các hoạt động liquid staking — nạp một tài sản vào một giao thức và nhận lại các token biên nhận staking theo tỷ lệ 1:1 — không cấu thành việc chào bán hoặc bán chứng khoán theo luật pháp Hoa Kỳ. Một tuyên bố song song gồm hai phần cũng chỉ ra rằng staking truyền thống cũng nhận được định hướng tương tự. Cả hai hình thức này đều thoát khỏi chế độ quản lý chứng khoán vốn đã phủ bóng đen lên ngành này trong nhiều năm. Quy định về thuế thì tương đối khắt khe: phần thưởng staking vẫn phải chịu thuế như thu nhập thông thường ngay tại thời điểm chúng thuộc quyền sở hữu của bạn, một khung pháp lý hiện hành không làm hài lòng nhiều thành phần trong ngành nhưng vẫn chưa có sự thay đổi. Việc không bị phân loại là chứng khoán tại Hoa Kỳ cũng không đồng nghĩa với việc được đối xử thông thoáng ở các khu vực tài phán khác.
Một mối quan ngại riêng biệt liên quan đến việc Lido thống trị thị trường là rủi ro tập trung, vấn đề này cũng đã được chính các nhà phát triển cốt lõi của Ethereum công khai nêu ra hoặc liên tục bày tỏ sự lo ngại. Việc một giao thức duy nhất kiểm soát khoảng hai mươi tám phần trăm tổng số ETH được stake là một rủi ro mang tính hệ thống trong một mạng lưới được thiết kế để bảo mật bằng tính phi tập trung. Không cần đến một đợt fork của Ethereum mới phải gánh chịu mức phạt slashing nặng nề cho sự sụp đổ của hoạt động staking từ cơ sở hạ tầng của Lido: một lỗ hổng trong cơ chế quản trị của Lido, một lỗi nghiêm trọng trong các hợp đồng thông minh của nó, hoặc việc nhiều node stake qua Lido bị phạt slashing cùng một lúc cũng có thể gây ra thiệt hại tương tự cho cả người dùng Lido và tất cả các giao thức DeFi được xây dựng bên trên sử dụng stETH làm tài sản thế chấp, thậm chí có thể gây nguy hiểm cho sự ổn định đồng thuận của chính Ethereum. Đây không phải là sự suy đoán, mà là phép toán cơ bản về sự tập trung.
Khả năng sinh lời — Ai mới thực sự là người có lãi?
Việc xây dựng một luận điểm trên lý thuyết chứng minh liquid staking vượt trội hơn về mặt tài chính so với staking thông thường là điều rất dễ làm. Bạn nhận được mức lợi suất staking cơ bản gần như tương đương nhưng vốn của bạn không bị khóa làm tài sản thế chấp tĩnh — bạn có thể triển khai các liquid staking token của mình vào các thị trường cho vay, liquidity pool hoặc yield aggregator để tìm kiếm tiềm năng delta cộng thêm bên cạnh phần thưởng ở lớp cơ sở của staking. Cùng một nguồn vốn thực hiện hai chức năng chắc chắn sẽ mang lại nhiều lợi nhuận hơn việc số tiền đó chỉ đầu tư vào một chức năng duy nhất. Điều này rõ ràng là tốt hơn trên lý thuyết.
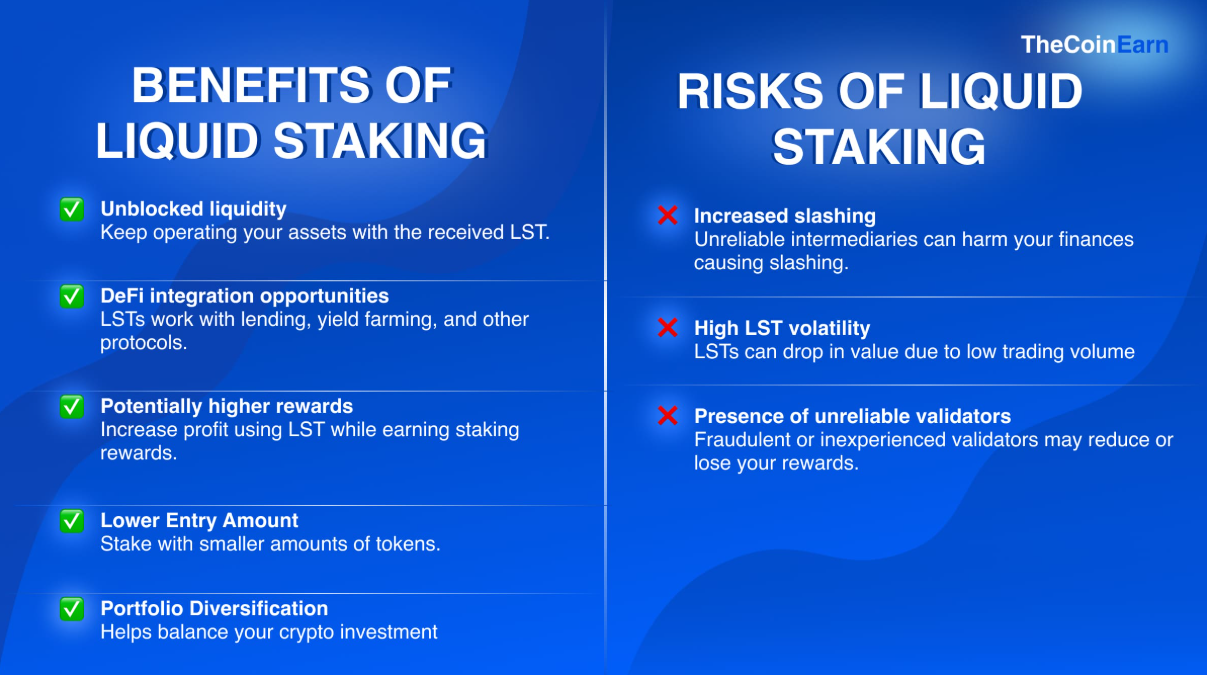
Trên thực tế, bức tranh lại phức tạp hơn thế. Lido thu 10% trên toàn bộ phần thưởng staking và bắt buộc phải làm như vậy, điều này đồng nghĩa với việc lợi suất thực tế của bạn thông qua Lido sẽ luôn thấp hơn phần thưởng kiếm được từ cùng một lượng ETH được stake bởi một solo validator. Đó không phải là một khoảng cách lớn về mặt tuyệt đối — chỉ một vài điểm cơ bản mỗi năm — nhưng nó kéo dài vĩnh viễn. Bạn phải trả giá bằng việc tỷ lệ phần thưởng của mình liên tục bị suy giảm để đổi lấy sự tiện lợi, tính thanh khoản và việc không có rào cản kỹ thuật.
Lợi suất DeFi gia tăng từ việc triển khai stETH về nguyên tắc có thể bù đắp cho khoản cắt giảm đó và tạo ra lợi nhuận cao hơn so với staking thông thường. Tuy nhiên, để kiếm được khoản lợi nhuận tăng thêm đó đòi hỏi bạn phải chấp nhận các rủi ro hợp đồng thông minh của bất kỳ giao thức nào bạn triển khai vào, rủi ro thị trường về tổn thất tạm thời (impermanent loss) trong các vị thế liquidity pool, và giờ đây là rủi ro hệ thống khi bạn đang vận hành một vị thế phức tạp hơn có thể sụp đổ dưới áp lực thị trường. Cần nói rõ rằng, đây là rủi ro của các chiến lược phân tầng lợi suất trong thời kỳ thị trường sụt giảm đột ngột: những người dùng đã sử dụng các chiến lược liquid staking dùng đòn bẩy trong đợt suy thoái năm 2022 (vay thế chấp bằng stETH, mua thêm ETH bằng stETH đã vay, tiếp tục restake, rồi lại tiếp tục vay) đều đã bị thanh lý sạch. Trong nhiều trường hợp, các khoản thua lỗ là toàn bộ tài sản.
Khi so sánh trực tiếp: một validator độc lập sẽ kiếm được toàn bộ phần thưởng lớp đồng thuận, cộng với tất cả phí ưu tiên (priority fee) mà node của họ thu được, trừ đi một chi phí vận hành nhỏ. Trong khi đó, người nạp tiền vào Lido nhận được cùng một phần thưởng đồng thuận đó, trừ đi 10% phần cắt giảm của giao thức và cũng có thể triển khai stETH ở nơi khác để kiếm thêm lợi nhuận. Khi stETH chỉ nằm yên một chỗ, nó kiếm được ít hơn so với solo validator. Nếu được triển khai trong một giao thức cho vay, nó kiếm được nhiều hơn — nhưng lại gánh thêm rủi ro hợp đồng thông minh của hai giao thức cùng lúc, thay vì chỉ một.
Khi bạn nhìn vào hiệu suất trong lịch sử, liquid staking thông qua các giao thức hàng đầu đã chứng minh là mang lại kết quả tốt. Những người nắm giữ stETH đã sớm bắt đáy và vững tay chèo (diamond-hands) qua đợt depeg năm 2022 đều vẫn ổn. Những tổn thất thực sự xuất phát từ động lực của thị trường thứ cấp, điều mà các solo validator phần lớn được miễn nhiễm, đã giáng xuống những ai buộc phải thoát vị thế trong giai đoạn căng thẳng đó. Dù vậy, các validator truyền thống vẫn thu đủ phần thưởng cho công việc của họ trong suốt toàn bộ quá trình. Phương pháp đơn giản, trực diện đã đem lại đúng những gì nó hứa hẹn với ít sự cố bất ngờ hơn rất nhiều.
Sự thật về khả năng sinh lời là liquid staking đem lại hiệu quả cho hầu hết những người tham gia ở khía cạnh nó mở ra cơ hội hơn là số tiền nó chi trả. Liquid staking không chỉ là một trong nhiều phương án tiết kiệm; nó thực chất là cách duy nhất để có thể kiếm được lợi suất staking nếu bạn không có đủ 32 ETH để vận hành một solo validator — điều phản ánh đúng tình cảnh của đại đa số người tham gia thị trường tiền mã hóa. Nếu bạn có một lượng vốn dồi dào và có mong muốn tự vận hành một validator, thì việc lựa chọn staking truyền thống thực sự có cơ sở khi nó đem lại mức lợi suất cao hơn một chút nhưng lại có độ phức tạp thấp hơn đáng kể. Hình thức staking truyền thống xưa nay không hề thua cuộc một cách tuyệt đối trong bài toán so sánh khả năng sinh lời. Nó chỉ thua về khả năng tiếp cận, và đó lại là vấn đề lớn hơn đối với phần lớn mọi người.
Xu hướng trên khắp các hệ sinh thái blockchain khác nhau đã rất rõ ràng: người dùng sẽ luôn tìm kiếm các cơ hội để giảm thiểu chi phí tài nguyên nhiều nhất có thể mà không phải khóa vốn lâu hơn mức cần thiết. Thay vì stake TRX của họ trong thời gian dài, những người dùng muốn chi trả ít chi phí giao dịch hơn trên TRON có thể mua TRON Energy giá rẻ từ một thị trường do các nhà cung cấp dịch vụ cho thuê kiểm soát. Nhờ vào mức giá TRON Energy rẻ, người dùng không cần phải tham gia vào một cam kết dài hạn. Được hiện thực hóa bởi một dịch vụ đóng vai trò như một đơn vị tổng hợp năng lượng (energy aggregator), đây là nơi các ưu đãi theo thời gian thực từ hàng chục nhà cung cấp được tập hợp lại với nhau -- đồng nghĩa với việc bạn có thể so sánh mức giá cạnh tranh và tận dụng nguồn cung sẵn có bất cứ lúc nào. Đó là một cơ chế khác biệt, thường vì những lý do khác với staking, nhưng nó thể hiện cùng một logic căn bản lý giải tại sao liquid staking lại trở nên phổ biến trên thị trường: tính linh hoạt của dòng vốn, giảm thiểu chi phí và tối thiểu hóa thời gian chờ nhàn rỗi.
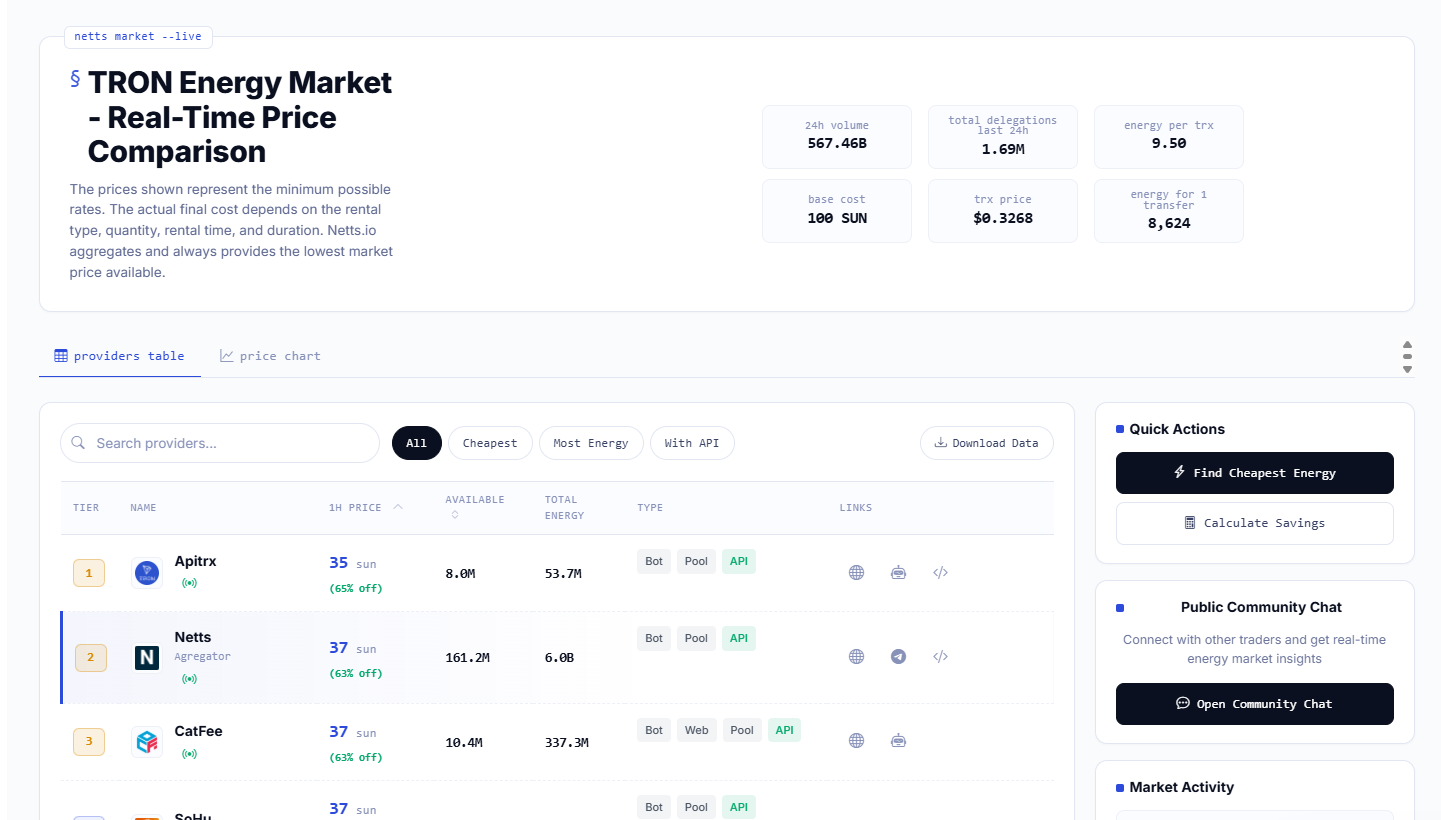
Netts.io là một Thị trường TRON Energy theo thời gian thực, tổng hợp các ưu đãi từ hơn hai mươi nhà cung cấp — bao gồm chính Netts, luôn nằm trong số những nơi có mức giá thấp nhất ở mức 25 sun mỗi đơn vị — mang lại cho người dùng quyền tiếp cận ngay lập tức với các mức giá Energy tối ưu nhất hiện có mà không cần phải stake TRX hay trực tiếp đốt nó.