Liquid Staking ปะทะ Regular Staking: จะเหนื่อยไปทำไม?
Liquid Staking สัญญาว่าจะให้ผลตอบแทนโดยไม่ต้องล็อคสินทรัพย์ — แต่มันคุ้มกับความเสี่ยงของ Smart Contract, อันตรายจากการหลุด Peg และส่วนแบ่งค่าธรรมเนียมของ Lido หรือไม่?
ภาษาอื่น: EnglishРусский中文FrançaisहिंदीالعربيةHausaTiếng Việt日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ไม่มีใครเลยสักคนเดียวที่ทำการ Stake คริปโทเคอร์เรนซีของตนเองเป็นครั้งแรกเพียงเพราะความใจบุญสุนทาน กรอบความคิดเหล่านั้น — การมีบทบาทในความปลอดภัยของเครือข่าย, การสนับสนุนการกระจายอำนาจ, การวางหลักประกันเพื่อการเติบโตของระบบนิเวศ — ล้วนเป็นสิ่งที่พิมพ์ลงบนสื่อส่งเสริมการขายหลังจากที่ได้ผลประโยชน์แล้วทั้งสิ้น เหตุผลที่แท้จริง ทั้งในตอนนั้นและตอนนี้ ตรงไปตรงมากว่านั้นมาก — และเต็มไปด้วยความไม่จริงใจมากกว่า: มันคือเงินฟรี หรืออย่างน้อยก็เป็นสิ่งที่ใกล้เคียงกับเงินฟรีมากที่สุดเท่าที่ระบบการเงินยุคใหม่จะสร้างขึ้นมาได้ คุณแค่วางโทเคนของคุณไว้ที่แห่งหนึ่ง ระบบจะจ่ายเงินให้คุณเพื่อจอดโทเคนเหล่านั้นไว้ แล้วกลับมาทีหลังพร้อมกับสิ่งที่มากกว่าที่คุณเคยจอดไว้ มันจะมีอะไรผิดพลาดได้งั้นหรือ?
ปรากฏว่าผิดพลาดได้เพียบ แน่นอนว่า Regular Staking ทั่วไปก็มาพร้อมกับความน่าหงุดหงิดในตัวมันเอง — เงินทุนของคุณถูกล็อคไว้อย่างแท้จริง แช่แข็งตามกาลเวลาในขณะที่ส่วนที่เหลือของตลาดเต้นรำไปตามจังหวะของมันเอง ความน่ารำคาญเฉพาะตัวนี้เองที่นำไปสู่การถือกำเนิดของ Liquid Staking เราจึงจำเป็นต้องมาดูกันว่ามันได้แก้ปัญหานี้จริงๆ หรือแค่เปลี่ยนความยุ่งยากอย่างหนึ่งไปเป็นอีกอย่างที่ซับซ้อนยิ่งกว่าเดิมกันแน่
Staking — แนวคิดพื้นฐานและจุดกำเนิด
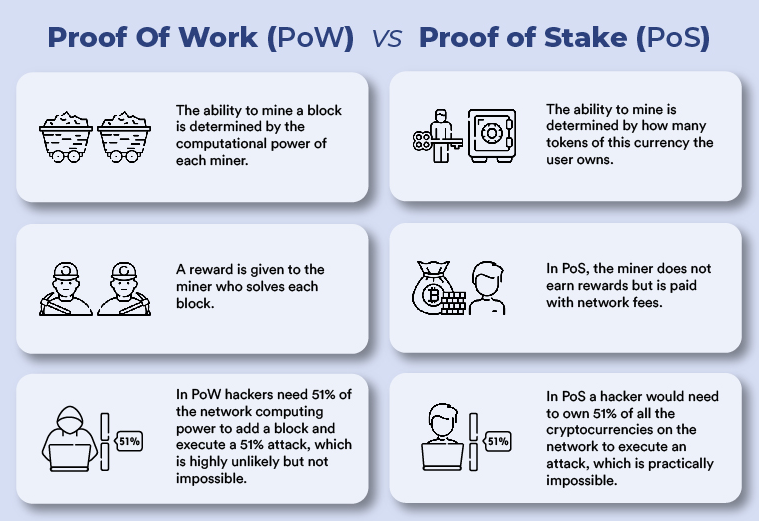
Staking มีจุดกำเนิดมาจากการเพิ่มขึ้นของ Proof of Stake (PoS) ซึ่งเป็นกลไกทางเลือกที่เข้ามาแทนที่ PoW ซึ่งคอยปกป้อง Bitcoin มาตั้งแต่กำเนิด ท้ายที่สุดแล้ว Proof of Work เป็นกระบวนการที่มีการแข่งขันกันโดยพื้นฐาน นักขุดแข่งขันกันเองโดยพยายามไขปริศนาการเข้ารหัสที่ซับซ้อน ผู้ที่ไขได้ก่อนจะได้เพิ่มบล็อกถัดไป — และได้รับรางวัล 6.25 Bitcoin ตามอัตราปัจจุบัน — ขณะที่คนอื่นๆ ทั้งหมดต้องสูญเสียไฟฟ้าไปโดยเปล่าประโยชน์ วิธีนี้ได้ผล — ช่วงเวลาสิบห้าปีที่ผ่านมาได้พิสูจน์ให้เห็นอย่างชัดเจนแล้ว — แต่มันมีค่าใช้จ่ายสูง สิ้นเปลืองพลังงาน และยากที่จะปกป้องความชอบธรรมได้มากขึ้นเรื่อยๆ ในโลกที่มีความตระหนักด้านสิ่งแวดล้อมสูงขึ้น
แทนที่จะใช้กำลังคำนวณแบบ Brute Force ระบบ Proof of Stake ได้สร้างระบบขึ้นมาจากข้อผูกพันทางการเงิน แทนที่จะใช้พลังงานเพื่อแสดงว่าคุณเป็นเครือข่ายที่เอาจริงเอาจังในการบรรลุฉันทามติ คุณเพียงแค่ Stake — หรือล็อค — คริปโทเคอร์เรนซีบางส่วนไว้เป็นหลักประกัน ปฏิบัติตนอย่างซื่อสัตย์ ยืนยันธุรกรรมอย่างเหมาะสม แล้วคุณจะได้รับผลตอบแทน ละเมิดกฎเกณฑ์ พยายามทำ Double-spend ในบล็อก หรือฝ่าฝืนข้อกำหนดเฉพาะของโปรโตคอลอย่างไม่ถูกต้อง หลักประกันบางส่วนของคุณจะถูกริบไปด้วยการกระทำที่เรียกว่า Slashing สิ่งจูงใจนั้นชัดเจน: ระบบให้รางวัลแก่ผู้ที่ซื่อสัตย์ด้วยโบนัสทางการเงิน ในขณะที่ลงโทษผู้ที่ไม่ซื่อสัตย์ด้วยต้นทุน มันไม่ได้เป็นกรอบทางจริยธรรมมากเท่ากับการเป็นกับดักที่ออกแบบมาอย่างดีสำหรับคนคิดคดทรยศ
ในปี 2019 Cosmos ได้เปิดตัวการใช้งานของตนเองท่ามกลางเสียงเชียร์ในตอนแรกอย่างมาก และมีผลตอบแทนจากการ Staking ซึ่งบางครั้งสูงกว่าร้อยละสิบห้าต่อปี Cardano, Polkadot และแม้แต่ Avalanche ก็ได้สร้างรูปแบบเฉพาะของตนเองขึ้นมา สิ่งเหล่านี้พิสูจน์ให้เห็นว่าโมเดลนี้สามารถใช้งานได้จริงในวงกว้าง — นั่นคือผู้ตรวจสอบ (Validator) จะประพฤติตัวอย่างมีเหตุผล หากได้รับสิ่งจูงใจที่เพียงพอ และผู้ถือครองทั่วไปกระเป๋าหนักก็สามารถสร้างอัตราดอกเบี้ยที่แท้จริงได้จากการไม่เข้าไปมีส่วนร่วมในตลาด กรอบการทำงานของ Passive Income นั้นตรงจุดมากพอที่จะระดมทุนมหาศาลได้นานก่อนที่สิ่งเหล่านี้จะมีอะไรที่พอจะเทียบได้กับการตั้งไข่บน Ethereum เสียอีก
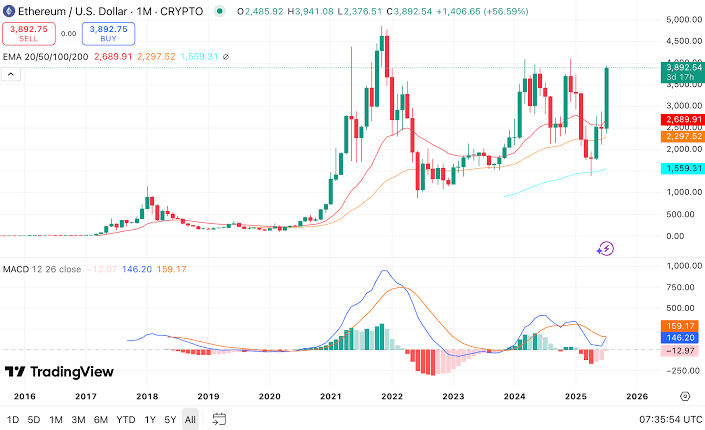
การเปลี่ยนผ่านของ Ethereum จาก Proof of Work ไปสู่ Proof of Stake — ซึ่งเสร็จสิ้นในเดือนกันยายน 2022 หลังจากพัฒนามาหลายปี — มีส่วนช่วยผลักดันให้การ Staking กลายเป็นประเด็นหลักในกระแสธารของตลาด การตัดสินใจด้านการออกแบบที่มีอิทธิพลต่อทุกสิ่งที่ตามมาตั้งอยู่ใจกลางการเปิดตัวระบบ Validator เริ่มต้นของเรา นั่นคือ: กำหนดให้มีเงินฝากขั้นต่ำ 32 ETH สำหรับการรัน Solo Validator ตัวเลขดังกล่าวมีความหมายตั้งแต่เงินเดิมพันที่สมเหตุสมผลไปจนถึงมากกว่า $80,000 ในช่วงเวลาที่แตกต่างกันของประวัติศาสตร์ราคา Ethereum ในหลายกรณี การเป็น Solo Validator จึงกลายเป็นสิ่งที่ไม่สามารถเอื้อมถึงได้สำหรับผู้เข้าร่วมส่วนใหญ่
มีวิธีแก้ปัญหาชั่วคราวบางอย่างผ่าน Exchange Staking โดยที่ Coinbase, Kraken, Binance ฯลฯ ต่างก็ให้บริการ Pooled Staking เพื่อดูแลโครงสร้างพื้นฐานของ Validator ให้กับคุณ อย่างไรก็ตาม เมื่อ Exchange เข้ามาแทนที่ Validator ดั้งเดิมโดยการเก็บรักษาสินทรัพย์ไว้เอง พวกเขาจะคิดค่าธรรมเนียม 15–25% จากผลตอบแทนที่คุณได้รับ บังคับให้คุณต้องสละการดูแลสินทรัพย์ของตนเอง และปล่อยให้คุณต้องเผชิญกับความเสี่ยงจากคู่สัญญา (Counterparty Risk) มีประวัติศาสตร์การล้มเหลวของกระดานเทรดและการระงับการถอนเงินในวงการคริปโทมากพอที่จะทำให้ความเสี่ยงนั้นไม่ใช่แค่เรื่องในเชิงทฤษฎี
แม้ว่าข้อบกพร่องเหล่านี้จะสัมผัสได้อย่างชัดเจน แต่ในทางปฏิบัติก็ยากที่จะหาข้อโต้แย้งมาคัดค้านการ Staking ผลตอบแทนการ Staking สำหรับ Ethereum โดยทั่วไปจะอยู่ที่ระหว่างสี่ถึงห้าเปอร์เซ็นต์ต่อปี ผลตอบแทนบนบล็อกเชนที่ใช้พื้นฐานของ Cosmos นั้นสูงกว่ามาก โดยมักจะลึกเข้าไปถึงระดับเลขสองหลัก มันมีความสามารถในการแข่งขันมากกว่าบัญชีออมทรัพย์แบบดั้งเดิม ซึ่งให้ผลตอบแทนใกล้ศูนย์ในประเทศส่วนใหญ่เป็นเวลานาน ผลตอบแทนจากการ Staking จึงดูยอดเยี่ยม กองทุนจำนวนมหาศาลที่หลั่งไหลเข้าสู่กลไกการ Staking สะท้อนให้เห็นถึงแรงดึงดูดนี้ ด้วยมูลค่าหลายแสนล้านดอลลาร์ในหลายสิบเครือข่าย ซึ่งทั้งหมดต่างมองหาผลตอบแทนโดยไม่ต้องเข้าไปยุ่งเกี่ยวกับความผันผวนของตลาด
Liquid Staking — ทางออกที่ไม่มีใครร้องขอ สำหรับปัญหาที่ไม่มีใครรู้ว่ามีอยู่
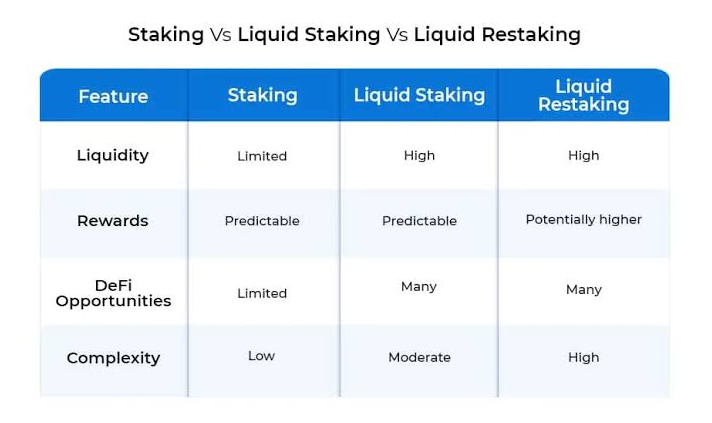
Liquid Staking ถูกคิดค้นขึ้นมาเพื่อแก้ปัญหาเฉพาะเจาะจงที่น่ารำคาญใจอย่างแท้จริงปัญหาหนึ่ง โทเคนที่ถูก Stake ผ่านกลไกแบบคลาสสิกจะไร้ประโยชน์สำหรับวัตถุประสงค์อื่นใดในระหว่างที่กำลังถูก Stake อยู่ พวกมันอาศัยอยู่ที่ไหนสักแห่งในชุดของ Validator คอยสร้างผลตอบแทนไปเรื่อยๆ แต่ไม่สามารถนำไปใช้จ่าย, โอนย้าย, ยอมรับเป็นหลักประกันในโปรโตคอลการกู้ยืม หรือนำไปใช้ที่อื่นใดใน DeFi ได้เลย เงินทุนของคุณมีหน้าที่เพียงอย่างเดียว และไม่สามารถใช้งานสำหรับวัตถุประสงค์อื่นใดได้อีก ในสภาพแวดล้อมที่โอกาสเกิดขึ้นและหายไปภายในไม่กี่วันหรือแม้แต่ไม่กี่ชั่วโมง เงินทุนที่ถูกล็อคไว้จึงเป็นรูปธรรมที่ชัดเจนของต้นทุนค่าเสียโอกาส
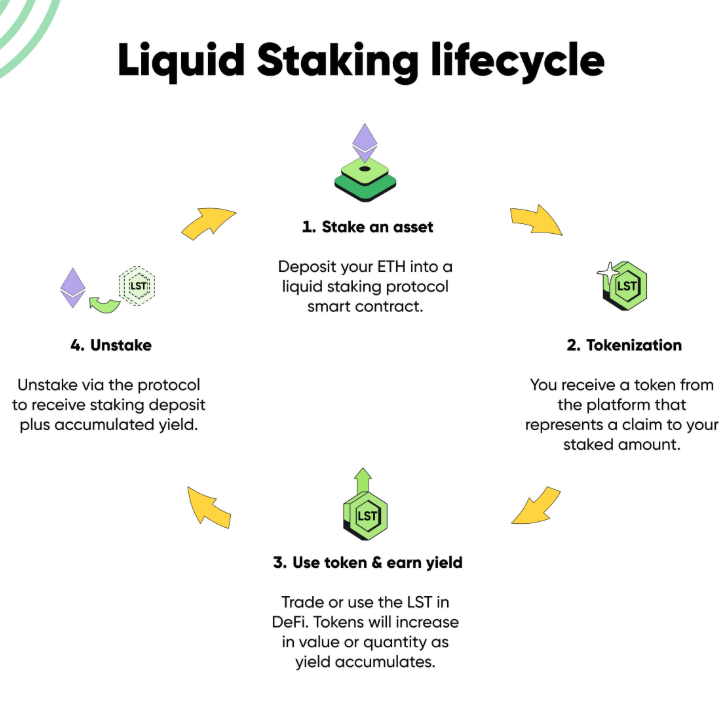
Lido Finance เปิดตัวในเดือนธันวาคม 2020 พร้อมกับทางออกที่ดูเรียบง่ายจนน่าสงสัย คุณฝาก ETH ของคุณเข้าสู่ Smart Contract ของ Lido และแทนที่จะไม่ได้อะไรเลยในขณะที่การ Staking ของคุณทำงานเงียบๆ อยู่เบื้องหลัง คุณจะได้รับ stETH — Staked Ether: โทเคนที่แสดงถึงตำแหน่งการ Staking ของคุณพร้อมกับผลตอบแทนที่ตำแหน่งนั้นยังคงได้รับอย่างต่อเนื่อง stETH นี้สามารถนำไปขายในตลาดรอง, นำไปใช้เป็นหลักประกันในโปรโตคอลการกู้ยืมต่างๆ เช่น Aave, นำเข้าสู่ Liquidity Pool เพื่อรับผลตอบแทนเพิ่มเติม หรือเพียงแค่ถือไว้ในขณะที่ยอดคงเหลือของมันเพิ่มขึ้นตามผลตอบแทนการ Staking อ้างอิง ในทางทฤษฎี ตอนนี้คุณมีอิสระในการใช้เงินทุนของคุณแล้ว มันทำงานสองอย่างไปพร้อมๆ กัน
จังหวะเวลานั้นช่างประจวบเหมาะ หากเน้นย้ำถึงเรื่องเวลา กลไกการ Staking ของ Ethereum เพิ่งจะเปิดใช้งาน ความต้องการผลตอบแทนนั้นมหาศาล และมีคนไม่มากนักที่สามารถจ่ายขั้นต่ำ 32 ETH ตามที่ผู้ที่ต้องการเข้าร่วมจำเป็นต้องมีเพื่อ Staking ได้ ในขณะที่พวกเขาแก้ปัญหาสภาพคล่อง Lido ก็แก้ปัญหาเรื่องการเข้าถึงด้วยเช่นกัน มันอนุญาตให้คุณฝากเงินจำนวนเท่าใดก็ได้ — เช่น หนึ่ง ETH, ครึ่ง ETH — และได้รับ stETH ในสัดส่วนที่สอดคล้องกันตอบแทนกลับมา ไม่มีขั้นต่ำ ไม่ต้องดูแลเซิร์ฟเวอร์ ไม่ต้องมีความเชี่ยวชาญด้านเทคนิค
โปรโตคอลอื่นๆ ก็ทยอยทำตาม Rocket Pool เข้ามาพร้อมกับโมเดลที่มีการกระจายอำนาจมากกว่ามาก: ผู้ดำเนินการโหนด (Node Operator) ต้อง Stake ETH ของตนเองควบคู่ไปกับเงินฝากของผู้ใช้ และยังใช้เครือข่ายผู้ดำเนินการที่ไม่ต้องขออนุญาต (Permissionless) โทเคนสภาพคล่องของมันอย่าง rETH ทำงานเหมือนกับ stETH ส่วน Frax Finance ก็สร้าง frxETH และ Coinbase สร้าง cbETH มีความเห็นพ้องต้องกันบางประการในการตระหนักถึงปัญหาที่ต้องแก้ไข แต่ก็มีความแตกต่างกันอย่างมีนัยสำคัญระหว่างโปรโตคอลในเรื่องของโครงสร้างค่าธรรมเนียม, กลไกการกำกับดูแล และกระบวนการคัดเลือก Validator อย่างไรก็ตาม ข้อเสนอพื้นฐานยังคงเดิม: Stake สินทรัพย์ของคุณ, รับโทเคนสภาพคล่อง, และรักษาเงินทุนของคุณให้ทำงานต่อไปในตลาดใดก็ตามที่คุณต้องการ
สิ่งที่ตามมาคือการเติบโต ซึ่งได้นิยามระบบ DeFi ใหม่อย่างสิ้นเชิง เมื่อพิจารณาจากมูลค่ารวมที่ถูกล็อคไว้ (Total Value Locked) โปรโตคอล Liquid Staking รวมกันถือเป็นหมวดหมู่เดี่ยวที่ใหญ่ที่สุดในวงการ Decentralized Finance ณ ปี 2026 โดยมีมูลค่าการถือครองมากกว่า 60 พันล้านดอลลาร์ Lido ควบคุมตลาด Liquid Staking ทั้งหมดไปประมาณหกสิบเอ็ดเปอร์เซ็นต์ โดยบริหารจัดการ ETH อยู่ที่ประมาณเก้าล้านเหรียญ ตัวเลขเหล่านี้บ่งบอกถึงหลักฐานอันน่าทึ่งว่าตลาดได้พบสิ่งที่ตนเองต้องการอย่างแท้จริงแล้ว แต่การที่ผลิตภัณฑ์นี้สามารถทำตามสัญญาที่ให้ไว้ในลักษณะที่สร้างความแตกต่างได้หรือไม่นั้น เป็นคำถามที่ต่างออกไปและน่าสนใจยิ่งกว่า
กลไกเบื้องหลัง — แท้จริงแล้วเกิดอะไรขึ้น
ความเสี่ยงที่ Liquid Staking มีติดตัวมาโดยธรรมชาตินั้น สามารถทำความเข้าใจได้ง่ายๆ โดยการดูสิ่งที่เกิดขึ้นจริงตามตัวอักษรเมื่อคุณฝาก ETH เข้าสู่โปรโตคอลอย่าง Lido
เงินฝากของคุณจะถูกเพิ่มเข้าไปใน Smart Contract และรวบรวมเข้าด้วยกันกับเงินฝากจากผู้ใช้รายอื่นๆ เงินทุนที่รวบรวมได้เหล่านี้จะถูกกระจายไปยัง Node Operator หลากหลายรายที่ทำหน้าที่รันซอฟต์แวร์ Validator จริงๆ ดูแลโครงสร้างพื้นฐาน และจัดการการดำเนินงานในการเข้าร่วมในระบบฉันทามติของ Ethereum พวกเขาได้รับการคัดกรองผ่านการกำกับดูแล: ผู้ถือโทเคนของ Lido จะโหวตว่า Operator รายใดจะได้เข้าร่วม และแต่ละรายจะได้รันจำนวนกี่ ETH หลังจากหักส่วนแบ่งที่แน่นอนและจำนวนผลตอบแทนการ Staking ที่สร้างขึ้นแล้ว: บรรดา Operator จะส่งผลตอบแทนเหล่านั้นกลับคืนสู่โปรโตคอล
โทเคน stETH เป็นโทเคนประเภทหนึ่งที่ใช้กลไกการ Rebase ในการอัปเดตยอด แทนที่จะส่งอะไรออกมาในการจ่ายเงินแยกต่างหาก โปรโตคอลจะเพิ่มยอดคงเหลือ stETH ของคุณในแต่ละวันโดยการคำนวณผลตอบแทนที่ได้รับลบด้วยค่าธรรมเนียมโปรโตคอล — ซึ่งปัจจุบันตั้งไว้ที่ 10 เปอร์เซ็นต์ของผลตอบแทนการ Staking ทั้งหมด วันนี้คุณมี stETH จำนวนหนึ่ง พรุ่งนี้คุณจะมีเพิ่มขึ้นอีกเล็กน้อย นี่คือ Passive Income ในความหมายที่ตรงตัวที่สุด
การอัปเกรด Shanghai ของ Ethereum ช่วยให้สามารถถอนเงินของ Validator ได้เป็นครั้งแรกในเดือนเมษายน 2023 และหลังจากนั้น ระดับความซับซ้อนก็เพิ่มขึ้นพร้อมกับปริมาณของเหรียญ วันดังกล่าวเพิ่งจะอยู่ในช่วงเดือนตุลาคม 2023 เท่านั้น และก่อนหน้านั้น ตำแหน่งของ Liquid Staking สามารถออกได้โดยการขาย stETH ในตลาดรองต่างๆ ตามราคาตลาดในขณะนั้นเท่านั้น หลังจาก Shanghai ผู้ใช้สามารถถอนผ่านโปรโตคอลได้โดยตรง แต่ความต้องการที่สูงอาจทำให้การถอนเงินเหล่านี้ต้องต่อคิว ดังนั้นแทนที่จะพึ่งพาตลาดเพียงอย่างเดียว ตอนนี้เราจึงสามารถดึงเส้นทางพื้นฐานจาก stETH กลับไปเป็น ETH ให้มาอยู่ภายในโปรโตคอลได้
สิ่งนี้สำเร็จได้ผ่านชุดของ Smart Contract ที่ควบคุมการปฏิสัมพันธ์ของชิ้นส่วนที่เคลื่อนไหวหลายชิ้น ต่อไปนี้คือคำอธิบายแบบเข้าใจง่ายว่าชิ้นส่วนเหล่านั้นคืออะไร:
1. Deposit Contract ที่รับเงินฝากของผู้ใช้และจัดกลุ่มพวกมันสำหรับการมอบหมาย Validator
2. ทะเบียน Node Operator สำหรับผู้ดำเนินการที่ได้รับการอนุมัติเพื่อติดตามการจัดสรรและประสิทธิภาพ
3. ระบบ Oracle ที่เขียนยอดคงเหลือและผลตอบแทนของ Validator กลับเข้าสู่สัญญา (สิ่งเหล่านี้ใช้สำหรับการคำนวณการ Rebase)
4. ข้อมูลประจำตัวสำหรับการถอน (Withdrawal Credentials) ที่เชื่อมต่อโปรโตคอลเข้ากับยอดคงเหลือของ Validator จริงบน Consensus Layer ของ Ethereum
5. โมดูลการกำกับดูแลที่ผู้ถือโทเคนจะโหวตเกี่ยวกับการอัปเกรดโปรโตคอล การเปลี่ยนแปลงค่าธรรมเนียม และการรับผู้ดำเนินการเข้ามาใหม่
และทุกองค์ประกอบของมันสามารถเป็นจุดล้มเหลว (Point of Failure) ได้ทั้งสิ้น ระบบ Oracle มักจะถูกควบคุมหรือส่งคืนข้อมูลที่ล้าสมัย เป็นไปได้ที่การกำกับดูแลจะถูกควบคุมโดยผู้โจมตีที่รวบรวมโทเคนจำนวนมากจากระบบเพื่อใช้ในการโหวต ประวัติศาสตร์ของ DeFi ส่วนใหญ่คือประวัติของโปรโตคอลที่ดูเหมือนจะปลอดภัยจนกระทั่งมันไม่ปลอดภัย: มีการพบว่า Smart Contract มีจุดบกพร่องที่ทำให้ผู้โจมตีสามารถดูดเงินออกไปได้แม้จะผ่านการตรวจสอบมาหลายครั้งแล้วก็ตาม ประวัติการดำเนินงานช่วยได้บ้าง — คุณอาจรู้สึกดีขึ้นเมื่อโปรเจกต์เปิดดำเนินการมาเป็นระยะเวลาหนึ่งแล้ว และทั้ง Lido กับ Rocket Pool ก็มีข้อได้เปรียบในจุดนั้น
ความเสี่ยง ความเป็นส่วนตัว และสิ่งที่หน่วยงานกำกับดูแลกล่าวไว้
การทำ Staking แบบ Proof of Stake ดั้งเดิมมาพร้อมกับความเสี่ยงหลักประการหนึ่ง ซึ่งผู้เข้าร่วมเข้าใจล่วงหน้าอยู่แล้ว นั่นคือ: Slashing หาก Validator ที่คุณกำลังรันอยู่ — หรือ Delegated ไปให้ — ทำการ Double-sign บล็อก หรือละเมิดกฎของโปรโตคอลอื่นๆ ยอดคงเหลือที่คุณ Stake ไว้จะถูกลบออกไปบางส่วน ไม่ใช่การละเมิดทั้งหมดจะมีบทลงโทษเท่ากัน: มีทั้งการ Slash ของ Validator เดี่ยวๆ ในปริมาณเล็กน้อย ในขณะที่ความล้มเหลวพร้อมกันของ Validator จำนวนมากอาจนำมาซึ่งบทลงโทษที่หนักกว่าเนื่องจากปัญหาโครงสร้างพื้นฐานที่มีความสัมพันธ์เชื่อมโยงกัน เหตุการณ์ Slashing ไม่ได้เกิดขึ้นบ่อยนักกับ Validator ที่ได้รับการจัดการเป็นอย่างดี สิ่งเหล่านี้มีอยู่จริงแต่เกิดขึ้นไม่บ่อยจนผู้ทำการ Stake ส่วนใหญ่จะผ่านไปหลายปีโดยไม่ได้พบเจอกับมันโดยตรง
Liquid Staking นำความเสี่ยงจากการ Slashing นี้มารวมและเพิ่มความเสี่ยงอื่นๆ ซ้อนทับเข้าไปอีก หาก Node Operator ถูก Slash ในพูลของ Lido บทลงโทษจะถูกนำไปปรับใช้ตามสัดส่วนกับผู้ถือ stETH ทุกคน ความเสี่ยงของคุณกระจายตัวออกไป — โปรโตคอล Lido ทำการ Shard ตัว ETH ไปยัง Operator หลายรายอย่างชัดเจนด้วยเหตุผลนี้ — แต่มันมีอยู่จริง และคุณไม่มีอำนาจควบคุมโดยตรงว่าใครเป็นผู้ดำเนินการกับ ETH ของคุณ หรือพวกเขาทำงานได้ดีในการรักษาโครงสร้างพื้นฐานของตนหรือไม่ การตัดสินใจนั้นถูกยกให้เป็นหน้าที่ของกระบวนการกำกับดูแลที่บริหารจัดการโดยผู้ถือโทเคนที่คุณไม่เคยพบหน้ามาก่อน
เราควรจับตาดูความเสี่ยงจากการหลุด Peg ในช่วงตลาดกระทิงให้ใกล้ชิดมากกว่าที่เราเคยทำในอดีต โดยหลักการแล้ว ราคา stETH ในตลาดรองควรจะเคลื่อนไหวตาม ETH อย่างใกล้ชิดในสภาวะตลาดปกติ กลไกการถอนเงินจากโปรโตคอลทำให้มั่นใจได้ว่า stETH สามารถแลกคืนเป็น ETH ที่มีมูลค่าใกล้เคียงกันได้ อย่างไรก็ตาม ในระยะสั้น ราคาตลาดรองจะตอบสนองต่ออุปสงค์และอุปทานมากกว่ากลไกการไถ่ถอน ความแตกต่างของราคานี้สามารถเกิดขึ้นได้หากผู้ถือรายใหญ่ต้องการสภาพคล่องโดยใช้ stETH เพื่อการชำระบัญชีอย่างรวดเร็ว
สิ่งนี้เกิดขึ้นในเดือนมิถุนายน 2022 การล่มสลายของระบบนิเวศ Terra กระตุ้นให้เกิด Liquidation Cascade ไปทั่วทั้ง DeFi และพวกวาฬก็เริ่มเทขาย stETH อย่างรวดเร็ว ส่งผลให้เกิดการขายหลายพันรายการทะลักเข้าสู่พูล stETH/ETH ของโปรโตคอล Curve โดย stETH มีการซื้อขายอยู่ที่ประมาณ 0.94 ETH ซึ่งเป็นส่วนลด 6% จากมูลค่าที่ควรจะเป็น: ในจุดที่ย่ำแย่ที่สุด ในช่วงเวลานั้น ผู้ใช้ที่จำเป็นต้องถอนตัวออกไปเมื่อยังมีเงินอยู่ต้องแบกรับความสูญเสียที่แท้จริงและเกิดขึ้นตรงหน้า ต้องใช้เวลาหลายเดือนในการรักษาเสถียรภาพของตลาดเพื่อแก้ไขการหลุด Peg แต่มันแสดงให้เห็นความจริงพื้นฐานอย่างชัดเจนว่า: โทเคน Liquid Staking ไม่เหมือนกับสินทรัพย์อ้างอิงของมัน มันปรากฏอยู่ในรูปของตัวแทนที่สนับสนุนโดย Smart Contract และเป็นโปรโตคอลที่ยังคงทำหน้าที่อยู่อย่างต่อเนื่อง ราคายังคงทรงตัวได้ในสภาวะปกติ แต่ความมั่นใจนั้นจะแตกร้าวเมื่อเผชิญกับแรงกดดัน
ในแง่ของความเป็นส่วนตัว ความจริงก็คือทั้งการ Staking ปกติและ Liquid Staking ไม่ได้ให้การปกป้องที่แท้จริงมาตั้งแต่ต้น ใครก็ตามที่มี Block Explorer สามารถดูสิ่งที่คุณทำบนเชนได้ เงินฝาก, ผลตอบแทนที่เกิดขึ้น, ยอดคงเหลือ stETH ของคุณ – ทั้งหมดอยู่บนเชนและตรวจสอบย้อนกลับได้ Solo Staking ก็มีความโปร่งใสในระดับเดียวกันเนื่องจากความเป็นไปได้ที่จำกัดในการแยกตัวแบบกระจายอำนาจ มีความแตกต่างเล็กน้อยในเรื่องของข้อมูลใดที่ถูกเปิดเผยออกมาอย่างแน่นอน แต่ภาพรวมความเป็นส่วนตัวของทั้งสองวิธีนั้นแทบจะไม่แตกต่างกันในทุกวัตถุประสงค์: กิจกรรมของคุณเป็นสาธารณะเว้นแต่คุณจะดำเนินการตามขั้นตอนเฉพาะเพื่อซ่อนมัน ไม่มีวิธีการ Staking ใดที่จัดการกับเรื่องนี้ได้โดยเนื้อแท้
ภูมิทัศน์ด้านการกำกับดูแลดีขึ้นอย่างมีนัยสำคัญในปี 2025 เมื่อ Division of Corporation Finance ของ SEC พบว่ากิจกรรม Liquid Staking — การฝากสินทรัพย์ไว้กับโปรโตคอลและรับโทเคนใบเสร็จการ Staking ในอัตราส่วนหนึ่งต่อหนึ่ง — ไม่เกี่ยวข้องกับการเสนอขายหรือการขายหลักทรัพย์ภายใต้กฎหมายของสหรัฐฯ แถลงการณ์สองส่วนคู่ขนานระบุว่าการ Staking แบบดั้งเดิมก็ได้รับแนวทางที่คล้ายคลึงกัน รูปแบบทั้งสองนี้ต่างหลุดพ้นจากระบบการกำกับดูแลด้านหลักทรัพย์ที่เคยบดบังอุตสาหกรรมมานานหลายปี การปฏิบัติทางภาษียังค่อนข้างไม่ประนีประนอม: ผลตอบแทนจากการ Staking ยังคงต้องเสียภาษีเป็นรายได้ปกติทันทีที่พวกมันตกมาอยู่ในการครอบครองของคุณ ซึ่งเป็นกรอบการทำงานเดิมที่ไม่ได้สร้างความพอใจให้กับบางส่วนของอุตสาหกรรมแต่ก็ยังไม่มีการเปลี่ยนแปลง การไม่มีการจัดประเภทเป็นหลักทรัพย์ในสหรัฐฯ ก็ไม่ได้แปลว่าจะได้รับการปฏิบัติที่ชัดเจนในที่อื่นๆ เช่นกัน
ข้อกังวลที่ชัดเจนซึ่งเกี่ยวข้องกับการที่ Lido ครองตลาดคือความเสี่ยงจากการกระจุกตัว (Concentration Risk) ซึ่งได้รับการหยิบยกขึ้นมาพูดในที่สาธารณะหรืออย่างน้อยก็สร้างความกังวลซ้ำแล้วซ้ำเล่าโดยนักพัฒนาหลักของ Ethereum เอง ข้อเท็จจริงที่ว่าโปรโตคอลหนึ่งแห่งควบคุมสัดส่วนประมาณยี่สิบแปดเปอร์เซ็นต์ของ ETH ที่ถูก Stake ทั้งหมดนั้นถือเป็นความเสี่ยงเชิงระบบในเครือข่ายที่ออกแบบมาให้มีความปลอดภัยด้วยการกระจายอำนาจ การล่มสลายของการ Staking โดยโครงสร้างพื้นฐานของ Lido ไม่จำเป็นต้องรอให้เกิดการ Fork ของ Ethereum เพื่อเผชิญกับ Slashing ขั้นรุนแรง: ช่องโหว่ในการกำกับดูแลของ Lido, จุดบกพร่องที่ร้ายแรงใน Smart Contract หรือโหนดจำนวนมากที่ Stake ไว้กับ Lido ถูก Slash พร้อมกัน ก็สามารถสร้างความเสียหายให้กับทั้งผู้ใช้ของ Lido และโปรโตคอล DeFi ทั้งหมดที่สร้างขึ้นอยู่ด้านบนโดยใช้ stETH เป็นหลักประกันได้มากพอๆ กัน หรืออาจเป็นอันตรายต่อเสถียรภาพฉันทามติของ Ethereum เองเสียด้วยซ้ำ นี่ไม่ใช่การคาดเดา แต่มันคือคณิตศาสตร์พื้นฐานของการกระจุกตัว
ความสามารถในการทำกำไร — ใครกันแน่ที่ได้กำไรตัวจริง?
การสร้างข้อโต้แย้งทางทฤษฎีว่า Liquid Staking ดีกว่าการ Staking ปกติในทางการเงินนั้นทำได้ง่ายมาก คุณจะได้รับผลตอบแทนการ Staking พื้นฐานใกล้เคียงกันแต่เงินทุนของคุณไม่ถูกจำกัดไว้เป็นหลักประกัน — คุณสามารถนำโทเคน Liquid Staking ของคุณไปวางในตลาดการกู้ยืม, Liquidity Pool หรือ Yield Aggregator เพื่อเพิ่มโอกาสสร้าง Delta เพิ่มเติมจากรางวัลชั้นพื้นฐานของการ Staking เงินทุนก้อนเดียวกันที่ทำหน้าที่สองอย่างย่อมให้ผลตอบแทนมากกว่าเงินที่ลงทุนในหน้าที่เดียว สิ่งนี้ดีกว่าอย่างเห็นได้ชัดในทางทฤษฎี
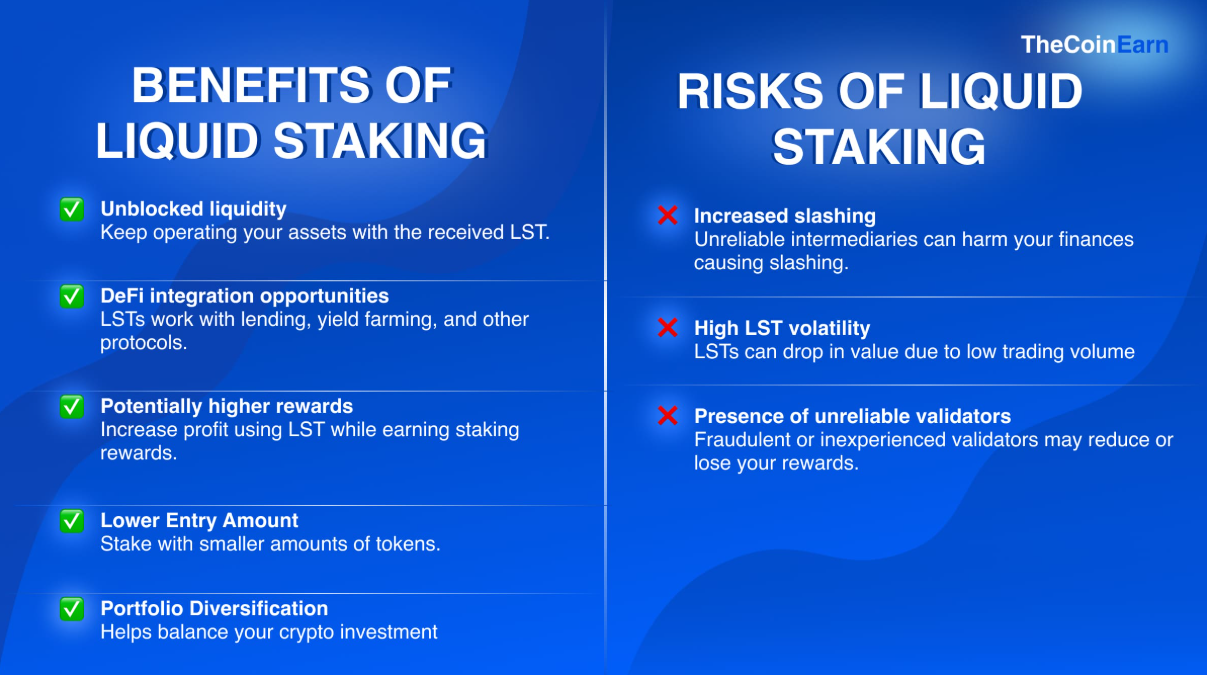
ในความเป็นจริง ภูมิทัศน์มีความซับซ้อนมากกว่านั้น Lido หักส่วนแบ่ง 10% จากผลตอบแทนการ Staking ทั้งหมด และจำเป็นต้องทำเช่นนั้นในลักษณะที่หมายความว่าผลตอบแทนที่แท้จริงของคุณผ่าน Lido จะน้อยกว่าผลตอบแทนที่ได้รับจาก ETH จำนวนเดียวกันที่ถูก Stake โดย Solo Validator เสมอ มันไม่ได้เป็นช่องว่างที่ใหญ่นักในเชิงมูลค่าสัมบูรณ์ — เพียงไม่กี่ Basis Point ต่อปี — แต่เป็นไปอย่างถาวร คุณต้องจ่ายผ่านการลดลงอย่างต่อเนื่องของอัตราผลตอบแทนของคุณเพื่อแลกกับความสะดวกสบาย สภาพคล่อง และการไม่มีอุปสรรคทางเทคนิค
ผลตอบแทนส่วนเพิ่มของ DeFi จากการนำ stETH ไปใช้งานนั้น โดยหลักการแล้วสามารถชดเชยการถูกหักส่วนแบ่งนั้นได้ และสร้างผลตอบแทนได้มากกว่าการ Staking ธรรมดา อย่างไรก็ตาม การจะได้รับผลตอบแทนพิเศษนั้นจำเป็นต้องแบกรับความเสี่ยงของ Smart Contract ของโปรโตคอลใดก็ตามที่คุณนำเงินไปวาง, ความเสี่ยงด้านตลาดของ Impermanent Loss ในตำแหน่งของ Liquidity Pool และตอนนี้ยังมีความเสี่ยงเชิงระบบที่คุณกำลังรันตำแหน่งที่มีความซับซ้อนมากขึ้นซึ่งสามารถพังทลายลงได้ภายใต้แรงกดดัน เพื่อความชัดเจน นี่คือความเสี่ยงของกลยุทธ์การทำผลตอบแทนแบบซ้อนทับกัน (Layered Yield Strategies) ในช่วงที่ตลาดตกต่ำอย่างกะทันหัน: ผู้ใช้ที่ใช้กลยุทธ์ Leverage Liquid Staking ในช่วงขาลงปี 2022 (การกู้ยืมโดยใช้ stETH ค้ำประกัน, ซื้อ ETH เพิ่มเติมด้วย STETH ที่ยืมมา, นำไป Restake, กู้ยืมใหม่อีกครั้ง) ต่างพังพาบไปตามๆ กัน ในหลายๆ กรณี ความสูญเสียนั้นเกิดขึ้นทั้งหมด
เมื่อเปรียบเทียบกันโดยตรง: Validator เดี่ยวจะได้รับผลตอบแทนจาก Consensus Layer เต็มจำนวน บวกกับค่า Priority Fee ทั้งหมดที่โหนดของพวกเขาเก็บได้ หักด้วยค่าใช้จ่ายในการดำเนินงานเล็กน้อย ในขณะเดียวกัน ผู้ฝากของ Lido จะได้รับรางวัลฉันทามติเดียวกัน หักด้วยส่วนแบ่งโปรโตคอล 10% และยังสามารถนำ stETH ไปวางไว้ที่อื่นเพื่อรับผลตอบแทนจากมันได้ เมื่อ stETH วางอยู่เฉยๆ มันจะสร้างรายได้น้อยกว่า Solo Validator หากนำไปวางไว้ในโปรโตคอลการกู้ยืม มันจะทำเงินได้มากขึ้น — แต่ก็เพิ่มความเสี่ยงของ Smart Contract จากสองโปรโตคอลพร้อมกัน แทนที่จะเป็นแค่แห่งเดียว
เมื่อคุณดูประสิทธิภาพในอดีต Liquid Staking ผ่านโปรโตคอลชั้นนำได้รับการพิสูจน์แล้วว่าให้ผลลัพธ์ที่ดี ผู้ถือ stETH ที่เข้าซื้อในช่วงราคาตกตั้งแต่เนิ่นๆ และมีมือเพชร (Diamond Hands) ฝ่าวิกฤตการหลุด Peg ในปี 2022 มาได้ก็ถือว่าสบายดี ความสูญเสียที่แท้จริงซึ่งมีต้นกำเนิดมาจากกลไกตลาดรอง ซึ่ง Solo Validator แทบจะไม่ได้รับผลกระทบเลยนั้น ตกอยู่กับบรรดาผู้ที่จำเป็นต้องออกจากตำแหน่งในช่วงเวลาวิกฤต อย่างไรก็ตาม Validator แบบดั้งเดิมก็ยังคงสะสมผลตอบแทนจากการทำงานของพวกเขาได้ครบถ้วนตลอดกระบวนการทั้งหมด วิธีการที่ตรงไปตรงมาให้ผลลัพธ์ตามที่สัญญาไว้โดยมีความประหลาดใจน้อยกว่ามาก
ความจริงเกี่ยวกับความสามารถในการทำกำไรก็คือ Liquid Staking ให้ผลดีกว่าสำหรับผู้เข้าร่วมส่วนใหญ่ในแง่ของการเปิดโอกาสให้เข้าถึงมากกว่าผลตอบแทนที่เป็นตัวเงิน Liquid Staking ไม่ใช่แค่หนึ่งในตัวเลือกการออมหลายๆ ทาง แต่มันคือหนทางเดียวอย่างแท้จริงในการรับผลตอบแทนจากการ Staking หากคุณไม่มี 32 ETH เพื่อรัน Solo Validator — ซึ่งครอบคลุมผู้เข้าร่วมในวงการคริปโทส่วนใหญ่ หากคุณมีเงินทุนเพียงพอ และมีความปรารถนาที่จะรัน Validator ก็มีเหตุผลที่สนับสนุนการ Staking แบบเดิมที่ได้รับผลตอบแทนสูงกว่าเล็กน้อยแต่มีความซับซ้อนน้อยกว่าอย่างมีความหมาย การ Staking แบบเดิมที่ดีไม่ได้แพ้ในการเปรียบเทียบความสามารถในการทำกำไรอย่างชัดเจน แต่มันแพ้ในเรื่องของการเข้าถึง และนั่นเป็นเรื่องที่ใหญ่กว่าสำหรับคนส่วนใหญ่
แนวโน้มในระบบนิเวศบล็อกเชนต่างๆ นั้นชัดเจน: ผู้ใช้จะมองหาโอกาสในการลดต้นทุนทรัพยากรให้มากที่สุดอยู่เสมอโดยไม่ต้องล็อคเงินทุนไว้นานเกินความจำเป็น แทนที่จะ Stake เหรียญ TRX ของตนเองเป็นเวลานาน ผู้ใช้ที่ยินดีจ่ายค่าธรรมเนียมการทำธุรกรรมให้น้อยลงบนเครือข่าย TRON สามารถซื้อ TRON Energy ราคาถูกได้จากตลาดที่ควบคุมโดยผู้ให้บริการเช่า จากราคา TRON Energy ที่แสนถูก ผู้ใช้ไม่จำเป็นต้องเข้าไปผูกมัดกับสัญญาระยะยาว สิ่งนี้เกิดขึ้นได้ด้วยบริการที่ทำงานเป็นผู้รวบรวมพลังงาน (Energy Aggregator) ซึ่งข้อเสนอแบบเรียลไทม์จากผู้ให้บริการหลายสิบรายจะถูกรวบรวมไว้ด้วยกัน -- หมายความว่าคุณสามารถเปรียบเทียบอัตราการแข่งขันและดึงอุปทานที่มีอยู่มาใช้ได้ตามต้องการ มันเป็นกลไกที่แตกต่างกัน มักจะมาจากเหตุผลที่แตกต่างจากการ Staking แต่มันสะท้อนถึงตรรกะพื้นฐานเดียวกันว่าทำไม Liquid Staking จึงได้รับความนิยมในตลาด นั่นคือ: ความยืดหยุ่นของเงินทุน, ต้นทุนที่ลดลง และระยะเวลาการไม่ได้ใช้งานสินทรัพย์ที่น้อยที่สุด
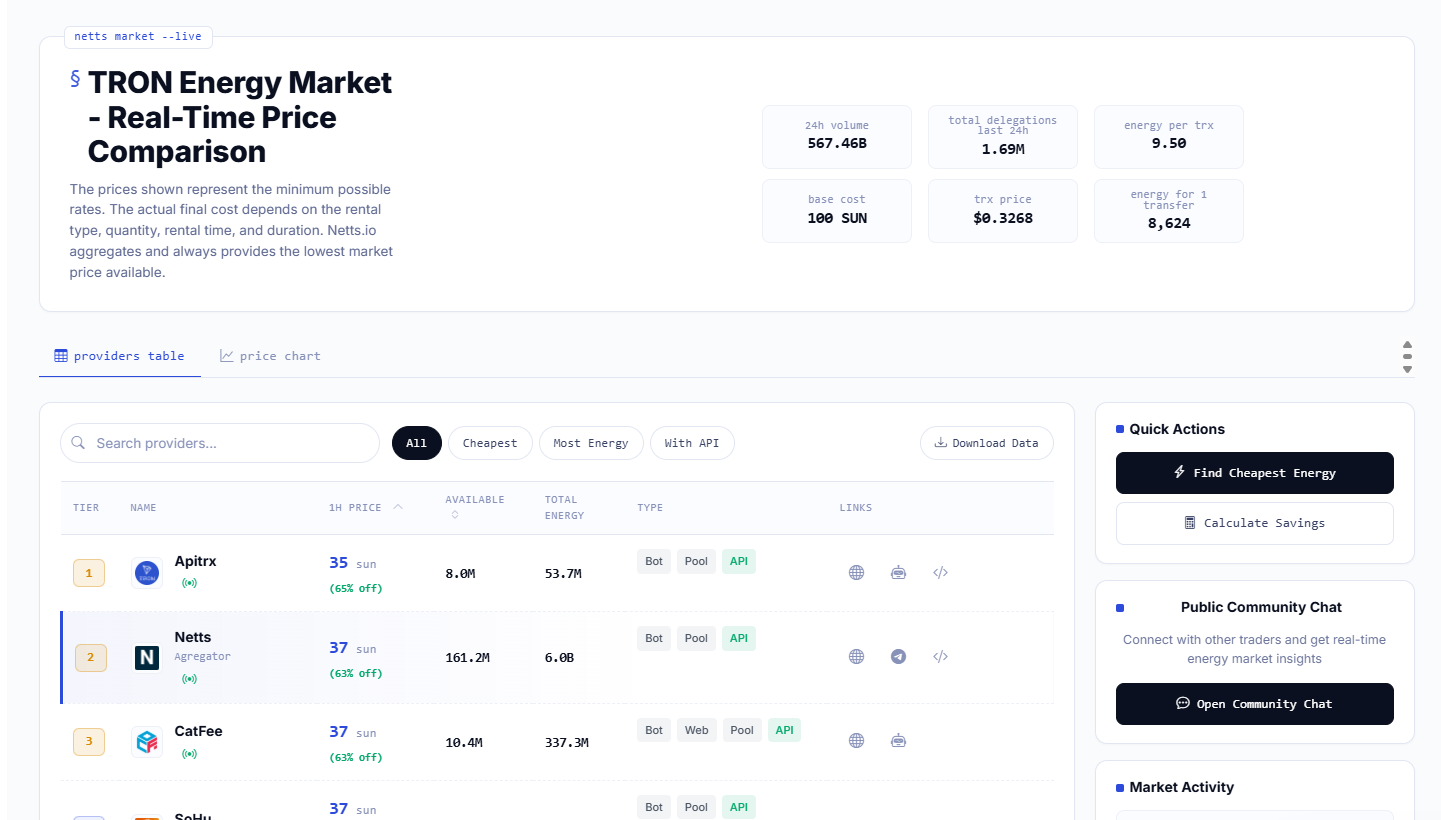
Netts.io เป็นตลาด TRON Energy แบบเรียลไทม์ที่รวบรวมข้อเสนอจากผู้ให้บริการมากกว่ายี่สิบราย — รวมถึงตัว Netts เอง ซึ่งมีราคาต่ำที่สุดอย่างต่อเนื่องที่ 25 sun ต่อหน่วย — ช่วยให้ผู้ใช้สามารถเข้าถึงอัตรา Energy ที่ดีที่สุดได้ในทันทีโดยไม่จำเป็นต้อง Stake เหรียญ TRX หรือเผามันทิ้งแต่อย่างใด