Liquid Staking vs. Staking Biasa: Mengapa Harus Repot?
Liquid staking menjanjikan imbal hasil tanpa penguncian — namun apakah sepadan dengan risiko smart contract, bahaya depeg, dan potongan biaya Lido?
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीالعربيةHausaTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Tidak ada satu orang pun yang melakukan staking mata uang kripto mereka untuk pertama kalinya hanya demi kebajikan. Narasi tersebut — mengambil peran dalam keamanan jaringan, mendukung desentralisasi, menyediakan jaminan bagi pertumbuhan ekosistem — baru dicetak pada materi promosi setelah faktanya berjalan. Alasan sebenarnya, dulu dan sekarang, jauh lebih mudah ditebak — dan jauh lebih muluk-muluk: uang gratis, atau setidaknya hal yang paling mendekati uang gratis yang bisa diciptakan oleh keuangan modern. Anda menaruh token di satu tempat, sistem membayar Anda untuk memarkir token-token tersebut, dan Anda kembali nanti dengan membawa lebih banyak dari yang Anda parkir. Apa yang mungkin bisa salah?
Ternyata, cukup banyak. Tentu saja, staking biasa hadir dengan rasa frustrasinya sendiri — modal Anda secara efektif terkunci; membeku di tempat sementara pasar lainnya menari mengikuti iramanya sendiri. Kejengkelan spesifik itulah yang melahirkan liquid staking. Perlu diteliti apakah ini benar-benar menyelesaikan masalah atau sekadar menukar satu kerumitan dengan kerumitan lain yang lebih berlapis.
Staking — Ide Dasar dan Asal-Usul
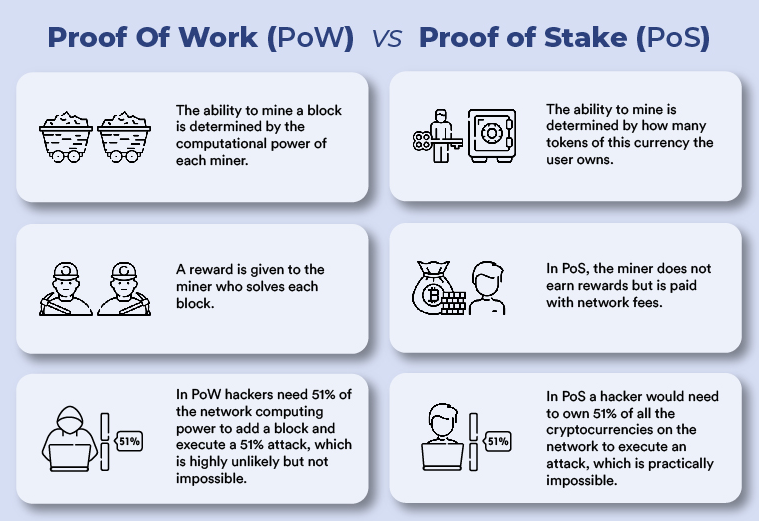
Staking berakar dari bangkitnya Proof of Stake (PoS), sebuah mekanisme alternatif terhadap PoW yang telah mengamankan Bitcoin sejak kelahirannya. Bagaimanapun, Proof of Work pada dasarnya adalah proses yang kompetitif. Para miner bersaing satu sama lain dengan mencoba memecahkan teka-teki kriptografi yang rumit; pihak yang memecahkannya pertama kali berhak menambahkan blok berikutnya — dan menerima 6.25 bitcoin sebagai imbalan pada kurs saat ini — sementara yang lainnya telah membuang-buang listrik mereka tanpa hasil. Cara ini berhasil — lima belas tahun terakhir telah memperjelas hal tersebut — tetapi mahal, boros energi, dan semakin sulit dipertahankan di dunia yang semakin sadar lingkungan.
Sebagai ganti dari komputasi brute-force, Proof of Stake membangun sistem berdasarkan komitmen finansial. Daripada menghabiskan energi untuk membuktikan keseriusan Anda dalam konsensus jaringan, Anda cukup melakukan staking — mengunci — sejumlah mata uang kripto sebagai jaminan. Bertindaklah jujur, verifikasi transaksi dengan benar, dan Anda akan menerima imbalan. Langgar aturannya, coba lakukan double-spending pada blok, atau gagal mematuhi spesifikasi protokol dengan cara lain, maka sebagian jaminan Anda akan dipangkas dalam tindakan yang disebut slashing. Insentifnya jelas: sistem memberi imbalan finansial bagi kejujuran, sekaligus menghukum ketidakjujuran dengan biaya. Ini bukan sekadar kerangka etis, melainkan jebakan yang dirancang matang bagi pihak-pihak beritikad buruk.
Pada tahun 2019, Cosmos meluncurkan implementasinya sendiri dengan sambutan meriah serta yield staking yang terkadang melebihi lima belas persen per tahun. Variasi serupa juga dibangun oleh Cardano, Polkadot, dan bahkan Avalanche. Semua ini berhasil membuktikan bahwa model ini benar-benar dapat berfungsi dalam skala besar — bahwa validator akan berperilaku rasional jika diberi insentif yang memadai; dan para holder biasa bisa meraup bunga riil tanpa harus aktif berjual beli di pasar. Narasi penghasilan pasif tersebut cukup ampuh untuk mengumpulkan modal besar jauh sebelum konsep ini mulai diterapkan di Ethereum.
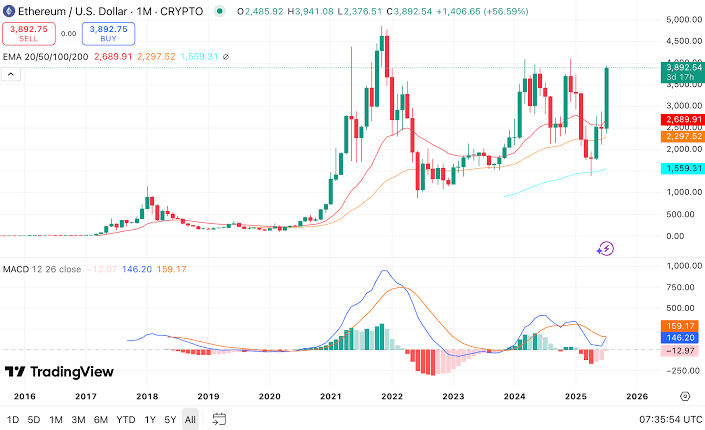
Transisi Ethereum dari Proof of Work ke Proof of Stake — yang rampung pada September 2022 setelah bertahun-tahun pengembangan — turut mendorong staking ke ranah perbincangan arus utama. Keputusan desain yang memengaruhi segala hal berikutnya terletak tepat di jantung implementasi awal sistem validator: deposit minimum sebesar 32 ETH diwajibkan untuk menjalankan validator solo. Angka tersebut mewakili rentang dari modal yang terjangkau hingga lebih dari $80,000 pada berbagai periode pergerakan harga Ethereum. Dalam banyak kasus, validasi solo menjadi mustahil dijangkau oleh sebagian besar partisipan.
Solusi alternatif kemudian hadir melalui exchange staking. Coinbase, Kraken, Binance, dan lainnya menyediakan layanan pooled staking untuk menangani infrastruktur validator bagi Anda. Namun, ketika exchange menggantikan peran validator independen dengan sistem kustodian milik mereka sendiri, mereka mengenakan biaya sebesar 15–25% dari imbalan yang Anda hasilkan, memaksa Anda melepaskan hak kustodi atas aset, dan membiarkan Anda terpapar risiko pihak ketiga (counterparty risk). Sejarah kegagalan bursa dan pembekuan penarikan dana di dunia kripto sudah lebih dari cukup untuk membuktikan bahwa risiko tersebut bukanlah sekadar teori.
Kendati kelemahan-kelemahan ini terasa nyata, sulit untuk menyangkal daya tarik staking dalam praktiknya. Yield staking untuk Ethereum umumnya berkisar antara empat hingga lima persen per tahun. Yield pada rantai berbasis Cosmos jauh lebih tinggi, sering kali mencapai dua digit. Jauh lebih kompetitif dibandingkan rekening tabungan tradisional yang memberikan imbal hasil mendekati nol di sebagian besar negara dalam kurun waktu yang lama, imbal hasil staking terlihat sangat menjanjikan. Timbunan modal yang mengalir ke mekanisme staking mencerminkan daya tarik ini, mencapai ratusan miliar di puluhan jaringan yang semuanya berburu yield tanpa keterlibatan langsung di pasar.
Liquid Staking — Solusi Tak Terduga untuk Masalah yang Tak Disadari Siapa Pun
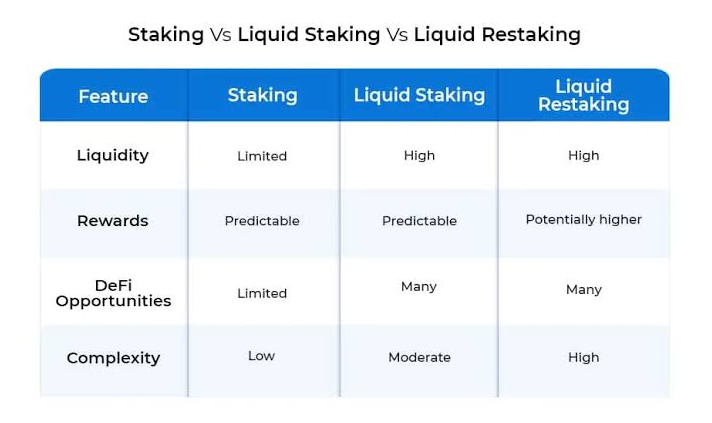
Liquid staking diciptakan untuk memecahkan satu masalah spesifik yang sangat menjengkelkan. Token yang di-stake melalui mekanisme klasik tidak dapat digunakan untuk tujuan lain apa pun selama masa staking. Token tersebut berdiam di dalam kumpulan validator, menghasilkan imbalan, tetapi tidak bisa dibelanjakan, ditransfer, dijadikan agunan pada protokol peminjaman, atau digunakan di tempat lain dalam DeFi. Modal Anda hanya memiliki satu tugas dan tidak dapat diakses untuk kebutuhan lainnya. Di lingkungan tempat peluang muncul dan hilang dalam hitungan hari atau bahkan jam, modal yang terkunci adalah bentuk nyata dari opportunity cost.
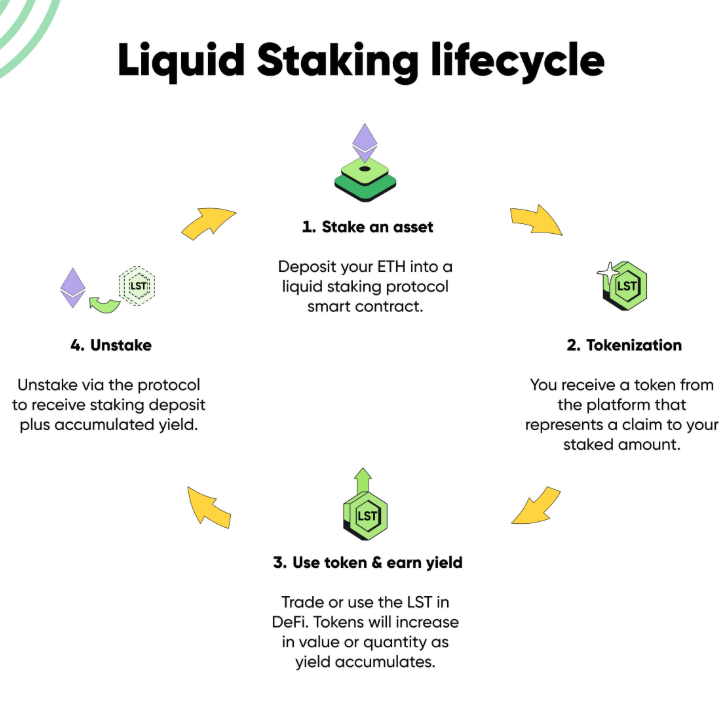
Lido Finance hadir pada Desember 2020 dengan solusi yang terlihat sangat sederhana. Anda mendepositkan ETH Anda ke smart contract Lido, dan alih-alih tidak mendapatkan apa-apa sementara staking Anda berjalan diam-diam di latar belakang, Anda menerima stETH — staked Ether: token representasi dari posisi staking Anda beserta imbalan yang terus diperoleh posisi tersebut. stETH ini dapat dijual di pasar sekunder, digunakan sebagai agunan di berbagai protokol lending seperti Aave, dimasukkan ke dalam liquidity pool untuk imbal hasil ekstra, atau sekadar disimpan sementara saldonya bertambah seiring masuknya imbalan staking dasar. Secara teori, Anda kini bebas menggunakan modal Anda. Modal tersebut menjalankan dua peran sekaligus secara bersamaan.
Momennya sangat tepat. Ketika itu, mekanisme staking Ethereum baru saja diluncurkan, permintaan yield sangat tinggi, dan tidak banyak orang yang mampu memenuhi batas minimum 32 ETH yang diwajibkan bagi siapa saja yang ingin berpartisipasi. Selain memecahkan masalah likuiditas, Lido juga menuntaskan masalah aksesibilitas. Protokol ini memungkinkan Anda mendepositkan nominal berapa pun — misalnya satu ETH, setengah ETH — dan sebagai imbalannya menerima porsi stETH yang proporsional. Tanpa batas minimum. Tanpa perlu mengelola server. Tanpa memerlukan keahlian teknis.
Protokol lain segera menyusul. Rocket Pool hadir dengan model yang jauh lebih terdesentralisasi: operator node harus men-stake ETH mereka sendiri berdampingan dengan deposit pengguna, serta memanfaatkan jaringan operator yang bersifat permissionless. Token likuidnya, rETH, bekerja mirip dengan stETH. Frax Finance membangun frxETH. Coinbase menciptakan cbETH. Kendati memiliki kesamaan pandangan mengenai masalah yang harus dipecahkan, terdapat variasi signifikan antarprotokol terkait struktur biaya, mekanisme tata kelola, dan proses pemilihan validator. Namun, penawaran dasarnya tetap sama: stake aset Anda, dapatkan token likuid, dan biarkan modal Anda tetap bekerja di pasar mana pun yang Anda inginkan.
Pertumbuhan pesat pun terjadi, yang sepenuhnya mendefinisikan ulang lanskap DeFi. Berdasarkan total value locked (TVL), protokol liquid staking secara kolektif merupakan kategori tunggal terbesar di decentralized finance per tahun 2026 dengan simpanan lebih dari 60 miliar dolar. Lido menguasai sekitar enam puluh satu persen dari seluruh pasar liquid staking, mengelola sekitar sembilan juta ETH. Angka-angka ini menjadi bukti kuat bahwa pasar telah menemukan apa yang dibutuhkannya. Namun, apakah produk ini benar-benar memenuhi janjinya secara fungsional adalah pertanyaan lain yang jauh lebih menarik.
Mekanisme di Baliknya — Apa yang Sebenarnya Terjadi
Risiko yang melekat pada liquid staking dapat dipahami secara mendalam dengan melihat apa yang sebenarnya terjadi ketika Anda mendepositkan ETH ke protokol seperti Lido.
Deposit Anda dimasukkan ke dalam smart contract dan digabungkan bersama deposit dari pengguna lain. Dana yang terkumpul ini kemudian didistribusikan ke sejumlah operator node berbeda yang bertugas menjalankan perangkat lunak validator, mengelola infrastruktur, dan menangani operasi partisipasi dalam konsensus Ethereum. Mereka disaring melalui tata kelola: pemegang token Lido memberikan suara untuk menentukan operator mana yang diterima dan berapa banyak ETH yang dikelola oleh masing-masing operator. Setelah dipotong biaya operasional mereka dan sejumlah imbalan staking dihasilkan: operator mengembalikannya ke protokol.
Token stETH adalah jenis token yang memanfaatkan mekanisme rebasing untuk memperbarui saldo. Alih-alih mengirimkan pembayaran terpisah, protokol meningkatkan saldo stETH Anda setiap hari dengan memperhitungkan imbalan yang diperoleh dikurangi biaya protokol — yang saat ini dipatok sebesar 10 persen dari seluruh imbalan staking. Anda memiliki sejumlah stETH hari ini; besok saldo Anda bertambah sedikit. Inilah wujud penghasilan pasif yang paling harfiah.
Upgrade Shanghai pada Ethereum memungkinkan penarikan dana validator untuk pertama kalinya pada April 2023, dan setelah itu, tingkat kerumitan meningkat seiring dengan bertambahnya volume koin. Tanggal tersebut menandai perubahan besar; sebelum itu, posisi liquid staking hanya dapat dicairkan dengan menjual stETH di berbagai pasar sekunder pada harga pasar yang berlaku. Pasca-Shanghai, pengguna kini dapat melakukan penarikan langsung melalui protokol, meskipun permintaan yang tinggi dapat menyebabkan antrean penarikan. Jadi, alih-alih sepenuhnya bergantung pada pasar, kita kini dapat menginternalisasi jalur konversi dari stETH kembali ke ETH di dalam protokol itu sendiri.
Hal ini dicapai melalui serangkaian smart contract yang mengatur interaksi berbagai komponen yang bergerak. Berikut adalah penjelasan ringkas dari komponen-komponen tersebut:
1. Deposit contract yang menerima setoran pengguna dan mengelompokkannya untuk dialokasikan ke validator
2. Registri operator node bagi operator yang disetujui untuk memantau alokasi serta performa
3. Sistem oracle yang mencatat saldo validator dan imbalan kembali ke kontrak (digunakan untuk kalkulasi rebasing)
4. Kredensial penarikan (withdrawal credentials) yang menghubungkan protokol dengan saldo validator riil di lapisan konsensus Ethereum
5. Modul tata kelola tempat para pemegang token memberikan suara terkait upgrade protokol, perubahan struktur biaya, dan penerimaan operator
Dan setiap komponen di dalamnya bisa menjadi titik kegagalan (point of failure). Oracle dapat dimanipulasi atau menghasilkan data usang. Tata kelola juga berisiko dikuasai oleh penyerang yang memiliki token dalam jumlah besar untuk memanipulasi pemungutan suara sistem. Sejarah DeFi didominasi oleh protokol-protokol yang tampak aman hingga akhirnya diretas: smart contract terbukti memiliki celah keamanan yang memungkinkan peretas menguras dana bahkan setelah melalui berbagai audit. Riwayat operasional yang panjang memang sedikit membantu — ada rasa tenang saat proyek telah teruji oleh waktu, keunggulan yang dimiliki oleh Lido maupun Rocket Pool.
Risiko, Privasi, dan Pandangan Regulator
Menjalankan staking Proof of Stake tradisional membawa satu risiko utama yang telah dipahami oleh para partisipan sejak awal: slashing. Jika validator yang Anda jalankan — atau delegasikan — melakukan penandatanganan ganda (double signing) pada blok, atau melanggar aturan protokol lainnya, sebagian saldo staking Anda akan dihapus. Tidak semua pelanggaran dikenai penalti yang sama: ada slashing kecil pada validator yang terisolasi, sementara kegagalan serentak pada banyak validator dapat memicu penalti yang jauh lebih besar akibat masalah infrastruktur yang saling berkorelasi. Peristiwa slashing jarang terjadi pada validator yang dikelola dengan baik. Risiko ini memang ada, tetapi sangat jarang hingga sebagian besar staker tidak pernah mengalaminya secara langsung selama bertahun-tahun.
Liquid staking mengambil risiko slashing tersebut dan menambahkan lapisan risiko baru di atasnya. Jika operator node terkena slashing di pool Lido, penalti tersebut akan dibebankan secara proporsional kepada seluruh pemegang stETH. Eksposur Anda memang terdiversifikasi — protokol Lido sengaja membagi ETH ke banyak operator karena alasan ini — tetapi risikonya tetap nyata, dan Anda tidak memiliki kendali langsung atas siapa yang mengoperasikan ETH Anda atau apakah mereka mengelola infrastrukturnya dengan benar. Penilaian tersebut telah dialihdayakan ke proses tata kelola yang dijalankan oleh para pemegang token yang belum pernah Anda temui.
Kita harus mencermati risiko depeg pada masa bull market secara lebih saksama dibanding masa-masa lalu. Pada prinsipnya, harga stETH di pasar sekunder harus mengikuti pergerakan harga ETH secara ketat dalam kondisi pasar normal. Mekanisme penarikan dari protokol memastikan bahwa stETH dapat ditebus dengan nilai yang hampir setara dengan ETH. Namun, dalam jangka pendek, harga di pasar sekunder bereaksi terhadap dinamika penawaran dan permintaan ketimbang mekanisme penukaran langsung. Divergensi harga ini dapat terjadi jika pemegang berskala besar membutuhkan likuiditas instan dengan melikuidasi stETH secara terburu-buru.
Hal ini pernah terjadi pada Juni 2022. Runtuhnya ekosistem Terra memicu gelombang likuidasi berantai di seluruh sektor DeFi, dan para whale mulai menjual stETH secara masif sehingga membanjiri pool stETH/ETH di protokol Curve. stETH sempat diperdagangkan di kisaran 0.94 ETH, diskon sebesar 6% dari nilai wajarnya pada titik terburuk. Pada periode tersebut, pengguna yang terpaksa keluar demi mencairkan dana harus menanggung kerugian nyata secara langsung. Butuh waktu berbulan-bulan stabilisasi pasar untuk memulihkan depeg tersebut, tetapi hal ini membuktikan satu kebenaran mendasar: Token liquid staking tidaklah sama persis dengan aset dasarnya. Token ini hadir sebagai representasi berbasis smart contract dan fungsi protokol yang berjalan tanpa henti. Harganya bertahan dalam kondisi normal. Namun, jaminan tersebut bisa retak di bawah tekanan pasar yang ekstrem.
Dari segi privasi, faktanya baik staking biasa maupun liquid staking tidak menyediakan perlindungan bawaan yang nyata. Siapa pun yang memiliki block explorer dapat melihat aktivitas on-chain Anda. Setoran, akumulasi imbalan, saldo stETH Anda – semuanya tercatat di blockchain dan dapat dilacak. Solo staking pun memiliki tingkat transparansi yang setara karena terbatasnya ruang untuk isolasi desentralisasi. Terdapat sedikit perbedaan teknis mengenai data apa saja yang terekspos, namun gambaran privasi keseluruhan dari kedua metode ini pada dasarnya tidak berbeda secara signifikan: aktivitas Anda bersifat publik kecuali Anda mengambil langkah khusus untuk menyembunyikannya. Tak satu pun dari metode staking ini yang menyelesaikan masalah privasi secara inheren.
Lanskap regulasi membaik secara signifikan pada tahun 2025, ketika Division of Corporation Finance SEC menetapkan bahwa aktivitas liquid staking — menyetorkan aset ke protokol dan menerima token tanda terima staking dengan rasio satu banding satu — tidak termasuk dalam penawaran atau penjualan sekuritas di bawah hukum AS. Pernyataan paralel dua bagian menyebutkan bahwa staking tradisional juga menerima arahan serupa. Kedua format ini terbebas dari jerat regulasi sekuritas yang sempat membayangi industri selama bertahun-tahun. Kendati demikian, perlakuan pajak tetap relatif ketat: imbalan staking tetap dikenakan pajak sebagai penghasilan biasa pada saat aset tersebut masuk ke penguasaan Anda, sebuah kerangka kerja yang kurang disukai oleh sebagian pelaku industri namun belum mengalami perubahan. Ketiadaan klasifikasi sekuritas di AS juga tidak serta merta menjamin perlakuan yang sama di yurisdiksi lain.
Kekhawatiran tersendiri terkait dominasi Lido di pasar adalah risiko konsentrasi, yang telah disuarakan secara terbuka atau setidaknya menjadi perhatian berulang oleh para developer inti Ethereum sendiri. Fakta bahwa satu protokol mengendalikan sekitar dua puluh delapan persen dari seluruh ETH yang di-stake merupakan risiko sistemik pada jaringan yang dirancang untuk diamankan melalui desentralisasi. Kerusakan fatal tidak memerlukan hard fork Ethereum; eksploitasi pada tata kelola Lido, bug kritis pada smart contract-nya, atau pemangkasan (slashing) massal pada node-node Lido dapat memicu kehancuran parah bagi pengguna Lido serta seluruh protokol DeFi yang menggunakan stETH sebagai agunan, bahkan berpotensi membahayakan stabilitas konsensus Ethereum itu sendiri. Ini bukanlah sekadar spekulasi, melainkan kalkulasi dasar dari konsentrasi kekuasaan.
Profitabilitas — Siapa yang Sebenarnya Meraup Untung?
Menyusun argumen teoretis bahwa liquid staking lebih menguntungkan secara finansial dibanding staking biasa sangatlah mudah. Anda memperoleh yield staking dasar yang hampir serupa sementara modal Anda tidak terkunci — Anda dapat menyalurkan token liquid staking tersebut ke pasar peminjaman, liquidity pool, atau yield aggregator untuk potensi return tambahan di atas imbalan staking dasar. Modal yang sama yang menjalankan dua fungsi sekaligus semestinya menghasilkan lebih banyak dibanding aset yang hanya terikat pada satu fungsi. Secara teori, ini jelas lebih unggul.
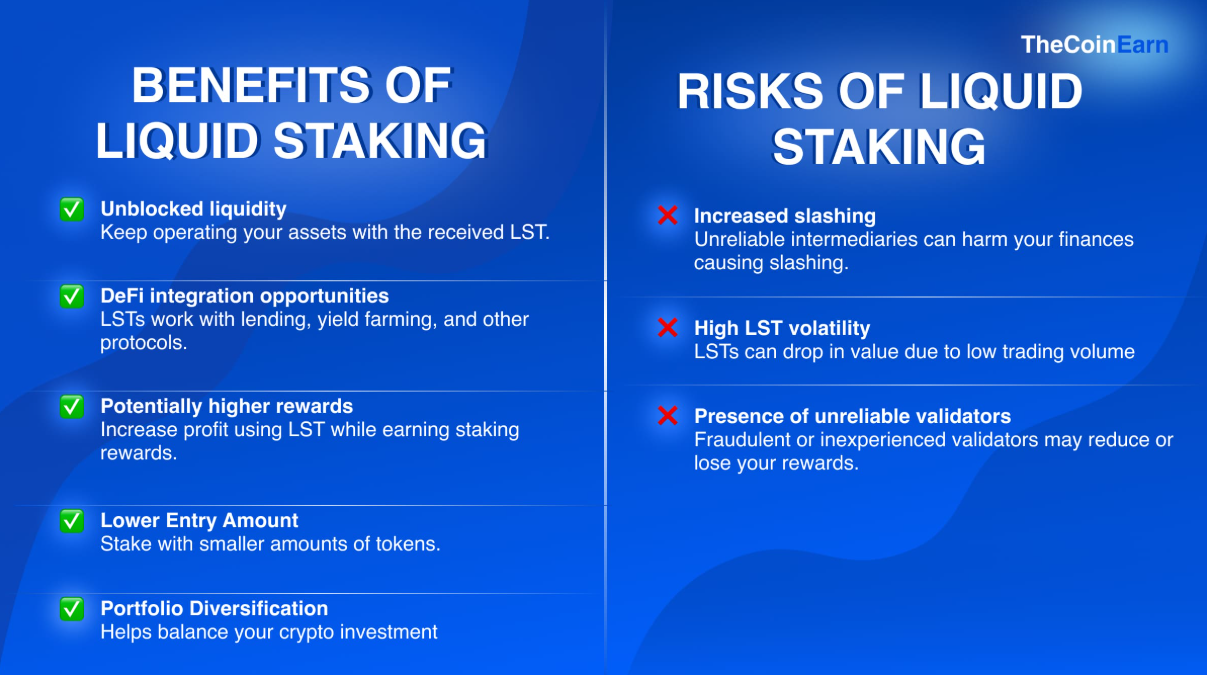
Pada kenyataannya, situasinya jauh lebih rumit. Lido memotong 10% dari seluruh imbalan staking, yang berarti yield efektif Anda melalui Lido akan selalu lebih rendah dibanding imbalan yang diperoleh dari ETH yang sama jika di-stake oleh validator solo. Selisihnya memang tidak besar dalam hitungan absolut — hanya beberapa basis poin per tahun — namun berlaku secara permanen. Anda membayar kenyamanan, likuiditas, dan hilangnya hambatan teknis dengan penurunan persentase imbal hasil secara terus-menerus.
Tambahan yield DeFi dari pemanfaatan stETH pada prinsipnya dapat menutupi potongan tersebut dan menghasilkan imbal hasil lebih tinggi daripada staking biasa. Namun, untuk meraih yield ekstra tersebut, Anda harus menanggung risiko smart contract dari protokol mana pun yang Anda gunakan, risiko kerugian tidak permanen (impermanent loss) pada posisi liquidity pool, serta risiko sistemik akibat menjalankan strategi posisi yang lebih rumit yang rentan runtuh saat pasar tertekan. Lebih jelasnya, inilah bahaya strategi layered yield saat terjadi penurunan mendadak: pengguna yang menerapkan strategi leveraged liquid staking pada krisis 2022 (meminjam dengan jaminan stETH, membeli lebih banyak ETH dengan pinjaman tersebut, melakukan staking ulang, dan meminjam lagi) mengalami kehancuran portofolio. Dalam banyak kasus, kerugiannya mencapai seratus persen.
Sebagai perbandingan langsung: validator tunggal akan mendapatkan imbalan consensus layer penuh, ditambah semua priority fees yang ditangkap oleh node mereka, dikurangi sedikit biaya operasional. Sementara itu, deposan Lido menerima imbalan konsensus yang sama dikurangi potongan protokol 10%, namun memiliki fleksibilitas untuk memanfaatkan stETH di tempat lain demi memburu imbal hasil tambahan. Jika stETH hanya didiamkan di dompet, keuntungannya lebih kecil dibanding validator solo. Jika didepositkan ke protokol peminjaman, yield-nya memang bisa lebih besar — tetapi itu melipatgandakan risiko smart contract dari dua protokol sekaligus, bukan hanya satu.
Jika melihat performa historis, liquid staking melalui protokol-protokol papan atas telah membuktikan hasil yang baik. Para pemegang stETH yang membeli saat penurunan dan tetap bertahan (diamond-hands) melewati masa depeg 2022 berada dalam posisi aman. Kerugian riil akibat dinamika pasar sekunder — yang sebagian besar tidak berdampak pada validator solo — hanya menimpa mereka yang terpaksa keluar pada masa-masa penuh tekanan tersebut. Kendati demikian, validator tradisional tetap berhasil mengumpulkan imbalan atas peran mereka di sepanjang proses tersebut. Pendekatan konvensional memberikan apa yang dijanjikannya dengan kejutan yang jauh lebih minim.
Fakta mengenai profitabilitas adalah bahwa liquid staking lebih menguntungkan bagi mayoritas partisipan bukan sekadar dari sisi nominal yang dibayarkan, melainkan dari akses yang dibukanya. Liquid staking bukan sekadar salah satu opsi menabung; pada dasarnya, ini adalah satu-satunya cara untuk menikmati yield staking jika Anda tidak memiliki 32 ETH untuk menjalankan validator solo — kondisi yang mencerminkan profil sebagian besar partisipan kripto. Jika Anda memiliki modal yang cukup dan berniat mengoperasikan validator sendiri, staking biasa menawarkan yield yang sedikit lebih tinggi dengan tingkat kerumitan yang jauh lebih rendah. Staking konvensional tidak kalah secara mutlak dalam perbandingan profitabilitas. Model ini hanya kalah dalam hal aksesibilitas, dan faktor itulah yang paling krusial bagi kebanyakan orang.
Tren di berbagai ekosistem blockchain sangat jelas: pengguna akan selalu mencari celah untuk menekan biaya sumber daya seminimal mungkin tanpa harus mengunci modal lebih lama dari yang diperlukan. Daripada mengunci TRX mereka dalam jangka panjang, para pengguna yang ingin menghemat biaya transaksi di jaringan TRON dapat membeli TRON Energy murah dari pasar yang dikelola oleh penyedia rental. Berkat tersedianya harga TRON Energy yang murah, pengguna tidak perlu terikat dalam komitmen jangka panjang. Hal ini dimungkinkan oleh layanan yang berperan sebagai agregator energi, tempat penawaran real-time dari puluhan penyedia dikumpulkan menjadi satu -- memungkinkan Anda membandingkan tarif kompetitif dan memanfaatkan pasokan yang tersedia kapan saja. Ini adalah mekanisme yang berbeda dan sering kali ditujukan untuk kebutuhan yang berbeda dari staking, namun mencerminkan logika fundamental yang sama di balik kepopuleran liquid staking: fleksibilitas modal, efisiensi biaya, dan waktu henti (idle time) yang minimal.
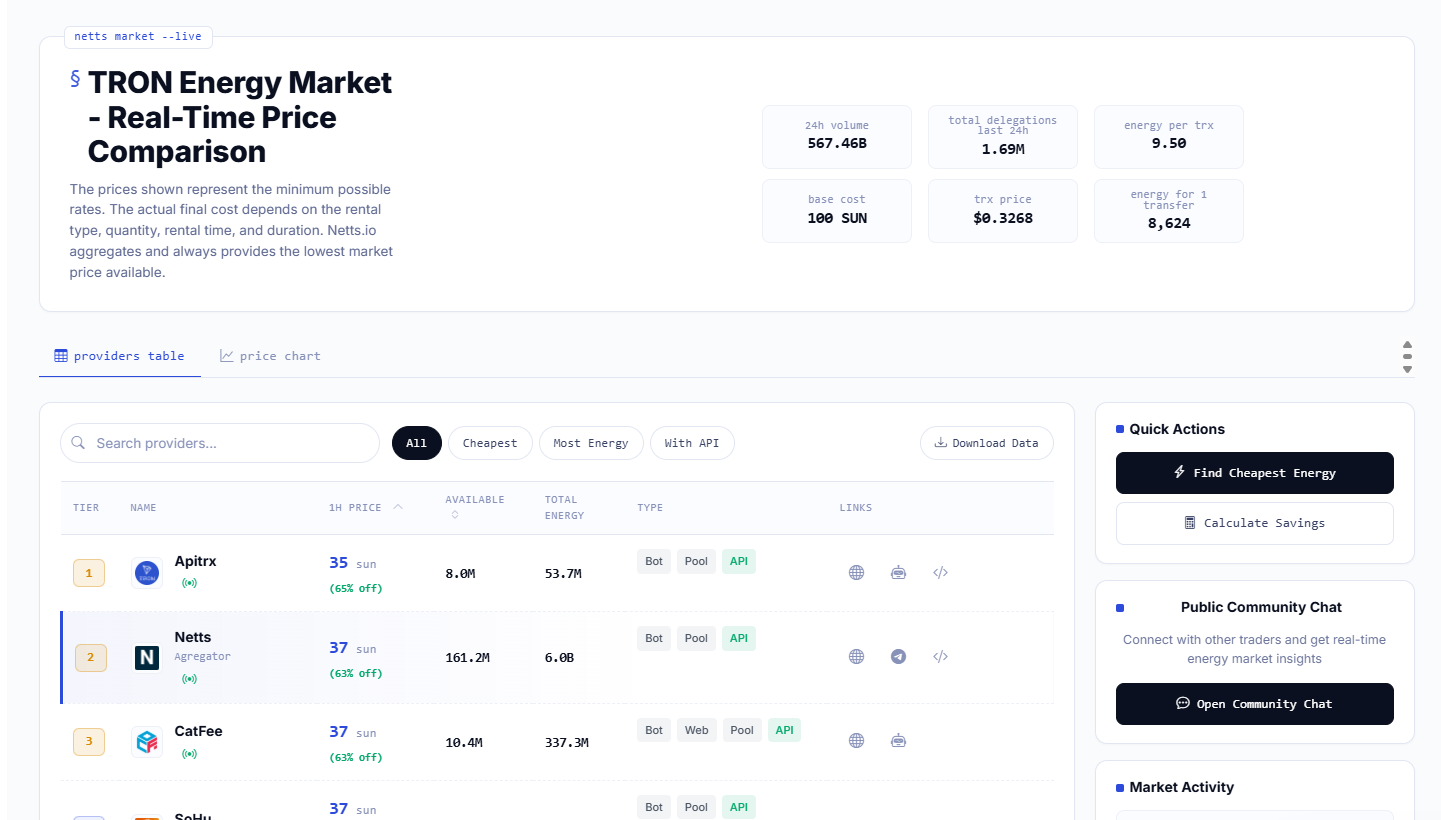
Netts.io adalah TRON Energy Market real-time yang mengagregasi penawaran dari lebih dari dua puluh penyedia — termasuk Netts sendiri, yang secara konsisten menawarkan tarif terendah mulai dari 25 sun per unit — memberikan pengguna akses instan ke tarif Energy terbaik tanpa perlu men-stake TRX atau membakarnya secara langsung.