暗号資産のカストディ:あなたの秘密鍵を実際に保有しているのは誰なのか?
カストディアルウォレットは便利ですが、取引所が破綻するまでの話です。ノンカストディアルは安全ですが、シードフレーズを紛失するまでの話です。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
目次
この問いは技術的なものに思えるかもしれません。そして実のところ、取引所の選定は暗号資産に関わる上で誰もが下す最も影響の大きい決定事項の一つであり、大多数の人にとっては綿密な計画というよりは偶然の巡り合わせで選ばれているのが実情です。有名な取引所で口座を開設したり、アプリをインストールしたり、最も手軽なルートで暗号資産に足を踏み入れたりする際、ある意味では「見切り発車」をしているようなものです。誰もあなたに代わってカストディ(保管・管理体制)の規約を詳しく確認してはくれません。その答えはほぼ例外なく、誰か他の第三者があなたの秘密鍵を保有しているからです。そしてその「誰か」にも独自の動機や脆弱性があり、厳しく追及する権利を持つ規制当局との複雑な関係が存在します。
カストディとは、技術的な飾り付けをすべて削ぎ落とせば、突き詰めると「主導権(コントロール)」のことです。暗号資産アドレスの絶対的な支配権は、誰が秘密鍵をコントロールしているかで決まります。カスタマーサービスの電話窓口も、紛争解決サービスも、本人確認を行って新しい口座番号を発行してくれる銀行の支店長も存在しません。秘密鍵こそが口座そのものです。鍵を保有していれば、資産はあなたのものです。もし他人が保有していれば、それは他人のものであり、あなたはその相手に対して、彼らの支払能力や善意、そして所在する法域の法律に全面的に依存した、せいぜい無担保の法的請求権しか持てません。これはほとんどの人にとって全く新しいタイプの金融関係であり、その影響範囲は多くの入門ガイドで認識されているよりもはるかに広範です。
カストディの基本(Custody 101)— カストディの真の意味とは
ビットコインをはじめとする暗号資産は、信頼を置くべき第三者(中央集権組織)を排除したシステムとしてゼロから構築されました。その根本的な目的は、資金を凍結したり、取引を取り消したり、不都合なタイミングで突然サービスを停止したりする可能性のある銀行や清算機関、いかなる権力機関の必要性をもなくすことでした。原点となるホワイトペーパーの中で、サトシ・ナカモトは信頼の代わりに暗号学的証明を用いることで、二重支払いを防ぐピア・ツー・ピア(P2P)ネットワークを活用した電子キャッシュの手法を提示しました。そこで真に重要だったのが秘密鍵です。
黎明期において、これはまさに真剣勝負でした。人々は自宅のコンピューターでノードを実行し、USBドライブに鍵を保存し、ペーパーウォレットを印刷して、シードフレーズを暗記しました。そのカルチャーは徹底した自己責任・自立の精神に基づいていたのです。「Not your keys, not your coins(鍵を持たぬなら、コインは自分のものではない)」というのは、単なるキャッチフレーズではなく、他人に資産を預けた際に何が起こるかを目の当たりにするほど長くこの領域に身を置いてきた人々によって唱えられてきた、半ば宗教的な原則でした。
歴史的に見ても、その結末は私たちが到底受け入れられないものであることが多々ありました。一時は世界全体のビットコイン取引の70〜80%を処理していたマウントゴックス(Mt. Gox)は、2013年初頭のピーク時に、当時約4億5000万ドル相当に達した約850,000 BTCが長期間にわたって盗難被害に遭い、民事再生手続き(破産保護申請)を申し立てるに至りました。その直後、取引所にビットコインを託していた顧客は無一文になり、何年も待たされた挙句、破産手続きからわずかな金額しか返還されませんでした。この教訓は記憶され、広く語り継がれました。しかしその後の10年間、人々は他の取引所でもこれと非常によく似た状況を繰り返すことになったのです。
結局のところ、その行動も無理はありません。自分自身で鍵を管理することは非常に難しく、紛失してしまう原因が数多く存在するからです。カストディの歴史には、自己管理(セルフカストディ)から人を遠ざけるのに十分すぎるほどの教訓的な事例が存在します。
その一例が、ウェールズのニューポートに住むビットコイン黎明期の参加者、ジェームズ・ハウェルズ氏(James Howells)のケースです。彼は2013年、8,000 BTCを保管していたウォレットの秘密鍵が入ったノートPCのハードドライブを誤って捨ててしまいました。
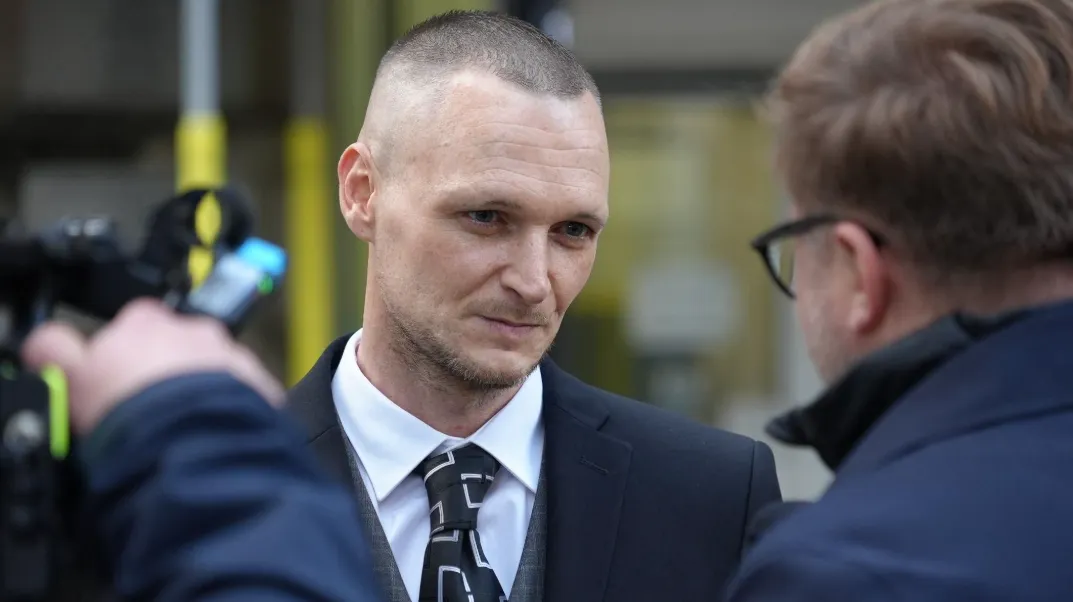
封鎖された埋立処分場に埋まり、高等裁判所が地方自治体を提訴できないとの判決を下したことで法的手が届かなくなったそれらのコインは、2025年初頭には約6億ポンドの価値に達していました。ハウェルズ氏は12年間にわたる運動や、人工知能を搭載した重機を用いて現場を発掘するという綿密な計画を経て、2025年夏についに断念しました。そのコインは今も埋まったままです。
ドイツのソフトウェアエンジニアであり、初期のビットコイン貢献者で一時リップル社(Ripple)のCTOも務めたステファン・トーマス氏(Stefan Thomas)は、7,002 BTCを保管していた暗号化IronKey USBメモリのパスワードを忘れてしまいました。この資産はピーク時の価格で7億ドルをはるかに上回ります。IronKeyはパスワードを10回間違えると中身を完全消去する仕組みになっています。トーマス氏は合計8回試してすべて失敗し、残り2回となったところで試行を中止しました。そのドライブは現在スイスの金庫に眠っています。パスワードは依然として見つからず、コインにはアクセスできないままです。
これらは決して特殊な事例ではありません。推計によると、同様の状況によって200万から400万ビットコインが永遠に失われたとされており、これは総供給量の約20%に相当します。設計上の欠陥ではなく、単純なヒューマンエラーによって消失してしまったのです。
このような恒久的な損失という背景と照らし合わせれば、カストディアルウォレットの魅力は一目瞭然です。取引所、ウォレットプロバイダー、金融機関など、誰か他の第三者に鍵を預ければ、彼らが全力でそれを守ってくれます。もしパスワードを忘れても、本人確認を行えばアクセス権を復旧してくれます。端末を紛失しても、最初から鍵を持っていなかったため恒久的に資産を失うことはありません。事実上、銀行との関係性を再構築していることになります。機関があなたに代わって資産を管理し、あなたはその機関に対して請求権を保持するのです。
これは快適であり、慣れ親しんだ形です。しかし、暗号資産業界を長く見つめてきた人なら誰もが知っている通り、これは完全に「信頼」に依存したシステムでもあります。預けた機関の信頼性、誠実さ、信用力にすべてを委ねることになるのです。
当初から、カストディアルサービスには歪んだインセンティブ構造が存在してきました。取引所やカストディアンは営利企業です。顧客の資産を守るためにボランティアをしているわけではなく、主目的は利益を上げることです。この契約関係は次のように機能します。両者の目的が一致しているとき(そして多くの場合一致します)、非常に良好に働きます。しかし、目的が乖離した瞬間、壊滅的な結果を招く危険性が急増します。長年にわたり、サム・バンクマン=フリード(Sam Bankman-Fried)は顧客の預かり資産の冷静沈着な管理人であり、思慮深い業界構築の提唱者と見なされていました。しかし裏ではFTXの顧客資金を流用し、自身のヘッジファンドであるアラメダ・リサーチ(Alameda Research)を通じて投機的な賭けの資金に充てていたのです。FTXは2022年11月に破綻し、80億ドル以上の顧客資産が煙のように消え去りました。FTXに資産を預けるリスクを取っていたユーザーには、何も残りませんでした。
セルシウス・ネットワーク(Celsius Network)の出金停止も同様で、2022年7月に破産を申請し、約47億ドルの顧客資金を凍結させました。
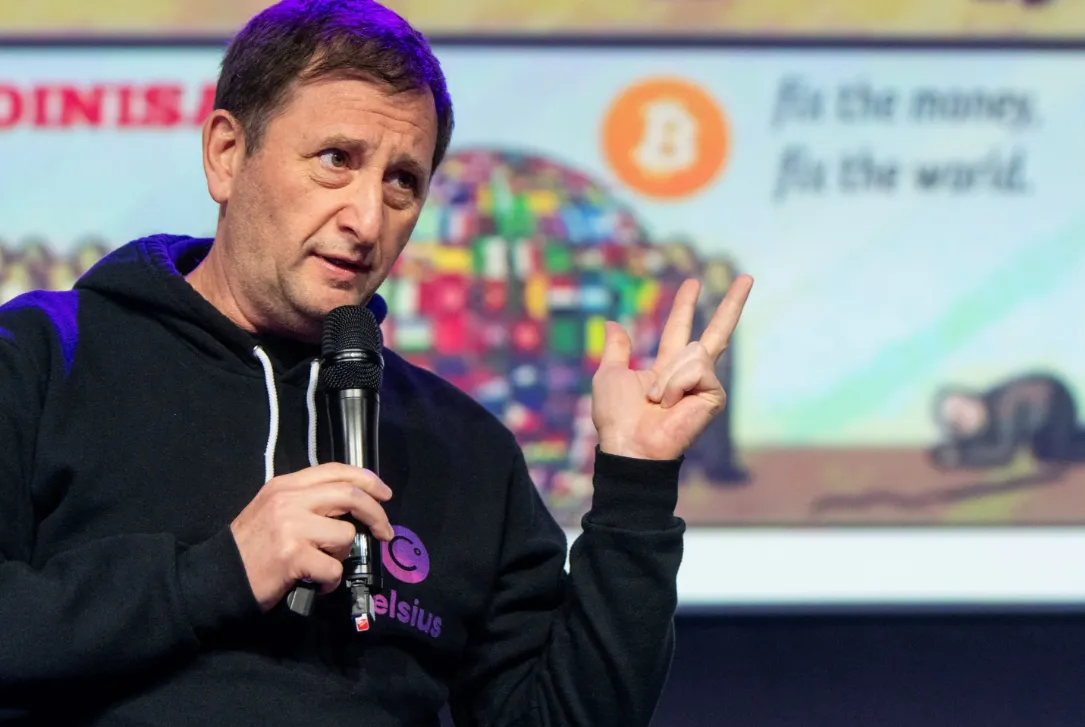
セルシウスは高利回りを約束する「クリプトバンク」として売り込んでいました。利回り自体は一時的に本物でしたが、モデルの持続可能性は本物ではありませんでした。2021年4月、トルコの取引所Thodexは20億ドルのユーザー資産を回収不能にしたまま突如閉鎖し、創業者は逃亡して行方をくらましました。2018年には、カナダの取引所QuadrigaCXの謎めいた創業者が出先で死亡(あるいはその後の綿密な調査で指摘されたように、偽装死)し、約1億9000万ドルを保管していたコールドウォレットのパスワードが実質的に失われたことで業務停止に追い込まれました。これらの事例における敗者は、カストディアルサービスをあたかも本物の銀行であるかのように扱い、十分なデューデリジェンスが本当に行われているかどうかを確かめもしなかったユーザーたちでした。
カストディアルサービスに登録することは、単に資産を相手に預けるだけにとどまりません。完全にオンボーディングが完了した現在のカストディアル口座では、以下のような提出が求められる場合があります。
世界各国の照合データベースで検証される公的機関発行の身分証明書
公共料金の請求書や銀行取引明細書などの居住証明を伴う本人確認(KYC)書類
身分証明書と照合するためのセルフィーまたはライブビデオによる顔認証
多くの法域における納税者番号や社会保障番号の提出義務
取引のモニタリングおよび資金源に関する証明書類の提出要請の可能性
これらの各ステップは、データの収集によって成り立っています。それらのデータはカストディアンのシステムのどこかに保管され、召喚状の対象となり、規制当局への義務的な報告義務の対象となり、情報漏洩の危険にさらされる可能性があります。中央集権型プラットフォームは、2025年に報告された暗号資産セキュリティインシデントの79%を占め、同年の上半期だけでハッカーによって約27億ドルが盗まれました。カストディアルモデルはリスクを完全に排除するものではなく、リスクの所在を移転し、別の場所に集中させているに過ぎません。
こうしたリスクと引き換えに、カストディアルサービスが率直に提供してくれる価値は「復旧性(リカバリー)」です。前述のような懸念事項に煩わされる必要がなく、忘れてしまったパスワードのリセットや、厳格な本人確認によるロックされたアカウントの回復、何らかの障害が発生した際にサポートチームへ問い合わせる手段を与えてくれる、現実的かつ本物のサービスです。暗号資産の初心者であったり、技術的な自信がなかったり、シードフレーズを安全に保管するための自己規律が身についていない場合、カストディアルは表面的には決して悪い選択肢ではありません。それはトレードオフの組み合わせです。議論すべき点は、そのトレードオフの相手方が本当に信頼に値するかどうかであり、多くの状況において、私たちはそれを判断するのに必要な情報を持ち得ていないのが実情です。
ノンカストディアルウォレット — 牙を剥く自由
ノンカストディアルウォレットについて語る際、鍵の管理責任は全面的にユーザー自身にあります。ウォレットを作成すると、通常は辞書からランダムに生成・選択された12語または24語のシードフレーズが付与されます。これが文字通りあなたの資金への完全なアクセスキーとなります。リセットすることは不可能です。サポート窓口の連絡先も存在しません。人間や組織が一切コントロールできないブロックチェーン上に存在するウォレットであり、秘密鍵はユーザー自身が保管すると決めた場所(それがどこであれ)にのみ存在します。そのシードフレーズを紛失し、バックアップも持っていなければ、ブロックチェーンが稼働し続ける限り、あなたを含め誰もそのウォレット内の資金にアクセスすることはできなくなります。
これは技術的なアーキテクチャとして意図的に設計されたものです。秘密鍵は決定論的な暗号関数を用いてシードフレーズから計算される値であるため、シードフレーズさえあれば、地理的な場所や端末を問わず誰でもそのウォレットにアクセスできてしまいます。ウォレットの安全性は、シードフレーズがどれだけ安全に保たれているかに直結していると言えます。引き出しの中のメモ用紙、スマートフォン内のメモ、クラウドストレージにアップロードされたスクリーンショットなど、これらすべてが単一障害点(SPOF)となり得ます。そしてこれらはすべて、攻撃者に悪用されたり、所有者の不注意によって失われたりしてきた前例があります。
LedgerやTrezorなどのメーカーが提供する物理的なデバイスであるハードウェアウォレットは、秘密鍵を安全なセキュアチップ内に保管し、接続されたコンピューターに鍵が直接さらされることはありません。トランザクションの署名はデバイス内部で行われます。しかし、ハードウェアウォレットでも防げないのは、初期設定時に使用したシードフレーズの紛失です。デバイスとシードフレーズの双方を失えば、資金は永久に戻ってきません。
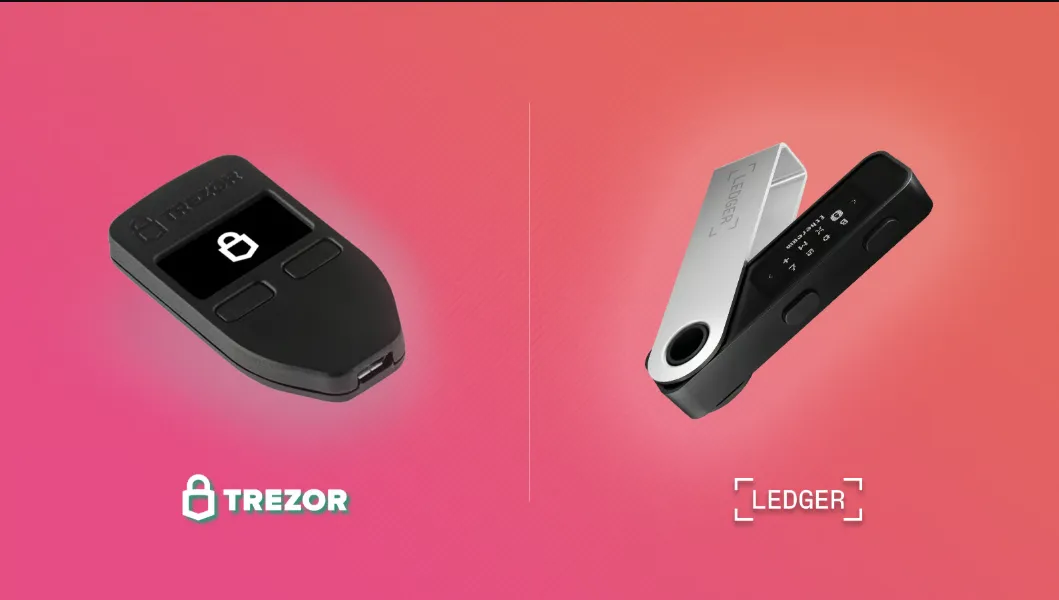
ハードウェアウォレットの売上は2025年までに前年比29%増加し、この期間の調査データによると、暗号資産ユーザーの約59%がノンカストディアルウォレットの運用を好んでいることが示されています。これは取引所の破綻を長年にわたり経験してきた結果であり、ユーザー層の意識が変化した証拠です。彼らの多くは、実際に資金を失うことで手痛い教訓を学んできたのです。セルフカストディ(自己管理)は確固たるトレンドとなっており、それはシードフレーズ管理に対する興奮というよりも、既存の機関に対する不信感によって推進されています。
自分の資金を認証された個人情報に紐付けたくない暗号資産ユーザーにとって、唯一現実的なプライバシーの手段はノンカストディアルウォレットの利用です。自己管理型ウォレットからパブリックブロックチェーン上で直接取引を行う場合、取引履歴は公開され、すべての送金は追跡可能ですが、そのアドレスが自動的にあなたの氏名、住所、銀行明細書と紐付くことはありません。取引相手に見えるのは単なる文字列であり、あなたという人間そのものではありません。それがどれほど重要であるかは、最終的には「誰がそれを見ており、その情報を使って何をしようとしているか」に左右されます。
プライバシー、規制、そして誰が見ているのか
カストディアルウォレットとノンカストディアルウォレットの間のプライバシーの隔たりは歴然としており、日に日に拡大しています。今やほぼ例外なく、あらゆるカストディサービスが完全なKYC遵守を義務付けています。政府発行の身分証明書、生体認証データ、住所確認書類、そして本稿執筆時点ではほぼ例外なく納税者番号も求められます。これらはすべて収集・保管され、規制上の要求に応じて共有される可能性があり、データ侵害によって漏洩するリスクを孕んでいます。
取引高上位の中央集権型取引所の92%が、2026年までに厳格なKYCを導入しています。いわゆるFATFトラベルルールは現在85の法域で法制化されており、一定の基準額を超えるすべての送金について送金者および受取人の詳細情報を収集することが義務付けられています。カストディ型暗号資産の監視エコシステムは、今や従来の銀行システムとほぼ同等になっており、ブロックチェーンがすべての取引の公開台帳を提供するという点において、多くの面で銀行以上の監視力を持ちます。
規制当局の観点からすれば、カストディアルウォレットはノンカストディアルウォレットよりもはるかに御しやすい存在です。あなたの身元はカストディアンによって確認されており、すべての取引が監視され、もし取引内容が彼らのリスクプロファイルに少しでも合致すれば、口座は凍結され、その活動は当局に報告されなければなりません。これにより、あなたは「従順な羊」— すなわち、コンプライアンスの枠組みによって行動を監視され、阻止される身元確実な個人となるのです。あなたはプライバシーを差し出す代償として、合法性と、コンプライアンスのハードルをクリアした者だけに提供されるサービスへのアクセス権を手に入れています。
ノンカストディアルウォレットの領域は、それとは異なる規制体系の中にあります。自己管理型ウォレットを使用すれば、誰にも身元を明かすことなく、いくらでも暗号資産を保有することができます。制度的な報告メカニズムを発動させることなくそれを行えるのです。規制当局もこれに注目しており、対応を変化させつつあります。2026年現在、DeFiの規制とウォレットのコンプライアンスは喫緊の課題となっており、たとえ取引が分散型プロトコルを経由して行われる場合であっても、規制当局はアンチマネーロンダリング(AML)およびテロ資金供与対策(CFT)の管理措置をあらゆる金融活動の必須要件と見なし始めています。さらに多くのカストディ型プラットフォームが、アンホステッドウォレット(自己管理型ウォレット)とのインタラクションの記録を間もなく義務付けられる見込みです。
このプライバシーに関する問いは、表裏一体です。カストディアルウォレットは個人情報の収集リスクにさらされ、ノンカストディアルウォレットはシードフレーズの盗難やフィッシング詐欺のリスクにさらされます。2025年、FBIは米国における暗号資産詐欺の総被害額が、これら双方のカテゴリを合わせて90億ドルを超えたと報告しました。どちらのモデルも、初期状態で安全が保証されているわけではありません。それぞれ異なる脅威に、異なる方法で、異なる深刻度でさらされることになります。したがって、自身の状況に応じてどの脅威がより切実であるかを知ることの方が、盲目的にどちらか一方を支持することよりもはるかに重要なのです。
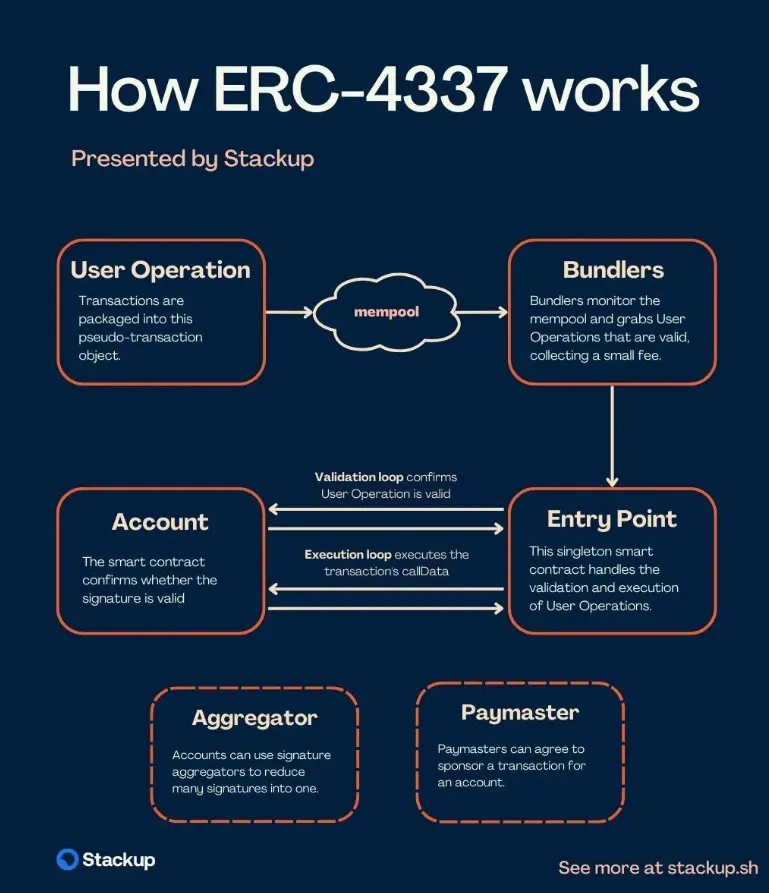
ソーシャルリカバリーウォレットを規定するERC-4337などの標準規格は、有望な妥協案を提供します。指名されたガーディアン(保護者)がアクセス権を復旧できる一方で、単一のシードフレーズへの依存をなくし、主導権を中央集権型カストディアンではなくオンチェーン上に残すことで、優れた永続性を実現します。導入率はまだ低く、セキュリティモデルも検証途上にありますが、完全に自己責任に突き放すのではなく、より人間に優しい鍵管理手法を今後も推し進めていくことになるでしょう。
収益性 — カストディは利回りに影響を与えるか?
カストディの選択は、一見すると分かりにくい形で収益性にも影響を及ぼします。カストディアル取引所は通常、扱いやすい取引インターフェース、豊富な流動性、高速な注文執行速度を提供し、多くの場合、本質的に何らかのステーキングや利回りサービスを備えています。DeFiプロトコルと直接やり取りすることなく、ハードウェアウォレットを保守する必要もなく、保有資産から利回りを得ることができます。プラットフォームが複雑さを吸収し、その対価として手数料を徴収します。その利便性は非常に本物であり、提供される利回りも多くは本物です。しかし、2022年の事例が文字通り証明したように、機関(カストディアン)によるプラットフォームで提供されるあらゆる利回りは、そのプラットフォームの支払能力が維持されていることが前提となります。
中央集権型取引所が提供するようなカストディアルウォレットは、DeFiプロトコルのツールセット全体へのアクセスを制限してしまいます。ユーザーは、カストディ型プラットフォームでは提供できない流動性プール、レンディング、イールド戦略への直接的な機会を逃すことになります。原理的には、自らの鍵を管理している人物は、分散型金融で構築されたすべてのものにアクセスできます。同時に、スマートコントラクトの脆弱性悪用、誤ったトランザクション承認、シードフレーズの漏洩によって、すべてを失うリスクも孕んでいます。多くの点で、DeFiエコシステムは過去20年間のサイバースペースで目にしてきたどの領域よりも革新的であり、そして危険です。
純粋なリターンの観点から見れば、カストディモデル単体で結果が決まるわけではありません。DeFi活動を行わずに自己管理しているだけなら、資産価格の上昇はあってもインカムゲインは生まれません。カストディ型プラットフォームでのステーキングは、プラットフォームの手数料を差し引いた後、対象資産に対して通常年利4〜10%を生み出します。一方で、ノンカストディアルウォレットを使用してDeFiに積極的に参加すれば、何桁も大きな利益を得ることもあれば、何桁も大きな損失を被ることもあります。カストディモデルはリスクのカテゴリを示すものであり、それ自体が金融商品なのではありません。
暗号資産の歴史の中でセルフカストディによって最大の利益を獲得した人々の大半は、アクセスを失うことなく、価値が何桁も跳ね上がった資産の秘密鍵を保有し続けた初期の参入者たちでした。カストディを利用していた側にも、していなかった側の双方にも敗者が存在します。取引所の破綻、個人の鍵紛失ミス、DeFiのハッキング、直接的な盗難などです。リスク調整後リターンで見れば、どちらかのカストディモデルが一貫して他方を上回っているわけではありません。依然としてリスクは大きいままですが、その「リスクの質」が異なるのです。
ユーザーが暗号資産を単に保有・凍結するのではなく実際に使用する場合、資産を移動させる際の手数料は、どちらのカストディ形態をとるユーザーにとっても日常的な関心事となります。日常的に利用できるほど安価にUSDT送金を行いたい場合(あるいはブロックチェーンのリソースを巧みに管理して送金コストをゼロに近づけたい場合)、手数料の最適化は企業のカストディ構造のレベルだけでなく個人の関心事にもなります。USDTの取引活動の大半を占めるTRONネットワークにおいて、ユーザーは送金前にUSDTの計算を行い、必要な手数料を確認します。これにより、現在のEnergyとBandwidthでコストを賄えるのか、あるいは事前にEnergyをレンタルするよりもはるかに高額になるデフォルトのTRXバーン(焼却)が発生するのかを正確に把握することができます。
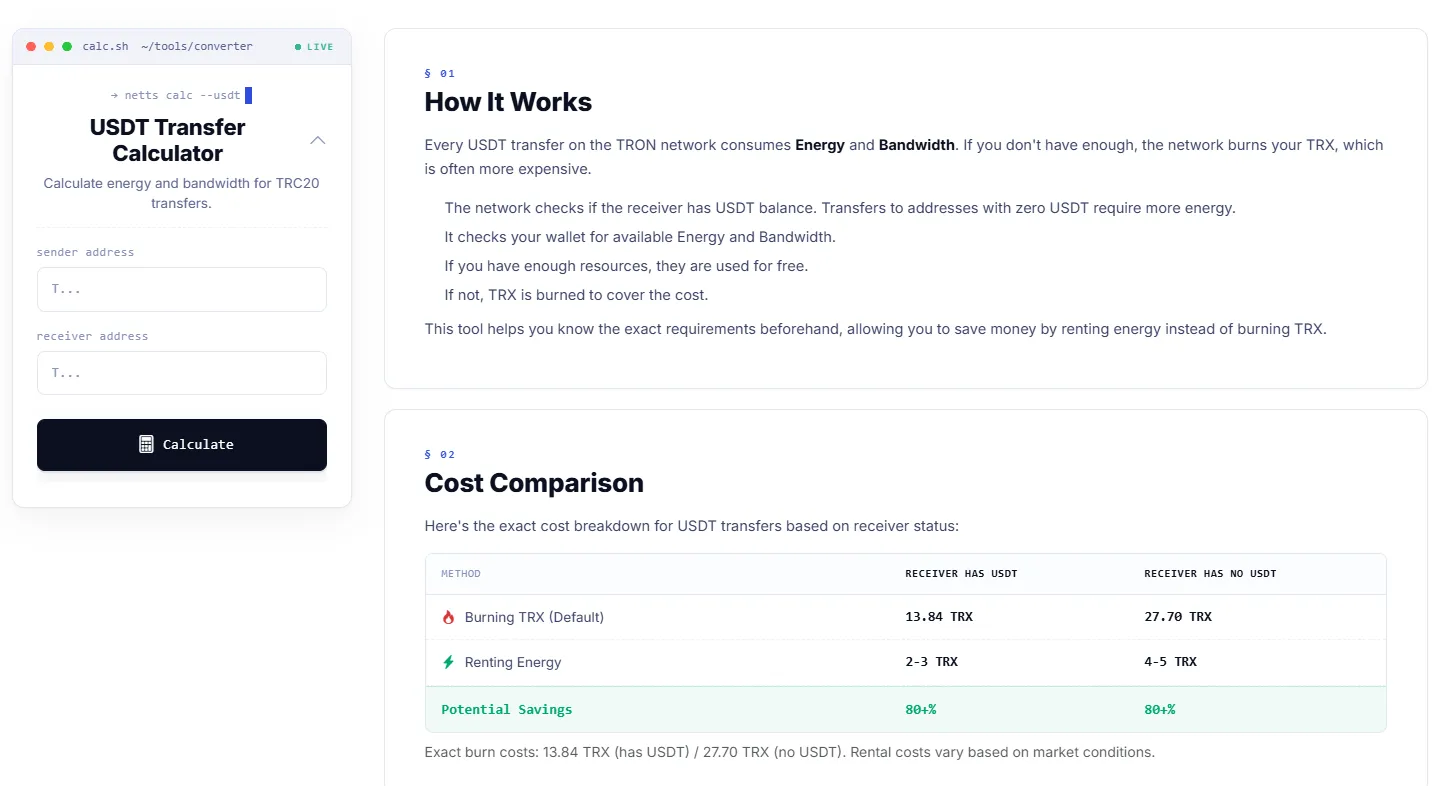
Netts.ioは、送金元と送金先のアドレスを入力して利用可能なEnergyとBandwidthを確認できるUSDT Transfer Calculator(USDT送金計算ツール)を提供しています。デフォルトのTRXバーンと、通常80%割安になるEnergyレンタルを利用した場合の各送金コストを正確に比較表示し、デフォルトで約14 TRXがバーンされるのに対し、わずか2〜3 TRXからのコストに抑えることが可能です。