BlackRock, Franklin Templeton и тихая токенизация фондов денежного рынка
Токенизированные фонды денежного рынка уже работают: почему управляющие активами перешли на блокчейн, какую эффективность это дает и какие риски действительно важны.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
По всему интернету заявления вроде «BlackRock владеет всем» распространяются с упорством, будто речь идет о лично проверенных фактах. Однако это не так. Хотя под управлением BlackRock находится около десяти триллионов долларов — ошеломляющая цифра, — они управляют этими активами от имени клиентов, и это лишь малая часть всех существующих в мире активов. Пенсионные фонды. Страховые компании. Суверенные фонды благосостояния. Розничные инвесторы, покупающие индексы на свои пенсионные счета. Это деньги не компании BlackRock. Хотя решения о том, что с ними делать, в определенных рамках остаются за ней, а комиссии от этих решений вполне реальны. Единственное, чем действительно владеет BlackRock из того, что нельзя продать для оплаты аренды множества зданий и зарплат сотрудникам, — это влияние, репутация и связи. Они стоят намного больше большинства статей баланса, и именно поэтому компания обращается с ними так осторожно.
Для сравнения: Franklin Templeton управляет активами примерно на 1,5 триллиона долларов, Vanguard — около 9 триллионов. С точки зрения корпоративной культуры и структуры это разные компании, но их бизнес невероятно близок: искусство взимать комиссионные за управление капиталом клиентов до тех пор, пока доверия к бренду хватает, чтобы эти средства привлекать. Их экономическая модель строится на предположении, что имя и история компании могут гарантировать качество управления доверенными им активами.
То, что эти компании делают сейчас — не привлекая лишнего внимания, но все быстрее, — это постепенный перевод своего бизнеса на блокчейн. Не потому, что их кто-то попросил, и не из-за принуждения регуляторов. А потому, что экономическая логика этого шага становится очевидной настолько, что рациональной организации сложно ее игнорировать.
Что на самом деле представляет собой токенизация
Токенизация в данном контексте — это просто оформление прав на реальный актив (долю в фонде денежного рынка, государственную облигацию или часть портфеля частного кредитования) в виде токенов, записанных в блокчейне. Токен экономически эквивалентен базовому требованию: вы получаете право на доходность, право на погашение и пропорциональную долю владения. Блокчейн выступает в роли реестра владельцев; он заменяет или усиливает традиционную инфраструктуру учета, которую кастодианы и трансфер-агенты использовали десятилетиями.
Традиционная инфраструктура обходится дорого, но функционирует стабильно. Для обычной акции фонда денежного рынка цепочка выглядит так: администратор фонда ведет реестр акционеров, кастодиан хранит базовые ценные бумаги, трансфер-агент обрабатывает подписки и погашения, клиринговая палата рассчитывает сделки, а аудиторская фирма проверяет всю эту структуру. Каждое звено требует комиссии, создает задержки и требует сверки между системами, изначально не приспособленными для прямого обмена данными. На большинстве рынков расчеты по сделкам с паевыми фондами до сих пор происходят по схеме T+1 или T+2: сделки, совершенные сегодня, рассчитываются завтра (T+1) или послезавтра (T+2). В течение этого времени капитал заморожен и недоступен, требуется управлять риском контрагента, а управляющий не может направить полученные средства в доходные инструменты.
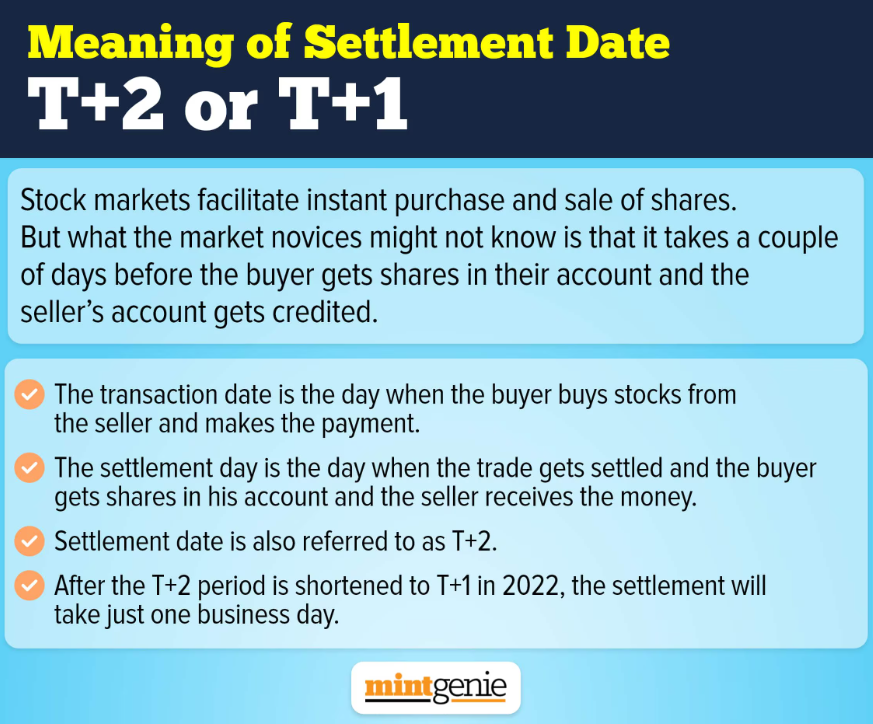
Но если взглянуть глубже, сходство с возможностями блокчейна очевидно. По своей сути блокчейн — это распределенный реестр, в который множество сторон могут одновременно вносить записи и считывать данные с криптографическими гарантиями целостности. Это исключает необходимость держать несколько кастодианов, каждый из которых ведет свой учет и регулярно сверяет данные с остальными. Это сокращает время расчетов с нескольких дней до считаных секунд. Обеспечивает круглосуточную работу 24/7 без оглядки на банковские часы и биржевые календари. Позволяет дробить активы на очень мелкие доли. И наконец, дает возможность программировать деньги: задавать условия для переводов, автоматизировать выплаты и создавать финансовые инструменты, которые невозможно легко реализовать с помощью традиционной инфраструктуры ценных бумаг.
В случае с фондами денежного рынка преимущества токенизации сводятся к простому операционному факту: казначейские отделы институциональных инвесторов используют фонды денежного рынка для размещения ликвидности овернайт с получением доходности по казначейским облигациям США. Смысл их существования в том, что свободные деньги не приносят дохода, а любые инвестиции сопряжены с транзакционными издержками на расчеты. Токенизированный фонд денежного рынка с мгновенными расчетами и круглосуточной торговлей 24/7 практически устраняет эти издержки — то есть напрямую решает задачу, ради которой эта категория продуктов и была создана. Токенизированная версия оказывается безоговорочно лучше справляется со своей базовой функцией, что на практике случается реже, чем кажется.
BUIDL, BENJI и необъявленная гонка
Franklin Templeton стал первым крупным традиционным управляющим активами, который воплотил эту идею на практике. В 2021 году он запустил Franklin OnChain U.S. Government Money Fund (FOBXX), изначально на блокчейне Stellar, с долями, представленными токенами BENJI. В привычной сухой манере представители фонда заявили, что токенизация традиционного фонда денежного рынка позволила «использовать преимущества эффективности, предоставляемые технологией блокчейн для ведения реестра паевого фонда». Один токен BENJI равен одной акции фонда, владеющего государственными ценными бумагами США. Официальным реестром собственников выступает блокчейн. К началу 2024 года FOBXX стал крупнейшим токенизированным фондом денежного рынка в своей категории — пока его не опередил BlackRock.
В марте 2024 года BlackRock запустил BUIDL — BlackRock USD Institutional Digital Liquidity Fund на Ethereum.
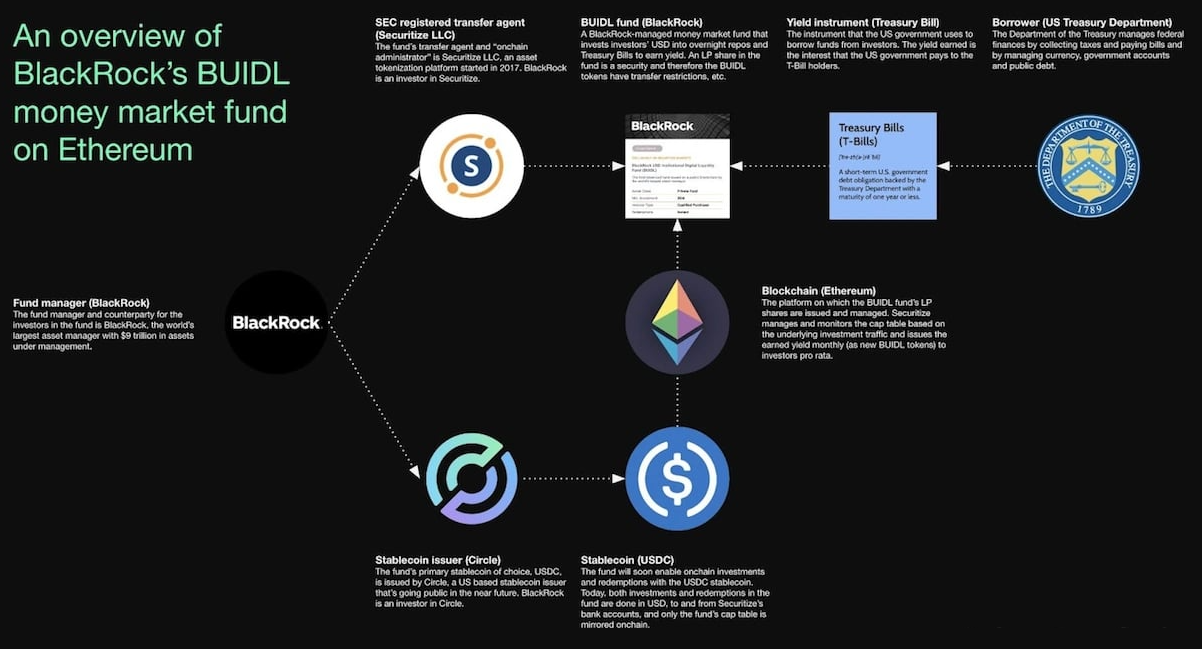
Фонд инвестирует в казначейские векселя США, денежные средства и соглашения РЕПО. BUIDL быстро обошел FOBXX по капитализации: уже через шесть недель после старта, к апрелю 2024 года, его объем достиг 375 миллионов долларов, потеснив Franklin Templeton с лидирующей позиции в нише, которую тот фактически создал. Когда объем BUIDL превысил 1,7 млрд долларов, фонд уже работал на нескольких блокчейнах, включая Solana, и занимал 34% всего рынка токенизированных казначейских облигаций США. Следующий шаг последовал незамедлительно: Franklin Templeton объявил о расширении BENJI на сеть Avalanche, подключив к фонду еще один чейн. На рынок вышли и другие конкуренты — Ondo Finance, Hashnote, платформа Onyx от JPMorgan, а State Street вел разработку похожих решений.
Масштаб происходящего подтверждают общие цифры сегмента. В начале 2024 года объем ончейн-активов в токенизированных казначейских облигациях США составлял около 1,7 миллиарда долларов. К маю 2026 года эта цифра выросла до 15,2 миллиарда долларов, распределенных по 76 продуктам на различных блокчейн-платформах. Рынок токенизации реальных активов (RWA) в целом — включая частное кредитование, сырьевые товары, недвижимость и другие инструменты помимо казначейских бумаг — по итогам первого квартала 2026 года преодолел отметку в $27,5 млрд (+263% в годовом исчислении). Объемы токенизации RWA только за период с 2025 по 2026 год утроились, а согласно исследованию Franklin Templeton, с 2023 года показатель увеличился в пять раз. Это не просто прогнозы. Это реальный, уже работающий капитал.
Компании, стоящие за этим ростом, нельзя назвать фанатами криптоиндустрии по своей природе. Они не выступают за децентрализацию или устойчивость к цензуре. Они решают прикладную операционную задачу. Но в процессе они приходят к той самой базовой инфраструктуре — распределенным реестрам, криптографическому учету прав собственности, программируемым расчетам, — которую инженеры и экономисты развивали с 2009 года. На конференц-коллах и презентациях аргументы сотрудников BlackRock о пользе ончейн-расчетов для инвесторов поразительно напоминают дискуссии на форумах о Bitcoin и Ethereum десятилетней давности. Вовсе не потому, что они читали эти форумы: они просто пришли к тому же выводу о неэффективности разрозненных финансовых реестров, пусть и совершенно другим путем.
Этот исторический момент показателен: традиционные финансовые институты годами воспринимали криптовалюты как спекулятивное развлечение или прямую угрозу, с которой нужно бороться, тогда как криптосообщество видело в них закостенелых противников, для обхода которых и создавалась децентрализованная инфраструктура. Развязка оказалась куда более прагматичной, чем ожидали обе стороны: технология побеждает благодаря своей практической пользе, а непримиримые лагеря, споря друг с другом, по сути шли к одной цели.
Вопрос Theranos — и почему у токенизации другой ответ
Прежде чем двигаться дальше, стоит упомянуть о доверчивости инвесторов. Проект Theranos привлек более 700 миллионов долларов инвестиций, заявляя, что его технология тестирования крови позволяет проводить сотни диагностических тестов по одной капле. Технология не работала. Демонстрации фальсифицировались, отчеты подделывались, а лабораторная практика оказалась настолько опасной, что создавала прямую угрозу для пациентов, как позже заключили федеральные регуляторы. В 2022 году Элизабет Холмс была признана виновной в мошенничестве с использованием электронных средств связи и приговорена к одиннадцати годам тюремного заключения. Инвесторы вкладывались в Theranos во многом из-за авторитетного совета директоров, диплома Холмс в Стэнфорде и убедительности ее истории.
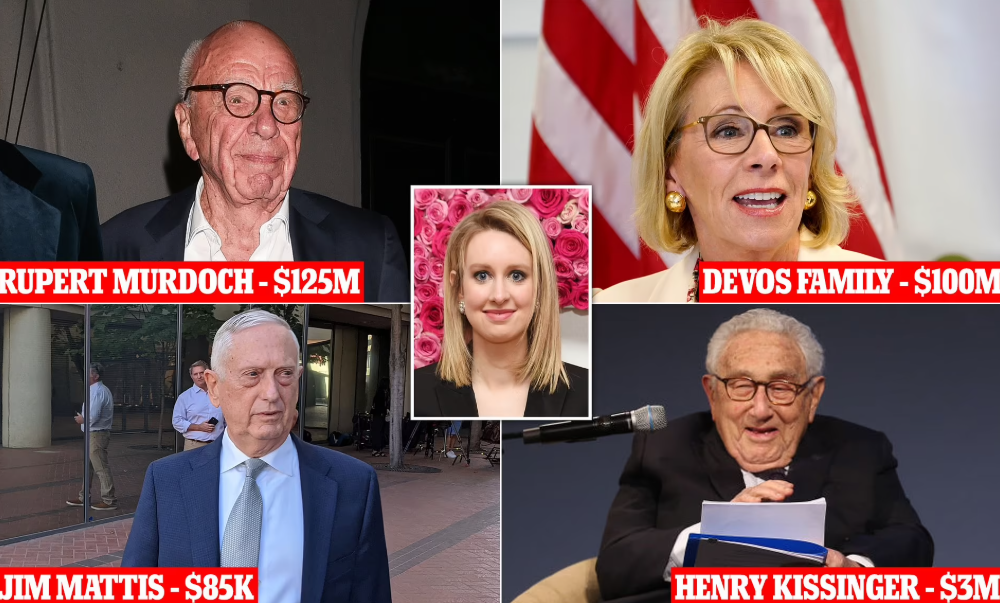
Технология никогда не проходила независимую проверку; в ней просто не сомневались, ведь презентация выглядела предельно солидно.
Аналогию с Theranos часто вспоминают всякий раз, когда консервативный институт перенимает новую технологию, а сам этот факт воспринимается как доказательство ее работоспособности. Имя BlackRock имеет огромный сигнальный вес: многие делают простой вывод — «раз BlackRock считает это перспективным, возможно, так оно и есть». При этом институционалы не раз поддерживали провальные технологии, вкладывались в мошеннические схемы и запускали продукты, приносившие инвесторам миллиардные убытки, — сохраняя репутацию и стабильно взимая комиссии.
Однако аналогия с Theranos в данном случае оказывается гораздо менее обоснованной. Токенизированный фонд денежного рынка — это не принципиально новая технология, предлагающая невиданный финансовый механизм. Это существующий, регулируемый и аудируемый инвестиционный инструмент — государственный фонд денежного рынка США, в котором изменился только базовый способ учета прав. В основе лежат все те же казначейские облигации и операции РЕПО. Доходность формируется теми же базовыми ценными бумагами. На него распространяются те же регуляторные требования, что и на любой зарегистрированный взаимный фонд. Блокчейн не создает новой финансовой доходности — он оптимизирует скорость расчетов и операционную передачу активов. Риск заключается не в том, что ключевые обещания технологии ложны. Риск в том, что прирост эффективности окажется меньше ожидаемого, уязвимости смарт-контрактов откроют новые векторы атак, а регуляторные требования к ончейн-администрированию фондов потребуют дорогостоящей адаптации. Это реальные операционные риски. Но это не сценарий Theranos.
С другой стороны, есть и новый повод для беспокойства, требующий внимания. В мае 2026 года в аналитическом материале Forbes был поднят вопрос: не спровоцируют ли токенизированные фонды денежного рынка ускорение классического наплыва вкладчиков (bank run) в стрессовых ситуациях благодаря возможности круглосуточного мгновенного вывода средств — когда сценарий коллапса уровня SVB может развернуться за секунды, а не за 24 часа?
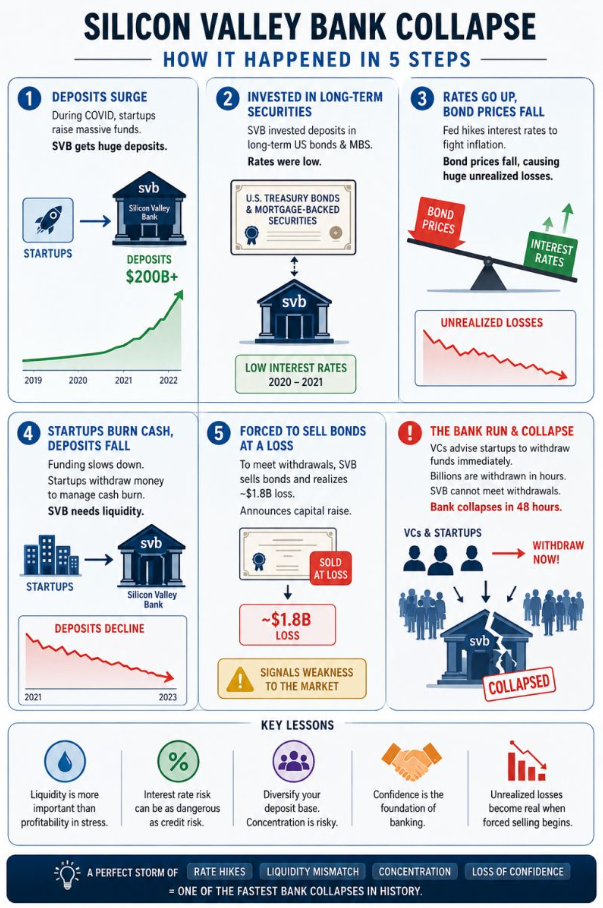
Когда паи токенизированного фонда можно погасить за секунды в любое время дня и ночи, независимо от работы банков, скорость возможного оттока капитала при панике резко возрастает. Это реальная проблема: свойство, повышающее эффективность в спокойное время, оборачивается уязвимостью в кризис. Управляющие компании прекрасно осознают этот компромисс: именно такие эффекты второго порядка просчитывают отделы управления рисками. Оправдаются ли их модели, покажет следующий масштабный рыночный стресс.
Карта компромиссов: кому стоит обратить внимание
Безусловно, токенизация не лишена недостатков. Это всегда набор компромиссов, и правильный выбор зависит от конкретного игрока и его целей оптимизации.
К хорошо задокументированным преимуществам эффективности относятся:
Скорость расчетов: вместо T+1 или T+2 расчеты происходят практически мгновенно, что снижает риск контрагента и позволяет быстрее реинвестировать капитал.
Круглосуточная работа 24/7: отсутствие ограничений банковского графика и торговых календарей, что критически важно для международных казначейских операций, где движение капитала идет непрерывно через разные часовые пояса.
Ликвидность обеспечения: в отличие от традиционной инфраструктуры ценных бумаг, где залог, передача и погашение обеспечения сопряжены со сложностями, токенизированные активы можно закладывать, перемещать и погашать без задержек, повышая эффективность баланса.
Снижение операционных расходов: меньшее число посредников означает меньшие комиссии на каждом этапе расчетов; оценки сокращения операционных затрат для различных рыночных инфраструктур варьируются от 30% до 80% в зависимости от заменяемых процессов.
Дробное владение: токенизированные ценные бумаги позволяют выпускать крайне малые доли, открывая рынок институциональных доходных инструментов для организаций, не проходящих по порогам минимального входа традиционных систем.
При этом важно отличать базовые компромиссы от практических сложностей: риск смарт-контрактов реален и неоднократно приводил к крупным убыткам в сфере DeFi; регуляторная неопределенность сохраняется в юрисдикциях с нечеткими правилами администрирования ончейн-фондов; кастодиальные решения не всегда обеспечивают уровень страховой защиты классических банковских кастодианов; а казначейским отделам требуется время на адаптацию к новой инфраструктуре после десятилетий работы с традиционными расчетами. Для крупного института эти риски смарт-контрактов сглаживаются аудитом проверенного кода и традиционными резервными механизмами. Для небольших организаций без сопоставимых ресурсов профиль риска выглядит иначе.
Внимательно следить за трендом стоит любым институциональным структурам управления ликвидностью, для которых задержки расчетов формируют ощутимые издержки; организациям, регулярно перемещающим капитал между часовыми поясами и классами активов, где расчет T+2 влечет упущенную выгоду; а также администраторам фондов, ищущим конкурентное преимущество за счет операционной оптимизации. С другой стороны, токенизация пока вряд ли оправдана для компаний с коротким горизонтом инвестиций относительно цикла внедрения технологий, для игроков из юрисдикций без четкой нормативной базы по цифровым ценным бумагам, а также для тех, чьи клиенты настороженно относятся к блокчейн-операциям и не готовы видеть их в структуре портфелей.
Волна токенизации RWA подтвердила то, что еще пять лет назад казалось маловероятным: регулируемый институциональный капитал готов приходить в публичные блокчейны, если экономическая выгода от перемещения реальных активов достаточно высока. Это уже реальность. Вопрос в том, какие институты успеют нарастить операционные преимущества первыми, а кто предпочтет действовать медленнее, делая ставку на консервативность ради скептически настроенных клиентов. Опыт показывает, что первопроходцы забирают львиную долю структурных преимуществ, однако осторожные игроки зачастую извлекают не меньшую выгоду, учась на ошибках первой волны.
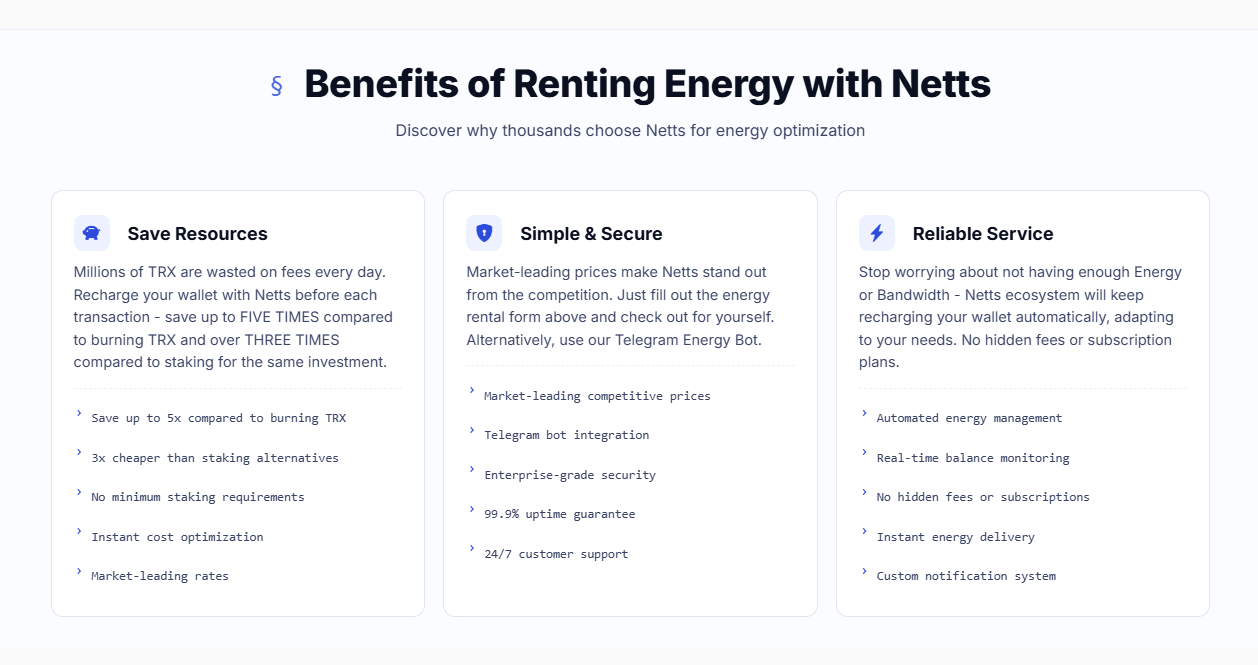
Если ваш бизнес опирается на инфраструктуру стейблкоинов в сети TRON — транзакции USDT, каналы денежных переводов или платежные приложения с высоким объемом переводов, — логика эффективности токенизации напрямую проецируется на себестоимость каждой отдельной транзакции, определяя маржинальность бизнеса. Netts.io выступает сервисом TRON Energy на этом уровне: это агрегатор, объединяющий миллиарды единиц Energy от проверенных поставщиков, таких как JustLend, Trongas, Catfee, Sohu и APITRX, и обеспечивающий мгновенное делегирование ресурсов по выгодным тарифам. Пополнение TRON Energy через Netts обходится всего в 1.625 TRX (около $0.25) за одну транзакцию USDT в часы низкой нагрузки, тогда как при обычном сжигании списывается 13.84 TRX. Это позволяет любому бизнесу с регулярным объемом операций в сети TRON пополнять TRON Energy с пятикратной экономией. Тот же принцип, что побуждает BlackRock переходить к токенизированным фондам, подталкивает любой серьезный проект в сети TRON использовать сервисы TRON Energy вместо сжигания TRX: технология давно созрела, экономия видна сразу, а отказ от оптимизации становится самостоятельным осознанным выбором. Инструмент для отправки USDT с минимальной комиссией уже существует. Как и в случае с любыми компромиссами, использовать ли его — зависит лишь от того, насколько внимательно вы относитесь к оптимизации своих затрат.