بازارگردانان کریپتو: دستهای نامرئی پشت پرتاب توکنها
راهاندازی توکنها دموکراتیک به نظر میرسد، اما بازارگردانان، خودیها، معاملات نقدینگی و تامین مالی پنهان اغلب قبل از هر چیز نمودار را شکل میدهند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
دیدگاه رمانتیک نسبت به عرضه و راهاندازی توکن، روایتی تقریباً همهگیر است. یک کریپتوباز باهوش ایدهای در سر پرورانده، قراردادی هوشمند نوشته، یک بیانیه منتشر کرده، جامعهای گرد هم آورده و اجازه داده بازار تصمیم بگیرد. خریداران صرفاً مشتری نیستند، بلکه مریدان پروژه به شمار میروند؛ خود توکن نه یک محصول، بلکه جامی مقدس است؛ نمودار هم صرفاً یک چارت قیمتی نیست، بلکه تجلی کشف دموکراتیک قیمت است؛ ورود برای همه آزاد است و به کسی وعده پوچ داده نمیشود، و به این ترتیب اینترنت بدون نیاز به کسب اجازه از وال استریت به چاپ پول میپردازد.
این یک افسانه نجیب و زیباست، و دقیقاً به همین دلیل است که اغلب برای فروش محصول از آن استفاده میشود.
در این میان، نسخه کمتر رمانتیک اما واقعی ماجرا، از غلبه افراد از پیش ثروتمندی حکایت دارد که ثروتمندان جدیدی را حتی پولدارتر میکنند. یک توکن نیازمند برندسازی، نقدینگی، مشاوره حقوقی، همکاری با صرافیها، بازارگردانان (مارکت میکرها)، کانالهای توزیع در شبکههای اجتماعی، تبلیغات پولی، شارژ کیف پولها، فهرست شدن در صرافیها، مدیریت خزانهداری و یک پشتوانه مالی قوی برای سرپا نگهداشتن قیمت قبل از ورود دیگران است؛ با یک لپتاپ میتوان توکن ساخت، اما یک کیف پول با یک میلیون دلار موجودی میتواند یک بازار را به راه بیندازد. در پس این واقعیت، هم خریدار خرد و هم سرمایهگذار باتجربهای که بزرگترین کیف پول اتاق را دارد، متوجه میشوند که روایت «راهاندازی منصفانه» (Fair Launch) پروژه، جایگاههای ویژه و بسیار ناعادلانهای برای خواص دارد.
در نتیجه، راهاندازی توکن به یک نمایش روابط عمومی و یک توافق پشتپرده سخت مذاکرهشده تبدیل میشود: پروژه نماد معاملاتی را اعلام میکند، عموم مردم اقدام به خرید میکنند، اما افراد داخلی بیسر و صدا بر سر جدول مالکیت سهام (Cap Tables)، وامهای توکنی، زمانبندی آزادسازی (Unlocks)، کیف پولها، اسپانسری بازارگردانی، قراردادهای اختیار، کارمزدهای خارج از صرافی (OTC) و سوئیچهای متوقفکننده نوسانات مذاکره میکنند و همه منافع مالی مستقیمی در این بازی دارند. این بدان معنا نیست که هر عرضه توکنی یک کلاهبرداری است؛ بلکه به این معنی است که باور عمومی تقریباً همیشه بیش از حد به نفع خریدار خوشبینانه است. شاید بازارها بدون واسطه شده باشند، اما فرآیند تخصیص تقریباً همیشه حداقل یک واسطه را حفظ میکند. اقتصاد بلندمدت راهاندازی توکن شامل کیف پولهای اولیهای میشود که سهم خود را درست زمانی که بازار مردمی به نقدینگی نیاز دارد میفروشند، یا بازارگردانی که پوزیشن خود را هنگام تغییر ساختار نوسان توکن پوشش ریسک (Hedging) میکند، یا افراد داخلی که حق امتیازهای خود را اعمال میکنند، یا کیف پول بنیانگذار که عرضه خود را برای پرداخت صورتحسابها دامپ میکند، یا صرافی که مقادیر زیادی از یک توکن را خریداری میکند تا آن را در پلتفرم مشتقات خود لیست کند. خریدار عادی به نمودار قیمت خیره میشود و آن را «جامعه» مینامد؛ اما افراد داخلی دارایی انبارشده را بررسی میکنند و نامش را «ساختار بازار» میگذارند.
مرموزترین بخش این بیعدالتی این است که اغلب در بازارهایی رخ میدهد که اصول برابریطلبانه کریپتو با نهایت طعنه و ریا به کار گرفته میشوند. تصادفی نیست که بسیاری از بزرگترین تامینکنندگان نقدینگی در این فضا، به عنوان مشاوران راهاندازی، متعهدان پذیرهنویسی، سرمایهگذاران خطرپذیر (VC) و مروجان همان پروتکلهایی که لیست یا توزیع میکنند نیز عمل میکنند. اگر موفقیت یک توکن با توانایی پرداخت هزینه برای دسترسی به کانالهای توزیع مناسب تعیین شود، شکست آن نیز اغلب توسط همان واسطههایی که مشتاق مدیریت ریسک هستند مهار میشود. ساختار بازار هر توکن، مدتها پس از موفقیت یا شکست فوری عرضه، تعیینکننده جذب ارزش آن است؛ نهادی که بیشترین مقدار توکن را به عموم میفروشد، ممکن است هنگام سقوط قیمت، سهام خود را با قیمتی نازل بازخرید کند، در حالی که نهادی که بیشترین سهم را از عرضه اولیه خریده است، میتواند سهم خود را به بازیگر بزرگ بعدی بفروشد، در حالی که وانمود میکند دیده نمیشود. در هر صورت، اقتصاد نقدینگی در بلندمدت بهندرت به نفع سفتهباز خرد تمام میشود که به او وعده فرصتی عادلانه برای یک خرید زودهنگام داده شده بود.
روز راهاندازی، یک رقابت عادلانه نیست
عرضه یک توکن آن چیزی نیست که در توییتر مشاهده میکنید؛ بلکه یک کمپین جمعآوری سرمایه است. مدتها قبل از اینکه اولین سرمایهگذار عادی حتی یک توکن بخرد، افراد داخلی از قبل مذاکره کردهاند که چقدر از کل عرضه را دریافت کنند، چه میزان نقدینگی تزریق شود، در چه قیمتی یا با چه منحنی پیوندی (Bonding Curve)، در کدام صرافیها، چه مبلغی به بازارگردانان برای تسهیل معاملات پرداخت شود، کدام اینفلوئنسرها پول بگیرند تا درباره محصول صحبت کنند، کدام کیف پولها شارژ شوند، چه اطلاعیههایی منتشر شود و چقدر نقدینگی در زمان راهاندازی در دسترس باشد. عرضه عمومی توکن تنها بخش آشکار یک کمپین تخصیص بسیار بزرگتر است که مشخص میکند چه کسی، چه چیزی را، به چه کسی، در چه قیمتی و در چه زمانی بفروشد.
یک بازارگردان به دلیل توانایی تزریق نقدینگی و در نتیجه تاثیرگذاری بر کشف قیمت در هر نقطه از چرخه عمر توکن، موقعیتی متمایز و ویژه در این حوزه دارد. این توانایی برای همه، از معاملهگران گرفته تا صرافیها ارزشمند است؛ به همین دلیل است که همه بازارگردانان اساساً متعهدان پذیرهنویسی برای هر توکنی هستند که قصد دارد در پلتفرم معاملاتی آنها لیست شود. در شرایط انتزاعی، خدمات یک بازارگردان بدون شک برای هر پروژهای که مایل است در زمان لیست شدن در صرافی دارای نقدینگی به نظر برسد، مفید است. اما همین ادعا را نمیتوان در مورد دستمزد آنها مطرح کرد، چرا که درآمد آنها مکرراً به عملکرد قیمت همان توکن گره خورده است. ساختار کارمزد مبتنی بر قرارداد اختیار خرید (Option) یا پیشپرداخت نقدی به همراه پذیرش ریسک موجودی انبار ممکن است در بسیاری از شرایط مناسب باشد، اما نه زمانی که یک پروتکل در تلاش است تا کمیابی کاذب ایجاد کند، پویایی عرضه خود را تحریف کند یا وعده کنترل جامعه بر پروژه را فراتر از واقعیت جلوه دهد. اگر خودیها قصد دارند در بدو راهاندازی به عموم مردم نقدینگی بفروشند، باید نسبت به این فرآیند کاملاً شفاف باشند.
بازارها بر پایه عدم تقارن اطلاعات عمل میکنند، اما این مزیت به ندرت در دسترس عموم قرار میگیرد. در مورد عرضه یک توکن، مهمترین افشاگریها معمولاً در پس حجابی از محرمانگی یا فریبکاری صرف پنهان میشوند. بنیانگذار بیش از بازار میداند؛ بازارگردان بیش از سفتهباز انفرادی که در توییتر ترغیب به خرید میشود اطلاعات دارد؛ صرافی بیش از هر دوی آنها مطلع است؛ و سرمایهگذاران اولیه بسیار آگاهتر از اینفلوئنسرهایی هستند که سهم تخصیصیافته خود را نقد میکنند. بزرگترین متضرر در اینجا خریدار خرد است که پیوسته از او انتظار میرود درباره تمام جنبههای راهاندازی یک توکن تحقیق (DYOR) کند، در حالی که خودش کمترین اطلاعات را در دست دارد. اگر معلوم شود که «عرضه منصفانه» توکن هیچ شباهتی به انصاف نداشته است — اگر بازارگردانی که داراییاش را میفروشد از مسائلی آگاه باشد که عموم نمیدانند، یا صرافی که حجمهای سنگین خرید میکند اطلاعاتی از زمانبندی دقیق لانچ داشته باشد — آنگاه همان خریدار خردی که روی دکمه «خرید» کلیک کرده، تنها کسی خواهد بود که تمام ریسک و زیان را به دوش میکشد.
ترامپکوین و سیاست نقدینگی خروج
راهاندازی میمکوین ترامپ (Trump memecoin) درس عبرتآموزی در خصوص پویایی نقدینگی خروج (Exit Liquidity) و ساختار بازار برای تعداد فزایندهای از سرمایهگذاران خرد بود. با شایعات راهاندازی پیش از مراسم تحلیف ۲۰۲۵ و اشتیاق عموم برای به دست آوردن نخستین میمکوین یک سیاستمدار، خریداران اولیه توکن را به عنوان نمادی از حمایت خود از رئیسجمهور سابق و برنامههای اقتصادی او خریداری کردند، در حالی که خریداران بعدی با انتظار سودآوری از جهش قیمت کوتاهمدت و ناگزیر آن وارد معامله شدند. در این میان، افراد ناآشنا و عادی که حساب رسانههای اجتماعی این توکن را دنبال میکردند، از حجم سرسامآور هایپ و هیجان پیرامون این میمکوین سردرگم شده بودند و در شگفت بودند که آیا اصلاً ارزش بنیادی برای خرید وجود دارد یا خیر.
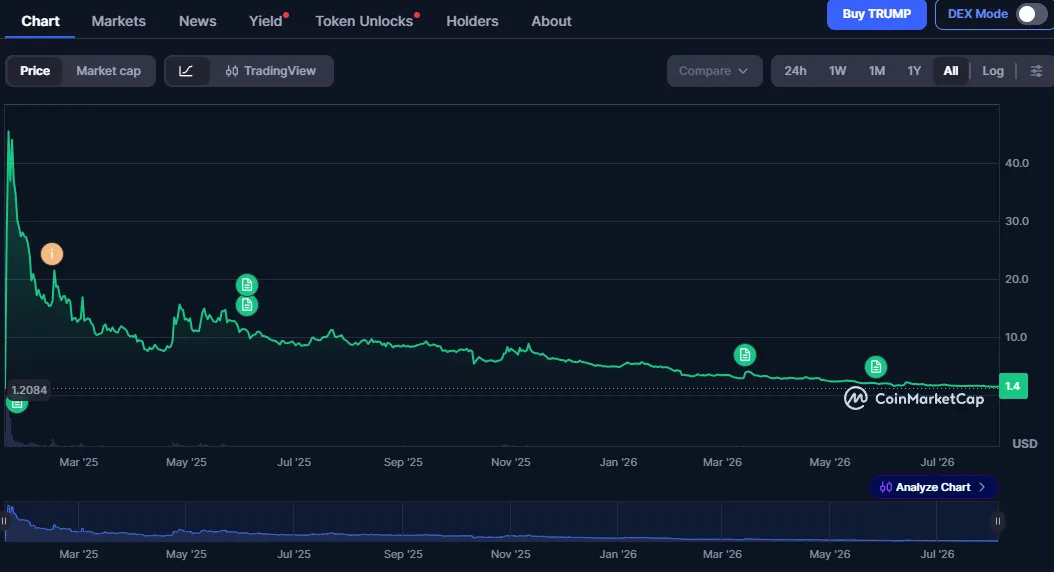
رشد متعاقب و سپس افت شدید قیمت سبب شد تا بسیاری از سرمایهگذاران عادی که توکن را در سقف قیمتی خریده بودند نتوانند با سود خارج شوند، در حالی که بزرگترین دارندگان، که بسیاری از آنها وابسته به بنیاد سیاسی ترامپ بودند، طبق ادعاها میلیونها توکن خود را در ازای کارمزدها یا درآمدهای حاصل از اقتصاد توکن با سودهای کلان فروختند. درگیریهای حقوقی و سیاسی که پس از راهاندازی این توکن به وجود آمد همچنان ادامه یافت و هر یک از طرفین، دیگری را به کلاهبرداری و اطلاعات نادرست متهم کردند. با این حال، صرفِ وجود چنین پروندههای قضایی هشداری آموزنده برای هر فردی است که قصد خرید یک میمکوین یا هر نوع توکن دیگری با میزان عرضه کلان مشابه را دارد.
همانطور که در ماجرای توکن ملانیا و دعاوی حقوقی جاری پیرامون آن مشاهده شد، شرایط مشابهی میتواند برای هر میمکوین معروفی تکرار شود. پروندههای حقوقی شامل Meteora، Kelsier Ventures، Benjamin Chow، Hayden Davis و سایر اشخاص ثالث غیروابسته، چندین نهاد را متهم کردند که در یک طرح کلاهبرداری برای بهرهبرداری از شهرت ملانیا ترامپ جهت اجرای راگپول (Rug Pull) و شرت (Short) سنگین این میمکوین دست داشتهاند. شخص ملانیا ترامپ به هیچگونه تخلفی متهم نشد؛ او تنها فرد مشهوری بود که نامش توسط چندین حساب کاربری استفاده شد و پستهای او در رسانههای اجتماعی ظاهراً به عنوان ابزار بازاریابی غیررسمی برای راهاندازی توکن به کار رفتند. با این وجود، اسناد دادگاه با جزئیات تکاندهندهای که از قضایای پیرامون توکن افشا کردند، به خوبی ریسکهای بالقوه را برای خریداران خرد در تقریباً هر عرضه میمکوینی برجسته ساختند.
به همین ترتیب، رسوایی LIBRA حول محور خاویر میلی رئیسجمهور آرژانتین و کمپین ریاست جمهوری او، نمونه دیگری از کلاهبرداری آشکار میمکوینی بود که با شهرت چهرهها و فریب نقدینگی تقویت شد. با این حال، تاییدیه چهرههای مشهور تنها بخشی از یک کمپین فریبکارانه بسیار وسیعتر است که کل اکوسیستمهای نقدینگی را در بر میگیرد. چهره عمومی هر میمکوین مشخص — خواه یک رئیسجمهور، بانوی اول، بنیانگذار، مسکات (نماد)، اینفلوئنسر یا یکی از اعضای جامعه — غالباً از مشاوران واقعی لانچ، طراحان نقدینگی، بازارگردانان، اسنایپرها، شرکتهای سرمایهگذاری خطرپذیر و مشاورانی که در پشت صحنه عمل میکنند، جدا است. خود این واقعیت که این افراد پشتپرده به ندرت در ارتباطات عمومی میمکوینهایی که به ظاهر از آنها حمایت میکنند حضور مییابند، گویای خطرات پنهان و عظیم برای هر خریدار خرد است.
چرا سرمایهگذاران و بنیانگذاران پنهان میمانند؟
شرکتهای Wintermute، GSR، DWF Labs، Cumberland، Jump Crypto، Keyrock، Flowdesk، Amber Group، Kronos Research، B2C2 و دهها مارکت میکر بزرگ دیگر، معاملهگران روزانه معمولی نیستند. اکثر آنها ارائهدهندگان نقدینگی حرفهای با شراکتهای سطح صرافی، میزهای معاملاتی الگوریتمی، تیمهای فروش OTC، بازوهای سرمایهگذاری جسورانه، مشاوران حقوقی، زیرساختهای مدیریت ریسک و سرمایههای هنگفتی برای رقابت در این عرصه هستند. اگرچه برخی از آنها قبل از پیدایش داراییهای کریپتویی به عنوان بازارگردان سنتی فعالیت داشتهاند، اما اکثریت آنها در بستر فضای رمزارزها تاسیس شدهاند و دستکم یک بخش اختصاصی برای بازارگردانی الگوریتمی دارند. اغلب آنها از برند عمومی، وبسایت رسمی و اعتباری برخوردارند که نشاندهنده فعالیتهای در سطح نهادی است. این شهرت بسیار اهمیت دارد؛ چرا که به مخاطب نشان میدهد صرافیِ میزبان توکن، از اعتبار نهادی کافی برای میزبانی یک عرضه قابل توجه برخوردار است.
در نقطه مقابل، GSR یک ارائهدهنده کامل زیرساخت بازارهای سرمایه است؛ به این معنی که طیف گستردهای از خدمات را به پروتکلهایی که به دنبال عرضه توکن خود هستند ارائه میدهد. این شرکت پس از سالها رقابت با رقبای سنتی بازارگردانی، گسترش فعالیتهای خود را به حوزه مشاوره راهاندازی توکن اعلام کرد و متعهد شد که پشتیبانی صفر تا صد را به مشتریان خود ارائه دهد. در نتیجه، صنعت راهاندازی توکن به سرعت از مجموعهای متلاشی و پراکنده از خدمات مجزا، به یک ساختار یکپارچه برای جذب سرمایه تبدیل میشود. فضای زیرساخت بازار بسیار سریع در حال بلوغ است و همراه با آن، نظارتها و حساسیتها نیز افزایش مییابد.
شرکت DWF Labs به عنوان یک بازارگردان با بودجه تبلیغاتی تهاجمی و شهرت در تامین مالی پروژهها در آسیبپذیرترین لحظاتشان، جایگاه منحصربهفردی در این صنعت دارد. این شرکت به طور همزمان به عنوان یک صندوق سرمایهگذاری خطرپذیر، ارائهدهنده زیرساخت بازار و یک پروتکل نقدینگی با ذخایر مالی اعلامشده فعالیت میکند. منتقدان، این نهاد را به عدم شفافیت و ناتوانی در ارائه حفاظت کافی در برابر سقوط قیمت به سرمایهگذاران به دلیل تداخل نقشهایش به عنوان مشاور صرافی، تبلیغکننده، بازارگردان و تامینکننده نقدینگی متهم کردهاند. با این حال، از دیدگاه حامیانش، این شرکت مجموعهای آیندهنگر است که حاضر است گامهای جسورانهای برای تامین مالی پروتکلهای آیندهدار در بحرانیترین مقاطع بردارد.
در این میان، Cumberland و Jump Crypto نماینده مکتب فکری دیگری در فضای بازارگردانی هستند. Cumberland از طریق DRW ریشه در دنیای معاملات سنتی دارد که به آن مزیتی رقابتی در اجرای سفارشها در سطح نهادی میبخشد. Jump نیز به نوبه خود خدمات خود را متنوع کرده تا بازارگردانی، تامین نقدینگی، استیکینگ و توسعه زیرساخت برای فضای کریپتو را پوشش دهد، در حالی که کماکان اعتبار خود را به عنوان یک غول معاملاتی حفظ کرده است. در ذهن فعالان بازار، نامهای Cumberland و Jump نمادی از درجه بالایی از اعتبار نهادی و تخصص در حوزه بازارگردانی توکنها هستند.
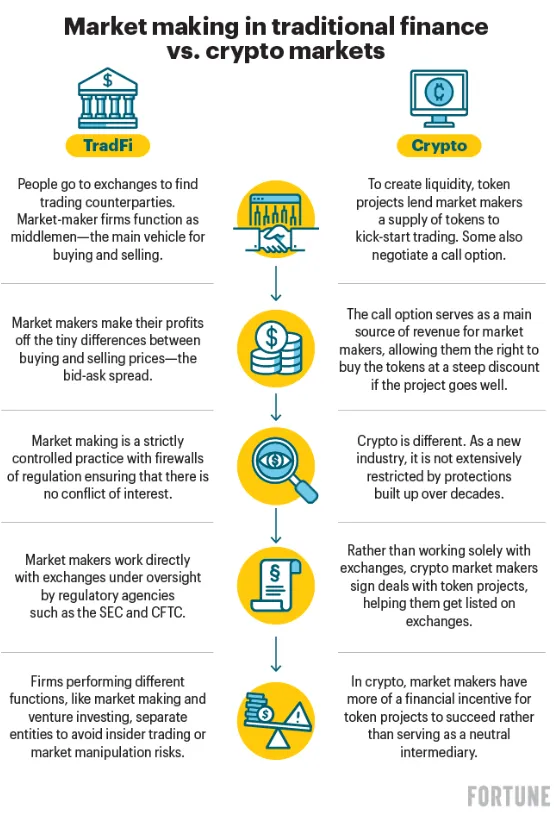
سایر بازیگران مطرح در این کسبوکار عبارتند از Keyrock، Flowdesk، Amber Group، Kronos Research، B2C2 و دهها مجموعه دیگر. هر یک از آنها جایگاه خاصی در فضای نقدینگی نهادی دارند و خدماتی از بازارگردانی به عنوان یک سرویس (MaaS) گرفته تا تامین مالی ساختاریافته، خدمات مشاوره راهاندازی، نقدینگی NFT، مدیریت سبدهای چند توکنی، لیست شدن در صرافیها و موارد دیگر را ارائه میدهند. در نهایت، یک بنیانگذار گزینههای محدودی برای نقدینگی اولیه در اختیار دارد و باید ریسک، پاداش و میزان در معرض خطر قرار گرفتن را بسنجد. آیا بنیانگذار میخواهد مالکیت توکنها را حفظ کند یا آنها را در ازای پول نقد بفروشد؟ آیا حضور در صرافیها و توزیع OTC الزامی است، یا راهاندازی غیرمتمرکز مطلوبتر خواهد بود؟ آیا بازارگردان باید نقش مشاور و شریک بلندمدت را ایفا کند، یا یک همکاری مالی کوتاهمدت کافی است؟ هنگامی که میز مدیریت ریسک بازارگردان تصمیم بگیرد که یک توکن خاص دیگر ارزش نگهداری ندارد، چه اتفاقی خواهد افتاد؟ هر یک از این پرسشها پاسخی دارد؛ پاسخی که سرنوشت پروتکل را برای سالهای متمادی رقم خواهد زد.
همچنین دسته کاملی از مجریان وجود دارند که مستقیماً وارد بازارگردانی سنتی نمیشوند، اما نقشی به همان اندازه مهم در عرضه هر توکنی ایفا میکنند. تخصص آنها در یافتن میم مناسب، خرید دامنه، ایجاد آگاهی، استخدام اینفلوئنسرها، تامین امنیت کیف پولها، مذاکره با صرافیها و سایر کارهای پیشپاافتاده اما حیاتی است. برخی از آنها مجریان تماموقت راهاندازی هستند در حالی که برخی دیگر مشاغل روزمرهای در فضای معاملات نهادی دارند. در همین حین، بسیاری از هزینههای آنها توسط صندوقهای خطرپذیر، دفاتر مدیریت سرمایه خانوادگی (Family Offices)، بازارگردانان یا مروجان گمنامی تامین میشود که پیشتر دهها میمکوین را راهاندازی کردهاند. نقش آنها در هر پرتاب توکن، تبدیل یک میم و یک بیانیه به یک پروتکل فعال با شانسی معقول برای بقا در چرخه بلندمدت بازارهای کریپتو است. چهره عمومی نقش ویترین را بازی میکند، مجری راهاندازی حکم تسهیلکننده را دارد و حامیان ناشناس به عنوان سرمایهگذاران خاموش عمل میکنند. وقتی توکن اوج میگیرد همه برنده میشوند؛ اما وقتی سقوط میکند، هیچکس رسماً پاسخگو نیست.
قانون، طمع و منطقه خاکستریِ مطلوب
انگیزههای طرفهای مختلف به ندرت پیچیده است: بنیانگذاران پول، جایگاه اجتماعی، بقا و انعطافپذیری میخواهند؛ سرمایهگذاران خواهان خرید در قیمت پایین و فروش در اوج هستند، در حالی که در صورت بروز مشکل از هرگونه مسئولیتی شانه خالی میکنند؛ بازارگردانان تشنه موجودی و نقدینگی هستند؛ صرافیها حجم معاملات و کارمزد لیستینگ میخواهند؛ اینفلوئنسرها به دنبال دیدهشدن و دریافت دستمزد هستند؛ سرمایهگذاران سود، امنیت و انعطاف میطلبند؛ و خریداران عادی، همانهایی که دکمه خرید را کلیک کردند، میخواهند احساس کنند بخشی از یک جامعه هستند و در زمان بروز فاجعه، فرد دیگری را سرزنش کنند. قانون یک ضلع سومِ نامطلوب در این معادله است که مداخلات آن به ندرت پیش از وقوع خسارت رخ میدهد. قوانین اوراق بهادار هرگز با در نظر گرفتن پیشفروش توکن به یک میلیون کاربر طراحی نشدهاند، و حتی در صورت اعمال قوانین ضدکلاهبرداری، اثبات سوءنیت (Mens Rea) کار سادهای نخواهد بود.
منطقه خاکستری جایگاه خاصی در آگاهی جمعی صنعت لانچ توکن دارد. این مفهوم نماینده فاصلهی میان کلاهبرداری آشکار و شفافیت کامل است و مروجان فرصتطلب، بنیانگذاران متوهم، و بازارگردانانی که از ارزش واقعی توکن بیشتر از خریداران آن آگاهند، در آن پرسه میزنند. خلط مبحث میان این موارد ساده است، اما تاکتیکهای منطقه خاکستری برای همگان، از تبلیغکنندگان گرفته تا بازارگردانان و اینفلوئنسرها به کار میرود. یکی از سادهترین راهها برای تفکیک کلاهبرداریها از ترفندهای منطقه خاکستری این است که به یاد داشته باشیم فریبهای کاملاً واضح معمولاً نوعی تجربه آموزشی پرهزینه برای خریداران به شمار میروند.
خطرناکترین کمپینهای جمعآوری سرمایه آنهایی نیستند که آشکارا وعده دزدیدن پول خریداران را میدهند، بلکه پروژههایی هستند که قول پاداش دادن به سرمایهگذاران صبور را به خاطر هوشمندی و تامین نقدینگیشان میدهند. وقتی فریب اصلاً شبیه فریبکاری به نظر نمیرسد بلکه یک فرصت با بازاریابی تهاجمی است، وقتی توکن از قبل عرضه شده و کارآمد به نظر میرسد، وقتی نمودار قیمت زیبا و باثبات است و هنوز کسی ضرر نکرده است — درست در همین نقطه است که کلاهبرداریها به تاکتیکهای منطقه خاکستری تبدیل میشوند. کلاهبردار دیگر چهرهای واضح ندارد و قربانیان بسیار بیشتر حرفهای مقصر را باور میکنند، وقتی که او همه چیز به جز خودش را عامل رخ دادن فاجعه میداند.
به همین دلیل است که گفتگوها درباره حمایتهای مالی بازارگردانی، تامین نقدینگی و فروشهای خودی همواره شایسته بررسی دقیقتری هستند. در نهایت، نهادهایی که نقدینگی یک توکن را تامین میکنند، انگیزه کاملاً آشکاری دارند که در قیمتهای بالا بفروشند و در کف قیمت بخرند. اصلاً جای تعجب نیست که بحثهای مربوط به فروش داخلی توکنها، تخلیه سنگین نقدینگی یا اقدامات پوشش ریسک بازارگردان همواره بحثهای داغی را پیرامون ارزش بنیادین هر توکن برمیانگیزد. هیچکس ادعا نمیکند که صرف فعالیت بازارگردانی نشانهای قطعی از کلاهبرداری است، اما مطمئناً این سوال ارزش پرسیدن دارد که چرا نهادهای تامینکننده نقدینگی یک توکن، باید از سقوط قیمت آن به اندازه یک مرتبه بزرگی سود ببرند؟
به طور مشابه، گفتگوها درباره عرضه توکن همواره شامل بررسیهایی در مورد تخصیص اولیه عرضه، پیشفروشهای با حجم بالا و ریسکهای ناشی از تخلیه دارایی کیف پولها میشود. اگر توزیع اولیه توکن بازتابدهنده یک طراحی اقتصادی با بنیادهای محکم نباشد، هرگونه تغییر بعدی در برنامه عرضه یا تعهدات حجمی با این خطر روبروست که به عنوان دستکاری خودیها تلقی شود. این امر به ویژه زمانی صدق میکند که «عرضه مبتنی بر جامعه» اساساً توسط گروه کوچکی از حامیان ناشناس تامین مالی شده باشد که اکنون در حال تلاشند تا سهام خود را به هر خریداری واگذار کنند.
هیچکدام از این موارد به منزله نفی کل صنعت عرضه توکن نیست، اما باید به خاطر داشت که نمودار قیمت به ندرت تمام حقیقت را بازگو میکند. فاکتورهای بنیادین به ندرت پاداش صبر و وفاداری خریدار عادی را میدهند، و تامین نقدینگی زودهنگام به ندرت به نفع سرمایهگذار خردی تمام میشود که توکن را در بدو راهاندازی خریده است. در نهایت، اگرچه بازارها مستقیم و بدون واسطه باقی ماندهاند، اما واسطهها همچنان حضور دارند و موقعیتهای ممتازی را در فرآیند جمعآوری سرمایه در اختیار گرفتهاند. هیچ اکسیر جادویی وجود ندارد که عدالت را برای معاملهگر خرد تضمین کند، اما راههایی وجود دارد که اطمینان حاصل کند او مورد سوءاستفاده قرار نگیرد.
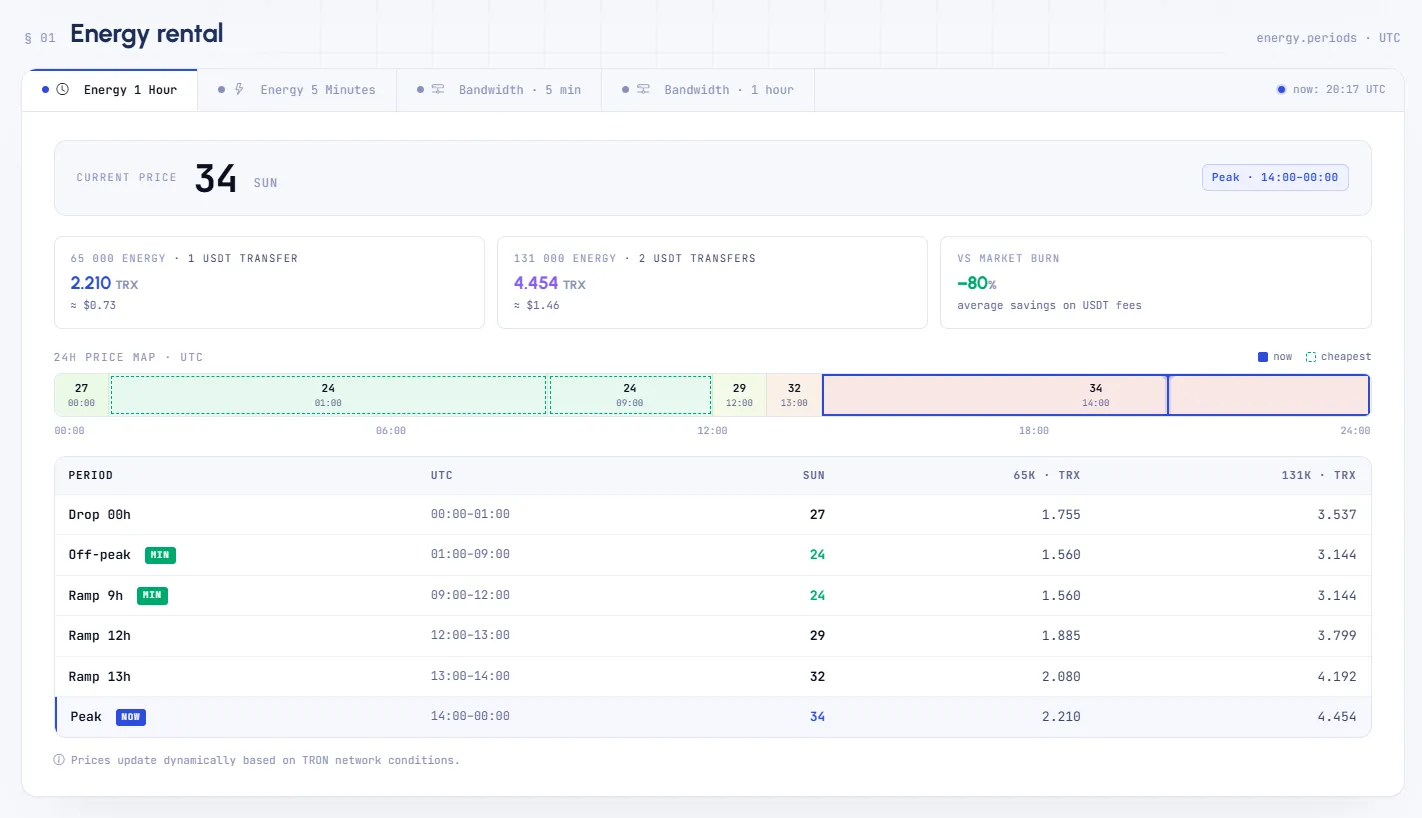
در دنیایی که در آن سوآپهای توکنی و راهاندازیهای به ظاهر منصفانه هزینهها را پشت هالهای از ابهام پنهان میکنند، سامانه Netts Pricing با شفافسازی قیمت لحظهای TRON Energy ارزشآفرینی میکند؛ این سامانه خرید TRON Energy را با کمترین نرخهای موجود از طریق تجمیعسازی ممکن میسازد و شناسایی هزینههای ارزان TRON Energy را پیش از انتقال USDT ساده میکند. با نرخ فعلی TRON Energy در محدوده 25-26 sun، تخمین هزینه تراکنش برای 65,000-131,000 Energy، Bandwidth و سایر هزینههای مربوطه — سامانه Netts Pricing فراتر از هیاهوی بازارهای توکنی گام برمیدارد تا شفافیت بسیار مورد نیاز را برای کاربران به ارمغان آورد.