Krypto-Market-Maker: Die unsichtbaren Hände hinter Token-Launches
Token-Launches wirken demokratisch, doch Market-Maker, Insider, Liquiditätsdeals und verdeckte Finanzierungen prägen den Chart oft zuerst.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Die romantische Vorstellung eines Token-Launches ist ein fast universell geteiltes Narrativ: Ein findiger Krypto-Enthusiast hat eine Idee, schreibt einen Smart Contract, veröffentlicht ein Manifest, versammelt eine Community um sich und überlässt dem Markt die Entscheidung. Käufer sind keine Kunden, sondern Jünger; der Token selbst ist kein Produkt, sondern ein heiliger Gral; ein Chart ist kein bloßer Chart, sondern gelebte, demokratische Preisfindung; jeder ist willkommen teilzunehmen, niemandem wird etwas versprochen, und so druckt das Internet munter Geld – ganz ohne Erlaubnis der Wall Street.
Es ist eine hehre Geschichte, und genau deshalb wird sie so oft genutzt, um das Produkt zu verkaufen.
Die weniger romantische, aber wahre Version dreht sich derweil um ein Übergewicht an bereits reichen Akteuren, die neue Akteure noch reicher machen. Ein Token benötigt Branding, Liquidität, Rechtsberatung, Partnerschaften mit Börsen, Market-Maker, Distributionskanäle in den sozialen Medien, bezahlte Promotion, Wallet-Finanzierung, Listings, Treasury-Management und eine solide Kriegskasse, um den Kurs zu stützen, bevor irgendjemand sonst einsteigt. Ein Laptop reicht aus, um einen Token zu launchen – aber eine Wallet mit einer Million Dollar ist nötig, um einen Markt zu erschaffen. Diese Realität holt sowohl den Kleinanleger als auch den erfahrenen Akteur im Raum mit der größten Wallet ein: Beide müssen erkennen, dass das Narrativ eines „Fair Launch“ des Projekts einige sehr unfaire Plätze in der ersten Reihe bereithält.
Infolgedessen ist der Launch eines Tokens zugleich ein PR-Stunt und ein im Vorfeld hart verhandeltes privates Geschäft: Das Projekt gibt ein Tickersymbol bekannt, die Öffentlichkeit kauft ein, doch die Insider verhandeln hinter verschlossenen Türen Cap Tables, Token-Darlehen, Unlocks, Wallets, Market-Making-Sponsoring, Optionen, OTC-Gebühren und Notabschaltungen für Volatilität – und jeder hat finanziell die eigene Haut im Spiel („Skin in the game“). Das bedeutet nicht, dass jeder Token-Launch ein Betrug ist; es bedeutet, dass der öffentliche Mythos gegenüber dem Käufer fast immer viel zu großzügig ausfällt. Die Märkte mögen disintermediiert sein, doch der Zuteilungsprozess behält fast immer mindestens einen Intermediär bei. Die Long-Tail-Ökonomie eines Token-Launches sieht so aus: Frühe Wallets verkaufen ihre Anteile, sobald der crowdsourcte Markt Liquidität benötigt; ein Market-Maker sichert seine Position ab, wenn sich das Volatilitätsregime des Tokens ändert; Insider üben ihre Optionen aus; die Wallet eines Gründers wirft Bestände auf den Markt, um Rechnungen zu bezahlen; oder eine Börse kauft große Mengen eines Tokens, um ihn auf einer Derivateplattform zu listen. Der durchschnittliche Käufer starrt auf den Preischart und nennt es Community; die Insider studieren das Inventar und nennen es Marktstruktur.
Der perfideste Teil dieser Ungerechtigkeit ist, dass sie oft genau in jenen Märkten auftritt, in denen die egalitären Prinzipien von Krypto mit äußerster Ironie angewandt werden. Es ist kein Zufall, dass viele der größten Liquiditätsanbieter der Szene gleichzeitig als Launch-Berater, Underwriter, Risikokapitalgeber und Promoter für die Protokolle fungieren, die sie listen oder vertreiben. Wenn der Erfolg eines Token-Launches von der Fähigkeit abhängt, die richtigen Vertriebskanäle zu bezahlen, wird sein Scheitern oft von denselben Vermittlern abgefedert, die nur allzu bereit sind, das Risiko zu vereinnahmen. Die Marktstruktur jedes Tokens beeinflusst seine Wertschöpfung noch lange nach dem unmittelbaren Erfolg oder Misserfolg des Launches: Die Partei, die die größte Menge an Tokens an die Öffentlichkeit verkauft, kauft ihre Anteile womöglich zurück, wenn der Preis einbricht, während die Partei, die die größte Menge an Tokens aus dem ursprünglichen Angebot erworben hat, ihren Anteil an den Nächstgrößeren verkaufen kann, während sie so tut, als bliebe sie unbemerkt. So oder so begünstigt die Long-Tail-Liquiditätsökonomie selten den kleinen Spekulanten, dem eine faire Chance versprochen wurde, früh mit dabei zu sein.
Der Launch-Tag ist kein fairer Kampf
Ein Token-Launch ist nicht das, was Sie auf Twitter sehen – er ist eine Fundraising-Kampagne. Lange bevor der erste normale Anleger auch nur einen einzigen Token gekauft hat, hat bereits jemand ausgehandelt, wie viel Angebot die Insider erhalten, wie viel Liquidität geschaffen wird, zu welchem Preis oder Bonding-Curve-Verlauf, an welchen Börsen, wie viel die Market-Maker für die Erleichterung des Handels bezahlt bekommen, welche Influencer für die Bewerbung des Produkts entlohnt werden, welche Wallets finanziert werden, welche Ankündigungen erfolgen und wie viel Liquidität beim Launch bereitsteht. Der öffentliche Token-Launch ist nur der sichtbare Teil einer weitaus größeren Zuteilungskampagne, die bestimmt, wer was an wen zu welchem Preis und zu welchem Zeitpunkt verkaufen darf.
Ein Market-Maker nimmt in diesem Umfeld eine privilegierte Position ein, da er die Fähigkeit besitzt, Liquidität bereitzustellen und somit die Preisfindung an jedem beliebigen Punkt im Lebenszyklus eines Tokens zu beeinflussen. Diese Fähigkeit ist für jeden wertvoll, von Spekulanten bis hin zu Börsen; aus diesem Grund fungieren im Grunde alle Market-Maker als Underwriter für jeden Token, der auf ihrer Plattform gelistet werden möchte. Isoliert betrachtet sind die Dienstleistungen eines Market-Makers zweifellos nützlich für jeden Token-Launch, der zum Zeitpunkt seines Börsenlistings liquide erscheinen möchte. Dasselbe lässt sich jedoch nicht von ihrer Vergütung behaupten, die häufig an die Wertentwicklung des jeweiligen Tokens gekoppelt ist. Eine Optionsgebührenstruktur oder ein fester Barausgleich mit Bestandsrisiko mag in vielen Kontexten angemessen sein – nicht jedoch, wenn ein Protokoll versucht, künstliche Verknappung zu erzeugen, seine eigene Launch-Dynamik falsch darzustellen oder mehr Community-Kontrolle zu versprechen, als realistisch möglich ist. Wenn Insider beim Launch Liquidität an die Öffentlichkeit verkaufen möchten, sollten sie bezüglich dieser Gelegenheit vollkommen transparent sein.
Märkte funktionieren über Informationsasymmetrie, doch ein solcher Vorteil kommt selten der gesamten Öffentlichkeit zugute. Im Fall eines Token-Launches werden die wichtigsten Offenlegungen häufig hinter einem Schleier der Privatsphäre oder schlichtweg durch Täuschung verborgen. Der Gründer weiß mehr als der Markt; der Market-Maker weiß mehr als der potenzielle Einzelspekulant, der auf Twitter kauft; die Börse weiß mehr als beide zusammen; die frühen Investoren wissen mehr als die Influencer, die ihre Zuteilungen verkaufen. Die größte Short-Position hält hier der Kleinanleger: Von ihm wird häufig erwartet, dass er bei jedem Aspekt eines Token-Launches Due Diligence betreibt, während ihm selbst kaum Informationen zur Verfügung stehen. Wenn sich der „Fair Launch“ des Tokens als alles andere als fair herausstellt – wenn der Market-Maker, der Bestände abstößt, Dinge weiß, die die Öffentlichkeit nicht weiß, oder die Börse, die große Volumina kauft, über Insiderwissen zum Launch-Zeitpunkt verfügt –, dann ist es der Kleinanleger, der auf den „Kaufen“-Button geklickt hat und nun das gesamte Risiko tragen muss.
Trumpcoin und die Politik der Exit-Liquidität
Der Launch des Trump-Memecoins dient einer rasant wachsenden Zahl von Kleinanlegern als ernüchternde Lektion über die Dynamik von Exit-Liquidität und Marktstruktur. Angesichts von Gerüchten über einen Launch im Vorfeld der Amtseinführung 2025 und einer Öffentlichkeit, die begierig darauf war, den ersten Memecoin eines Politikers überhaupt in die Hände zu bekommen, erwarben frühe Käufer den Token als Symbol ihrer Unterstützung für den ehemaligen Präsidenten und seine wirtschaftliche Agenda, während spätere Käufer in der Erwartung auf Profite durch den unvermeidlichen kurzfristigen Preisanstieg einstiegen. Unterdessen waren Beobachter, die den Social-Media-Account des Tokens verfolgten, verblüfft über das schiere Ausmaß des Hypes um einen Memecoin und fragten sich, ob es dort überhaupt etwas von Wert zu kaufen gäbe.
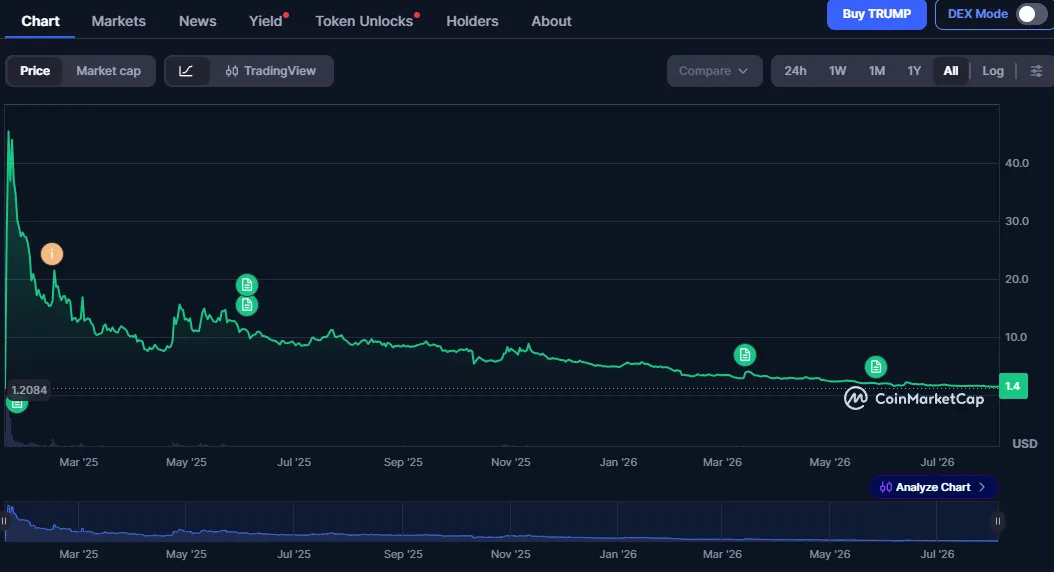
Der anschließende Kursanstieg und der darauffolgende steile Absturz führten dazu, dass viele normale Anleger, die den Token auf seinem Höchststand gekauft hatten, nicht mehr mit Gewinn verkaufen konnten. Gleichzeitig stießen die größten Halter, von denen viele mit Trumps politischer Stiftung in Verbindung standen, mutmaßlich Millionen ihrer Tokens gegen beträchtliche Summen an Gebühren oder Einnahmen aus der Token-Ökonomie ab. Die juristischen und politischen Auseinandersetzungen, die dem Launch des Tokens folgten, hielten unvermindert an, wobei sich beide Seiten gegenseitig des Betrugs und der Falschdarstellung bezichtigten. Allein die Existenz solcher Rechtsstreitigkeiten dient jedoch als warnendes Beispiel für jeden, der den Kauf eines Memecoins oder einer anderen Art von Token mit einem ähnlich großen Gesamtangebot in Betracht zieht.
Wie am Melania-Token und den damit verbundenen anhaltenden Rechtsstreitigkeiten deutlich wird, kann sich ein ähnliches Szenario bei jedem öffentlichkeitswirksamen Memecoin abspielen. In Klagen gegen Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis und weitere nicht verbundene Dritte wurde mehreren Parteien vorgeworfen, an einem betrügerischen System beteiligt gewesen zu sein, um das Ansehen von Melania Trump auszunutzen, einen Rug Pull durchzuführen und massive Leerverkäufe auf den Memecoin zu tätigen. Melania Trump selbst wurde in keiner Weise eines Fehlverhaltens beschuldigt – sie war eine prominente Persönlichkeit, deren Name von mehreren Konten genutzt wurde und deren Social-Media-Beiträge mutmaßlich als inoffizielles Marketinginstrument für den Launch des Tokens dienten. Die Gerichtsdokumente, die die mutmaßlichen Vorgänge rund um den Token detailliert beschreiben, waren jedoch äußerst brisant und verdeutlichten die potenziellen Risiken für Kleinanleger bei praktisch jedem Memecoin-Launch.
In ähnlicher Weise ist der LIBRA-Skandal rund um Argentiniens Präsidenten Javier Milei und seinen Präsidentschaftswahlkampf ein weiteres Beispiel für einen scheinbar betrügerischen Memecoin-Scam, der sowohl durch Prominenz als auch durch Liquidität angeheizt wurde. Prominente Fürsprecher sind jedoch lediglich Teil einer weitaus größeren Täuschungskampagne, die sich über ganze Liquiditäts-Ökosysteme erstreckt. Das öffentliche Gesicht eines Memecoins – ein Präsident, eine First Lady, ein Gründer, ein Maskottchen, ein Influencer oder ein Community-Mitglied – agiert häufig völlig getrennt von den tatsächlichen Launch-Beratern, Liquiditätsdesignern, Market-Makern, Sniper-Bots, VCs und Beratern, die hinter den Kulissen die Fäden ziehen. Schon die Tatsache, dass diese Akteure in der öffentlichen Kommunikation für die Memecoins, die sie vorgeblich unterstützen, selten auftauchen, spricht Bände über die potenziellen Risiken für jeden einzelnen Kleinanleger.
Warum bleiben Investoren und Gründer im Verborgenen?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 und Dutzende weiterer großer Market-Maker sind keine gewöhnlichen Daytrader. Die meisten von ihnen sind professionelle Liquiditätsanbieter mit Börsenpartnerschaften, algorithmischen Trading-Desks, OTC-Vertriebsteams, Venture-Armen, Rechtsabteilungen, Risikomanagement-Infrastruktur und entsprechend tiefen Taschen, um mit der Konkurrenz mitzuhalten. Während einige von ihnen bereits vor dem Aufkommen krypto-nativer Vermögenswerte als Market-Maker existierten, wurde die Mehrheit im Krypto-Sektor gegründet und verfügt über mindestens eine eigene Abteilung für algorithmisches Market-Making. Die meisten verfügen über eine bekannte Marke, eine Website und einen Namen, der für institutionelle Abläufe steht. Diese Reputation zählt – sie signalisiert der Öffentlichkeit, dass eine bestimmte Krypto-Börse über ausreichende institutionelle Glaubwürdigkeit verfügt, um einen bedeutenden Token-Launch auszurichten.
GSR wiederum ist ein Anbieter vollständiger Kapitalmarktinfrastruktur, was bedeutet, dass das Unternehmen eine breite Palette von Dienstleistungen für Protokolle anbietet, die ihre Tokens lancieren möchten. Nach Jahren des Wettbewerbs mit traditionellen Market-Making-Rivalen kündigte das Unternehmen seine Expansion in den Bereich der Launch-Beratung an und versprach, seinen Kunden eine End-to-End-Unterstützung zu bieten. Infolgedessen entwickelt sich die Token-Launch-Branche rasch von einer fragmentierten Reihe einzelner Dienstleistungen zu einem voll integrierten Kapitalbeschaffungserlebnis. Der Bereich der Marktinfrastruktur wird erwachsen – und das in hohem Tempo, was wiederum eine verstärkte Prüfung nach sich zieht.
DWF Labs nimmt in der Branche eine Sonderstellung ein: als Market-Maker mit einem aggressiven PR-Budget und dem Ruf, Projekte in ihren verwundbarsten Momenten zu finanzieren. Es agiert gleichzeitig als Risikokapitalgesellschaft, Marktinfrastrukturanbieter und Liquiditätsprotokoll mit öffentlich geführten Kriegskassen. Seine Kritiker werfen dem Unternehmen mangelnde Transparenz vor und bemängeln, dass es Anlegern aufgrund der Vermischung seiner Rollen als Börsenberater, Promoter, Market-Maker und Liquiditätsanbieter keinen ausreichenden Schutz vor Kursverlusten bietet. In den Augen seiner Befürworter hingegen ist es ein visionäres Unternehmen, das bereit ist, mutige Schritte zu unternehmen, um vielversprechende Protokolle an ihren kritischsten Punkten zu finanzieren.
Unterdessen repräsentieren Cumberland und Jump Crypto eine andere Denkrichtung im Market-Making-Sektor. Cumberland hat seine Wurzeln über DRW in der traditionellen Handelswelt, was dem Unternehmen einen Vorteil bei der Ausführung auf institutionellem Niveau verschafft. Jump wiederum hat sein Angebot diversifiziert und umfasst Market-Making, Liquiditätsbereitstellung, Staking sowie Infrastrukturentwicklung für den Krypto-Sektor, während es seinen Ruf als Handels-Schwergewicht beibehält. In den Köpfen der Marktteilnehmer stehen die Namen Cumberland und Jump für ein hohes Maß an institutioneller Glaubwürdigkeit und Expertise im Bereich des Token-Market-Makings.
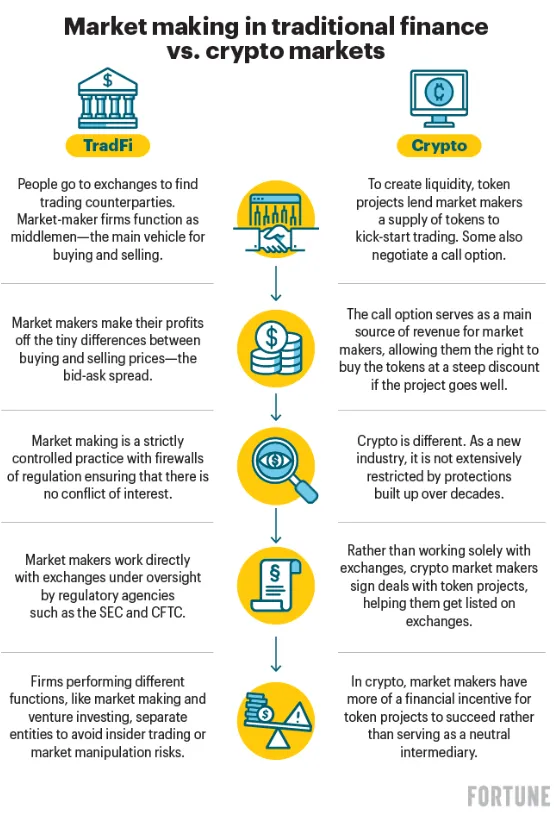
Weitere namhafte Akteure der Branche sind Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 und Dutzende andere. Jeder von ihnen besetzt eine bestimmte Nische im institutionellen Liquiditätssektor und bietet Dienstleistungen an, die von „Market-Making as a Service“ über strukturierte Finanzierungen, Launch-Beratung, NFT-Liquidität und Multi-Token-Portfoliomanagement bis hin zu Börsenlistings und mehr reichen. Letztlich hat ein Gründer nur begrenzte Optionen, wenn es um die Launch-Liquidität geht, und jede davon verlangt das Abwägen von Risiko, Ertrag und Exposition. Möchte der Gründer die Verwahrung der Tokens behalten oder sie gegen Bargeld verkaufen? Sind Börsennotierungen und OTC-Vertrieb notwendig oder ist ein dezentraler Launch vorzuziehen? Sollte der Market-Maker als Berater und langfristiger Partner fungieren oder reicht ein kurzfristiges Sponsoring aus? Was passiert, wenn das Risiko-Desk des Market-Makers entscheidet, dass es sich nicht mehr lohnt, einen bestimmten Token zu halten? Jede dieser Fragen verlangt eine Antwort – und diese wird das Schicksal des Protokolls über Jahre hinweg prägen.
Zudem existiert eine ganze Gruppe von Akteuren, die zwar kein eigentliches Market-Making betreibt, aber eine ebenso wichtige Rolle bei jedem Token-Launch spielt. Sie spezialisieren sich darauf, das richtige Meme zu finden, die Domain zu kaufen, Aufmerksamkeit zu generieren, Influencer zu engagieren, Wallets abzusichern, mit Börsen zu verhandeln und andere notwendige, aber mühsame Aufgaben zu erledigen. Einige von ihnen sind Vollzeit-Launch-Betreiber, während andere Hauptberufe im institutionellen Handel ausüben. Ein Großteil ihrer Ausgaben wird derweil von Risikofonds, Family Offices, Market-Makern oder anonymen Promotern getragen, die in der Vergangenheit bereits Dutzende von Memecoins gelauncht haben. Ihre Rolle bei jedem Token-Launch besteht darin, aus einem Meme und einem Manifest ein funktionierendes Protokoll zu machen, das eine realistische Chance hat, die Long Tail der Kryptomärkte zu überleben. Die nach außen sichtbare Person dient als Aushängeschild, der Launch-Betreiber fungiert als Ermöglicher und die anonymen Unterstützer bleiben die stillen Investoren. Geht der Token durch die Decke, gewinnen alle – stürzt er ab, ist offiziell niemand verantwortlich.
Recht, Begierde und eine bequeme Grauzone
Die Motivationen der verschiedenen beteiligten Parteien sind selten kompliziert: Gründer wollen Geld, Status, das Überleben des Projekts und Flexibilität; Investoren wollen günstig kaufen und teuer verkaufen und sich gleichzeitig aus der Verantwortung stehlen, wenn etwas schiefgeht; Market-Maker wollen Inventar und Liquidität; Börsen wollen Handelsvolumen und Listings; Influencer wollen Reichweite und Bezahlung; Investoren wollen Rendite, Sicherheit und Flexibilität – und normale Käufer, diejenigen, die auf den „Kaufen“-Button geklickt haben, wollen sich als Teil einer Community fühlen und jemand anderem die Schuld geben, wenn alles den Bach runtergeht. Das Gesetz ist in dieser Dynamik ein unbequemer Dritter, und behördliche Interventionen erfolgen selten, bevor der Schaden bereits angerichtet ist. Die Wertpapiergesetze wurden nicht für Crowdsales mit Millionen von Teilnehmern konzipiert, und selbst wenn Betrugsgesetze greifen, ist der Nachweis eines Vorsatzes (Mens Rea) selten ein leichtes Unterfangen.
Die Grauzone nimmt im kollektiven Bewusstsein der Token-Launch-Branche einen besonderen Stellenwert ein. Sie stellt den Raum zwischen unverhohlenem Betrug und vollständiger Transparenz dar – bevölkert von opportunistischen Promotern, verblendeten Gründern und Market-Makern, die mehr über die Fundamentaldaten des Tokens wissen als die meisten Menschen, die ihn kaufen. Es ist leicht, beides in einen Topf zu werfen, aber Grauzonen-Taktiken werden von allen angewandt: von Promotern über Market-Maker bis hin zu Influencern. Eine der einfachsten Methoden, reine Betrugsmaschen von Grauzonen-Taktiken zu unterscheiden, besteht darin, sich daran zu erinnern, dass die offensichtliche Abzocke für die Käufer meist eine direkte Lektion ist.
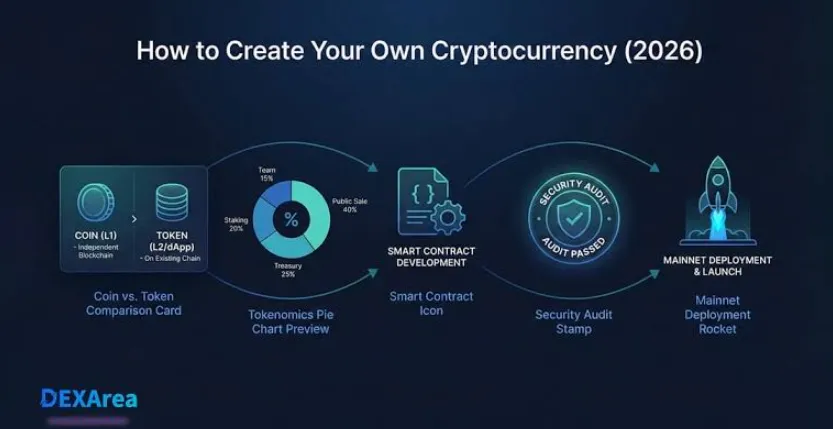
Die gefährlichsten Fundraising-Kampagnen sind nicht diejenigen, die offen versprechen, das Geld jedes Token-Käufers zu veruntreuen, sondern vielmehr jene, die versprechen, geduldige Investoren für ihre Weitsicht und Liquiditätsbereitstellung zu belohnen. Wenn die Masche gar nicht wie Betrug wirkt, sondern wie eine aggressiv vermarktete Chance; wenn der Token bereits gelauncht ist und zu funktionieren scheint; wenn der Kursverlauf solide und geordnet aussieht und noch niemand Geld verloren hat – genau dann verwandeln sich Scams in Grauzonen-Taktiken. Der Betrüger ist nicht mehr offensichtlich erkennbar, und die Opfer neigen viel eher dazu, dem Täter zu glauben, wenn dieser jedem die Schuld gibt, nur nicht sich selbst, sobald die Katastrophe ihren Lauf nimmt.
Aus diesem Grund verdienen Diskussionen über Market-Making-Sponsoring, Liquiditätsbereitstellung und Insiderverkäufe stets besondere Aufmerksamkeit. Schließlich haben die Akteure, die einem Token Liquidität zuführen, ein offensichtliches Motiv: ihn zu verkaufen, wenn der Preis hoch ist, und ihn zurückzukaufen, wenn er niedrig steht. Es überrascht nicht, dass Berichte über tokenspezifische Insiderverkäufe, massive Liquiditätsabflüsse oder Absicherungsgeschäfte von Market-Makern stets hitzige Debatten über die Fundamentaldaten eines Tokens entfachen. Niemand behauptet, dass Market-Making-Aktivitäten allein ein eindeutiges Indiz für einen Betrug sind, aber es lohnt sich allemal zu fragen, warum Parteien, die einem Token Liquidität bereitstellen, davon profitieren sollten, wenn sein Kurs um eine ganze Größenordnung einbricht.
Gleichermaßen beinhalten Debatten über den Launch eines Tokens immer auch Überlegungen zur anfänglichen Angebotsverteilung, zu großvolumigen Pre-Launch-Verkäufen und den Risiken von Wallet-Dumps. Wenn die anfängliche Token-Verteilung kein ökonomisch solides Fundament widerspiegelt, läuft jede spätere Anpassung des Emissionsplans oder der Volumenzusagen Gefahr, als Insider-Manipulation wahrgenommen zu werden. Dies gilt insbesondere dann, wenn der vermeintliche „Community-Launch“ größtenteils von einer kleinen Gruppe anonymer Geldgeber finanziert wurde, die nun versuchen, ihre Anteile an jeden zu verkaufen, der bereit ist zu kaufen.
All dies ist kein pauschales Urteil über die gesamte Token-Launch-Branche, aber man sollte nicht vergessen, dass ein Preischart selten die ganze Geschichte erzählt. Die Fundamentaldaten belohnen den normalen Käufer selten für seine Geduld und Loyalität, und eine frühe Liquiditätsbereitstellung zahlt sich für den einzelnen Anleger, der den Token beim Launch kauft, fast nie aus. Letztlich bleiben die Märkte zwar disintermediiert, doch die Intermediäre existieren weiterhin und nehmen im Fundraising-Prozess privilegierte Positionen ein. Es gibt kein Patentrezept, das dem kleinen Spekulanten absolute Fairness garantiert – aber es gibt Wege, um sicherzustellen, dass er oder sie nicht ausgenutzt wird.
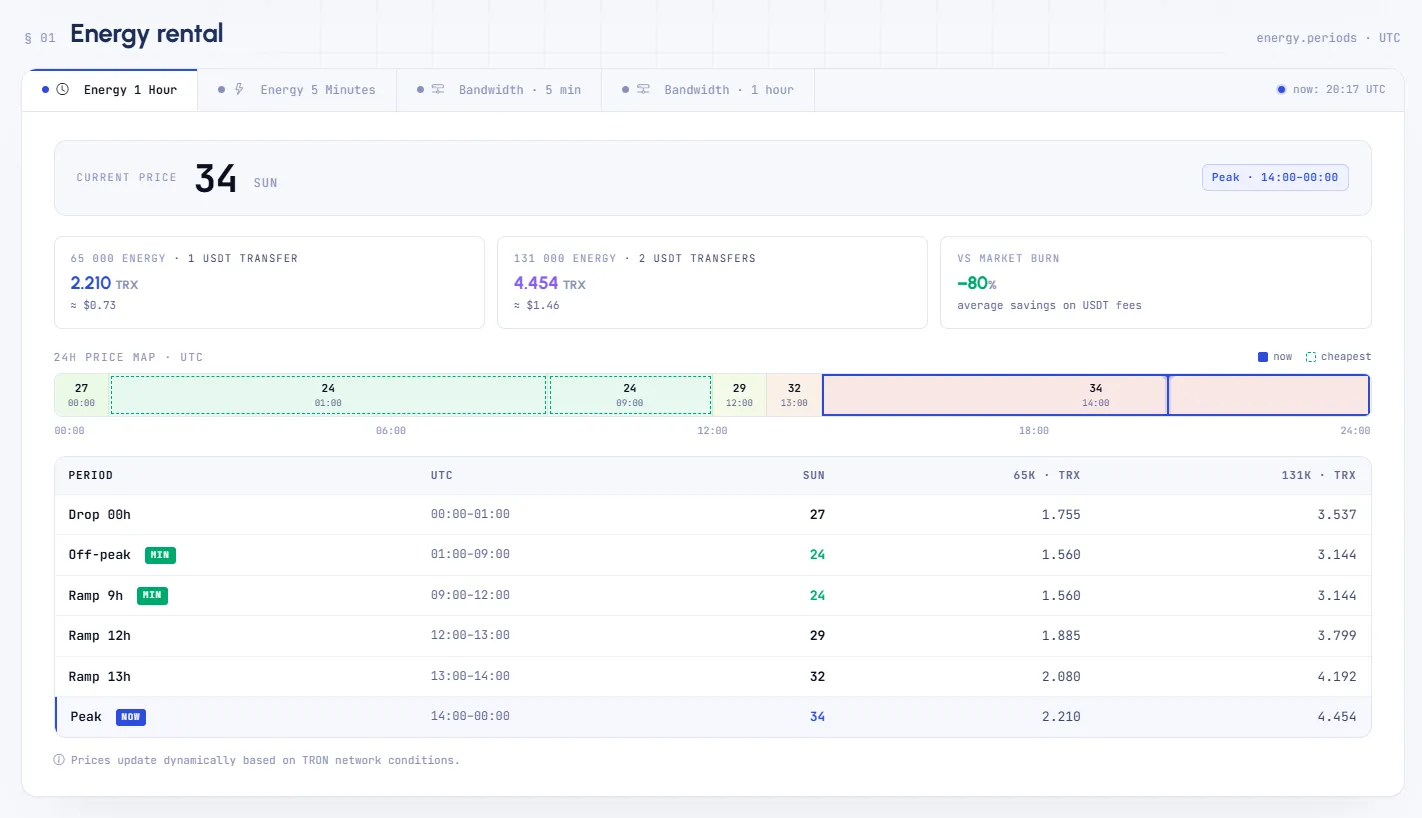
In einer Welt, in der Token-Swaps und Fair Launches Kosten hinter einem Schleier aus Mystik verbergen, schafft Netts Pricing echten Mehrwert: Durch die transparente Offenlegung von TRON Energy-Preisen in Echtzeit, die Vermittlung von TRON Energy-Käufen zu den günstigsten verfügbaren Tarifen mittels Aggregation und die einfache Ermittlung günstiger TRON Energy-Kosten noch vor einem USDT-Transfer. Mit aktuellen TRON Energy-Preisen von 25-26 sun, Transferschätzungen von 65.000-131.000 Energy, Bandwidth und den dazugehörigen Nebenkosten geht Netts Pricing weit über den Hype der Token-Märkte hinaus und bietet Nutzern die dringend benötigte Transparenz.