Market Maker Kripto: Tangan Tak Terlihat di Balik Peluncuran Token
Peluncuran token tampak demokratis, tetapi market maker, orang dalam, kesepakatan likuiditas, dan pendanaan tersembunyi sering kali lebih dulu membentuk grafik harga.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Pandangan romantis tentang peluncuran token adalah narasi yang hampir diyakini secara universal. Seorang cryptobro yang cerdas memikirkan sebuah ide, menulis kontrak pintar, mengunggah manifesto, mengumpulkan komunitas, dan membiarkan pasar menentukan. Pembeli bukanlah pelanggan melainkan pengikut setia; token itu sendiri bukanlah produk melainkan cawan suci, grafik bukanlah sekadar grafik melainkan penemuan harga demokratis yang sedang beraksi; semua orang dipersilakan untuk berpartisipasi dan tidak ada yang dijanjikan apa pun, sehingga internet pun mulai mencetak uang tanpa izin dari Wall Street.
Ini adalah kisah yang mulia, dan itulah alasan mengapa narasi ini begitu sering digunakan untuk menjual produk.
Sementara itu, versi yang kurang romantis namun nyata melibatkan dominasi orang-orang yang sudah kaya untuk membuat pihak-pihak baru menjadi jauh lebih kaya. Sebuah token membutuhkan branding, likuiditas, penasihat hukum, kemitraan bursa, market maker, saluran distribusi sosial, promosi berbayar, pendanaan dompet, pencatatan bursa (listing), pengelolaan perbendaharaan (treasury), serta cadangan dana perang yang sehat untuk menopang harga sebelum orang lain masuk; sebuah laptop memang bisa meluncurkan sebuah token, tetapi dompet berisi satu juta dolar mampu meluncurkan sebuah pasar. Realitas ini melibatkan pembeli ritel dan pelaku berpengalaman di ruangan dengan dompet terbesar yang menyadari bahwa narasi fair launch suatu proyek sebenarnya menyediakan kursi-kursi baris depan yang sangat tidak adil.
Akibatnya, peluncuran token melibatkan aksi hubungan masyarakat (PR stunt) sekaligus negosiasi tertutup yang rumit: proyek mengumumkan simbol ticker, publik mulai membeli, tetapi orang dalam diam-diam menegosiasikan cap table, pinjaman token, jadwal vesting/unlock, dompet, sponsor market-making, opsi, biaya OTC, serta kill switch untuk meredam volatilitas, dan semua orang memiliki kepentingan finansial (skin in the game). Ini tidak berarti setiap peluncuran token adalah penipuan; ini berarti mitos publik hampir selalu terlalu murah hati kepada pembeli. Pasar mungkin terdesentralisasi tanpa perantara (disintermediated), tetapi proses alokasi hampir selalu mempertahankan setidaknya satu perantara. Ekonomi jangka panjang (long-tail) dari peluncuran token melibatkan dompet-dompet awal yang menjual porsi mereka ketika pasar crowdsourced membutuhkan likuiditas, atau market maker yang melakukan lindung nilai (hedging) atas posisinya saat rezim volatilitas token berubah, atau orang dalam yang mengeksekusi opsi mereka, atau dompet pendiri yang membuang pasokan untuk membayar tagihan, atau bursa yang membeli token dalam jumlah besar untuk mencatatkannya di platform derivatif. Pembeli rata-rata menatap grafik harga dan menyebutnya komunitas; orang dalam mempelajari inventaris dan menyebutnya struktur pasar.
Bagian paling berbahaya dari ketidakadilan ini adalah bahwa hal itu sering terjadi di pasar tempat prinsip-prinsip egalitarian kripto diterapkan dengan ironi terbesar. Bukan suatu kebetulan bahwa banyak penyedia likuiditas terbesar di industri ini juga bertindak sebagai penasihat peluncuran, underwriter, pemodal ventura (VC), dan promotor untuk protokol yang mereka daftarkan atau distribusikan. Jika keberhasilan peluncuran token ditentukan oleh kemampuan membayar saluran distribusi yang tepat, kegagalannya sering kali diredam oleh perantara yang sama yang sangat ingin mengambil alih risiko tersebut. Struktur pasar dari setiap token memengaruhi penangkapan nilainya jauh setelah keberhasilan atau kegagalan langsung dari peluncuran tersebut – entitas yang menjual token dalam jumlah terbesar kepada publik mungkin mendapati dirinya membeli kembali bagian tersebut saat harga jatuh, sementara entitas yang membeli token dalam jumlah terbesar dari pasokan awal dapat menjual kepemilikannya ke entitas terbesar berikutnya sambil berpura-pura tidak terlihat. Bagaimanapun juga, ekonomi likuiditas long-tail jarang berpihak pada spekulan kecil yang dijanjikan kesempatan adil untuk menjadi pembeli awal.
Hari Peluncuran Bukanlah Pertarungan yang Adil
Peluncuran token bukanlah apa yang Anda lihat di Twitter – ini adalah kampanye penggalangan dana. Jauh sebelum investor biasa pertama membeli satu token pun, seseorang telah menegosiasikan berapa banyak pasokan yang akan diterima orang dalam, berapa banyak likuiditas yang akan dicetak, pada harga berapa atau kurva bonding apa, di bursa mana, berapa banyak market maker akan dibayar untuk memfasilitasi perdagangan, influencer mana yang akan dibayar untuk membicarakan produk tersebut, dompet mana yang akan didanai, pengumuman apa yang akan dibuat, dan berapa banyak likuiditas yang akan tersedia saat peluncuran. Peluncuran token publik adalah bagian yang terlihat dari kampanye alokasi yang jauh lebih besar yang menentukan siapa yang boleh menjual apa, kepada siapa, pada harga berapa, dan pada waktu kapan.
Market maker menempati posisi istimewa dalam ranah ini karena memiliki kemampuan untuk mencetak likuiditas dan karenanya memengaruhi penemuan harga pada setiap titik tertentu dalam siklus hidup token. Kemampuan ini sangat berharga bagi semua orang, mulai dari spekulan hingga bursa; itulah mengapa semua market maker pada dasarnya adalah underwriter bagi token apa pun yang ingin terdaftar di tempat mereka. Secara teori, layanan market maker jelas berguna bagi setiap peluncuran token yang ingin terlihat likuid pada saat pencatatan di bursa. Hal yang sama tidak berlaku untuk kompensasi mereka, yang sering kali terikat pada kinerja token yang bersangkutan. Struktur biaya opsi atau retainer tunai dengan liabilitas inventaris mungkin sesuai dalam banyak konteks, tetapi tidak ketika suatu protokol mencoba memanipulasi kelangkaan, memalsukan dinamika peluncurannya sendiri, atau menjanjikan kendali komunitas yang lebih besar daripada yang realistis. Jika orang dalam ingin menjual likuiditas kepada publik saat peluncuran, mereka harus sepenuhnya transparan tentang peluang tersebut.
Pasar berfungsi berdasarkan asimetri informasi, tetapi keuntungan semacam itu jarang dirasakan oleh seluruh publik. Dalam kasus peluncuran token, pengungkapan paling penting sering kali disembunyikan di balik tirai privasi atau penipuan gaya lama. Pendiri tahu lebih banyak daripada pasar; market maker tahu lebih banyak daripada calon spekulan individu yang membeli di Twitter; bursa tahu lebih banyak daripada keduanya; investor awal tahu lebih banyak daripada influencer yang menjual alokasi mereka. Pihak yang paling dirugikan (short) di sini adalah pembeli ritel, yang kerap dituntut melakukan uji tuntas (due diligence) pada setiap aspek peluncuran token sementara hanya diberi sedikit informasi. Jika "fair launch" suatu token ternyata sama sekali tidak adil – jika market maker yang menjual inventaris mengetahui sesuatu yang tidak diketahui publik, atau bursa yang membeli volume besar memiliki informasi tentang waktu peluncuran – maka pembeli ritel yang mengklik tombol "beli" adalah pihak yang harus menanggung risikonya.
Trumpcoin dan Politik Likuiditas Keluar (Exit Liquidity)
Peluncuran memecoin Trump menjadi pelajaran berharga mengenai dinamika exit liquidity dan struktur pasar bagi semakin banyak investor ritel. Dengan rumor peluncuran menjelang pelantikan 2025 dan publik yang sangat ingin mendapatkan memecoin politisi pertama, pembeli awal memperoleh token tersebut sebagai simbol dukungan mereka terhadap mantan presiden dan agenda ekonominya, sementara pembeli belakangan membelinya dengan ekspektasi meraup untung dari kenaikan harga jangka pendek yang tak terhindarkan. Sementara itu, pengguna biasa yang melihat-lihat akun media sosial token tersebut menjadi bingung oleh begitu besarnya hype yang ditujukan untuk sebuah memecoin dan bertanya-tanya apakah ada sesuatu yang bernilai untuk dibeli sama sekali.
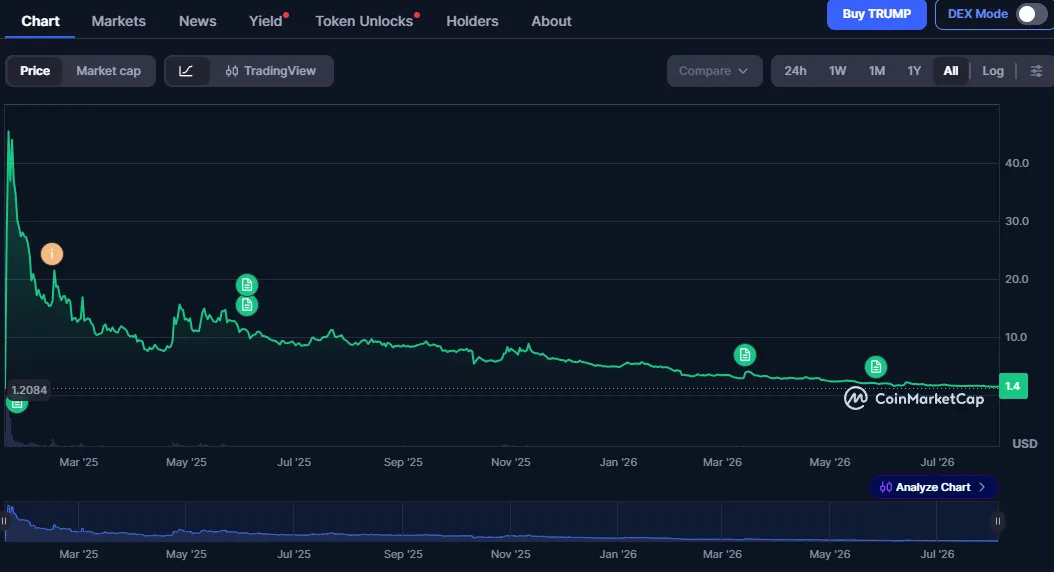
Kenaikan yang disusul oleh penurunan harga yang tajam membuat banyak investor biasa yang membeli token di puncaknya tidak dapat menjual dengan untung, sementara para pemegang terbesar, yang banyak di antaranya berafiliasi dengan yayasan politik Trump, diduga menjual jutaan token mereka untuk mendapatkan sejumlah besar biaya atau pendapatan yang dihasilkan dari ekonomi token tersebut. Pertarungan hukum dan politik yang terjadi menyusul peluncuran token terus memanas, dengan masing-masing pihak saling menuduh melakukan penipuan dan pemalsuan informasi. Bagaimanapun, keberadaan litigasi semacam itu menjadi pelajaran nyata bagi siapa pun yang mempertimbangkan untuk membeli memecoin atau jenis token lain dengan pasokan besar yang serupa.
Seperti yang disorot oleh token Melania dan litigasi berkelanjutan di sekitarnya, serangkaian keadaan serupa dapat terjadi pada memecoin profil tinggi mana pun. Tuntutan hukum yang melibatkan Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis, dan pihak ketiga tidak terafiliasi lainnya menuduh beberapa entitas terlibat dalam skema penipuan yang memanfaatkan reputasi Melania Trump untuk memfasilitasi rug pull dan shorting memecoin secara besar-besaran. Melania Trump sendiri tidak dituduh melakukan kesalahan dalam kapasitas apa pun – ia adalah seorang selebritas yang namanya digunakan oleh beberapa akun dan unggahan media sosialnya diduga berfungsi sebagai alat pemasaran tidak resmi untuk peluncuran token tersebut. Namun, dokumen pengadilan yang merinci dugaan transaksi di sekitar token tersebut sangat memicu kontroversi dan berfungsi mempertegas potensi risiko bagi pembeli ritel dari hampir semua peluncuran memecoin.
Demikian pula, skandal LIBRA seputar presiden Argentina Javier Milei dan kampanye kepresidenannya adalah contoh lain dari dugaan skema penipuan memecoin yang didorong oleh ketenaran selebritas dan likuiditas. Namun, promosi selebritas hanyalah bagian dari kampanye penipuan yang jauh lebih besar yang mencakup seluruh ekosistem likuiditas. Wajah publik dari memecoin mana pun – seorang presiden, ibu negara, pendiri, maskot, influencer, atau anggota komunitas – sering kali terpisah dari konsultan peluncuran sebenarnya, perancang likuiditas, market maker, sniper, VC, dan penasihat yang beroperasi di balik layar. Fakta bahwa sosok-sosok ini jarang muncul dalam komunikasi publik untuk memecoin yang tampaknya mereka dukung secara implisit berbicara banyak tentang potensi risiko bagi setiap pembeli ritel.
Mengapa Investor dan Pendiri Memilih Tetap Tersembunyi?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2, dan puluhan market maker besar lainnya bukanlah day-trader biasa. Sebagian besar dari mereka adalah penyedia likuiditas serius dengan kemitraan bursa, algorithmic trading desk, tim penjualan OTC, divisi ventura, penasihat hukum, infrastruktur manajemen risiko, dan modal yang sangat besar untuk menghadapi persaingan. Meskipun beberapa di antaranya sudah berdiri sebagai market maker sebelum munculnya aset-aset crypto-native, sebagian besar didirikan di ruang kripto dan memiliki setidaknya satu divisi khusus untuk algorithmic market-making. Sebagian besar memiliki merek publik, situs web, dan nama yang mencerminkan operasi tingkat institusional. Reputasi itu penting – reputasi tersebut memberi sinyal kepada publik bahwa suatu bursa token memiliki kredibilitas institusional yang memadai untuk menyelenggarakan peluncuran token yang bermakna.
Sebaliknya, GSR adalah penyedia infrastruktur pasar modal yang lengkap, yang berarti perusahaan ini menawarkan berbagai layanan untuk protokol yang ingin meluncurkan token mereka. Setelah bertahun-tahun bersaing dengan rival market-making tradisional, perusahaan ini mengumumkan ekspansinya ke ranah penasihat peluncuran dan berjanji untuk memberikan dukungan menyeluruh (end-to-end) bagi para kliennya. Akibatnya, industri peluncuran token berkembang pesat dari serangkaian layanan terpisah yang terfragmentasi menjadi pengalaman penggalangan modal yang terintegrasi penuh. Ruang infrastruktur pasar sedang bertumbuh – cepat, dan bersamanya muncul pengawasan yang semakin ketat.
DWF Labs menempati posisi unik dalam industri ini sebagai market maker dengan anggaran publisitas yang agresif dan reputasi mendanai proyek pada saat-saat paling rentan. Perusahaan ini secara bersamaan beroperasi sebagai firma modal ventura, penyedia infrastruktur pasar, dan protokol likuiditas dengan dana perang yang tercatat secara publik. Para pengkritiknya menuduhnya kurang transparan dan tidak memberikan perlindungan penurunan risiko (downside protection) yang memadai kepada investor karena perannya yang tumpang tindih sebagai penasihat bursa, promotor, market maker, dan penyedia likuiditas. Namun, di mata para pendukungnya, DWF Labs adalah firma visioner yang bersedia mengambil langkah berani untuk mendanai protokol yang menjanjikan pada titik-titik paling kritis mereka.
Sementara itu, Cumberland dan Jump Crypto mewakili mazhab pemikiran lain dalam ruang market-making. Cumberland berakar di dunia perdagangan tradisional melalui DRW, memberikannya keunggulan dalam eksekusi tingkat institusional. Jump, di sisi lain, telah mendiversifikasi penawarannya hingga mencakup market-making, penyediaan likuiditas, staking, dan pengembangan infrastruktur untuk ruang kripto sambil tetap mempertahankan reputasinya sebagai raksasa perdagangan. Dalam benak para pelaku pasar, nama Cumberland dan Jump mewakili tingkat kredibilitas institusional dan keahlian di bidang market making token.
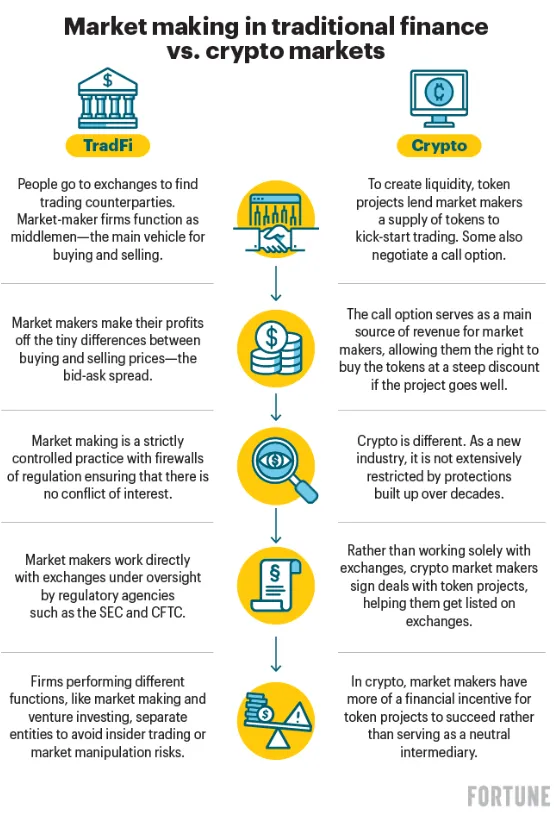
Nama-nama terkemuka lainnya dalam bisnis ini termasuk Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2, dan puluhan lainnya. Masing-masing menempati ceruk pasar tertentu dalam ruang likuiditas institusional, menawarkan layanan mulai dari market-making as a service hingga pembiayaan terstruktur, layanan penasihat peluncuran, likuiditas NFT, manajemen portofolio multi-token, pencatatan bursa, dan banyak lagi. Pada akhirnya, seorang pendiri hanya memiliki opsi terbatas dalam hal likuiditas peluncuran, dan masing-masing opsi harus mempertimbangkan risiko, imbal hasil, serta eksposur. Apakah pendiri ingin mempertahankan kustodi token atau menjualnya demi uang tunai? Apakah pencatatan bursa dan distribusi OTC diperlukan, atau apakah peluncuran terdesentralisasi lebih diinginkan? Haruskah market maker bertindak sebagai penasihat dan mitra jangka panjang, atau apakah sponsor jangka pendek sudah cukup? Apa yang akan terjadi ketika risk desk market maker memutuskan bahwa token tertentu tidak lagi layak dipertahankan? Setiap pertanyaan ini memiliki jawaban – jawaban yang akan membentuk nasib protokol tersebut selama bertahun-tahun ke depan.
Ada juga seluruh kelompok operator yang tidak terlibat langsung dalam market-making murni, tetapi memainkan peran yang sama pentingnya dalam setiap peluncuran token. Mereka berspesialisasi dalam menemukan meme yang tepat, membeli domain, membangun kesadaran, merekrut influencer, mengamankan dompet, berbicara dengan bursa, dan tugas-tugas penting namun mendasar lainnya. Beberapa dari mereka adalah operator peluncuran penuh waktu sementara yang lain memiliki pekerjaan harian di ruang perdagangan institusional. Sementara itu, banyak dari pengeluaran mereka ditanggung oleh dana ventura, family office, market maker, atau promotor anonim yang telah meluncurkan puluhan memecoin di masa lalu. Peran mereka dalam setiap peluncuran token adalah mengubah meme dan manifesto menjadi protokol fungsional dengan peluang layak untuk bertahan dalam ekor panjang (long tail) pasar kripto. Persona yang tampil di hadapan publik bertindak sebagai figur depan sementara operator peluncuran bertindak sebagai fasilitator, dan pendukung anonim bertindak sebagai investor pasif. Ketika token meroket, semua orang menang – saat hancur, tidak ada yang bertanggung jawab secara resmi.
Hukum, Keinginan, dan Zona Abu-Abu yang Menguntungkan
Motivasi dari berbagai pihak yang terlibat jarang sekali rumit: para pendiri menginginkan uang, status, kelangsungan hidup, dan fleksibilitas; investor ingin membeli di harga rendah dan menjual di harga tinggi sambil melepaskan tanggung jawab jika terjadi kesalahan; market maker menginginkan inventaris dan likuiditas; bursa menginginkan volume dan listing; influencer menginginkan eksposur dan bayaran; investor menginginkan keuntungan, keamanan, dan fleksibilitas – dan pembeli biasa, mereka yang mengklik tombol beli, ingin merasa seperti bagian dari suatu komunitas lalu menyalahkan orang lain ketika semuanya berantakan. Hukum adalah pihak ketiga yang tidak menyenangkan dalam dinamika ini, dan intervensinya jarang terjadi sebelum kerusakan terjadi. Undang-undang pasar modal tidak dirancang dengan mempertimbangkan penjualan massal token yang diikuti satu juta orang, dan bahkan ketika undang-undang penipuan berlaku, membuktikan mens rea (niat jahat) bukanlah hal yang mudah.
Zona abu-abu menempati tempat khusus dalam kesadaran kolektif industri peluncuran token. Wilayah ini mewakili ruang antara penipuan terang-terangan dan transparansi penuh, dan dihuni oleh promotor oportunistik, pendiri yang delusif, serta market maker yang tahu lebih banyak tentang fundamental token daripada kebanyakan orang yang membelinya. Sangat mudah untuk mencampuradukkan keduanya, tetapi taktik zona abu-abu berlaku untuk semua orang, mulai dari promotor, market maker, hingga influencer. Salah satu cara termudah untuk memisahkan penipuan terang-terangan dari taktik zona abu-abu adalah dengan mengingat bahwa tipuan yang jelas biasanya menjadi pengalaman edukatif bagi para pembeli.
Kampanye penggalangan dana yang paling berbahaya bukanlah kampanye yang secara terbuka berjanji untuk mencuri uang siapa pun yang membeli token tersebut, melainkan kampanye yang berjanji untuk memberi imbalan kepada investor yang sabar atas kebijaksanaan dan penyediaan likuiditas mereka. Ketika tipuan itu sama sekali tidak tampak seperti tipuan melainkan peluang yang dipasarkan secara agresif, ketika token telah diluncurkan dan tampaknya berfungsi, ketika grafik harga terlihat bagus dan teratur serta belum ada yang kehilangan uang – saat itulah penipuan bermetamorfosis menjadi taktik zona abu-abu. Pelaku penipuan tidak lagi terlihat jelas, dan para korban jauh lebih mungkin memercayai pelaku ketika mereka menyalahkan semua orang kecuali diri mereka sendiri atas bencana yang terjadi sesudahnya.
Itulah sebabnya diskusi tentang sponsor market-making, penyediaan likuiditas, dan penjualan orang dalam selalu layak mendapatkan pengawasan khusus. Bagaimanapun, entitas yang menyediakan likuiditas untuk suatu token memiliki motivasi yang jelas untuk menjualnya saat harga tinggi dan membelinya saat harga rendah. Tidak mengherankan jika pembicaraan seputar penjualan orang dalam pada token tertentu, dumping likuiditas volume besar, atau lindung nilai market maker selalu memicu perdebatan sengit tentang fundamental token mana pun. Tidak ada yang menyatakan bahwa aktivitas market-making semata adalah indikator pasti dari sebuah penipuan, tetapi tentu patut dipertanyakan mengapa entitas yang menyediakan likuiditas untuk suatu token justru diuntungkan dari penurunan harga token tersebut hingga berkali-kali lipat.
Demikian pula, diskusi mengenai peluncuran token selalu melibatkan pertimbangan tentang alokasi pasokan awal, penjualan pra-peluncuran bervolume besar, dan risiko aksi dump dari dompet-dompet tertentu. Jika distribusi token awal tidak mencerminkan desain ekonomi yang sehat secara mendasar, maka setiap perubahan berikutnya pada jadwal pasokan atau komitmen volume berisiko dipandang sebagai manipulasi orang dalam. Hal ini terutama berlaku jika "peluncuran komunitas" sebagian besar didanai oleh sekelompok kecil pendukung anonim yang sekarang berusaha menjual bagian mereka kepada siapa saja yang mau membeli.
Semua ini bukanlah dakwaan terhadap seluruh industri peluncuran token, tetapi perlu diingat bahwa grafik harga jarang menceritakan keseluruhan cerita. Fundamental jarang memberi imbalan kepada pembeli biasa atas kesabaran dan loyalitasnya, dan penyediaan likuiditas awal jarang membuahkan hasil bagi investor individu yang membeli token pada saat peluncurannya. Pada akhirnya, pasar tetap berjalan tanpa perantara (disintermediated), namun para perantara itu tetap ada dan menempati posisi istimewa dalam proses penggalangan dana. Tidak ada pil ajaib yang dapat menjamin keadilan bagi spekulan kecil, tetapi ada cara untuk memastikan bahwa mereka tidak dimanfaatkan.
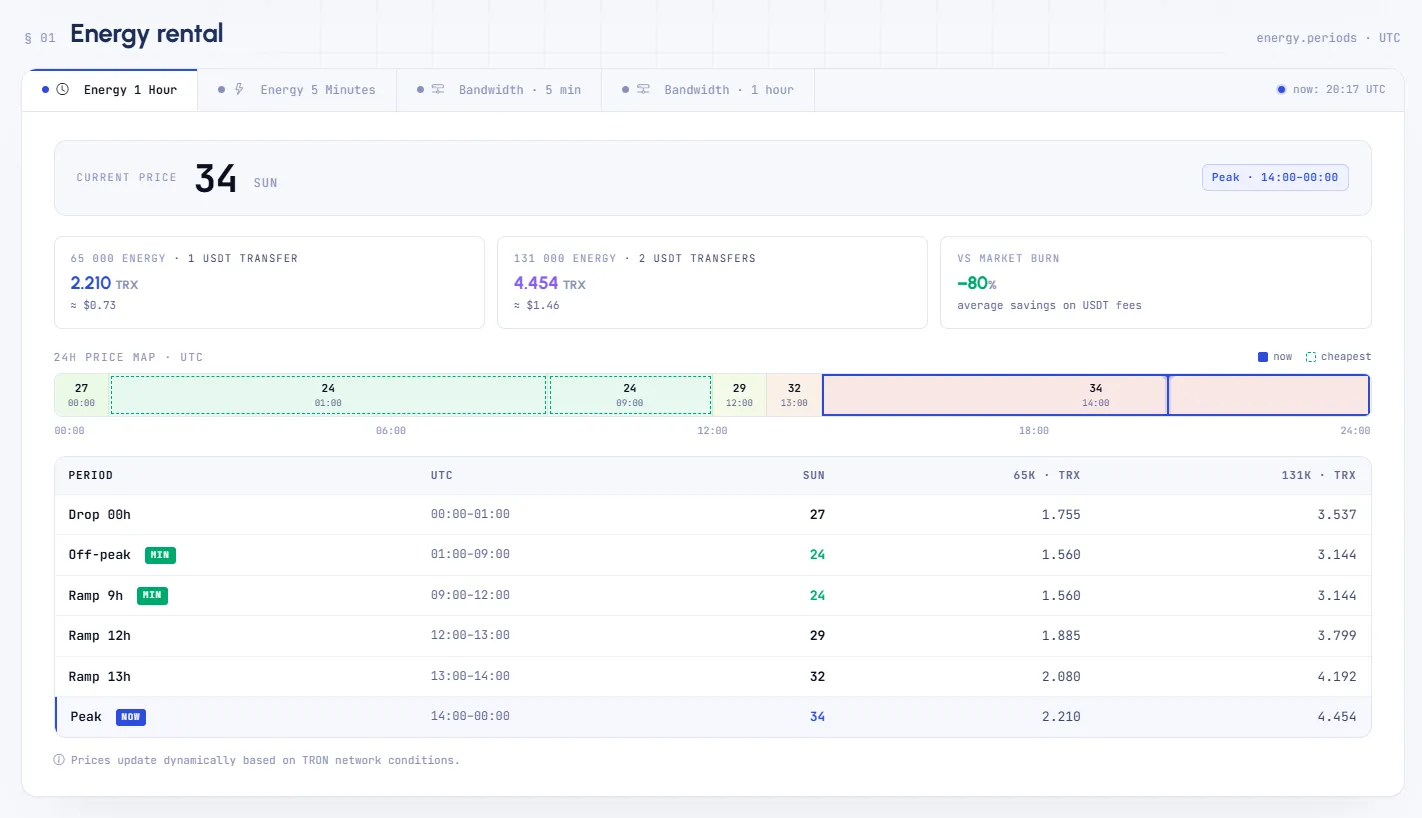
Di dunia tempat pertukaran token dan fair launch menyembunyikan biaya di balik mistik, Netts Pricing memberikan nilai nyata dengan mengungkapkan harga TRON Energy secara real-time, memfasilitasi pembelian TRON Energy dengan tarif terendah yang tersedia melalui agregasi, dan membuat perkiraan biaya TRON Energy yang murah mudah diidentifikasi sebelum transfer USDT. Dengan harga TRON Energy saat ini di angka 25-26 sun, perkiraan transfer 65.000-131.000 Energy, Bandwidth, serta biaya terkait lainnya – Netts Pricing melampaui sekadar hype pasar token untuk memberikan transparansi yang sangat dibutuhkan bagi para pengguna.