क्रिप्टो मार्केट मेकर्स: टोकन लॉन्च के पीछे अदृश्य हाथ
टोकन लॉन्च लोकतांत्रिक दिखते हैं, लेकिन मार्केट मेकर्स, इनसाइडर्स, लिक्विडिटी डील्स और छिपा हुआ फाइनेंसिंग अक्सर पहले ही चार्ट को आकार दे देते हैं।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
टोकन लॉन्च का रोमांटिक नज़रिया एक लगभग सार्वभौमिक रूप से साझा की जाने वाली कहानी है। किसी चतुर क्रिप्टोब्रो ने एक विचार सोचा, एक कॉन्ट्रैक्ट लिखा, एक घोषणापत्र पोस्ट किया, एक कम्युनिटी जुटाई, और बाज़ार को तय करने दिया। खरीदार ग्राहक नहीं बल्कि अनुयायी हैं; टोकन खुद कोई प्रोडक्ट नहीं बल्कि एक पवित्र प्याला है, एक चार्ट सिर्फ चार्ट नहीं बल्कि लोकतांत्रिक मूल्य खोज की वास्तविक प्रक्रिया है; हर किसी का भाग लेने के लिए स्वागत है और किसी से कोई वादा नहीं किया गया है, और इस तरह इंटरनेट वॉल स्ट्रीट की अनुमति के बिना पैसे छापने लगता है।
यह एक शानदार कहानी है, और यही कारण है कि इसका उपयोग अक्सर प्रोडक्ट को बेचने के लिए किया जाता है।
इस बीच, कम-रोमांटिक लेकिन सच संस्करण में पहले से अमीर लोगों का नए लोगों को और भी अमीर बनाना शामिल है। किसी टोकन को ब्रांडिंग, लिक्विडिटी, कानूनी सलाह, एक्सचेंज पार्टनरशिप, मार्केट मेकर्स, सोशल डिस्ट्रीब्यूशन चैनल, पेड प्रमोशन, वॉलेट फंडिंग, लिस्टिंग, ट्रेजरी मैनेजमेंट, और किसी अन्य के आने से पहले कीमत को सहारा देने के लिए एक स्वस्थ वॉर चेस्ट की आवश्यकता होती है; एक लैपटॉप टोकन लॉन्च कर सकता है, लेकिन दस लाख डॉलर वाला वॉलेट एक मार्केट लॉन्च कर सकता है। इस वास्तविकता में रिटेल खरीदार और कमरे में सबसे बड़े वॉलेट वाले परिष्कृत खरीदार दोनों को यह अहसास होता है कि प्रोजेक्ट के फेयर लॉन्च की कहानी में कुछ बहुत ही अनुचित सेंटर सीटें शामिल हैं।
परिणामस्वरूप, टोकन के लॉन्च में एक पब्लिक रिलेशंस स्टंट और एक भारी बातचीत वाला निजी स्टंट शामिल होता है: प्रोजेक्ट एक टिकर सिंबल की घोषणा करता है, जनता इसे खरीदती है, लेकिन इनसाइडर्स चुपचाप कैप टेबल, टोकन लोन, अनलॉक्स, वॉलेट्स, मार्केट-मेकिंग स्पॉन्सरशिप्स, ऑप्शंस, OTC फीस, और वोलेटिलिटी के लिए किल स्विच पर बातचीत करते हैं, और हर किसी का खेल में वित्तीय दांव लगा होता है। इसका मतलब यह नहीं है कि हर टोकन लॉन्च एक स्कैम है; इसका मतलब यह है कि सार्वजनिक मिथक लगभग हमेशा खरीदार के प्रति अत्यधिक उदार होता है। बाज़ार भले ही डिसइंटरमीडिएटेड हो जाएं, लेकिन आवंटन प्रक्रिया में लगभग हमेशा कम से कम एक बिचौलिया बना रहता है। टोकन लॉन्च के लॉन्ग-टेल अर्थशास्त्र में शुरुआती वॉलेट्स द्वारा अपने शेयर बेचना शामिल होता है जब क्राउडसोर्स्ड मार्केट को लिक्विडिटी की आवश्यकता होती है, या टोकन के वोलेटिलिटी रिजीम बदलने पर किसी मार्केट मेकर द्वारा अपनी पोजीशन की हेजिंग करना, या इनसाइडर्स द्वारा अपने ऑप्शंस का उपयोग करना, या बिलों का भुगतान करने के लिए किसी फाउंडर के वॉलेट द्वारा अपनी सप्लाई डंप करना, या किसी एक्सचेंज द्वारा टोकन को डेरिवेटिव प्लेटफॉर्म पर लिस्ट करने के लिए बड़ी मात्रा में खरीदना शामिल होता है। औसत खरीदार प्राइस चार्ट को देखता है और इसे कम्युनिटी कहता है; इनसाइडर्स इन्वेंट्री का अध्ययन करते हैं और इसे मार्केट स्ट्रक्चर कहते हैं।
इस अन्याय का सबसे कपटी हिस्सा यह है कि यह अक्सर उन बाज़ारों में होता है जहां क्रिप्टो के समतावादी सिद्धांतों को अत्यधिक विडंबना के साथ लागू किया जाता है। यह कोई संयोग नहीं है कि इस स्पेस के कई सबसे बड़े लिक्विडिटी प्रोवाइडर्स उन प्रोटोकॉल्स के लिए लॉन्च एडवाइजर्स, अंडरराइटर्स, वेंचर कैपिटलिस्ट्स और प्रमोटर्स के रूप में भी काम करते हैं जिन्हें वे लिस्ट या डिस्ट्रीब्यूट करते हैं। यदि किसी टोकन लॉन्च की सफलता सही डिस्ट्रीब्यूशन चैनलों के लिए भुगतान करने की क्षमता से तय होती है, तो इसकी विफलता को अक्सर जोखिम लेने के इच्छुक वही बिचौलिए कुशन प्रदान करते हैं। किसी भी टोकन का मार्केट स्ट्रक्चर लॉन्च की तत्काल सफलता या विफलता के लंबे समय बाद तक इसके वैल्यू कैप्चर को प्रभावित करता है – जनता को टोकन की सबसे बड़ी मात्रा बेचने वाली संस्था कीमत गिरने पर अपने शेयर वापस खरीदते हुए पाई जा सकती है, जबकि प्रारंभिक आपूर्ति से टोकन की सबसे बड़ी मात्रा खरीदने वाली संस्था अपने हिस्से को अगले सबसे बड़े खरीदार को बेच सकती है और ऐसा दिखावा कर सकती है कि उसे देखा नहीं जा रहा है। किसी भी तरह से, लॉन्ग-टेल लिक्विडिटी अर्थशास्त्र शायद ही कभी उस छोटे सट्टेबाज़ के पक्ष में काम करता है जिसे शुरुआती खरीदार होने का उचित मौका देने का वादा किया गया था।
लॉन्च का दिन निष्पक्ष लड़ाई नहीं होता
टोकन लॉन्च वह नहीं है जो आप Twitter पर देखते हैं – यह एक फंडरेजिंग अभियान है। पहले आम निवेशक द्वारा एक भी टोकन खरीदने से बहुत पहले, किसी ने पहले ही इस बात पर बातचीत कर ली होती है कि इनसाइडर्स को कितनी सप्लाई मिलेगी, कितनी लिक्विडिटी प्रिंट की जाएगी, किस कीमत या बॉन्डिंग कर्व पर, किन एक्सचेंजों पर, ट्रेडिंग की सुविधा के लिए मार्केट मेकर्स को कितना भुगतान किया जाएगा, प्रोडक्ट के बारे में बात करने के लिए किन इन्फ्लुएंसर्स को भुगतान किया जाएगा, किन वॉलेट्स को फंड किया जाएगा, कौन सी घोषणाएं की जाएंगी, और लॉन्च के समय कितनी लिक्विडिटी मौजूद होगी। पब्लिक टोकन लॉन्च एक बहुत बड़े आवंटन अभियान का दृश्य हिस्सा होता है जो यह निर्धारित करता है कि किसे, क्या, किसको, किस कीमत पर और किस समय बेचना है।
इस क्षेत्र में एक मार्केट मेकर का विशेषाधिकार प्राप्त स्थान होता है क्योंकि उसके पास लिक्विडिटी प्रिंट करने और इसलिए टोकन के पूरे जीवनचक्र में किसी भी बिंदु पर मूल्य खोज को प्रभावित करने की क्षमता होती है। यह क्षमता सट्टेबाज़ों से लेकर एक्सचेंजों तक सभी के लिए मूल्यवान है; यही कारण है कि सभी मार्केट मेकर्स अनिवार्य रूप से किसी भी ऐसे टोकन के लिए अंडरराइटर्स होते हैं जो उनके वेन्यू पर लिस्ट होना चाहता है। अकेले संदर्भ में देखें तो, किसी मार्केट मेकर की सेवाएं किसी भी ऐसे टोकन लॉन्च के लिए निर्विवाद रूप से उपयोगी होती हैं जो अपने एक्सचेंज लिस्टिंग के समय लिक्विड दिखना चाहता है। यही बात उनके मुआवजे के बारे में नहीं कही जा सकती, जो अक्सर संबंधित टोकन के प्रदर्शन से जुड़ा होता है। एक ऑप्शन फीस स्ट्रक्चर या इन्वेंट्री देनदारी के साथ कैश रिटेनर कई संदर्भों में उचित हो सकता है, लेकिन तब नहीं जब कोई प्रोटोकॉल कृत्रिम कमी पैदा करने, अपने स्वयं के लॉन्च डायनेमिक्स को गलत तरीके से पेश करने, या वास्तव में संभव से अधिक कम्युनिटी नियंत्रण का वादा करने का प्रयास कर रहा हो। यदि इनसाइडर्स लॉन्च के समय जनता को लिक्विडिटी बेचना चाहते हैं, तो उन्हें इस अवसर के बारे में पूरी तरह पारदर्शी होना चाहिए।
बाज़ार सूचना विषमता (information asymmetry) पर काम करते हैं, लेकिन ऐसा लाभ शायद ही कभी पूरी जनता तक पहुंचता है। टोकन लॉन्च के मामले में, सबसे महत्वपूर्ण खुलासे अक्सर गोपनीयता या सीधे धोखे के पर्दे के पीछे छिपे होते हैं। फाउंडर बाज़ार से ज़्यादा जानता है; मार्केट मेकर Twitter पर खरीदने वाले संभावित व्यक्तिगत सट्टेबाज़ से ज़्यादा जानता है; एक्सचेंज उन दोनों से ज़्यादा जानता है; शुरुआती निवेशक अपने आवंटन बेचने वाले इन्फ्लुएंसर्स से ज़्यादा जानते हैं। यहाँ सबसे बड़ा शॉर्ट रिटेल खरीदार है, जिससे अक्सर टोकन लॉन्च के हर पहलू पर पूरी जांच-पड़ताल (due diligence) करने की उम्मीद की जाती है, जबकि उसे खुद बहुत कम जानकारी उपलब्ध होती है। यदि टोकन का "फेयर लॉन्च" कुछ भी निष्पक्ष नहीं निकलता – यदि इन्वेंट्री बेचने वाला मार्केट मेकर कुछ ऐसा जानता है जो जनता नहीं जानती, या बड़ी मात्रा में खरीदारी करने वाले एक्सचेंज के पास लॉन्च टाइमिंग की जानकारी है – तो वह रिटेल खरीदार जिसने "बाय" बटन क्लिक किया था, वही सारा जोखिम उठाता है।
Trumpcoin और एग्जिट लिक्विडिटी की राजनीति
Trump मेमकॉइन का लॉन्च तेजी से बढ़ते रिटेल निवेशकों के लिए एग्जिट लिक्विडिटी और मार्केट स्ट्रक्चर दोनों की गतिशीलता में एक गंभीर सबक के रूप में काम करता है। 2025 के उद्घाटन से पहले लॉन्च की अफवाहों और पहली बार किसी राजनेता के मेमकॉइन को पाने के लिए उत्सुक जनता के साथ, शुरुआती खरीदारों ने पूर्व राष्ट्रपति और उनके आर्थिक एजेंडे के समर्थन के प्रतीक के रूप में टोकन खरीदा, जबकि बाद के खरीदारों ने अपरिहार्य अल्पकालिक मूल्य वृद्धि से लाभ की उम्मीद में इसे खरीदा। इस बीच, टोकन के सोशल मीडिया अकाउंट को देखने वाले बाहरी लोग किसी मेमकॉइन के लिए किए जा रहे अत्यधिक प्रचार को देखकर हैरान रह गए और सोचने लगे कि क्या खरीदने लायक कोई वास्तविक मूल्य था भी या नहीं।
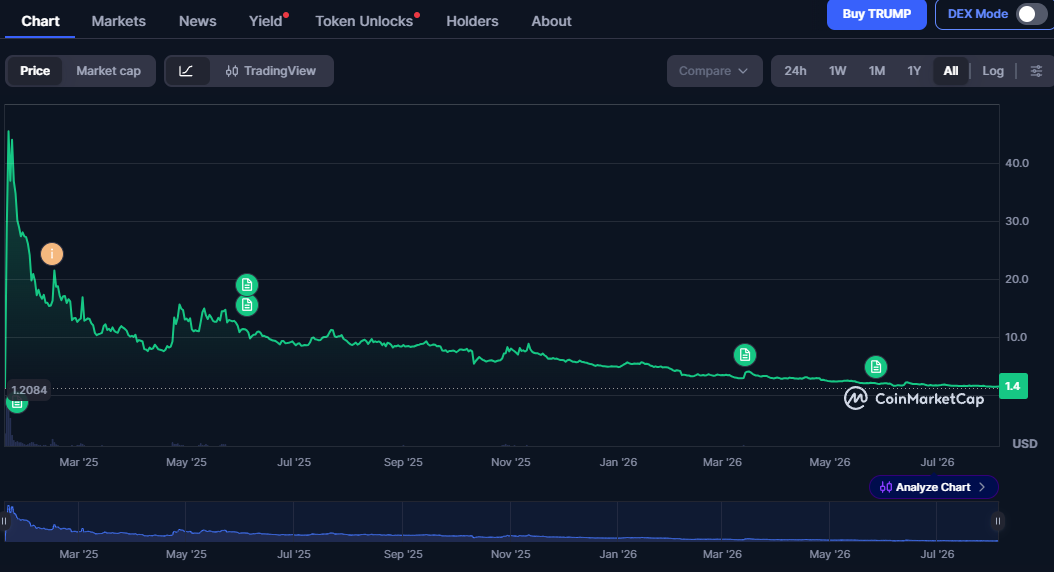
इसके बाद कीमत में भारी उछाल और फिर तेज गिरावट देखी गई, जिसके चलते अपने चरम पर टोकन खरीदने वाले कई आम निवेशक लाभ पर बेचने में असमर्थ रहे, जबकि सबसे बड़े धारक, जिनमें से कई Trump राजनीतिक फाउंडेशन से जुड़े थे, ने कथित तौर पर अपने लाखों टोकन भारी मात्रा में फीस या टोकन अर्थव्यवस्था से उत्पन्न राजस्व के लिए बेच दिए। टोकन लॉन्च के बाद शुरू हुई कानूनी और राजनीतिक लड़ाइयां जारी रहीं, जिसमें प्रत्येक पक्ष ने दूसरे पर धोखाधड़ी और गलत बयानी का आरोप लगाया। हालांकि, इस तरह के मुकदमों का अस्तित्व ही किसी भी ऐसे व्यक्ति के लिए एक कड़ा सबक है जो किसी मेमकॉइन या इसी तरह की बड़ी सप्लाई वाले किसी अन्य प्रकार के टोकन को खरीदने पर विचार कर रहा है।
जैसा कि Melania टोकन और इसके आसपास चल रहे मुकदमों से उजागर हुआ, किसी भी हाई-प्रोफाइल मेमकॉइन के साथ परिस्थितियों का ऐसा ही क्रम सामने आ सकता है। Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis, और अन्य असंबद्ध तीसरे पक्षों से जुड़े मुकदमों में कई संस्थाओं पर मेमकॉइन के रग पुल और बड़े पैमाने पर शॉर्टिंग की सुविधा के लिए Melania Trump की प्रतिष्ठा का उपयोग करने की धोखाधड़ी योजना में शामिल होने का आरोप लगाया गया। खुद Melania Trump पर किसी भी रूप में गलत काम करने का आरोप नहीं लगाया गया था – वह एक सेलिब्रिटी थीं जिनके नाम का इस्तेमाल कई खातों द्वारा किया गया था और जिनकी सोशल मीडिया पोस्ट्स ने कथित तौर पर टोकन के लॉन्च के लिए एक अनौपचारिक मार्केटिंग टूल के रूप में काम किया था। हालांकि, टोकन के आसपास के कथित मामलों का विवरण देने वाले अदालती दस्तावेज़ अत्यधिक भड़काऊ थे और लगभग किसी भी मेमकॉइन लॉन्च के रिटेल खरीदारों के लिए संभावित जोखिमों को उजागर करने वाले थे।
इसी तरह, अर्जेंटीना के राष्ट्रपति Javier Milei और उनके राष्ट्रपति अभियान से जुड़ा LIBRA घोटाला, सेलिब्रिटी और लिक्विडिटी दोनों द्वारा संचालित एक प्रतीत होने वाले धोखाधड़ी वाले मेमकॉइन स्कैम का एक और उदाहरण है। हालांकि, सेलिब्रिटी एंडोर्समेंट धोखे के एक बहुत बड़े अभियान का केवल एक हिस्सा हैं जो पूरे लिक्विडिटी इकोसिस्टम में फैला हुआ है। किसी भी मेमकॉइन का सार्वजनिक चेहरा – एक राष्ट्रपति, एक प्रथम महिला, एक संस्थापक, एक शुभंकर, एक इन्फ्लुएंसर, या एक कम्युनिटी सदस्य – अक्सर वास्तविक लॉन्च सलाहकारों, लिक्विडिटी डिजाइनरों, मार्केट मेकर्स, स्नाइपर्स, VCs, और सलाहकारों से अलग होता है जो पर्दे के पीछे काम करते हैं। यह तथ्य ही कि ये आंकड़े शायद ही कभी उन मेमकॉइन के सार्वजनिक संचार में दिखाई देते हैं जिनका वे प्रत्यक्ष रूप से समर्थन करते हैं, किसी भी रिटेल खरीदार के लिए संभावित जोखिमों के बारे में बहुत कुछ बयां करता है।
निवेशक और फाउंडर्स क्यों छिपे रहेंगे?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2, और दर्जनों अन्य प्रमुख मार्केट मेकर्स आपके सामान्य डे-ट्रेडर्स नहीं हैं। उनमें से अधिकांश एक्सचेंज पार्टनरशिप, एल्गोरिथम ट्रेडिंग डेस्क, OTC सेल्स टीमों, वेंचर आर्म्स, कानूनी सलाह, रिस्क-मैनेजमेंट इंफ्रास्ट्रक्चर और प्रतिस्पर्धा का मुकाबला करने के लिए गहरी जेब वाले गंभीर लिक्विडिटी प्रोवाइडर्स हैं। जबकि कुछ क्रिप्टो-नेटिव परिसंपत्तियों के आने से पहले ही मार्केट मेकर्स के रूप में मौजूद थे, उनमें से अधिकांश की स्थापना क्रिप्टो स्पेस में हुई थी और उनका कम से कम एक डिवीजन एल्गोरिथम मार्केट-मेकिंग के लिए समर्पित है। उनमें से अधिकांश का एक सार्वजनिक ब्रांड, एक वेबसाइट और एक नाम है जो संस्थागत स्तर के संचालन का प्रतीक है। वह प्रतिष्ठा मायने रखती है – यह जनता को संकेत देती है कि किसी भी टोकन एक्सचेंज के पास एक सार्थक टोकन लॉन्च आयोजित करने के लिए पर्याप्त संस्थागत विश्वसनीयता है।
इसके विपरीत, GSR एक पूर्ण कैपिटल-मार्केट्स इंफ्रास्ट्रक्चर प्रोवाइडर है, जिसका अर्थ है कि यह अपने टोकन लॉन्च करने की इच्छुक प्रोटोकॉल्स को सेवाओं की एक विस्तृत श्रृंखला प्रदान करता है। पारंपरिक मार्केट-मेकिंग प्रतिद्वंद्वियों के साथ वर्षों की प्रतिस्पर्धा के बाद, कंपनी ने लॉन्च एडवाइजरी स्पेस में अपने विस्तार की घोषणा की और अपने ग्राहकों के लिए एंड-टू-एंड सपोर्ट प्रदान करने का वादा किया। परिणामस्वरूप, टोकन लॉन्च उद्योग अलग-अलग सेवाओं की एक खंडित श्रृंखला से पूरी तरह से एकीकृत पूंजी-जुटाने के अनुभव में तेजी से विकसित हो रहा है। मार्केट इंफ्रास्ट्रक्चर स्पेस परिपक्व हो रहा है – तेजी से, और इसके साथ ही इसकी जांच-पड़ताल भी बढ़ रही है।
DWF Labs उद्योग में एक आक्रामक प्रचार बजट और सबसे कमजोर क्षणों में प्रोजेक्ट्स को फंड करने की प्रतिष्ठा वाले मार्केट मेकर के रूप में एक अनूठी स्थिति रखता है। यह एक साथ एक वेंचर कैपिटल फर्म, एक मार्केट इंफ्रास्ट्रक्चर प्रोवाइडर, और सार्वजनिक रूप से सूचीबद्ध वॉर चेस्ट वाले एक लिक्विडिटी प्रोटोकॉल के रूप में काम करता है। इसके आलोचकों ने इस पर पारदर्शिता की कमी और एक्सचेंज एडवाइजर, प्रमोटर, मार्केट मेकर, और लिक्विडिटी प्रोवाइडर के रूप में भूमिकाओं के घालमेल के कारण निवेशकों को अपर्याप्त डाउनसाइड सुरक्षा प्रदान करने का आरोप लगाया है। हालांकि, इसके समर्थकों की नज़र में, यह एक दूरदर्शी फर्म है जो अपने सबसे महत्वपूर्ण मोड़ों पर आशाजनक प्रोटोकॉल्स को फंड करने के लिए साहसिक कदम उठाने को तैयार है।
इस बीच, Cumberland और Jump Crypto मार्केट-मेकिंग स्पेस में विचार के एक अन्य स्कूल का प्रतिनिधित्व करते हैं। Cumberland की जड़ें DRW के माध्यम से पारंपरिक ट्रेडिंग की दुनिया में हैं, जो इसे संस्थागत-स्तरीय निष्पादन में बढ़त देती हैं। Jump ने, अपनी ओर से, एक ट्रेडिंग पावरहाउस के रूप में अपनी प्रतिष्ठा बनाए रखते हुए क्रिप्टो स्पेस के लिए मार्केट-मेकिंग, लिक्विडिटी प्रोविजन, स्टेकिंग और इंफ्रास्ट्रक्चर डेवलपमेंट को शामिल करने के लिए अपनी पेशकशों में विविधता लाई है। बाज़ार प्रतिभागियों के दिमाग में, Cumberland और Jump के नाम टोकन मार्केट मेकिंग के क्षेत्र में संस्थागत विश्वसनीयता और विशेषज्ञता की एक डिग्री का प्रतिनिधित्व करते हैं।
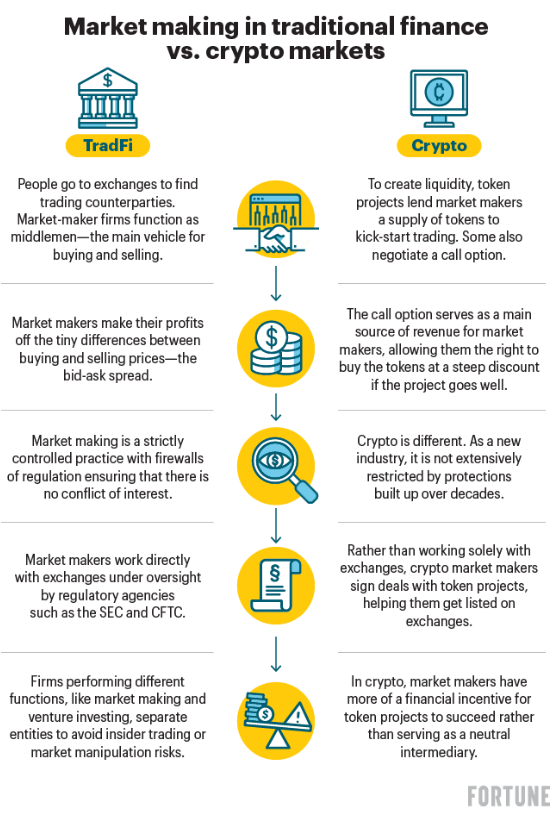
इस व्यवसाय के अन्य उल्लेखनीय नामों में Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 और दर्जनों अन्य शामिल हैं। उनमें से प्रत्येक संस्थागत लिक्विडिटी स्पेस के भीतर एक विशेष स्थान रखता है, जो मार्केट-मेकिंग ऐज़ अ सर्विस से लेकर स्ट्रक्चर्ड फाइनेंसिंग, लॉन्च एडवाइजरी सर्विसेज, NFT लिक्विडिटी, मल्टी-टोकन पोर्टफोलियो मैनेजमेंट, एक्सचेंज लिस्टिंग और बहुत कुछ प्रदान करता है। दिन के अंत में, जब लॉन्च लिक्विडिटी की बात आती है तो एक संस्थापक के पास केवल कुछ ही विकल्प होते हैं, और उनमें से प्रत्येक को जोखिम, इनाम और एक्सपोज़र को तौलना पड़ता है। क्या संस्थापक टोकन की कस्टडी अपने पास रखना चाहता है या उन्हें नकदी के लिए बेचना चाहता है? क्या एक्सचेंज लिस्टिंग और OTC डिस्ट्रीब्यूशन आवश्यक हैं, या एक विकेंद्रीकृत लॉन्च अधिक वांछनीय है? क्या मार्केट मेकर को एक सलाहकार और दीर्घकालिक भागीदार के रूप में कार्य करना चाहिए, या एक अल्पकालिक प्रायोजन पर्याप्त है? क्या होगा जब मार्केट मेकर का रिस्क डेस्क यह तय करेगा कि कोई विशेष टोकन अब रखने लायक नहीं है? इनमें से प्रत्येक प्रश्न का एक उत्तर है – एक ऐसा उत्तर जो आने वाले वर्षों के लिए प्रोटोकॉल के भाग्य को आकार देगा।
ऑपरेटर्स का एक पूरा वर्ग ऐसा भी मौजूद है जो सीधे तौर पर मार्केट-मेकिंग में संलग्न नहीं है, लेकिन किसी भी टोकन लॉन्च में समान रूप से महत्वपूर्ण भूमिका निभाता है। वे सही मेम खोजने, डोमेन खरीदने, जागरूकता बढ़ाने, इन्फ्लुएंसर्स को काम पर रखने, वॉलेट सुरक्षित करने, एक्सचेंजों से बात करने और अन्य आवश्यक लेकिन छोटे-मोटे कार्यों में विशेषज्ञ होते हैं। उनमें से कुछ पूर्णकालिक लॉन्च ऑपरेटर्स हैं जबकि अन्य संस्थागत ट्रेडिंग स्पेस में दिन की नौकरियां करते हैं। इस बीच, उनके कई खर्च वेंचर फंड्स, फैमिली ऑफिस, मार्केट मेकर्स या गुमनाम प्रमोटर्स द्वारा वहन किए जाते हैं जिन्होंने अतीत में पहले ही दर्जनों मेमकॉइन्स लॉन्च किए हैं। किसी भी टोकन लॉन्च में उनकी भूमिका एक मेम और एक घोषणापत्र को क्रिप्टो बाज़ारों के लॉन्ग टेल में जीवित रहने के अच्छे मौके वाले एक कार्यशील प्रोटोकॉल में बदलना है। सार्वजनिक रूप से दिखने वाला चेहरा मुखौटा के रूप में कार्य करता है जबकि लॉन्च ऑपरेटर सुविधाप्रदाता के रूप में कार्य करता है, और गुमनाम समर्थक मूक निवेशकों के रूप में कार्य करते हैं। जब टोकन उड़ान भरता है, तो हर कोई जीतता है – जब यह क्रैश होता है, तो कोई भी आधिकारिक रूप से जिम्मेदार नहीं होता है।
कानून, इच्छा और सुविधाजनक ग्रे ज़ोन
शामिल विभिन्न पक्षों की प्रेरणाएं शायद ही कभी जटिल होती हैं: फाउंडर्स पैसा, स्थिति, अस्तित्व और लचीलापन चाहते हैं; निवेशक कम कीमत पर खरीदना और ऊंची कीमत पर बेचना चाहते हैं, साथ ही कुछ गलत होने पर खुद को जिम्मेदारी से मुक्त करना चाहते हैं; मार्केट मेकर्स इन्वेंट्री और लिक्विडिटी चाहते हैं; एक्सचेंज वॉल्यूम और लिस्टिंग चाहते हैं; इन्फ्लुएंसर्स एक्सपोज़र और भुगतान चाहते हैं; निवेशक रिटर्न, सुरक्षा और लचीलापन चाहते हैं – और नियमित खरीदार, वे जिन्होंने बाय बटन पर क्लिक किया, वे एक कम्युनिटी का हिस्सा महसूस करना चाहते हैं और सब कुछ गलत होने पर किसी अन्य को दोषी ठहराना चाहते हैं। कानून इस गतिशीलता में एक असुविधाजनक तीसरा पक्ष है, और इसके हस्तक्षेप शायद ही कभी नुकसान होने से पहले होते हैं। प्रतिभूति कानून (Securities laws) दस लाख लोगों की टोकन क्राउडसेल को ध्यान में रखकर नहीं बनाए गए थे, और यहां तक कि जब धोखाधड़ी के कानून लागू होते हैं, तब भी मेंस रीया (mens rea) यानी आपराधिक मंशा साबित करना शायद ही कभी कोई मामूली काम होता है।
ग्रे ज़ोन टोकन लॉन्च उद्योग की सामूहिक चेतना में एक विशेष स्थान रखता है। यह सीधे धोखे और पूर्ण पारदर्शिता के बीच के स्थान का प्रतिनिधित्व करता है, और यह अवसरवादी प्रमोटरों, भ्रमित संस्थापकों और ऐसे मार्केट मेकर्स से भरा हुआ है जो टोकन के फंडामेंटल्स के बारे में इसे खरीदने वाले अधिकांश लोगों से कहीं अधिक जानते हैं। दोनों को एक साथ मिलाना आसान है, लेकिन ग्रे ज़ोन की रणनीतियां प्रमोटरों से लेकर मार्केट मेकर्स और इन्फ्लुएंसर्स तक सभी पर लागू होती हैं। घोटालों को ग्रे ज़ोन की रणनीतियों से अलग करने के सबसे आसान तरीकों में से एक यह याद रखना है कि स्पष्ट धोखा आमतौर पर खरीदारों के लिए एक सीखने का अनुभव होता है।
सबसे खतरनाक फंडरेजिंग अभियान वे नहीं हैं जो खुले तौर पर टोकन खरीदने वाले किसी भी व्यक्ति का पैसा चुराने का वादा करते हैं, बल्कि वे हैं जो धैर्यवान निवेशकों को उनके ज्ञान और लिक्विडिटी प्रावधान के लिए पुरस्कृत करने का वादा करते हैं। जब धोखा कोई धोखा लगता ही नहीं है बल्कि एक आक्रामक रूप से विपणन किया गया अवसर होता है, जब टोकन पहले ही लॉन्च हो चुका होता है और काम करता हुआ प्रतीत होता है, जब प्राइस चार्ट अच्छा और व्यवस्थित दिखता है और किसी ने अभी तक कोई पैसा नहीं गंवाया है – तब घोटाले ग्रे ज़ोन की रणनीति बन जाते हैं। धोखेबाज़ अब स्पष्ट नहीं रह जाता है, और पीड़ितों द्वारा अपराधी पर विश्वास करने की संभावना बहुत अधिक होती है जब वे आने वाली आपदा के लिए खुद को छोड़कर बाकी सभी को दोषी ठहराते हैं।
यही कारण है कि मार्केट-मेकिंग स्पॉन्सरशिप्स, लिक्विडिटी प्रोविजन और इनसाइडर सेल्स के बारे में बातचीत हमेशा विशेष जांच-पड़ताल की हकदार होती है। आखिरकार, किसी टोकन को लिक्विडिटी प्रदान करने वाली संस्थाओं के पास कीमत अधिक होने पर इसे बेचने और कम होने पर इसे खरीदने की स्पष्ट प्रेरणा होती है। इसमें कोई आश्चर्य की बात नहीं है कि टोकन-विशिष्ट इनसाइडर सेल्स, बड़े पैमाने पर लिक्विडिटी डंप, या मार्केट मेकर हेजिंग के बारे में बातचीत हमेशा किसी भी टोकन के फंडामेंटल्स के बारे में गरमागरम बहस छेड़ देती है। कोई यह सुझाव नहीं दे रहा है कि केवल मार्केट-मेकिंग गतिविधि ही किसी घोटाले का निश्चित संकेतक है, लेकिन यह निश्चित रूप से पूछने लायक है कि किसी टोकन को लिक्विडिटी प्रदान करने वाली संस्थाओं को इसकी कीमत में भारी गिरावट से क्यों लाभ होगा।
इसी तरह, टोकन के लॉन्च के बारे में बातचीत में हमेशा आपूर्ति के प्रारंभिक आवंटन, बड़े पैमाने पर प्री-लॉन्च बिक्री और वॉलेट-डंपिंग जोखिमों के बारे में विचार शामिल होते हैं। यदि प्रारंभिक टोकन वितरण मौलिक रूप से मजबूत आर्थिक डिजाइन को नहीं दर्शाता है, तो आपूर्ति अनुसूची या वॉल्यूम प्रतिबद्धताओं में बाद के किसी भी बदलाव को इनसाइडर हेरफेर के रूप में देखे जाने का जोखिम होता है। यह विशेष रूप से सच है यदि "कम्युनिटी लॉन्च" काफी हद तक गुमनाम समर्थकों के एक छोटे समूह द्वारा वित्तपोषित किया गया था जो अब खरीदने के इच्छुक किसी भी व्यक्ति को अपने शेयर बेचने का प्रयास कर रहे हैं।
इनमें से कुछ भी पूरे टोकन लॉन्च उद्योग का अभियोग नहीं है, लेकिन यह याद रखने योग्य है कि एक प्राइस चार्ट शायद ही कभी पूरी कहानी बताता है। फंडामेंटल्स शायद ही कभी आम खरीदार को उसके धैर्य और वफादारी के लिए पुरस्कृत करते हैं, और शुरुआती लिक्विडिटी प्रावधान शायद ही कभी उस व्यक्तिगत निवेशक के लिए काम करता है जो इसके लॉन्च के समय टोकन खरीदता है। दिन के अंत में, बाज़ार भले ही डिसइंटरमीडिएटेड रहें, लेकिन बिचौलिए अभी भी मौजूद हैं और फंडरेजिंग प्रक्रिया में विशेषाधिकार प्राप्त पदों पर काबिज हैं। ऐसी कोई जादुई गोली नहीं है जो छोटे सट्टेबाज़ के लिए निष्पक्षता सुनिश्चित कर सके, लेकिन यह सुनिश्चित करने के तरीके जरूर हैं कि उसका फायदा न उठाया जाए।
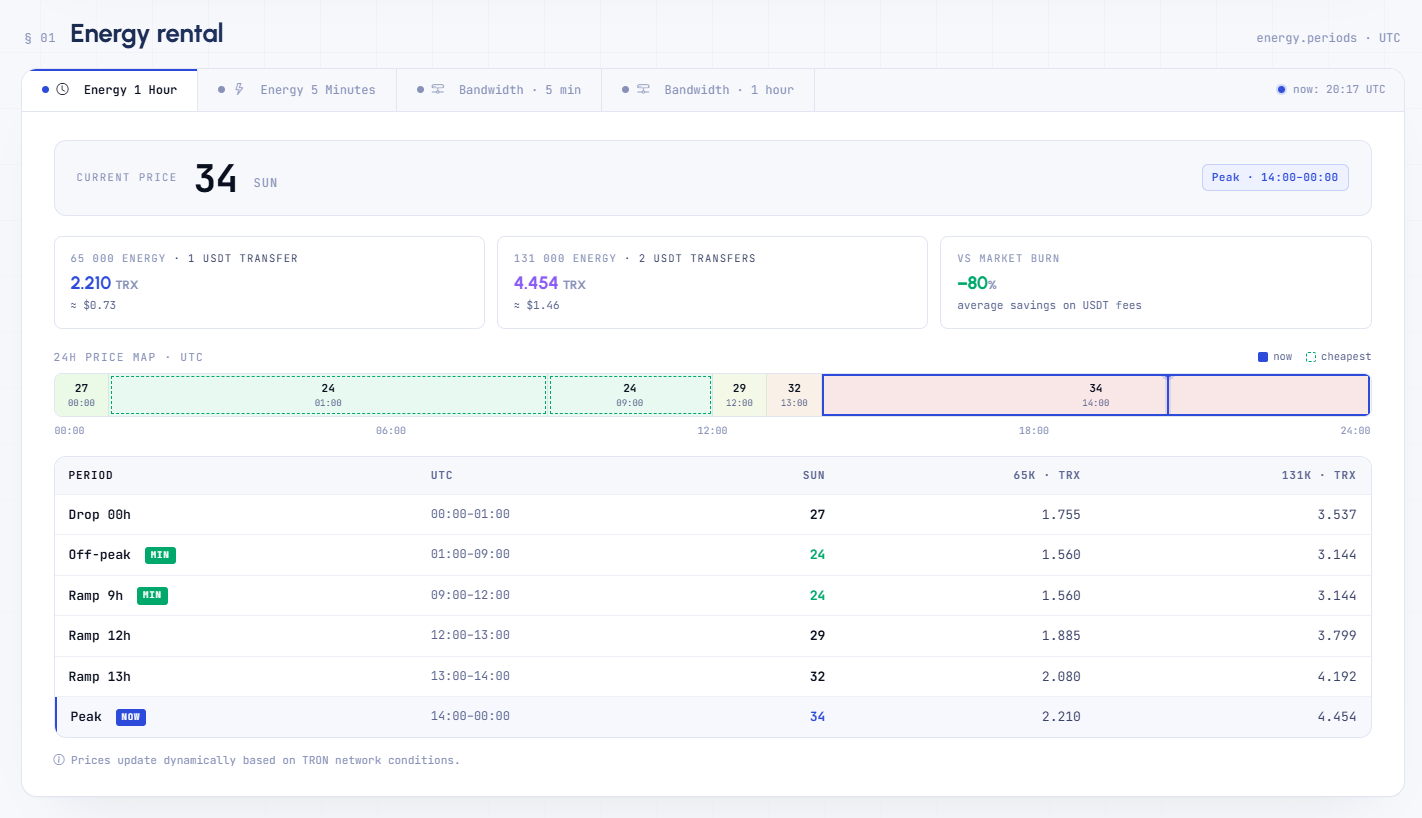
ऐसी दुनिया में जहां टोकन स्वैप और फेयर लॉन्च रहस्य के पीछे लागत छुपाते हैं, Netts Pricing रियल-टाइम TRON Energy की कीमतों का खुलासा करके, एग्रीगेशन के माध्यम से सबसे कम उपलब्ध दरों पर TRON Energy की खरीद की सुविधा प्रदान करके, और USDT ट्रांसफर से पहले सस्ते TRON Energy की लागत को पहचानना आसान बनाकर मूल्य प्रदान करता है। 25-26 sun पर वर्तमान TRON Energy मूल्य निर्धारण, 65,000-131,000 Energy ट्रांसफर अनुमान, Bandwidth, और संबंधित खर्चों के साथ – Netts Pricing उपयोगकर्ताओं के लिए अत्यधिक आवश्यक पारदर्शिता प्रदान करने के लिए टोकन बाज़ारों के प्रचार से परे जाता है।