क्रिप्टो रिफंड: असंभव या समाधान योग्य?
क्रिप्टो रिफंड कठिन हैं क्योंकि फाइनलनेस स्वतंत्रता देती है, लेकिन स्कैम या हैक होने पर यूज़र्स अभी भी PayPal जैसी सुरक्षा चाहते हैं।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
एक बैंक ग्राहक भुगतान की फाइनलनेस (अंतिम स्थिति) का दार्शनिक नहीं होता। वह जूते खरीदता है, जूते नहीं आते, और वह बैंक को फोन कर देता है। वह PayPal के माध्यम से किसी को भुगतान करता है, वह व्यक्ति गायब हो जाता है, और वह विवाद दर्ज कर देता है। वह एक अज्ञात चार्ज देखता है, और वह उम्मीद करता है कि कोई, कहीं न कहीं, बीच में आकर इस नुकसान को रोके। संपूर्ण आधुनिक उपभोक्ता-भुगतान इकोसिस्टम को इसी दर्शन के इर्द-गिर्द डिज़ाइन किया गया है। लोग कार्ड, PayPal और पेमेंट ऐप्स का उपयोग केवल सुविधा के लिए ही नहीं करते, बल्कि इसलिए भी करते हैं क्योंकि उन्हें लगता है कि कमरे में कोई अभिभावक मौजूद है। वह अभिभावक तर्कहीन, पक्षपाती, धीमा और गलतियों के प्रति प्रवृत्त हो सकता है, लेकिन अभिभावक का अस्तित्व है; एक खरीदार शिकायत कर सकता है, एक विक्रेता ट्रैकिंग जानकारी प्रदान कर सकता है, एक प्रोसेसर लेनदेन को फ्लैग कर सकता है, एक बैंक इसे रिवर्स कर सकता है, एक कार्ड नेटवर्क धोखेबाज का एक्सेस काट सकता है - यह मशीनरी भले ही कष्टप्रद हो, लेकिन यह सक्रिय है।
अपनी सभी कमियों के बावजूद, डिजिटल स्पेस में अनजान अजनबियों के चारों ओर अभिभावकों की यह प्रणाली बनाने के लिए PayPal शानदार था। यही कारण है कि यह लोकप्रिय हुआ। ऑनलाइन मार्केटप्लेस को एक विश्वसनीय तीसरे पक्ष की आवश्यकता थी, और विश्वास को सिस्टम में इंजीनियर किया गया था - खरीदारों के पास सहारा और सुरक्षा थी, विक्रेताओं के पास भुगतान का आश्वासन था, और सभी पक्षों के पास निर्णयों के खिलाफ अपील करने और उन्हें रिवर्स करने के तंत्र थे। इसका मतलब यह नहीं है कि PayPal सभी के लिए निष्पक्ष था; इसका सीधा सा मतलब है कि विश्वास को इंजीनियर किया गया था, जिसने मूल्य बनाया, जिसने वॉल्यूम बनाया, जिसने शक्ति बनाई।
इस प्रणाली की आलोचना भी पुरानी है, और यह गलत नहीं है। खरीदारों के लिए सुरक्षा की इंजीनियरिंग करने वाली वही शक्ति विक्रेताओं के खिलाफ झूठी चेतावनियों (false positives), अकाउंट फ्रीज, नकदी छीनने वाले रोलिंग रिज़र्व, चार्जबैक और रिस्क-स्कोर आधारित फ्रीज के रूप में इस्तेमाल की जा सकती थी। बिना किसी स्पष्ट समाधान के फंड महीनों तक फंसे रह सकते थे। एक विक्रेता सामान भेज सकता था और उसे कभी भुगतान नहीं मिलता था। एक छोटा व्यवसाय स्वामी यह जान सकता था कि उसका बैंक खाता ही उसका सबसे बड़ा लेनदार है। यूज़र को सुरक्षा मिलती है, लेकिन स्वतंत्रता नहीं; प्लेटफ़ॉर्म को विश्वास मिलता है, लेकिन पारदर्शिता नहीं।
पारंपरिक वित्त में हर जगह यही स्थिति है। संयुक्त राज्य अमेरिका ने एक बार आधिकारिक तौर पर कार्यकारी आदेश 6102 के साथ निजी सोने के स्वामित्व पर प्रतिबंध लगा दिया था - नागरिकों से राज्य को धन का प्रत्यक्ष हस्तांतरण। दुनिया भर के देशों में विभिन्न रूपों में पूंजी नियंत्रण लगाए गए हैं - युद्ध के समय से लेकर आर्थिक आपात स्थितियों और मुद्रा अवमूल्यन तक। बैंक गोपनीयता अधिनियम, मनी लॉन्ड्रिंग विरोधी नियम, संदिग्ध लेनदेन रिपोर्ट, प्रतिबंध सूची, अकाउंट फ्रीज, वायर ज़ब्ती, नो-योर-कस्टमर प्रोटोकॉल - ये सभी इस विश्वास के तहत तैयार किए गए थे कि धन पूरी तरह से स्वतंत्र और पूरी तरह से सुरक्षित नहीं हो सकता: इसे हमेशा राज्य के हितों की पूर्ति करनी चाहिए, या कम से कम राज्य के नियंत्रण के अधीन होना चाहिए।
आधुनिक भुगतान इसी दर्शन पर बने हैं, यही वजह है कि बैंक हर लेनदेन के आसपास बाधाएं और चेकपॉइंट बनाने में विशेष रूप से आक्रामक रहे हैं। चेक की जालसाजी, कार्ड स्किमिंग, पहचान की चोरी, म्यूल अकाउंट्स, चालान धोखाधड़ी, अंदरूनी चोरी, कॉरेस्पोंडेंट बैंक हेरफेर, कार्ड-नॉट-प्रेजेंट धोखाधड़ी, रिफंड का दुरुपयोग, अकाउंट हाइजैकिंग, सिंथेटिक पहचान, फ़िशिंग और सोशल इंजीनियरिंग सभी एक ही निष्कर्ष की ओर ले जाते हैं - कि घर्षण का प्रत्येक बिंदु बैंकों, कार्ड जारीकर्ताओं, प्रोसेसरों और भुगतान प्लेटफ़ॉर्मों को होने वाले संभावित नुकसान को कम करता है। इन कंपनियों ने अतिरिक्त बाधाओं के रूप में अपने स्वयं के आंतरिक फ्रीज, चार्जबैक और रिवर्सल लगाने के लिए विशेष उत्सुकता दिखाई है। स्वाभाविक रूप से, यह एक ऐसी प्रणाली बनाता है जिसमें आपराधिक गतिविधि को सफल होने के लिए कहीं अधिक परिष्कृत होना पड़ता है, लेकिन यह लागू करने वालों की ज़िम्मेदारी है, पीड़ितों की नहीं।
क्रिप्टो को इस डिज़ाइन की प्रतिक्रिया माना गया था, जिसने केंद्रीय पक्षों के नियंत्रण को हल्का कर दिया और इसे यूज़र्स में वितरित कर दिया। इसके बजाय, इसने नए रूप तैयार किए। क्रिप्टो का एक्सचेंजों, कस्टोडियनों और पेमेंट प्रोसेसरों पर रिफंड अनुरोधों के रूप में चार्जबैक का अपना संस्करण है। फंड फ्रीज करने का इसका अपना संस्करण अकाउंट वाइपआउट, ब्लैकलिस्टिंग और स्मार्ट कॉन्ट्रैक्ट पुनर्गठन है। पैरेंटल कंट्रोल का इसका अपना संस्करण ऐसे वॉलेट हैं जिनके लिए मल्टीसिग, सोशल रिकवरी या विलंबित निकासी की आवश्यकता होती है। स्वतंत्रता की अपनी कीमत होती है, और क्रिप्टो की फाइनलनेस के आसपास का दायरा वह जगह है जहाँ वे लागतें वसूली जाती हैं।
वन-वे टिकट की समस्या
क्रिप्टो लेनदेन वन-वे टिकट होते हैं। यह कोई बग नहीं है - यह एक विशेषता है, यही मुख्य कारणों में से एक है कि क्रिप्टो प्रोग्रामेबल मनी क्यों है और डेवलपर्स इसे क्यों पसंद करते हैं। जब एक लेनदेन ब्रॉडकास्ट और सेटल हो जाता है, तो धन एक नए पते पर चला जाता है: यह सवाल नहीं पूछता, अनुमति नहीं मांगता, पारदर्शिता प्रदान नहीं करता। भेजने वाले के वॉलेट में कम पैसे होंगे, और प्राप्तकर्ता के पास अधिक होंगे - पूरा मुद्दा यही है। यदि लेनदेन दुर्भावनापूर्ण, धोखाधड़ी वाला या दबाव में किया गया था, तो भी यह अब सेटल हो चुका है - ब्लॉकचेन पर एक अपरिवर्तनीय तथ्य।
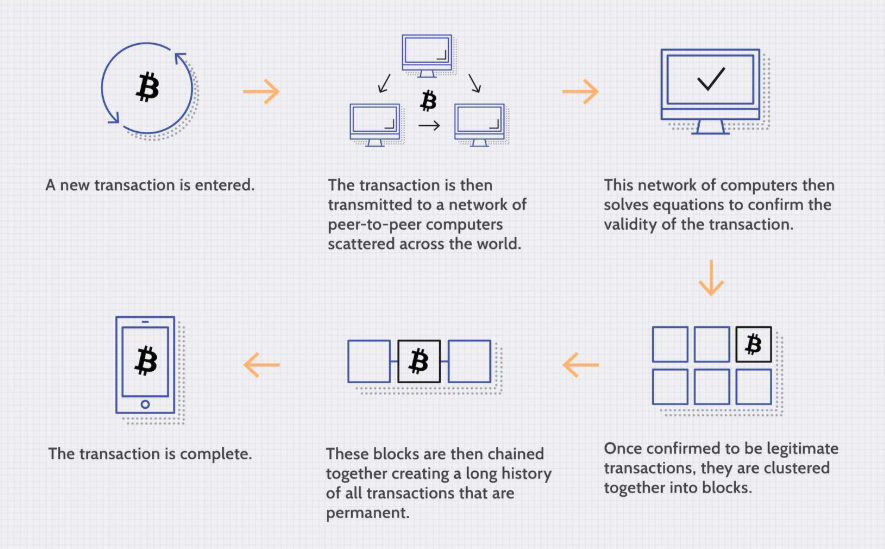
यही कारण है कि क्रिप्टो स्वीकार करने वाले मर्चेंट ऑन-चेन भुगतान प्राप्त करने के लिए इतने उत्सुक होते हैं: विवाद वाले चार्जबैक का खतरा समाप्त हो जाता है, हट जाता है, गायब हो जाता है। एक क्रिप्टो-नेnative जानता है कि उसका पैसा PayPal जोखिम विभागों के हस्तक्षेप से सुरक्षित है।
वही कारण समस्या बन जाता है जब पैरों तले से ज़मीन खींच ली जाती है (रग पुल)। एक हॉट वॉलेट से प्राप्तकर्ता पते पर एक हजार सफल ट्रांसफर यूज़र को एक सबक सिखाते हैं। एक हजार और पहला ट्रांसफर अलग होता है: यह वह होता है जहाँ मैलवेयर ने पता बदल दिया, या फ़िशिंग ने प्राइवेट की चुरा ली, या किसी कर्मचारी ने धोखाधड़ी वाले लेनदेन पर हस्ताक्षर किए, या हमलावर ने पीड़ित को अपना मन बदलने के लिए मना लिया। अचानक, फाइनलनेस गारंटी की तुलना में मौत की सज़ा की तरह अधिक लगने लगती है।
यही समस्या KYC और AML के साथ भी होती है। वे क्रिप्टो में मनी लॉन्ड्रिंग के खिलाफ उपयोगी हैं, लेकिन वे नियमित यूज़र्स के लिए रिफंड बटन नहीं हैं। अवैध गतिविधि के खिलाफ काम करने वाले KYC चेक स्कैम के खिलाफ काम नहीं करते हैं, और केंद्रीकृत एक्सचेंजों को अवैध फंड फ्रीज करने के लिए दबाव डालने वाली AML सूचियाँ नियमित एक्सचेंजों पर चोरी हुए पैसे को वापस करने का दबाव नहीं डालती हैं। जब कोई क्रिप्टो यूज़र किसी स्कैमर को पैसे भेजता है, तो लेनदेन को उलटना अक्सर बहुत देर हो चुका होता है।
वे सिद्धांत रग पुल्स के खिलाफ भी मदद नहीं करते हैं। यदि बुरे तत्व किसी DeFi प्रोटोकॉल से फंड चुरा लेते हैं, तो यूज़र्स इस विशेष स्मार्ट कॉन्ट्रैक्ट के प्रभारी किसी भी निकाय के सामने जोर-शोर से शिकायत करने के अलावा बहुत कुछ नहीं कर सकते हैं: डेवलपमेंट टीम, ऑडिटर, अनुदान प्रदाता, फोर्क मेंटेनर। तब भी, समाधान शायद ही कभी तेज़ या स्पष्ट होता है।
Bybit, बांग्लादेश, और रेल्स के बीच का अंतर
बांग्लादेश की डकैती और Bybit के खिलाफ की गई डकैती के बीच का अंतर पारंपरिक रेल्स और असामान्य गुणों वाली क्रिप्टो रेल्स के बीच के अंतर को स्पष्ट करता है। बांग्लादेश के मामले में, उत्तर कोरियाई हैकर्स बांग्लादेश बैंक के SWIFT सिस्टम में घुसपैठ करने और फेडरल रिजर्व से लगभग एक अरब डॉलर के फंड निकालने का प्रयास करने में सक्षम थे। विभिन्न त्रुटियों के कारण उनमें से अधिकांश लेनदेन रोक दिए गए थे, जिसमें ट्रांसफर पतों में से एक की वर्तनी गलत होना शामिल था - इसने लगभग सभी फंडों को निकाले जाने से रोक दिया, और जो कुछ फंड बच निकले थे, उन्हें अंततः वापस कर दिया गया। श्रीलंकाई सरकार ने अपना हिस्सा लौटा दिया, जबकि फिलीपीन कैसीनो में भेजे गए फंड को कानूनी और खोजी प्रक्रियाओं के माध्यम से पुनः प्राप्त करना पड़ा। इस हमले का परिणाम यकीनन Bybit पर किए गए प्रयास से भी बदतर था, लेकिन यह कहीं अधिक जटिल और दायरे में कहीं अधिक सीमित भी था: फंड को कॉरेस्पोंडेंट बैंकों से होकर गुज़रना पड़ा, जबकि कई देशों के बैंक और कानूनी व्यवस्था इसे पुनः प्राप्त करने की प्रक्रिया में शामिल थे।
Bybit की स्थिति बांग्लादेश की डकैती का क्रिप्टो समकक्ष है। इसकी सुरक्षा टीम कथित तौर पर लाजरस हैकर्स के घेरे में है, जो एक्सचेंज से लगभग $1.5 बिलियन चुराने में कामयाब रहे हैं। अन्वेषक, उद्योग भागीदार, बाउंटी हंटर्स और क्रिप्टो एनालिटिक्स कंपनियां परिसंपत्तियों को ट्रैक करने और पुनर्प्राप्त करने के लिए मिलकर काम कर रही हैं - जिनमें से कुछ पहले ही वापस की जा रही हैं, जबकि अन्य क्रिप्टो-विशिष्ट लॉन्ड्रिंग कार्यक्रमों में बंधी हुई हैं। यह हमला उन तरीकों को दर्शाता है जिनसे ऑन-चेन पैसे चुराए जा सकते हैं और क्रिप्टो के गहरे क्षेत्रों में छुपाए जा सकते हैं। हालांकि, पारंपरिक संस्थानों की भागीदारी उन तरीकों पर प्रकाश डालती है जिनसे इनमें से कुछ फंडों को एक नए माध्यम में भी पुराने उपकरणों का उपयोग करके पुनर्प्राप्त किया जा सकता है। क्रिप्टो फंड्स पर कुछ न्यायालयों में कानून प्रवर्तन का क्षेत्राधिकार है, और कुछ एक्सचेंज, स्टेबलकॉइन जारीकर्ता और एनालिटिक्स कंपनियां कार्य के कानूनी या लेखांकन भागों में सहयोग करने के लिए अधिक इच्छुक हैं। एक बाउंटी हंटर का इनाम दूसरों को मदद करने के लिए प्रेरित कर सकता है। ऐसी घटना में प्रतिभागियों की भारी संख्या वसूली में भूमिका निभाने के सभी के अवसर के साथ-साथ इसकी आवश्यकता को भी रेखांकित करती है - भले ही कानून प्रवर्तन को सार्थक कार्रवाई करने के लिए आवश्यक क्षेत्राधिकार प्राप्त करने में समय लग सकता है।
यही कारण है कि बांग्लादेश में फिएट जमा की चोरी अंततः अपेक्षाकृत सीमित हमला साबित हुई। फंड को बैंकिंग प्रणाली के कई चरणों से गुज़रना पड़ा, और तब भी जब वे बांग्लादेश बैंक की सीधी निगरानी को दरकिनार कर गए, वे अभी भी सिस्टम में थे और किसी भी बिंदु पर राज्य के हस्तक्षेप के अधीन थे। यह उन रेल्स के महत्वपूर्ण महत्व और वे क्या प्रतिनिधित्व करते हैं, इसे रेखांकित करता है: बैंकों की जमा राशि के संरक्षक होने की क्षमता, लेनदेन को फ्रीज करने और जांच करने की कानूनी शक्ति, और अन्य लोगों या संस्थाओं की ओर से पैसे रखने, नियंत्रित करने और स्थानांतरित करने के लिए केंद्रीकृत संस्थानों की समग्र क्षमता। जब फंड क्रिप्टो रेल्स पर चलते हैं, तो वे अब उतने दृश्यमान या सुलभ नहीं रह जाते हैं, जिसका अर्थ है कि क्षेत्राधिकार और नियंत्रण नए केंद्रीय बिंदु - एक एक्सचेंज, एक स्टेबलकॉइन जारीकर्ता, एक एनालिटिक्स कंपनी, या एक वॉलेट कस्टोडियन की ओर स्थानांतरित हो जाते हैं। जब कानून प्रवर्तन शामिल होता है तब भी, वसूली की प्रक्रिया बहुत धीमी और अधिक कठिन होती है क्योंकि हस्तक्षेप और नियंत्रण के बिंदु कम होते हैं।
लोग रिफंड लेयर बनाने की कोशिश कर रहे हैं
समस्या को देखते हुए, यह आश्चर्य की बात नहीं है कि लोग इसे हल करने की कोशिश कर रहे हैं। क्रिप्टो में कई संभावित रिफंड लेयर्स हैं जिन्हें रग पुल्स, स्कैम और अन्य दुर्भावनापूर्ण गतिविधियों से उबरने में मदद के लिए नियोजित किया जा सकता है। एस्क्रो वॉलेट सबसे सहज विकल्प हैं, जिसमें विवाद समाधान एक अतिरिक्त लाभ के रूप में है: सीधे प्राप्तकर्ता को पैसे भेजने के बजाय, भेजने वाला इसे एक स्मार्ट कॉन्ट्रैक्ट में जमा करता है, जो किसी निश्चित घटना के पूरा होने पर या विवाद समाधान अवधि समाप्त होने के बाद इसकी डिलीवरी सुनिश्चित करेगा। एस्क्रो वॉलेट का उपयोग नियमित लेनदेन के समान सभी तरीकों से किया जा सकता है, लेकिन अतिरिक्त आश्वासन के साथ, और उनका उपयोग मार्केटप्लेस, फ्रीलांस सेवाओं, OTC ट्रेडिंग, NFT प्लेटफ़ॉर्म और नियमित स्टेबलकॉइन ट्रांसफर के साथ किया जा सकता है। वे प्रक्रिया में अतिरिक्त कदम जोड़ते हैं, लेकिन वे कदम ही कारण हैं कि लेनदेन के दूसरे पक्ष पर निष्पक्ष रूप से व्यवहार करने का भरोसा किया जा सकता है।
Kleros और इसके प्रतिस्पर्धी विवाद समाधान की एक और परत का प्रतिनिधित्व करते हैं और एस्क्रो-शैली के वॉलेट का एक विकल्प हैं। वे एक विकेंद्रीकृत जूरी का उपयोग करते हैं जो दावों का मूल्यांकन करती है और उचित परिणाम प्रदान करती है, लेकिन विवरण अक्सर नियमित अदालतों की तरह ही जटिल होते हैं। इस दृष्टिकोण को बेहतर सुरक्षा और लचीलापन प्रदान करने में सक्षम होना चाहिए, लेकिन यह अक्सर सबूत जुटाने की व्यावहारिक कठिनाइयों, जूरी सदस्यों को रिश्वत दिए जाने की संभावना, और दोनों पक्षों को सबसे पहले एक ही प्रणाली पर भरोसा करने की आवश्यकता को स्वीकार करने में विफल रहता है। एस्क्रो वॉलेट स्मार्ट कॉन्ट्रैक्ट्स की क्षमताओं द्वारा सीमित हो सकते हैं, लेकिन कम से कम वे सीधे ब्लॉकचेन में बने होते हैं।
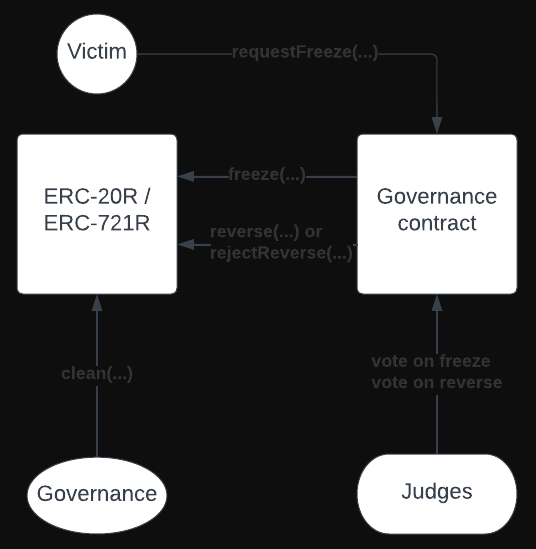
ERC-20R और ERC-721R जैसे रिवर्सिबल-टोकन प्रस्ताव एक छोटे लॉक पीरियड के दौरान विवाद समाधान जज, स्मार्ट कॉन्ट्रैक्ट या विकेंद्रीकृत जूरी द्वारा टोकन को फ्रीज और अनलॉक करने की अनुमति देकर रग पुल्स का विकल्प प्रदान करने का प्रयास करते हैं, जो एक निश्चित अवधि के बाद समाप्त हो जाता है। विवादों को एस्क्रो वॉलेट के समान ही हल किया जाता है, लेकिन रिवर्सिबल टोकन केवल लेनदेन को फ्रीज करके जोखिम को सीमित करने का प्रयास करते हैं। यह अधिकांश यूज़र्स के लिए एक आकर्षक प्रस्ताव है, क्योंकि यह रग पुल्स के नुकसान और देनदारी को सीमित करता है, लेकिन इसमें इसकी खामियां हैं। विशेष रूप से, यह फंजिबिलिटी (fungibility) का हिसाब रखने में विफल रहता है: यदि एक विभाज्य टोकन का एक हिस्सा दुर्भावनापूर्ण है, तो इसके बाकी हिस्से का उपयोग दूसरों को भुगतान करने के लिए किया जा सकता है। कुछ यूज़र्स स्कैम के शिकार हो सकते हैं, जबकि अन्य - मर्चेंट - वे हैं जो अंततः नुकसान उठाते हैं। टोकनयुक्त स्टेबलकॉइन में बड़ी मात्रा में भुगतान करने की क्षमता क्रिप्टो के फायदों में से एक है, लेकिन यह ऐसी स्थितियां भी पैदा कर सकती है जिसमें यूज़र दुर्भावनापूर्ण और वैध पतों के बीच अंतर करने में असमर्थ होते हैं। ऐसे रग पुल की कल्पना करने में अधिक समय नहीं लगता जो केवल एक बड़ी संपत्ति के एक हिस्से को प्रभावित करता है या दुर्भावनापूर्ण स्टेबलकॉइन टोकन की अचानक उपस्थिति होती है। यह मुद्दा भी है कि क्या ERC-20R का कोई विशेष कार्यान्वयन भरोसेमंद है: यूज़र्स से विभिन्न स्मार्ट कॉन्ट्रैक्ट वॉलेट को समझने और उनमें अंतर करने की अपेक्षा की जाती है, जो कि पहली जगह में क्रिप्टो की अपील का हिस्सा है।
स्टेबलकॉइन फ्रीज क्रिप्टो में रिफंड लेयर के लिए एक और विकल्प का प्रतिनिधित्व करते हैं क्योंकि वे ट्रांसफर के समय लेनदेन को रिवर्स करने का सबसे आसान तरीका हैं। Tether और Circle अनिवार्य रूप से सभी USDT और USDC जमा पर ब्लैकलिस्ट रखते हैं और किसी भी फंड को बाहर जाने से रोक सकते हैं, और इस तरह के फ्रीज के कानूनी पहलुओं का उपयोग उन्हें स्थायी रूप से रोकने या वापस पाने के लिए किया जा सकता है। यही सिद्धांत अन्य स्टेबलकॉइन पर भी लागू होते हैं, हालांकि उन सभी के पास ऐसे उपायों को लागू करने के संसाधन नहीं हैं। संक्षेप में, स्टेबलकॉइन डिपॉजिट की पूरी प्रणाली एक प्रकार की रिफंड लेयर का प्रतिनिधित्व करती है, जो क्रिप्टो की सबसे अधिक उपयोग की जाने वाली संपत्ति के सुरक्षा बुनियादी ढांचे में ही अंतर्निहित है।
स्टेबलकॉइन के यूज़र्स वे हैं जो इस विशेष रिफंड लेयर से लाभान्वित होते हैं, लेकिन यह बढ़ी हुई जांच की कीमत पर आता है। राज्य किसी भी समय जमा को फ्रीज कर सकता है, और पारंपरिक वित्तीय संस्थानों द्वारा भी ऐसा ही किया जा सकता है। सामान्य तौर पर, स्टेबलकॉइन की स्थिरता केंद्रीकरण की कीमत पर आती है, जिसका अर्थ है कि एक रिफंड लेयर के लाभ लागतों से ऑफसेट हो जाते हैं। विशेष रूप से, हमेशा यह संभावना होती है कि वैध फंडों के साथ अवैध फंड भी फ्रीज हो जाएंगे, या राजनीतिक कारणों से जमा फ्रीज हो जाएंगे। यूज़र की गलती की भी संभावना है, यही वजह है कि कई यूज़र अपनी संपत्ति की सुरक्षा के लिए अन्य तंत्र पसंद करते हैं।
स्मार्ट वॉलेट और अकाउंट एब्स्ट्रैक्शन रिफंड लेयर मॉडल का एक विकल्प प्रस्तुत करते हैं जिसमें वॉलेट अपने यूज़र्स के लिए अंतर्निहित सुरक्षा प्रदान करते हैं: रिफंड मांगने के बजाय, यूज़र को पहली बार में ही बड़ा मूल्य या दुर्भावनापूर्ण लेनदेन करने की अनुमति नहीं दी जाती है। खर्च की सीमाएँ, अनुमत सूचियाँ (allowlists), सोशल रिकवरी, विलंबित निकासी, मल्टीसिग अनुमोदन और अन्य सुविधाएँ विभिन्न तरीकों से फंड की सुरक्षा कर सकती हैं। उदाहरण के लिए, एक कंपनी ट्रेजरी में किसी भी निकासी के लिए सख्त आवश्यकताएं होंगी, और नियमित यूज़र समान तरीकों से खुद को सुरक्षित रख सकते हैं। स्मार्ट वॉलेट लेनदेन के लिए विकेंद्रीकृत जज, साथियों की जूरी, या किसी अन्य वॉलेट से अनुमोदन की आवश्यकता भी बना सकते हैं, जो अनिवार्य रूप से एस्क्रो लेनदेन के समान ही है। सामान्य तौर पर, स्मार्ट वॉलेट यूज़र्स को बेहतर सुरक्षा प्रदान करते हैं, खासकर जब बात संस्थागत स्तर के फंड्स की आती है, लेकिन यह बिना लागत के नहीं आता है।
एक्सचेंज और कस्टोडियन इस समस्या को सबसे सीधे तरीके से हल करते हैं: वे फंड्स को अपने पास रखते हैं और किसी भी समय लगभग किसी भी लेनदेन को रिवर्स कर सकते हैं। यह एक्सचेंज को एक पारंपरिक बैंक की स्थिति में रखता है: इसकी बुक्स पर पैसे पर इसका नियंत्रण होता है, जिसे कानून प्रवर्तन जांच और ग्राहक विवादों सहित विभिन्न कारणों से रद्द किया जा सकता है। क्रिप्टो परिसंपत्तियों को सुरक्षित रखने का यह यकीनन सबसे सुरक्षित तरीका है, लेकिन इसके लिए यूज़र को कस्टोडियन पर भरोसा करने की आवश्यकता होती है, जो कभी भी आदर्श नहीं होता है।
विशेष रूप से Circle की अपने स्टेबलकॉइन USDC के चारों ओर एक रिफंड लेयर बनाने की योजना है, जिसमें पुल-रिफंड, विवाद-समाधान विंडो और एस्क्रो के इर्द-गिर्द कुछ एप्लिकेशन बनाए गए हैं। यह उन यूज़र्स के लिए आदर्श समाधान का प्रतिनिधित्व करता है जो PayPal और Stripe जैसे पारंपरिक पेमेंट प्रोसेसर का क्रिप्टो समकक्ष चाहते हैं। विशेष रूप से USDC पारंपरिक वित्तीय साधनों को दी जाने वाली सुरक्षा के साथ ऑन-चेन मनी का लचीलापन प्रदान करता है। क्रिप्टो का बेस लेयर अंतिम रहता है, लेकिन नियमित यूज़र विशेष रूप से उनके लिए डिज़ाइन की गई विवाद समाधान सुविधाओं का लाभ उठाने में सक्षम होते हैं।
सुरक्षा की कीमत
क्रिप्टो यूज़र हमेशा रिफंड की मांग करेंगे, और यह मांग हमेशा जटिल रहेगी। पेमेंट स्टार्टअप के CEO के दृष्टिकोण से, रिफंड अपनाने (adoption) के लिए ईंधन हैं: सामान्य यूज़र नियमित भुगतानों के लिए स्टेबलकॉइन रेल्स का उपयोग नहीं करेंगे यदि एक कीस्ट्रोक उनके खाते को खाली कर सकता है। सामान्य यूज़र्स के दृष्टिकोण से, क्रिप्टो एक वाइल्ड वेस्ट फ्रंटियर है: वे चाहते हैं कि उनके लेनदेन अंतिम हों, लेकिन धोखाधड़ी या विवाद के मामले में चार्जबैक पाकर खुश होते हैं। मर्चेंट के दृष्टिकोण से, प्रत्येक रिफंड खोए हुए लाभ का प्रतिनिधित्व करता है, और निवेशकों के दृष्टिकोण से, प्रत्येक रिफंड धोखाधड़ी के जोखिम का प्रतिनिधित्व करता है। कानून प्रवर्तन के दृष्टिकोण से, क्रिप्टो में रिफंड हमेशा उपभोक्ता संरक्षण का मामला होता है, और क्रिप्टो शुद्धतावादियों के दृष्टिकोण से, रिफंड शुरू से ही खतरनाक केंद्रीकरण का प्रतिनिधित्व करते हैं।
क्रिप्टो रिफंड, तब, संदर्भ के आधार पर एक साथ असंभव और समाधान योग्य दोनों हैं। बेस लेयर लेनदेन पर मनमाने रिफंड लेनदेन सेंसरशिप और केंद्रीकरण की शुरुआत के बिना असंभव हैं। रिफंड लेयर्स, स्मार्ट-वॉलेट सुरक्षा, स्टेबलकॉइन फ्रीज, विवाद-समाधान वॉलेट और अन्य तंत्र सभी समस्या के व्यवहार्य समाधान हैं, लेकिन वे एक कीमत पर आते हैं। उन यूज़र्स और संस्थानों के लिए रिफंड विकल्प सीमित होंगे जो दुर्भावनापूर्ण कार्यों को उलटने की क्षमता के बिना जल्दी और सुरक्षित रूप से पैसा ले जाना चाहते हैं। क्रिप्टो उद्योग गति और सुरक्षा के बीच तनाव के इर्द-गिर्द विकसित होना जारी रखेगा, यही वजह है कि सबसे जिम्मेदार समाधान हमेशा वे होंगे जो उपभोक्ता को प्राथमिकता देते हैं - बड़े मूल्य के लेनदेन को रिवर्स करने की क्षमता, धोखाधड़ी वाली गतिविधि के लिए विवाद समाधान का उपयोग, रेल्स पर स्टेबलकॉइन का उपयोग, और स्मार्ट-वॉलेट सुरक्षा उपायों की शुरुआत।
यह सब एक वित्तीय प्रणाली के रूप में क्रिप्टो के विकास का एक स्वाभाविक हिस्सा है। क्रिप्टो वॉलेट और लेनदेन को विनियमित वित्तीय साधनों की तरह अधिक व्यवहार करने के लिए नियमों, चेकपॉइंट्स और सुरक्षा की परतों को जोड़े जाने में बस समय की बात है। नई पीढ़ियां तब शिकायत करेंगी कि क्रिप्टो बहुत धीमा और बहुत नौकरशाही से भरा है और उन सभी प्रतिबंधों को हटाने का वादा करेंगी, केवल उनके वॉलेट हैक होने और उनके फंड रग पुल में गायब होने के लिए। नई सुरक्षा पेश किए जाने में समय की बात है, और नई शिकायतें उभरने में समय की बात है। सभ्यता नियमों पर बनी है, और प्रत्येक तकनीक जो मूल्य प्राप्त करती है उसे सीमाओं को प्राप्त करना होगा, जिसका अर्थ है कि यूज़र्स को खुद को शिक्षित करना होगा, और उद्योग को अपने यूज़र्स को शिक्षित करना होगा।
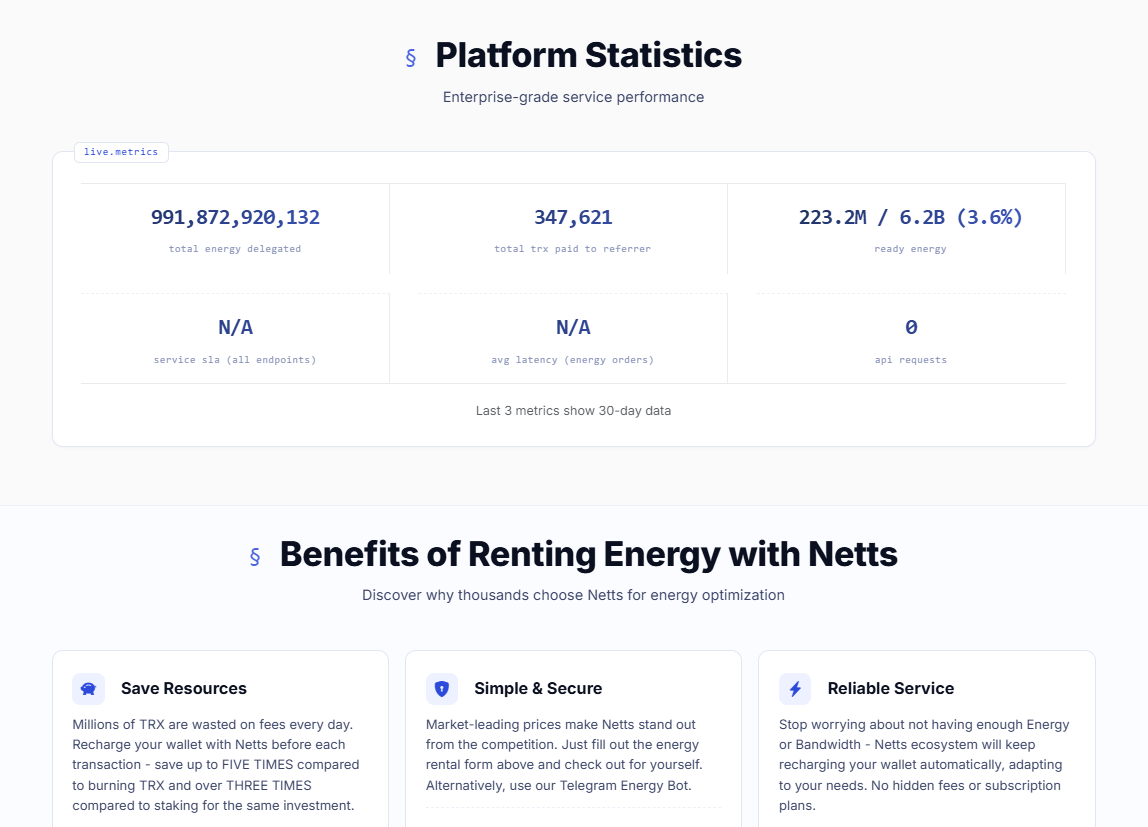
और TRON पर, जहाँ यूज़र्स अक्सर TRX को बर्बाद किए बिना तेज़ी से USDT ट्रांसफर करना चाहते हैं, Netts.io उसी ट्रेडऑफ़ के एक छोटे लेकिन व्यावहारिक संस्करण को संभालता है: लागत को दर्द बनने से पहले नियंत्रित करें। प्लेटफ़ॉर्म यूज़र्स को TRON Energy खरीदने, 65,000 या 131,000 Energy ट्रांसफर के लिए TRON Energy प्राप्त करने, TRON Energy मार्केट्स की तुलना करने, और आवश्यकता से अधिक TRX को स्टेक या बर्न करने के बजाय छोटी अवधियों के लिए Energy किराए पर लेने की अनुमति देता है। यह किसी लापरवाह ट्रांसफर को रिफंड नहीं कर सकता है, लेकिन यह USDT को स्थानांतरित करने के सामान्य कार्य को सस्ता, तेज़ और एक और परिहार्य क्रिप्टो निराशा बनने की कम संभावना वाला बना सकता है।