การขอคืนเงินคริปโต: เป็นไปไม่ได้ หรือแก้ได้จริง?
การขอคืนเงินคริปโตเป็นเรื่องยากเพราะความเป็นที่สิ้นสุด (Finality) ให้เสรีภาพ แต่ผู้ใช้ยังคงต้องการความปลอดภัยแบบ PayPal เมื่อเกิดการหลอกลวงหรือการแฮก
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ลูกค้าธนาคารไม่ได้มองความเป็นที่สิ้นสุดของการชำระเงินในเชิงปรัชญา เขาซื้อรองเท้า ถ้ารองเท้าไม่มาส่ง เขาก็โทรหาธนาคาร เขาจ่ายเงินให้ใครบางคนผ่าน PayPal ถ้าคนนั้นหายตัวไป เขาก็เปิดข้อพิพาท เขาเห็นยอดเรียกเก็บเงินที่ไม่รู้จัก และเขาคาดหวังว่าจะมีใครสักคนจากที่ไหนสักแห่งยื่นมือเข้ามาช่วยหยุดความเสียหาย ระบบนิเวศการชำระเงินของผู้บริโภคยุคใหม่ทั้งหมดได้รับการออกแบบขึ้นตามปรัชญานี้ ผู้คนใช้บัตร, PayPal และแอปชำระเงินต่างๆ ไม่ใช่แค่เพราะความสะดวก แต่เป็นเพราะพวกเขารู้สึกเหมือนมีผู้ปกครองคอยดูแลอยู่ในห้อง ผู้ปกครองคนนั้นอาจจะไม่มีเหตุผล ลำเอียง ชักช้า และทำผิดพลาดได้ง่าย แต่ผู้ปกครองคนนั้นมีตัวตนอยู่จริง ผู้ซื้อสามารถร้องเรียนได้ ผู้ขายสามารถแสดงข้อมูลการติดตามพัสดุได้ ผู้ประมวลผลการชำระเงินสามารถทำเครื่องหมายธุรกรรมที่น่าสงสัยได้ ธนาคารสามารถดึงเงินคืนได้ เครือข่ายบัตรสามารถตัดสิทธิ์การเข้าถึงของคนโกงได้ กลไกเหล่านี้อาจจะน่ารำคาญ แต่มันทำงานได้จริง
PayPal แม้จะมีข้อบกพร่องมากมาย แต่ก็ถือว่าชาญฉลาดมากที่สร้างระบบผู้ปกครองนี้ขึ้นมาท่ามกลางคนแปลกหน้าที่ไม่รู้จักกันในโลกดิจิทัล นั่นคือเหตุผลที่มันได้รับความนิยม ตลาดออนไลน์จำเป็นต้องมีบุคคลที่สามที่เชื่อถือได้ และความไว้วางใจนั้นถูกออกแบบทางวิศวกรรมขึ้นมา ผู้ซื้อได้รับการคุ้มครองและมีทางออก ผู้ขายได้รับการรับประกันการชำระเงิน และทุกฝ่ายมีกลไกในการอุทธรณ์และย้อนการตัดสินใจ นั่นไม่ได้หมายความว่า PayPal จะยุติธรรมกับทุกคน แต่มันหมายความว่าความไว้วางใจได้ถูกสร้างขึ้นมา ซึ่งก่อให้เกิดมูลค่า ก่อให้เกิดปริมาณธุรกรรม และก่อให้เกิดอำนาจตามมา
เสียงวิพากษ์วิจารณ์ต่อระบบนี้ก็มีมานานแล้วเช่นกัน และไม่ใช่เรื่องที่ผิด พลังอำนาจเดียวกันกับที่ออกแบบการคุ้มครองสำหรับผู้ซื้อ สามารถหันกลับมาเล่นงานผู้ขายได้ในรูปแบบของการตรวจจับที่ผิดพลาด (False Positives), การระงับบัญชี, การกันเงินสำรองหมุนเวียนที่ตัดสภาพคล่อง, การดึงเงินคืน (Chargebacks) และการระงับบัญชีตามคะแนนความเสี่ยง เงินทุนอาจติดค้างอยู่นานหลายเดือนโดยไม่มีข้อยุติที่ชัดเจน ผู้ขายอาจส่งสินค้าไปแล้วแต่ไม่เคยได้รับเงินเลย เจ้าของธุรกิจขนาดเล็กอาจพบว่าบัญชีธนาคารกลายเป็นเจ้าหนี้รายใหญ่ที่สุดของตนเอง ผู้ใช้ได้รับความปลอดภัยแต่ไม่ได้เสรีภาพ แพลตฟอร์มได้รับความไว้วางใจแต่ขาดความโปร่งใส
สิ่งนี้เหมือนกันหมดในทุกที่ของระบบการเงินดั้งเดิม สหรัฐอเมริกาเคยสั่งห้ามการครอบครองทองคำของภาคเอกชนอย่างเป็นทางการด้วยคำสั่งฝ่ายบริหารที่ 6102 (Executive Order 6102) ซึ่งเป็นการโอนความมั่งคั่งโดยตรงจากประชาชนไปสู่รัฐ การควบคุมเงินทุน (Capital Controls) ถูกนำมาใช้ในหลากหลายรูปแบบในประเทศต่างๆ ทั่วโลก ตั้งแต่ช่วงภาวะสงคราม วิกฤตการณ์ทางเศรษฐกิจ ไปจนถึงการลดค่าเงิน พระราชบัญญัติการรักษาความลับของธนาคาร กฎระเบียบป้องกันและปราบปรามการฟอกเงิน รายงานธุรกรรมที่น่าสงสัย รายชื่อผู้ถูกคว่ำบาตร การอายัดบัญชี การยึดเงินโอน โปรโตคอลการรู้จักลูกค้า (KYC) ทั้งหมดนี้ถูกออกแบบขึ้นภายใต้ความเชื่อที่ว่า เงินไม่สามารถมีเสรีภาพโดยสมบูรณ์และปลอดภัยอย่างสมบูรณ์ไปพร้อมกันได้ มันต้องรับใช้ผลประโยชน์ของรัฐเสมอ หรืออย่างน้อยก็ต้องอยู่ภายใต้การควบคุมของรัฐ
การชำระเงินยุคใหม่ถูกสร้างขึ้นบนปรัชญานี้ นั่นคือเหตุผลที่ธนาคารต่างๆ มุ่งมั่นเป็นพิเศษในการสร้างอุปสรรคและจุดตรวจรอบๆ ทุกธุรกรรม การปลอมแปลงเช็ค, การคัดลอกข้อมูลบัตร (Skimming), การขโมยข้อมูลระบุตัวตน, บัญชีม้า, การฉ้อโกงใบแจ้งหนี้, การลักขโมยจากคนวงใน, การชักใยธนาคารตัวแทน, การฉ้อโกงแบบไม่ใช้บัตร (Card-Not-Present), การละเมิดการขอคืนเงิน, การแฮกยึดบัญชี, ข้อมูลระบุตัวตนแบบสังเคราะห์, ฟิชชิ่ง และวิศวกรรมสังคม ทั้งหมดนี้นำไปสู่ข้อสรุปเดียว นั่นคือ ทุกจุดที่มีความเสียดทานจะช่วยลดความเสียหายที่อาจเกิดขึ้นกับธนาคาร ผู้ออกบัตร ผู้ประมวลผล และแพลตฟอร์มการชำระเงิน บริษัทเหล่านี้กระตือรือร้นเป็นพิเศษที่จะกำหนดการระงับภายในของตนเอง การชาร์จแบ็ก และการดึงเงินคืนเพื่อเป็นกำแพงขวางกั้นเพิ่มเติม แน่นอนว่าสิ่งนี้สร้างระบบที่การก่ออาชญากรรมต้องมีความซับซ้อนแยบยลมากขึ้นจึงจะสำเร็จได้ แต่นั่นเป็นความรับผิดชอบของผู้บังคับใช้กฎหมาย ไม่ใช่ของเหยื่อ
คริปโตถูกมองว่าเป็นการตอบโต้ต่อการออกแบบนี้ ซึ่งเป็นวิธีที่ช่วยลดการควบคุมจากศูนย์กลางและกระจายอำนาจไปยังผู้ใช้งาน ทว่ามันกลับสร้างปัญหาแบบใหม่ขึ้นมา คริปโตมีเวอร์ชันของการชาร์จแบ็กในรูปแบบของคำขอคืนเงินที่ศูนย์ซื้อขาย (Exchanges), ผู้รับฝากทรัพย์สิน (Custodians) และผู้ประมวลผลการชำระเงิน เวอร์ชันของการระงับเงินของมันคือการกวาดบัญชีทิ้ง, การขึ้นบัญชีดำ (Blacklisting) และการปรับโครงสร้างสมาร์ทคอนแทรกต์ เวอร์ชันของการควบคุมโดยผู้ปกครองคือกระเป๋าเงินที่ต้องใช้ Multisig, การกู้คืนด้วยบุคคลที่ไว้วางใจ (Social Recovery) หรือการถอนเงินแบบหน่วงเวลา เสรีภาพย่อมมีต้นทุนของมัน และพื้นที่รอบๆ ความเป็นที่สิ้นสุดของธุรกรรมคริปโตก็คือจุดที่มีการเรียกเก็บต้นทุนเหล่านั้น
ปัญหาตั๋วเที่ยวเดียว
ธุรกรรมคริปโตคือตั๋วเที่ยวเดียว นี่ไม่ใช่ข้อผิดพลาด (Bug) แต่มันคือคุณสมบัติหลัก (Feature) และเป็นหนึ่งในเหตุผลสำคัญที่ทำให้คริปโตคือเงินที่ตั้งโปรแกรมได้ (Programmable Money) รวมถึงเป็นเหตุผลที่นักพัฒนาชื่นชอบ เมื่อธุรกรรมถูกบรอดแคสต์และยืนยันแล้ว เงินจะย้ายไปยังแอดเดรสใหม่ มันไม่ตั้งคำถาม ไม่ขออนุญาต ไม่ได้ให้ความโปร่งใสในแง่ของเจตนา กระเป๋าเงินของผู้ส่งจะมีเงินลดลง และกระเป๋าเงินของผู้รับจะมีเงินเพิ่มขึ้น นั่นคือสาระสำคัญทั้งหมด หากธุรกรรมนั้นเกิดจากความประสงค์ร้าย การฉ้อโกง หรือกระทำภายใต้การบังคับ ตอนนี้มันได้เสร็จสิ้นลงแล้ว และกลายเป็นข้อเท็จจริงที่ไม่สามารถย้อนกลับได้บนบล็อกเชน
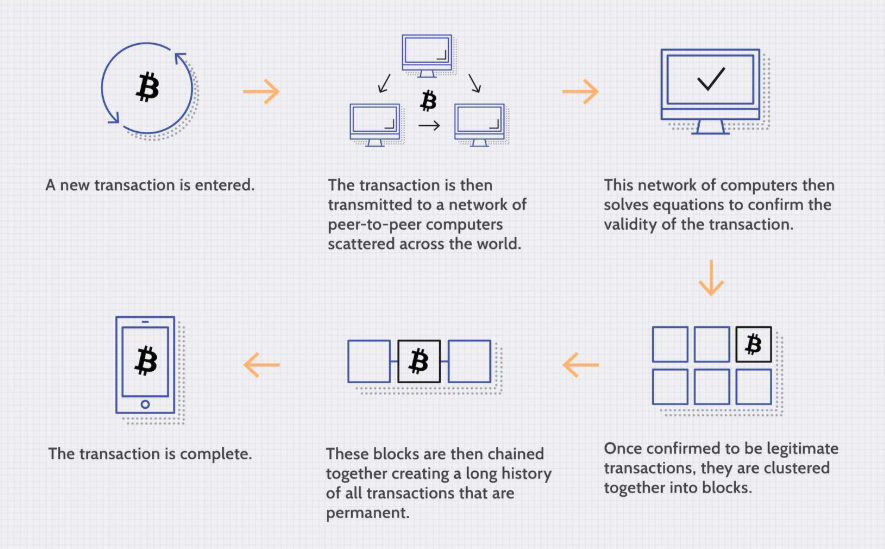
นี่คือเหตุผลที่ร้านค้าที่รับคริปโตต่างกระตือรือร้นที่จะรับการชำระเงินแบบ On-chain อันตรายจากการถูกโต้แย้งเพื่อดึงเงินคืนถูกขจัดทิ้ง ถูกกำจัด และหมดไปอย่างสิ้นเชิง ผู้ใช้งานคริปโตตัวจริงย่อมรู้ดีว่าเงินของเขาปลอดภัยจากการแทรกแซงของแผนกความเสี่ยงของ PayPal
แต่เหตุผลเดียวกันนี้ก็กลายเป็นปัญหาเมื่อเกิดการตลบหลังหลอกลวง (Rug pull) การโอนเงินสำเร็จหนึ่งพันครั้งจาก Hot Wallet ไปยังแอดเดรสปลายทางสอนบทเรียนหนึ่งให้กับผู้ใช้ แต่การโอนครั้งที่หนึ่งพันหนึ่งนั้นแตกต่างออกไป มันคือครั้งที่มัลแวร์แอบเปลี่ยนแอดเดรส หรือฟิชชิ่งขโมย Private Key ไป หรือพนักงานเซ็นอนุมัติธุรกรรมฉ้อโกง หรือผู้โจมตีเพียงแค่เกลี้ยกล่อมให้เหยื่อเปลี่ยนใจ ทันใดนั้น ความเป็นที่สิ้นสุดของธุรกรรมก็ไม่ได้ให้ความรู้สึกเหมือนการรับประกันอีกต่อไป แต่กลับรู้สึกเหมือนคำพิพากษาประหารชีวิต
ปัญหาเดียวกันนี้เกิดขึ้นกับ KYC และ AML มาตรการเหล่านี้มีประโยชน์ในการต่อต้านการฟอกเงินในคริปโต แต่ไม่ใช่ปุ่มขอคืนเงินสำหรับผู้ใช้งานทั่วไป การตรวจสอบ KYC ที่ใช้ได้ผลกับการกระทำผิดกฎหมาย ใช้ไม่ได้ผลกับการหลอกลวง และรายชื่อ AML ที่กดดันให้ศูนย์ซื้อขายแบบรวมศูนย์ระงับเงินที่ผิดกฎหมาย ก็ไม่ได้บังคับให้ผู้กระทำผิดทั่วไปคืนเงินที่ขโมยไป เมื่อผู้ใช้คริปโตส่งเงินให้มิจฉาชีพ มักจะสายเกินไปที่จะย้อนธุรกรรมได้เสมอ
หลักการเหล่านั้นไม่ได้ช่วยป้องกันการ Rug pull เช่นกัน หากผู้ไม่ประสงค์ดีขโมยเงินไปจากโปรโตคอล DeFi ผู้ใช้ก็ทำอะไรไม่ได้มากนักนอกจากส่งเสียงร้องเรียนไปยังหน่วยงานใดก็ตามที่รับผิดชอบสมาร์ทคอนแทรกต์นั้นๆ ไม่ว่าจะเป็นทีมพัฒนา, ผู้ตรวจสอบโค้ด (Auditor), ผู้ให้ทุนสนับสนุน หรือผู้ดูแลโค้ดที่แยกออกมา (Fork Maintainer) แม้กระนั้น การแก้ปัญหาก็แทบจะไม่เคยรวดเร็วหรือชัดเจนเลย
Bybit, บังกลาเทศ และความแตกต่างระหว่างระบบราง
ความแตกต่างระหว่างการปล้นธนาคารบังกลาเทศกับการปล้นที่เกิดขึ้นกับ Bybit แสดงให้เห็นถึงความแตกต่างระหว่างระบบรางการเงินแบบดั้งเดิมกับระบบรางคริปโตที่มีคุณสมบัติเฉพาะตัว ในกรณีของบังกลาเทศ แฮกเกอร์เกาหลีเหนือสามารถแทรกซึมเข้าสู่ระบบ SWIFT ของธนาคารกลางบังกลาเทศ และพยายามถอนเงินเกือบหนึ่งพันล้านดอลลาร์จากธนาคารกลางสหรัฐฯ (Federal Reserve) ธุรกรรมส่วนใหญ่ถูกระงับเนื่องจากข้อผิดพลาดหลายประการ รวมถึงการสะกดแอดเดรสการโอนผิดหนึ่งรายการ ซึ่งสิ่งนี้ช่วยป้องกันไม่ให้เงินเกือบทั้งหมดถูกถอนออกไปได้ และเงินบางส่วนที่หลุดรอดไปได้ก็ถูกส่งคืนในที่สุด รัฐบาลศรีลังกาส่งคืนส่วนแบ่งของตน ในขณะที่เงินที่ถูกส่งไปยังคาสิโนในฟิลิปปินส์ต้องถูกทวงคืนผ่านกระบวนการทางกฎหมายและการสืบสวน ผลลัพธ์ของการโจมตีครั้งนี้อาจถือว่าเลวร้ายยิ่งกว่าการโจมตีที่พยายามทำกับ Bybit แต่มันก็ซับซ้อนกว่ามากและมีขอบเขตที่จำกัดกว่ามากเช่นกัน เงินต้องเคลื่อนย้ายผ่านธนาคารตัวแทน ขณะที่ธนาคารและระบบกฎหมายของหลายประเทศต้องเข้ามามีส่วนร่วมในกระบวนการทวงเงินคืน
สถานการณ์ของ Bybit เปรียบเสมือนการปล้นบังกลาเทศในเวอร์ชันคริปโต มีรายงานว่าทีมความปลอดภัยของ Bybit กำลังถูกปิดล้อมจากแฮกเกอร์กลุ่ม Lazarus ซึ่งสามารถขโมยเงินจากกระดานเทรดไปได้เกือบ 1.5 พันล้านดอลลาร์ นักสืบ พันธมิตรในอุตสาหกรรม นักล่าเงินรางวัล (Bounty Hunters) และบริษัทวิเคราะห์ข้อมูลคริปโตต่างร่วมมือกันติดตามและกู้คืนสินทรัพย์ ซึ่งบางส่วนเริ่มถูกส่งคืนแล้ว ในขณะที่ส่วนอื่นๆ ยังคงติดอยู่ในโปรแกรมการฟอกเงินเฉพาะของคริปโต การโจมตีนี้แสดงให้เห็นถึงวิธีที่เงิน On-chain สามารถถูกขโมยและซ่อนไว้ในโลกเร้นลับของคริปโต อย่างไรก็ตาม การเข้ามามีส่วนร่วมของสถาบันแบบดั้งเดิมเน้นย้ำถึงแนวทางที่เงินทุนบางส่วนเหล่านี้อาจได้รับการกู้คืนโดยใช้เครื่องมือแบบเก่า แม้จะอยู่ในตัวกลางรูปแบบใหม่ก็ตาม เจ้าหน้าที่บังคับใช้กฎหมายมีอำนาจตามเขตอำนาจศาลในบางพื้นที่เหนือเงินคริปโต และศูนย์ซื้อขาย ผู้ออก Stablecoin รวมถึงบริษัทวิเคราะห์ข้อมูลบางแห่งก็เต็มใจที่จะให้ความร่วมมือในขั้นตอนทางกฎหมายหรือแม้กระทั่งการทำบัญชี รางวัลของนักล่าเงินรางวัลสามารถจูงใจให้ผู้อื่นเข้ามาช่วยเหลือได้ จำนวนผู้มีส่วนร่วมมากมายมหาศาลในเหตุการณ์เช่นนี้ ตอกย้ำถึงโอกาสที่ทุกคนจะได้มีส่วนร่วมในการกู้คืนเงิน รวมถึงความจำเป็นของมัน แม้ว่าอาจต้องใช้เวลาเพื่อให้หน่วยงานบังคับใช้กฎหมายได้รับเขตอำนาจศาลที่จำเป็นต่อการดำเนินมาตรการที่มีประสิทธิภาพก็ตาม
นี่คือเหตุผลที่ว่าทำไมการโจรกรรมเงินฝาก Fiat ในบังกลาเทศจึงกลายเป็นการโจมตีที่มีผลกระทบค่อนข้างจำกัดในท้ายที่สุด เงินต้องผ่านขั้นตอนต่างๆ ของระบบธนาคาร และแม้ว่าเงินเหล่านั้นจะหลุดรอดจากการกำกับดูแลโดยตรงของธนาคารกลางบังกลาเทศไปได้ แต่พวกมันก็ยังคงอยู่ในระบบและอยู่ภายใต้การแทรกแซงของรัฐได้ในทุกขั้นตอน สิ่งนี้ชี้ให้เห็นถึงความสำคัญอย่างยิ่งของระบบรางเหล่านั้นและสิ่งที่พวกมันเป็นตัวแทน นั่นคือ ความสามารถของธนาคารในการเป็นผู้รับฝากเงิน อำนาจทางกฎหมายในการอายัดและตรวจสอบธุรกรรม และขีดความสามารถโดยรวมสำหรับสถาบันรวมศูนย์ในการถือครอง ควบคุม และโอนเงินในนามของบุคคลหรือนิติบุคคลอื่น เมื่อเงินย้ายมาอยู่บนระบบรางของคริปโต มันจะไม่สามารถมองเห็นหรือเข้าถึงได้ง่ายเหมือนเดิมอีกต่อไป ซึ่งหมายความว่าเขตอำนาจศาลและการควบคุมมักจะเปลี่ยนไปสู่จุดศูนย์กลางแห่งใหม่ ไม่ว่าจะเป็นศูนย์ซื้อขาย ผู้ออก Stablecoin บริษัทวิเคราะห์ข้อมูล หรือผู้รับฝากกระเป๋าเงิน แม้ว่าเจ้าหน้าที่บังคับใช้กฎหมายจะเข้ามามีส่วนร่วม กระบวนการกู้คืนก็ยังคงช้ากว่าและยากกว่ามาก เพราะมีจุดที่จะเข้าไปแทรกแซงและควบคุมได้น้อยลง
กลุ่มคนที่พยายามสร้างชั้นการคืนเงิน (Refund Layer)
เมื่อพิจารณาจากปัญหาดังกล่าว จึงไม่น่าแปลกใจที่มีผู้คนพยายามแก้ไขปัญหานี้ มีโครงสร้างชั้นการคืนเงิน (Refund Layers) หลายรูปแบบในคริปโตที่สามารถนำมาใช้เพื่อช่วยฟื้นฟูความเสียหายจากการ Rug pull การหลอกลวง และกิจกรรมที่ไม่ประสงค์ดีอื่นๆ กระเป๋าเงินคนกลาง (Escrow Wallets) เป็นทางเลือกที่เข้าใจง่ายที่สุด โดยมีระบบระงับข้อพิพาทเป็นข้อดีเพิ่มเติม แทนที่จะส่งเงินให้ผู้รับโดยตรง ผู้ส่งจะฝากเงินไว้ในสมาร์ทคอนแทรกต์ ซึ่งจะช่วยรับประกันการส่งมอบเงินเมื่อเกิดเหตุการณ์บางอย่างเสร็จสิ้น หรือหลังจากระยะเวลาการระงับข้อพิพาทหมดอายุลง Escrow Wallets สามารถนำไปใช้ในลักษณะเดียวกับธุรกรรมทั่วไปได้ทั้งหมด แต่เพิ่มความมั่นใจให้มากขึ้น และสามารถนำไปประยุกต์ใช้กับตลาดซื้อขายสินค้า บริการฟรีแลนซ์ การซื้อขายแบบ OTC แพลตฟอร์ม NFT และการโอน Stablecoin ทั่วไป แม้จะเพิ่มขั้นตอนในกระบวนการขึ้นมา แต่ขั้นตอนเหล่านั้นคือเหตุผลที่ทำให้มั่นใจได้ว่าอีกฝ่ายในธุรกรรมจะปฏิบัติตนอย่างเป็นธรรม
Kleros และคู่แข่งถือเป็นอีกชั้นหนึ่งของการระงับข้อพิพาท และเป็นทางเลือกนอกเหนือจากกระเป๋าเงินประเภท Escrow แพลตฟอร์มเหล่านี้ใช้คณะลูกขุนแบบกระจายศูนย์ในการประเมินข้อเรียกร้องและให้ผลตัดสินที่เหมาะสม แต่รายละเอียดมักจะมีความซับซ้อนไม่ต่างจากศาลทั่วไป แนวทางนี้ควรจะช่วยมอบความปลอดภัยและความยืดหยุ่นที่ดียิ่งขึ้นได้ แต่ก็มักจะมองข้ามความยากลำบากในทางปฏิบัติของการรวบรวมหลักฐาน ความเป็นไปได้ที่ลูกขุนอาจถูกติดสินบน และความจำเป็นที่ทั้งสองฝ่ายต้องพึ่งพาระบบเดียวกันตั้งแต่แรกเริ่ม กระเป๋าเงิน Escrow อาจถูกจำกัดด้วยขีดความสามารถของสมาร์ทคอนแทรกต์ แต่อย่างน้อยพวกมันก็ถูกสร้างขึ้นมาบนบล็อกเชนโดยตรง
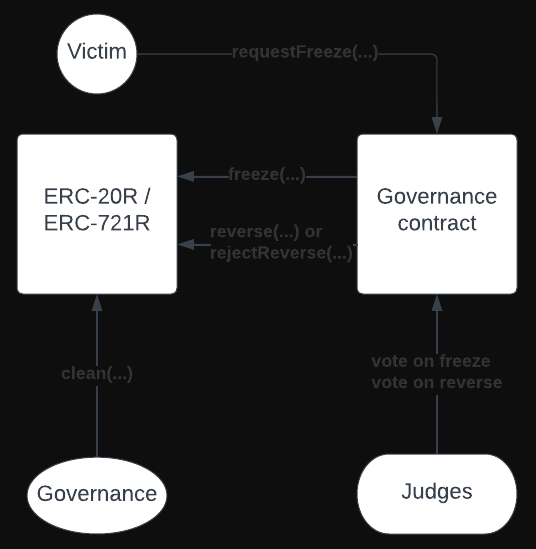
ข้อเสนอเกี่ยวกับโทเค็นที่ย้อนกลับได้ (Reversible-token) เช่น ERC-20R และ ERC-721R พยายามที่จะนำเสนอทางเลือกในการป้องกันการ Rug pull โดยอนุญาตให้สามารถระงับและปลดล็อกโทเค็นได้โดยผู้ตัดสินข้อพิพาท สมาร์ทคอนแทรกต์ หรือคณะลูกขุนแบบกระจายศูนย์ ในระหว่างช่วงเวลาล็อกสั้นๆ ที่จะหมดอายุลงหลังจากระยะเวลาที่กำหนด ข้อพิพาทจะได้รับการแก้ไขในลักษณะเดียวกับกระเป๋าเงิน Escrow แต่โทเค็นที่ย้อนกลับได้พยายามจำกัดความเสี่ยงด้วยการอายัดเฉพาะธุรกรรมนั้นๆ นี่เป็นข้อเสนอที่น่าสนใจสำหรับผู้ใช้ส่วนใหญ่ เนื่องจากช่วยจำกัดความเสียหายและความรับผิดจากการ Rug pull แต่ก็ยังมีข้อบกพร่องอยู่ โดยเฉพาะอย่างยิ่ง มันไม่สามารถรองรับเรื่องความสามารถในการทดแทนกันได้ (Fungibility) หากส่วนหนึ่งของโทเค็นที่หารย่อยได้นั้นเชื่อมโยงกับเจตนาร้าย ส่วนที่เหลือก็ยังสามารถนำไปใช้จ่ายให้ผู้อื่นได้ ผู้ใช้บางรายอาจตกเป็นเหยื่อของการหลอกลวง ในขณะที่คนอื่นๆ ซึ่งเป็นร้านค้า กลับต้องกลายเป็นผู้แบกรับความสูญเสียในท้ายที่สุด ความสามารถในการชำระเงินปริมาณมากด้วย Stablecoin ในรูปแบบโทเค็นถือเป็นข้อได้เปรียบประการหนึ่งของคริปโต แต่มันก็อาจสร้างสถานการณ์ที่ผู้ใช้ไม่สามารถแยกแยะระหว่างแอดเดรสที่อันตรายกับแอดเดรสที่ถูกกฎหมายได้ แทบไม่ต้องจินตนาการเลยว่าจะเกิดอะไรขึ้นหากการ Rug pull ส่งผลกระทบต่อสินทรัพย์เพียงส่วนหนึ่ง หรือการปรากฏขึ้นอย่างกะทันหันของโทเค็น Stablecoin ที่เป็นอันตราย นอกจากนี้ยังมีประเด็นเรื่องความน่าเชื่อถือของการนำ ERC-20R ไปใช้งานจริง ผู้ใช้ถูกคาดหวังให้เข้าใจและแยกแยะความแตกต่างระหว่างกระเป๋าเงินสมาร์ทคอนแทรกต์ต่างๆ ได้ ซึ่งแท้จริงแล้วสิ่งนี้ก็คือส่วนหนึ่งของเสน่ห์ของคริปโตตั้งแต่แรก
การระงับการทำธุรกรรมของ Stablecoin ถือเป็นอีกหนึ่งทางเลือกสำหรับชั้นการคืนเงินในคริปโต เพราะเป็นวิธีที่ง่ายที่สุดในการย้อนธุรกรรม ณ เวลาที่มีการโอน Tether และ Circle มีระบบ Blacklist ครอบคลุมเงินฝาก USDT และ USDC ทั้งหมด ซึ่งสามารถสกัดกั้นไม่ให้เงินไหลออกได้ และแง่มุมทางกฎหมายของการระงับดังกล่าวสามารถนำมาใช้เพื่อระงับถาวรหรือดึงเงินกลับคืนมาได้ หลักการเดียวกันนี้ใช้ได้กับ Stablecoin อื่นๆ แม้ว่าจะไม่ใช่ทุกรายที่มีทรัพยากรเพียงพอที่จะใช้มาตรการดังกล่าวก็ตาม โดยพื้นฐานแล้ว ระบบการฝากเงินของ Stablecoin ทั้งหมดถือเป็นตัวแทนของชั้นการคืนเงินรูปแบบหนึ่ง ซึ่งถูกสร้างขึ้นไว้ในโครงสร้างพื้นฐานด้านความปลอดภัยของสินทรัพย์ที่มีการใช้งานมากที่สุดในคริปโต
ผู้ใช้ Stablecoin คือกลุ่มที่ได้รับประโยชน์จากชั้นการคืนเงินรูปแบบนี้ แต่มันก็ต้องแลกมาด้วยการตรวจสอบที่เข้มงวดขึ้น รัฐสามารถสั่งอายัดเงินฝากได้ทุกเมื่อ และสถาบันการเงินดั้งเดิมก็สามารถทำสิ่งเดียวกันได้เช่นกัน โดยทั่วไปแล้ว เสถียรภาพของ Stablecoin ต้องแลกมาด้วยการรวมศูนย์อำนาจ ซึ่งหมายความว่าประโยชน์ของชั้นการคืนเงินจะถูกชดเชยด้วยต้นทุนเหล่านี้ โดยเฉพาะอย่างยิ่ง มีความเป็นไปได้เสมอที่เงินที่ผิดกฎหมายจะถูกอายัดไปพร้อมกับเงินที่บริสุทธิ์ หรือเงินฝากอาจถูกอายัดด้วยเหตุผลทางการเมือง นอกจากนี้ยังอาจเกิดความผิดพลาดจากตัวผู้ใช้เอง ซึ่งเป็นเหตุผลที่ผู้ใช้จำนวนมากเลือกใช้กลไกอื่นในการปกป้องสินทรัพย์ของตน
Smart Wallets และ Account Abstraction เป็นทางเลือกใหม่ที่เข้ามาแทนที่โมเดลของชั้นการคืนเงิน โดยที่กระเป๋าเงินจะมีระบบป้องกันในตัวสำหรับผู้ใช้งาน แทนที่จะต้องมาคอยขอเงินคืน ระบบจะไม่อนุญาตให้ผู้ใช้ทำธุรกรรมมูลค่าสูงหรือธุรกรรมที่มีความเสี่ยงตั้งแต่แรก การจำกัดวงเงินการใช้จ่าย, Allowlists, การกู้คืนด้วยบุคคลที่ไว้วางใจ (Social Recovery), การหน่วงเวลาการถอนเงิน, การอนุมัติแบบ Multisig และฟีเจอร์อื่นๆ สามารถช่วยปกป้องเงินทุนได้ในหลากหลายรูปแบบ ตัวอย่างเช่น บัญชีคลังของบริษัทจะมีข้อกำหนดที่เข้มงวดมากขึ้นสำหรับการถอนเงินใดๆ และผู้ใช้ทั่วไปก็สามารถปกป้องตนเองได้ด้วยวิธีที่คล้ายกัน Smart Wallets ยังสามารถตั้งค่าให้ธุรกรรมต้องได้รับการอนุมัติจากผู้ตัดสินแบบกระจายศูนย์ คณะลูกขุน หรือกระเป๋าเงินใบอื่น ซึ่งโดยเนื้อแท้แล้วก็เหมือนกับการทำธุรกรรมผ่าน Escrow โดยทั่วไป Smart Wallets ช่วยให้ผู้ใช้มีความปลอดภัยที่ดียิ่งขึ้น โดยเฉพาะอย่างยิ่งสำหรับเงินทุนระดับสถาบัน แต่มันก็ต้องแลกมาด้วยต้นทุนบางอย่างเช่นกัน
ศูนย์ซื้อขายและผู้รับฝากสินทรัพย์ช่วยแก้ปัญหานี้ได้อย่างตรงไปตรงมาที่สุด พวกเขาถือครองเงินทุนไว้และสามารถย้อนธุรกรรมเกือบทั้งหมดได้ทุกเมื่อ สิ่งนี้ทำให้ศูนย์ซื้อขายตกอยู่ในสถานะเดียวกับธนาคารแบบดั้งเดิม คือมีอำนาจควบคุมเงินในบัญชีของตน ซึ่งสามารถเพิกถอนได้ด้วยเหตุผลหลายประการ รวมถึงการสืบสวนของหน่วยงานบังคับใช้กฎหมายและข้อพิพาทของลูกค้า นี่อาจเป็นวิธีที่ปลอดภัยที่สุดในการปกป้องสินทรัพย์คริปโต แต่ก็บังคับให้ผู้ใช้ต้องไว้วางใจผู้รับฝากสินทรัพย์ ซึ่งไม่ใช่เรื่องในอุดมคติเลย
โดยเฉพาะอย่างยิ่ง Circle มีแผนที่จะสร้างชั้นการคืนเงินขึ้นมารอบๆ Stablecoin ของตนอย่าง USDC โดยมีบางแอปพลิเคชันที่สร้างขึ้นตามระบบ Pull-refunds, กรอบเวลาการระงับข้อพิพาท และ Escrow สิ่งนี้นับเป็นทางออกในอุดมคติสำหรับผู้ใช้ที่ต้องการระบบคริปโตที่เทียบเท่ากับผู้ประมวลผลการชำระเงินแบบดั้งเดิมอย่าง PayPal และ Stripe โดยเฉพาะ USDC ที่มอบความยืดหยุ่นของเงินแบบ On-chain ควบคู่ไปกับการคุ้มครองที่เทียบเท่ากับตราสารทางการเงินแบบดั้งเดิม โครงสร้างชั้นฐาน (Base layer) ของคริปโตยังคงมีความเป็นที่สิ้นสุด แต่ผู้ใช้ทั่วไปสามารถใช้ประโยชน์จากฟีเจอร์ระงับข้อพิพาทที่ออกแบบมาเพื่อพวกเขาโดยเฉพาะได้
ราคาของความปลอดภัย
ผู้ใช้คริปโตจะยังคงเรียกร้องการคืนเงินอยู่เสมอ และข้อเรียกร้องนั้นก็จะซับซ้อนอยู่ตลอดเวลา ในมุมมองของซีอีโอสตาร์ทอัปด้านการชำระเงิน การคืนเงินคือแรงขับเคลื่อนให้เกิดการยอมรับใช้งาน (Adoption) ผู้ใช้ทั่วไปจะไม่ใช้ระบบรางของ Stablecoin สำหรับการชำระเงินในชีวิตประจำวัน หากการกดแป้นพิมพ์ผิดเพียงครั้งเดียวสามารถทำให้เงินเกลี้ยงบัญชีได้ ในมุมมองของผู้ใช้ทั่วไป คริปโตเปรียบเสมือนดินแดนคาวบอยตะวันตกอันป่าเถื่อน พวกเขาต้องการให้ธุรกรรมของตนมีความเป็นที่สิ้นสุด แต่ก็ยินดีที่มีระบบชาร์จแบ็กในกรณีที่เกิดการฉ้อโกงหรือมีข้อพิพาท ในมุมมองของร้านค้า การคืนเงินทุกครั้งหมายถึงกำไรที่หายไป และในมุมมองของนักลงทุน การคืนเงินทุกครั้งแสดงถึงความเสี่ยงของการฉ้อโกง ในมุมมองของหน่วยงานบังคับใช้กฎหมาย การคืนเงินในคริปโตเป็นเรื่องของการคุ้มครองผู้บริโภคเสมอ และในมุมมองของกลุ่มอนุรักษ์นิยมคริปโต การคืนเงินคือตัวแทนของการรวมศูนย์อำนาจที่อันตรายมาตั้งแต่แรกเริ่ม
ดังนั้น การขอคืนเงินคริปโตจึงเป็นสิ่งที่เป็นไปไม่ได้และสามารถแก้ไขได้ในเวลาเดียวกัน ขึ้นอยู่กับบริบท การขอคืนเงินตามใจชอบบนธุรกรรมชั้นฐานนั้นเป็นไปไม่ได้เลย หากไม่มีการเซ็นเซอร์ธุรกรรมและการรวมศูนย์อำนาจเข้ามาเกี่ยวข้อง ชั้นการคืนเงิน, การปกป้องด้วย Smart Wallet, การอายัดของ Stablecoin, กระเป๋าเงินระงับข้อพิพาท และกลไกอื่นๆ ล้วนเป็นแนวทางที่เป็นไปได้ในการแก้ปัญหา แต่ก็ต้องแลกมาด้วยราคาที่ต้องจ่าย ตัวเลือกการคืนเงินจะถูกจำกัดสำหรับผู้ใช้และสถาบันที่ต้องการโอนเงินอย่างรวดเร็วและปลอดภัยโดยไม่มีความสามารถในการย้อนการกระทำที่เป็นอันตราย อุตสาหกรรมคริปโตจะยังคงพัฒนาต่อไปท่ามกลางความตึงเครียดระหว่างความเร็วและความปลอดภัย นั่นคือเหตุผลที่วิธีแก้ปัญหาที่มีความรับผิดชอบมากที่สุดมักจะเป็นวิธีที่ให้ความสำคัญกับผู้บริโภคเป็นอันดับแรก ไม่ว่าจะเป็นความสามารถในการย้อนธุรกรรมมูลค่าสูง การใช้ระบบระงับข้อพิพาทสำหรับกิจกรรมฉ้อโกง การใช้ Stablecoin บนระบบราง และการนำมาตรการความปลอดภัยของ Smart Wallet มาใช้
ทั้งหมดนี้เป็นส่วนหนึ่งตามธรรมชาติของวิวัฒนาการของคริปโตในฐานะระบบการเงิน มันเป็นเพียงเรื่องของเวลาก่อนที่กฎเกณฑ์ จุดตรวจสอบ และการป้องกันต่างๆ จะถูกเพิ่มเข้ามาเพื่อทำให้กระเป๋าเงินและธุรกรรมคริปโตทำงานได้เหมือนกับตราสารทางการเงินที่อยู่ภายใต้การกำกับดูแล จากนั้นคนรุ่นใหม่ก็จะบ่นว่าคริปโตนั้นเชื่องช้าเกินไปและมีขั้นตอนระบบราชการมากเกินไป พร้อมสัญญาว่าจะขจัดข้อจำกัดเหล่านั้นออกไปทั้งหมด เพียงเพื่อให้กระเป๋าเงินของตนเองถูกแฮกและเงินทุนหายวับไปกับการ Rug pull มันเป็นเพียงเรื่องของเวลาก่อนที่จะมีการนำมาตรการป้องกันใหม่ๆ เข้ามาใช้ และมันก็เป็นเพียงเรื่องของเวลาก่อนที่เสียงร้องเรียนใหม่ๆ จะเกิดขึ้น อารยธรรมถูกสร้างขึ้นบนกฎเกณฑ์ และทุกเทคโนโลยีที่สร้างมูลค่าได้จะต้องสร้างข้อจำกัดขึ้นมาด้วย ซึ่งหมายความว่าผู้ใช้ต้องศึกษาหาความรู้ด้วยตนเอง และอุตสาหกรรมก็ต้องให้ความรู้แก่ผู้ใช้ของตนเช่นกัน
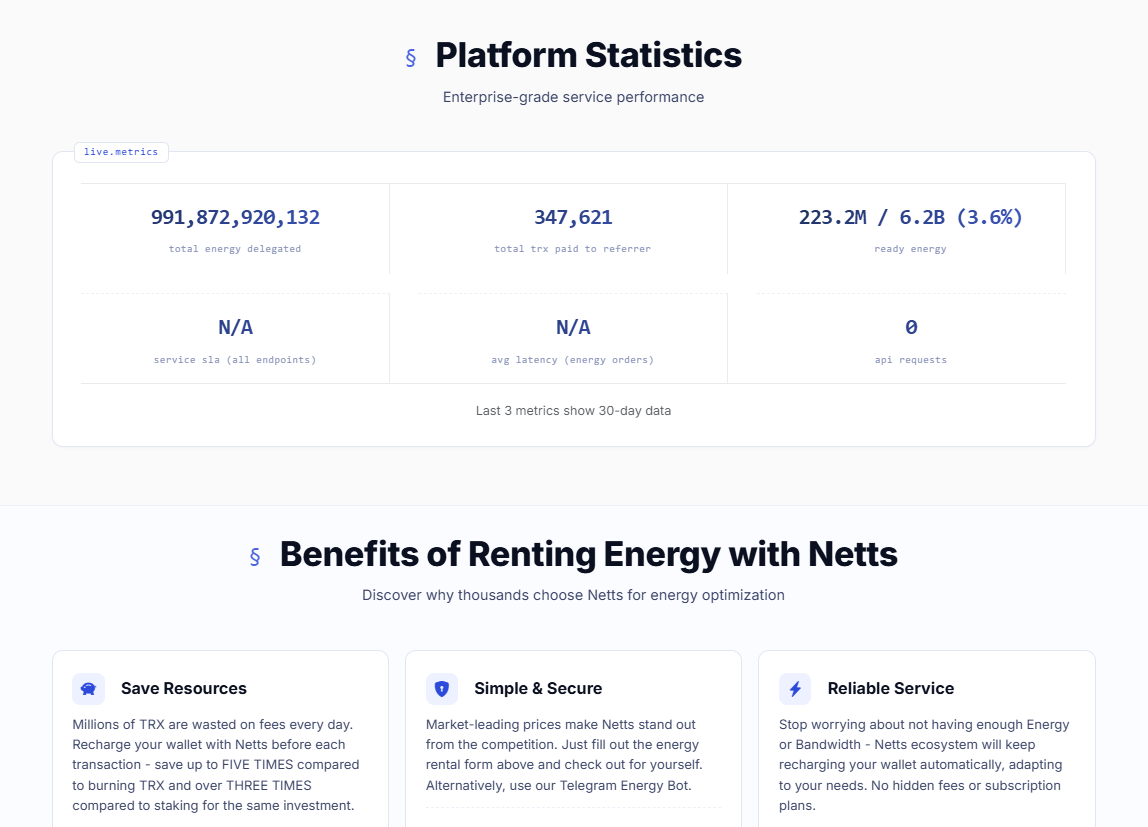
และบน TRON ที่ซึ่งผู้ใช้มักต้องการเพียงแค่โอน USDT ได้อย่างรวดเร็วโดยไม่เสีย TRX ไปโดยเปล่าประโยชน์ Netts.io จะเข้ามาช่วยจัดการกับข้อแลกเปลี่ยนในเวอร์ชันที่เล็กกว่าแต่ทำได้จริง นั่นคือการควบคุมต้นทุนก่อนที่มันจะกลายเป็นปัญหา แพลตฟอร์มนี้ช่วยให้ผู้ใช้สามารถซื้อ TRON Energy, รับ TRON Energy สำหรับการโอน 65,000 หรือ 131,000 Energy, เปรียบเทียบตลาด TRON Energy และเช่า Energy สำหรับช่วงเวลาสั้นๆ แทนที่จะต้อง Stake หรือเบิร์น TRX เกินความจำเป็น มันไม่สามารถคืนเงินสำหรับการโอนที่ประมาทเลินเล่อได้ แต่มันสามารถทำให้การโอน USDT ทั่วไปถูกลง เร็วขึ้น และลดโอกาสที่จะกลายเป็นความหงุดหงิดใจในโลกคริปโตที่หลีกเลี่ยงได้อีกเรื่องหนึ่ง