Kriptoda İadeler: İmkânsız mı, Çözülebilir mi?
Kriptoda para iadeleri zordur; çünkü kesinlik özgürlük sağlar, ancak kullanıcılar dolandırıcılık veya hack durumlarında yine de PayPal tarzı güvenlik ister.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Bir banka müşterisi, ödeme kesinliği üzerine kafa yoran bir filozof değildir. Ayakkabı satın alır, ayakkabı gelmez ve bankayı arar. PayPal üzerinden birine ödeme yapar, o kişi ortadan kaybolur ve bir ihtilaf (dispute) başlatır. Tanımadığı bir harcama görür ve bir yerlerde birinin duruma müdahale edip bu kaybı durdurmasını bekler. Modern tüketici ödeme ekosisteminin tamamı bu felsefe etrafında tasarlanmıştır. İnsanlar kartları, PayPal'ı ve ödeme uygulamalarını yalnızca kolaylık sağladığı için değil, aynı zamanda odada bir ebeveyn olduğunu hissettikleri için kullanırlar. Bu ebeveyn mantıksız, taraflı, yavaş ve hata yapmaya meyilli olabilir, ancak mevcuttur; alıcı şikâyet edebilir, satıcı takip bilgisi sunabilir, ödeme işlemcisi işlemi işaretleyebilir, banka işlemi geri döndürebilir, kart ağı bir sahtekarın erişimini kesebilir - bu mekanizma can sıkıcı olabilir, ancak hayattadır.
PayPal, tüm kusurlarına rağmen, dijital bir alanda birbirini tanımayan yabancılar arasında bu ebeveynler sistemini kurma konusunda oldukça zekiceydi. Bu kadar popüler olmasının nedeni de buydu. Çevrimiçi pazar yeri güvenilir bir üçüncü tarafa ihtiyaç duyuyordu ve bu güven sisteme işlenmişti; alıcıların itiraz hakkı ve koruması vardı, satıcıların ödeme güvencesi vardı ve her iki tarafın da kararlara itiraz etme ve bunları geri döndürme mekanizmaları bulunuyordu. Bu, PayPal'ın herkese karşı adil olduğu anlamına gelmez; yalnızca güvenin sisteme kodlandığı anlamına gelir; bu da değer yarattı, hacim yarattı ve güç yarattı.
Bu sisteme yönelik eleştiriler de eskidir ve haksız değildir. Alıcılar için koruma sağlayan aynı güç, satıcılara karşı yanlış alarmlar (false positive), hesap dondurmaları, nakit tüketen dönen rezervler (rolling reserves), ters ibrazlar (chargeback) ve risk puanına dayalı dondurmalar şeklinde dönebilir. Fonlar hiçbir net çözüm olmaksızın aylarca mahsur kalabilir. Bir satıcı malları gönderip parasını asla alamayabilir. Küçük bir işletme sahibi, banka hesabının en büyük alacaklısı haline geldiğini fark edebilir. Kullanıcı güvenlik elde eder ama özgürlük elde edemez; platform güven kazanır ama şeffaflık kazanamaz.
Bu durum geleneksel finansın her yerinde aynıdır. Amerika Birleşik Devletleri bir zamanlar 6102 sayılı Başkanlık Kararnamesi ile özel altın mülkiyetini resmen yasaklamıştı; bu, vatandaşlardan devlete doğrudan bir servet transferiydi. Savaş dönemlerinden ekonomik krizlere ve devalüasyonlara kadar dünyanın dört bir yanındaki ülkelerde sermaye kontrolleri çeşitli şekillerde uygulanmıştır. Banka Gizlilik Yasası (Bank Secrecy Act), kara para aklamayı önleme (AML) düzenlemeleri, şüpheli işlem raporları, yaptırım listeleri, hesap dondurmaları, transferlere el koymalar, müşterini tanı (KYC) protokolleri; tüm bunlar paranın tamamen özgür ve tamamen güvenli olamayacağı inancıyla tasarlanmıştır: her zaman devletin çıkarlarına hizmet etmeli veya en azından devletin denetimine açık olmalıdır.
Modern ödemeler bu felsefe üzerine inşa edilmiştir, bu nedenle bankalar her işlemin etrafına engeller ve kontrol noktaları kurma konusunda özellikle agresif davranmıştır. Sahte çekler, kart kopyalama, kimlik hırsızlığı, aracı (mule) hesaplar, fatura dolandırıcılığı, içeriden hırsızlık, muhabir banka manipülasyonu, kartın fiziksel olarak bulunmadığı işlemler (CNP) dolandırıcılığı, iade suistimali, hesap ele geçirme, sentetik kimlikler, oltalama (phishing) ve sosyal mühendislik, tek bir sonuca işaret eder: her sürtünme noktası bankalara, kart ihraççısına, işlemcilere ve ödeme platformlarına gelebilecek potansiyel hasarı azaltır. Bu şirketler ek birer engel olarak kendi dahili dondurmalarını, ters ibrazlarını ve iadelerini uygulamaya özellikle hevesli olmuşlardır. Doğal olarak bu, suç faaliyetlerinin başarılı olabilmesi için çok daha karmaşık hale gelmesini gerektiren bir sistem yaratır; ancak bu kurbanların değil, kanun uygulayıcıların sorumluluğundadır.
Kriptonun bu tasarıma bir tepki olması, merkezi tarafların kontrolünü hafifletmesi ve bunu kullanıcılara dağıtması bekleniyordu. Bunun yerine yeni sorunlar yarattı. Kriptonun kendi ters ibraz (chargeback) versiyonu; borsalardaki, saklama hizmetlerindeki ve ödeme işlemcilerindeki iade talepleri biçimindedir. Fonları dondurmanın kendi versiyonu; hesapların sıfırlanması, kara listeye alma ve akıllı sözleşme reorganizasyonlarıdır. Ebeveyn kontrolünün kendi versiyonu ise çoklu imza (multisig), sosyal kurtarma veya gecikmeli para çekme gerektiren cüzdanlardır. Özgürlüğün bir bedeli vardır ve kriptonun kesinliğinin (finality) etrafındaki alan, bu bedellerin tahsil edildiği yerdir.
Tek Yön Bilet Problemi
Kripto para işlemleri tek yönlü biletlerdir. Bu bir hata değil, bir özelliktir; kriptonun programlanabilir para olmasının ve geliştiricilerin onu sevmesinin ana nedenlerinden biridir. Bir işlem yayınlanıp onaylandığında para yeni bir adrese taşınır: soru sormaz, izin istemez, şeffaflık sağlamaz. Gönderenin cüzdanında daha az, alıcının cüzdanında daha fazla para olacaktır; asıl mesele budur. İşlem kötü niyetli, dolandırıcılık amaçlı veya baskı altında yapılmış olsa bile artık sonuçlanmıştır; blokzincir üzerinde geri alınamaz bir gerçektir.
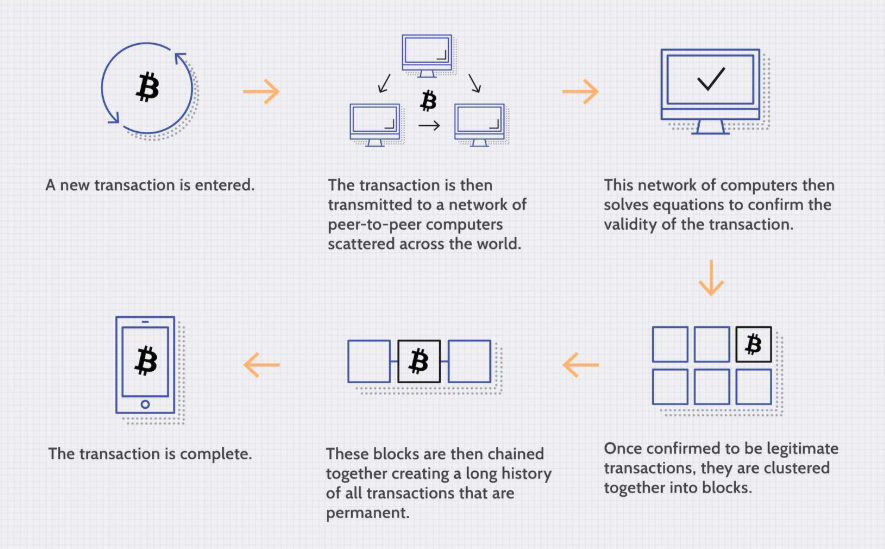
Kripto kabul eden tüccarların zincir üstü (on-chain) ödemeleri almaya bu kadar hevesli olmasının nedeni budur: itiraz kaynaklı ters ibraz riski ortadan kalkmış, silinmiş, yok olmuştur. Kripto dünyasının yerlisi olan biri, parasının PayPal risk departmanlarının müdahalesinden korunduğunu bilir.
Aynı gerekçe, ayaklarınızın altındaki halı çekildiğinde (rug pull) bir soruna dönüşür. Sıcak bir cüzdandan bir alıcı adrese yapılan bin adet başarılı transfer, kullanıcıya tek bir ders öğretir. Bin birinci transfer ise farklıdır: kötü amaçlı yazılımın adresi değiştirdiği, oltalamanın özel anahtarı çaldığı, bir çalışanın sahte bir işlemi onayladığı veya saldırganın kurbanı basitçe fikrini değiştirmeye ikna ettiği transferdir. Aniden kesinlik, bir güvenceden ziyade bir ölüm fermanı gibi hissettirmeye başlar.
Aynı sorun KYC ve AML süreçlerinde de yaşanır. Bunlar kriptodaki kara para aklamaya karşı faydalıdır, ancak normal kullanıcılar için bir geri ödeme butonu değildir. Yasa dışı faaliyetlere karşı işe yarayan KYC kontrolleri dolandırıcılıklara karşı çalışmaz; merkezi borsalara yasa dışı fonları dondurması için baskı yapan AML listeleri, normal kullanıcıların çalınan paralarını iade etmesi yönünde baskı kurmaz. Bir kripto kullanıcısı bir dolandırıcıya para gönderdiğinde, işlemi geri döndürmek için genellikle çok geçtir.
Bu ilkeler rug pull eylemlerine karşı da yardımcı olmaz. Kötü niyetli aktörler bir DeFi protokolünden fon çaldığında, kullanıcıların bu akıllı sözleşmeden sorumlu olan kuruma (geliştirici ekibi, denetçi, hibe sağlayıcı, fork yöneticisi) yüksek sesle şikayette bulunmaktan başka yapabileceği pek bir şey yoktur. O zaman bile çözüm nadiren hızlı veya nettir.
Bybit, Bangladeş ve Raylar Arasındaki Fark
Bangladeş soygunu ile Bybit'e yapılan soygun arasındaki fark, geleneksel raylar ile sıra dışı özelliklere sahip kripto rayları arasındaki farkı açıkça gösterir. Bangladeş vakasında Kuzey Koreli hackerlar, Bangladeş Bankası'nın SWIFT sistemine sızmayı ve Federal Rezerv'den yaklaşık bir milyar dolar tutarında fon çekmeyi denemişlerdi. Bu işlemlerin çoğu, transfer adreslerinden birinin yanlış yazılması da dahil olmak üzere çeşitli hatalar nedeniyle durduruldu; bu durum fonların neredeyse tamamının çekilmesini önledi ve kaçırılan fonların bir kısmı sonunda geri alındı. Sri Lanka hükümeti kendi payına düşeni iade ederken, Filipin kumarhanelerine gönderilenlerin yasal ve adli soruşturma süreçleriyle geri talep edilmesi gerekti. Bu saldırının sonucu muhtemelen Bybit'e yapılan girişimden daha kötüydü, ancak aynı zamanda çok daha karmaşıktı ve kapsamı çok daha sınırlıydı: fonların muhabir bankalardan geçmesi gerekiyordu ve geri alma sürecine birçok ülkenin bankaları ve hukuk sistemi dahil oldu.
Bybit durumu, Bangladeş soygununun kriptodaki eşdeğeridir. Güvenlik ekibinin, borsadan yaklaşık 1,5 milyar dolar çalmayı başaran Lazarus hackerlarının kuşatması altında olduğu bildiriliyor. Araştırmacılar, sektör ortakları, ödül avcıları ve kripto analiz şirketleri, varlıkları takip edip kurtarmak için hep birlikte çalışıyor; bunların bir kısmı halihazırda iade ediliyor, diğerleri ise kriptoya özgü aklama programlarında takılı kalmış durumda. Bu saldırı, zincir üstü paranın kriptonun karanlık dehlizlerinde nasıl çalınabileceğinin ve gizlenebileceğinin bir örneğidir. Bununla birlikte geleneksel kurumların sürece dahil olması, yeni bir mecrada bile bu fonların bazılarının eski araçlar kullanılarak nasıl kurtarılabileceğini göstermektedir. Kolluk kuvvetlerinin belirli yargı bölgelerinde kripto fonları üzerinde yetkisi vardır ve bazı borsalar, stablecoin ihraççıları ve analiz şirketleri, görevin yasal ve hatta muhasebe kısımlarında iş birliği yapmaya daha isteklidir. Bir ödül avcısının ödülü başkalarını yardım etmeye motive edebilir. Böyle bir olaydaki katılımcıların çokluğu, anlamlı bir adım atmak adına kolluk kuvvetlerinin gerekli yargı yetkisini elde etmesi zaman alsa bile, herkesin bir kurtarma sürecinde rol alma fırsatını ve buna duyulan ihtiyacı ortaya koymaktadır.
Bangladeş'teki itibari para (fiat) mevduatlarının çalınmasının nihayetinde nispeten sınırlı bir saldırı olarak kalmasının nedeni de budur. Fonların bankacılık sisteminin birkaç aşamasından geçmesi gerekiyordu ve Bangladeş Bankası'nın doğrudan gözetimini atlattıklarında bile sistemin içindeydiler ve her an devlet müdahalesine tabiydiler. Bu durum, bu finansal rayların ve temsil ettikleri unsurların kritik önemini vurgulamaktadır: bankaların mevduat saklayıcısı (custodian) olma kabiliyeti, işlemleri dondurma ve soruşturma konusundaki yasal güç ve merkezi kurumların diğer kişi veya kuruluşlar adına parayı tutma, kontrol etme ve taşıma konusundaki genel yeteneği. Fonlar kripto raylarında hareket ettiğinde artık o kadar görünür veya erişilebilir değildir; bu da yargı yetkisinin ve denetimin yeni merkezi odaklara (bir borsa, bir stablecoin ihraççısı, bir analiz şirketi veya bir cüzdan saklayıcısı) kayması anlamına gelir. Kolluk kuvvetleri olaya dahil olduğunda bile geri alma süreci çok daha yavaş ve zordur çünkü müdahale ve kontrol noktası sayısı daha azdır.
Bir İade Katmanı İnşa Etmeye Çalışanlar
Sorun göz önüne alındığında, insanların bunu çözmeye çalışması şaşırtıcı değildir. Kriptoda rug pull'lardan, dolandırıcılıklardan ve diğer kötü niyetli faaliyetlerden kaynaklanan kayıpları telafi etmeye yardımcı olmak için kullanılabilecek birkaç potansiyel iade katmanı vardır. Ek bir avantaj olarak uyuşmazlık çözümü sunan emanet (escrow) cüzdanları en sezgisel seçenektir: gönderici, parayı doğrudan alıcıya göndermek yerine belirli bir olayın tamamlanmasıyla veya uyuşmazlık çözüm süresinin dolmasının ardından teslim edilmesini sağlayacak bir akıllı sözleşmeye yatırır. Emanet cüzdanları, normal işlemlere benzer şekilde ancak ek güvenceyle her türlü senaryoda kullanılabilir; pazar yerleri, serbest çalışan (freelance) hizmetleri, OTC ticareti, NFT platformları ve standart stablecoin transferleri ile entegre edilebilir. Sürece fazladan adımlar eklerler, ancak işlemin diğer tarafının adil davranacağına güvenilmesini sağlayan şey de tam olarak bu adımlardır.
Kleros ve rakipleri, uyuşmazlık çözümünün bir başka katmanını temsil eder ve emanet tarzı cüzdanlara bir alternatiftir. İddiaları değerlendiren ve uygun sonucu belirleyen merkeziyetsiz bir jüri kullanırlar, ancak ayrıntılar genellikle normal mahkemeler kadar karmaşıktır. Bu yaklaşım daha iyi güvenlik ve esneklik sunmalıdır, ancak çoğu zaman delil toplamanın pratik zorluklarını, jüri üyelerine rüşvet verilebilme ihtimalini ve en başta her iki tarafın da aynı sisteme güvenmesi gerekliliğini göz ardı eder. Emanet cüzdanları akıllı sözleşmelerin yetenekleriyle sınırlı olabilir, ancak en azından doğrudan blokzincir üzerine inşa edilmişlerdir.
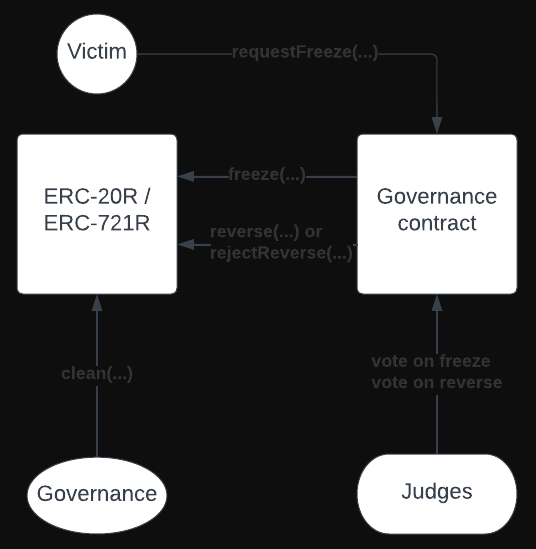
ERC-20R ve ERC-721R gibi geri döndürülebilir token (reversible-token) önerileri, token'ların sabit bir sürenin ardından sona eren kısa bir kilit süresi boyunca bir uyuşmazlık çözüm hakemi, akıllı sözleşme veya merkeziyetsiz jüri tarafından dondurulup kilidinin açılmasına izin vererek rug pull riskine bir alternatif sunmaya çalışır. Anlaşmazlıklar emanet cüzdanlarıyla aynı şekilde çözülür, ancak geri döndürülebilir token'lar yalnızca işlemi dondurarak risk maruziyetini sınırlamayı hedefler. Bu, rug pull kaynaklı hasarı ve sorumluluğu sınırladığı için çoğu kullanıcı açısından cazip bir tekliftir, ancak kusurları vardır. Özellikle de takas edilebilirliği (fungibility) hesaba katmakta yetersiz kalır: bölünebilir bir token'ın bir kısmı kötü niyetliyse, geri kalanı başkalarına ödeme yapmak için kullanılabilir. Bazı kullanıcılar dolandırıcılık kurbanı olabilirken, diğerleri (örneğin tüccarlar) günün sonunda zarara uğrayan taraf olabilir. Tokenlaştırılmış stablecoin'lerle yüksek hacimli ödemeler yapabilmek kriptonun avantajlarından biridir, ancak aynı zamanda kullanıcıların kötü amaçlı adreslerle meşru adresleri ayırt edemediği durumlar da yaratabilir. Daha büyük bir varlık diliminin yalnızca bir kısmını etkileyen bir rug pull senaryosunu veya kötü amaçlı stablecoin token'larının aniden ortaya çıkışını hayal etmek hiç de zor değildir. Ayrıca belirli bir ERC-20R uygulamasının güvenilir olup olmadığı konusu da mevcuttur: kullanıcıların çeşitli akıllı sözleşme cüzdanlarını anlaması ve ayırt etmesi beklenir; oysa kriptonun cazibesinin bir parçası da budur.
Stablecoin dondurmaları, kriptodaki bir iade katmanı için bir diğer seçeneği temsil eder çünkü bir işlemi transfer anında geri döndürmenin en basit yoludur. Tether ve Circle, esasen tüm USDT ve USDC mevduatları üzerinde kara listeleri elinde tutar ve herhangi bir fonun çıkışını durdurabilir; bu tür dondurmaların yasal boyutları, fonları kalıcı olarak alıkoymak veya geri almak için kullanılabilir. Hepsi bu tür önlemleri uygulayacak kaynaklara sahip olmasa da aynı ilkeler diğer stablecoin'ler için de geçerlidir. Özünde, tüm stablecoin mevduat sistemi, kriptonun en çok kullanılan varlığının doğrudan güvenlik altyapısına yerleştirilmiş bir tür iade katmanını temsil eder.
Bu özel iade katmanından yararlananlar stablecoin kullanıcılarıdır, ancak bu durum artan denetim bedeliyle birlikte gelir. Devlet mevduatları her an dondurabilir ve aynı işlem geleneksel finans kuruluşları tarafından da yapılabilir. Genel olarak stablecoin'lerin istikrarı, beraberinde getirdiği merkezileşmeyle dengelenir; bu da bir iade katmanının faydalarının maliyetlerle törpülendiği anlamına gelir. Özellikle, yasa dışı fonların meşru fonlarla birlikte dondurulması veya mevduatların siyasi nedenlerle dondurulması ihtimali her zaman vardır. Kullanıcı hatası potansiyeli de bulunmaktadır; bu nedenle birçok kullanıcı varlıklarını korumak için diğer mekanizmaları tercih eder.
Akıllı cüzdanlar ve hesap soyutlama (account abstraction), cüzdanların kullanıcılarına yerleşik koruma sağladığı iade katmanı modeline bir alternatif sunar: kullanıcı para iadesi istemek yerine, en başta yüksek değerli veya şüpheli bir işlem yapmaktan alıkonur. Harcama limitleri, izin listeleri (allowlist), sosyal kurtarma, gecikmeli çekimler, çoklu imza onayları ve diğer özellikler fonları çeşitli şekillerde koruyabilir. Örneğin bir şirket kasasının herhangi bir para çekme işlemi için daha katı gereksinimleri olacaktır ve normal kullanıcılar da kendilerini benzer şekillerde koruyabilir. Akıllı cüzdanlar ayrıca işlemlerin merkeziyetsiz bir hakemden, akran jürisinden veya başka bir cüzdandan onay almasını zorunlu kılabilir; bu da esasen bir emanet (escrow) işlemiyle aynı şeydir. Genel olarak akıllı cüzdanlar, özellikle kurumsal düzeydeki fonlar söz konusu olduğunda kullanıcılara daha iyi güvenlik sağlar, ancak bu da ek maliyetler ve zorluklar barındırır.
Borsalar ve saklama kuruluşları sorunu en doğrudan şekilde çözer: fonları ellerinde tutarlar ve neredeyse her işlemi her an geri alabilirler. Bu durum borsayı geleneksel bir banka konumuna getirir: kayıtlarındaki para üzerinde kontrole sahiptir ve bu kontrol, kolluk kuvvetleri soruşturmaları ve müşteri anlaşmazlıkları dahil olmak üzere çeşitli nedenlerle iptal edilebilir. Bu yaklaşım tartışmasız bir şekilde kripto varlıklarını korumanın en güvenli yoludur, ancak kullanıcının emanetçiye güvenmesini gerektirir ki bu hiçbir zaman ideal değildir.
Circle özelinde, USDC adlı stablecoin'i etrafında çekme iadeleri (pull-refunds), uyuşmazlık çözümü pencereleri ve emanet (escrow) üzerine kurulu belirli uygulamalarla bir iade katmanı oluşturma planları bulunmaktadır. PayPal ve Stripe gibi geleneksel ödeme işlemcilerinin kripto eşdeğerini isteyen kullanıcılar için ideal bir çözümü temsil eder. Özellikle USDC, geleneksel finansal araçlara tanınan korumalarla birlikte zincir üstü paranın esnekliğini sağlar. Kriptonun temel katmanı kesinliğini (finality) korur, ancak normal kullanıcılar kendileri için özel olarak tasarlanmış uyuşmazlık çözümü özelliklerinden yararlanabilirler.
Güvenliğin Bedeli
Kripto kullanıcıları her zaman iade talep edecek ve bu talep her zaman karmaşık kalacaktır. Bir ödeme girişimi CEO'sunun bakış açısından iadeler, kitlesel benimsenmenin yakıtıdır: tek bir klavye tuşu hesaplarını boşaltabiliyorsa, normal kullanıcılar düzenli ödemeler için stablecoin raylarını kullanmayacaktır. Normal kullanıcıların gözünde kripto vahşi bir sınırdır: işlemlerinin kesin ve geri alınamaz olmasını isterler ama dolandırıcılık veya uyuşmazlık durumunda ters ibrazların bulunmasından mutluluk duyarlar. Bir satıcının gözünden her iade, kaybedilen kâr demektir; yatırımcıların gözünden ise her iade, bir dolandırıcılık riski anlamına gelir. Kolluk kuvvetlerinin bakış açısına göre kriptoda iadeler her zaman bir tüketiciyi koruma meselesidir; kripto püristlerinin gözünde ise iadeler, en başından beri tehlikeli bir merkezileşmeyi simgeler.
Dolayısıyla kripto para iadeleri, bağlama bağlı olarak hem imkânsız hem de çözülebilirdir. Temel katman (base layer) işlemlerinde keyfi iadeler, işlem sansürü ve merkezileşme getirilmeden imkânsızdır. İade katmanları, akıllı cüzdan koruması, stablecoin dondurmaları, uyuşmazlık çözümü cüzdanları ve diğer mekanizmaların tümü bu soruna uygulanabilir çözümlerdir, ancak bir bedelle gelirler. Kötü amaçlı eylemleri geri alma imkânı olmadan parayı hızlı ve güvenli bir şekilde taşımak isteyen kullanıcılar ve kurumlar için iade seçenekleri sınırlı olacaktır. Kripto endüstrisi, hız ile güvenlik arasındaki bu gerilim etrafında gelişmeye devam edecektir; bu nedenle en sorumlu çözümler her zaman tüketiciye öncelik veren çözümler olacaktır: büyük tutarlı işlemleri geri döndürme yeteneği, dolandırıcılık faaliyetleri için uyuşmazlık çözümünün kullanılması, stablecoin'lerin raylar üzerinde kullanımı ve akıllı cüzdan güvenlik önlemlerinin sunulması.
Tüm bunlar, bir finansal sistem olarak kriptonun evriminin doğal bir parçasıdır. Kripto cüzdanlarının ve işlemlerinin düzenlemeye tabi finansal araçlar gibi davranmasını sağlamak amacıyla kural katmanlarının, kontrol noktalarının ve korumaların eklenmesi an meselesidir. Yeni nesiller daha sonra kriptonun çok yavaş ve fazla bürokratik olduğundan şikâyet edecek, tüm bu kısıtlamaları kaldırma sözü verecek; ardından cüzdanları hacklenecek ve fonları bir rug pull içinde yok olup gidecektir. Yeni korumaların getirilmesi an meselesidir ve yeni şikâyetlerin ortaya çıkması da an meselesidir. Medeniyet kurallar üzerine kuruludur ve değer kazanan her teknoloji sınırlamalar edinmek zorundadır; bu da kullanıcıların kendilerini eğitmesi ve sektörün kullanıcılarını eğitmesi gerektiği anlamına gelir.
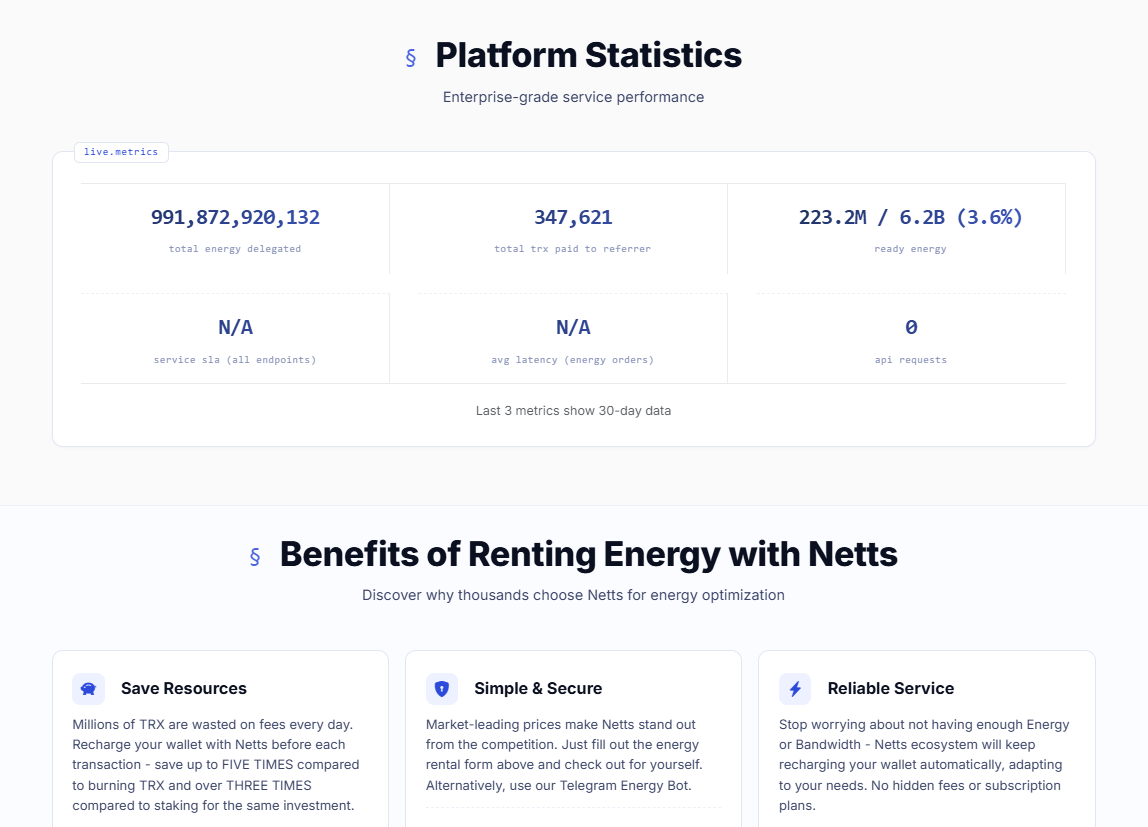
Kullanıcıların genellikle TRX israf etmeden hızlıca USDT transfer etmek istediği TRON ağında ise Netts.io, aynı ödünleşimin (tradeoff) daha küçük ama pratik bir versiyonunu yönetir: maliyetleri acıya dönüşmeden önce kontrol altına almak. Platform; kullanıcıların TRON Energy satın almasına, 65.000 veya 131.000 Energy transferleri için TRON Energy edinmesine, TRON Energy piyasalarını karşılaştırmasına ve gerekenden daha fazla TRX stake etmek veya yakmak yerine kısa vadeli aralıklar için Energy kiralamasına olanak tanır. Dikkatsizce yapılmış bir transferi iade edemez, ancak sıradan bir USDT transferi eylemini daha ucuz, daha hızlı ve önlenebilir bir başka kripto hayal kırıklığına dönüşme ihtimalini çok daha düşük hale getirebilir.