Kripto Piyasa Yapıcıları: Token Lansmanlarının Arkasındaki Görünmez Eller
Token lansmanları demokratik görünür, ancak piyasa yapıcılar, içeridekiler, likidite anlaşmaları ve gizli finansman grafiği genellikle ilk önce şekillendirir.
Diğer diller: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
İçindekiler
Bir token lansmanına dair romantik bakış açısı, neredeyse evrensel olarak paylaşılan bir anlatıdır. Zeki bir kriptocu bir fikir bulur, bir sözleşme yazar, bir manifesto yayımlar, bir topluluk toplar ve kararı piyasaya bırakır. Alıcılar müşteri değil, mürittir; token'ın kendisi bir ürün değil, kutsal bir kasedir; grafik sıradan bir grafik değil, eylem halindeki demokratik fiyat keşfidir; herkesin katılımına açıktır, kimseye hiçbir şey vadedilmemiştir ve böylece internet, Wall Street'ten izin almadan para basmaya koyulur.
Bu asil bir hikâyedir ve tam da bu yüzden ürünü satmak için bu kadar sık kullanılır.
Öte yandan, daha az romantik ama gerçek olan versiyon, zaten zengin olan bir grup insanın yeni insanları daha da zengin etmesini içerir. Bir token'ın markalaşmaya, likiditeye, hukuki danışmanlığa, borsa ortaklıklarına, piyasa yapıcılara, sosyal dağıtım kanallarına, ücretli tanıtımlara, cüzdan fonlamalarına, listelemelere, hazine yönetimine ve başkaları girmeden önce fiyatı destekleyecek sağlam bir savaş kasasına ihtiyacı vardır; bir dizüstü bilgisayar bir token başlatabilir, ancak içinde bir milyon dolar olan bir cüzdan bir piyasa başlatabilir. Bu gerçeklik, hem bireysel alıcının hem de odadaki en büyük cüzdana sahip tecrübeli aktörün, projenin adil lansman (fair launch) anlatısının oldukça adaletsiz ön koltuklar barındırdığını fark etmesini içerir.
Sonuç olarak, token lansmanı bir halkla ilişkiler gösterisi ile perde arkasında sıkı pazarlıklarla yürütülen özel bir anlaşmanın birleşimidir: proje bir borsa kodu (ticker) duyurur, halk satın alır; ancak içeridekiler sessizce sermaye tabloları (cap tables), token kredileri, kilit açılımları, cüzdanlar, piyasa yapıcılığı sponsorlukları, opsiyonlar, OTC ücretleri ve volatilite için acil durum anahtarları üzerine pazarlık yapar ve herkesin masada finansal bir payı vardır. Bu, her token lansmanının bir dolandırıcılık olduğu anlamına gelmez; kamuoyuna sunulan efsanenin neredeyse her zaman alıcıya karşı aşırı cömert davrandığı anlamına gelir. Piyasalar aracısızlaştırılmış olabilir, ancak tahsis süreci neredeyse her zaman en az bir aracıyı korur. Token lansmanının uzun vadeli ekonomisi; kitle kaynaklı piyasanın likiditeye ihtiyaç duyduğu anda erken cüzdanların paylarını satmasını, token'ın volatilite rejimi değiştiğinde bir piyasa yapıcının pozisyonunu hedge etmesini, içeridekilerin opsiyonlarını kullanmasını, bir kurucu cüzdanının faturaları ödemek için arzını boşaltmasını veya bir borsanın türev platformunda listelemek üzere büyük miktarlarda token satın almasını içerir. Ortalama bir alıcı fiyat grafiğine bakar ve buna topluluk der; içeridekiler ise envanteri inceler ve buna piyasa yapısı der.
Bu adaletsizliğin en sinsi yanı, genellikle kriptonun eşitlikçi ilkelerinin en büyük ironiyle uygulandığı piyasalarda gerçekleşmesidir. Sektörün en büyük likidite sağlayıcılarının birçoğunun, aynı zamanda listeledikleri veya dağıttıkları protokoller için lansman danışmanı, yüklenici, girişim sermayedarı ve tanıtımcı olarak hareket etmesi tesadüf değildir. Bir token lansmanının başarısı doğru dağıtım kanallarını satın alma kabiliyetine bağlıysa, başarısızlığı da genellikle riski üstlenmeye hevesli aynı aracılar tarafından yumuşatılır. Herhangi bir token'ın piyasa yapısı, lansmanın anlık başarısından veya başarısızlığından çok sonra bile değer yakalama sürecini etkiler – halka en büyük miktarda token satan taraf, fiyat çöktüğünde kendi paylarını geri alırken bulabilir kendini; ilk arzdan en büyük miktarda token satın alan taraf ise görünmezmiş gibi davranarak hissesini bir sonraki en büyük tarafa satabilir. Her iki durumda da, uzun vadeli likidite ekonomisi, erken bir alıcı olma konusunda adil bir şans vadedilen küçük çaplı spekülatörün nadiren lehine işler.
Lansman Günü Adil Bir Mücadele Değildir
Bir token lansmanı Twitter'da gördüğünüz şey değildir; bir fon toplama kampanyasıdır. İlk sıradan yatırımcı tek bir token satın almadan çok önce birileri; içeridekilerin ne kadar arz alacağını, ne kadar likidite basılacağını, hangi fiyattan veya bağlanma eğrisinden (bonding curve) sunulacağını, hangi borsalarda olacağını, ticareti kolaylaştırmak için piyasa yapıcılara ne kadar ödeneceğini, ürün hakkında konuşmaları için hangi influencer'lara ödeme yapılacağını, hangi cüzdanların fonlanacağını, hangi duyuruların yapılacağını ve lansmanda ne kadar likiditenin hazır bulunacağını çoktan müzakere etmiştir. Halka açık token lansmanı, kimin neyi kime, ne zaman ve hangi fiyata satacağını belirleyen çok daha büyük bir tahsis kampanyasının yalnızca görünen kısmıdır.
Bir piyasa yapıcı, likidite basabilme ve dolayısıyla bir token'ın yaşam döngüsünün herhangi bir noktasında fiyat keşfini etkileyebilme yeteneği sayesinde bu alanda ayrıcalıklı bir konuma sahiptir. Bu yetenek, spekülatörlerden borsalara kadar herkes için değerlidir; bu nedenle tüm piyasa yapıcılar, kendi platformlarında listelenmek isteyen her token için esasen birer yüklenicidir. Soyut bir çerçevede, bir piyasa yapıcının hizmetleri, borsa listelemesi sırasında likit görünmek isteyen her token lansmanı için tartışmasız şekilde faydalıdır. Aynı durum, sıklıkla söz konusu token'ın performansına bağlanan tazminatları için söylenemez. Bir opsiyon ücret yapısı veya envanter sorumluluğu içeren nakit avans birçok bağlamda uygun olabilir; ancak bir protokol yapay kıtlık üretmeye, kendi lansman dinamiklerini yanlış tanıtmaya veya gerçekçi olarak mümkün olandan daha fazla topluluk kontrolü vaat etmeye çalıştığında durum böyle değildir. Eğer içeridekiler lansman sırasında halka likidite satmak istiyorlarsa, bu fırsat konusunda tamamen şeffaf olmalıdırlar.
Piyasalar bilgi asimetrisiyle işler, ancak böylesi bir avantaj nadiren tüm halka yayılır. Bir token lansmanı söz konusu olduğunda, en önemli açıklamalar genellikle bir gizlilik perdesinin veya düpedüz aldatmacanın arkasına saklanır. Kurucu piyasadan fazlasını bilir; piyasa yapıcı Twitter'da alım yapan potansiyel bireysel spekülatörden fazlasını bilir; borsa her ikisinden de fazlasını bilir; erken yatırımcılar tahsislerini satan influencer'lardan fazlasını bilir. Buradaki en büyük açık pozisyonu (short) taşıyan taraf, kendisine neredeyse hiç bilgi verilmezken bir token lansmanının her yönü hakkında detaylı inceleme yapması beklenen bireysel alıcıdır. Eğer token'ın "adil lansmanı" adil olmaktan fersah fersah uzak çıkarsa –envanter satan piyasa yapıcı halkın bilmediği bir şey biliyorsa veya büyük hacimler satın alan borsa lansman zamanlaması hakkında bilgiye sahipse– "satın al" düğmesine tıklayan bireysel alıcı, riski tek başına üstlenen taraf olur.
Trumpcoin ve Çıkış Likiditesinin Politikası
Trump memecoin lansmanı, hızla büyüyen bireysel yatırımcı kitlesi için hem çıkış likiditesi hem de piyasa yapısı dinamikleri açısından ayıkıcı bir ders niteliğindedir. 2025 başkanlık göreve başlama töreni öncesindeki lansman söylentileri ve halkın tarihin ilk siyasetçi memecoin'ine sahip olma hevesiyle, erken alıcılar token'ı eski başkana ve ekonomik gündemine verdikleri desteğin bir sembolü olarak satın alırken, geç kalan alıcılar ise kaçınılmaz kısa vadeli fiyat artışından kâr elde etme beklentisiyle aldılar. Bu sırada token'ın sosyal medya hesabına göz atan meraklılar, bir memecoin'e gösterilen bu aşırı ilgi karşısında şaşkına döndü ve ortada satın almaya değer bir şey olup olmadığını sorguladı.
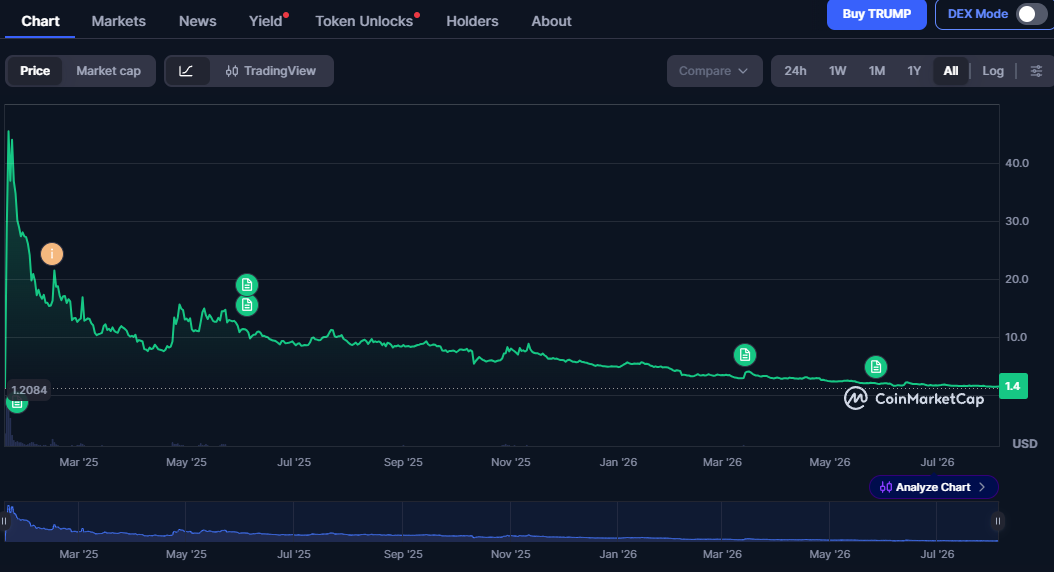
Fiyatta yaşanan müteakip yükseliş ve sert düşüş, token'ı zirveden alan birçok sıradan yatırımcının kârla satış yapamamasına neden olurken; birçoğu Trump siyasi vakfıyla bağlantılı olan en büyük sahiplerin, token ekonomisinden elde edilen önemli miktardaki ücret veya gelir karşılığında milyonlarca token'ını sattığı iddia edildi. Token lansmanının ardından başlayan hukuki ve siyasi mücadeleler, her iki tarafın da diğerini dolandırıcılık ve yanlış beyanla suçlamasıyla alevlenmeye devam etti. Bununla birlikte, bu tür davaların varlığı bile, bir memecoin veya benzer şekilde büyük arza sahip başka bir token türünü satın almayı düşünen herkes için ibretlik bir ders niteliğindedir.
Melania token ve etrafındaki devam eden davaların da gösterdiği gibi, benzer bir durum profili yüksek herhangi bir memecoin'de de yaşanabilir. Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis ve bağlantısız diğer üçüncü tarafları içeren davalarda, çeşitli kuruluşlar Melania Trump'ın itibarını kullanarak bir rug pull (likidite çekme dolandırıcılığı) ve memecoin üzerinde devasa bir açığa satış (shorting) tezgâhlamakla suçlandı. Melania Trump'ın şahsı hiçbir sıfatla görevi kötüye kullanmakla suçlanmadı; o sadece adı çeşitli hesaplar tarafından kullanılan ve sosyal medya paylaşımlarının token lansmanı için resmi olmayan bir pazarlama aracı olarak hizmet ettiği iddia edilen bir ünlüydü. Ancak, token etrafındaki iddiaları ayrıntılarıyla anlatan mahkeme belgeleri oldukça sarsıcıydı ve neredeyse tüm memecoin lansmanlarının bireysel alıcılar için taşıdığı potansiyel riskleri gözler önüne serdi.
Benzer şekilde, Arjantin Devlet Başkanı Javier Milei ve başkanlık kampanyasını çevreleyen LIBRA skandalı, hem ünlülerden hem de likiditeden beslenen görünüşte hileli bir başka memecoin dolandırıcılığı örneğidir. Ancak ünlülerin desteği, tüm likidite ekosistemlerine yayılan çok daha büyük bir aldatma kampanyasının sadece bir parçasıdır. Herhangi bir memecoin'in kamuya mal olmuş yüzü –bir başkan, bir first lady, bir kurucu, bir maskot, bir influencer veya bir topluluk üyesi– perde arkasında faaliyet gösteren gerçek lansman danışmanlarından, likidite tasarımcılarından, piyasa yapıcılardan, sniper'lardan, VC'lerden ve danışmanlardan sıklıkla bağımsızdır. Bu figürlerin, görünüşte destekledikleri memecoin'lerin kamuya açık iletişimlerinde nadiren yer alması bile, herhangi bir bireysel alıcı için potansiyel riskler hakkında çok şey anlatmaktadır.
Yatırımcılar ve Kurucular Neden Gizli Kalır?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 ve diğer onlarca büyük piyasa yapıcı sıradan günlük al-satçılar değildir. Çoğu; borsa ortaklıkları, algoritmik ticaret masaları, OTC satış ekipleri, girişim sermayesi kolları, hukuk danışmanları, risk yönetimi altyapısı ve rekabete ayak uydurabilecek derin cepleri olan ciddi likidite sağlayıcılarıdır. Bazıları kripto-yerel varlıkların ortaya çıkmasından önce de piyasa yapıcı olarak var olmuşken, çoğunluğu kripto alanında kurulmuştur ve en az bir departmanları algoritmik piyasa yapıcılığına ayrılmıştır. Çoğunun kurumsal düzeyde operasyonlara işaret eden bir kamu markası, web sitesi ve ismi vardır. Bu itibar önemlidir; halka, herhangi bir token borsasının anlamlı bir token lansmanına ev sahipliği yapmak için yeterli kurumsal güvenilirliğe sahip olduğu sinyalini verir.
GSR ise tam teşekküllü bir sermaye piyasaları altyapı sağlayıcısıdır; bu da token'larını piyasaya sürmek isteyen protokollere geniş bir yelpazede hizmet sunduğu anlamına gelir. Yıllarca geleneksel piyasa yapıcı rakipleriyle yarıştıktan sonra şirket, lansman danışmanlığı alanına genişlediğini duyurdu ve müşterilerine uçtan uca destek sağlama sözü verdi. Sonuç olarak, token lansman sektörü, birbirinden kopuk ayrık hizmetlerden oluşan bir yapıdan tamamen entegre bir sermaye toplama deneyimine hızla evrilmektedir. Piyasa altyapısı alanı büyüyor – hem de hızla; ve bununla birlikte denetimler de artıyor.
DWF Labs, agresif tanıtım bütçesi ve projeleri en savunmasız anlarında fonlama konusundaki ünüyle sektörde benzersiz bir konuma sahiptir. Eş zamanlı olarak bir girişim sermayesi şirketi, bir piyasa altyapı sağlayıcısı ve kamuya açık savaş kasalarına sahip bir likidite protokolü olarak faaliyet gösterir. Eleştirmenleri, borsa danışmanı, tanıtımcı, piyasa yapıcı ve likidite sağlayıcısı rollerini birbirine karıştırması nedeniyle onu şeffaflıktan yoksun olmakla ve yatırımcılara yetersiz düşüş koruması sağlamakla suçlamıştır. Destekçilerinin gözünde ise, umut vadeden protokolleri en kritik dönüm noktalarında fonlamak için cesur adımlar atmaya istekli vizyoner bir firmadır.
Bu arada Cumberland ve Jump Crypto, piyasa yapıcılığı alanında farklı bir düşünce ekolünü temsil eder. Cumberland, DRW aracılığıyla geleneksel ticaret dünyasında köklere sahiptir ve bu da ona kurumsal düzeyde icra kabiliyetinde bir avantaj sağlar. Jump ise, bir ticaret devi olma itibarını korurken tekliflerini kripto alanı için piyasa yapıcılığı, likidite sağlama, staking ve altyapı geliştirmeyi içerecek şekilde çeşitlendirmiştir. Piyasa katılımcılarının zihninde Cumberland ve Jump isimleri, token piyasa yapıcılığı alanında belirli bir kurumsal güvenilirlik ve uzmanlık derecesini temsil eder.
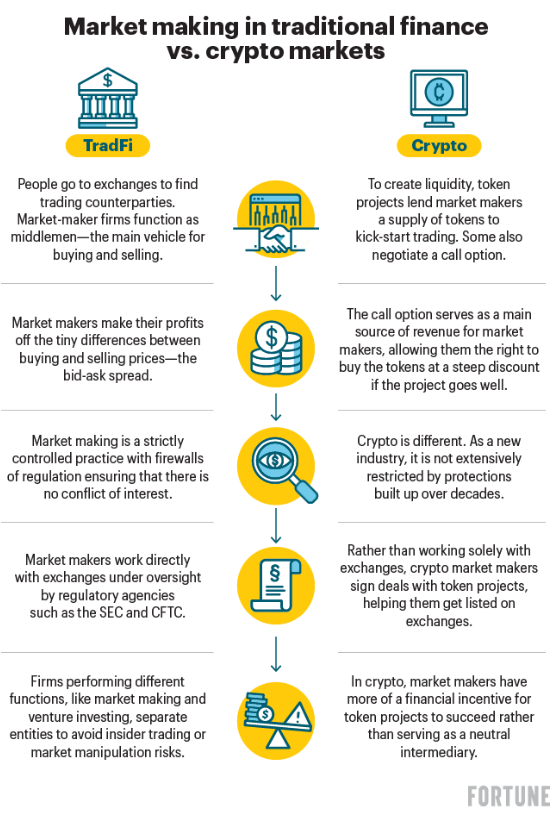
Sektördeki diğer dikkate değer isimler arasında Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 ve düzinelerce başkası yer alır. Her biri, bir hizmet olarak piyasa yapıcılığından yapılandırılmış finansmana, lansman danışmanlığı hizmetlerine, NFT likiditesine, çoklu token portföy yönetimine, borsa listelemelerine ve daha fazlasına kadar uzanan hizmetler sunarak kurumsal likidite alanında belirli bir nişi doldurur. Günün sonunda, bir kurucunun lansman likiditesi söz konusu olduğunda sınırlı sayıda seçeneği vardır ve her biri riski, getiriyi ve maruziyeti tartmak zorundadır. Kurucu token'ların mülkiyetini elinde mi tutmak istiyor yoksa onları nakit karşılığı satmak mı? Borsa listelemeleri ve OTC dağıtımı gerekli mi, yoksa merkeziyetsiz bir lansman daha mı arzu edilir? Piyasa yapıcı bir danışman ve uzun vadeli bir ortak olarak mı hizmet etmeli, yoksa kısa vadeli bir sponsorluk yeterli mi? Piyasa yapıcının risk masası belirli bir token'ı tutmaya artık değmeyeceğine karar verdiğinde ne olacak? Bu soruların her birinin bir cevabı vardır – protokolün geleceğini yıllar boyunca şekillendirecek bir cevap.
Ayrıca, bizzat piyasa yapıcılığıyla uğraşmayan ancak herhangi bir token lansmanında eşit derecede önemli bir rol oynayan koca bir operatör sınıfı da vardır. Doğru meme'i bulma, alan adını satın alma, farkındalık yaratma, influencer kiralama, cüzdanları güvenceye alma, borsalarla görüşme ve diğer gerekli ama zahmetli görevlerde uzmanlaşmışlardır. Bazıları tam zamanlı lansman operatörleriyken, diğerlerinin kurumsal ticaret alanında gündüz işleri vardır. Bu arada harcamalarının çoğu, geçmişte onlarca memecoin başlatmış olan girişim fonları, aile ofisleri, piyasa yapıcılar veya anonim organizatörler tarafından karşılanır. Herhangi bir token lansmanındaki rolleri; bir meme ve bir manifestoyu, kripto piyasalarının uzun kuyruğunda hayatta kalma şansı yüksek, işleyen bir protokole dönüştürmektir. Kamuoyuna dönük figür vitrin görevi görürken, lansman operatörü kolaylaştırıcı, anonim destekçiler ise sessiz yatırımcılar olarak hareket eder. Token yükseldiğinde herkes kazanır – çöktüğünde ise resmi olarak kimse sorumlu değildir.
Hukuk, Arzu ve Kullanışlı Gri Alan
İlgili tarafların motivasyonları nadiren karmaşıktır: kurucular para, statü, hayatta kalma ve esneklik ister; yatırımcılar ucuza alıp pahalıya satmak ve bir şeyler ters gittiğinde kendilerini sorumluluktan muaf tutmak ister; piyasa yapıcılar envanter ve likidite ister; borsalar hacim ve listeleme ister; influencer'lar görünürlük ve ödeme ister; yatırımcılar getiri, güvenlik ve esneklik ister – ve satın al düğmesine tıklayan düzenli alıcılar ise bir topluluğun parçası gibi hissetmek ve her şey ters gittiğinde suçu başkasına atmak ister. Hukuk bu dinamikte istenmeyen bir üçüncü taraftır ve müdahaleleri nadiren zarar verilmeden önce gerçekleşir. Menkul kıymetler yasaları, bir milyon kişilik bir token kitlesel satışı göz önünde bulundurularak tasarlanmamıştır ve dolandırıcılık yasaları uygulandığında bile kasıt unsurunu (mens rea) kanıtlamak nadiren kolay bir iştir.
Gri alan, token lansman endüstrisinin kolektif bilincinde özel bir yer tutar. Düpedüz dolandırıcılık ile tam şeffaflık arasındaki boşluğu temsil eder; fırsatçı organizatörler, hayalperest kurucular ve token'ın temelleri hakkında onu satın alan çoğu insandan daha fazlasını bilen piyasa yapıcılar tarafından doldurulur. İkisini birbirine karıştırmak kolaydır, ancak gri alan taktikleri organizatörlerden piyasa yapıcılara ve influencer'lara kadar herkes için geçerlidir. Dolandırıcılıkları gri alan taktiklerinden ayırmanın en kolay yollarından biri, bariz bir tezgâhın alıcılar için genellikle eğitici bir deneyim olduğunu hatırlamaktır.
En tehlikeli fon toplama kampanyaları, token'ı satın alan herkesin parasını çalmayı açıkça vadedenler değil, sabırlı yatırımcıları bilgelikleri ve likidite sağlamaları nedeniyle ödüllendirmeyi vadedenlerdir. Tezgâh aslında bir tezgâh gibi görünmeyip agresif bir şekilde pazarlanan bir fırsat olduğunda, token halihazırda piyasaya sürülüp çalışıyor gibi göründüğünde, fiyat grafiği güzel ve düzenli durup henüz kimse para kaybetmediğinde – işte o zaman dolandırıcılıklar gri alan taktiklerine dönüşür. Düzenbaz artık bariz değildir ve kurbanlar, ardından gelen felaket için kendileri dışındaki herkesi suçladığında faile inanmaya çok daha meyillidir.
İşte bu yüzden piyasa yapıcılığı sponsorlukları, likidite sağlama ve içeriden öğrenenlerin satışları hakkındaki konuşmalar her zaman özel bir incelemeyi hak eder. Ne de olsa bir token'a likidite sağlayan kuruluşların, fiyat yüksekken satmak ve düşükken almak için bariz bir motivasyonu vardır. Token'a özgü içeriden satışlar, yüksek hacimli likidite boşaltımları veya piyasa yapıcı hedge işlemleri hakkındaki tartışmaların, herhangi bir token'ın temelleri hakkında hararetli tartışmalara yol açması şaşırtıcı değildir. Kimse piyasa yapıcılığı faaliyetinin tek başına kesin bir dolandırıcılık göstergesi olduğunu iddia etmiyor; ancak bir token'a likidite sağlayan kuruluşların, fiyatın katbekat düşmesinden neden fayda sağlayacağını sormaya kesinlikle değer.
Benzer şekilde, token lansmanıyla ilgili konuşmalar her zaman arzın başlangıçtaki tahsisi, lansman öncesi büyük hacimli satışlar ve cüzdan boşaltma riskleri hakkındaki değerlendirmeleri içerir. İlk token dağıtımı temelde sağlam bir ekonomik tasarımı yansıtmıyorsa, arz takviminde veya hacim taahhütlerinde yapılacak herhangi bir değişiklik, içeriden manipülasyon olarak görülme riski taşır. Bu durum, özellikle "topluluk lansmanı"nın büyük ölçüde, şimdi hisselerini satın almaya istekli herkese satmaya çalışan küçük bir anonim destekçi grubu tarafından finanse edildiği durumlarda geçerlidir.
Bunların hiçbiri tüm token lansman sektörüne yönelik bir suçlama değildir; ancak bir fiyat grafiğinin nadiren tüm hikâyeyi anlattığını unutmamak gerekir. Temel göstergeler, sıradan alıcıyı sabrı ve sadakati için nadiren ödüllendirir ve erken likidite sağlama, token'ı lansmanında satın alan bireysel yatırımcı için nadiren iyi sonuç verir. Günün sonunda piyasalar aracısız kalmaya devam eder, ancak aracılar hâlâ mevcuttur ve fon toplama sürecinde ayrıcalıklı konumlar işgal eder. Küçük çaplı spekülatör için adaleti sağlayacak sihirli bir değnek yoktur, ancak onun istismar edilmesini önlemenin yolları vardır.
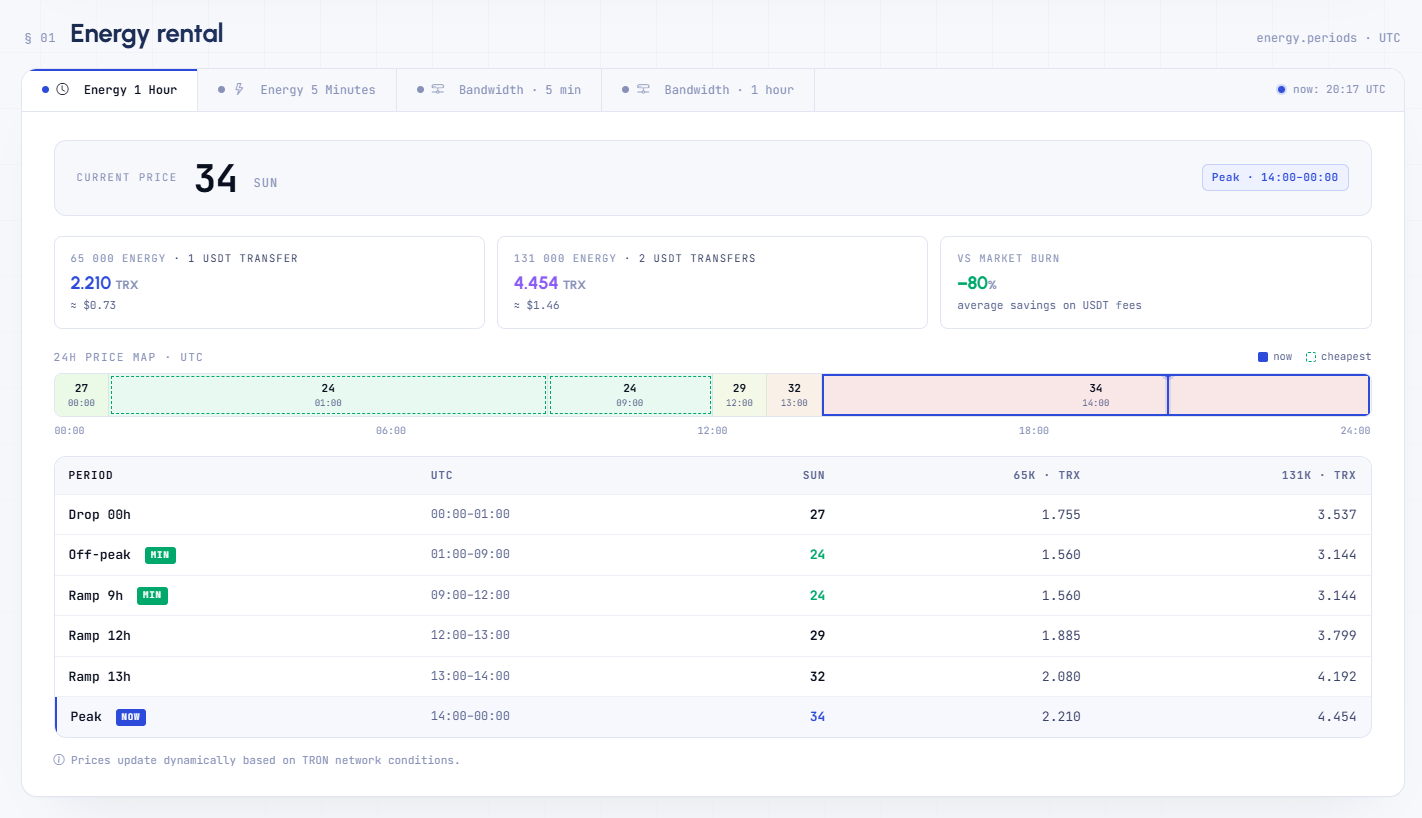
Token takaslarının ve adil lansmanların maliyetleri gizemlerin ardına sakladığı bir dünyada Netts Pricing; gerçek zamanlı TRON Energy fiyatlarını açıklayarak, toplama (agregasyon) yoluyla mevcut en düşük oranlarla TRON Energy alımlarını kolaylaştırarak ve ucuz TRON Energy maliyetlerini bir USDT transferinden önce tespit etmeyi basitleştirerek değer sunar. 25-26 sun seviyesindeki güncel TRON Energy fiyatlandırması, 65.000-131.000 Energy transfer tahminleri, Bandwidth ve ilişkili giderler ile Netts Pricing, token piyasalarının abartısının ötesine geçerek kullanıcılar için çok ihtiyaç duyulan şeffaflığı sağlar.