仮想通貨のマーケットメイカー:トークンローンチを裏で操る「見えざる手」
トークンローンチは一見民主的に見えますが、多くの場合、マーケットメイカー、インサイダー、流動性契約、そして隠された資金調達が真っ先にチャートを形作っています。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
トークンローンチに対するロマンティックな見方は、ほぼ普遍的に共有されている物語です。聡明なクリプト系オタクがアイデアを思いつき、コントラクトを書き、マニフェストを投稿してコミュニティを集め、あとは市場に委ねる。購入者は顧客ではなく信奉者であり、トークンそのものはプロダクトではなく聖杯、チャートは単なるチャートではなく実践された民主的な価格発見です。誰もが参加を歓迎され、誰にも何も約束されていないため、インターネットはウォール街の許可なくお金を生み出し続けます。
それは高潔な物語であり、だからこそプロダクトを売り込む際によく使われるのです。
一方で、ロマンには欠けるものの真実であるバージョンには、すでに裕福な人々が新たな富裕層をさらに豊かにするという現実が色濃く関わっています。トークンには、ブランディング、流動性、法務アドバイザー、取引所との提携、マーケットメイカー、ソーシャル配信チャネル、有料プロモーション、ウォレットへの資金供給、上場、財務管理、そして他者が参入する前に価格を支える潤沢な軍資金が必要です。ノートPC1台あればトークンをローンチできますが、市場そのものをローンチできるのは100万ドルが入ったウォレットです。この現実は、小口の個人購入者と、最大のウォレットを持つ場慣れした参加者の双方が、プロジェクトが掲げる「フェアローンチ」の物語には極めて不公平な特等席が存在していることに気づくきっかけとなります。
結果として、トークンのローンチにはPR目的のパフォーマンスと、水面下で激しく交渉されたプライベートな契約が伴います。プロジェクトがティッカーシンボルを発表して一般大衆が買いを入れる一方で、インサイダーたちはキャップテーブル、トークンローン、ロック解除、ウォレット、マーケットメイクのスポンサー契約、オプション、OTC手数料、ボラティリティに対するキルスイッチなどを静かに交渉し、誰もが身銭を切って金銭的利害関係(スキン・イン・ザ・ゲーム)を持っています。これはすべてのトークンローンチが詐欺だという意味ではありません。公に語られる神話が、購入者に対してほとんど常に寛大すぎる見せ方をしているという意味です。市場は仲介者を排除した非中央集権(ディスインターミディエーション)かもしれませんが、配分のプロセスにはほぼ常に少なくとも1つの仲介者が残っています。トークンローンチのロングテール経済学には、クラウドソース市場が流動性を必要としている時に初期ウォレットが持ち分を売却することや、トークンのボラティリティ体制が変わった時にマーケットメイカーが持ち高をヘッジすること、インサイダーがオプションを行使すること、創業者のウォレットが経費を支払うために供給量を投売りすること、あるいは取引所がデリバティブプラットフォームに上場させるために大量のトークンを買い集めることなどが含まれます。一般の購入者は価格チャートを見つめてそれを「コミュニティ」と呼び、インサイダーは在庫を精査してそれを「市場構造」と呼びます。
この不公平さの最も陰湿な点は、クリプトの平等主義の原則が極めて皮肉な形で適用されている市場で頻繁に発生することです。この業界における最大の流動性プロバイダーの多くが、自身が上場や配布を行うプロトコルの立ち上げアドバイザー、引受業者、ベンチャーキャピタル、プロモーターとしても機能しているのは偶然ではありません。トークンローンチの成功が適切な配信チャネルへ対価を支払う能力によって左右されるとすれば、その失敗はリスクを喜んで引き受ける(そして自らのものにする)同じ仲介者たちによってしばしば緩和されます。ある特定のトークンの市場構造は、ローンチ直後の成功や失敗をはるかに超えて、その価値捕捉に影響を与え続けます。一般に最も大量のトークンを売却した事業体が、価格暴落時に自身の持ち分を買い戻すこともあれば、初期供給から最大量のトークンを購入した事業体が、目立たないように振る舞いながら次に大きな事業体へと持ち分を売却することもあります。いずれにせよ、ロングテールの流動性経済学が、初期の購入者になる公平な機会を約束された小口の投機家に有利に働くことは滅多にありません。
ローンチ当日は公平な戦いではない
トークンローンチはTwitter上で目にするようなものではありません。資金調達キャンペーンなのです。最初の一般投資家がたった1つのトークンを購入するはるか前に、インサイダーがどれだけの供給量を受け取るか、どれだけの流動性が発行されるか、どのような価格設定やボンディングカーブにするか、どの取引所に上場するか、取引を円滑にするためにマーケットメイカーへいくら支払われるか、プロダクトについて語らせるためにどのインフルエンサーに対価を支払うか、どのウォレットに資金を供給するか、どのアナウンスを出すか、そしてローンチ時にどれだけの流動性が確保されるかがすでに交渉されています。パブリックなトークンローンチは、誰が、何を、誰に、いくらで、いつ売却できるかを決定づける、はるかに巨大なアロケーションキャンペーンの目に見える一部分にすぎません。
マーケットメイカーは、流動性を生み出し、それによってトークンのライフサイクルの任意の時点において価格発見に影響を与える能力を持つため、この領域で特権的な地位を占めています。この能力は投機家から取引所に至るまで誰にとっても価値があります。だからこそすべてのマーケットメイカーは、自らの取引プラットフォームに上場を希望するあらゆるトークンの引受業者(アンダーライター)のような存在なのです。机上の空論としては、取引所への上場時に流動性があるように見せたいトークンローンチにとって、マーケットメイカーのサービスは疑いなく有用です。しかし、問題のトークンのパフォーマンスと連動することが多い彼らの報酬については、同様のことは言えません。オプションの手数料体系や在庫リスクを伴う現金のリテイナー契約は、多くの文脈で適切かもしれませんが、プロトコルが意図的に希少性を演出しようとしたり、自らのローンチの実態を誤認させたり、現実的に可能な範囲を超えてコミュニティのコントロールを約束しようとする場合には適切ではありません。インサイダーがローンチ時に一般へ流動性を売りたいのであれば、その機会について完全に透明であるべきです。
市場は情報の非対称性に基づいて機能しますが、そのような優位性が一般全体に及ぶことは滅多にありません。トークンローンチの場合、最も重要な開示事項はプライバシーのベールや単なる欺瞞の背後に隠されていることがよくあります。創業者は市場よりも多くを知っています。マーケットメイカーはTwitterで購入する個人の投機家予備軍よりも多くを知っています。取引所はその両者よりも多くを知っています。そして初期の投資家は、割り当て分を売りさばくインフルエンサーよりも多くを知っています。ここで最も不利な空売り(最大のショートポジション)を背負わされているのはリテール(個人)の買い手であり、自分自身にはほとんど情報が与えられないまま、トークンローンチのあらゆる側面についてデューデリジェンスを行うことが求められるケースが多々あります。もしトークンの「フェアローンチ」が公平とは程遠いものだと判明した場合――在庫を売るマーケットメイカーが一般には知らされていない情報を握っていたり、大量購入する取引所がローンチのタイミングに関する情報を得ていたりした場合――「購入」ボタンをクリックした個人購入者こそが、そのリスクを丸抱えすることになるのです。
トランプコインとエグジット流動性のポリティクス
トランプ・ミームコインのローンチは、急速に増加する個人投資家にとって、エグジット流動性と市場構造の両方の力学を学ぶ冷徹な教訓となっています。2025年の大統領就任式に先立つローンチの噂と、史上初の政治家ミームコインを手に入れようとする熱狂的な大衆を背景に、初期の買い手は前大統領とその経済政策への支持の象徴としてトークンを取得し、後発の買い手は必然的な短期の価格上昇による利益を期待して購入しました。その一方で、トークンのソーシャルメディアアカウントを覗き見していた一般の野次馬たちは、ミームコインに向けられた途方もない過熱ぶりに当惑し、そこに購入する価値のあるものが果たして存在するのか疑問に思っていました。
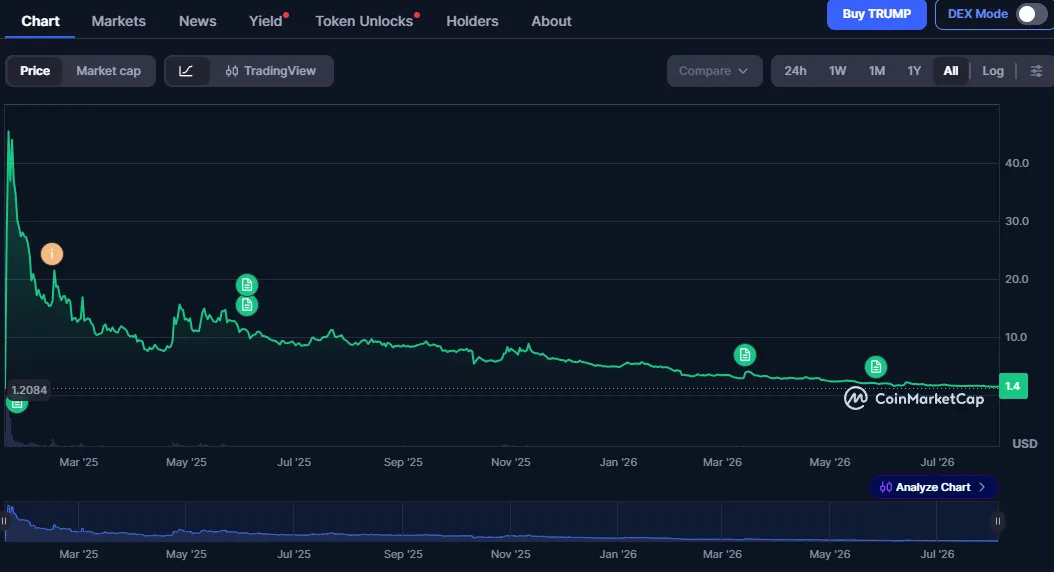
その後の価格の高騰と急激な下落により、ピーク時にトークンを購入した多くの一般投資家は利益を出して売却することができなくなりました。その一方で、トランプ氏の政治財団と関係のある最大手の保有者の多くは、トークンエコノミーから生み出された多額の手数料や収益のために、数百万ものトークンを売却したとされています。トークンのローンチ後に生じた法的・政治的な争いは泥沼化し、双方が相手を詐欺や虚偽記載であると非難し合いました。しかし、そのような訴訟が存在すること自体が、ミームコインや同様に膨大な供給量を持つ他の種類のトークンの購入を検討しているすべての人にとっての生きた教材となっています。
Melaniaトークンとそれを取り巻く継続中の訴訟で浮き彫りになったように、同様の事態は注目度の高いあらゆるミームコインで起こり得ます。Meteora、Kelsier Ventures、Benjamin Chow、Hayden Davis、およびその他の無関係な第三者が関与する訴訟では、メラニア・トランプの評判を利用してラグプル(資金持ち逃げ)やミームコインの大規模なショート(空売り)を画策する詐欺的スキームに関与したとして、複数の事業体が告発されました。メラニア・トランプ自身はいかなる立場においても不正行為で告発されてはいません――彼女は複数のアカウントに名前を利用され、自身のソーシャルメディアの投稿がトークンローンチの非公式なマーケティングツールとして利用されたとされるセレブリティでした。しかし、トークンを巡る一連の疑惑を詳述した裁判資料は極めて扇動的であり、実質的にあらゆるミームコインのローンチにおいて個人購入者が直面する潜在的リスクを浮き彫りにするものでした。
同様に、アルゼンチンのハビエル・ミレイ大統領とその大統領選挙運動を取り巻くLIBRAスキャンダルも、セレブリティと流動性の両方によって煽られた詐欺的と見られるミームコインのもうひとつの事例です。しかし、有名人による推薦(エンドースメント)は、流動性エコシステム全体に及ぶはるかに大規模な欺瞞工作のほんの一環にすぎません。大統領、大統領夫人、創業者、マスコット、インフルエンサー、あるいはコミュニティメンバーといった、任意のミームコインの「表の顔」は、舞台裏で暗躍する実際のローンチコンサルタント、流動性設計者、マーケットメイカー、スナイパー、VC、アドバイザーたちとは切り離されていることがよくあります。表向きは推薦しているミームコインの公式対外コミュニケーションにこれらの黒幕たちがほとんど姿を現さないという事実そのものが、個人購入者にとっての潜在的リスクを如実に物語っています。
なぜ投資家や創業者は姿を隠すのか?
Wintermute、GSR、DWF Labs、Cumberland、Jump Crypto、Keyrock、Flowdesk、Amber Group、Kronos Research、B2C2、その他数十の大手マーケットメイカーは、単なるデイトレーダー集団ではありません。それらの多くは、取引所とのパートナーシップ、アルゴリズム取引デスク、OTCセールスチーム、ベンチャー部門、法務アドバイザー、リスク管理インフラ、そして競合他社に対抗できる潤沢な資金力を備えた本格的な流動性プロバイダーです。暗号資産ネイティブな資産が登場する前からマーケットメイカーとして存在していた企業もありますが、大半はクリプト業界で創業され、アルゴリズムによるマーケットメイクに特化した部門を少なくとも1つは保有しています。それらの多くはパブリックなブランド、ウェブサイト、そして機関投資家レベルの業務を行っていることを示すネームバリューを持っています。その評判は重要です――ある特定のトークン取引所が、有意義なトークンローンチを主催するのに十分な機関レベルの信頼性を備えていることを一般に示すシグナルとなるからです。
対照的にGSRは、総合的な資本市場インフラプロバイダーであり、トークンローンチを目指すプロトコルに対して幅広いサービスを提供していることを意味します。伝統的なマーケットメイクのライバルたちと長年競合してきた同社は、ローンチアドバイザリー領域への拡大を発表し、クライアントにエンドツーエンドのサポートを提供することを約束しました。結果として、トークンローンチ業界は個別のサービスの断片的な集合体から、完全に統合された資金調達のエクスペリエンスへと急速に進化しています。市場インフラの領域は急速に成熟しており、それに伴い監視の目も厳しさを増しています。
DWF Labsは、アグレッシブなPR予算と、プロジェクトが最も脆弱な時期に資金を供給する評判を持つマーケットメイカーとして、業界でユニークな地位を占めています。同社はベンチャーキャピタル、市場インフラプロバイダー、そして公に公開された軍資金を持つ流動性プロトコルとして同時に機能しています。取引所アドバイザー、プロモーター、マーケットメイカー、流動性プロバイダーとしての役割を兼任しているため、透明性に欠け、投資家に対して不十分なダウンサイド保護しか提供していないと批判する声もあります。しかし支持者の目には、有望なプロトコルに対して最も重大な局面に資金を提供するための大胆な手段を厭わない先見性のある企業として映っています。
一方で、CumberlandとJump Cryptoは、マーケットメイク業界におけるもうひとつの学派を代表しています。CumberlandはDRWを通じて伝統的なトレーディングの世界にルーツを持ち、機関投資家レベルの執行力において強みを持っています。JumpはJumpで、強力なトレーディング企業としての名声を保ちつつ、暗号資産領域向けのマーケットメイク、流動性提供、ステーキング、インフラ開発へと提供サービスを多角化してきました。市場参加者の認識において、CumberlandやJumpという名前は、トークンのマーケットメイク分野における一定水準の機関投資家的信用と専門知識を象徴しています。
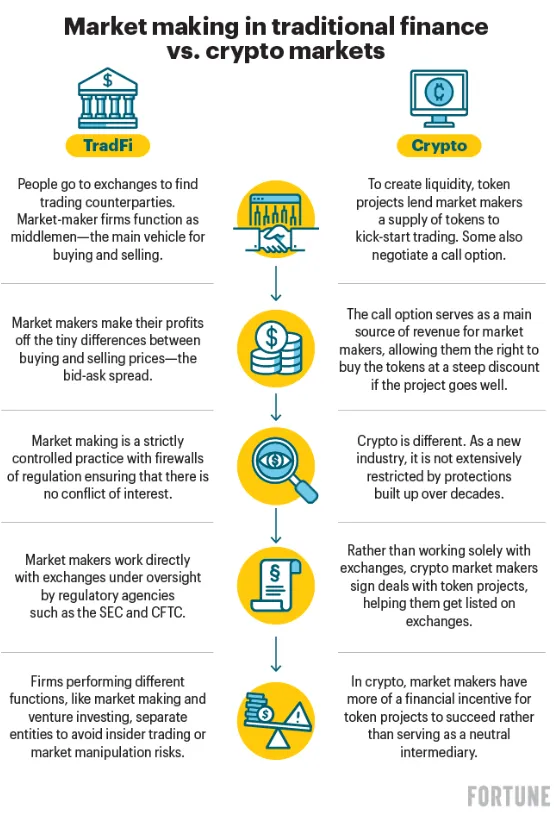
この業界におけるその他の著名な名前には、Keyrock、Flowdesk、Amber Group、Kronos Research、B2C2など数十社が含まれます。それぞれが機関投資家向け流動性スペースで特定のニッチを占めており、MaaS(Market-Making as a Service)からストラクチャード・ファイナンス、ローンチアドバイザリーサービス、NFT流動性、マルチトークンポートフォリオ管理、取引所への上場支援など、多岐にわたるサービスを提供しています。結局のところ、創業者がローンチ流動性に関して取れる選択肢には限りがあり、それぞれがリスク、リターン、エクスポージャーを天秤にかけなければなりません。創業者はトークンのカストディ(保管)を維持したいのか、それとも現金化したいのか?取引所上場やOTC配信は必要なのか、それとも分散型のローンチが望ましいのか?マーケットメイカーはアドバイザーや長期的なパートナーとして機能すべきか、それとも短期的なスポンサーシップで十分か?マーケットメイカーのリスク管理デスクが、特定のトークンをこれ以上保持する価値がないと判断したときに何が起きるのか?これらの問いにはすべて答えがあり、その答えが今後何年にもわたってプロトコルの命運を形作ることになります。
また、純粋なマーケットメイク業務には従事しないものの、トークンローンチにおいて同様に重要な役割を果たすオペレーターの層も丸ごと存在します。彼らは適切なミームを見つけ、ドメインを購入し、認知度を高め、インフルエンサーを雇い、ウォレットを確保し、取引所と交渉するなどの、不可欠でありながら細々としたタスクを専門としています。専業のローンチオペレーターもいれば、機関投資家向けトレーディング領域に本業を持つ者もいます。その一方で、彼らの経費の多くは、過去に何十ものミームコインをローンチしてきたベンチャーファンド、ファミリーオフィス、マーケットメイカー、あるいは匿名のプロモーターによって肩代わりされています。任意のトークンローンチにおける彼らの役割は、ひとつのミームとマニフェストを、暗号資産市場のロングテールを生き残る現実的な見込みのある機能的なプロトコルへと変えることです。表向きのペルソナが「顔」として機能し、ローンチオペレーターが推進役として機能し、匿名の後援者が物言わぬ投資家として機能します。トークンが急騰すれば全員が勝ち、暴落しても公式には誰も責任を負いません。
法律、欲望、そして都合の良いグレーゾーン
関与する様々な当事者の動機が複雑であることは滅多にありません。創業者は資金、地位、生き残り、柔軟性を求めます。投資家は安く買って高く売り、何か問題が起きても自らの責任を免れることを求めます。マーケットメイカーは在庫と流動性を求めます。取引所は出来高と上場案件を求めます。インフルエンサーは露出と報酬を求めます。投資家はリターン、安全性、柔軟性を求めます――そして購入ボタンをクリックした通常の買い手は、自分がコミュニティの一員であると感じたいと願い、すべてが破綻したときには他人のせいにしたいと考えます。法律はこの力学において不都合な第三者であり、その介入は被害が生じた後に行われることがほとんどです。証券法は100万人規模のトークンクラウドセールを想定して作られたものではなく、詐欺罪が適用される場合であっても、犯罪意図(mens rea)を立証することは決して容易な作業ではありません。
グレーゾーンは、トークンローンチ業界の集団的意識において特別な位置を占めています。それは完全な詐欺と完全な透明性の間の空間を表しており、日和見的なプロモーター、誇大妄想的な創業者、そしてトークンのファンダメンタルズについて買い手の誰よりも詳しいマーケットメイカーによって占められています。両者を混同しがちですが、グレーゾーンの手法はプロモーターからマーケットメイカー、インフルエンサーに至るまであらゆる人物に適用されます。詐欺とグレーゾーンの手法を区別する最も簡単な方法のひとつは、明白なペテンは通常、買い手にとっての「高い勉強代」になるという点を思い出すことです。
最も危険な資金調達キャンペーンは、トークンを買った人の金を奪うとあからさまに約束するものではなく、むしろ忍耐強い投資家に対してその英断と流動性提供に見合う報酬を約束するものです。ペテンがまったくペテンに見えず、積極的に売り込まれる「好機」であるとき、トークンがすでにローンチされて正常に機能しているように見えるとき、価格チャートが整然としていてまだ誰も損失を出していないとき――その時こそが、詐欺がグレーゾーンの手法へと姿を変える瞬間です。詐欺師の正体はもはや明白ではなくなり、その後に起こる災難について首謀者が自分たち以外の全員を非難したとき、被害者はその言葉をはるかに信じてしまいやすくなります。
だからこそ、マーケットメイクのスポンサー契約、流動性提供、インサイダーによる売却についての議論には、常に特別な精査が必要なのです。結局のところ、トークンに流動性を提供する主体には、価格が高いときに売り、低いときに買うという明白な動機があります。トークン固有のインサイダー売り、大規模な流動性の投げ売り、あるいはマーケットメイカーのヘッジについての議論が、常に任意のトークンのファンダメンタルズに関する白熱した議論を引き起こすのは驚くべきことではありません。マーケットメイク活動そのものが詐欺の決定的な証拠であると主張している人はいませんが、トークンに流動性を提供する事業体が、なぜその価格が桁違いに下落することから利益を得られるのかを問う価値は間違いなくあります。
同様に、トークンのローンチに関する議論には、常に供給量の初期割り当て、ローンチ前の大量売却、ウォレットからの投げ売りリスクに関する検討が含まれます。もし初期のトークン配分が根本的に健全な経済設計を反映していないのであれば、その後の供給スケジュールや取引高コミットメントへのいかなる変更も、インサイダーによる操作と見なされるリスクを孕むことになります。これは、「コミュニティローンチ」が実質的に少数の匿名の支援者グループによって資金調達され、彼らが今や買ってくれる相手なら誰にでも自分の持ち分を売りつけようとしている場合には特に当てはまります。
これらはトークンローンチ業界全体を糾弾するものではありませんが、価格チャートが全体像を物語ることは滅多にないという点は覚えておく価値があります。ファンダメンタルズが忍耐と忠誠心に対して一般の買い手に報いることは滅多になく、初期の流動性提供が、ローンチ時にトークンを購入した個人投資家に有利に働くこともほとんどありません。結局のところ、市場の仲介者は排除された形を取っていても依然として存在し、資金調達プロセスにおいて特権的な地位を占めています。小口の投機家に公平性を保証する魔法の薬はありませんが、食い物にされないようにするための方法は確実に存在します。
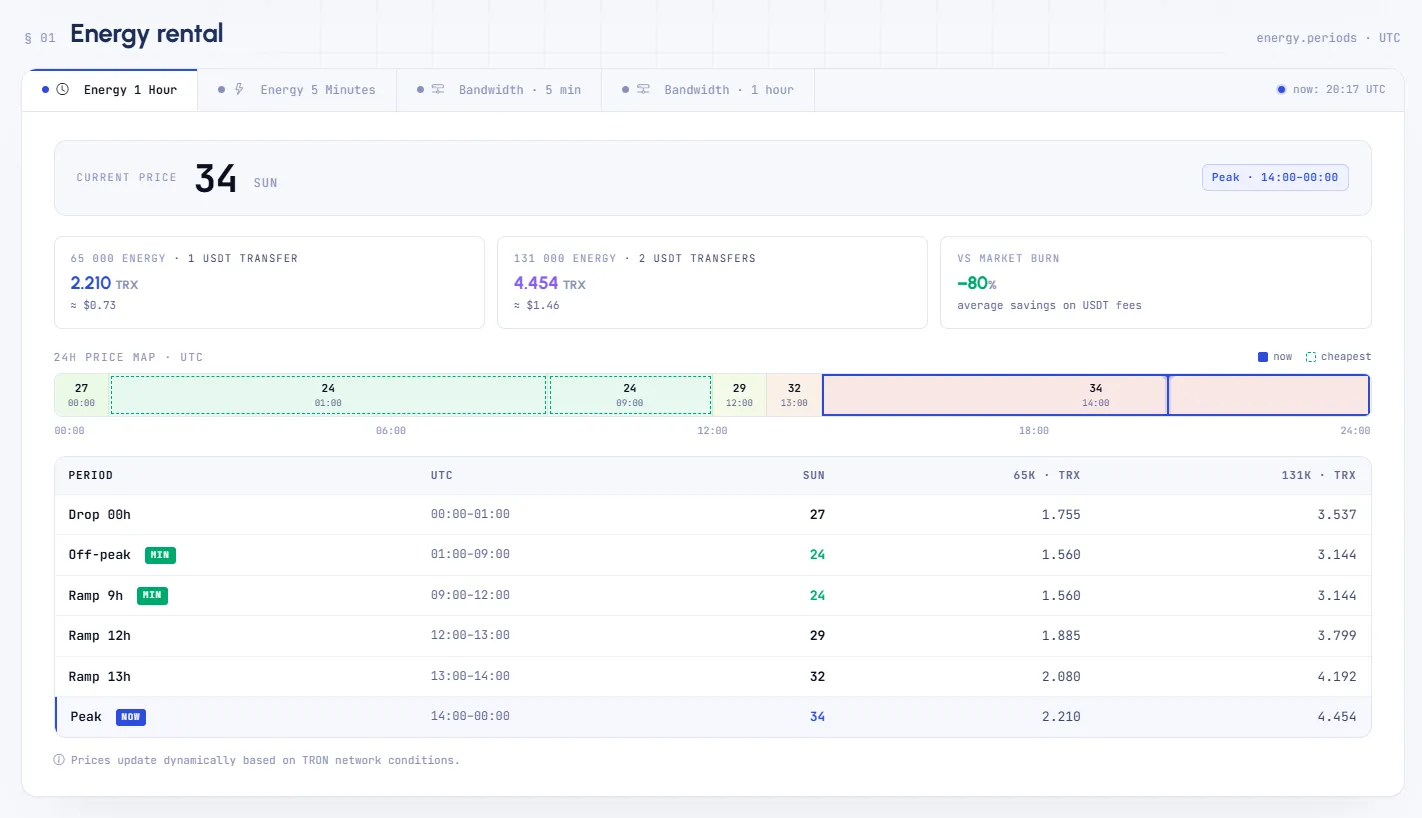
トークンスワップやフェアローンチが神秘性の背後にコストを覆い隠す世界において、Netts PricingはリアルタイムのTRON Energy価格を開示し、アグリゲーションを通じて利用可能な最低レートでのTRON Energy購入を促進し、USDT送金前に安価なTRON Energyコストを容易に把握できるようにすることで価値を提供します。現在のTRON Energy価格が25〜26 sun、送金見積もりが65,000〜131,000 Energy、Bandwidth、および関連費用である中、Netts Pricingはトークン市場の誇大広告を超え、ユーザーに切実に求められている透明性を提供します。