صناع سوق الكريبتو: الأيدي الخفية وراء إطلاق الرموز الرقمية
يبدو إطلاق الرموز الرقمية ديمقراطياً، لكن صناع السوق، والمطلعين من الداخل، وصفقات السيولة، والتمويل الخفي غالباً ما يشكلون حركة الرسم البياني أولاً.
لغات أخرى: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
المحتويات
إن النظرة الرومانسية لإطلاق الرموز الرقمية تكاد تكون رواية يشترك فيها الجميع. يقوم أحد مروجي الكريبتو الأذكياء بابتكار فكرة، وكتابة عقد، ونشر بيان رسمي، وجمع مجتمع، وترك السوق يقرر. المشترون ليسوا عملاء بل مريدين؛ والرمز نفسه ليس منتجاً بل غاية مقدسة، والرسم البياني ليس مجرد شارت بل آلية ديمقراطية لاكتشاف الأسعار على أرض الواقع؛ والجميع مدعوون للمشاركة دون وعود لأحد، وهكذا يشرع الإنترنت في طباعة الأموال دون إذن من وول ستريت.
إنها رواية نبيلة، ولهذا السبب يتم استخدامها كثيراً لبيع المنتج.
في الوقت ذاته، تتضمن الرواية الأقل رومانسية ولكن الحقيقية أغلبية من الأثرياء بالفعل الذين يجعلون أثرياء جدداً أكثر ثراءً. يحتاج الرمز إلى بناء علامة تجارية، وسيولة، ومستشارين قانونيين، وشراكات مع منصات التداول، وصناع سوق، وقنوات توزيع اجتماعي، وترويج مدفوع، وتمويل للمحافظ، وإدراجات، وإدارة للخزينة، واحتياطي مالي قوي لدعم السعر قبل أن يتمكن أي شخص آخر من الدخول؛ يمكن لجهاز لابتوب أن يطلق رمزاً، لكن محفظة تحتوي على مليون دولار هي ما يمكنه إطلاق سوق حقيقي. هذا الواقع يجعل كلاً من مشتري التجزئة والمستثمر المحترف صاحب أكبر محفظة في الغرفة يدركان أن رواية الإطلاق العادل للمشروع تتضمن مقاعد مركزية غير عادلة بالمرة.
نتيجة لذلك، يمثل إطلاق الرمز مزيجاً بين حيلة للعلاقات العامة وصفقة تفاوضية خاصة ومعقدة: يعلن المشروع عن رمز التداول، ويبدأ الجمهور في الشراء، بينما يتفاوض المطلعون في الخفاء على جداول الملكية (cap tables)، وقروض الرموز، ومواعيد فتح القفل (unlocks)، والمحافظ، ورعاية صناعة السوق، وعقود الخيارات، ورسوم التداول خارج البورصة (OTC)، وقواطع التداول لتقلبات الأسعار، ويكون للجميع حصة ومصلحة مالية مباشرة في اللعبة. هذا لا يعني أن كل إطلاق لرمز هو عملية احتيال؛ بل يعني أن الأسطورة الموجهة للجمهور تكون دائماً سخية بشكل مفرط تجاه المشتري. قد تكون الأسواق خالية من الوساطة المباشرة، لكن عملية التخصيص تحتفظ دائماً تقريباً بوسيط واحد على الأقل. تتضمن اقتصاديات المدى الطويل لإطلاق الرمز قيام المحافظ الأولى ببيع حصصها عندما يكون السوق المعتمد على التمويل الجماعي بحاجة إلى سيولة، أو قيام صانع السوق بالتحوط لمركزه عندما يتغير نطاق تقلبات الرمز، أو ممارسة المطلعين لخياراتهم، أو تفريغ محفظة المؤسس لمخزونها لدفع الفواتير، أو شراء منصة تداول كميات كبيرة من الرمز لإدراجه على منصة المشتقات. يحدق المشتري العادي في مخطط الأسعار ويطلق عليه اسم المجتمع؛ بينما يدرس المطلعون المخزون ويطلقون عليه اسم هيكل السوق.
الجزء الأكثر إجحافاً في هذا الظلم هو أنه يحدث غالباً في الأسواق التي تطبق فيها مبادئ الكريبتو القائمة على المساواة بأقصى قدر من المفارقة والسخرية. وليس من قبيل الصدفة أن العديد من كبار مزودي السيولة في هذا المجال يعملون أيضاً كمستشارين للإطلاق، ومتعهدي تغطية، ومستثمري رأس مال استثماري، ومروجين للبروتوكولات التي يدرجونها أو يوزعونها. إذا كان نجاح إطلاق الرمز مرهوناً بالقدرة على الدفع مقابل قنوات التوزيع المناسبة، فإن فشله غالباً ما يتم امتصاصه بواسطة نفس الوسطاء الحريصين على الاستحواذ على المخاطر. يؤثر هيكل السوق لأي رمز على التقاط قيمته لفترة طويلة بعد النجاح الفوري للإطلاق أو فشله – فالكيان الذي يبيع أكبر كمية من الرموز للجمهور قد يجد نفسه يعيد شراء حصصه عندما ينهار السعر، في حين أن الكيان الذي اشترى أكبر كمية من الرموز من المعروض الأولي يمكنه بيع حصته إلى الكيان التالي الأكبر متظاهراً بأنه بعيد عن الأنظار. وفي كلتا الحالتين، نادراً ما تصب اقتصاديات السيولة طويلة المدى في مصلحة المضارب الصغير الذي وُعِد بفرصة عادلة كونه مشترياً مبكراً.
يوم الإطلاق ليس معركة عادلة
إطلاق الرمز ليس كما تراه على تويتر – بل هو حملة لجمع التبرعات والتمويل. قبل فترة طويلة من قيام أول مستثمر عادي بشراء رمز واحد، يكون شخص ما قد تفاوض بالفعل حول مقدار المعروض الذي سيحصل عليه المطلعون، وكمية السيولة التي ستتم طباعتها، وبأي سعر أو منحنى ارتباط (bonding curve)، وعلى أي منصات تداول، والمبالغ التي ستُدفع لصناع السوق لتسهيل التداول، ومن هم المؤثرون الذين سيتقاضون أموالاً للحديث عن المنتج، وما هي المحافظ التي سيتم تمويلها، وما هي الإعلانات التي ستُنشر، ومقدار السيولة التي ستكون جاهزة عند الإطلاق. إن الإطلاق العام للرمز ما هو إلا الجزء المرئي من حملة تخصيص أكبر بكثير تحدد من يحق له بيع ماذا ولمن وبأي سعر وفي أي وقت.
يحتل صانع السوق موقعاً متميزاً في هذا المجال نظراً لامتلاكه القدرة على ضخ السيولة وبالتالي التأثير على آلية اكتشاف الأسعار في أي مرحلة من دورة حياة الرمز. وتعد هذه القدرة ذات قيمة للجميع، بدءاً من المضاربين ووصولاً إلى منصات التداول؛ ولهذا السبب فإن جميع صناع السوق هم في الأساس متعهدو تغطية لأي رمز يرغب في الإدراج في منصاتهم. من منظور تجريدي، تعد خدمات صانع السوق مفيدة بلا شك لأي عملية إطلاق رمز ترغب في الظهور بمظهر السيولة العالية وقت إدراجها في المنصة. لكن لا يمكن قول الشيء نفسه عن تعويضاتهم المالية، والتي غالباً ما ترتبط بأداء الرمز المعني. قد يكون هيكل رسوم الخيارات أو التوكيل المالي مع تحمل مسؤولية المخزون مناسباً في العديد من السياقات، ولكن ليس عندما يحاول بروتوكول ما اصطناع الندرة، أو تحريف ديناميكيات الإطلاق الخاصة به، أو الوعد بسيطرة للمجتمع أكبر مما هو ممكن واقعياً. إذا كان المطلعون يرغبون في بيع السيولة للجمهور عند الإطلاق، فيجب أن يكونوا شفافين تماماً بشأن هذه الفرصة.
تعمل الأسواق بناءً على عدم تناسق المعلومات، لكن هذه الميزة نادراً ما تشمل عامة الجمهور. في حالة إطلاق الرمز، غالباً ما يتم إخفاء أهم الإفصاحات وراء ستار من السرية أو الخداع المباشر. يعرف المؤسس أكثر مما يعرفه السوق؛ ويعرف صانع السوق أكثر مما يعرفه المضارب الفردي المحتمل الذي يشتري عبر تويتر؛ وتعرف منصة التداول أكثر من كليهما؛ ويعرف المستثمرون الأوائل أكثر من المؤثرين الذين يروجون لمخصصاتهم. الضحية الأكبر هنا هو مشتري التجزئة، الذي يُطلب منه في كثير من الأحيان بذل العناية الواجبة في كل جانب من جوانب إطلاق الرمز بينما لا تتوفر له هو نفسه سوى القليل من المعلومات. فإذا تبين أن "الإطلاق العادل" للرمز كان أبعد ما يكون عن العدالة – إذا كان صانع السوق الذي يبيع المخزون يعلم شيئاً يجهله الجمهور، أو كانت منصة التداول التي تشتري كميات كبيرة لديها معلومات حول توقيت الإطلاق – فإن مشتري التجزئة الذي ضغط على زر "شراء" هو من يتحمل المخاطرة بالكامل.
Trumpcoin وسياسات سيولة الخروج
يمثل إطلاق ميم كوين ترامب درساً قاسياً في ديناميكيات كل من سيولة الخروج وهيكل السوق لعدد متزايد بسرعة من مستثمري التجزئة. فمع الشائعات التي سبقت تنصيب عام 2025 وحرص الجمهور على الحصول على أول عملة ميم لشخصية سياسية على الإطلاق، اشترى المشترون الأوائل الرمز كرمز لدعمهم للرئيس السابق وأجندته الاقتصادية، بينما اشتراه المتأخرون على أمل تحقيق أرباح من الارتفاع القصير الأجل المحتوم في السعر. في غضون ذلك، شعر المتفرجون الذين يتصفحون حساب الرمز على وسائل التواصل الاجتماعي بالحيرة من الحجم الهائل للضجة الموجهة لعملة ميم، وتساءلوا عما إذا كان هناك أي شيء ذي قيمة لشرائه على الإطلاق.
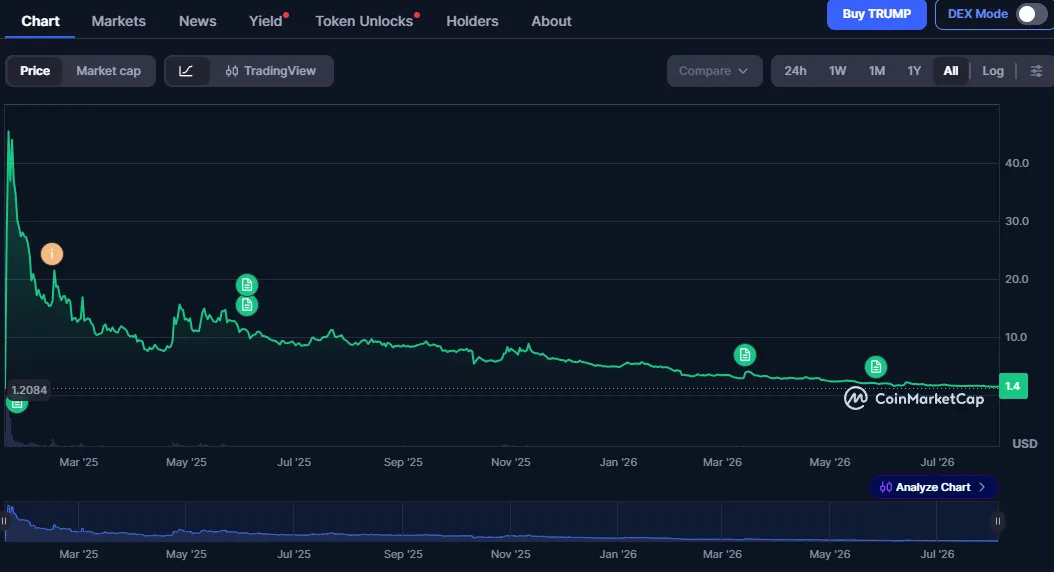
أدى الارتفاع اللاحق والانخفاض الحاد في السعر إلى عجز العديد من المستثمرين العاديين الذين اشتروا الرمز في ذروته عن البيع بربح، بينما زُعم أن كبار المالكين، الذين كان العديد منهم ينتمون إلى مؤسسة ترامب السياسية، باعوا الملايين من رموزهم مقابل مبالغ ضخمة من الرسوم أو الإيرادات الناتجة عن اقتصاد الرمز. واصلت المعارك القانونية والسياسية التي تلت إطلاق الرمز اشتعالها، حيث اتهم كل طرف الآخر بالاحتيال والتحريف. ومع ذلك، فإن مجرد وجود مثل هذا النزاع القضائي يعد درساً عملياً لأي شخص يفكر في شراء عملة ميم أو أي نوع آخر من الرموز ذات المعروض الضخم المماثل.
وكما سلط الضوء عليه رمز Melania والنزاع القضائي المستمر المحيط به، يمكن لمجموعة مماثلة من الظروف أن تنكشف مع أي عملة ميم بارزة. اتهمت الدعاوى القضائية التي شملت Meteora وKelsier Ventures وبنجامين تشو وهايدن ديفيس وأطرافاً ثالثة أخرى غير تابعة، عدة كيانات بالانخراط في مخطط احتيالي لاستغلال سمعة ميلانيا ترامب لتسهيل سحب البساط (rug pull) وعمليات بيع على المكشوف ضخمة لعملة الميم. ولم تُتهم ميلانيا ترامب نفسها بارتكاب أي مخالفات بأي صفة – لقد كانت شخصية مشهورة استُخدم اسمها من قِبل عدة حسابات ويُزعم أن منشوراتها على وسائل التواصل الاجتماعي كانت بمثابة أداة تسويق غير رسمية لإطلاق الرمز. ومع ذلك، كانت وثائق المحكمة التي تفصل الوقائع المزعومة حول الرمز مثيرة للجدل إلى حد كبير وعملت على تسليط الضوء على المخاطر المحتملة لمشتري التجزئة في أي إطلاق لعملات الميم تقريباً.
وبالمثل، فإن فضيحة LIBRA المحيطة بالرئيس الأرجنتيني خافيير ميلي وحملته الرئاسية هي مثال آخر على عملية احتيال واضحة لعملة ميم تغذيها كل من الشهرة والسيولة. ومع ذلك، فإن تأييد المشاهير ليس سوى جزء من حملة خداع أكبر بكثير تمتد عبر أنظمة السيولة البيئية بأكملها. إن الوجه العام لأي عملة ميم معينة – رئيساً كان، أو سيدة أولى، أو مؤسساً، أو تميمة، أو مؤثراً، أو عضواً في المجتمع – غالباً ما يكون منفصلاً عن مستشاري الإطلاق الفعليين، ومصممي السيولة، وصناع السوق، والقناصة (snipers)، وأصحاب رؤوس الأموال الاستثمارية، والمستشارين الذين يعملون خلف الكواليس. ومجرد حقيقة أن هذه الشخصيات نادراً ما تظهر في الاتصالات الموجهة للجمهور لعملات الميم التي يؤيدونها ظاهرياً يعبر بوضوح عن المخاطر المحتملة لأي مشتري تجزئة.
لماذا يفضل المستثمرون والمؤسسون البقاء في الخفاء؟
إن Wintermute وGSR وDWF Labs وCumberland وJump Crypto وKeyrock وFlowdesk وAmber Group وKronos Research وB2C2 وعشرات من كبار صناع السوق الآخرين ليسوا من المتداولين اليوميين العاديين. معظمهم مزودو سيولة جادون يتمتعون بشراكات مع منصات التداول، ومكاتب تداول خوارزمي، وفرق مبيعات خارج البورصة (OTC)، وأذرع استثمارية، ومستشارين قانونيين، وبنية تحتية لإدارة المخاطر، ورؤوس أموال ضخمة لمجاراة المنافسة. ورغم أن بعضهم كان موجوداً كصانع سوق قبل ظهور الأصول المشفرة الأصلية، إلا أن غالبيتهم تأسسوا في مجال الكريبتو ولديهم قسم واحد على الأقل مخصص لصناعة السوق الخوارزمية. يمتلك معظمهم علامة تجارية عامة وموقعاً إلكترونياً واسماً يعبر عن عمليات ذات مستوى مؤسسي. وتلك السمعة مهمة – فهي تعطي إشارة للجمهور بأن أي منصة تداول رموز معينة تتمتع بالمصداقية المؤسسية الكافية لاستضافة إطلاق فعال ومؤثر للرموز.
على النقيض من ذلك، فإن GSR تعد مزوداً متكاملاً للبنية التحتية لأسواق المال، مما يعني أنها تقدم مجموعة واسعة من الخدمات للبروتوكولات التي تتطلع إلى إطلاق رموزها. بعد سنوات من التنافس مع منافسي صناعة السوق التقليديين، أعلنت الشركة عن توسعها في مجال استشارات الإطلاق ووعدت بتقديم دعم شامل ومتكامل لعملائها. نتيجة لذلك، تتطور صناعة إطلاق الرموز بسرعة من سلسلة مجزأة من الخدمات المنفصلة إلى تجربة متكاملة تماماً لجمع رأس المال. إن مجال البنية التحتية للسوق ينمو وينضج – بسرعة، وتصاحبه رقابة متزايدة.
تحتل DWF Labs مكانة فريدة في هذا المجال كصانع سوق يتمتع بميزانية دعاية ضخمة وسمعة لتمويل المشاريع في أكثر لحظاتها ضعفاً وحرجاً. وهي تعمل في نفس الوقت كشركة رأس مال استثماري، ومزود للبنية التحتية للسوق، وبروتوكول سيولة يمتلك احتياطيات مالية معلنة للجمهور. وقد اتهمها منتقدوها بافتقارها إلى الشفافية وتزويد المستثمرين بحماية غير كافية من الهبوط نظراً للخلط بين أدوارها كمستشار للمنصة، ومروج، وصانع سوق، ومزود للسيولة. ولكن في نظر داعميها، فهي شركة ذات رؤية ومستعدة لاتخاذ خطوات جريئة لتمويل البروتوكولات الواعدة في أكثر أوقاتها حساسية.
في الوقت ذاته، تمثل Cumberland وJump Crypto مدرسة فكرية أخرى في مجال صناعة السوق. تعود جذور Cumberland إلى عالم التداول التقليدي عبر DRW، مما يمنحها ميزة في التنفيذ المؤسسي عالي المستوى. ومن جانبها، نوعت Jump عروضها لتشمل صناعة السوق، وتوفير السيولة، وتخزين العملات (staking)، وتطوير البنية التحتية لمجال الكريبتو مع الاحتفاظ بسمعتها كقوة تداول كبرى. وفي أذهان المشاركين في السوق، يمثل اسما Cumberland وJump درجة من المصداقية والخبرة المؤسسية في مجال صناعة سوق الرموز.
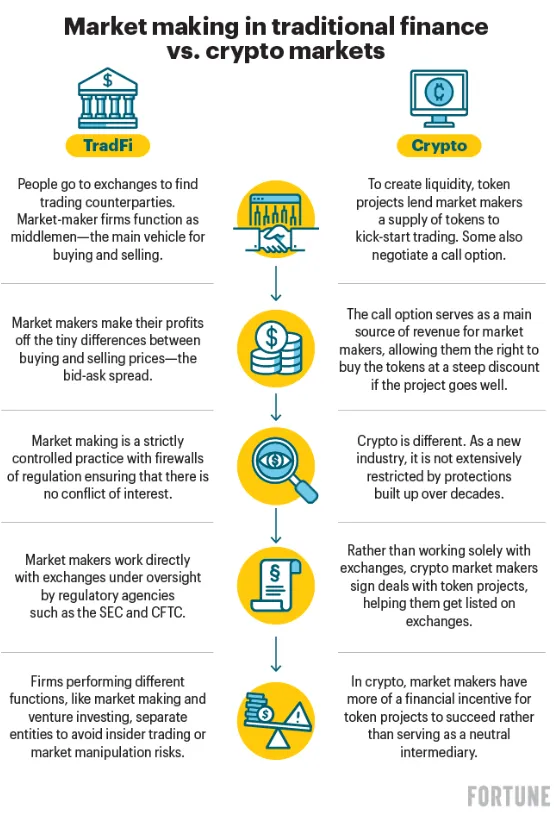
من بين الأسماء البارزة الأخرى في هذا المجال Keyrock وFlowdesk وAmber Group وKronos Research وB2C2 وعشرات غيرها. يحتل كل منها مكانة خاصة ضمن مساحة السيولة المؤسسية، حيث يقدم خدمات تتراوح بين صناعة السوق كخدمة (MaaS)، والتمويل المهيكل، وخدمات استشارات الإطلاق، وسيولة الرموز غير القابلة للاستبدال (NFT)، وإدارة المحافظ متعددة الرموز، وإدراجات المنصات، والمزيد. في نهاية المطاف، لا يمتلك المؤسس سوى خيارات محدودة عندما يتعلق الأمر بسيولة الإطلاق، ويتعين على كل طرف تقييم المخاطر، والمكافآت، والتعرض للسوق. هل يرغب المؤسس في الاحتفاظ بوصاية الرموز أم بيعها مقابل النقد؟ هل الإدراج في المنصات والتوزيع خارج البورصة (OTC) ضروريان، أم أن الإطلاق اللامركزي أكثر جاذبية؟ هل ينبغي لصانع السوق أن يعمل كمستشار وشريك طويل الأجل، أم أن الرعاية قصيرة الأجل كافية؟ ماذا سيحدث عندما يقرر مكتب المخاطر لدى صانع السوق أن رمزاً معيناً لم يعد يستحق الاحتفاظ به؟ لكل من هذه الأسئلة إجابة – إجابة ستشكل مصير البروتوكول لسنوات قادمة.
توجد أيضاً فئة كاملة من المشغلين الذين لا يمارسون صناعة السوق بشكل دقيق، لكنهم يلعبون دوراً لا يقل أهمية في إطلاق أي رمز. فهم متخصصون في العثور على الميم المناسب، وشراء النطاق، وزيادة الوعي، وتوظيف المؤثرين، وتأمين المحافظ، والتحدث إلى المنصات، وغيرها من المهام الضرورية وإن كانت روتينية. بعضهم مشغلو إطلاق متفرغون بينما يشغل آخرون وظائف نهارية في مجال التداول المؤسسي. في الوقت نفسه، يتم تحمل العديد من نفقاتهم من قِبل صناديق استثمارية، أو مكاتب عائلية، أو صناع سوق، أو مروجين مجهولين أطلقوا بالفعل العشرات من عملات الميم في الماضي. ويتمثل دورهم في إطلاق أي رمز في تحويل ميم وبيان رسمي إلى بروتوكول فاعل وله فرصة جيدة للبقاء على المدى الطويل في أسواق الكريبتو. تعمل الشخصية العامة كواجهة في حين يعمل مشغل الإطلاق كميسر، ويعمل الداعمون المجهولون كمستثمرين صامتين. عندما يحقق الرمز نجاحاً كبيراً، يفوز الجميع – وعندما ينهار، لا يكون أحد مسؤولاً بشكل رسمي.
القانون والرغبة والمنطقة الرمادية الملائمة
نادراً ما تكون دوافع الأطراف المختلفة المعنية معقدة: يريد المؤسسون المال والمكانة والبقاء والمرونة؛ ويريد المستثمرون الشراء بسعر منخفض والبيع بسعر مرتفع مع إعفاء أنفسهم من المسؤولية إذا ساءت الأمور؛ ويريد صناع السوق المخزون والسيولة؛ وتريد المنصات أحجام التداول والإدراجات؛ ويريد المؤثرون الظهور والمقابل المالي؛ ويريد المستثمرون العوائد والأمان والمرونة – أما المشترون العاديون، أولئك الذين نقروا على زر الشراء، فيريدون الشعور بأنهم جزء من مجتمع وإلقاء اللوم على شخص آخر عندما تنهار الأمور. ويعد القانون طرفاً ثالثاً غير مرغوب فيه في هذه الديناميكية، ونادراً ما تحدث تدخلاته قبل وقوع الضرر. لم تُصمم قوانين الأوراق المالية مع وضع عمليات البيع الجماعي للرموز لمليون شخص في الاعتبار، وحتى عندما تنطبق قوانين الاحتيال، فإن إثبات النية الجنائية (mens rea) نادراً ما يكون أمراً سهلاً.
تحتل المنطقة الرمادية مكانة خاصة في الوعي الجمعي لصناعة إطلاق الرموز. إنها تمثل المساحة الفاصلة بين الاحتيال الصريح والشفافية الكاملة، ويسكنها مروجون انتهازيون، ومؤسسون واهمون، وصناع سوق يعرفون عن أساسيات الرمز أكثر بكثير مما يعرفه معظم الأشخاص الذين يشترونه. من السهل الخلط بين الأمرين، لكن تكتيكات المنطقة الرمادية تنطبق على الجميع بدءاً من المروجين وصولاً إلى صناع السوق والمؤثرين. وإحدى أسهل الطرق للفصل بين عمليات الاحتيال وتكتيكات المنطقة الرمادية هي أن تتذكر أن الخدعة الواضحة عادة ما تكون تجربة تعليمية للمشترين.
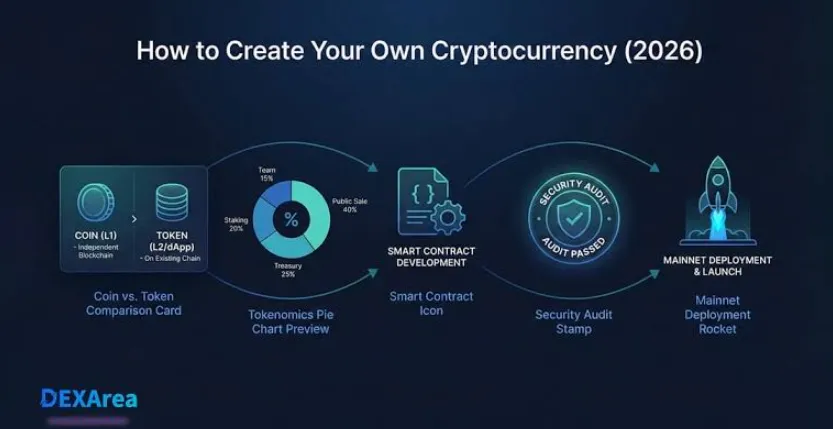
إن أخطر حملات جمع الأموال ليست تلك التي تعد صراحة بسرقة أموال أي شخص يشتري الرمز، بل تلك التي تعد بمكافأة المستثمرين الصبورين على حكمتهم وتوفيرهم للسيولة. عندما لا تبدو الخدعة احتيالاً على الإطلاق بل فرصة يتم تسويقها بحماس، وعندما يكون الرمز قد أُطلق بالفعل ويبدو أنه يعمل بنجاح، وعندما يبدو مخطط السعر جذاباً ومنتظماً ولم يخسر أحد أي أموال بعد – فهنا تتحول عمليات الاحتيال إلى تكتيكات منطقة رمادية. يصبح المحتال غير واضح للعيان، وتزداد احتمالية تصديق الضحايا للجاني عندما يلقي باللوم على الجميع سواه في الكارثة التي تلي ذلك.
لهذا السبب تستحق المناقشات حول رعاية صناعة السوق وتوفير السيولة ومبيعات المطلعين فحصاً دقيقاً دائماً. ففي نهاية المطاف، تمتلك الكيانات التي توفر السيولة لرمز ما دافعاً واضحاً لبيعه عندما يكون السعر مرتفعاً وشرائه عندما يكون منخفضاً. وليس من المستغرب أن المحادثات حول مبيعات المطلعين لرموز معينة، أو تفريغ السيولة بكميات كبيرة، أو تحوط صانع السوق، تثير دائماً نقاشات حادة حول أساسيات أي رمز. لا أحد يزعم أن نشاط صناعة السوق وحده هو مؤشر قاطع على الاحتيال، لكن من الجدير بالتأكيد التساؤل عن سبب استفادة الكيانات التي توفر السيولة لرمز ما من انخفاض سعره بشكل كبير للغاية.
وبالمثل، تتضمن المحادثات حول إطلاق الرمز دائماً اعتبارات حول التخصيص الأولي للمعروض، والمبيعات الكبيرة التي تسبق الإطلاق، ومخاطر تفريغ المحافظ. إذا لم يكن التوزيع الأولي للرموز يعكس تصميماً اقتصادياً سليماً من حيث المبدأ، فإن أي تغييرات لاحقة في جدول المعروض أو التزامات الحجم تخاطر بأن يُنظر إليها على أنها تلاعب من قِبل المطلعين. وينطبق هذا بشكل خاص إذا كان "إطلاق المجتمع" ممولاً إلى حد كبير من مجموعة صغيرة من الداعمين المجهولين الذين يحاولون الآن بيع حصصهم لأي شخص مستعد للشراء.
ليس أي من هذا إدانة لصناعة إطلاق الرموز برمتها، ولكن يجدر بنا أن نتذكر أن مخطط الأسعار نادراً ما يروي القصة كاملة. فنادراً ما تكافئ الأساسيات المشتري العادي على صبره وولائه، ونادراً ما ينجح توفير السيولة المبكرة لصالح المستثمر الفردي الذي يشتري الرمز عند إطلاقه. في نهاية المطاف، تظل الأسواق خالية من الوساطة الرسمية، لكن الوسطاء لا يزالون موجودين ويحتلون مواقع متميزة في عملية جمع التبرعات والتمويل. لا توجد عصا سحرية تضمن العدالة للمضارب الصغير، ولكن هناك طرقاً لضمان عدم استغلاله.
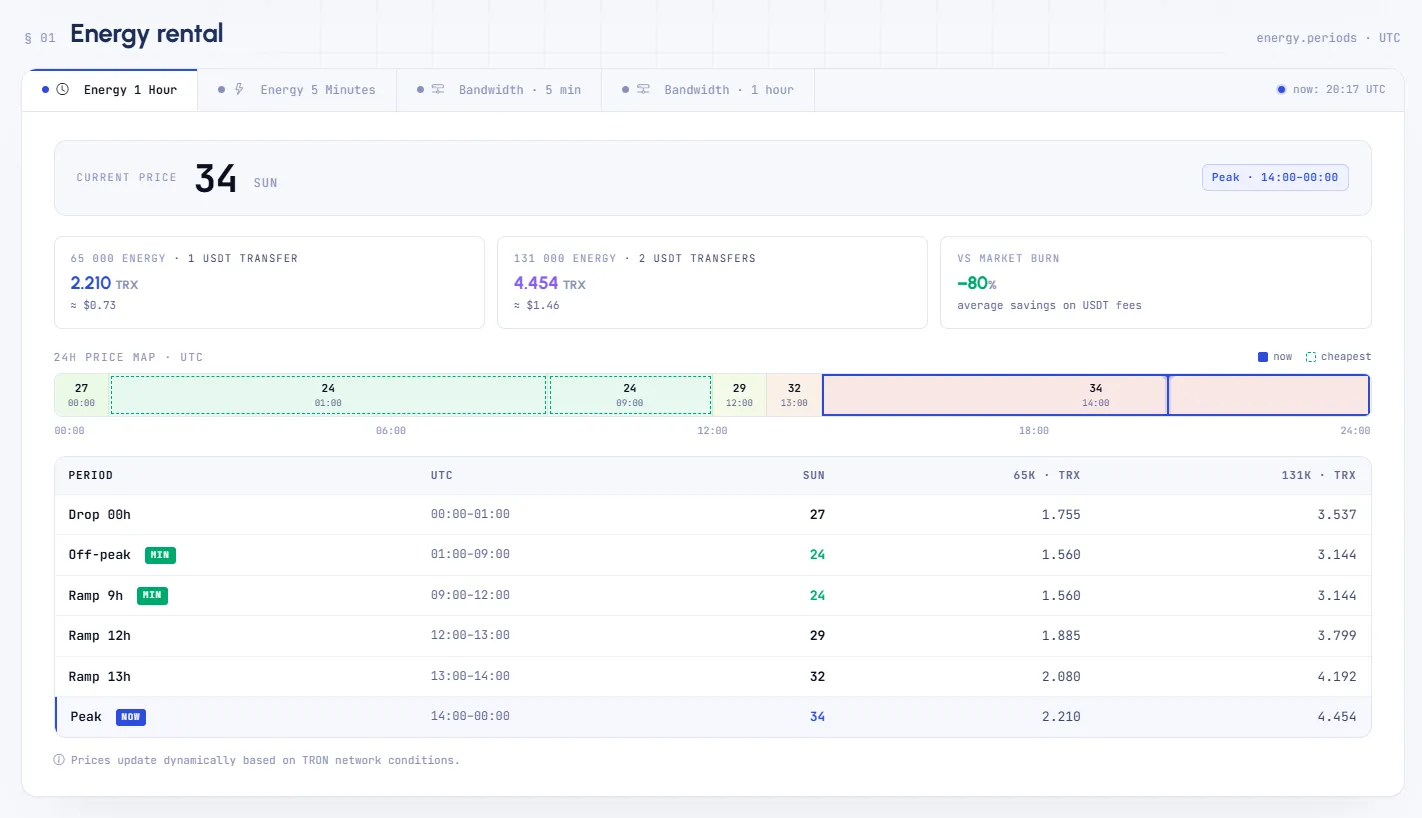
في عالم تخفي فيه عمليات تبديل الرموز والإطلاقات العادلة التكاليف وراء هالة من الغموض، توفر Netts Pricing قيمة حقيقية من خلال الكشف عن أسعار TRON Energy في الوقت الفعلي، وتسهيل مشتريات TRON Energy بأدنى المعدلات المتاحة عبر التجميع، وجعل تكاليف TRON Energy الرخيصة سهلة التحديد قبل إجراء تحويل USDT. مع أسعار TRON Energy الحالية التي تتراوح بين 25-26 sun، وتقديرات تحويل Energy تتراوح بين 65,000-131,000، وBandwidth، والمصاريف المرتبطة – تتجاوز Netts Pricing الضجيج المثار في أسواق الرموز لتوفير الشفافية المطلوبة بشدة للمستخدمين.