Market makers crypto : les mains invisibles derrière les lancements de tokens
Les lancements de tokens semblent démocratiques, mais les market makers, les initiés, les accords de liquidité et les financements cachés façonnent souvent le graphique en premier.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
La vision romantique d’un lancement de token est un récit presque universellement partagé. Un cryptobro ingénieux a eu une idée, rédigé un smart contract, publié un manifeste, rassemblé une communauté et laissé le marché décider. Les acheteurs ne sont pas des clients mais des disciples ; le token lui-même n'est pas un produit mais le Graal, le graphique n'est pas une simple courbe mais la découverte démocratique des prix en action ; chacun est invité à participer et rien n'est promis à personne, et ainsi Internet se met à imprimer de l'argent sans la moindre autorisation de Wall Street.
C’est une belle histoire, et c’est précisément pour cela qu’elle est si souvent utilisée pour vendre le produit.
Pendant ce temps, la version moins romantique mais bien réelle implique une prépondérance de personnes déjà riches rendant de nouveaux acteurs encore plus riches. Un token a besoin d’un branding, de liquidité, de conseils juridiques, de partenariats avec des exchanges, de market makers, de canaux de distribution sociale, de promotion payante, de financement de wallets, de listings, d’une gestion de trésorerie et d’un solide trésor de guerre pour soutenir le cours avant que quiconque n’entre sur le marché ; un ordinateur portable peut lancer un token, mais un wallet doté d'un million de dollars peut lancer un marché. Cette réalité amène tant l'acheteur particulier que l'acteur institutionnel assis dans la pièce avec le plus gros wallet à réaliser que le narratif du « fair launch » réserve en fait des places d'honneur très injustes.
Par conséquent, le lancement d’un token relève à la fois de l'opération de relations publiques et de l'accord privé âprement négocié : le projet annonce un ticker, le public achète, mais les initiés négocient discrètement les cap tables, les prêts de tokens, les calendriers d'unlocks, les wallets, les mandats de market making, les options, les frais OTC et les coupe-circuits en cas de volatilité, chacun ayant des intérêts financiers en jeu. Cela ne signifie pas que chaque lancement de token est une arnaque ; cela signifie que le mythe public est presque toujours excessivement flatteur pour l'acheteur. Les marchés ont beau être désintermédiés, le processus d'allocation conserve presque toujours au moins un intermédiaire. Les dynamiques économiques à long terme d'un lancement de token voient les premiers wallets liquider leurs positions lorsque le marché participatif a besoin de liquidité, ou un market maker couvrir sa position lorsque le régime de volatilité du token a changé, ou des initiés exercer leurs options, ou le wallet d'un fondateur dumper ses réserves pour payer des factures, ou un exchange acheter de larges quantités d'un token pour le lister sur une plateforme de dérivés. L'acheteur lambda contemple le graphique du cours et parle de communauté ; les initiés étudient l'inventaire et parlent de structure de marché.
Le côté le plus insidieux de cette injustice est qu'elle se produit souvent sur des marchés où les principes égalitaires de la crypto sont appliqués avec une ironie mordante. Ce n'est pas un hasard si bon nombre des plus grands fournisseurs de liquidité de l'écosystème agissent également comme conseillers de lancement, souscripteurs, fonds de capital-risque et promoteurs pour les protocoles qu'ils listent ou distribuent. Si le succès d'un lancement de token est dicté par la capacité à payer pour les bons canaux de distribution, son échec est souvent amorti par ces mêmes intermédiaires prompts à capter le risque. La structure de marché de tout token influence sa captation de valeur bien après le succès ou l'échec immédiat de son lancement – l'entité qui vend la plus grande quantité de tokens au public peut se retrouver à racheter ses propres parts lorsque le cours s'effondre, tandis que l'entité qui a acheté la plus grande part de l'offre initiale peut revendre sa participation à la suivante tout en prétendant passer inaperçue. Dans tous les cas, l'économie de la liquidité sur la durée favorise rarement le petit spéculateur à qui l'on avait promis une chance équitable d'être un acheteur de la première heure.
Le jour du lancement n’est pas un combat équitable
Un lancement de token n'est pas ce que vous voyez sur Twitter – c'est une levée de fonds. Bien avant que le premier investisseur ordinaire n'ait acheté un seul token, quelqu'un a déjà négocié la part d'offre allouée aux initiés, le volume de liquidité qui sera injecté, à quel prix ou selon quelle bonding curve, sur quels exchanges, combien les market makers seront rémunérés pour fluidifier les échanges, quels influenceurs seront payés pour vanter le produit, quels wallets seront financés, quelles annonces seront faites et quelle liquidité sera effectivement disponible au lancement. Le lancement public du token n'est que la partie émergée d'une campagne d'allocation bien plus vaste qui détermine qui peut vendre quoi, à qui, à quel prix et à quel moment.
Un market maker occupe une position privilégiée dans ce domaine car il a le pouvoir de générer de la liquidité et donc d'influencer la découverte des prix à n'importe quel moment du cycle de vie d'un token. Cette capacité est précieuse pour tout le monde, des spéculateurs aux exchanges ; c'est pourquoi tous les market makers agissent essentiellement comme des souscripteurs pour tout token souhaitant être listé sur leur plateforme. En théorie, les services d'un market maker sont incontestablement utiles à tout projet souhaitant paraître liquide au moment de son listing sur un exchange. On ne peut pas en dire autant de leur rémunération, qui est fréquemment indexée sur les performances du token en question. Une structure de frais sous forme d'options ou un forfait en numéraire avec engagement sur l'inventaire peuvent être pertinents dans de nombreux contextes, mais pas lorsqu'un protocole tente d'orchestrer une rareté artificielle, de dissimuler la véritable mécanique de son lancement ou de promettre un contrôle communautaire bien au-delà de ce qui est réalisable. Si les initiés souhaitent vendre de la liquidité au public au moment du lancement, ils se doivent d'être totalement transparents sur les conditions réelles de l'opération.
Les marchés fonctionnent sur l'asymétrie d'information, mais cet avantage s'étend rarement au grand public. Dans le cas d'un lancement de token, les informations les plus cruciales sont fréquemment dissimulées derrière un voile de confidentialité ou tout simplement de tromperie. Le fondateur en sait plus que le marché ; le market maker en sait plus que le spéculateur individuel qui achète sur la base d'un tweet ; l'exchange en sait plus que chacun d'eux ; les investisseurs de la première heure en savent plus que les influenceurs qui liquident leurs allocations. Le dindon de la farce reste ici l'acheteur particulier, à qui l'on demande constamment d'effectuer ses propres recherches (DYOR) sur chaque facette d'un lancement de token, tout en ne lui fournissant que des miettes d'information. Si le « fair launch » du token s'avère n'avoir rien d'équitable – si le market maker qui vend son inventaire sait quelque chose que le public ignore, ou si l'exchange qui absorbe de gros volumes dispose d'informations privilégiées sur le timing du lancement –, c'est l'acheteur particulier qui a cliqué sur le bouton « acheter » qui assume l'intégralité du risque.
Le Trumpcoin et la politique de l'exit liquidity
Le lancement du memecoin Trump est une leçon brutale sur la dynamique de l'exit liquidity et de la structure de marché pour un nombre croissant d'investisseurs particuliers. Face aux rumeurs de lancement précédant l'investiture de 2025 et à l'impatience du public d'acquérir le tout premier memecoin politique, les premiers acheteurs ont acquis le token comme un symbole de soutien à l'ancien président et à son programme économique, tandis que les acheteurs plus tardifs l'ont acquis dans l'espoir de profiter d'une hausse mécanique à court terme. Pendant ce temps, les curieux observant le compte officiel du token sur les réseaux sociaux se retrouvaient déconcertés par le déferlement de battage médiatique autour d'un simple memecoin, se demandant s'il y avait ne serait-ce que la moindre valeur intrinsèque à acheter.
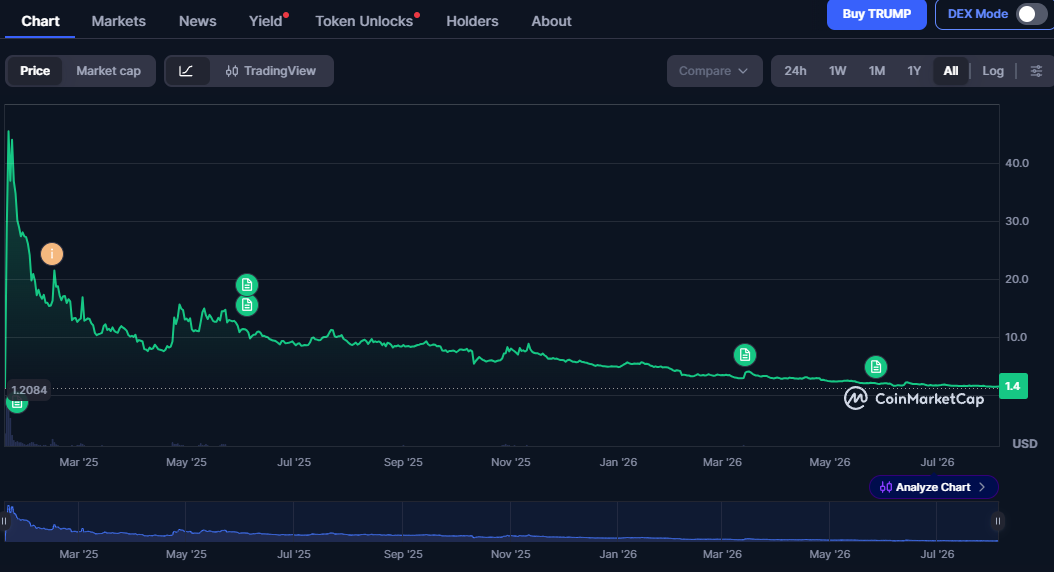
La flambée suivie de l'effondrement spectaculaire du cours a laissé sur le carreau de nombreux investisseurs ordinaires ayant acheté au plus haut, incapables de revendre avec un bénéfice, tandis que les plus gros détenteurs, dont beaucoup étaient affiliés à la fondation politique de Trump, auraient vendu des millions de leurs tokens pour encaisser des sommes considérables issues des frais ou des revenus générés par l'écosystème du token. Les batailles judiciaires et politiques qui ont éclaté après le lancement du token continuent de faire rage, chaque camp accusant l'autre de fraude et de déclarations mensongères. Quoi qu'il en soit, l'existence même de ces litiges constitue un cas d'école pour quiconque envisage d'acheter un memecoin ou tout autre type de token disposant d'une offre en circulation aussi massive.
Comme l'ont illustré le token Melania et les litiges en cours qui l'entourent, une dynamique identique peut survenir avec n'importe quel memecoin bénéficiant d'une forte notoriété. Les poursuites impliquant Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis et d'autres tierces parties non affiliées ont accusé plusieurs entités de s'être livrées à un schéma frauduleux consistant à exploiter l'image de Melania Trump pour organiser un rug pull et shorter massivement le memecoin. Melania Trump elle-même n'a fait l'objet d'aucune accusation de malversation à quelque titre que ce soit – elle était une célébrité dont le nom a été exploité par plusieurs comptes et dont les publications sur les réseaux sociaux auraient servi d'outil promotionnel non officiel pour le lancement du token. Cependant, les documents judiciaires détaillant les manœuvres présumées autour du token se sont révélés particulièrement accablants, mettant en lumière les risques considérables encourus par les acheteurs particuliers lors de pratiquement tout lancement de memecoin.
De même, le scandale LIBRA impliquant le président argentin Javier Milei et sa campagne présidentielle est un autre exemple d'arnaque apparente sur un memecoin, alimentée à la fois par la célébrité et l'injection de liquidité. Le soutien de personnalités publiques n'est cependant qu'un rouage d'une vaste campagne d'illusion qui traverse des écosystèmes entiers de liquidité. La vitrine publique d'un memecoin donné – qu'il s'agisse d'un président, d'une première dame, d'un fondateur, d'une mascotte, d'un influenceur ou d'un membre de la communauté – est fréquemment déconnectée des véritables consultants en lancement, architectes de liquidité, market makers, snipers, VCs et conseillers qui tirent les ficelles en coulisses. Le fait même que ces acteurs n'apparaissent presque jamais dans les communications publiques des memecoins qu'ils soutiennent en sous-main en dit long sur les risques potentiels encourus par les particuliers.
Pourquoi les investisseurs et les fondateurs restent-ils dans l'ombre ?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 et des dizaines d'autres market makers de premier plan ne sont pas de simples day traders du dimanche. La plupart sont de sérieux fournisseurs de liquidité dotés de partenariats avec les exchanges, de desks de trading algorithmique, d'équipes de vente OTC, de branches de capital-risque, de conseillers juridiques, d'infrastructures de gestion des risques et d'une force de frappe financière capable de rivaliser avec la concurrence. Si certains exerçaient déjà comme market makers avant l'apparition des actifs crypto-natifs, la majorité a vu le jour au sein même de l'écosystème crypto et possède au moins une division dédiée au market making algorithmique. Presque tous disposent d'une marque publique, d'un site web et d'un nom synonyme d'opérations institutionnelles. Cette réputation compte énormément : elle signale au public qu'un exchange de tokens donné dispose d'une crédibilité institutionnelle suffisante pour orchestrer un lancement d'envergure.
À l'inverse, GSR est un fournisseur complet d'infrastructures pour les marchés de capitaux, ce qui signifie qu'il offre un large éventail de services aux protocoles qui s'apprêtent à lancer leur token. Après des années à concurrencer les acteurs traditionnels du market making, l'entreprise a annoncé son expansion dans le conseil au lancement (launch advisory) et s'est engagée à fournir un accompagnement de bout en bout à ses clients. En conséquence, l'industrie des lancements de tokens quitte rapidement son modèle fragmenté de services ponctuels pour devenir un écosystème intégré de levée de capitaux. L'infrastructure de marché mûrit à grande vitesse, et avec elle vient une surveillance accrue.
DWF Labs occupe une place à part dans le secteur en tant que market maker doté d'un budget marketing agressif et d'une réputation de financeur de projets aux moments les plus critiques de leur parcours. L'entité opère simultanément comme fonds de capital-risque, fournisseur d'infrastructure de marché et protocole de liquidité disposant de trésors de guerre affichés publiquement. Ses détracteurs lui reprochent un manque de transparence et d'offrir aux investisseurs une protection insuffisante contre les baisses de cours, en raison de son cumul des rôles de conseiller d'exchange, de promoteur, de market maker et de fournisseur de liquidité. Aux yeux de ses partisans, il s'agit toutefois d'une société visionnaire prête à prendre des risques audacieux afin de financer des protocoles prometteurs à des étapes charnières.
Pendant ce temps, Cumberland et Jump Crypto incarnent une autre école au sein du market making. Cumberland puise ses racines dans le trading traditionnel via DRW, ce qui lui confère un net avantage en matière d'exécution institutionnelle. Jump, de son côté, a diversifié son offre pour englober le market making, la fourniture de liquidité, le staking et le développement d'infrastructures pour l'écosystème crypto, tout en conservant son statut de titan du trading. Pour les acteurs du marché, les noms de Cumberland et Jump incarnent un haut niveau de crédibilité institutionnelle et d'expertise dans le domaine du market making de tokens.
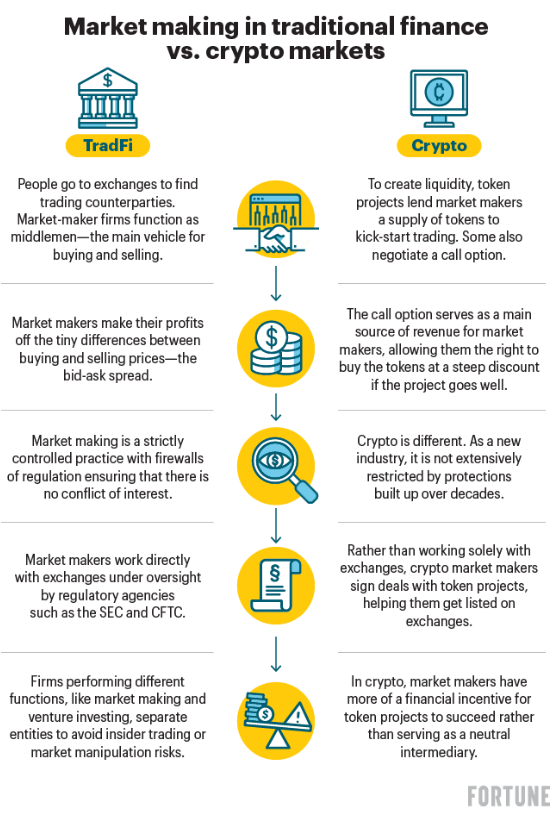
Parmi les autres acteurs notables du secteur figurent Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 et des dizaines d'autres. Chacun occupe un créneau spécifique au sein de la liquidité institutionnelle, proposant des services allant du market making as-a-service au financement structuré, en passant par le conseil au lancement, la liquidité NFT, la gestion de portefeuilles multi-tokens, les listings sur les exchanges et bien plus encore. En fin de compte, un fondateur ne dispose que d'un nombre limité d'options lorsqu'il s'agit de la liquidité de lancement, et chacune d'entre elles exige de peser les risques, les gains et le niveau d'exposition. Le fondateur souhaite-t-il conserver la garde des tokens ou les vendre contre des liquidités ? Les listings sur les exchanges et la distribution OTC sont-ils indispensables, ou un lancement décentralisé est-il préférable ? Le market maker doit-il agir comme un conseiller et un partenaire à long terme, ou un simple accord de liquidité à court terme suffit-il ? Que se passera-t-il lorsque le desk de gestion des risques du market maker décidera qu'un token ne mérite plus d'être détenu ? Chacune de ces questions appelle une réponse, et celle-ci façonnera l'avenir du protocole pour les années à venir.
Il existe également toute une catégorie d'opérateurs qui ne font pas de market making à proprement parler, mais jouent un rôle tout aussi déterminant dans le lancement d'un token. Ils sont spécialisés dans le choix du bon meme, l'achat du nom de domaine, la création de visibilité, le recrutement d'influenceurs, la sécurisation des wallets, les échanges avec les plateformes et bien d'autres tâches logistiques essentielles. Certains travaillent à plein temps comme opérateurs de lancement, tandis que d'autres occupent des fonctions de jour dans le trading institutionnel. Parallèlement, une grande partie de leurs frais est prise en charge par des fonds de capital-risque, des family offices, des market makers ou des promoteurs anonymes qui ont déjà lancé des dizaines de memecoins par le passé. Leur rôle dans un lancement consiste à métamorphoser un simple meme et un manifeste en un protocole fonctionnel capable de survivre à l'épreuve du temps sur les marchés crypto. La figure publique sert de vitrine, l'opérateur de lancement joue les facilitateurs et les bailleurs de fonds anonymes agissent comme investisseurs silencieux. Quand le token explose, tout le monde gagne ; quand il s'effondre, personne n'est officiellement responsable.
Loi, désirs et zone grise opportune
Les motivations des différentes parties prenantes sont rarement complexes : les fondateurs recherchent l'argent, le statut, la pérennité et la flexibilité ; les investisseurs veulent acheter bas et vendre haut tout en se dédouanant de toute responsabilité si les choses tournent mal ; les market makers recherchent l'inventaire et la liquidité ; les exchanges veulent du volume et des listings ; les influenceurs convoitent la visibilité et la rémunération ; les investisseurs visent le rendement, la sécurité et la flexibilité — et les acheteurs particuliers, ceux qui ont cliqué sur le bouton d'achat, veulent avoir le sentiment d'appartenir à une communauté tout en blâmant quelqu'un d'autre lorsque tout s'effondre. La loi apparaît comme un tiers bien encombrant dans cette dynamique, et ses interventions interviennent rarement avant que les dégâts ne soient consommés. Les législations sur les valeurs mobilières n'ont jamais été conçues pour des ventes de tokens impliquant un million d'individus, et même lorsque le droit des fraudes s'applique, prouver l'intention coupable (mens rea) est rarement un exercice aisé.
La zone grise occupe une place particulière dans la conscience collective de l'industrie des lancements de tokens. Elle délimite l'espace situé entre l'escroquerie pure et simple et la transparence intégrale ; elle est peuplée de promoteurs opportunistes, de fondateurs déconnectés de la réalité et de market makers qui en savent infiniment plus sur les fondamentaux du token que la plupart de ceux qui l'achètent. Il est facile de confondre les deux approches, mais les tactiques de la zone grise concernent tout le monde, des promoteurs aux influenceurs en passant par les market makers. L'un des moyens les plus simples de distinguer les véritables escroqueries des tactiques de zone grise est de se rappeler que l'arnaque flagrante fait généralement office de leçon coûteuse pour les acheteurs.
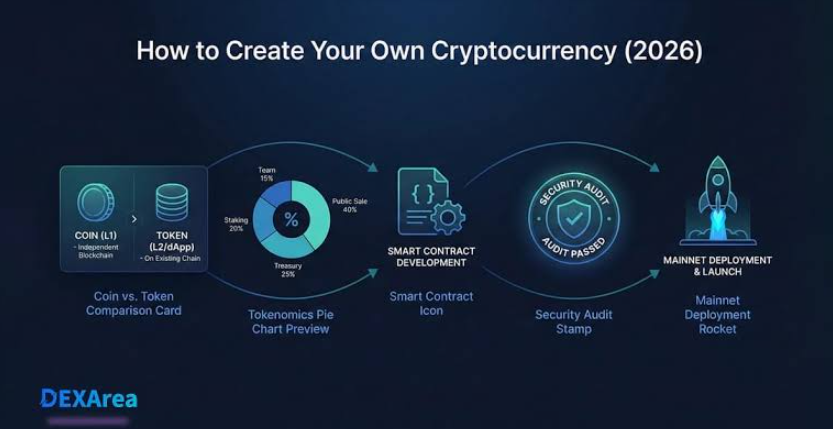
Les campagnes de levée de fonds les plus pernicieuses ne sont pas celles qui affichent ouvertement leur intention de dérober les fonds de quiconque achète le token, mais plutôt celles qui promettent de récompenser les investisseurs patients pour leur sagesse et leur apport de liquidité. Lorsque l'arnaque n'en a pas l'air mais prend la forme d'une opportunité agressivement promue, lorsque le token a déjà été lancé et semble fonctionner, lorsque le graphique du cours présente une allure harmonieuse et que personne n'a encore perdu d'argent — c'est à cet instant précis que les dérives s'installent dans la zone grise. L'escroc n'a plus rien d'évident, et les victimes sont bien plus enclines à croire le coupable lorsqu'il rejette la faute sur tout le monde sauf sur lui-même pour justifier la débâcle qui s'ensuit.
C’est pourquoi les discussions relatives aux contrats de market making, à la fourniture de liquidité et aux ventes d'initiés méritent toujours une attention toute particulière. Après tout, les entités qui injectent de la liquidité sur un token ont un intérêt évident à le vendre lorsque son cours est élevé et à le racheter lorsqu'il s'effondre. Il n'est donc pas surprenant que les révélations sur les ventes de tokens par des initiés, les liquidations massives de réserves ou les opérations de couverture des market makers déclenchent invariablement des débats houleux sur les fondamentaux d'un projet. Personne ne prétend que l'activité de market making constitue à elle seule la preuve irréfutable d'une arnaque, mais il est légitime de se demander pourquoi les entités qui fournissent la liquidité d'un token auraient tout intérêt à voir son cours chuter d'un ordre de grandeur.
De la même façon, les débats autour du lancement d'un token intègrent systématiquement des interrogations sur la distribution initiale de l'offre, les ventes préalables de gros volumes et les risques de dumping par les premiers wallets. Si la répartition initiale des tokens ne repose pas sur une architecture économique fondamentalement saine, toute modification ultérieure du calendrier d'émission ou des engagements de volume risque d'être perçue comme une manipulation d'initiés. Cela s'avère d'autant plus vrai si le prétendu « lancement communautaire » a été en réalité financé par une poignée de bailleurs de fonds anonymes qui cherchent désormais à refourguer leurs parts à n'importe quel acheteur crédule.
Rien de tout cela ne constitue un procès d'intention contre l'ensemble du secteur des lancements de tokens, mais il convient de rappeler qu'un graphique de cours reflète rarement toute la réalité. Les fondamentaux récompensent bien peu l'acheteur ordinaire pour sa fidélité et sa patience, et l'apport précoce de liquidité tourne rarement à l'avantage de l'investisseur individuel qui achète le token dès son entrée sur le marché. En fin de compte, les marchés restent théoriquement désintermédiés, mais les intermédiaires existent bel et bien et occupent des positions privilégiées dans le processus de financement. Il n'existe pas de formule magique garantissant l'équité pour le petit spéculateur, mais il existe des moyens concrets d'éviter qu'il ne serve simplement d'exit liquidity.
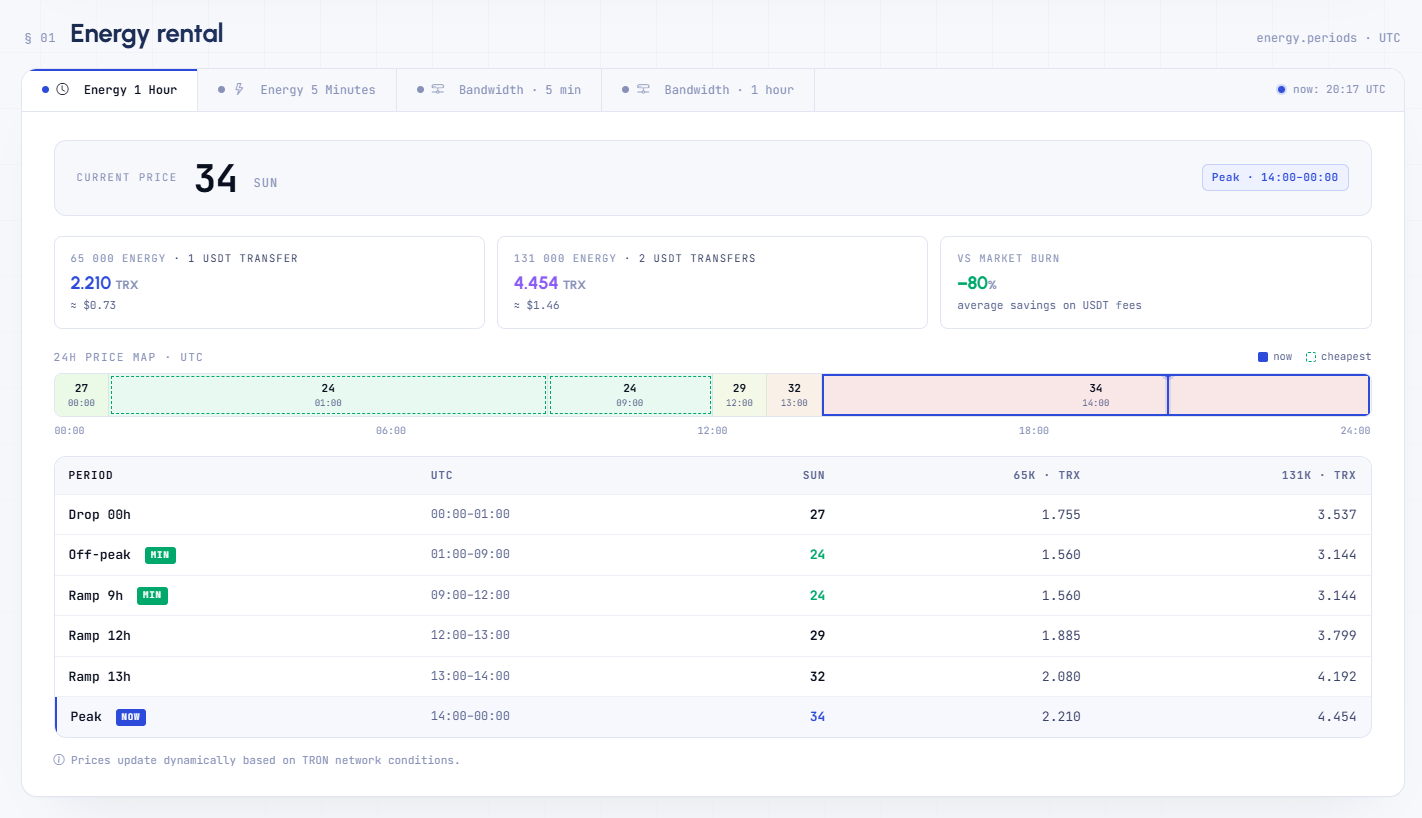
Dans un écosystème où les swaps de tokens et les lancements équitables dissimulent souvent leurs coûts réels derrière des faux-semblants, Netts Pricing apporte une réelle valeur ajoutée en affichant en temps réel les tarifs de l'Energy TRON, en permettant l'achat d'Energy TRON aux taux les plus compétitifs grâce à l'agrégation, et en facilitant l'évaluation des coûts réduits en Energy TRON avant tout transfert en USDT. Avec des tarifs actuels de l'Energy TRON situés entre 25 et 26 sun, des estimations de transfert nécessitant entre 65 000 et 131 000 Energy, la gestion de la Bandwidth et des dépenses annexes, Netts Pricing dépasse le simple battage médiatique des marchés de tokens pour offrir la transparence indispensable aux utilisateurs.