Crypto Market Makers: Ang mga Invisible Hand sa Likod ng mga Token Launch
Mukhang demokratiko ang mga token launch, ngunit kadalasang ang mga market maker, insider, liquidity deal, at tagong financing ang unang humuhubog sa chart.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Ang romantikong pananaw sa isang token launch ay isang salaysay na halos pangkalahatang pinaniniwalaan. May isang matalinong cryptobro na nakaisip ng ideya, sumulat ng contract, nag-post ng manifesto, nagtipon ng komunidad, at hinayaang ang merkado ang magdesisyon. Ang mga mamimili ay hindi mga customer kundi mga tagasunod; ang token mismo ay hindi isang produkto kundi isang holy grail, ang chart ay hindi basta chart kundi demokratikong price discovery sa aksyon; malugod na tinatanggap ang lahat na lumahok at walang pinapangakuan ng anuman, at dahil dito'y nagpapatuloy ang internet sa pag-imprenta ng pera nang walang pahintulot mula sa Wall Street.
Isa itong marangal na kwento, kaya naman madalas itong gamitin upang ibenta ang produkto.
Samantala, ang hindi gaanong romantiko ngunit totoong bersyon ay kinasasangkutan ng mas maraming mayayaman na ginagawang mas mayaman pa ang mga bago. Ang isang token ay nangangailangan ng branding, liquidity, legal counsel, mga partnership sa exchange, mga market maker, mga social distribution channel, bayad na promosyon, wallet funding, mga listing, treasury management, at malaking pondo upang itaguyod ang presyo bago pa man makapasok ang iba; kayang maglunsad ng token gamit ang isang laptop, ngunit ang isang wallet na may isang milyong dolyar ang kayang maglunsad ng isang buong merkado. Kasama sa realidad na ito ang parehong retail buyer at ang sopistikadong kalahok sa silid na may pinakamalaking wallet na napagtatantong ang naratibo ng fair launch ng proyekto ay may kasamang ilang napaka-hindi patas na mga pwesto sa gitna.
Dahil dito, ang launch ng token ay kinabibilangan ng isang public relations stunt at isang masinsinang pinag-usapang pribadong kasunduan: inaanunsyo ng proyekto ang isang ticker symbol, bumibili ang publiko, ngunit tahimik na nakikipag-negosasyon ang mga insider ukol sa mga cap table, token loan, unlock, wallet, market-making sponsorship, opsyon, OTC fee, at mga kill switch para sa volatility, at lahat ay may pinansyal na nakataya. Hindi ito nangangahulugan na bawat token launch ay scam; nangangahulugan lamang ito na ang pampublikong mito ay halos palaging labis na mapagbigay sa mamimili. Maaaring disintermediated ang mga merkado, ngunit ang proseso ng alokasyon ay halos palaging nagpapanatili ng kahit isang tagapamagitan. Ang long-tail economics ng token launch ay kinabibilangan ng mga naunang wallet na nagbebenta ng kanilang bahagi kapag ang crowdsourced na merkado ay nangangailangan ng liquidity, o isang market maker na naghe-hedge ng posisyon nito kapag nagbago ang volatility regime ng token, o mga insider na gumagamit ng kanilang mga opsyon, o wallet ng founder na nagtatapon ng supply nito upang magbayad ng mga gastusin, o isang exchange na bumibili ng malalaking dami ng token upang ilista ito sa isang derivatives platform. Tinititigan ng karaniwang mamimili ang price chart at tinatawag itong komunidad; pinag-aaralan naman ng mga insider ang imbentaryo at tinatawag itong market structure.
Ang pinakatusong bahagi ng kawalang-katarungang ito ay madalas itong nangyayari sa mga merkado kung saan ang mga egalitarian na prinsipyo ng crypto ay inilalapat nang may sukdulang kabalintunaan. Hindi nagkataon lamang na marami sa pinakamalalaking liquidity provider sa larangan ay gumaganap din bilang mga launch advisor, underwriter, venture capitalist, at promoter para sa mga protocol na kanilang inililista o ipinapamahagi. Kung ang tagumpay ng isang token launch ay idinidikta ng kakayahang magbayad para sa mga tamang distribution channel, ang kabiguan nito ay madalas ding sinasalo ng parehong mga tagapamagitan na sabik na angkinin ang panganib. Ang market structure ng anumang ibinigay na token ay may impluwensya sa value capture nito matapos ang agarang tagumpay o kabiguan ng launch – ang entity na nagbenta ng pinakamalaking dami ng mga token sa publiko ay maaaring matagpuan ang sarili na muling binibili ang mga share nito kapag bumagsak ang presyo, habang ang entity na bumili ng pinakamalaking dami ng token mula sa paunang supply ay maaaring ibenta ang stake nito sa susunod na pinakamalaki habang nagkukunwaring hindi napapansin. Sa alinmang paraan, ang long-tail liquidity economics ay bihirang paboran ang maliit na tagapag-ispekula na pinangakuan ng patas na pagkakataon bilang maagang mamimili.
Hindi Patas na Laban ang Araw ng Paglunsad
Ang isang token launch ay hindi ang nakikita mo sa Twitter – ito ay isang kampanya sa paglikom ng pondo. Matagal bago pa bumili ng kahit isang token ang unang ordinaryong mamumuhunan, mayroon nang nakipag-negosasyon kung gaano karaming supply ang matatanggap ng mga insider, gaano karaming liquidity ang ilalabas, sa anong presyo o bonding curve, sa aling mga exchange, magkano ang ibabayad sa mga market maker upang mapadali ang trading, sinong mga influencer ang babayaran upang pag-usapan ang produkto, aling mga wallet ang popondohan, aling mga anunsyo ang gagawin, at gaano karaming liquidity ang nakalaan sa paglunsad. Ang pampublikong token launch ay ang nakikitang bahagi lamang ng isang mas malaking kampanya ng alokasyon na nagtatakda kung sino ang makakapagbenta ng ano sa kanino, sa anong presyo, at sa anong oras.
May hawak na pribilehiyadong posisyon ang isang market maker sa larangang ito dahil sa kakayahang maglabas ng liquidity at sa gayo'y impluwensyahan ang price discovery sa anumang punto ng siklo ng buhay ng isang token. Ang kakayahang ito ay mahalaga sa lahat mula sa mga nag-iispekula hanggang sa mga exchange; ito ang dahilan kung bakit ang lahat ng market maker ay itinuturing na mga underwriter para sa anumang token na nagnanais na mailista sa kanilang plataporma. Sa sarili nitong konteksto, ang mga serbisyo ng isang market maker ay hindi mapapasubaliang kapaki-pakinabang sa anumang token launch na nagnanais magmukhang liquid sa oras ng paglilista nito sa exchange. Hindi ito masasabi sa kanilang kabayaran, na madalas na nakatali sa takbo ng presyo ng naturang token. Ang isang istruktura ng option fee o isang cash retainer na may pananagutan sa imbentaryo ay maaaring angkop sa maraming konteksto, ngunit hindi kapag sinusubukan ng isang protocol na mag-imbento ng kakulangan, magsinungaling sa sarili nitong launch dynamics, o mangako ng higit na kontrol ng komunidad kaysa sa makatotohanang posible. Kung nais ng mga insider na magbenta ng liquidity sa publiko sa paglunsad, dapat silang maging ganap na bukas at tapat tungkol sa oportunidad.
Gumagana ang mga merkado batay sa information asymmetry, ngunit ang gayong kalamangan ay bihirang maibigay sa buong publiko. Sa kaso ng isang token launch, ang pinakamahahalagang pagsisiwalat ay madalas na nakatago sa likod ng tabing ng pribasiya o tahasang panlilinlang. Mas marami ang alam ng founder kaysa sa merkado; mas marami ang alam ng market maker kaysa sa indibidwal na nag-iispekulang bumibili sa Twitter; mas marami ang alam ng exchange kaysa sa kanilang dalawa; mas marami ang alam ng mga naunang mamumuhunan kaysa sa mga influencer na nagbebenta ng kanilang mga alokasyon. Ang pinakadehado rito ay ang retail buyer, na madalas na inaasahang magsasagawa ng due diligence sa bawat aspeto ng isang token launch habang kakaunti lamang ang impormasyong ibinibigay sa kanya. Kung ang "fair launch" ng token ay lumabas na hindi naman pala patas – kung ang market maker na nagbebenta ng imbentaryo ay may nalalamang hindi alam ng publiko, o ang exchange na bumibili ng malalaking volume ay may impormasyon tungkol sa tiyempo ng paglunsad – kung gayon ang retail buyer na pumindot sa "buy" button ang siyang sasalo sa lahat ng panganib.
Ang Trumpcoin at ang Pulitika ng Exit Liquidity
Ang paglunsad ng Trump memecoin ay nagsisilbing isang mahalagang aral sa dinamika ng parehong exit liquidity at market structure para sa mabilis na dumaraming mga retail investor. Sa gitna ng mga tsismis ng paglunsad bago ang inagurasyon noong 2025 at ang pagiging sabik ng publiko na mahawakan ang kauna-unahang politiko memecoin, binili ng mga naunang mamimili ang token bilang simbolo ng kanilang suporta para sa dating pangulo at sa kanyang adyendang pang-ekonomiya, habang binili naman ito ng mga nahuling mamimili sa pag-asang kikita mula sa hindi maiiwasang panandaliang pagtaas ng presyo. Samantala, ang mga bagong tumitingin sa social media account ng token ay nalito sa dami ng hype na inilaan para sa isang memecoin at nagtaka kung mayroon nga ba talagang may halagang bibilhin.
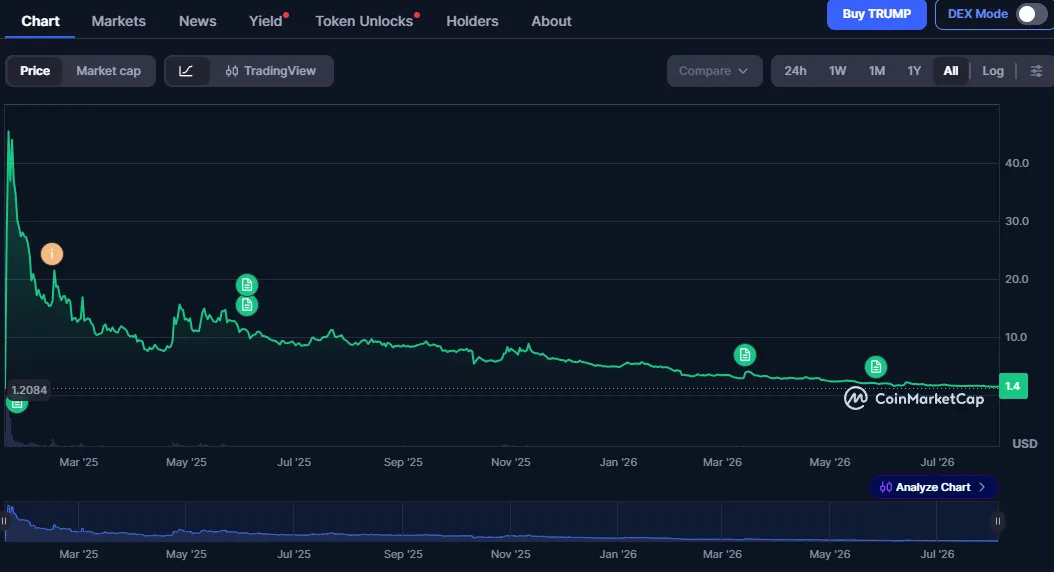
Ang sumunod na pagtaas at matarik na pagbagsak ng presyo ay nag-iwan sa maraming ordinaryong mamumuhunan na bumili ng token sa tuktok nito na hindi makapagbenta nang may kita, habang ang pinakamalalaking may-hawak, na marami sa kanila ay kaanib sa pampulitikang pundasyon ni Trump, ay sinasabing nagbenta ng milyun-milyon ng kanilang mga token para sa malaking halaga ng mga fee o kitang nabuo mula sa token economy. Ang mga legal at pampulitikang labanang sumunod matapos ang paglunsad ng token ay patuloy na nagngangalit, kung saan inaakusahan ng bawat panig ang isa't isa ng pandaraya at maling representasyon. Gayunpaman, ang mismong pag-iral ng naturang paglilitis ay nagsisilbing isang malinaw na aral para sa sinumang nag-iisip na bumili ng isang memecoin o anumang iba pang uri ng token na may katulad na kalakihang supply.
Gaya ng ipinakita sa Melania token at sa patuloy na paglilitis sa paligid nito, ang isang katulad na serye ng mga pangyayari ay maaaring maganap sa anumang tanyag na memecoin. Ang mga demanda na kinabibilangan ng Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis, at iba pang hindi kaanib na mga ikatlong partido ay nag-akusa sa ilang entity ng pakikilahok sa isang mapanlinlang na pakana upang gamitin ang reputasyon ni Melania Trump para mapadali ang isang rug pull at malawakang shorting sa memecoin. Si Melania Trump mismo ay hindi inakusahan ng anumang maling gawain – isa siyang kilalang personalidad na ginamit ang pangalan ng ilang account at ang mga post sa social media ay sinasabing nagsilbing hindi opisyal na tool sa marketing para sa paglunsad ng token. Gayunpaman, ang mga dokumento ng korte na nagdedetalye sa mga di-umano'y transaksyon sa paligid ng token ay lubhang mapanganib at nagsilbi upang i-highlight ang mga potensyal na panganib para sa mga retail buyer ng halos anumang memecoin launch.
Katulad nito, ang LIBRA scandal sa paligid ng pangulo ng Argentina na si Javier Milei at ng kanyang kampanya sa pagkapangulo ay isa pang halimbawa ng tila mapanlinlang na memecoin scam na pinalakas ng kapwa kasikatan at liquidity. Ang mga pag-endorso ng mga kilalang personalidad, gayunpaman, ay bahagi lamang ng isang mas malaking kampanya ng panlilinlang na sumasaklaw sa buong mga liquidity ecosystem. Ang pampublikong mukha ng anumang partikular na memecoin – isang pangulo, isang first lady, isang founder, isang mascot, isang influencer, o isang miyembro ng komunidad – ay madalas na hiwalay sa mga aktwal na launch consultant, liquidity designer, market maker, sniper, VC, at advisor na nagpapatakbo sa likod ng mga eksena. Ang mismong katotohanan na ang mga taong ito ay bihirang lumabas sa mga pampublikong komunikasyon para sa mga memecoin na tila ineendorso nila ay nagpapatunay sa malalaking potensyal na panganib para sa sinumang retail buyer.
Bakit Nananatiling Nakatago ang mga Mamumuhunan at Founder?
Ang Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2, at dose-dosenang iba pang malalaking market maker ay hindi ang iyong mga karaniwang day-trader. Karamihan sa kanila ay mga seryosong liquidity provider na may mga partnership sa exchange, algorithmic trading desk, OTC sales team, venture arm, legal counsel, risk-management infrastructure, at malalaking pondo upang makipagsabayan sa kumpetisyon. Habang ang ilan ay umiral na bilang mga market maker bago pa sumikat ang mga crypto-native na asset, ang karamihan sa kanila ay itinatag sa larangan ng crypto at may kahit isang dibisyon na nakatuon sa algorithmic market-making. Karamihan sa kanila ay may pampublikong brand, isang website, at isang pangalan na nagpapahiwatig ng mga operasyong may antas-institusyonal. Mahalaga ang reputasyong iyon – nagbibigay ito ng senyales sa publiko na ang anumang partikular na token exchange ay may sapat na kredibilidad ng institusyon upang mag-host ng isang makabuluhang token launch.
Ang GSR naman, sa kabaligtaran, ay isang buong provider ng capital-markets infrastructure, na nangangahulugang nag-aalok ito ng malawak na hanay ng mga serbisyo sa mga protocol na naghahanap na maglunsad ng kanilang mga token. Matapos ang mga taon ng pakikipagkumpitensya sa mga tradisyonal na karibal sa market-making, inihayag ng kumpanya ang pagpapalawak nito sa espasyo ng launch advisory at nangakong magbibigay ng end-to-end na suporta para sa mga kliyente nito. Dahil dito, ang industriya ng token launch ay mabilis na nagbabago mula sa isang pira-pirasong serye ng magkakahiwalay na serbisyo patungo sa isang ganap na pinagsama-samang karanasan sa paglikom ng kapital. Ang espasyo ng market infrastructure ay lumalaki – nang mabilis, at kasabay nito ang higit na pagsisiyasat.
Ang DWF Labs ay may hawak na natatanging posisyon sa industriya bilang isang market maker na may agresibong budget sa publisidad at reputasyon sa pagpopondo ng mga proyekto sa kanilang mga pinaka-mahina na sandali. Sabay-sabay itong nagpapatakbo bilang isang venture capital firm, isang market infrastructure provider, at isang liquidity protocol na may mga pampublikong nakalistang pondo. Inakusahan ito ng mga kritiko nito ng kawalan ng transparency at pagbibigay sa mga mamumuhunan ng hindi sapat na proteksyon sa pagbaba ng presyo dahil sa pagsasama-sama nito ng mga tungkulin bilang isang exchange advisor, promoter, market maker, at liquidity provider. Sa paningin naman ng mga tagasuporta nito, isa itong visionaryong kumpanya na handang gumawa ng matatapang na hakbang upang pondohan ang mga promising na protocol sa kanilang pinakakritikal na mga yugto.
Samantala, ang Cumberland at Jump Crypto ay kumakatawan sa isa pang paaralan ng pag-iisip sa espasyo ng market-making. Ang Cumberland ay may pinag-ugatan sa tradisyonal na mundo ng trading sa pamamagitan ng DRW, na nagbibigay dito ng bentahe sa antas-institusyonal na pagpapatupad. Ang Jump naman ay nagpalawak ng mga alok nito upang isama ang market-making, pagbibigay ng liquidity, staking, at pagpapaunlad ng imprastraktura para sa espasyo ng crypto habang pinapanatili pa rin ang reputasyon nito bilang isang trading powerhouse. Sa isipan ng mga kalahok sa merkado, ang mga pangalan ng Cumberland at Jump ay kumakatawan sa isang antas ng kredibilidad at kadalubhasaan ng institusyon sa larangan ng token market making.
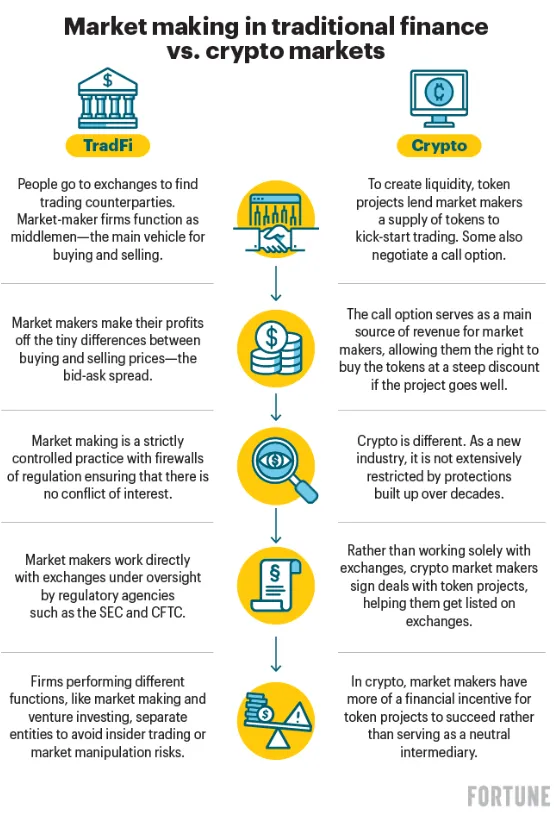
Kabilang sa iba pang kilalang pangalan sa negosyo ang Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2, at dose-dosenang iba pa. Bawat isa sa kanila ay sumasakop sa isang partikular na niche sa loob ng institutional liquidity space, na nag-aalok ng mga serbisyong mula sa market-making as a service hanggang sa structured financing, launch advisory services, NFT liquidity, multi-token portfolio management, mga exchange listing, at marami pa. Sa huli, limitado lamang ang mga opsyon ng isang founder pagdating sa liquidity sa paglunsad, at bawat isa sa kanila ay kailangang timbangin ang panganib, gantimpala, at exposure. Nais ba ng founder na panatilihin ang kustodiya ng mga token o ibenta ang mga ito para sa cash? Kailangan ba ang mga exchange listing at OTC distribution, o mas mainam ang isang desentralisadong paglunsad? Dapat bang magsilbi ang market maker bilang isang tagapayo at pangmatagalang partner, o sapat na ang isang panandaliang sponsorship? Ano ang mangyayari kapag nagpasya ang risk desk ng market maker na ang isang partikular na token ay hindi na karapat-dapat hawakan? Ang bawat isa sa mga tanong na ito ay may sagot – isa na huhubog sa kapalaran ng protocol sa mga darating na taon.
Mayroon ding isang buong uri ng mga operator na hindi nakikibahagi sa mismong market-making, ngunit gumaganap ng parehong mahalagang papel sa anumang token launch. Dalubhasa sila sa paghahanap ng tamang meme, pagbili ng domain, pagpapataas ng kamalayan, pagkuha ng mga influencer, pag-secure ng mga wallet, pakikipag-usap sa mga exchange, at iba pang kinakailangan ngunit simpleng gawain. Ang ilan sa kanila ay full-time na mga launch operator habang ang iba ay may mga pang-araw-araw na trabaho sa institutional trading space. Samantala, marami sa kanilang mga gastusin ay sinasalo ng mga venture fund, family office, market maker, o mga hindi kilalang promoter na nakapagbunsod na ng dose-dosenang memecoin sa nakaraan. Ang kanilang tungkulin sa anumang token launch ay gawing isang gumaganang protocol ang isang meme at manifesto na may magandang pagkakataong makaligtas sa long tail ng mga crypto market. Ang pampublikong persona ay nagsisilbing pangunahing imahe habang ang launch operator ay nagsisilbing tagapangasiwa, at ang mga hindi kilalang tagapagtaguyod ay nagsisilbing mga tahimik na mamumuhunan. Kapag umangat ang token, panalo ang lahat – kapag bumagsak ito, walang opisyal na may pananagutan.
Batas, Hangarin, at ang Maginhawang Grey Zone
Ang mga motibasyon ng iba't ibang partidong kasangkot ay bihirang maging kumplikado: gusto ng mga founder ang pera, katayuan, kaligtasan, at kakayahang umangkop; gusto ng mga mamumuhunan na bumili nang mababa at magbenta nang mataas habang inaalis ang pananagutan sa kanilang sarili kung may maging aberya; gusto ng mga market maker ang imbentaryo at liquidity; gusto ng mga exchange ang volume at mga listing; gusto ng mga influencer ang exposure at kabayaran; gusto ng mga mamumuhunan ang kita, seguridad, at kakayahang umangkop – at ang mga regular na mamimili, ang mga pumindot sa buy button, ay nais maramdamang bahagi sila ng isang komunidad at manisi ng iba kapag nagkamali ang lahat. Ang batas ay isang hindi maginhawang ikatlong partido sa dinamikong ito, at ang mga interbensyon nito ay bihirang maganap bago pa man mangyari ang pinsala. Ang mga batas sa securities ay hindi idinisenyo para sa isang crowdsale ng token na may isang milyong tao, at kahit na nalalapat ang mga batas sa pandaraya, ang pagpapatunay ng mens rea ay bihirang maging isang simpleng gawain.
Ang grey zone ay may partikular na puwang sa kolektibong kamalayan ng industriya ng token launch. Kinakatawan nito ang espasyo sa pagitan ng tahasang panloloko at kumpletong transparency, at pinaninirahan ito ng mga oportunistang promoter, mga delusyong founder, at mga market maker na mas marami ang nalalaman tungkol sa mga pundamental ng token kaysa sa karamihan ng mga taong bumibili nito. Madaling paghaluin ang dalawa, ngunit ang mga taktika sa grey zone ay nalalapat sa lahat mula sa mga promoter hanggang sa mga market maker at sa mga influencer. Ang isa sa mga pinakamadaling paraan upang paghiwalayin ang mga scam mula sa mga taktika sa grey zone ay ang pag-alala na ang malinaw na panloloko ay kadalasang isang karanasang pang-edukasyon para sa mga mamimili.
Ang pinakamapanganib na mga kampanya sa paglikom ng pondo ay hindi yaong mga hayagang nangangakong magnanakaw ng pera ng sinumang bibili ng token kundi yaong mga nangangakong gagantimpalaan ang mga matiyagang mamumuhunan para sa kanilang karunungan at pagbibigay ng liquidity. Kapag ang panloloko ay hindi naman pala mukhang panloloko kundi isang agresibong ibinebentang oportunidad, kapag ang token ay nailunsad na at tila gumagana, kapag ang price chart ay mukhang maayos at organisado at wala pang nawawalan ng pera – doon nagiging taktika sa grey zone ang mga scam. Ang manloloko ay hindi na halata, at ang mga biktima ay mas malamang na maniwala sa may-sala kapag sinisisi nila ang lahat maliban sa kanilang sarili para sa kapahamakang sumunod.
Ito ang dahilan kung bakit ang mga pag-uusap tungkol sa mga market-making sponsorship, liquidity provision, at benta ng mga insider ay palaging nararapat sa espesyal na pagsusuri. Kung tutuusin, ang mga entity na nagbibigay ng liquidity sa isang token ay may malinaw na motibasyon na ibenta ito kapag mataas ang presyo at bilhin ito kapag mababa. Hindi nakakagulat na ang mga pag-uusap tungkol sa partikular na benta ng insider sa token, malalaking pagtatapon ng liquidity, o market maker hedging ay palaging nagpapasiklab ng maiinit na debate tungkol sa mga pundamental ng anumang ibinigay na token. Walang nagmumungkahi na ang aktibidad ng market-making lamang ay isang tiyak na tagapagpahiwatig ng isang scam, ngunit tiyak na nararapat itanong kung bakit ang mga entity na nagbibigay ng liquidity sa isang token ay makikinabang sa pagbaba ng presyo nito nang napakalaking antas.
Katulad nito, ang mga pag-uusap tungkol sa paglunsad ng token ay palaging may kinalaman sa mga konsiderasyon tungkol sa paunang alokasyon ng supply, malalaking benta bago ang paglunsad, at mga panganib ng pagtatapon sa wallet. Kung ang paunang pamamahagi ng token ay hindi nagpapakita ng isang maayos na disenyong pang-ekonomiya, kung gayon ang anumang kasunod na mga pagbabago sa iskedyul ng supply o mga pangako sa volume ay nanganganib na ituring bilang manipulasyon ng insider. Totoo ito lalo na kung ang "community launch" ay higit na pinondohan ng isang maliit na pangkat ng mga hindi kilalang tagapagtaguyod na nagtatangka na ngayong ibenta ang kanilang mga share sa sinumang handang bumili.
Wala sa mga ito ang isang sakdal laban sa buong industriya ng token launch, ngunit nararapat tandaan na ang isang price chart ay bihirang maglahad ng buong kwento. Ang mga pundamental ay bihirang magbigay ng gantimpala sa ordinaryong mamimili para sa kanyang pasensya at katapatan, at ang maagang pagbibigay ng liquidity ay bihirang maging kapaki-pakinabang para sa indibidwal na mamumuhunan na bumibili ng token sa paglunsad nito. Sa huli, ang mga merkado ay nananatiling disintermediated, ngunit ang mga tagapamagitan ay umiiral pa rin at may hawak na mga pribilehiyadong posisyon sa proseso ng paglikom ng pondo. Walang mahiwagang tableta na magtitiyak ng pagiging patas para sa maliit na tagapag-ispekula, ngunit may mga paraan upang matiyak na hindi siya mapagsasamantalahan.
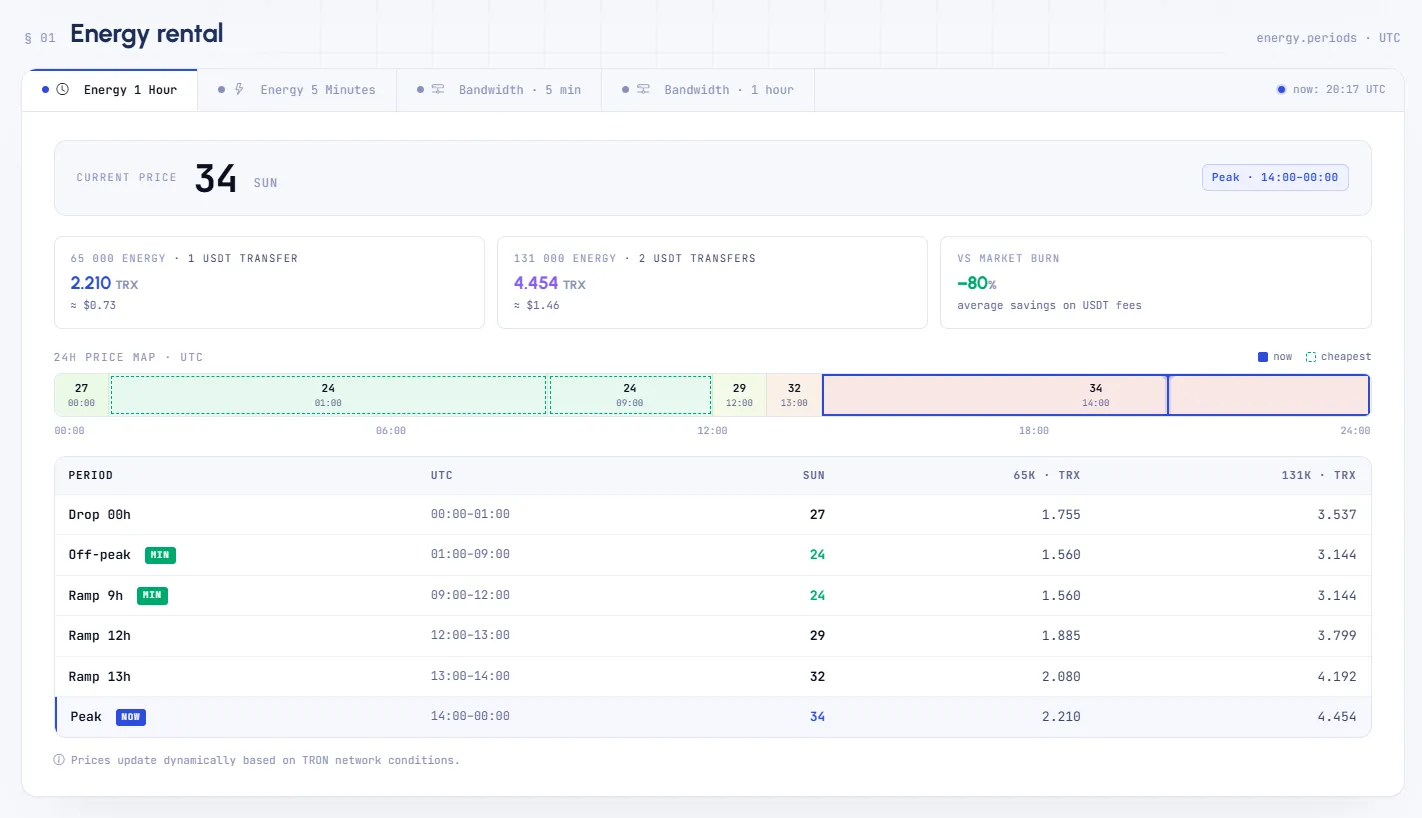
Sa mundong kung saan ang mga token swap at fair launch ay nagtatago ng mga gastusin sa likod ng mistisismo, ang Netts Pricing ay naghahatid ng halaga sa pamamagitan ng pagsisiwalat ng real-time na mga presyo ng TRON Energy, pagpapadali ng mga pagbili ng TRON Energy sa pinakamababang available na rate sa pamamagitan ng aggregation, at pagpapadali sa pagtukoy ng murang TRON Energy cost bago ang isang USDT transfer. Sa kasalukuyang presyo ng TRON Energy na 25-26 sun, 65,000-131,000 Energy transfer estimate, Bandwidth, at mga kaugnay na gastusin – lumalampas ang Netts Pricing sa hype ng mga token market upang magbigay ng lubhang kinakailangang transparency para sa mga user.