Crypto Market Makers: มือที่มองไม่เห็นเบื้องหลังการเปิดตัวโทเค็น
การเปิดตัวโทเค็นดูเหมือนจะเป็นประชาธิปไตย แต่ผู้ดูแลสภาพคล่อง (market makers), วงใน, ดีลสภาพคล่อง และแหล่งเงินทุนที่ซ่อนอยู่มักเป็นผู้กำหนดทิศทางของกราฟตั้งแต่แรก
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
มุมมองชวนฝันเกี่ยวกับการเปิดตัวโทเค็นมักเป็นเรื่องเล่าที่รับรู้ร่วมกันแทบทุกคน คริปโตโบรหัวใสคิดไอเดียขึ้นมา เขียนสมาร์ตคอนแทร็กต์ โพสต์แถลงการณ์ รวบรวมชุมชน และปล่อยให้ตลาดเป็นผู้ตัดสิน ผู้ซื้อไม่ใช่ลูกค้าแต่เป็นสาวก โทเค็นเองไม่ใช่ผลิตภัณฑ์แต่เป็นจอกศักดิ์สิทธิ์ กราฟราคาไม่ใช่แค่กราฟแต่คือการค้นหาราคาที่เป็นประชาธิปไตย ทุกคนได้รับการต้อนรับให้เข้าร่วมและไม่มีใครได้รับคำสัญญาใดๆ และอินเทอร์เน็ตก็เดินหน้าผลิตเงินโดยไม่ต้องขออนุญาตจาก Wall Street
มันเป็นนิทานที่ฟังดูสูงส่ง ซึ่งเป็นเหตุผลว่าทำไมมันถึงมักถูกนำมาใช้เพื่อขายผลิตภัณฑ์
ในขณะเดียวกัน เวอร์ชันที่ไม่โรแมนติกแต่เป็นความจริงกลับเกี่ยวข้องกับกลุ่มคนที่รวยอยู่แล้วซึ่งทำให้คนกลุ่มใหม่รวยยิ่งขึ้นไปอีก โทเค็นต้องการการสร้างแบรนด์, สภาพคล่อง, ที่ปรึกษากฎหมาย, ความร่วมมือกับแพลตฟอร์มแลกเปลี่ยน (exchange), ผู้ดูแลสภาพคล่อง (market makers), ช่องทางการกระจายทางโซเชียลมีเดีย, การโปรโมตแบบจ่ายเงิน, เงินทุนในวอลเล็ต, การลิสต์เหรียญ, การบริหารคลังโปรเจกต์ (treasury) และเงินสำรองจำนวนมากเพื่อพยุงราคาก่อนที่ใครจะเข้ามา แล็ปท็อปเครื่องเดียวสามารถเปิดตัวโทเค็นได้ แต่วอลเล็ตที่มีเงินหนึ่งล้านดอลลาร์สามารถสร้างตลาดขึ้นมาได้ ความเป็นจริงนี้ทำให้ทั้งนักลงทุนรายย่อยและผู้เล่นที่เชี่ยวชาญในห้องที่มีวอลเล็ตใหญ่ที่สุดตระหนักว่าเรื่องเล่าแบบ fair launch ของโปรเจกต์นั้นมีที่นั่งตรงกลางที่ได้เปรียบอย่างไม่เป็นธรรมซ่อนอยู่
ด้วยเหตุนี้ การเปิดตัวโทเค็นจึงประกอบด้วยการจัดฉากประชาสัมพันธ์ต่อหน้าสาธารณะ และการเจรจาลับๆ เบื้องหลังอย่างเข้มข้น: โปรเจกต์ประกาศสัญลักษณ์ย่อ (ticker) สาธารณชนเข้าซื้อ แต่วงในกลับแอบเจรจา cap tables, การกู้ยืมโทเค็น, กำหนดการปลดล็อก (unlocks), วอลเล็ต, สปอนเซอร์การทำ market-making, ออปชัน, ค่าธรรมเนียม OTC และปุ่มปิดฉุกเฉิน (kill switches) สำหรับความผันผวน และทุกคนต่างมีผลประโยชน์ทางการเงินเกี่ยวพันอยู่ สิ่งนี้ไม่ได้หมายความว่าการเปิดตัวโทเค็นทุกครั้งคือการหลอกลวง แต่มันหมายความว่าตำนานที่เล่าให้สาธารณชนฟังนั้นมักจะใจดีกับผู้ซื้อเกินจริง ตลาดอาจไม่มีตัวกลาง แต่กระบวนการจัดสรรเหรียญมักมีตัวกลางอย่างน้อยหนึ่งรายเสมอ เศรษฐศาสตร์ระยะยาวของการเปิดตัวโทเค็นเกี่ยวข้องกับวอลเล็ตยุคแรกๆ ที่เทขายส่วนแบ่งของตนเมื่อตลาดของมวลชนต้องการสภาพคล่อง หรือ market maker ที่เปิดสถานะเฮดจ์ความเสี่ยงเมื่อพฤติกรรมความผันผวนของโทเค็นเปลี่ยนไป หรือคนวงในใช้สิทธิในออปชัน หรือวอลเล็ตของผู้ก่อตั้งดัมป์ซัพพลายเพื่อนำเงินไปจ่ายบิล หรือ exchange ซื้อโทเค็นจำนวนมากเพื่อนำไปลิสต์บนแพลตฟอร์มตราสารอนุพันธ์ ผู้ซื้อทั่วไปจ้องดูกราฟราคาแล้วเรียกมันว่าชุมชน ส่วนคนวงในศึกษาสินค้าคงคลังและเรียกมันว่าโครงสร้างตลาด
ส่วนที่ร้ายกาจที่สุดของความไม่เป็นธรรมนี้คือ มันมักเกิดขึ้นในตลาดที่มีการนำหลักการความเสมอภาคของคริปโตมาใช้ด้วยความตลกร้ายอย่างยิ่ง ไม่ใช่เรื่องบังเอิญที่ผู้ให้บริการสภาพคล่องรายใหญ่ที่สุดในวงการหลายรายยังทำหน้าที่เป็นที่ปรึกษาการเปิดตัว, ผู้รับประกันการจำหน่าย (underwriters), กองทุน venture capital และผู้โปรโมตให้กับโปรโตคอลที่ตนเองลิสต์หรือกระจาย หากความสำเร็จของการเปิดตัวโทเค็นถูกกำหนดด้วยความสามารถในการจ่ายเพื่อช่องทางการกระจายที่ถูกต้อง ความล้มเหลวของมันก็มักจะถูกบรรเทาโดยตัวกลางกลุ่มเดียวกันที่กระตือรือร้นจะช้อนความเสี่ยงไป โครงสร้างตลาดของโทเค็นใดๆ ส่งผลต่อการเก็บมูลค่า (value capture) ของมันหลังจากความสำเร็จหรือความล้มเหลวในทันทีของการเปิดตัวไปอีกนาน – นิติบุคคลที่ขายโทเค็นจำนวนมากที่สุดให้กับสาธารณชนอาจพบว่าตนเองกำลังซื้อส่วนแบ่งคืนเมื่อราคาดิ่งลง ในขณะที่นิติบุคคลที่ซื้อโทเค็นจำนวนมากที่สุดจากซัพพลายเริ่มต้นสามารถขายสัดส่วนของตนให้กับรายใหญ่ถัดไปโดยแสร้งทำเป็นไม่มีใครเห็น ไม่ว่าจะทางไหน เศรษฐศาสตร์สภาพคล่องระยะยาวก็แทบไม่เคยเอื้อประโยชน์ต่อนักเก็งกำไรรายย่อยที่ได้รับคำสัญญาว่าจะได้โอกาสอันเป็นธรรมในฐานะผู้ซื้อกลุ่มแรกๆ
วันเปิดตัวไม่ใช่การต่อสู้ที่ยุติธรรม
การเปิดตัวโทเค็นไม่ใช่สิ่งที่คุณเห็นบน Twitter – แต่มันคือแคมเปญระดมทุน นานก่อนที่นักลงทุนทั่วไปรายแรกจะซื้อโทเค็นแม้เพียงเหรียญเดียว มีคนเจรจาไว้แล้วว่าคนวงในจะได้รับซัพพลายเท่าใด จะมีการสร้างสภาพคล่องขึ้นมาเท่าใด ที่ราคาใดหรือบน bonding curve ใด บน exchange ไหน ผู้ดูแลสภาพคล่องจะได้รับเงินเท่าใดเพื่ออำนวยความสะดวกในการซื้อขาย อินฟลูเอนเซอร์คนไหนจะได้รับค่าจ้างเพื่อพูดถึงผลิตภัณฑ์ วอลเล็ตใดจะได้รับเงินทุน การประกาศใดจะเกิดขึ้น และจะมีสภาพคล่องมากเพียงใดในตอนเปิดตัว การเปิดตัวโทเค็นต่อสาธารณะเป็นเพียงส่วนที่มองเห็นได้ของแคมเปญการจัดสรรที่ใหญ่กว่ามาก ซึ่งเป็นตัวกำหนดว่าใครจะได้ขายอะไร ให้กับใคร ที่ราคาใด และในเวลาใด
Market maker อยู่ในตำแหน่งที่ได้เปรียบในแวดวงนี้ เนื่องจากมีความสามารถในการปั๊มสภาพคล่องและส่งผลต่อการค้นหาราคา ณ ช่วงเวลาใดก็ได้ในวงจรชีวิตของโทเค็น ความสามารถนี้มีค่าสำหรับทุกคนตั้งแต่นักเก็งกำไรไปจนถึง exchange จึงเป็นเหตุผลว่าทำไม market maker ทุกรายจึงเป็นเสมือน underwriter สำหรับโทเค็นใดๆ ที่ต้องการจะลิสต์บนพื้นที่ของตน หากมองในทางทฤษฎี บริการของ market maker มีประโยชน์อย่างปฏิเสธไม่ได้สำหรับการเปิดตัวโทเค็นที่ต้องการให้ดูมีสภาพคล่องในขณะที่ลิสต์บน exchange แต่ไม่อาจพูดเช่นนั้นได้กับค่าตอบแทนของพวกเขา ซึ่งมักจะผูกอยู่กับประสิทธิภาพราคาของโทเค็นนั้นๆ โครงสร้างค่าธรรมเนียมแบบออปชันหรือเงินจ้างคงที่พร้อมภาระผูกพันด้านสินค้าคงคลังอาจเหมาะสมในหลายบริบท แต่ไม่ใช่เมื่อโปรโตคอลพยายามสร้างอุปทานเทียม บิดเบือนพลวัตการเปิดตัวของตนเอง หรือสัญญาว่าจะให้ชุมชนควบคุมมากกว่าที่ทำได้จริง หากคนวงในต้องการขายสภาพคล่องให้กับสาธารณชนตอนเปิดตัว พวกเขาควรมีความโปร่งใสอย่างที่สุดเกี่ยวกับโอกาสดังกล่าว
ตลาดทำงานบนความไม่สมมาตรของข้อมูล แต่ความได้เปรียบดังกล่าวน้อยครั้งที่จะครอบคลุมไปถึงสาธารณชนทั้งหมด ในกรณีของการเปิดตัวโทเค็น การเปิดเผยข้อมูลที่สำคัญที่สุดมักถูกซ่อนอยู่หลังม่านแห่งความเป็นส่วนตัวหรือการหลอกลวงแบบตรงไปตรงมา ผู้ก่อตั้งรู้มากกว่าตลาด market maker รู้มากกว่านักเก็งกำไรรายบุคคลที่เตรียมซื้อตาม Twitter exchange รู้มากกว่าพวกเขาทั้งสอง นักลงทุนยุคแรกๆ รู้มากกว่าอินฟลูเอนเซอร์ที่เทขายส่วนจัดสรรของตน คนที่เสียเปรียบที่สุดในที่นี้คือผู้ซื้อรายย่อย ซึ่งมักถูกคาดหวังให้ทำการตรวจสอบสถานะ (due diligence) ในทุกมิติของการเปิดตัวโทเค็น ในขณะที่ได้รับข้อมูลกลับมาน้อยนิด หาก "fair launch" ของโทเค็นกลับกลายเป็นสิ่งที่ไม่ยุติธรรมเลย – หาก market maker ที่ขายสินค้าคงคลังรู้บางสิ่งที่สาธารณชนไม่รู้ หรือ exchange ที่ซื้อในวอลุ่มมหาศาลมีข้อมูลเกี่ยวกับจังหวะเวลาการเปิดตัว – ผู้ซื้อรายย่อยที่กดปุ่ม "ซื้อ" ก็คือผู้ที่ต้องแบกรับความเสี่ยงไปเต็มๆ
Trumpcoin และการเมืองว่าด้วย Exit Liquidity
การเปิดตัวเหรียญมีม Trump เป็นบทเรียนเตือนใจเกี่ยวกับพลวัตของทั้ง exit liquidity และโครงสร้างตลาดสำหรับนักลงทุนรายย่อยจำนวนมากที่กำลังเติบโตอย่างรวดเร็ว ด้วยข่าวลือเรื่องการเปิดตัวก่อนพิธีสาบานตนเข้ารับตำแหน่งในปี 2025 และสาธารณชนที่กระตือรือร้นที่จะคว้าเหรียญมีมนักการเมืองเหรียญแรกในประวัติศาสตร์ ผู้ซื้อกลุ่มแรกๆ เข้าซื้อโทเค็นเพื่อเป็นสัญลักษณ์แห่งการสนับสนุนอดีตประธานาธิบดีและวาระทางเศรษฐกิจของเขา ในขณะที่ผู้ซื้อกลุ่มหลังเข้าซื้อด้วยความคาดหวังผลกำไรจากการเพิ่มขึ้นของราคาในระยะสั้นที่หลีกเลี่ยงไม่ได้ ในขณะเดียวกัน คนทั่วไปที่แวะเข้ามาดูบัญชีโซเชียลมีเดียของโทเค็นกลับรู้สึกงุนงงกับกระแสการปั่น (hype) มหาศาลที่มีให้แก่เหรียญมีม และสงสัยว่ามีอะไรที่มีมูลค่าให้ซื้อจริงหรือไม่
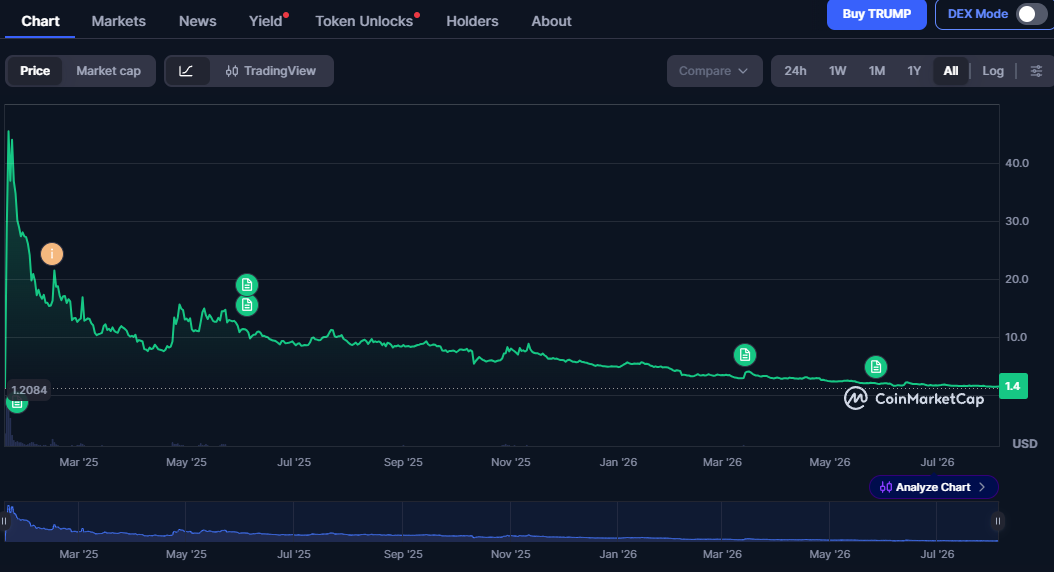
การพุ่งขึ้นและดิ่งลงอย่างรวดเร็วของราคาในเวลาต่อมาทำให้นักลงทุนทั่วไปจำนวนมากที่ซื้อโทเค็นที่จุดสูงสุดไม่สามารถขายทำกำไรได้ ในขณะที่ผู้ถือครองรายใหญ่ที่สุด ซึ่งหลายคนมีความเกี่ยวข้องกับมูลนิธิทางการเมืองของ Trump ถูกกล่าวหาว่าขายโทเค็นหลายล้านเหรียญเพื่อแลกกับค่าธรรมเนียมหรือรายได้จำนวนมหาศาลที่สร้างขึ้นจากระบบเศรษฐกิจของโทเค็น การต่อสู้ทางกฎหมายและการเมืองที่เกิดขึ้นตามมาหลังจากการเปิดตัวโทเค็นยังคงดุเดือด โดยแต่ละฝ่ายต่างกล่าวหากันและกันว่าฉ้อโกงและบิดเบือนข้อมูล อย่างไรก็ตาม การมีอยู่ของการฟ้องร้องดำเนินคดีเช่นนี้ถือเป็นบทเรียนเชิงประจักษ์สำหรับใครก็ตามที่กำลังพิจารณาซื้อเหรียญมีมหรือโทเค็นประเภทอื่นใดที่มีซัพพลายมหาศาลในลักษณะเดียวกัน
ดังที่ปรากฏในกรณีของโทเค็น Melania และการฟ้องร้องดำเนินคดีที่ดำเนินอยู่ในปัจจุบัน เหตุการณ์ชุดเดียวกันนี้สามารถเกิดขึ้นได้กับเหรียญมีมระดับโปรไฟล์สูงทุกเหรียญ คดีความที่เกี่ยวข้องกับ Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis และบุคคลภายนอกที่ไม่เกี่ยวข้องอื่นๆ ได้กล่าวหาว่าหลายหน่วยงานมีส่วนร่วมในแผนการฉ้อโกงเพื่อใช้ชื่อเสียงของ Melania Trump ในการทำ rug pull และการชอร์ตเหรียญมีมดังกล่าวอย่างหนักหน่วง ตัว Melania Trump เองไม่ได้ถูกกล่าวหาว่ากระทำผิดใดๆ – เธอเป็นคนดังที่มีชื่อถูกนำไปใช้โดยหลายบัญชี และโพสต์บนโซเชียลมีเดียของเธอถูกกล่าวหาว่าทำหน้าที่เป็นเครื่องมือทางการตลาดอย่างไม่เป็นทางการสำหรับการเปิดตัวโทเค็น อย่างไรก็ตาม เอกสารของศาลที่มีรายละเอียดเกี่ยวกับเรื่องราวที่ถูกกล่าวหารอบตัวโทเค็นนั้นรุนแรงมาก และทำหน้าที่เน้นย้ำถึงความเสี่ยงที่อาจเกิดขึ้นสำหรับผู้ซื้อรายย่อยในการเปิดตัวเหรียญมีมแทบทุกเหรียญ
ในทำนองเดียวกัน เรื่องอื้อฉาวของ LIBRA ที่เกี่ยวข้องกับประธานาธิบดี Javier Milei ของอาร์เจนตินาและแคมเปญหาเสียงชิงตำแหน่งประธานาธิบดีของเขา ก็เป็นอีกหนึ่งตัวอย่างของการหลอกลวงด้วยเหรียญมีมที่ดูเหมือนจะเป็นการฉ้อโกงซึ่งขับเคลื่อนโดยทั้งคนดังและสภาพคล่อง อย่างไรก็ตาม การรับรองโดยคนดังเป็นเพียงส่วนหนึ่งของแคมเปญการหลอกลวงที่ใหญ่กว่ามากซึ่งครอบคลุมไปทั่วทั้งระบบนิเวศของสภาพคล่อง หน้าตาต่อสาธารณะของเหรียญมีมใดๆ – ไม่ว่าจะเป็นประธานาธิบดี, สุภาพสตรีหมายเลขหนึ่ง, ผู้ก่อตั้ง, มาสคอต, อินฟลูเอนเซอร์ หรือสมาชิกชุมชน – มักจะแยกออกจากที่ปรึกษาการเปิดตัวตัวจริง, ผู้ออกแบบสภาพคล่อง, ผู้ดูแลสภาพคล่อง, snipers, VCs และที่ปรึกษาที่ดำเนินการอยู่เบื้องหลัง ข้อเท็จจริงที่ว่าบุคคลเหล่านี้แทบไม่เคยปรากฏตัวในการสื่อสารต่อสาธารณะสำหรับเหรียญมีมที่พวกเขาหนุนหลังอยู่ บ่งบอกอะไรได้มากมายเกี่ยวกับความเสี่ยงที่อาจเกิดขึ้นสำหรับผู้ซื้อรายย่อย
ทำไมนักลงทุนและผู้ก่อตั้งถึงต้องซ่อนตัว?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 และผู้ดูแลสภาพคล่องรายใหญ่อื่นๆ อีกหลายสิบราย ไม่ใช่นักเทรดรายวันทั่วไปของคุณ ส่วนใหญ่เป็นผู้ให้บริการสภาพคล่องที่จริงจังซึ่งมีความร่วมมือกับแพลตฟอร์มแลกเปลี่ยน, โต๊ะเทรดแบบอัลกอริทึม, ทีมขาย OTC, แผนก venture, ที่ปรึกษากฎหมาย, โครงสร้างพื้นฐานการจัดการความเสี่ยง และเงินทุนที่หนาพอที่จะแข่งขันได้ แม้ว่าบางรายจะเคยเป็น market maker มาก่อนการกำเนิดของสินทรัพย์คริปโตดั้งเดิม แต่ส่วนใหญ่ก่อตั้งขึ้นในวงการคริปโตและมีแผนกอย่างน้อยหนึ่งแผนกที่ทุ่มเทให้กับการทำตลาดแบบอัลกอริทึม ส่วนใหญ่มีแบรนด์ต่อสาธารณะ มีเว็บไซต์ และมีชื่อที่บ่งบอกถึงการดำเนินงานระดับสถาบัน ชื่อเสียงนั้นมีความสำคัญ – มันส่งสัญญาณให้สาธารณชนเห็นว่ากระดานเทรดโทเค็นนั้นๆ มีความน่าเชื่อถือระดับสถาบันเพียงพอที่จะจัดงานเปิดตัวโทเค็นที่มีความหมายได้
ในทางกลับกัน GSR เป็นผู้ให้บริการโครงสร้างพื้นฐานตลาดทุนแบบครบวงจร ซึ่งหมายความว่าบริษัทเสนอบริการที่หลากหลายแก่โปรโตคอลที่ต้องการเปิดตัวโทเค็นของตน หลังจากแข่งขันกับคู่แข่ง market maker ดั้งเดิมมาหลายปี บริษัทได้ประกาศขยายธุรกิจไปสู่การให้คำปรึกษาด้านการเปิดตัว และสัญญาว่าจะให้การสนับสนุนแบบครบวงจรแก่ลูกค้า เป็นผลให้ อุตสาหกรรมการเปิดตัวโทเค็นกำลังพัฒนาอย่างรวดเร็วจากชุดบริการเดี่ยวๆ ที่กระจัดกระจาย ไปสู่ประสบการณ์การระดมทุนแบบบูรณาการอย่างเต็มรูปแบบ พื้นที่โครงสร้างพื้นฐานของตลาดกำลังเติบโตขึ้น – อย่างรวดเร็ว และมาพร้อมกับการตรวจสอบที่เข้มงวดยิ่งขึ้น
DWF Labs ครองตำแหน่งที่เป็นเอกลักษณ์ในอุตสาหกรรมในฐานะ market maker ที่มีงบประชาสัมพันธ์เชิงรุกและมีชื่อเสียงในการให้เงินทุนแก่โปรเจกต์ในช่วงเวลาที่เปราะบางที่สุด บริษัทดำเนินงานพร้อมกันในฐานะ venture capital, ผู้ให้บริการโครงสร้างพื้นฐานของตลาด และโปรโตคอลสภาพคล่องที่มีคลังเงินทุนเปิดเผยต่อสาธารณะ นักวิจารณ์กล่าวหาว่าบริษัทขาดความโปร่งใสและให้การคุ้มครองความเสี่ยงด้านขาลงแก่นักลงทุนไม่เพียงพอ เนื่องจากการรวมบทบาทในฐานะที่ปรึกษาของ exchange, ผู้โปรโมต, market maker และผู้ให้บริการสภาพคล่องเข้าด้วยกัน อย่างไรก็ตาม ในสายตาของผู้สนับสนุน DWF Labs เป็นบริษัทที่มีวิสัยทัศน์ซึ่งยินดีที่จะก้าวอย่างกล้าหาญเพื่อจัดหาเงินทุนให้กับโปรโตคอลที่มีอนาคตในช่วงหัวเลี้ยวหัวต่อที่สำคัญที่สุด
ในขณะเดียวกัน Cumberland และ Jump Crypto เป็นตัวแทนของอีกแนวคิดหนึ่งในวงการ market-making โดย Cumberland มีรากฐานมาจากโลกการเทรดแบบดั้งเดิมผ่านทาง DRW ทำให้มีความได้เปรียบในการดำเนินการระดับสถาบัน ส่วน Jump เองก็ได้กระจายบริการของตนให้ครอบคลุมการทำ market-making, การจัดหาสภาพคล่อง, การสเตกกิ้ง และการพัฒนาโครงสร้างพื้นฐานสำหรับวงการคริปโต ในขณะที่ยังคงรักษาชื่อเสียงในฐานะมหาอำนาจด้านการเทรดไว้ ในใจของผู้เข้าร่วมตลาด ชื่อของ Cumberland และ Jump เป็นตัวแทนของความน่าเชื่อถือและความเชี่ยวชาญระดับสถาบันในด้านการทำตลาดโทเค็น
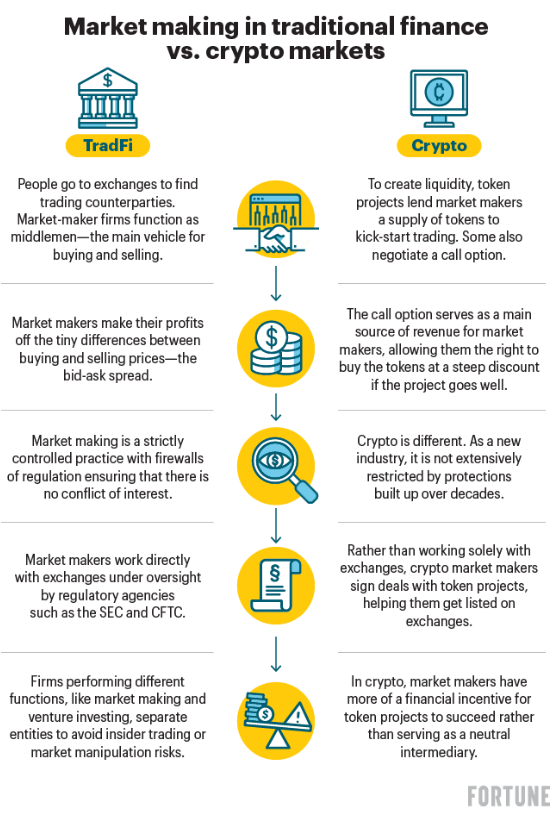
ชื่อที่โดดเด่นอื่นๆ ในธุรกิจนี้ ได้แก่ Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 และอื่นๆ อีกมากมาย แต่ละรายครองตลาดเฉพาะกลุ่ม (niche) ภายในพื้นที่สภาพคล่องระดับสถาบัน โดยเสนอบริการตั้งแต่ market-making as a service ไปจนถึงสินเชื่อที่มีโครงสร้าง (structured financing), บริการที่ปรึกษาการเปิดตัว, สภาพคล่องสำหรับ NFT, การจัดการพอร์ตการลงทุนหลายโทเค็น, การนำโทเค็นเข้าลิสต์ในกระดานเทรด และอื่นๆ อีกมากมาย ท้ายที่สุดแล้ว ผู้ก่อตั้งมีทางเลือกจำกัดเมื่อพูดถึงสภาพคล่องในการเปิดตัว และแต่ละทางเลือกต้องชั่งน้ำหนักระหว่างความเสี่ยง ผลตอบแทน และการเปิดรับความเสี่ยง ผู้ก่อตั้งต้องการถือครองโทเค็นไว้เองหรือขายเป็นเงินสด? การลิสต์บนกระดานเทรดและการกระจายแบบ OTC จำเป็นหรือไม่ หรือการเปิดตัวแบบไร้ศูนย์กลางน่าปรารถนามากกว่า? market maker ควรทำหน้าที่เป็นที่ปรึกษาและพันธมิตรระยะยาว หรือการเป็นสปอนเซอร์ระยะสั้นก็เพียงพอแล้ว? จะเกิดอะไรขึ้นเมื่อโต๊ะบริหารความเสี่ยงของ market maker ตัดสินใจว่าโทเค็นนั้นไม่คุ้มที่จะถือครองอีกต่อไป? คำถามเหล่านี้มีคำตอบ – ซึ่งเป็นคำตอบที่จะกำหนดชะตากรรมของโปรโตคอลไปอีกหลายปี
นอกจากนี้ยังมีกลุ่มผู้ปฏิบัติการอีกประเภทหนึ่งที่ไม่ได้มีส่วนร่วมในการทำ market-making โดยตรง แต่มีบทบาทสำคัญไม่แพ้กันในการเปิดตัวโทเค็นใดๆ พวกเขาเชี่ยวชาญในการค้นหามีมที่ใช่, ซื้อโดเมน, สร้างการรับรู้, จ้างอินฟลูเอนเซอร์, จัดหาวอลเล็ต, เจรจากับ exchange และงานจิปาถะอื่นๆ ที่จำเป็น บางคนเป็นผู้ดำเนินการเปิดตัวแบบเต็มเวลา ในขณะที่บางคนทำงานประจำในแวดวงการเทรดระดับสถาบัน ในขณะเดียวกัน ค่าใช้จ่ายจำนวนมากของพวกเขาได้รับการสนับสนุนจากกองทุน venture, family offices, market makers หรือผู้โปรโมตนิรนามที่เคยเปิดตัวเหรียญมีมมาแล้วนับสิบเหรียญในอดีต บทบาทของพวกเขาในการเปิดตัวโทเค็นใดๆ คือการเปลี่ยนมีมและแถลงการณ์ให้กลายเป็นโปรโตคอลที่ใช้งานได้จริง โดยมีโอกาสพอสมควรที่จะอยู่รอดในระยะยาวของตลาดคริปโต บุคคลหน้าฉากทำหน้าที่เป็นตัวแทน ขณะที่ผู้ดำเนินการเปิดตัวทำหน้าที่เป็นผู้อำนวยความสะดวก และผู้สนับสนุนนิรนามทำหน้าที่เป็นนักลงทุนเงียบ เมื่อโทเค็นทะยาน ทุกคนชนะ – เมื่อมันพัง ไม่มีใครต้องรับผิดชอบอย่างเป็นทางการ
กฎหมาย ความปรารถนา และพื้นที่สีเทาที่แสนสะดวกสบาย
แรงจูงใจของฝ่ายต่างๆ ที่เกี่ยวข้องไม่ค่อยมีความซับซ้อน: ผู้ก่อตั้งต้องการเงิน สถานะ การอยู่รอด และความยืดหยุ่น นักลงทุนต้องการซื้อต่ำและขายสูงพร้อมกับปลดเปลื้องตัวเองจากความรับผิดชอบหากมีสิ่งผิดปกติเกิดขึ้น market makers ต้องการสินค้าคงคลังและสภาพคล่อง กระดานเทรดต้องการวอลุ่มและการลิสต์เหรียญ อินฟลูเอนเซอร์ต้องการการเข้าถึงและค่าตอบแทน นักลงทุนต้องการผลตอบแทน ความปลอดภัย และความยืดหยุ่น – และผู้ซื้อทั่วไป คนที่กดปุ่มซื้อ ต้องการรู้สึกว่าพวกเขาเป็นส่วนหนึ่งของชุมชนและโทษคนอื่นเมื่อทุกอย่างพังทลาย กฎหมายเป็นบุคคลที่สามที่ไม่สะดวกสบายสำหรับพลวัตนี้ และการแทรกแซงของกฎหมายมักไม่เกิดขึ้นก่อนที่ความเสียหายจะเกิดขึ้น กฎหมายหลักทรัพย์ไม่ได้ถูกออกแบบมาเพื่อรองรับการระดมทุนผ่านโทเค็นที่มีคนนับล้าน และแม้ว่ากฎหมายว่าด้วยการฉ้อโกงจะมีผลบังคับใช้ การพิสูจน์เจตนา (mens rea) ก็แทบจะไม่ใช่เรื่องง่าย
พื้นที่สีเทาครองตำแหน่งเฉพาะในจิตสำนึกร่วมของอุตสาหกรรมการเปิดตัวโทเค็น มันคือช่องว่างระหว่างการฉ้อโกงโดยสิ้นเชิงกับความโปร่งใสอย่างสมบูรณ์ และเต็มไปด้วยผู้โปรโมตที่ฉวยโอกาส, ผู้ก่อตั้งที่เพ้อฝัน และ market makers ที่รู้เรื่องพื้นฐานของโทเค็นมากกว่าคนส่วนใหญ่ที่ซื้อมัน มันง่ายที่จะเหมารวมทั้งสองสิ่งเข้าด้วยกัน แต่กลยุทธ์พื้นที่สีเทานั้นนำไปใช้ได้กับทุกคนตั้งแต่ผู้โปรโมตไปจนถึง market makers และอินฟลูเอนเซอร์ วิธีที่ง่ายที่สุดวิธีหนึ่งในการแยกการหลอกลวงออกจากกลยุทธ์พื้นที่สีเทาคือการจำไว้ว่า กลโกงที่เห็นได้ชัดเจนมักเป็นประสบการณ์การเรียนรู้สำหรับผู้ซื้อ
แคมเปญระดมทุนที่อันตรายที่สุดไม่ใช่แคมเปญที่สัญญาอย่างเปิดเผยว่าจะขโมยเงินของทุกคนที่ซื้อโทเค็น แต่เป็นแคมเปญที่สัญญาว่าจะให้รางวัลแก่นักลงทุนที่อดทนสำหรับความฉลาดและการจัดหาสภาพคล่องของพวกเขา เมื่อกลโกงไม่ได้ดูเหมือนกลโกงเลย แต่เป็นโอกาสที่ทำการตลาดอย่างดุดัน เมื่อโทเค็นเปิดตัวไปแล้วและดูเหมือนว่าจะใช้งานได้จริง เมื่อกราฟราคาดูดีเป็นระเบียบเรียบร้อยและยังไม่มีใครเสียเงินเลย – นั่นคือตอนที่การหลอกลวงกลายเป็นกลยุทธ์พื้นที่สีเทา นักต้มตุ๋นจะไม่เป็นที่สังเกตได้ชัดอีกต่อไป และเหยื่อก็มีแนวโน้มที่จะเชื่อผู้กระทำความผิดมากขึ้นเมื่อพวกเขาโทษทุกคนยกเว้นตัวเองสำหรับหายนะที่ตามมา
นั่นคือเหตุผลที่การสนทนาเกี่ยวกับสปอนเซอร์การทำ market-making, การจัดหาสภาพคล่อง และการขายของคนวงในควรได้รับการตรวจสอบเป็นพิเศษเสมอ ท้ายที่สุดแล้ว นิติบุคคลที่ให้สภาพคล่องแก่โทเค็นมีแรงจูงใจที่ชัดเจนในการขายเมื่อราคาสูงและซื้อเมื่อราคาต่ำ จึงไม่น่าแปลกใจที่การพูดคุยเกี่ยวกับการขายของคนวงในเฉพาะโทเค็น, การดัมป์สภาพคล่องปริมาณมาก หรือการเฮดจ์ของ market maker มักจะจุดชนวนการถกเถียงอย่างเผ็ดร้อนเกี่ยวกับปัจจัยพื้นฐานของโทเค็นใดๆ เสมอ ไม่มีใครบอกว่ากิจกรรม market-making เพียงอย่างเดียวเป็นตัวบ่งชี้การหลอกลวงที่แน่ชัด แต่มันคุ้มค่าที่จะถามอย่างแน่นอนว่าทำไมนิติบุคคลที่ให้สภาพคล่องแก่โทเค็นจึงจะได้ประโยชน์จากการที่ราคาของมันลดลงอย่างมหาศาล
ในทำนองเดียวกัน การสนทนาเกี่ยวกับการเปิดตัวโทเค็นมักเกี่ยวข้องกับการพิจารณาการจัดสรรซัพพลายเริ่มต้น การขายล่วงหน้าปริมาณมากก่อนเปิดตัว และความเสี่ยงในการดัมป์วอลเล็ต หากการกระจายโทเค็นเริ่มต้นไม่ได้สะท้อนถึงการออกแบบทางเศรษฐศาสตร์ที่ถูกต้องตามหลักการ การเปลี่ยนแปลงกำหนดการซัพพลายหรือข้อผูกพันด้านวอลุ่มในภายหลังก็มีความเสี่ยงที่จะถูกมองว่าเป็นการปั่นราคาของคนวงใน โดยเฉพาะอย่างยิ่งหาก "community launch" นั้นได้รับการสนับสนุนทางการเงินเป็นส่วนใหญ่จากกลุ่มผู้สนับสนุนนิรนามกลุ่มเล็กๆ ซึ่งตอนนี้กำลังพยายามขายส่วนแบ่งของตนให้กับใครก็ตามที่เต็มใจจะซื้อ
ทั้งหมดนี้ไม่ได้เป็นการกล่าวหาอุตสาหกรรมการเปิดตัวโทเค็นทั้งหมด แต่มันคุ้มค่าที่จะจำไว้ว่ากราฟราคาน้อยครั้งที่จะบอกเล่าเรื่องราวทั้งหมด ปัจจัยพื้นฐานแทบไม่เคยให้รางวัลแก่ผู้ซื้อทั่วไปสำหรับความอดทนและความภักดีของเขา และการจัดหาสภาพคล่องในช่วงแรกก็แทบไม่เคยให้ผลดีแก่นักลงทุนรายบุคคลที่ซื้อโทเค็นตอนเปิดตัว ในท้ายที่สุด ตลาดยังคงไม่มีตัวกลาง แต่ตัวกลางยังคงมีอยู่และครองตำแหน่งที่ได้เปรียบในกระบวนการระดมทุน ไม่มีสูตรสำเร็จวิเศษใดที่จะรับประกันความเป็นธรรมให้กับนักเก็งกำไรรายย่อยได้ แต่มีวิธีที่จะทำให้มั่นใจว่าพวกเขาจะไม่ถูกเอารัดเอาเปรียบ
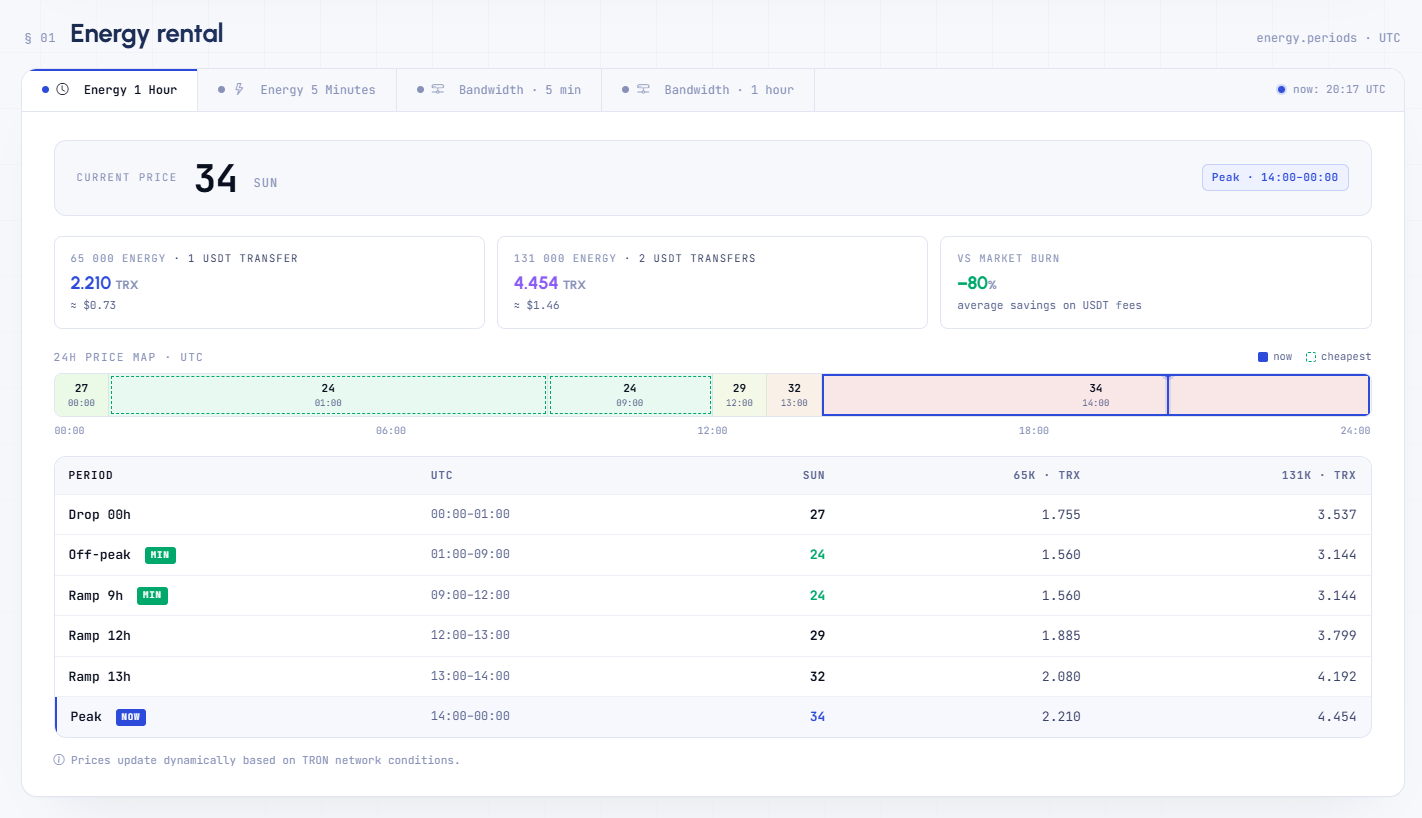
ในโลกที่การสวอปโทเค็นและ fair launch ซ่อนต้นทุนไว้เบื้องหลังความคลุมเครือ Netts Pricing มอบความคุ้มค่าโดยการเปิดเผยราคา TRON Energy แบบเรียลไทม์ อำนวยความสะดวกในการซื้อ TRON Energy ในราคาที่ต่ำที่สุดผ่านการรวบรวมข้อมูล (aggregation) และทำให้การระบุต้นทุน TRON Energy ราคาถูกเป็นเรื่องง่ายก่อนการโอน USDT ด้วยราคา TRON Energy ปัจจุบันที่ 25-26 sun, การประมาณการโอนที่ 65,000-131,000 Energy, Bandwidth และค่าใช้จ่ายที่เกี่ยวข้อง – Netts Pricing ก้าวข้ามกระแสความตื่นเต้นของตลาดโทเค็นเพื่อมอบความโปร่งใสที่จำเป็นอย่างยิ่งสำหรับผู้ใช้