Криптомаркетмейкеры: невидимые руки за запуском токенов
Запуски токенов кажутся демократичными, но маркетмейкеры, инсайдеры, сделки по ликвидности и скрытое финансирование часто формируют график задолго до всех остальных.
Другие языки: EnglishEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Содержание
Романтический взгляд на запуск токена — это почти повсеместно разделяемый нарратив. Некий сообразительный криптоэнтузиаст придумал идею, написал смарт-контракт, опубликовал манифест, собрал сообщество и предоставил рынку право решать. Покупатели здесь не клиенты, а последователи; сам токен — не продукт, а священный Грааль; график — не просто график, а демократичное ценообразование в действии; участвовать может любой желающий, и никто ничего не обещает — так интернет начинает печатать деньги без какого-либо разрешения с Уолл-стрит.
Это красивая сказка, именно поэтому её так часто используют для продажи продукта.
Между тем менее романтичная, но правдивая версия заключается в том, что уже богатые люди делают ещё богаче таких же состоятельных персон. Токену нужны брендинг, ликвидность, юридическое сопровождение, партнёрства с биржами, маркетмейкеры, каналы дистрибуции в соцсетях, платное продвижение, фондирование кошельков, листинги, управление казначейством и внушительный финансовый резерв, чтобы удерживать цену до того, как зайдут остальные. Ноутбук позволяет запустить токен, но запустить рынок может только кошелёк с миллионом долларов. В этой реальности и розничный покупатель, и искушённый игрок с самым большим депозитом со временем осознают: за нарративом о «справедливом запуске» скрываются весьма неравные стартовые условия.
В результате запуск токена превращается в сочетание публичного пиар-шоу и кулуарных договорённостей: проект объявляет тикер, аудитория покупает, но инсайдеры тихо согласовывают распределение долей (cap tables), займы токенов, графики разлоков, кошельки, спонсорство маркетмейкинга, опционы, OTC-комиссии и предохранители на случай волатильности — и у каждого в этой игре свой финансовый интерес. Это не означает, что каждый запуск токена — скам; это лишь значит, что общественный миф почти всегда чересчур льстит рядовому покупателю. Рынки могут казаться децентрализованными, но процесс аллокации почти всегда сохраняет как минимум одного посредника. Долгосрочная экономика запуска токена строится на том, что ранние кошельки продают свои доли, когда краудсорсинговому рынку требуется ликвидность, либо маркетмейкер хеджирует позицию при смене режима волатильности, либо инсайдеры исполняют опционы, либо кошелёк основателя сбрасывает эмиссию на оплату счетов, либо биржа скупает крупные объёмы токена для запуска деривативов. Обычный покупатель смотрит на график цены и называет это комьюнити; инсайдеры изучают инвентарь и называют это структурой рынка.
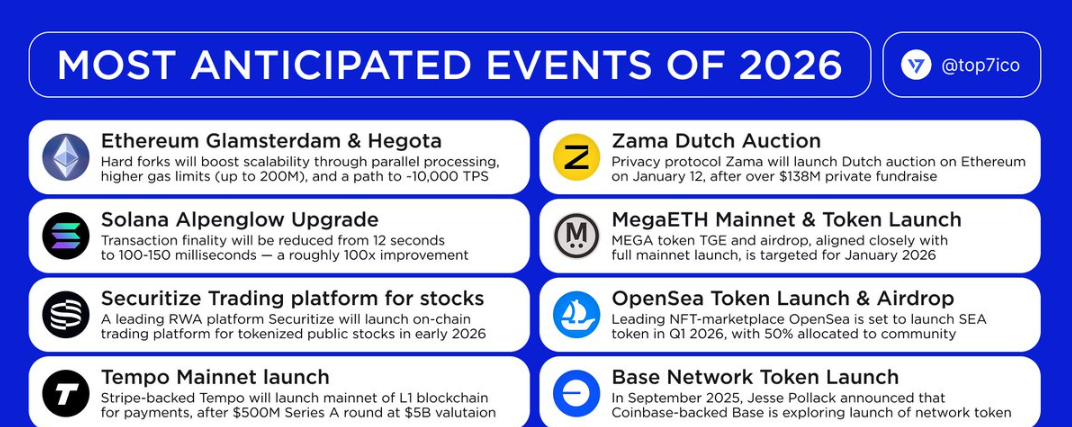
Самая коварная деталь этой несправедливости заключается в том, что она часто разворачивается на рынках, где эгалитарные принципы крипты выворачиваются наизнанку с предельной иронией. Не случайно многие крупнейшие поставщики ликвидности в индустрии одновременно выступают консультантами по запуску, андеррайтерами, венчурными инвесторами и промоутерами протоколов, которые сами же размещают или распространяют. Если успех запуска токена диктуется способностью оплатить правильные каналы дистрибуции, то его провал нередко амортизируется теми же посредниками, готовыми переложить риски на других. Рыночная структура любого токена определяет извлечение стоимости задолго после мгновенного триумфа или краха при запуске: сторона, продавшая наибольшее число токенов толпе, может выкупить свои активы обратно на обвале цены, в то время как держатель крупнейшего объёма из первоначальной эмиссии способен сбросить долю следующему крупному игроку, делая вид, что остаётся незамеченным. В любом случае долгосрочная экономика ликвидности редко играет на руку мелкому спекулянту, которому обещали честный шанс раннего входа.
День запуска — это игра не на равных
Запуск токена — это не то, что вы видите в Twitter, это кампания по привлечению средств. Задолго до того, как первый обычный инвестор купит хотя бы один токен, за закрытыми дверями уже решено, сколько эмиссии получат инсайдеры, сколько ликвидности будет создано, по какой цене или кривой связывания (bonding curve), на каких биржах, сколько заплатят маркетмейкерам за поддержание торгов, каким инфлюенсерам оплатят упоминания, какие кошельки профинансируют, какие анонсы выйдут и какой объём ликвидности окажется в пуле на старте. Публичный запуск токена — лишь видимая верхушка масштабной кампании по распределению, определяющей, кто, что, кому, по какой цене и в какой момент будет продавать.
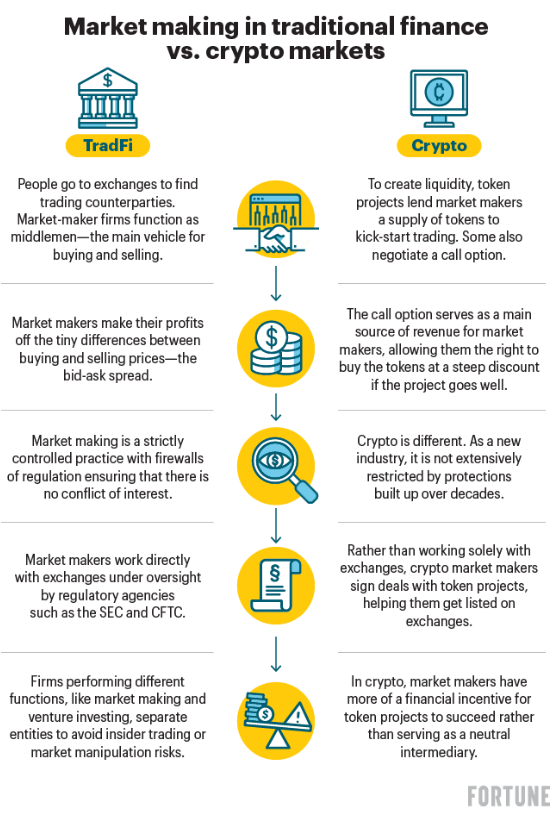
Маркетмейкер занимает привилегированное положение в этой схеме благодаря способности генерировать ликвидность и, следовательно, влиять на формирование цены в любой момент жизненного цикла токена. Эта способность ценна для всех — от спекулянтов до бирж; именно поэтому все маркетмейкеры, по сути, являются андеррайтерами для любого токена, стремящегося попасть на их площадку. В вакууме услуги маркетмейкера неоспоримо полезны для любого проекта, желающего выглядеть ликвидным в момент биржевого листинга. Однако этого нельзя сказать об их вознаграждении, которое часто привязано к динамике курса самого токена. Опционная структура оплаты или фиксированный ретейнер с принятием на себя инвентарного риска могут быть оправданы во многих контекстах, но только не тогда, когда протокол пытается искусственно создать дефицит, исказить реальную динамику запуска или пообещать больше контроля сообществу, чем это возможно на практике. Если инсайдеры хотят продавать ликвидность публике на старте, им следует быть предельно прозрачными относительно таких условий.
Рынки функционируют за счёт информационной асимметрии, однако подобное преимущество редко достаётся широкой публике. В случае с запуском токена самые важные раскрытия информации часто скрываются за завесой конфиденциальности или откровенного обмана. Основатель знает больше, чем рынок; маркетмейкер знает больше, чем частный спекулянт, покупающий по совету из Twitter; биржа знает больше их обоих; ранние инвесторы знают больше, чем инфлюенсеры, распродающие свои аллокации. Главным пострадавшим здесь оказывается розничный покупатель, от которого обычно требуют самостоятельного аудита (due diligence) каждого аспекта запуска токена, не предоставляя ему практически никакой фактуры. Если «справедливый запуск» оказывается далеко не справедливым — если продающий инвентарь маркетмейкер знает то, чего не знает публика, или если скупающая крупные объёмы биржа владеет закрытой информацией о тайминге запуска, — именно розничный трейдер, нажавший кнопку «купить», оплачивает все сопутствующие риски.
Trumpcoin и политика выходной ликвидности
Запуск мемкоина Trump служит отрезвляющим уроком механики выходной ликвидности и структуры рынка для быстро растущего числа розничных инвесторов. На фоне слухов о запуске накануне инаугурации 2025 года и желания аудитории заполучить первый в истории мемкоин политика, ранние покупатели приобретали токен как символ поддержки бывшего президента и его экономической программы, тогда как поздние покупатели брали его в расчёте на быструю прибыль от неизбежного краткосрочного пампа. Тем временем сторонние наблюдатели, изучавшие соцсети проекта, недоумевали от запредельного хайпа вокруг мемкоина и задавались вопросом, есть ли в этом активе хоть какая-то реальная ценность.
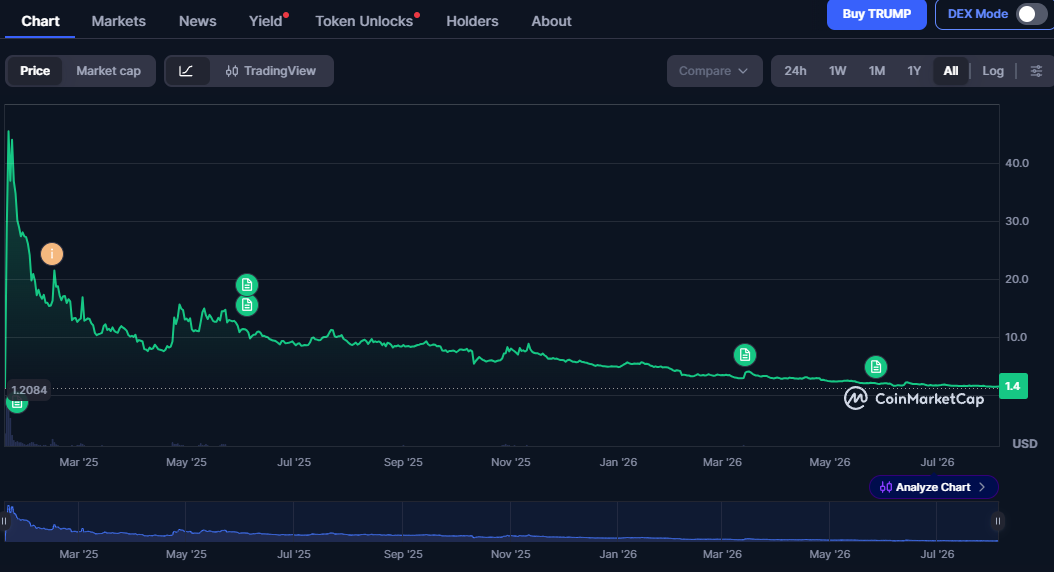
Последовавший за этим взлёт и стремительный обвал цен оставили многих обычных инвесторов, зашедших на пике, без возможности выйти в безубыток. В то же время крупнейшие держатели, многие из которых были связаны с политическим фондом Трампа, предположительно распродали миллионы токенов, получив внушительный доход за счёт комиссий и выручки от токеномики проекта. Юридические и политические баталии, разгоревшиеся после запуска, продолжили накаляться, и стороны обвиняли друг друга в мошенничестве и введении в заблуждение. Сам факт подобных разбирательств служит наглядным предостережением для любого, кто планирует покупку мемкоинов или любых других токенов со схожей гигантской эмиссией.
Как показала ситуация вокруг токена Melania и связанных с ним судебных исков, аналогичный сценарий может развернуться вокруг любого громкого мемкоина. Судебные процессы с участием Meteora, Kelsier Ventures, Бенджамина Чоу (Benjamin Chow), Хейдена Дэвиса (Hayden Davis) и других сторонних лиц строились на обвинениях ряда организаций в мошеннической схеме с использованием репутации Мелании Трамп для реализации рагпула (rug pull) и масштабного шорта мемкоина. Сама Мелания Трамп не обвинялась в правонарушениях: она выступала знаменитостью, чьё имя использовалось сторонними аккаунтами, а публикации в её социальных сетях предположительно служили неофициальным маркетинговым инструментом запуска. Тем не менее судебные материалы, детально описывающие процессы вокруг токена, вызвали широкий резонанс и наглядно обнажили потенциальные риски для розничных участников практически любого запуска мемкоинов.
Точно так же скандал с LIBRA вокруг президента Аргентины Хавьера Милея и его предвыборной кампании стал ещё одним примером манипулятивного мемкоина, взращённого на авторитете медийного лица и вливаниях ликвидности. Однако поддержка знаменитостей — лишь часть куда более масштабной кампании по манипулированию, охватывающей целые экосистемы ликвидности. Публичный фасад любого мемкоина — президент, первая леди, основатель, маскот, инфлюенсер или участник сообщества — почти всегда отделён от реальных консультантов по запуску, архитекторов ликвидности, маркетмейкеров, снайперов, венчурных фондов и советников, действующих за кулисами. Сам факт того, что эти фигуры практически никогда не появляются в официальных коммуникациях мемкоинов, которые они продвигают, красноречиво говорит о потенциальных угрозах для любого розничного покупателя.
Зачем инвесторам и фаундерам оставаться в тени?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 и десятки других крупных маркетмейкеров — далеко не рядовые дейтрейдеры. Большинство из них — серьёзные провайдеры ликвидности с прямыми соглашениями с биржами, десками алгоритмической торговли, отделами внебиржевых (OTC) сделок, венчурными подразделениями, юридическим штатом, инфраструктурой риск-менеджмента и внушительными капиталами для ведения конкурентной борьбы. Хотя некоторые существовали как маркетмейкеры ещё до появления нативных криптоактивов, основная часть была основана непосредственно в криптоиндустрии и имеет как минимум одно специализированное подразделение алгоритмического маркетмейкинга. У большинства есть публичный бренд, сайт и имя, ассоциирующееся с операциями институционального уровня. Эта репутация имеет вес: она сигнализирует рынку, что площадка обладает достаточным авторитетом для проведения крупного запуска токена.
GSR, в свою очередь, выступает комплексным провайдером инфраструктуры рынков капитала, предлагая широкий спектр услуг протоколам, готовящимся к выходу на рынок. После многих лет конкуренции с классическими маркетмейкерами компания объявила о расширении консалтинга по запускам, пообещав клиентам комплексную поддержку полного цикла. В результате индустрия запуска токенов стремительно эволюционирует из фрагментированного набора разрозненных сервисов в бесшовный процесс привлечения капитала. Инфраструктура рынка взрослеет — и делает это быстро, что неизбежно влечёт за собой пристальное внимание со стороны наблюдателей.
DWF Labs занимает обособленную позицию в отрасли, выделяясь агрессивным рекламным бюджетом и репутацией структуры, финансирующей проекты в наиболее уязвимые для них моменты. Компания совмещает роли венчурного фонда, поставщика рыночной инфраструктуры и протокола ликвидности с открыто заявляемыми резервами. Критики упрекают фонд в недостатке прозрачности и слабой защите инвесторов от падения курса из-за смешения ролей биржевого советника, промоутера, маркетмейкера и поставщика ликвидности. В глазах же сторонников это дальновидный игрок, готовый предпринимать смелые шаги ради поддержки перспективных протоколов в переломные моменты их развития.
Тем временем Cumberland и Jump Crypto представляют иную школу на арене маркетмейкинга. Cumberland опирается на корни в мире традиционного трейдинга через группу DRW, что обеспечивает компании преимущество в исполнении сделок институционального класса. Jump, со своей стороны, диверсифицировал предложения, включив маркетмейкинг, обеспечение ликвидности, стейкинг и разработку инфраструктуры для криптоиндустрии, сохранив за собой статус торгового гиганта. Для участников рынка имена Cumberland и Jump служат признаком институциональной надёжности и глубокой экспертизы в маркетмейкинге токенов.
Среди других заметных игроков индустрии выделяются Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 и десятки других. Каждый из них занимает определённую нишу в сегменте институциональной ликвидности, предлагая решения от формата «маркетмейкинг как услуга» (MaaS) до структурированного финансирования, консалтинга по запускам, обеспечения ликвидности NFT, управления мультитокенными портфелями, биржевых листингов и многого другого. В конечном счёте у основателя проекта есть лишь ограниченный набор вариантов обеспечения стартовой ликвидности, и каждый требует взвешивания рисков, выгоды и издержек. Хочет ли фаундер сохранить контроль над токенами или продать их за фиат/стейблкоины? Необходимы ли биржевые листинги и OTC-дистрибуция, или предпочтительнее децентрализованный старт? Должен ли маркетмейкер выступать консультантом и долгосрочным партнёром, или достаточно краткосрочного спонсорского контракта? Что произойдёт, если риск-деск маркетмейкера решит, что конкретный токен больше нецелесообразно удерживать на балансе? У каждого из этих вопросов есть цена, способная предопределить судьбу протокола на годы вперёд.
Существует также целый класс операторов, которые не занимаются маркетмейкингом напрямую, но играют не менее важную роль при запуске токена. Они специализируются на подборе вирусного мема, покупке доменов, создании хайпа, найме лидеров мнений, подготовке кошельков, переговорах с биржами и других рутинных, но обязательных задачах. Некоторые работают операторами запусков на постоянной основе, тогда как другие совмещают эту деятельность с основной работой в сфере институционального трейдинга. При этом значительная часть их расходов покрывается венчурными фондами, семейными офисами (family offices), маркетмейкерами или анонимными промоутерами, за плечами которых уже десятки созданных мемкоинов. Их задача — превратить мем и манифест в функционирующий протокол с реальными шансами удержаться на рынке в долгосрочной перспективе. Публичное лицо выступает номинальной вывеской, оператор запуска — координатором процессов, а анонимные покровители — негласными инвесторами. Когда токен взлетает, выигрывают все; когда терпит крах — официально никто ответственности не несёт.
Закон, аппетит к риску и удобная серая зона
Мотивы ключевых действующих лиц редко бывают сложными: фаундеры жаждут денег, статуса, выживания проекта и гибкости; инвесторы стремятся купить дешевле и продать дороже, сняв с себя ответственность в случае неудачи; маркетмейкерам нужны балансовые активы и ликвидность; биржам — торговые объёмы и комиссии за листинг; инфлюенсерам — охваты и рекламные гонорары; а обычные розничные трейдеры, нажимающие кнопку покупки, хотят почувствовать себя частью сообщества и найти виноватого, когда рынок идёт против них. Закон во всей этой конфигурации оказывается неудобным третьим лишним, и его вмешательство редко происходит до того, как инвесторам нанесён ущерб. Законодательство о ценных бумагах не создавалось в расчёте на краудсейлы токенов с участием миллионов пользователей, а доказать преступный умысел (mens rea) в рамках дел о мошенничестве на крипторынке почти никогда не бывает тривиальной задачей.
Серая зона занимает особое место в коллективном сознании индустрии токен-лончей. Это пространство между неприкрытым скамом и кристальной прозрачностью, заполненное оппортунистическими промоутерами, оторванными от реальности основателями и маркетмейкерами, которые знают о фундаментале токена куда больше подавляющего большинства его покупателей. Эти категории легко спутать, но тактики серой зоны используют все: от промоутеров до маркетмейкеров и инфлюенсеров. Один из простейших способов отличить прямой обман от действий в серой зоне — помнить, что очевидная афера чаще всего становится для покупателей просто платным уроком.
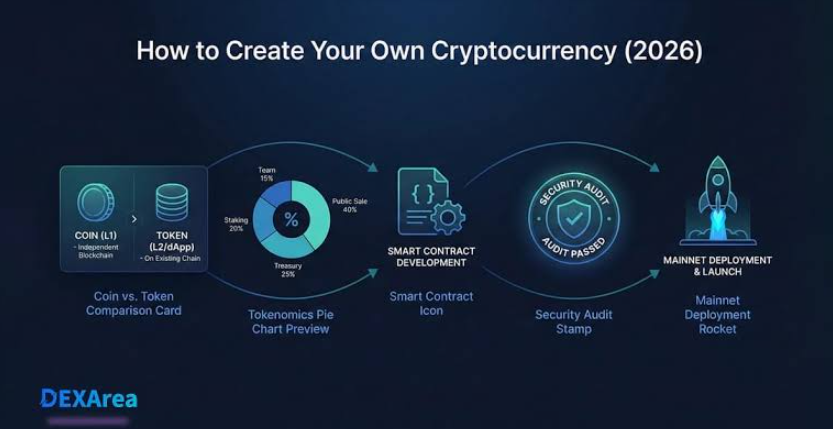
Самые опасные кампании по сбору средств — это не те, где открыто заложен риск потери средств всеми участниками, а те, где терпеливым инвесторам обещают щедрую награду за выдержку и предоставление ликвидности. Когда схема маскируется под агрессивно продвигаемую выгодную возможность, когда токен уже запущен и внешне стабилен, когда график выглядит плавным и аккуратным и ещё никто не понёс убытков — именно тогда скам мимикрирует под тактики серой зоны. Мошенник перестаёт быть очевидным, и жертвы с куда большей вероятностью поверят виновным, когда те начнут обвинять в крахе внешние обстоятельства, но только не самих себя.
Именно поэтому соглашения о маркетмейкинге, предоставление ликвидности и инсайдерские продажи всегда требуют предельно пристального внимания. Стороны, поставляющие токену ликвидность, имеют прямой стимул продавать актив на локальных хаях и выкупать на просадках. Неудивительно, что разговоры об инсайдерских продажах конкретных токенов, масштабных сбросах ликвидности или хеджировании маркетмейкеров всегда провоцируют ожесточённые споры об истинном фундаментале проекта. Никто не утверждает, что активность маркетмейкера сама по себе является неоспоримым признаком скама, однако вполне резонно задаться вопросом: почему структуры, предоставляющие ликвидность активу, нередко оказываются в плюсе при падении его стоимости на порядок?
Точно так же обсуждения запуска токена неизбежно затрагивают вопросы первоначального распределения эмиссии, крупных пресейлов и рисков моментального слива с ранних кошельков. Если стартовое распределение токенов не базируется на устойчивой экономической модели, любые последующие корректировки графика эмиссии или обязательств по объёмам рискуют быть восприняты как инсайдерская манипуляция. Это особенно актуально, если «запуск для сообщества» на деле финансировался узким кругом анонимных бэкеров, которые теперь стремятся распределить свои позиции среди любых готовых покупать участников.
Всё это не является обвинительным приговором индустрии запуска токенов в целом, но важно понимать: график котировок редко отражает полную картину происходящего. Фундаментальные показатели нечасто вознаграждают рядового покупателя за верность проекту и терпение, а раннее предоставление ликвидности редко оборачивается триумфом для индивидуального инвестора, купившего токен на самом старте. В сухом остатке рынки формально остаются децентрализованными, но посредники никуда не исчезли — они по-прежнему занимают привилегированные позиции на всех этапах привлечения капитала. Волшебной таблетки, способной гарантировать равенство мелкому спекулянту, не существует, однако есть способы не позволить превратить себя в источник лёгкой наживы.
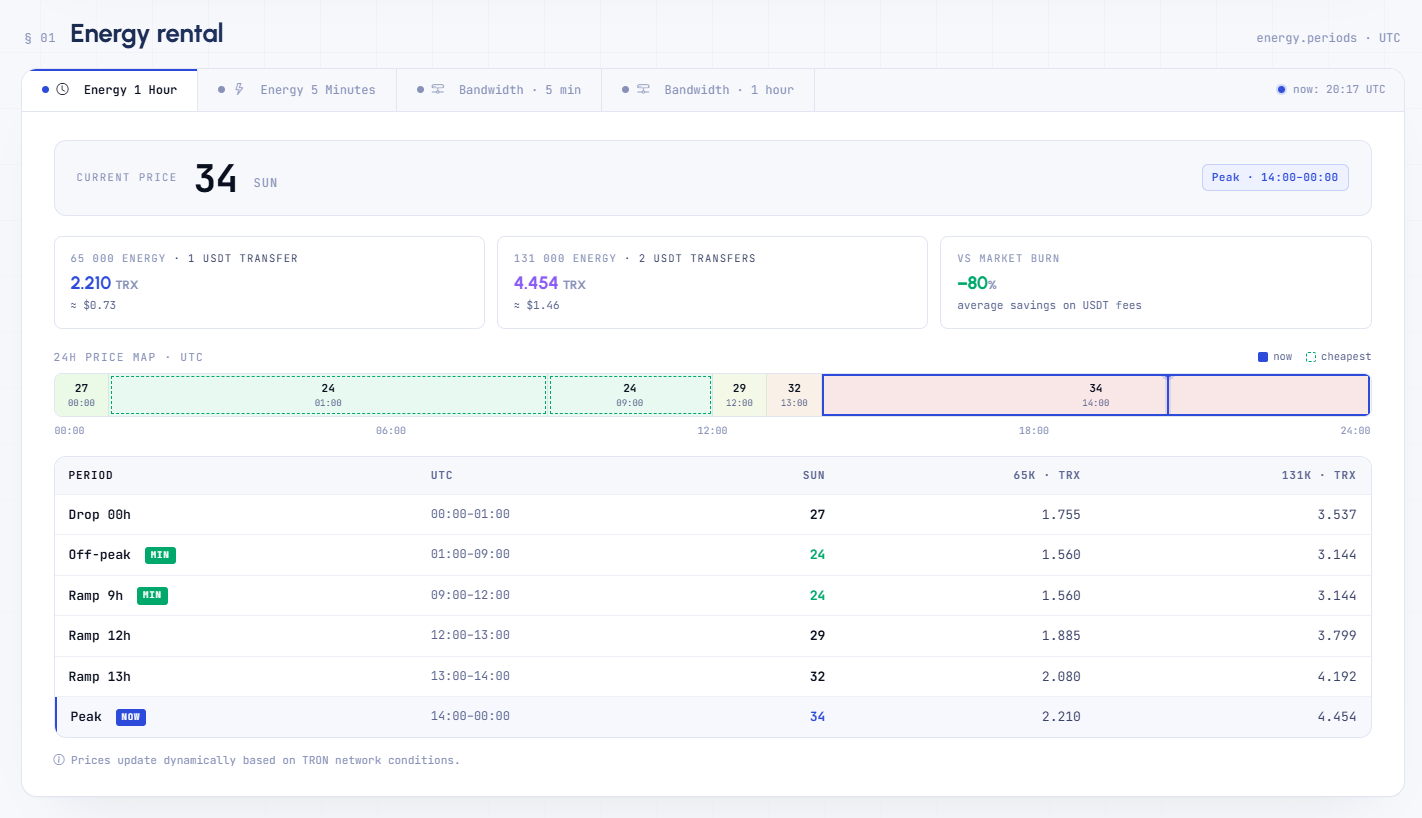
В мире, где свопы токенов и «честные запуски» скрывают издержки за завесой красивых терминов, Netts Pricing обеспечивает реальную ценность: раскрывает актуальные цены на TRON Energy в реальном времени, помогает выгодно покупать TRON Energy по минимальным агрегированным ставкам и позволяет заранее рассчитать затраты на дешёвую TRON Energy перед отправкой USDT. При текущей стоимости TRON Energy в 25-26 sun, расходе порядка 65,000-131,000 Energy на перевод, учёте Bandwidth и сопутствующих комиссий — Netts Pricing позволяет заглянуть за рамки рыночного хайпа и даёт пользователям необходимую финансовую прозрачность в сети TRON.