Криптомаркетмейкери: невидимі руки за лаштунками запусків токенів
Запуски токенів виглядають демократичними, але маркетмейкери, інсайдери, угоди щодо ліквідності та приховане фінансування часто формують графік заздалегідь.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Романтичний погляд на запуск токена — це майже універсальний наратив. Якийсь кмітливий криптоентузіаст вигадав ідею, написав контракт, опублікував маніфест, зібрав ком'юніті й дозволив ринку вирішувати. Покупці тут не клієнти, а послідовники; сам токен — не продукт, а святий Грааль; графік — не просто графік, а демократичне ціноутворення в дії; запрошуються всі бажаючі, нікому нічого не обіцяють, і так інтернет починає друкувати гроші без жодного дозволу від Волл-стріт.
Це благородна казка, саме тому її так часто використовують для продажу продукту.
Тим часом менш романтична, але правдива версія зводиться до того, що люди, які вже мають чималі капітали, роблять нових гравців ще багатшими. Токену потрібні брендинг, ліквідність, юридичний супровід, партнерства з біржами, маркетмейкери, канали дистрибуції в соцмережах, платне просування, фінансування гаманців, лістинги, казначейське управління та значний резервний фонд, щоб підтримати ціну до того, як зайдуть інші; запустити токен можна і з ноутбука, але щоб запустити повноцінний ринок, потрібен гаманець із мільйоном доларів. Ця реальність веде до того, що і роздрібний покупець, і досвідчений гравець із найбільшим депозитом зрештою розуміють: наратив проєкту про чесний запуск («fair launch») передбачає дуже нерівні стартові умови.
Як наслідок, запуск токена поєднує в собі публічний PR-хід і ретельно узгоджену залаштункову домовленість: проєкт оголошує тікер, аудиторія купує, а інсайдери тим часом тихо узгоджують кептейбли, позики токенів, анлоки, розподіл по гаманцях, спонсорство маркетмейкінгу, опціони, OTC-комісії та механізми екстреного захисту від волатильності, причому кожен фінансово зацікавлений у результаті. Це не означає, що кожен запуск токена — це шахрайство; це означає, що публічний міф майже завжди надто щедрий до простого покупця. Ринки можуть бути дезінтермедійованими, але в процесі алокації практично завжди присутній бодай один посередник. Економіка довгого хвоста під час запуску токена включає ранні гаманці, які продають свої частки, коли краудсорсинговому ринку потрібна ліквідність; або маркетмейкера, що хеджує позицію при зміні режиму волатильності токена; або інсайдерів, які реалізують опціони; або гаманець фаундера, що зливає емісію на покриття витрат; чи біржу, що викуповує великі обсяги токена для лістингу на платформі деривативів. Звичайний покупець дивиться на графік ціни і називає це спільнотою; інсайдери аналізують запаси активів і називають це структурою ринку.
Найпідступніший аспект цієї несправедливості полягає в тому, що вона часто трапляється на ринках, де егалітарні принципи крипти реалізуються з надзвичайною іронією. Не випадково багато найбільших постачальників ліквідності у цій сфері також виступають радниками із запусків, андеррайтерами, венчурними капіталістами та промоутерами протоколів, які вони лістять або поширюють. Якщо успіх запуску токена продиктований здатністю оплатити правильні канали дистрибуції, його провал часто пом'якшують ті самі посередники, готові взяти ризик під свій контроль. Структура ринку будь-якого токена впливає на утримання його вартості ще довго після безпосереднього успіху або невдачі на старті: суб'єкт, який продав найбільшу кількість токенів громадськості, може опинитися в ситуації викупу власних часток після обвалу ціни, тоді як суб'єкт, що придбав найбільший обсяг із початкової пропозиції, може непомітно перепродати свою частку наступному за величиною гравцеві. У будь-якому разі довгострокова економіка ліквідності рідко виявляється вигідною для дрібного спекулянта, якому обіцяли рівні шанси серед ранніх покупців.
День запуску — це гра з нерівними правилами
Запуск токена — це не те, що ви бачите у Twitter; це кампанія зі збору коштів. Задовго до того, як перший звичайний інвестор купує бодай один токен, хтось уже домовився про те, яку частку емісії отримають інсайдери, скільки ліквідності буде випущено, за якою ціною чи кривою зв'язування (bonding curve), на яких біржах, скільки заплатять маркетмейкерам за підтримку торгів, яким інфлюенсерам заплатять за згадки продукту, які гаманці отримають фінансування, які анонси будуть зроблені та який обсяг ліквідності буде надано на момент старту. Публічний запуск токена — це лише видима частина значно масштабнішої кампанії з розподілу, яка визначає, хто, що, кому, за якою ціною і в який момент продасть.
Маркетмейкер посідає привілейоване становище в цій системі, оскільки здатний генерувати ліквідність і в такий спосіб впливати на процес ціноутворення в будь-який момент життєвого циклу токена. Ця здатність становить велику цінність для всіх — від спекулянтів до бірж; саме тому всі маркетмейкери, по суті, виступають андеррайтерами для будь-якого токена, що прагне отримати лістинг на їхньому майданчику. У вакуумі послуги маркетмейкера безумовно корисні для будь-якого запуску токена, розробники якого прагнуть створити видимість високої ліквідності під час біржового лістингу. Проте цього не можна сказати про їхню винагороду, яка часто прив'язана до динаміки курсу самого токена. Опціонна структура оплати чи фіксований платіж із взяттям на себе зобов'язань щодо інвентарю можуть бути виправданими у багатьох контекстах, але тільки не тоді, коли протокол намагається штучно створити дефіцит, прикрасити динаміку свого запуску або наобіцяти ком'юніті більше контролю, ніж це можливо насправді. Якщо інсайдери хочуть продавати ліквідність публіці під час запуску, вони мають діяти абсолютно прозоро щодо цієї можливості.
Ринки функціонують в умовах інформаційної асиметрії, проте така перевага рідко поширюється на широкий загал. У випадку запуску токена найважливіші розкриття інформації часто сховані за завісою приватності або відвертого обману. Фаундер знає більше за ринок; маркетмейкер знає більше за потенційного індивідуального спекулянта, який купує за порадами з Twitter; біржа знає більше за них обох; ранні інвестори знають більше за інфлюенсерів, які збувають свої алокації. Найбільш вразливою стороною тут є роздрібний покупець: від нього часто очікують ретельного самостійного аналізу (due diligence) кожного аспекту запуску токена, водночас надаючи йому мінімум інформації. Якщо «чесний запуск» токена виявляється зовсім не чесним — якщо маркетмейкер, продаючи інвентар, знає щось, чого не знає ринок, або біржа, що купує великі обсяги, має інсайд щодо точного часу запуску, — тоді саме роздрібний покупець, який натиснув кнопку «купити», бере весь ризик на себе.
Trumpcoin та політика вихідної ліквідності
Запуск мемкоїна Trump слугує протверезним уроком щодо динаміки як вихідної ліквідності (exit liquidity), так і структури ринку для стрімко зростаючої кількості роздрібних інвесторів. На тлі чуток про запуск напередодні інавгурації 2025 року та прагнення публіки заволодіти першим у світі мемкоїном політичного діяча, ранні покупці придбали токен як символ підтримки колишнього президента та його економічної програми, тоді як пізні покупці брали його з розрахунком на прибуток від неминучого короткострокового зростання курсу. Тим часом звичайні користувачі, переглядаючи акаунти токена в соцмережах, дивувалися масштабам хайпу навколо чергового мемкоїна і запитували себе, чи є в ньому взагалі хоч якась фундаментальна цінність.
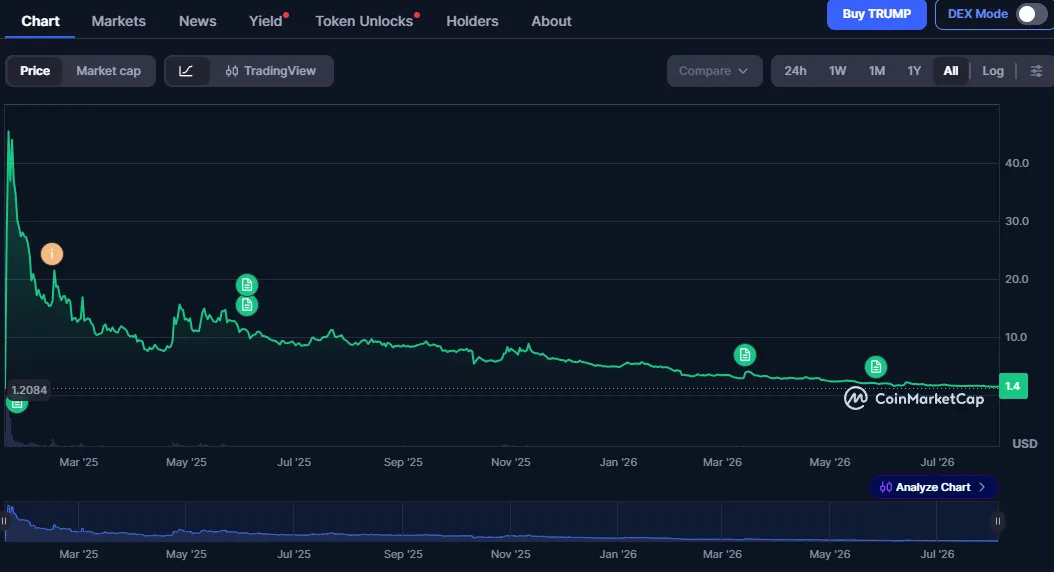
Подальший зліт і стрімке падіння ціни призвели до того, що багато рядових інвесторів, які купили токен на піку, не змогли зафіксувати прибуток, у той час як найбільші власники, багато з яких були пов'язані з політичним фондом Трампа, як стверджується, продали мільйони своїх токенів, отримавши солідний дохід від комісій або виручки, згенерованої економікою токена. Юридичні та політичні баталії, які спалахнули після запуску, продовжили набирати обертів: сторони звинувачували одна одну в шахрайстві та введенні в оману. Проте сам факт таких судових позовів слугує наочним уроком для кожного, хто планує придбати мемкоїн чи будь-який інший токен зі схожою великою емісією.
Як показав приклад токена Melania і пов'язані з ним судові процеси, подібний сценарій може розгорнутися навколо будь-якого резонансного мемкоїна. У судових позовах за участю Meteora, Kelsier Ventures, Бенджаміна Чоу (Benjamin Chow), Хейдена Девіса (Hayden Davis) та інших незалежних третіх сторін низку суб'єктів звинуватили в шахрайській схемі з використанням репутації Меланії Трамп для організації «рагпулу» (rug pull) та масивного шортингу мемкоїна. Саму Меланію Трамп не звинувачували у правопорушеннях — вона була публічною особою, чиє ім'я використовувалося різними акаунтами і чиї публікації в соцмережах нібито виступали неофіційним маркетинговим інструментом для запуску токена. Тим не менш, судові матеріали, де детально викладено перебіг подій навколо проєкту, виявилися вкрай скандальними та наочно продемонстрували потенційні ризики для роздрібних покупців практично будь-якого нового мемкоїна.
Так само скандал із проєктом LIBRA за участю президента Аргентини Хав'єра Мілея та його передвиборчої кампанії став черговим прикладом очевидно шахрайської схеми з мемкоїном, розігнаної завдяки популярності медійного імені та ліквідності. Втім, підтримка знаменитостей — це лише частина набагато масштабнішої маніпулятивної кампанії, що охоплює цілі екосистеми ліквідності. Публічне обличчя будь-якого мемкоїна — президент, перша леді, фаундер, маскот, інфлюенсер чи активіст ком'юніті — часто не має жодного відношення до реальних консультантів із запуску, архітекторів ліквідності, маркетмейкерів, снайперів, венчурних інвесторів та радників, які діють за лаштунками. Той факт, що ці тіньові фігури майже ніколи не з'являються у публічних комунікаціях мемкоїнів, які вони фактично просувають, красномовно свідчить про потенційні загрози для пересічного роздрібного покупця.
Чому інвестори та фаундери вважають за краще залишатися в тіні?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 та десятки інших великих маркетмейкерів — це зовсім не звичайні дейтрейдери. Більшість із них — серйозні постачальники ліквідності з прямими партнерствами з біржами, відділами алгоритмічної торгівлі, OTC-десками, венчурними підрозділами, штатом юристів, розвиненою інфраструктурою ризик-менеджменту та значними фінансовими ресурсами для боротьби з конкурентами. Хоча деякі з них працювали як маркетмейкери ще до появи криптоактивів, переважна більшість виникла саме у криптоіндустрії й має щонайменше один підрозділ, орієнтований на алгоритмічний маркетмейкінг. Майже всі вони мають публічний бренд, вебсайт та репутацію, що асоціюється з інституційним рівнем операцій. Ця репутація має вирішальне значення — вона сигналізує ринку, що біржа має достатній рівень довіри для проведення серйозного запуску токена.
GSR, зі свого боку, є повноцінним постачальником інфраструктури для ринків капіталу: це означає, що компанія надає широкий спектр послуг протоколам, які готуються до випуску своїх токенів. Після багатьох років суперництва з традиційними конкурентами на ринку маркетмейкінгу компанія оголосила про вихід у сегмент консалтингу щодо запусків, пообіцявши клієнтам комплексну підтримку на всіх етапах. Як наслідок, індустрія запуску токенів стрімко трансформується з фрагментованого набору окремих послуг у повністю інтегрований процес залучення капіталу. Сегмент ринкової інфраструктури швидко дорослішає, а разом із цим зростає й увага регуляторів і спільноти.
DWF Labs посідає унікальне місце в індустрії як маркетмейкер з агресивним PR-бюджетом і репутацією фонду, що фінансує проєкти в найбільш критичні для них моменти. Компанія одночасно виступає венчурним фондом, постачальником ринкової інфраструктури та протоколом ліквідності з публічно відомими резервами. Критики часто звинувачують її в нестачі прозорості та недостатньому захисті інвесторів від просідання активів через поєднання ролей біржового радника, промоутера, маркетмейкера та постачальника ліквідності. Натомість прихильники бачать у ній далекоглядного гравця, готового робити сміливі кроки задля підтримки перспективних протоколів у переломні моменти їхнього розвитку.
Тим часом Cumberland та Jump Crypto представляють іншу школу в секторі маркетмейкінгу. Cumberland бере свій початок із традиційного трейдингу через DRW, що забезпечує компанії перевагу у виконанні угод інституційного рівня. Jump, зі свого боку, диверсифікувала свій портфель, додавши до нього маркетмейкінг, надання ліквідності, стейкінг і розробку інфраструктури для криптогалузі, зберігши статус одного з найпотужніших трейдингових гравців. В очах учасників ринку бренди Cumberland і Jump є синонімами інституційної надійності та високої експертизи у сфері маркетмейкінгу токенів.
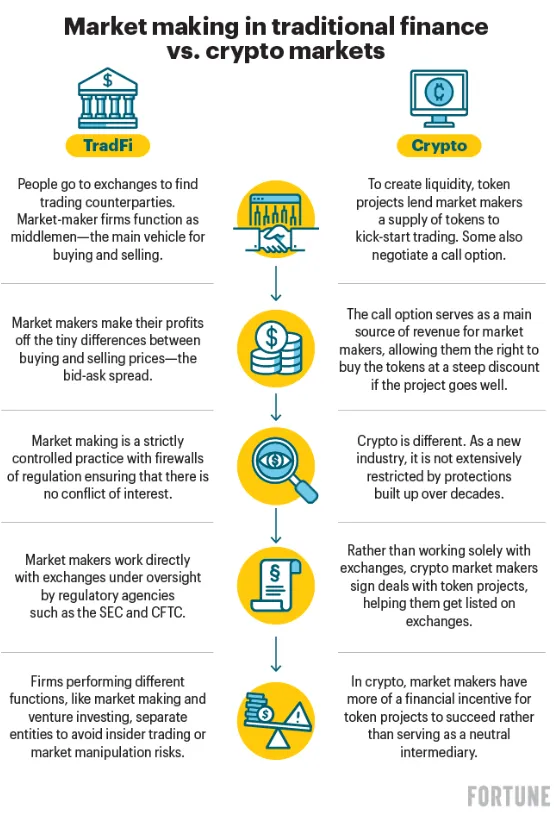
Серед інших помітних імен у цій сфері — Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 та багато інших. Кожне з них займає свою нішу в сегменті інституційної ліквідності, пропонуючи сервіси від маркетмейкінгу як послуги (MaaS) до структурованого фінансування, консалтингу щодо запусків, ліквідності для NFT, управління мультитокенними портфелями, організації лістингів тощо. Зрештою, у фаундера не так багато варіантів, коли йдеться про ліквідність на старті, і кожен вимагає зважування ризиків, прибутковості та ринкового позиціонування. Чи хоче фаундер зберегти контроль над токенами, чи продати їх за кеш? Чи потрібні лістинги на біржах та OTC-дистрибуція, чи краще обрати децентралізований запуск? Чи має маркетмейкер виступати консультантом і довгостроковим партнером, чи достатньо короткострокового контракту? Що станеться, коли відділ ризик-менеджменту маркетмейкера вирішить, що конкретний токен більше не варто тримати на балансі? Кожне з цих питань вимагає відповіді — і саме вона визначатиме долю протоколу на роки вперед.
Існує також ціла категорія операторів, які не займаються безпосередньо маркетмейкінгом, але відіграють не менш важливу роль під час будь-якого запуску. Вони спеціалізуються на виборі вірусного мему, купівлі домену, створенні хайпу, залученні інфлюенсерів, підготовці гаманців, переговорах із біржами та інших рутинних, але обов'язкових завданнях. Деякі з них працюють над запусками фултайм, тоді як інші мають основну роботу у сфері інституційного трейдингу. Ба більше, значну частину їхніх витрат покривають венчурні фонди, сімейні офіси, маркетмейкери або анонімні промоутери, які вже запускали десятки мемкоїнів раніше. Їхнє завдання під час запуску токена — перетворити мем і маніфест на життєздатний протокол із реальними шансами втриматися на довгому хвості крипторинку. Публічна персона виступає обличчям проєкту, оператор запуску — координатором процесу, а анонімні бекери — невидимими інвесторами. Коли курс токена летить угору, у виграші залишаються всі; коли він падає на дно — ніхто не несе офіційної відповідальності.
Закон, бажання та зручна сіра зона
Мотиви ключових учасників рідко бувають складними: засновники прагнуть грошей, статусу, виживання проєкту та свободи дій; інвестори хочуть купити дешевше й продати дорожче, знявши із себе відповідальність у разі невдачі; маркетмейкерам потрібні запаси активів і торгова ліквідність; біржам потрібні обсяги торгів і нові лістинги; лідерам думок — охоплення та виплати; інвестори прагнуть прибутковості, безпеки та гнучкості; а звичайні покупці, які натискають кнопку покупки, хочуть відчувати себе частиною ком'юніті й шукають винних, коли все йде шкереберть. Закон у цьому рівнянні — незручна третя сторона, і його втручання рідко відбувається до того, як збитків уже завдано. Законодавство про цінні папери ніколи не створювалося з розрахунком на краудсейли за участю мільйона людей, і навіть коли є підстави для застосування норм проти шахрайства, довести суб'єктивну сторону злочину (mens rea) зазвичай надзвичайно важко.
Сіра зона посідає особливе місце в колективній свідомості індустрії запуску токенів. Вона уособлює простір між відвертим скамом і повною прозорістю, і цей простір населяють опортуністичні промоутери, наївні фаундери та маркетмейкери, які знають про фундаментальні показники токена значно більше за більшість тих, хто його купує. Цілком природно плутати ці явища, але тактика сірої зони використовується всіма: від промоутерів і маркетмейкерів до інфлюенсерів. Один із найпростіших способів відрізнити очевидний скам від тактики сірої зони — пам'ятати, що відкритий обман зазвичай швидко дає покупцям життєвий урок.
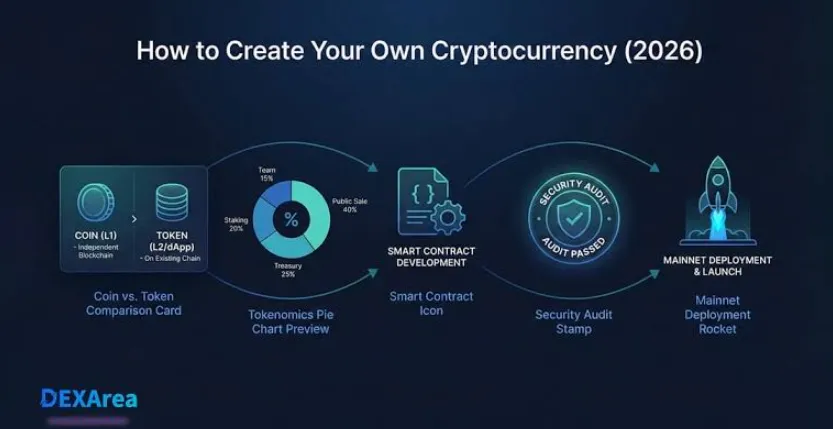
Найнебезпечніші кампанії зі збору коштів — це не ті, що відкрито погрожують привласнити гроші кожного покупця, а ті, які обіцяють винагородити терплячих інвесторів за їхню далекоглядність і надання ліквідності. Коли обман зовсім не виглядає як афера, а радше як агресивно розрекламована можливість; коли токен уже торгується і демонструє життєздатність; коли графік цін виглядає привабливим та стабільним і ніхто ще не втратив депозити — саме тоді шахрайство набуває ознак витонченої сірої тактики. Зловмисник перестає бути очевидним, а постраждалі набагато охочіше вірять авторам схеми, коли ті звинувачують у краху будь-кого, крім самих себе.
Ось чому переговори про маркетмейкінгове спонсорство, забезпечення ліквідності та інсайдерські продажі завжди заслуговують на особливу увагу. Зрештою, організації, які постачають ліквідність токену, мають очевидну мотивацію продавати його, коли ціна знаходиться на максимумах, і викуповувати назад на дні. Тож не дивно, що дискусії навколо інсайдерських розпродажів, масштабних зливів ліквідності або хеджування позицій маркетмейкерами завжди викликають гарячі суперечки щодо фундаментальної цінності токена. Ніхто не стверджує, що маркетмейкінг сам по собі є прямою ознакою скаму, але цілком логічно поставити запитання: чому компанії, які забезпечують токен ліквідністю, отримують пряму вигоду від його знецінення в рази?
Так само будь-яке обговорення запуску токена неминуче зачіпає питання початкового розподілу пропозиції, великих передстартових продажів і ризиків зливу токенів з інсайдерських гаманців. Якщо початковий розподіл активів не ґрунтується на зваженій та стійкій економічній моделі, будь-які подальші зміни графіка емісії чи зобов'язань щодо торгових обсягів неминуче сприйматимуться як маніпуляції інсайдерів. Це особливо актуально у випадках, коли «запуск для ком'юніті» насправді фінансувався вузьким колом анонімних бекерів, які тепер намагаються скинути свої активи будь-якому охочому покупцеві.
Усе це не є вироком для всієї індустрії запуску токенів, але варто пам'ятати, що графік курсу рідко відображає реальну картину. Фундаментальні чинники майже ніколи не винагороджують пересічного покупця за його терпіння та відданість, а надання ліквідності на ранньому етапі рідко закінчується прибутком для індивідуального інвестора, який бере токен на старті. Зрештою, ринки залишаються дезінтермедійованими, але посередники нікуди не зникли — вони просто зайняли привілейовані позиції в процесі збору капіталу. Чарівної пігулки для гарантування абсолютної справедливості дрібному спекулянту не існує, проте завжди є способи мінімізувати ризик стати жертвою чужих маніпуляцій.
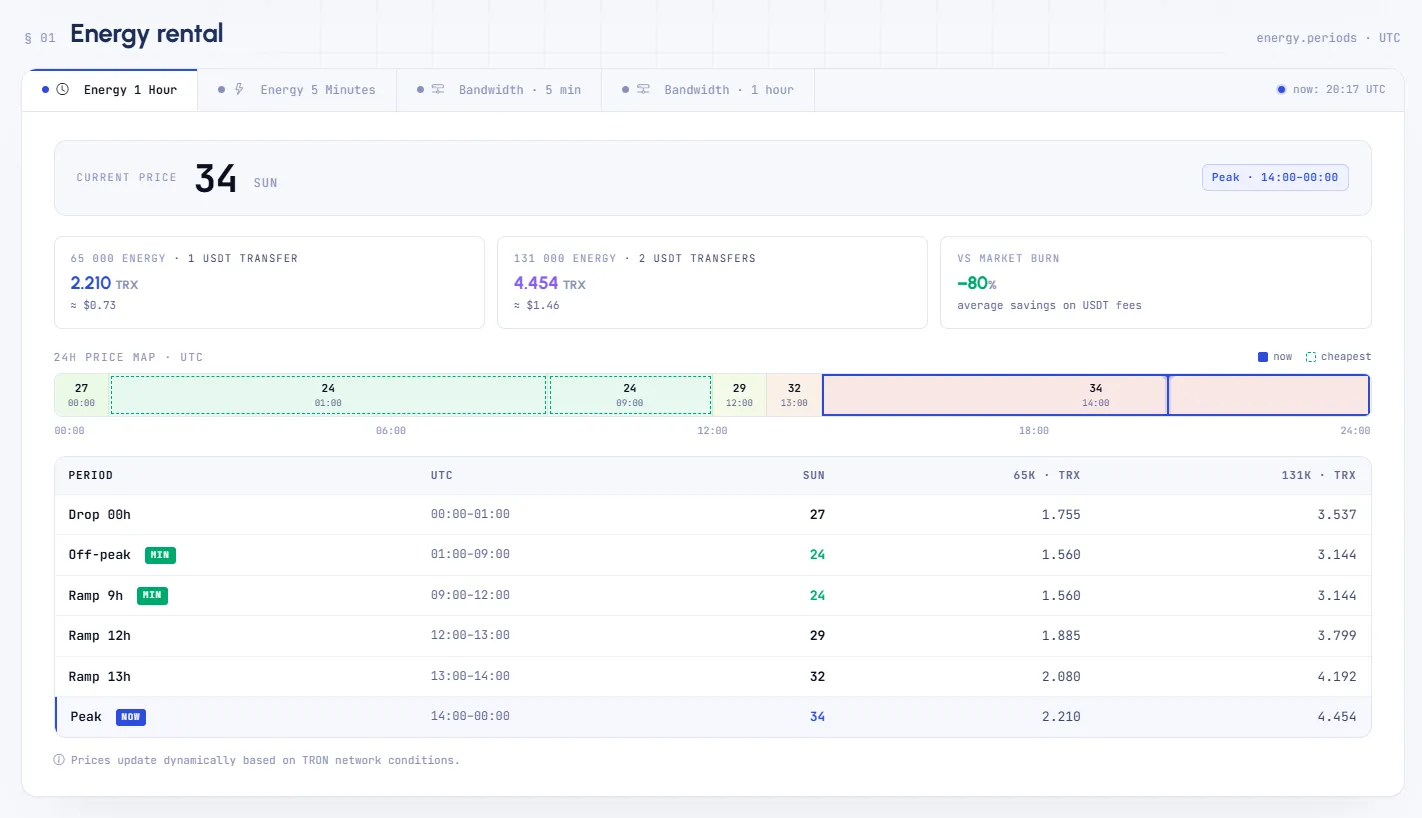
У світі, де обміни токенів і чесні запуски часто маскують реальні витрати за гучним ореолом таємничості, Netts Pricing забезпечує цінність завдяки розкриттю актуальних цін на TRON Energy в режимі реального часу, дозволяючи купувати TRON Energy за найнижчими доступними тарифами за допомогою агрегації та допомагаючи легко розрахувати вигідні витрати на TRON Energy ще до здійснення переказу USDT. Завдяки інформації про поточні тарифи на TRON Energy на рівні 25-26 sun, орієнтовним розрахункам для транзакцій обсягом 65,000-131,000 Energy, оцінці Bandwidth та супутніх витрат — Netts Pricing стоїть вище ринкового хайпу навколо токенів, надаючи користувачам таку необхідну прозорість.