Các nhà tạo lập thị trường Crypto: Những bàn tay vô hình đằng sau các đợt ra mắt token
Các đợt ra mắt token trông có vẻ dân chủ, nhưng các nhà tạo lập thị trường, người trong cuộc, các thỏa thuận thanh khoản và nguồn tài chính ẩn danh thường là những yếu tố định hình biểu đồ đầu tiên.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Góc nhìn lãng mạn về một đợt ra mắt token là một câu chuyện gần như được chia sẻ rộng rãi khắp nơi. Một cryptobro thông minh nảy ra một ý tưởng, viết một hợp đồng, đăng tải một bản tuyên ngôn, tập hợp một cộng đồng và để thị trường tự quyết định. Người mua không phải là khách hàng mà là những môn đồ; bản thân token không phải là sản phẩm mà là chiếc chén thánh, biểu đồ không chỉ là biểu đồ mà là sự khám phá giá mang tính dân chủ đang hoạt động; mọi người đều được hoan nghênh tham gia và không ai được hứa hẹn bất cứ điều gì, và cứ thế internet tiến hành in tiền mà không cần xin phép Phố Wall.
Đó là một câu chuyện cao cả, và đó là lý do tại sao nó thường được dùng để bán sản phẩm.
Trong khi đó, phiên bản kém lãng mạn nhưng chân thực lại liên quan đến phần lớn những người vốn đã giàu có đang làm cho những người mới trở nên giàu hơn nữa. Một token cần xây dựng thương hiệu, thanh khoản, tư vấn pháp lý, quan hệ đối tác với sàn giao dịch, các nhà tạo lập thị trường, các kênh phân phối xã hội, quảng bá trả phí, nạp tiền vào ví, niêm yết, quản lý ngân quỹ và một quỹ dự phòng dồi dào để đỡ giá trước khi bất kỳ ai khác bước vào; một chiếc máy tính xách tay có thể tạo ra một token, nhưng một chiếc ví có một triệu đô la mới có thể khởi tạo một thị trường. Thực tế này bao gồm cả việc người mua nhỏ lẻ và người mua tinh vi trong phòng với chiếc ví lớn nhất nhận ra rằng câu chuyện ra mắt công bằng của dự án đi kèm với một số ghế trung tâm rất bất công.
Do đó, đợt ra mắt token liên quan đến một chiêu trò quan hệ công chúng và một thỏa thuận ngầm được thương lượng kỹ lưỡng: dự án công bố một mã giao dịch, công chúng mua vào, nhưng những người trong cuộc âm thầm thương lượng về danh sách cổ đông, các khoản vay token, lịch mở khóa, ví, tài trợ tạo lập thị trường, hợp đồng quyền chọn, phí OTC và các công tắc ngắt khẩn cấp để kiểm soát biến động, và tất cả mọi người đều có quyền lợi tài chính gắn liền. Điều đó không có nghĩa mọi đợt ra mắt token đều là lừa đảo; điều đó có nghĩa là huyền thoại công khai hầu như luôn quá hào phóng với người mua. Thị trường có thể đã được phi tập trung hóa, nhưng quy trình phân bổ hầu như luôn giữ lại ít nhất một bên trung gian. Kinh tế học dài hạn của đợt ra mắt token liên quan đến việc các ví ban đầu bán phần chia của họ khi thị trường cộng đồng cần thanh khoản, hoặc một nhà tạo lập thị trường phòng hộ vị thế của mình khi mức độ biến động của token thay đổi, hoặc người trong cuộc thực hiện quyền chọn của họ, hoặc ví của nhà sáng lập xả nguồn cung để thanh toán các hóa đơn, hoặc một sàn giao dịch mua một lượng lớn token để niêm yết trên nền tảng phái sinh. Người mua thông thường nhìn vào biểu đồ giá và gọi đó là cộng đồng; những người trong cuộc nghiên cứu lượng hàng tồn kho và gọi đó là cấu trúc thị trường.
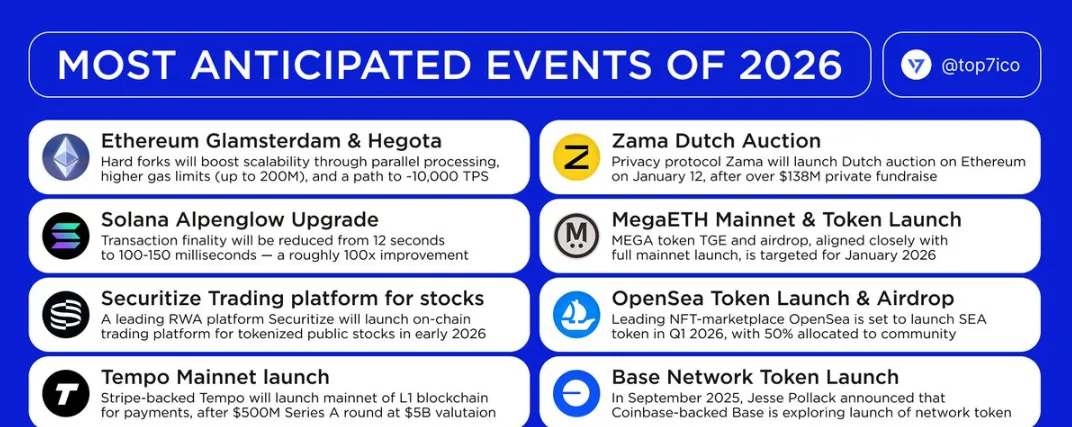
Phần xảo quyệt nhất của sự bất công này là nó thường xảy ra ở những thị trường nơi các nguyên tắc bình đẳng của crypto được áp dụng với sự mỉa mai tột độ. Không phải ngẫu nhiên mà nhiều nhà cung cấp thanh khoản lớn nhất trong không gian này cũng đóng vai trò là cố vấn ra mắt, đơn vị bảo lãnh phát hành, nhà đầu tư mạo hiểm và người quảng bá cho chính các giao thức mà họ niêm yết hoặc phân phối. Nếu thành công của một đợt ra mắt token được quyết định bởi khả năng chi trả cho các kênh phân phối phù hợp, thì thất bại của nó thường được xoa dịu bởi chính những bên trung gian háo hức chiếm đoạt rủi ro đó. Cấu trúc thị trường của bất kỳ token nhất định nào cũng ảnh hưởng đến việc nắm bắt giá trị của nó rất lâu sau sự thành công hay thất bại tức thì của đợt ra mắt – thực thể bán số lượng token lớn nhất cho công chúng có thể thấy mình phải mua lại cổ phần khi giá sụp đổ, trong khi thực thể đã mua số lượng token lớn nhất từ nguồn cung ban đầu có thể bán cổ phần của mình cho thực thể lớn tiếp theo trong khi vờ như không ai để ý. Dù thế nào đi nữa, kinh tế học thanh khoản dài hạn hiếm khi ủng hộ những nhà đầu cơ nhỏ lẻ, những người vốn được hứa hẹn về một cơ hội công bằng để trở thành người mua sớm.
Ngày ra mắt không phải là một cuộc chiến công bằng
Đợt ra mắt token không phải là những gì bạn thấy trên Twitter – đó là một chiến dịch gây quỹ. Rất lâu trước khi nhà đầu tư thông thường đầu tiên mua một token duy nhất, ai đó đã thương lượng xong về lượng cung mà người trong cuộc sẽ nhận được, lượng thanh khoản sẽ được bơm ra, ở mức giá nào hoặc đường cong liên kết (bonding curve) nào, trên các sàn giao dịch nào, các nhà tạo lập thị trường sẽ được trả bao nhiêu để tạo điều kiện giao dịch, KOL nào sẽ được trả tiền để nói về sản phẩm, những ví nào sẽ được tài trợ, những thông báo nào sẽ được đưa ra và lượng thanh khoản sẵn sàng khi ra mắt là bao nhiêu. Đợt ra mắt token công khai chỉ là phần nổi của một chiến dịch phân bổ lớn hơn nhiều, nhằm xác định ai được bán cái gì cho ai, ở mức giá nào và vào thời điểm nào.
Một nhà tạo lập thị trường nắm giữ vị trí đặc quyền trong lĩnh vực này nhờ có khả năng bơm thanh khoản và do đó ảnh hưởng đến việc khám phá giá tại bất kỳ thời điểm nào trong vòng đời của token. Khả năng này có giá trị đối với tất cả mọi người, từ các nhà đầu cơ đến các sàn giao dịch; đó là lý do tại sao tất cả các nhà tạo lập thị trường về cơ bản đều là các đơn vị bảo lãnh phát hành cho bất kỳ token nào muốn niêm yết trên nền tảng của họ. Trong môi trường lý tưởng, các dịch vụ của một nhà tạo lập thị trường chắc chắn hữu ích cho bất kỳ đợt ra mắt token nào muốn thể hiện tính thanh khoản cao tại thời điểm niêm yết trên sàn giao dịch. Nhưng điều tương tự không thể áp dụng cho khoản thù lao của họ, vốn thường gắn liền với hiệu suất của token đó. Cấu trúc phí quyền chọn hoặc phí dịch vụ cố định bằng tiền mặt kèm trách nhiệm pháp lý đối với lượng token nắm giữ có thể phù hợp trong nhiều bối cảnh, nhưng không phải khi giao thức đang cố gắng tạo ra sự khan hiếm giả tạo, bóp méo động lực ra mắt của chính mình hoặc hứa hẹn quyền kiểm soát cộng đồng vượt quá thực tế. Nếu những người trong cuộc muốn bán thanh khoản cho công chúng khi ra mắt, họ nên hoàn toàn minh bạch về cơ hội này.
Thị trường hoạt động dựa trên sự bất đối xứng thông tin, nhưng lợi thế như vậy hiếm khi đến tay toàn bộ công chúng. Trong trường hợp ra mắt token, các thông tin quan trọng nhất thường bị che giấu sau bức màn riêng tư hoặc các thủ đoạn lừa dối quen thuộc. Nhà sáng lập biết nhiều hơn thị trường; nhà tạo lập thị trường biết nhiều hơn nhà đầu cơ cá nhân tiềm năng đang mua hàng trên Twitter; sàn giao dịch biết nhiều hơn cả hai bên đó; các nhà đầu tư sớm biết nhiều hơn các KOL đang bán phần phân bổ của họ. Vị thế bán khống lớn nhất ở đây thuộc về người mua nhỏ lẻ, người thường được kỳ vọng phải tự thẩm định mọi khía cạnh của một đợt ra mắt token trong khi bản thân lại nhận được rất ít thông tin. Nếu đợt "ra mắt công bằng" của token hóa ra lại chẳng hề công bằng – nếu nhà tạo lập thị trường đang bán token biết điều gì đó mà công chúng không biết, hoặc sàn giao dịch đang mua khối lượng lớn có thông tin về thời điểm ra mắt – thì người mua nhỏ lẻ đã nhấp vào nút "mua" chính là người phải gánh chịu toàn bộ rủi ro.
Trumpcoin và chính trị của việc làm thanh khoản rút lui (Exit Liquidity)
Đợt ra mắt memecoin Trump đóng vai trò là một bài học đắt giá về các động lực của cả thanh khoản rút lui và cấu trúc thị trường đối với số lượng nhà đầu tư nhỏ lẻ đang tăng nhanh chóng. Với những tin đồn về đợt ra mắt diễn ra trước lễ nhậm chức năm 2025 và công chúng háo hức muốn sở hữu memecoin chính trị gia đầu tiên từ trước đến nay, những người mua sớm đã mua token này như một biểu tượng ủng hộ cựu tổng thống và chương trình nghị sự kinh tế của ông, trong khi những người mua sau mua nó với kỳ vọng kiếm lợi nhuận từ đợt tăng giá ngắn hạn không thể tránh khỏi. Trong khi đó, những người ngoài cuộc lướt qua tài khoản mạng xã hội của token đã trở nên hoang mang trước lượng thổi phồng khổng lồ dành cho một memecoin và tự hỏi liệu có giá trị nào đáng để mua hay không.
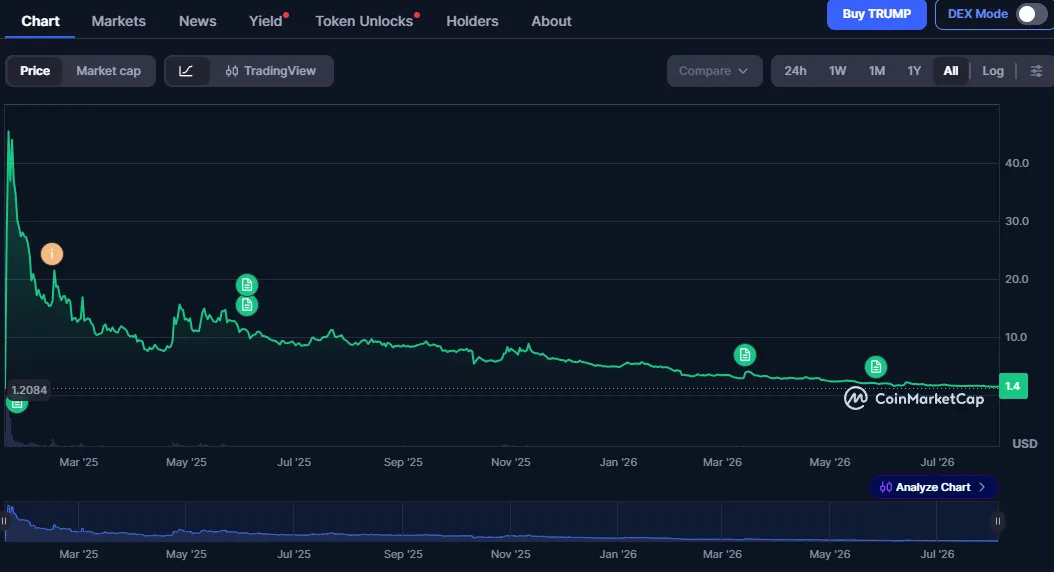
Sự gia tăng sau đó và sự sụt giảm giá dốc đứng đã khiến nhiều nhà đầu tư bình thường mua token ở đỉnh không thể bán kiếm lời, trong khi những người nắm giữ lớn nhất, nhiều người trong số họ có liên kết với quỹ chính trị của Trump, được cho là đã bán hàng triệu token của họ để thu về một khoản phí hoặc doanh thu đáng kể phát sinh từ nền kinh tế token. Các cuộc chiến pháp lý và chính trị diễn ra sau khi token ra mắt vẫn tiếp tục căng thẳng, với mỗi bên cáo buộc bên kia gian lận và xuyên tạc. Tuy nhiên, chính sự tồn tại của các vụ kiện tụng như vậy đóng vai trò là một bài học trực quan cho bất kỳ ai đang cân nhắc mua một memecoin hoặc bất kỳ loại token nào khác có nguồn cung lớn tương tự.
Như đã được làm nổi bật bởi token Melania và các vụ kiện tụng đang diễn ra xung quanh nó, một tập hợp các tình huống tương tự có thể mở ra với bất kỳ memecoin đình đám nào. Các vụ kiện liên quan đến Meteora, Kelsier Ventures, Benjamin Chow, Hayden Davis và các bên thứ ba không liên kết khác đã cáo buộc một số thực thể tham gia vào một kế hoạch gian lận nhằm lợi dụng danh tiếng của Melania Trump để tạo điều kiện cho một vụ rug pull và bán khống ồ ạt memecoin này. Bản thân Melania Trump không bị cáo buộc có hành vi sai trái dưới bất kỳ hình thức nào – bà là một người nổi tiếng có tên bị nhiều tài khoản sử dụng và các bài đăng trên mạng xã hội của bà được cho là đã đóng vai trò như một công cụ tiếp thị không chính thức cho đợt ra mắt của token. Tuy nhiên, các tài liệu của tòa án trình bày chi tiết về các vụ việc bị cáo buộc xung quanh token này rất kích động và làm nổi bật các rủi ro tiềm ẩn cho những người mua nhỏ lẻ ở hầu hết mọi đợt ra mắt memecoin.
Tương tự như vậy, vụ bê bối LIBRA xung quanh tổng thống Argentina Javier Milei và chiến dịch tranh cử tổng thống của ông là một ví dụ khác về một vụ lừa đảo memecoin dường như gian lận được thúc đẩy bởi cả người nổi tiếng và thanh khoản. Tuy nhiên, sự chứng thực của người nổi tiếng chỉ là một phần của một chiến dịch lừa dối lớn hơn nhiều trải rộng trên toàn bộ các hệ sinh thái thanh khoản. Bộ mặt công chúng của bất kỳ memecoin nào – một tổng thống, một đệ nhất phu nhân, một nhà sáng lập, một linh vật, một KOL hay một thành viên cộng đồng – thường tách biệt với các chuyên gia tư vấn ra mắt thực tế, các nhà thiết kế thanh khoản, các nhà tạo lập thị trường, các sniper, các quỹ đầu tư mạo hiểm và các cố vấn hoạt động ở hậu trường. Việc các nhân vật này hiếm khi xuất hiện trong các thông tin liên lạc công khai đối với các memecoin mà họ bề ngoài có vẻ ủng hộ đã nói lên rất nhiều điều về những rủi ro tiềm ẩn cho bất kỳ người mua nhỏ lẻ nào.
Tại sao các nhà đầu tư và nhà sáng lập lại chọn ẩn danh?
Wintermute, GSR, DWF Labs, Cumberland, Jump Crypto, Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 và hàng chục nhà tạo lập thị trường lớn khác không phải là những nhà giao dịch trong ngày thông thường của bạn. Hầu hết trong số họ là các nhà cung cấp thanh khoản nghiêm túc với các mối quan hệ đối tác sàn giao dịch, bàn giao dịch thuật toán, đội ngũ bán hàng OTC, các nhánh đầu tư mạo hiểm, cố vấn pháp lý, cơ sở hạ tầng quản lý rủi ro và nguồn vốn dồi dào để cạnh tranh sòng phẳng. Trong khi một số bên đã tồn tại với tư cách là các nhà tạo lập thị trường trước khi các tài sản crypto bản địa ra đời, phần lớn trong số họ được thành lập trong không gian crypto và có ít nhất một bộ phận dành riêng cho việc tạo lập thị trường theo thuật toán. Hầu hết họ đều có thương hiệu công khai, trang web và tên tuổi biểu thị các hoạt động ở cấp độ tổ chức. Danh tiếng đó rất quan trọng – nó phát tín hiệu cho công chúng rằng bất kỳ sàn giao dịch token nào cũng có đủ uy tín tổ chức để tổ chức một đợt ra mắt token có ý nghĩa.
Ngược lại, GSR là một nhà cung cấp cơ sở hạ tầng thị trường vốn toàn diện, đồng nghĩa với việc họ cung cấp một loạt các dịch vụ cho các giao thức đang tìm cách ra mắt token của họ. Sau nhiều năm cạnh tranh với các đối thủ tạo lập thị trường truyền thống, công ty đã công bố mở rộng sang mảng tư vấn ra mắt và hứa hẹn cung cấp hỗ trợ toàn diện từ đầu đến cuối cho khách hàng của mình. Do đó, ngành công nghiệp ra mắt token đang nhanh chóng chuyển mình từ một loạt các dịch vụ rời rạc thành một trải nghiệm huy động vốn tích hợp đầy đủ. Không gian cơ sở hạ tầng thị trường đang trưởng thành – nhanh chóng, và kéo theo đó là sự giám sát ngày càng chặt chẽ.
DWF Labs chiếm một vị trí độc nhất trong ngành với tư cách là một nhà tạo lập thị trường có ngân sách quảng bá rầm rộ và danh tiếng về việc tài trợ cho các dự án vào những thời điểm dễ bị tổn thương nhất của họ. Đơn vị này đồng thời hoạt động như một công ty đầu tư mạo hiểm, một nhà cung cấp cơ sở hạ tầng thị trường và một giao thức thanh khoản với các quỹ dự phòng được niêm yết công khai. Những người chỉ trích đã cáo buộc họ thiếu minh bạch và không cung cấp cho các nhà đầu tư biện pháp bảo vệ giảm giá đầy đủ do sự nhập nhằng giữa các vai trò: cố vấn sàn giao dịch, người quảng bá, nhà tạo lập thị trường và nhà cung cấp thanh khoản. Tuy nhiên, trong mắt những người ủng hộ, đây là một công ty có tầm nhìn xa, sẵn sàng thực hiện các bước đi táo bạo để tài trợ cho các giao thức đầy triển vọng tại những thời điểm quan trọng nhất của họ.
Trong khi đó, Cumberland và Jump Crypto đại diện cho một trường phái tư duy khác trong không gian tạo lập thị trường. Cumberland có nguồn gốc từ thế giới giao dịch truyền thống thông qua DRW, mang lại cho họ lợi thế trong việc thực thi ở cấp độ tổ chức. Về phần mình, Jump đã đa dạng hóa các dịch vụ của mình bao gồm tạo lập thị trường, cung cấp thanh khoản, staking và phát triển cơ sở hạ tầng cho không gian crypto trong khi vẫn giữ được danh tiếng là một thế lực giao dịch hùng mạnh. Trong tâm trí của những người tham gia thị trường, cái tên Cumberland và Jump đại diện cho một mức độ tin cậy và chuyên môn của tổ chức trong lĩnh vực tạo lập thị trường token.
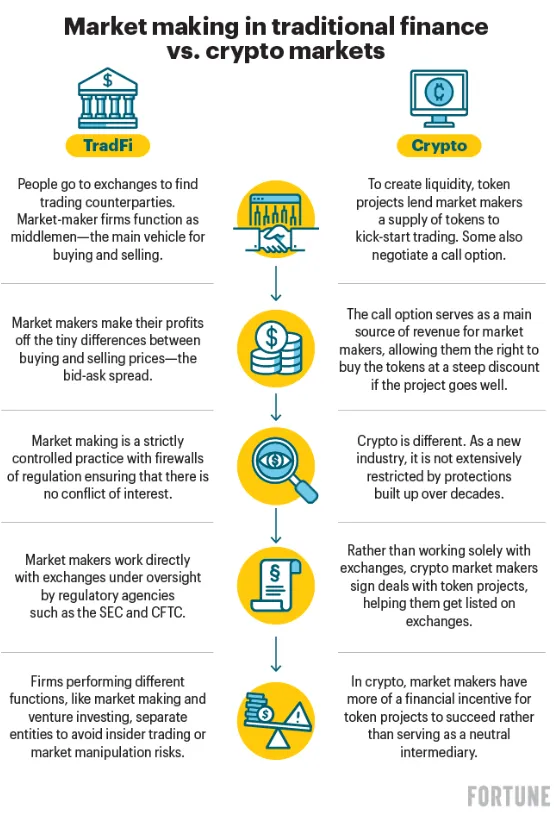
Những cái tên đáng chú ý khác trong ngành bao gồm Keyrock, Flowdesk, Amber Group, Kronos Research, B2C2 và hàng chục cái tên khác. Mỗi bên đều chiếm một thị trường ngách cụ thể trong không gian thanh khoản tổ chức, cung cấp các dịch vụ từ tạo lập thị trường dưới dạng dịch vụ (MaaS) đến tài chính có cấu trúc, dịch vụ tư vấn ra mắt, thanh khoản NFT, quản lý danh mục đa token, niêm yết sàn giao dịch, v.v. Rốt cuộc, một nhà sáng lập chỉ có bấy nhiêu lựa chọn khi nói đến thanh khoản ra mắt, và mỗi người trong số họ phải cân nhắc rủi ro, phần thưởng và mức độ hiển thị. Nhà sáng lập có muốn giữ quyền giám sát các token hay bán chúng lấy tiền mặt? Việc niêm yết sàn giao dịch và phân phối OTC có cần thiết không, hay một đợt ra mắt phi tập trung sẽ hấp dẫn hơn? Nhà tạo lập thị trường nên đóng vai trò là cố vấn và đối tác dài hạn, hay chỉ cần một gói tài trợ ngắn hạn là đủ? Điều gì sẽ xảy ra khi bộ phận quản trị rủi ro của nhà tạo lập thị trường quyết định rằng một token cụ thể không còn đáng để nắm giữ? Mỗi câu hỏi này đều có một câu trả lời – câu trả lời sẽ định hình vận mệnh của giao thức trong nhiều năm tới.
Ngoài ra còn tồn tại một nhóm các nhà điều hành không trực tiếp tham gia vào việc tạo lập thị trường đúng nghĩa, nhưng đóng một vai trò quan trọng không kém trong bất kỳ đợt ra mắt token nào. Họ chuyên tìm kiếm meme phù hợp, mua tên miền, nâng cao nhận thức, thuê KOL, bảo mật ví, đàm phán với các sàn giao dịch và các nhiệm vụ cần thiết nhưng vụn vặt khác. Một số người trong số họ là những người điều hành ra mắt toàn thời gian trong khi những người khác làm công việc ban ngày trong lĩnh vực giao dịch tổ chức. Trong khi đó, nhiều chi phí của họ được gánh vác bởi các quỹ đầu tư mạo hiểm, các văn phòng gia đình, các nhà tạo lập thị trường hoặc những người quảng bá ẩn danh, những người đã từng ra mắt hàng chục memecoin trong quá khứ. Vai trò của họ trong bất kỳ đợt ra mắt token nào là biến một meme và một bản tuyên ngôn thành một giao thức hoạt động với cơ hội sống sót tương đối trước cái đuôi dài (long tail) của thị trường crypto. Nhân vật đại diện công chúng đóng vai trò là bù nhìn trong khi người điều hành ra mắt đóng vai trò là người hỗ trợ, và những người ủng hộ ẩn danh đóng vai trò là những nhà đầu tư thầm lặng. Khi token cất cánh, mọi người đều thắng – khi nó sụp đổ, không ai chịu trách nhiệm chính thức.
Luật pháp, lòng tham và vùng xám tiện lợi
Động cơ của các bên liên quan hiếm khi phức tạp: các nhà sáng lập muốn tiền, địa vị, sự sống còn và sự linh hoạt; các nhà đầu tư muốn mua đáy bán đỉnh đồng thời tự thoái thác trách nhiệm nếu có sự cố xảy ra; các nhà tạo lập thị trường muốn lượng token lưu thông và thanh khoản; các sàn giao dịch muốn khối lượng giao dịch và các đợt niêm yết; các KOL muốn danh tiếng và tiền thù lao; các nhà đầu tư muốn lợi nhuận, sự an toàn và tính linh hoạt – và những người mua thông thường, những người đã nhấp vào nút mua, muốn cảm thấy mình là một phần của cộng đồng và đổ lỗi cho người khác khi mọi thứ đổ vỡ. Luật pháp là một bên thứ ba bất tiện đối với động lực này, và sự can thiệp của nó hiếm khi diễn ra trước khi thiệt hại đã xảy ra. Luật chứng khoán không được thiết kế cho đợt bán token cộng đồng lên tới hàng triệu người, và ngay cả khi luật chống gian lận được áp dụng, việc chứng minh ý định phạm tội (mens rea) hiếm khi là một việc dễ dàng.
Vùng xám chiếm một vị trí đặc biệt trong nhận thức chung của ngành công nghiệp ra mắt token. Nó đại diện cho không gian giữa sự lừa đảo trắng trợn và sự minh bạch hoàn toàn, và nó được lấp đầy bởi những kẻ quảng bá cơ hội, những nhà sáng lập ảo tưởng và những nhà tạo lập thị trường biết nhiều về các yếu tố cơ bản của token hơn hầu hết những người mua nó. Rất dễ nhầm lẫn hai điều này, nhưng các chiến thuật vùng xám áp dụng cho tất cả mọi người, từ người quảng bá đến nhà tạo lập thị trường cho đến các KOL. Một trong những cách dễ nhất để phân biệt các vụ lừa đảo với các chiến thuật vùng xám là hãy nhớ rằng cú lừa hiển nhiên thường là một bài học đắt giá cho người mua.
Những chiến dịch gây quỹ nguy hiểm nhất không phải là những chiến dịch công khai hứa hẹn sẽ cướp tiền của bất kỳ ai mua token, mà là những chiến dịch hứa hẹn sẽ thưởng cho những nhà đầu tư kiên nhẫn vì sự thông thái và khả năng cung cấp thanh khoản của họ. Khi trò lừa không còn là một trò lừa rõ ràng mà là một cơ hội được tiếp thị rầm rộ, khi token đã ra mắt và có vẻ hoạt động hiệu quả, khi biểu đồ giá trông đẹp đẽ, ngăn nắp và chưa ai bị mất tiền – đó là lúc các vụ lừa đảo trở thành chiến thuật vùng xám. Kẻ lừa đảo không còn lộ liễu nữa, và các nạn nhân có nhiều khả năng tin kẻ thủ ác hơn khi họ đổ lỗi cho tất cả mọi người ngoại trừ chính họ về thảm họa xảy ra sau đó.
Đó là lý do tại sao các cuộc trò chuyện về tài trợ tạo lập thị trường, cung cấp thanh khoản và bán tháo nội bộ luôn xứng đáng nhận được sự xem xét kỹ lưỡng đặc biệt. Rốt cuộc, các thực thể cung cấp thanh khoản cho một token có động cơ rõ ràng để bán khi giá cao và mua khi giá thấp. Không có gì ngạc nhiên khi các cuộc thảo luận về việc bán tháo nội bộ đối với một token cụ thể, các đợt xả thanh khoản khối lượng lớn hoặc việc phòng hộ của nhà tạo lập thị trường luôn châm ngòi cho những cuộc tranh luận gay gắt về các nguyên tắc cơ bản của bất kỳ token nào. Không ai cho rằng chỉ riêng hoạt động tạo lập thị trường là một dấu hiệu chắc chắn của một vụ lừa đảo, nhưng chắc chắn đáng để đặt câu hỏi tại sao các thực thể cung cấp thanh khoản cho một token lại có lợi khi giá của nó giảm đi cả một bậc độ lớn.
Tương tự như vậy, các cuộc trò chuyện về đợt ra mắt token luôn liên quan đến những cân nhắc về việc phân bổ nguồn cung ban đầu, việc bán hàng trước khi ra mắt với khối lượng lớn và rủi ro xả ví. Nếu việc phân phối token ban đầu không phản ánh một thiết kế kinh tế thực sự hợp lý, thì bất kỳ thay đổi nào sau đó đối với lịch trình cung cấp hoặc các cam kết về khối lượng đều có nguy cơ bị coi là sự thao túng nội bộ. Điều này đặc biệt đúng nếu đợt "ra mắt cộng đồng" phần lớn được tài trợ bởi một nhóm nhỏ những người ủng hộ ẩn danh, những người hiện đang cố gắng bán cổ phần của họ cho bất kỳ ai sẵn sàng mua.
Không có điều nào trong số này nhằm quy kết toàn bộ ngành công nghiệp ra mắt token, nhưng đáng nhớ rằng một biểu đồ giá hiếm khi nói lên toàn bộ câu chuyện. Các yếu tố cơ bản hiếm khi tưởng thưởng cho người mua thông thường vì sự kiên nhẫn và lòng trung thành của họ, và việc cung cấp thanh khoản sớm hiếm khi mang lại kết quả tốt cho nhà đầu tư cá nhân mua token vào thời điểm ra mắt. Rốt cuộc, các thị trường vẫn được phi tập trung hóa, nhưng các bên trung gian vẫn tồn tại và chiếm giữ các vị trí đặc quyền trong quá trình gây quỹ. Không có viên thuốc ma thuật nào đảm bảo sự công bằng cho nhà đầu cơ nhỏ lẻ, nhưng có nhiều cách để đảm bảo rằng họ không bị lợi dụng.
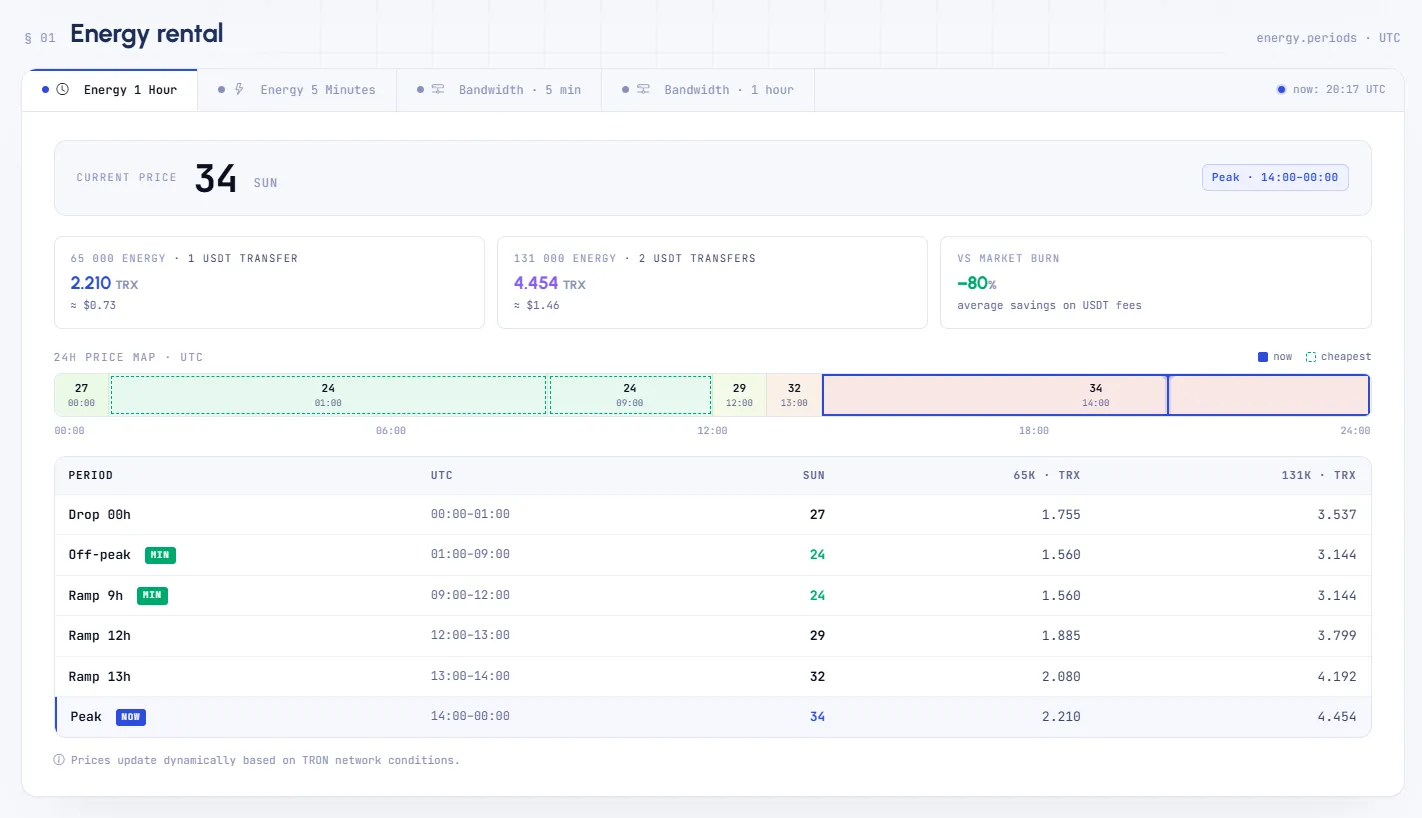
Trong một thế giới nơi các giao dịch hoán đổi token và các đợt ra mắt công bằng che giấu chi phí đằng sau lớp màn bí ẩn, Netts Pricing mang lại giá trị bằng cách công khai giá TRON Energy theo thời gian thực, tạo điều kiện thuận lợi cho việc mua TRON Energy với mức giá thấp nhất hiện có thông qua việc tổng hợp và giúp bạn dễ dàng xác định chi phí TRON Energy giá rẻ trước khi thực hiện chuyển tiền USDT. Với mức định giá TRON Energy hiện tại ở mức 25-26 sun, ước tính chuyển khoản cần 65.000-131.000 Energy, Bandwidth và các chi phí liên quan – Netts Pricing vượt ra ngoài sự thổi phồng của thị trường token để cung cấp tính minh bạch rất cần thiết cho người dùng.