Krypto-Rückerstattungen: Unmöglich oder lösbar?
Krypto-Rückerstattungen sind schwierig, da Finalität Freiheit bedeutet, Nutzer bei Betrug oder Hacks jedoch weiterhin Sicherheit wie bei PayPal erwarten.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Ein Bankkunde ist kein Philosoph der Zahlungsfinalität. Er kauft Schuhe, die Schuhe kommen nicht an, und er ruft die Bank an. Er bezahlt jemanden über PayPal, die Person taucht ab, und er eröffnet einen Konflikt. Er sieht eine unbekannte Abbuchung und erwartet, dass irgendjemand irgendwo eingreift und den Schaden stoppt. Das gesamte moderne Ökosystem des Verbraucherzahlungsverkehrs wurde um diese Philosophie herum aufgebaut. Menschen nutzen Karten, PayPal und Zahlungs-Apps nicht nur aus Bequemlichkeit, sondern weil sie das Gefühl haben, dass ein Aufpasser im Raum ist. Dieser Aufpasser mag irrational, voreingenommen, langsam und fehleranfällig sein, aber er existiert; ein Käufer kann sich beschweren, ein Verkäufer kann Tracking-Informationen bereitstellen, ein Zahlungsabwickler kann die Transaktion markieren, eine Bank kann sie stornieren, ein Kartennetzwerk kann einem Betrüger den Zugang sperren – der Mechanismus mag nervig sein, aber er lebt.
Bei allen Mängeln war PayPal genial darin, dieses Schutzsystem um einander unbekannte Personen im digitalen Raum herum aufzubauen. Deshalb wurde es so populär. Der Online-Marktplatz verlangte nach einer vertrauenswürdigen dritten Partei, und dieses Vertrauen wurde fest eingebaut: Käufer hatten Rechtsmittel und Schutz, Verkäufer hatten Zahlungssicherheit, und alle Seiten verfügten über Mechanismen, um Einspruch einzulegen und Entscheidungen rückgängig zu machen. Das bedeutet nicht, dass PayPal zu jedem fair war; es bedeutet nur, dass Vertrauen systemisch verankert wurde, was Wert schuf, was Volumen schuf, was Macht schuf.
Die Kritik an diesem System ist ebenfalls alt, und sie ist nicht unberechtigt. Dieselbe Macht, die Schutzmechanismen für Käufer schuf, konnte sich gegen Verkäufer wenden – in Form von False Positives, Kontosperrungen, liquiditätsraubenden rollierenden Reserven, Rückbuchungen (Chargebacks) und risikobasierten Sperren. Gelder konnten monatelang ohne klare Lösung blockiert sein. Ein Verkäufer konnte Waren versenden und nie bezahlt werden. Ein Kleinunternehmer konnte feststellen, dass sein Bankkonto sein größter Gläubiger ist. Der Nutzer erhält Sicherheit, aber keine Freiheit; die Plattform erhält Vertrauen, aber keine Transparenz.
Das ist im traditionellen Finanzwesen überall gleich. Die Vereinigten Staaten verboten einst mit der Executive Order 6102 offiziell den privaten Goldbesitz – ein direkter Vermögenstransfer von den Bürgern an den Staat. Kapitalkontrollen wurden weltweit in verschiedenen Formen verhängt – von Kriegszeiten über wirtschaftliche Notstände bis hin zu Währungsabwertungen. Der Bank Secrecy Act, Anti-Geldwäsche-Vorschriften, Verdachtsmeldungen, Sanktionslisten, Kontopfändungen, Beschlagnahmungen von Überweisungen, Know-Your-Customer-Protokolle – all dies entstand aus der Überzeugung heraus, dass Geld nicht vollkommen frei und vollkommen sicher zugleich sein kann: Es muss immer den Interessen des Staates dienen oder zumindest dessen Kontrolle unterliegen.
Der moderne Zahlungsverkehr basiert auf dieser Philosophie. Deshalb haben Banken besonders aggressiv Barrieren und Kontrollpunkte um jede Transaktion herum errichtet. Scheckfälschung, Karten-Skimming, Identitätsdiebstahl, Finanzagenten-Konten, Rechnungsbetrug, Insider-Diebstahl, Manipulation von Korrespondenzbanken, Card-Not-Present-Betrug, Missbrauch von Rückerstattungen, Kontoübernahmen, synthetische Identitäten, Phishing und Social Engineering führen alle zu einem Schluss: Jeder Reibungspunkt verringert den potenziellen Schaden für Banken, Kartenaussteller, Zahlungsabwickler und Plattformen. Diese Unternehmen haben besonders eifrig eigene interne Sperren, Rückbuchungen und Stornierungen als zusätzliche Barrieren eingeführt. Natürlich entsteht dadurch ein System, in dem kriminelle Aktivitäten weitaus raffinierter sein müssen, um erfolgreich zu sein – aber das liegt in der Verantwortung der Vollstrecker, nicht der Opfer.
Krypto sollte eine Gegenreaktion auf dieses Design sein – eine, die die Kontrolle zentraler Parteien verringert und an die Nutzer verteilt. Stattdessen wurden neue Kontrollformen geschaffen. Krypto hat seine eigene Version von Chargebacks in Form von Rückerstattungsanfragen bei Börsen, Custodians und Zahlungsabwicklern. Die eigene Version des Einfrierens von Geldern sind Kontoleerungen, Blacklisting und Reorganisationen von Smart Contracts. Die eigene Version der elterlichen Kontrolle sind Wallets, die Multisig, Social Recovery oder verzögerte Auszahlungen erfordern. Freiheit hat ihren Preis, und im Raum um die Finalität von Krypto-Transaktionen wird dieser Preis eingefordert.
Das One-Way-Ticket-Problem
Krypto-Transaktionen sind Einwegtickets. Das ist kein Bug – es ist ein Feature, einer der Hauptgründe, warum Krypto programmierbares Geld ist und warum Entwickler es lieben. Sobald eine Transaktion übertragen und abgewickelt wird, wandert das Geld an eine neue Adresse: Es stellt keine Fragen, verlangt keine Erlaubnis und bietet keine Transparenz. Die Wallet des Senders hat weniger Geld, die des Empfängers mehr – das ist der springende Punkt. Wenn die Transaktion bösartig oder betrügerisch war oder unter Zwang durchgeführt wurde, ist sie nun abgewickelt – eine unumkehrbare Tatsache auf der Blockchain.
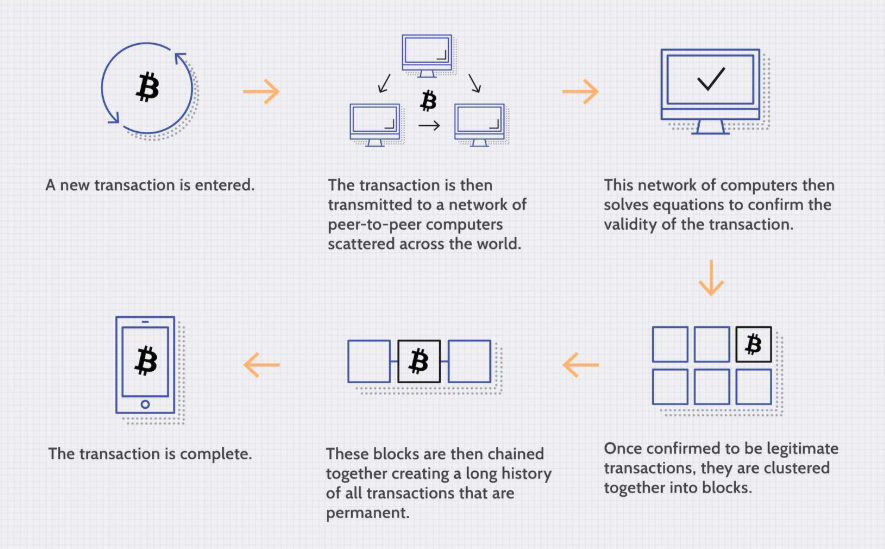
Aus diesem Grund sind Händler, die Krypto akzeptieren, so bestrebt, On-Chain-Zahlungen zu erhalten: Die Gefahr einer strittigen Rückbuchung ist eliminiert, beseitigt, verschwunden. Ein Crypto-Native weiß, dass sein Geld vor den Eingriffen der PayPal-Risikoabteilungen sicher ist.
Derselbe Grund wird zum Problem, wenn der Boden unter den Füßen weggezogen wird (Rug Pull). Tausend erfolgreiche Überweisungen von einer Hot Wallet an eine Empfangsadresse bringen dem Nutzer eine Lektion bei. Die eintausendunderste Überweisung ist anders: Es ist diejenige, bei der Malware die Adresse geändert hat, Phishing den Private Key gestohlen hat, ein Mitarbeiter eine betrügerische Transaktion freigegeben hat oder der Angreifer das Opfer schlichtweg überredet hat, seine Meinung zu ändern. Plötzlich fühlt sich Finalität weniger wie eine Garantie und mehr wie ein Todesurteil an.
Das gleiche Problem tritt bei KYC und AML auf. Sie sind nützlich gegen Geldwäsche in Krypto, aber sie sind keine Rückerstattungs-Buttons für normale Nutzer. Die KYC-Prüfungen, die gegen illegale Aktivitäten wirken, nützen nichts bei Scams, und die AML-Listen, die zentralisierte Börsen dazu bringen, illegale Gelder einzufrieren, zwingen normale Plattformen nicht dazu, gestohlenes Geld wiederherzustellen. Wenn ein Krypto-Nutzer Geld an einen Scammer sendet, ist es oft zu spät, die Transaktion rückgängig zu machen.
Diese Prinzipien helfen auch nicht gegen Rug Pulls. Wenn böswillige Akteure Gelder aus einem DeFi-Protokoll stehlen, können die Nutzer nicht viel mehr tun, als sich lautstark bei der Instanz zu beschweren, die für diesen speziellen Smart Contract zuständig ist: dem Entwicklerteam, dem Auditor, dem Fördermittelgeber, dem Betreuer des Forks. Selbst dann ist die Lösung selten schnell oder offensichtlich.
Bybit, Bangladesch und der Unterschied zwischen den Schienen
Der Unterschied zwischen dem Überfall auf die Bangladesh Bank und dem Angriff auf Bybit verdeutlicht den Unterschied zwischen traditionellen Schienen (Rails) und Krypto-Rails mit ungewöhnlichen Eigenschaften. Im Fall von Bangladesch gelang es nordkoreanischen Hackern, das SWIFT-System der Bangladesh Bank zu infiltrieren und zu versuchen, fast eine Milliarde Dollar an Geldern von der Federal Reserve abzuziehen. Die meisten dieser Transaktionen wurden aufgrund verschiedener Fehler gestoppt, darunter ein Schreibfehler in einer der Überweisungsadressen – dies verhinderte, dass fast die gesamten Gelder abflossen, und ein Teil der Gelder, die entkamen, wurde schließlich zurückgegeben. Die Regierung von Sri Lanka zahlte ihren Anteil zurück, während die an philippinische Casinos gesendeten Beträge über rechtliche und ermittlerische Verfahren zurückgefordert werden mussten. Das Resultat dieses Angriffs war wohl verheerender als der auf Bybit verübte Versuch, aber er war auch weitaus aufwendiger und im Ausmaß begrenzter: Die Gelder mussten Korrespondenzbanken durchlaufen, während die Banken und Rechtssysteme mehrerer Länder an der Rückforderung beteiligt waren.
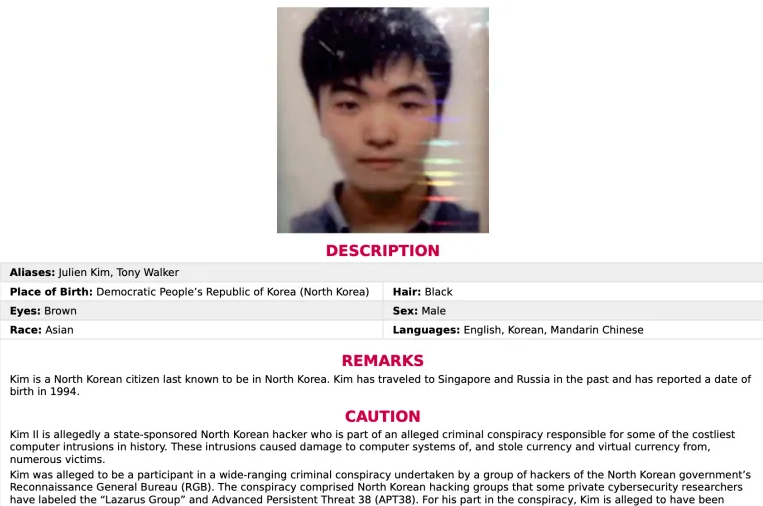
Die Situation bei Bybit ist das Krypto-Äquivalent zum Überfall auf Bangladesch. Berichten zufolge steht das Sicherheitsteam unter Beschuss von Lazarus-Hackern, denen es gelungen ist, fast 1,5 Milliarden Dollar von der Börse zu stehlen. Ermittler, Branchenpartner, Bounty Hunter und Krypto-Analyseunternehmen arbeiten zusammen, um Vermögenswerte aufzuspüren und wiederzuerlangen – von denen einige bereits zurückgegeben werden, während andere in krypto-spezifischen Geldwäscheprogrammen gebunden bleiben. Der Angriff verdeutlicht, wie On-Chain-Geld gestohlen und in den Schattenwelten der Krypto-Sphäre versteckt werden kann. Die Beteiligung traditioneller Institutionen zeigt jedoch, wie einige dieser Gelder mit alten Werkzeugen selbst in einem neuen Medium wiederbeschafft werden können. Strafverfolgungsbehörden haben in bestimmten Rechtsräumen Zugriff auf Krypto-Gelder, und einige Börsen, Stablecoin-Emittenten und Analyseunternehmen sind eher bereit, bei rechtlichen oder gar buchhalterischen Aufgaben zu kooperieren. Die Belohnung eines Kopfgeldjägers kann andere motivieren zu helfen. Die schiere Zahl der Beteiligten an einem solchen Vorfall verdeutlicht sowohl die Chance für jeden, sich an einer Wiederbeschaffung zu beteiligen, als auch die Notwendigkeit dafür – auch wenn es dauern kann, bis die Strafverfolgung die erforderliche Zuständigkeit erlangt, um wirksam einzugreifen.
Dies ist auch der Grund, warum sich der Diebstahl von Fiat-Einlagen in Bangladesch am Ende als relativ begrenzter Angriff herausstellte. Die Gelder mussten mehrere Stufen des Bankensystems durchlaufen, und selbst als sie die direkte Aufsicht der Bangladesh Bank umgingen, befanden sie sich immer noch im System und unterlagen an jedem Punkt staatlichen Eingriffen. Dies unterstreicht die entscheidende Bedeutung jener Schienen und dessen, was sie repräsentieren: die Fähigkeit der Banken, Verwahrer von Einlagen zu sein, die gesetzliche Befugnis, Transaktionen einzufrieren und zu untersuchen, und die generelle Fähigkeit zentralisierter Institutionen, Geld im Namen anderer Personen oder Einheiten zu halten, zu kontrollieren und zu bewegen. Wenn sich Gelder auf Krypto-Schienen bewegen, sind sie nicht mehr so sichtbar oder zugänglich. Das bedeutet, dass sich Zuständigkeit und Kontrolle eher auf den neuen zentralen Punkt verlagern – eine Börse, einen Stablecoin-Emittenten, ein Analyseunternehmen oder einen Wallet-Custodian. Selbst wenn die Strafverfolgungsbehörden eingeschaltet sind, ist der Rückholungsprozess viel langsamer und schwieriger, da es weniger Eingriffs- und Kontrollpunkte gibt.
Versuche, eine Rückerstattungsebene aufzubauen
In Anbetracht des Problems ist es nicht überraschend, dass versucht wird, es zu lösen. Es gibt mehrere potenzielle Rückerstattungsebenen (Refund Layers) in Krypto, die eingesetzt werden können, um sich von Rug Pulls, Betrug und anderen bösartigen Aktivitäten zu erholen. Treuhand-Wallets (Escrow Wallets) sind die intuitivste Option mit Konfliktlösung als zusätzlichem Bonus: Anstatt das Geld direkt an den Empfänger zu senden, zahlt der Sender es in einen Smart Contract ein, der die Zustellung nach Abschluss eines bestimmten Ereignisses oder nach Ablauf der Frist zur Konfliktlösung sicherstellt. Escrow-Wallets können für alle gängigen Transaktionsarten verwendet werden, bieten jedoch zusätzliche Sicherheit, und sie lassen sich auf Marktplätzen, bei Freelancer-Diensten, im OTC-Handel, auf NFT-Plattformen und bei regulären Stablecoin-Transfers einsetzen. Sie fügen dem Prozess zwar zusätzliche Schritte hinzu, aber genau diese Schritte sorgen dafür, dass man darauf vertrauen kann, dass sich die Gegenseite fair verhält.
Kleros und seine Wettbewerber stellen eine weitere Ebene der Konfliktbeilegung dar und sind eine Alternative zu Escrow-Wallets. Sie nutzen eine dezentrale Jury, die Ansprüche bewertet und ein entsprechendes Urteil fällt – die Details sind jedoch oft so kompliziert wie bei regulären Gerichten. Dieser Ansatz sollte theoretisch mehr Sicherheit und Flexibilität bieten, lässt aber oft die praktischen Schwierigkeiten der Beweiserhebung, die Anfälligkeit von Juroren für Bestechung und die Notwendigkeit außer Acht, dass sich überhaupt beide Parteien auf dasselbe System verlassen müssen. Escrow-Wallets mögen zwar durch die Fähigkeiten von Smart Contracts eingeschränkt sein, sind dafür aber direkt in die Blockchain integriert.
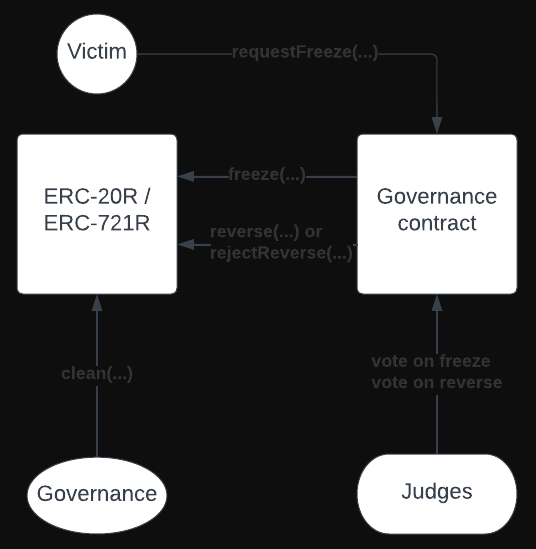
Vorschläge für reversible Token wie ERC-20R und ERC-721R versuchen, eine Alternative zu Rug Pulls zu bieten: Token können während einer kurzen Sperrfrist, die nach einer festgelegten Zeitspanne abläuft, von einem Schiedsrichter, einem Smart Contract oder einer dezentralen Jury eingefroren und wieder freigegeben werden. Konflikte werden auf die gleiche Weise wie bei Escrow-Wallets gelöst, aber reversible Token versuchen das Risiko zu begrenzen, indem sie nur die Transaktion einfrieren. Dies ist für die meisten Nutzer ein attraktives Modell, da es den Schaden und die Haftung bei Rug Pulls verringert, hat aber auch Schwachstellen. Insbesondere die Fungibilität bleibt unberücksichtigt: Wenn ein Teil eines teilbaren Tokens bösartig ist, kann der Rest verwendet werden, um andere zu bezahlen. Einige Nutzer können Betrugsopfer werden, während andere – nämlich Händler – am Ende den Schaden tragen. Die Möglichkeit, Zahlungen mit hohem Volumen in tokenisierten Stablecoins abzuwickeln, ist einer der Vorzüge von Krypto, kann jedoch auch Situationen schaffen, in denen Nutzer nicht zwischen bösartigen und legitimen Adressen unterscheiden können. Man kann sich leicht einen Rug Pull vorstellen, der nur einen Teil einer größeren Tranche betrifft, oder das plötzliche Auftauchen betrügerischer Stablecoin-Token. Hinzu kommt die Frage, ob eine bestimmte Implementierung von ERC-20R vertrauenswürdig ist: Vom Nutzer wird erwartet, dass er verschiedene Smart-Contract-Wallets versteht und differenziert, was eigentlich der ursprünglichen Attraktivität von Krypto zuwiderläuft.
Das Einfrieren von Stablecoins stellt eine weitere Option für eine Rückerstattungsebene in Krypto dar, da es die einfachste Möglichkeit ist, eine Transaktion im Moment der Übertragung rückgängig zu machen. Tether und Circle führen praktisch Blacklists für alle USDT- und USDC-Einlagen und können jeden Abfluss von Geldern stoppen; die rechtlichen Aspekte solcher Sperren können genutzt werden, um diese Gelder dauerhaft einzubehalten oder zurückzufordern. Die gleichen Prinzipien gelten für andere Stablecoins, auch wenn nicht alle über die Ressourcen verfügen, solche Maßnahmen umzusetzen. Im Grunde stellt das gesamte System der Stablecoin-Einlagen eine Art Rückerstattungsebene dar – eingebaut direkt in die Sicherheitsinfrastruktur des meistgenutzten Krypto-Assets.
Nutzer von Stablecoins profitieren zwar von dieser speziellen Rückerstattungsebene, allerdings um den Preis einer verstärkten Überwachung. Der Staat kann Einlagen jederzeit einfrieren, und traditionelle Finanzinstitute können dasselbe tun. Generell geht die Stabilität von Stablecoins mit einer Zentralisierung einher, was bedeutet, dass die Vorteile einer Rückerstattungsebene durch Nachteile aufgewogen werden. Konkret besteht immer die Möglichkeit, dass illegale Gelder zusammen mit legitimen eingefroren werden oder dass Konten aus politischen Gründen blockiert werden. Auch menschliches Versagen der Nutzer birgt Risiken, weshalb viele Nutzer andere Mechanismen zum Schutz ihrer Vermögenswerte bevorzugen.
Smart Wallets und Account Abstraction stellen eine Alternative zum Modell der Rückerstattungsebene dar, bei der Wallets einen integrierten Schutz für ihre Nutzer bieten: Anstatt eine Rückerstattung zu verlangen, wird dem Nutzer gar nicht erst erlaubt, eine Transaktion mit hohem Wert oder bösartiger Natur durchzuführen. Ausgabenlimits, Allowlists, Social Recovery, verzögerte Auszahlungen, Multisig-Genehmigungen und andere Funktionen können Gelder auf vielfältige Weise schützen. Eine Unternehmenstreasury hat beispielsweise strengere Anforderungen für jede Auszahlung, und normale Nutzer können sich auf ähnliche Weise absichern. Smart Wallets können Transaktionen auch von der Genehmigung eines dezentralen Schiedsrichters, einer Peer-Jury oder einer anderen Wallet abhängig machen, was im Wesentlichen einer Escrow-Transaktion entspricht. Im Allgemeinen bieten Smart Wallets den Nutzern eine höhere Sicherheit – insbesondere bei Geldern auf institutionellem Niveau –, doch auch dies ist mit Kosten verbunden.
Börsen und Verwahrstellen (Custodians) lösen das Problem auf die direkteste Art: Sie halten die Gelder und können fast jede Transaktion jederzeit rückgängig machen. Damit nimmt die Börse die Position einer traditionellen Bank ein: Sie hat die Kontrolle über Gelder in ihren Büchern, die aus verschiedenen Gründen entzogen werden können, einschließlich Ermittlungen von Strafverfolgungsbehörden und Kundenstreitigkeiten. Dies ist wohl der sicherste Weg, um Krypto-Assets zu schützen, erfordert jedoch das Vertrauen des Nutzers in den Custodian – was nie ideal ist.
Insbesondere Circle plant den Aufbau einer Rückerstattungsebene rund um seinen Stablecoin USDC mit bestimmten Anwendungen rund um Pull-Refunds, Konfliktlösungsfristen und Escrow. Dies stellt die ideale Lösung für Nutzer dar, die ein Krypto-Äquivalent zu traditionellen Zahlungsabwicklern wie PayPal und Stripe wünschen. Insbesondere USDC bietet die Flexibilität von On-Chain-Geld gepaart mit den Schutzmechanismen traditioneller Finanzinstrumente. Die Basisebene von Krypto bleibt endgültig, aber normale Nutzer können die speziell für sie entwickelten Streitbeilegungsfunktionen nutzen.
Der Preis der Sicherheit
Krypto-Nutzer werden immer Rückerstattungen fordern, und diese Forderung wird immer komplex bleiben. Aus der Sicht des CEO eines Payment-Startups sind Rückerstattungen der Treibstoff für die Akzeptanz: Normale Nutzer werden Stablecoin-Schienen nicht für alltägliche Zahlungen nutzen, wenn ein einziger Tastendruck ihr Konto leeren kann. Aus der Sicht normaler Nutzer ist Krypto ein Wilder Westen: Sie wollen, dass ihre Transaktionen endgültig sind, freuen sich aber im Falle von Betrug oder Streitigkeiten über Chargebacks. Aus der Sicht des Händlers bedeutet jede Rückerstattung entgangenen Gewinn, und aus der Sicht von Investoren stellt jede Rückerstattung ein Betrugsrisiko dar. Aus Sicht der Strafverfolgung sind Rückerstattungen in Krypto stets eine Frage des Verbraucherschutzes, und aus Sicht von Krypto-Puristen bedeuten Rückerstattungen von Anfang an eine gefährliche Zentralisierung.
Krypto-Rückerstattungen sind daher gleichzeitig unmöglich und lösbar – je nach Kontext. Willkürliche Rückerstattungen auf Basisebene von Transaktionen sind unmöglich, ohne Transaktionszensur und Zentralisierung einzuführen. Rückerstattungsebenen, Smart-Wallet-Schutz, das Einfrieren von Stablecoins, Streitbeilegungs-Wallets und andere Mechanismen sind tragfähige Lösungen für das Problem, haben jedoch ihren Preis. Die Rückerstattungsoptionen werden für Nutzer und Institutionen eingeschränkt sein, die Geld schnell und sicher bewegen wollen, ohne bösartige Aktionen rückgängig machen zu können. Die Kryptoindustrie wird sich weiterhin im Spannungsfeld zwischen Geschwindigkeit und Sicherheit bewegen. Deshalb werden die verantwortungsvollsten Lösungen immer diejenigen sein, die den Verbraucher in den Mittelpunkt stellen: die Möglichkeit, Transaktionen mit hohem Wert rückgängig zu machen, der Einsatz von Konfliktlösungsverfahren bei betrügerischen Aktivitäten, die Nutzung von Stablecoins auf etablierten Schienen und die Einführung von Sicherheitsmaßnahmen für Smart Wallets.
All dies ist ein natürlicher Bestandteil der Entwicklung von Krypto als Finanzsystem. Es ist nur eine Frage der Zeit, bis Ebenen voller Regeln, Kontrollpunkte und Schutzmechanismen hinzugefügt werden, damit sich Krypto-Wallets und -Transaktionen eher wie regulierte Finanzinstrumente verhalten. Neue Generationen werden sich dann darüber beschweren, dass Krypto zu langsam und zu bürokratisch ist, und versprechen, all diese Einschränkungen aufzuheben – nur damit ihre Wallets gehackt werden und ihre Gelder in einem Rug Pull verschwinden. Es ist eine Frage der Zeit, bis neue Schutzmaßnahmen eingeführt werden, und es ist eine Frage der Zeit, bis neue Beschwerden auftauchen. Zivilisation basiert auf Regeln, und jede Technologie, die an Wert gewinnt, muss sich Einschränkungen aneignen. Das bedeutet, dass sich die Nutzer weiterbilden müssen und die Branche ihre Nutzer aufklären muss.
Und auf TRON, wo Nutzer oft einfach nur USDT schnell überweisen wollen, ohne TRX zu verschwenden, adressiert Netts.io eine kleinere, aber praktische Version desselben Kompromisses: Kosten kontrollieren, bevor sie zum Problem werden. Die Plattform ermöglicht es Nutzern, TRON Energy zu kaufen, TRON Energy für 65.000 oder 131.000 Energy-Transfers zu erhalten, TRON-Energy-Märkte zu vergleichen und Energy für kurze Zeitfenster zu mieten, anstatt mehr TRX als nötig zu staken oder zu verbrennen (burnen). Sie kann eine unvorsichtige Überweisung nicht rückerstatten, aber sie kann den alltäglichen Transfer von USDT günstiger, schneller und weniger anfällig für einen weiteren vermeidbaren Krypto-Frust machen.