Marché baissier des cryptos : malédiction ou bénédiction ?
Les marchés baissiers des cryptos punissent le battage médiatique, exposent les projets fragiles, effraient les particuliers et créent parfois les points d'entrée que tout le monde attendait.
Également disponible en: EnglishРусскийEspañol中文ไทยУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Sommaire
Tout le monde connaît le trade parfait. Acheter bas, vendre haut. C'est une phrase si simple qu'elle en devient presque insultante. Le problème, c'est que personne ne sonne la cloche au « plus bas » et personne n'organise de fête au « plus haut ». Quand ça monte, le plus haut n'est que le début. Quand ça baisse, le plus bas ressemble étrangement à une trappe.
C'est pourquoi les marchés baissiers ne sont pas vraiment un mécanisme de découverte des prix. C'est un test de personnalité avec une mise d'argent, exposé aux yeux de tous.
Lorsque la peur se transforme en panique, l'ours sort de son hibernation et commence à rôder dans le portefeuille. Le Bitcoin, après avoir bénéficié d'une nouvelle vague d'adoption institutionnelle et atteint des sommets vertigineux d'absurdité, a prouvé mois après mois que « l'or numérique » sait très bien se comporter comme un actif risqué. Du pic de 2025 aux récents niveaux proches des 60 000 $, la baisse a frôlé les 50 %, ce qui n'a rien d'extraordinaire dans l'histoire du Bitcoin, mais suffit à rappeler à tous que la volatilité reste une compétence fondamentale.
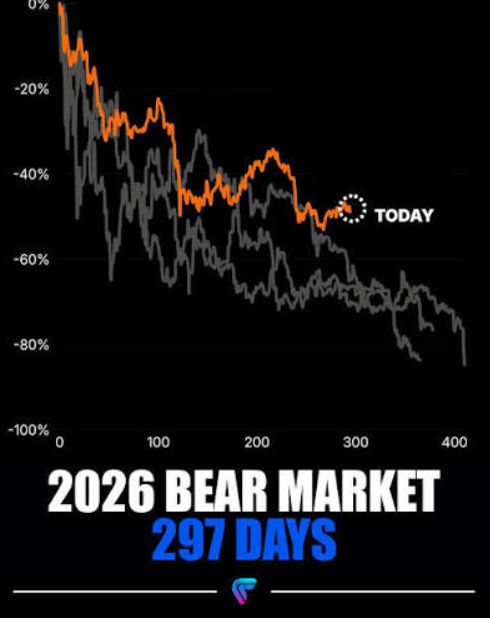
Ce qui est effrayant dans ce marché baissier particulier, c'est que la panique semble venir de partout. Chaque cycle a son propre récit, mais le scénario change rarement : « correction saine », « opportunité d'achat », « manipulation », « pressions macroéconomiques », « la crypto est morte », et, finalement, « le marché redevient intéressant ». Cette dernière étape arrive souvent après qu'un nombre suffisant de personnes ont abandonné et sont passées à autre chose.
L'ours ne frappe pas à la porte
La récente vague de ventes n'a pas été provoquée par un facteur unique, mais plutôt par une convergence de circonstances, chacune ayant sa propre logique.
Les flux des ETF Bitcoin ont été constamment négatifs aux États-Unis, les fonds au comptant ayant enregistré deux jours consécutifs de sorties en août, et plus de 100 millions de dollars retirés en une seule séance. L'évolution des rendements obligataires et des cours du pétrole a également pesé sur les actifs risqués en général, les traders opérant une rotation vers l'IA et le marché boursier au sens large. Mis à part l'importance démesurée que la crypto s'accorde, le secteur a une nouvelle fois découvert que le pool de liquidité mondial dispose d'un passe-partout.
La proximité du Bitcoin avec les 63 000 $ n'est pas un problème en soi. Elle le devient si l'on adhérait au discours affirmant que l'adoption institutionnelle avait rendu le Bitcoin unidirectionnel. Les ETF ont rendu la vente de Bitcoin plus facile, plus efficace et moins visible. Ils ont également rendu son achat plus facile, plus efficace et moins visible. Un particulier a parfois besoin de voir sa foi en la crypto ébranlée avant de pouvoir vendre ses pièces. Le gestionnaire de portefeuille n'a besoin que d'un modèle, d'un mandat ou d'une demande de rachat.
C'est pourquoi l'adoption des ETF par les investisseurs institutionnels a été si déroutante pour tout le monde, y compris pour les haussiers. Ces derniers voulaient désespérément les entrées de capitaux parce qu'elles représentaient la demande institutionnelle, mais les sorties étaient tout aussi difficiles à rationaliser. La raison était simple : les investisseurs institutionnels sont imposants, mais ils sont aussi systématiques. Ils doivent rééquilibrer, prendre des bénéfices et réduire le risque de leurs positions. Leurs ventes peuvent n'être motivées par rien de plus sinistre qu'une demande d'un gestionnaire de fonds de réduire l'exposition de 2 % parce que leur modèle de risque considère désormais le Bitcoin comme un actif à 25 %. Personne n'a tort ou n'est malveillant ; l'argent se comporte simplement comme de l'argent.
Pendant ce temps, le prophète institutionnel du marché crypto a vendu du Bitcoin. Strategy, la société de Michael Saylor, a déchargé du Bitcoin à plusieurs reprises en 2026, et avec une régularité qui n'était pas caractéristique de la politique de trésorerie de l'entreprise depuis des années. Les ventes étaient relativement modestes, compte tenu de la taille des avoirs de la société, et ont été justifiées par Saylor par des besoins de trésorerie, le versement de dividendes sur actions privilégiées, et autres nécessités similaires. Pourtant, chaque fois que la figure publique de Strategy vendait du Bitcoin, c'était comme si le marché s'attendait à ce qu'il déclare la crypto morte.
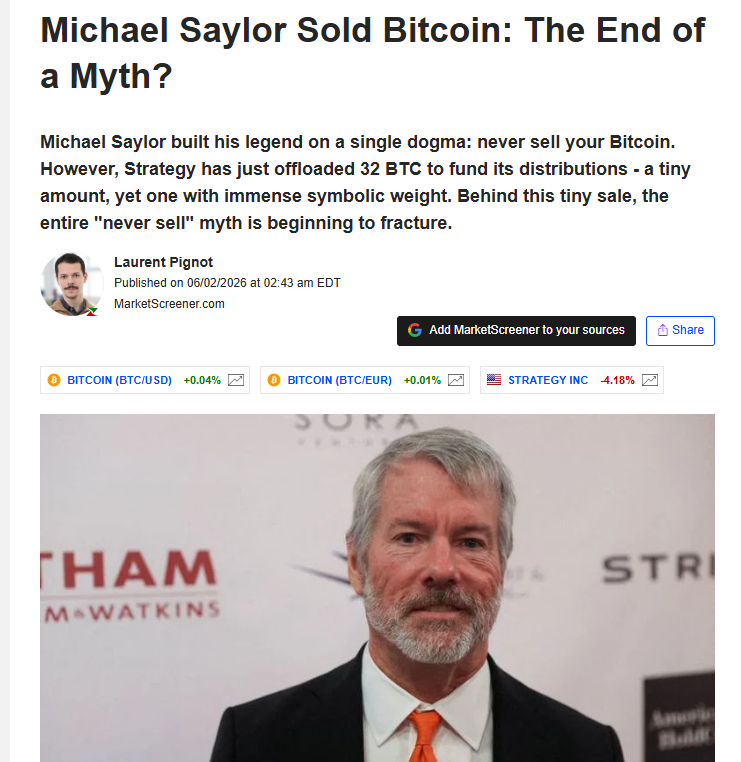
Ce n'est pas que Saylor s'est retourné contre l'œuvre de sa vie. C'est qu'il a rejoint la longue liste des investisseurs institutionnels qui ont découvert que, dans leur quête de rendement, ils peuvent devenir des vendeurs périodiques. Même les partisans les plus enthousiastes de la capture de valeur on-chain doivent composer avec les réalités des bilans, des dividendes privilégiés et de la structure du capital. Même si Strategy s'était engagé à acheter du Bitcoin sur n'importe quelle nouvelle, ses ventes ont été une déception pour certains et une bénédiction pour d'autres.
Le cimetière des altcoins
Si le Bitcoin semble en mauvaise posture, le reste du marché ressemble à un cimetière.
Solana en est l'exemple le plus frappant, car son écosystème est assez profond, mais son prix est tout de même criminellement bas. Évoluant autour des 70-75 $, cette pièce magique est à la fois un baromètre de l'appétit pour le risque et un rappel de tout ce qui pourrait mal tourner. Quand l'optimisme prévaut, on lit des articles sur le débit de Solana, les applications grand public, DePIN, les paiements, les memecoins et une cotation imminente d'ETF. Quand le pessimisme domine, on se rappelle les drames des validateurs, la liquidité des memecoins, la résistance technique et la propension des actifs à bêta élevé à subir d'importantes distributions lorsque le robinet de liquidité est coupé.
Le cimetière des altcoins s'étend bien au-delà des protocoles majeurs. On y trouve des projets de longue traîne qui ont progressivement dévalué leurs récits on-chain à chaque déblocage d'offre. Il y a des protocoles d'« infrastructure » qui n'offrent que peu d'utilité organique au-delà de leur mécanique de jetons. Il y a des jeux aux feuilles de route évaporées, et il y a des « pièces » IA qui n'ont jamais rien construit qui ressemble de près ou de loin à de l'intelligence artificielle. On pourrait en dire autant de chaque segment vertical de l'économie crypto : ils sont tous remplis de « restaurants italiens » qui arborent du basilic sur leur logo mais n'ont rien à voir avec l'Italie.
L'aspect le plus déchirant du cimetière des altcoins est la perte de capital social. Les canaux Telegram autrefois consultés en temps réel ressemblent désormais à des centres commerciaux abandonnés. Les fondateurs qui partageaient chaque partenariat on-chain sont de plus en plus discrets. Les community managers qui vantaient chaque mise à jour de développement évoquent maintenant la même rengaine ennuyeuse de « construction » et de « vision à long terme » que leurs homologues du capital-risque traditionnel. Le graphique est mauvais, mais les indicateurs sociaux dressent un tableau encore plus accablant, car de nombreux altcoins reposaient partiellement ou totalement sur la volonté de la communauté de continuer à croire au projet.
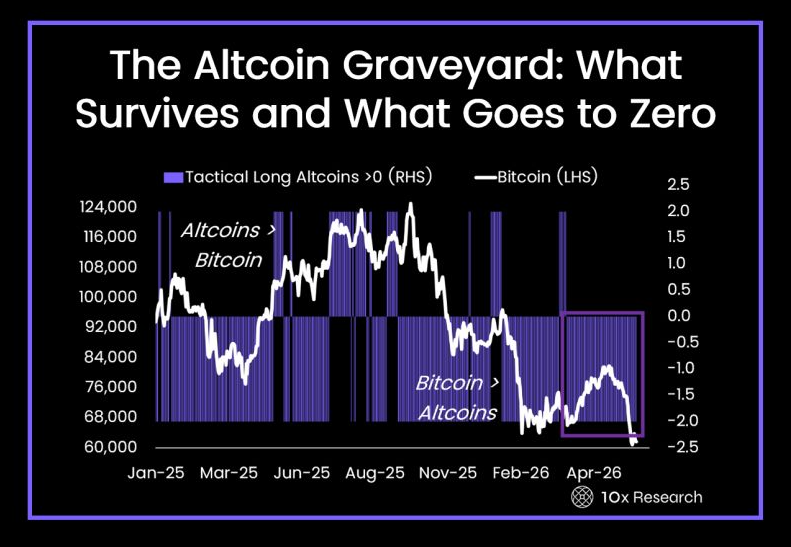
Les marchés baissiers sont des juges impitoyables pour l'espace crypto parce qu'ils en chassent le public. Dans un marché haussier, tout le monde a un jeton ; dans un marché baissier, chacun doit défendre le récit de son jeton.
Cela nous amène à l'aspect bénéfique du marché baissier. Bien que personne ne se réjouisse de voir ses jetons décotés de 80 %, cet environnement impitoyable permet de faire le tri entre les « projets » et les simples « idées ». Il dissipe le bruit de la saison haussière en sanctionnant les communautés fragiles, le théâtre de la gouvernance, les tokenomics paresseuses et les « fondateurs » qui ne s'intéressaient qu'au battage médiatique. Un marché baissier dépouille la « vision » et pousse chacun à construire réellement quelque chose de valeur, au point que l'existence même du produit est remise en question en l'absence d'incitations financières. Il apprend aux utilisateurs à se soucier des coûts et des flux de trésorerie, et les amène à réévaluer « l'utilité » de chaque jeton acheté. En somme, il balaie les illusions et ramène à la réalité, même si le processus de découverte des prix est loin d'être parfait.
La bénédiction d'un marché baissier s'accompagne de risques, car il fait rarement la distinction entre bonnes et mauvaises idées. La liquidité est retirée de l'ensemble du système quoi qu'il arrive, ce qui signifie que les meilleures équipes en souffrent également. Le développement de produits s'arrête net, la liquidité détenue par les protocoles brûle des jetons et les teneurs de marché tradent contre les particuliers. Tout le monde est « déçu », mais personne n'est prêt à admettre que la déception découle d'une perte de contrôle sur le capital. Un marché baissier met la « réalité » à nu, mais cette « réalité » fait rarement l'unanimité.
BlackRock sourit, les particuliers transpirent
La contradiction la plus fascinante de la situation actuelle réside dans le fait que les investisseurs particuliers semblent particulièrement écrasés, tandis que les investisseurs institutionnels affichent un optimisme surprenant.
BlackRock a été l'une des voix les plus régulières au niveau macroéconomique, affirmant que le Bitcoin a « du mérite en tant que classe d'actifs diversifiée par rapport aux paramètres traditionnels de risque et de rendement », tout en notant que « le marché a connu une forte volatilité à court terme, mais cela est normal compte tenu de la structure unique de l'actif », de sorte que « des allocations stratégiques peuvent être effectuées dans une perspective à long terme ». Pendant ce temps, le Crypto Twitter ordinaire traverse une crise existentielle, se demandant si les altcoins sont déjà morts et si le Bitcoin est un actif que tout le monde peut posséder.
Y a-t-il quelqu'un d'assez sensé pour croire qu'il ne s'agit pas de manipulation ? Bien sûr, l'application concrète des conseils de BlackRock pourrait très bien consister à faciliter des flux massifs vers « l'infrastructure » Bitcoin au plus fort du marché baissier. En reconnaissant publiquement que le Bitcoin finira par s'imposer comme classe d'actifs, BlackRock semble faire ce que font tous les grands gestionnaires d'actifs : susciter la « demande » pour leurs produits en se persuadant eux-mêmes, ainsi que leurs clients, que lesdits produits ne sont pas sans valeur.
Mais il existe un « côté sombre », si l'on peut dire, à cette catégorie précise de commentaires institutionnels. BlackRock est un « grand gestionnaire d'actifs » parmi d'autres, et aucun d'entre eux ne communique avec les autres. Même si le véritable objectif de BlackRock est de faciliter des « allocations stratégiques » vers la crypto, de telles déclarations pourraient être interprétées par l'investisseur particulier paranoïaque comme une tentative de créer une « demande » spécifique pour les offres crypto de BlackRock, tout en générant de « l'offre » de liquidité au passage. Après tout, il n'y a aucune raison de penser que les commentaires haussiers d'une société gérant des milliards de dollars d'actifs ne serviraient pas d'avantage de contrepartie face aux particuliers imprudents qui cherchent à acheter des contrats à terme sur le Bitcoin.
Le marché baissier désillusionne tout le monde, il est donc difficile d'évoquer les intentions de BlackRock sans verser dans les théories du complot pures et simples. Les investisseurs institutionnels sont incontestablement haussiers sur la crypto, comme tout le monde, mais leur « optimisme » est un euphémisme pour désigner leur disposition à acheter de la crypto à n'importe quel prix avec une perspective raisonnable de rendement à moyen et long terme. Pendant ce temps, les investisseurs particuliers perçoivent chaque commentaire de marché baissier comme une « tentative de manipulation du marché », ce qui est souvent le cas, ne serait-ce que sur le plan psychologique. Il y a du vrai des deux côtés, car BlackRock ne souhaite pas « secrètement » la réussite du Bitcoin : l'entreprise veut être « pertinente », et le moyen le plus évident d'acquérir cette « pertinence » dans la crypto consiste à bâtir des produits et des infrastructures.
Mais cette « pertinence » est une illusion complaisante, car les commentaires de BlackRock dépassent rarement les « fondamentaux » des crypto-actifs. Si BlackRock croyait sincèrement que le Bitcoin était un « actif supérieur », pourquoi commenterait-elle les « fondamentaux » ? Pourquoi n'afficherait-elle pas ouvertement son optimisme, à l'instar des sociétés de capital-investissement sur les perspectives à long terme du marché crypto ? Pourquoi consacrerait-elle toute une note de recherche à « l'avantage du bitcoin » alors que Wall Street savait déjà que cet avantage existait bien avant que quiconque en dehors de Crypto Twitter n'ait entendu parler du Bitcoin ? La réponse est que BlackRock n'a pas tort en soi, mais qu'elle a tout intérêt à prétendre qu'elle l'a découvert. « L'avantage du bitcoin » est une façon de se démarquer dans le secteur concurrentiel de la finance institutionnelle, tout en convainquant les investisseurs que la crypto est une classe d'actifs qu'ils peuvent véritablement « comprendre ». Bref, « l'optimisme » de BlackRock est un mélange habile d'analyse perspicace et « d'analyse fondamentale », mais il masque la dure réalité : les investisseurs institutionnels ne s'intéressent guère à l'univers crypto au-delà des « paramètres risque-rendement ».
C'est là, je crois, l'aspect le plus « utile » des commentaires de BlackRock, et la raison pour laquelle cet article précis est rédigé. BlackRock sait que les investisseurs institutionnels ne s'intéressent ni à la « vision » ni au « potentiel » de la crypto, tout comme leurs « paramètres risque-rendement » s'arrêtent quasiment à leur volonté d'acheter des « fonds » Bitcoin. Mais dans l'esprit des investisseurs ordinaires, les « risques » de ces fonds se transforment en « certitudes » au prorata de leur empressement à « acheter du Bitcoin ». C'est là que le « commentaire institutionnel » se retourne contre les investisseurs particuliers. Les investisseurs institutionnels n'ont pas tort de croire que la crypto finira par « fonctionner » en tant que classe d'actifs, mais ils admettent rarement que leur « conviction » n'est rien d'autre qu'un moyen pratique d'obtenir des financements sur un marché concurrentiel. De leur côté, les particuliers n'ont pas tort de soupçonner que les commentaires institutionnels visent toujours à manipuler le marché, mais ils « réalisent » rarement qu'il s'agit d'une façon commode de justifier leurs propres actes en période de marché baissier.
La « rotation » des ETF illustre parfaitement cette idée. Les « fonds » Bitcoin ont connu d'importants rachats, tandis que les « produits » Ether et Solana ont enregistré des entrées, ce qui suggère que les investisseurs institutionnels arbitrent leur risque au sein de l'espace crypto plutôt que de le « quitter définitivement ». On pourrait y voir la « preuve » que les institutions sont haussières sur le Bitcoin, mais cette « preuve » ignore le fait gênant que les investisseurs institutionnels détiennent rarement du Bitcoin de manière isolée. Au niveau le plus élémentaire, la « rotation » des ETF est un mouvement de « parité de risque », car le Bitcoin représente moins de risque au sein de l'écosystème crypto qu'Ether et Solana. À un niveau plus profond, c'est la reconnaissance que le Bitcoin bénéficie d'un « attrait plus large », mais qu'il a une « offre limitée », et cette « offre » est la raison même pour laquelle les investisseurs institutionnels privilégient en premier lieu les produits à effet de levier.
Psychologie du creux de marché
Le discours en ligne autour du « creux » du marché est un spectacle curieux en ce sens qu'il ressert presque toujours les mêmes arguments rébarbatifs. Un groupe pense que la crypto est « morte », et il est absolument convaincu qu'elle ne s'en remettra jamais. Ils sont las de croire aux « récits », ils ont acheté la « vision », et ils ont vu les actions de l'IA accaparer tout l'élan, laissant le marché crypto sur la touche. Ils annoncent donc sa « mort » avec un mélange d'angoisse existentielle et d'humour noir, déclarant que la crypto est « morte, finie, terminée, etc. », et tous les outils d'analyse du sentiment social traquent actuellement ce « schéma de langage » spécifique. Un autre groupe estime que la crypto « n'est pas morte » et se tient prêt à « acheter le creux ». Ils appellent cela le « DCA », « l'accumulation sans émotion », et parlent « d'acheter la fin du marché baissier » comme s'il s'agissait de prévisions météo. Le troisième groupe « attend un prix plus bas » et affirme que « 58 k$, c'est bien mieux que 70 k$ », etc. Mais le « prix plus bas » est à 50 k$ pour eux, puis à 40 k$, et ainsi de suite. Ils espèrent qu'à un moment donné, les nouvelles cesseront d'être mauvaises, tout en sachant qu'à un moment donné, la peur se transformera en « achat du creux ». L'« opportunité » du marché baissier est toujours là, sauf qu'elle se présente rarement au « moment opportun ».
Le quatrième groupe est composé de ceux qui « se battent contre des fantômes ». Ils répètent à tout le monde qu'ils ont eu « raison » de vendre dans la panique parce que leur « ami » insistait pour « acheter au sommet », tandis que leur « investisseur » leur conseillait de « prendre leurs bénéfices ». Le « creux » n'est pas pour eux l'occasion de « recoller les morceaux » du marché crypto, c'est un rappel douloureux qu'ils ont cru leur « ami » à l'époque, et maintenant leur « investisseur » vient demander des « conseils » sur Crypto Twitter. Le marché baissier n'est pas seulement pavé de regrets financiers, mais aussi de l'angoisse existentielle de réaliser que l'on n'a pas toujours eu raison. Il n'y a pas de « prophètes de la crypto » en période de marché baissier, seulement des gens ordinaires qui essaient d'acheter quelque chose à un « prix raisonnable ». Il n'y a pas de « visionnaires » en marché baissier, seulement ceux qui « espèrent » trouver des visionnaires à qui acheter.
Il existe un cinquième groupe de personnes qui ont conscience de tout ce qui précède et qui « ont cessé de faire semblant ». Ils reconnaissent avoir « simplement été stupides », avoir « vendu leurs altcoins dans la panique », avoir « pris trop de levier » et « suivi des influenceurs ». Ce groupe est probablement le plus sain, car il comprend que ce sont ces « comportements individuels stupides » qui l'ont mis dans cette situation, mais cela ne changera rien dans l'immédiat, car la plupart des « comportements » sont difficiles à abandonner, même une fois « admis ». L'« apprentissage » d'un marché baissier arrive rarement vite et s'avère généralement douloureux, mais il dure aussi nettement moins longtemps que l'euphorie des marchés haussiers.
La peur a aussi des « effets secondaires ». Le développement de produits ralentit, les budgets « publicitaires » des plateformes d'échange sont réduits, les influenceurs deviennent ennuyeux, l'« allocation des fonds » de capital-risque est révisée, et les fondateurs qui ont levé des fonds à des « valorisations invraisemblables » remettent tout à plat. Les utilisateurs deviennent méfiants, les régulateurs « s'excitent », les familles sont « attristées », et les « grandes gueules » du marché haussier se taisent, tandis que les « esprits discrets » du marché haussier se font entendre. C'est le résultat « attendu », en vérité, de l'un de ces marchés baissiers « inévitables », mais cette « inévitabilité » n'empêche personne d'être déçu. Après tout, chacun « nourrissait de si grands espoirs » avant le marché baissier, et personne ne voulait s'avouer crédule face aux « récits », comme l'ont toujours soutenu les détracteurs de la « bulle des cryptomonnaies ».
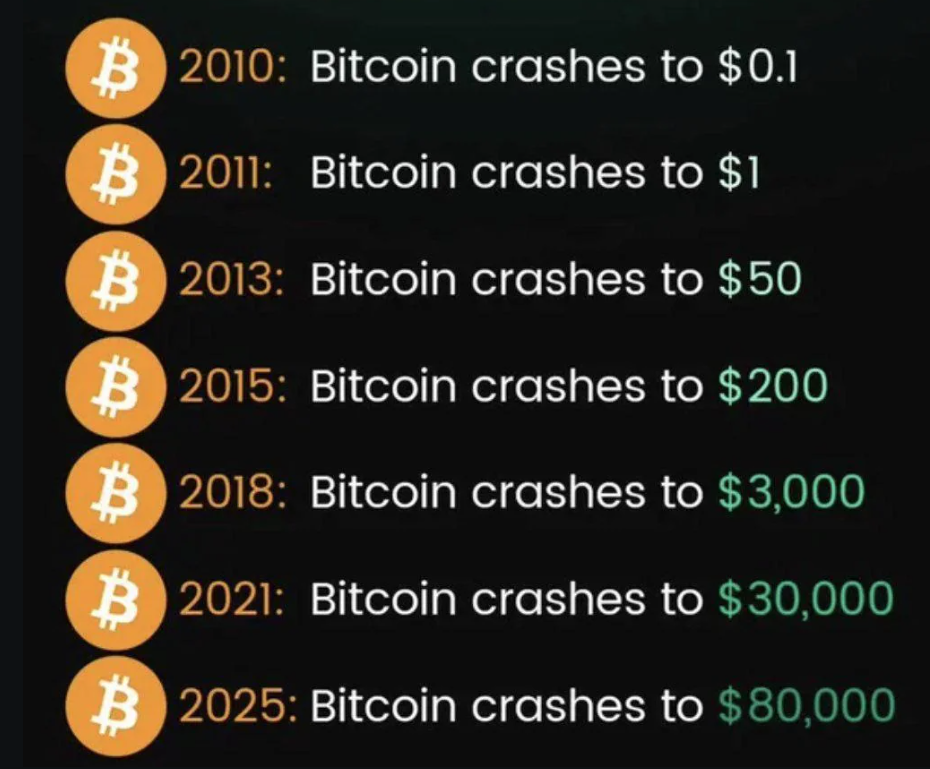
La crypto est loin d'être « morte », évidemment, car « presque chaque marché baissier de l'histoire » a fini par être « le plus long de tous ». Il est difficile d'imaginer que le marché des cryptomonnaies soit « mort » après chaque « death cross » majeur de l'histoire du Bitcoin, mais c'est pourtant « bel et bien ce qui s'est produit » à chaque fois. Il y a moins de deux décennies, le marché des cryptomonnaies « existait » à peine, et aujourd'hui, il a déjà traversé plusieurs « cycles d'effondrement ». La « peur du marché baissier » est toujours exagérée, et les « espoirs du marché haussier » sont toujours démesurés, mais ce « rappel à la réalité » remplit une fonction critique en séparant les « visionnaires » des « spéculateurs » et en éliminant le superflu. Cet « apprentissage » du marché n'a rien « d'amusant », mais il fait « partie intégrante » de tout parcours d'investissement, y compris dans la crypto. La leçon la plus importante d'un marché baissier est qu'on sait rarement ce que signifie vraiment un « plus bas » avant qu'il ne devienne un « plus haut ».
Malédiction ou bénédiction ?
Un marché baissier est une malédiction si l'on avait besoin de liquidités pour payer son loyer. C'est une malédiction si l'on était exposé à l'effet de levier à l'achat, en retard pour entrer, ou si l'on croyait peu aux fondamentaux du projet. C'est une malédiction si l'on a dû lever des capitaux en raison de « circonstances imprévues » et d'un « changement de l'environnement de marché ». C'est une malédiction pour tous ceux qui pensaient que la crypto allait se « normaliser », ou se normaliser « suffisamment ».
Pourtant, un marché baissier est une bénédiction déguisée pour le marché lui-même, car il filtre le « bruit » et offre une « image plus nette » de ce qui compte vraiment. Il pénalise les « spéculateurs », récompense les « visionnaires » et instaure un scepticisme salutaire envers chaque « idée révolutionnaire », quelle que soit l'ampleur de la « vision » promise. Il fait baisser les valorisations, réduit la frénésie, tarit l'offre d'« apprentis influenceurs » et, surtout, rappelle à tous que la « volatilité » est une « caractéristique inhérente » à cette classe d'actifs, et non un « désavantage » que les « marchés » ou les « exchanges » auraient « ajouté » d'une manière ou d'une autre. La question la plus difficile à se poser en période baissière concerne le scénario du « plus bas niveau possible », et la capacité réelle à « savoir », ou du moins à « disposer de suffisamment d'informations pour en être certain ». La réponse est évidemment « non ». Le marché surprendra toujours dans les deux sens, punissant ceux qui ont agi « trop tôt » tout en récompensant ceux qui ont agi « assez tard ». Mais ce « assez tard » n'est que rarement « tard », en vérité, et la plupart des « spéculateurs » ne prennent conscience de leur égarement que lorsqu'il est « déjà trop tard ». C'est là toute la « bénédiction » du marché baissier : la « bêtise » des « spéculateurs » est rarement récompensée.
Un marché baissier est toujours une « malédiction » pour les « mauvaises » personnes, mais il dure rarement pour toujours.
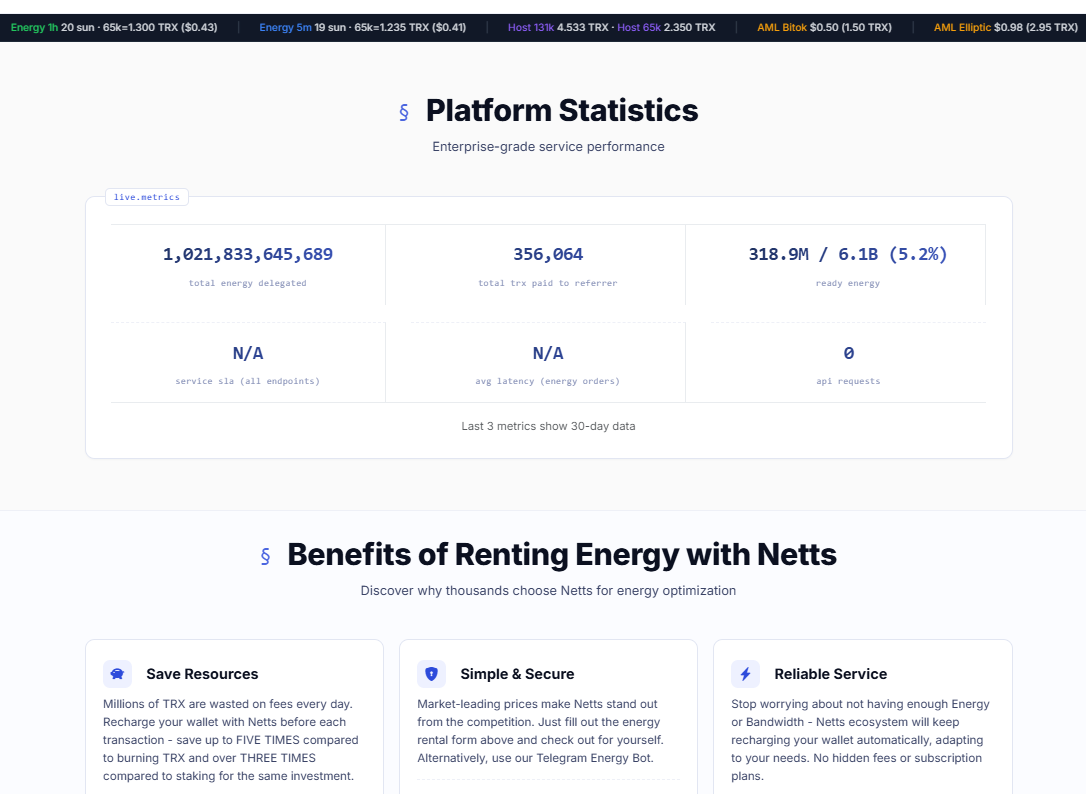
Et tant que les utilisateurs se débattent avec le creux du marché et que le marché peine à toucher le fond, il est toujours plus judicieux de chercher des moyens d'économiser plutôt que de se perdre en vaines déclarations. Netts.io permet aux utilisateurs de louer de l'Energy pour les transferts USDT sur Tron en tant qu'agrégateur d'Energy TRON, où chacun peut acheter de l'Energy TRON, trouver l'Energy TRON la moins chère et effectuer des transactions USDT en réduisant la consommation de TRX au lieu de gaspiller de l'argent dans des frais de gas inutiles. Après tout, rien n'est plus important que les moindres détails en période de marché baissier.