بازار خرسی در کریپتو: نفرین یا موهبت؟
بازارهای خرسی کریپتو هایپ را مجازات میکنند، پروژههای ضعیف را برملا میسازند، سرمایهگذاران خرد را میترسانند و گاهی اوقات نقاط ورودی را ایجاد میکنند که همه منتظرش بودند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
همه فرمول معامله بینقص را میدانند: در قیمت پایین بخر، در قیمت بالا بفروش. این جمله آنقدر ساده است که تقریباً شبیه یک توهین به نظر میرسد. مشکل اینجاست که هیچکس در «کف» زنگ هشدار را به صدا درنمیآورد و هیچکس در «سقف» جشن نمیگیرد. وقتی بازار صعودی است، اوج قیمت تازه آغاز راه به نظر میرسد. وقتی بازار نزولی است، قیمتهای پایین به شکلی مشکوک شبیه یک تله سقوط هستند.
به همین دلیل است که بازارهای خرسی در واقع مکانیزمی برای کشف قیمت نیستند؛ آنها یک آزمون شخصیت به همراه ریسک مالی هستند که در ملاء عام برگزار میشود.
وقتی ترس به وحشت تبدیل میشود، خرس از خواب زمستانی خود بیدار شده و شروع به گشتزنی در پورتفولیوها میکند. بیتکوین پس از تجربه موج دیگری از پذیرش نهادی و رسیدن به اوجهای سرگیجهآور و مضحک، ماه به ماه ثابت کرد که «طلای دیجیتال» هنوز هم بلد است چطور مانند یک دارایی پرریسک رفتار کند. از اوج قیمت در سال 2025 تا حوالی کف قیمت اخیر در محدوده 60,000$، افت قیمت نزدیک به 50% بود؛ رقمی که در تاریخ بیتکوین چیز عجیبی نیست، اما برای یادآوری این موضوع به همه که نوسان همچنان ویژگی اصلی آن است، کافی بود.
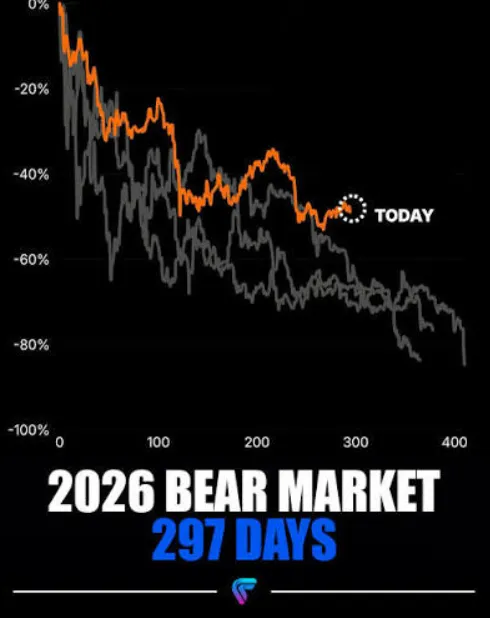
نکته ترسناک درباره این بازار خرسی بخصوص این است که به نظر میرسد وحشت از همه طرف سرازیر شده است. هر چرخه روایت خاص خود را دارد، اما فیلمنامه بهندرت تغییر میکند: «اصلاح سالم»، «فرصت خرید»، «دستکاری بازار»، «فشارهای کلان»، «کریپتو مرده است» و در نهایت، «بازار دوباره جذاب شده است». مورد آخر معمولاً بعد از این اتفاق میافتد که افراد زیادی تسلیم شده و بازار را ترک کردهاند.
خرس در نمیزند
ریزش اخیر بازار به دلیل یک عامل منفرد رخ نداد، بلکه نتیجه تلاقی شرایطی بود که هر کدام به خودی خود منطقی بودند.
جریان سرمایه ETF بیتکوین در ایالات متحده بهطور مداوم منفی بوده است؛ به طوری که صندوقهای اسپات دو روز متوالی در ماه آگوست شاهد خروج سرمایه بودند و در یک جلسه بیش از 100M$ خارج شد. تغییرات در بازدهی اوراق قرضه و قیمت نفت نیز به طور کلی به داراییهای پرریسک فشار آورده است و معاملهگران به سمت هوش مصنوعی و بازار سهام گستردهتر متمایل شدهاند. فارغ از غرور و خودبزرگبینی حوزه کریپتو، این بخش بار دیگر دریافت که استخر نقدینگی جهانی یک شاهکلید دارد.
نزدیک شدن بیتکوین به 63,000$ فینفسه یک مشکل نیست. اما برای کسانی که به این روایت باور داشتند که پذیرش نهادی مسیر بیتکوین را یکطرفه کرده است، به یک معضل تبدیل میشود. صندوقهای ETF فروش بیتکوین را سادهتر، کارآمدتر و بیسروصداتر کردهاند. آنها همچنین خرید آن را نیز آسانتر، کارآمدتر و بدون حاشیه کردهاند. یک فرد عادی ممکن است پیش از فروش سکههایش نیاز داشته باشد که ایمانش به کریپتو متزلزل شود؛ اما یک مدیر پورتفولیو تنها به یک مدل محاسباتی، یک دستور کاری، یا درخواست بازخرید نیاز دارد.
به همین دلیل است که پذیرش ETFها توسط سرمایهگذاران نهادی برای همه، از جمله خریداران خوشبین (گاوها)، بسیار گیجکننده بوده است. خریداران به شدت خواهان ورود سرمایهها بودند چون نماد تقاضای نهادی بود، اما توجیه خروج سرمایه نیز به همان اندازه برایشان دشوار بود. دلیل آن ساده بود: سرمایهگذاران نهادی بزرگ هستند، اما روشمند و ساختاریافته نیز عمل میکنند. آنها نیاز به بازتعادل پورتفولیو، برداشت سود و کاهش ریسک موقعیتهای خود دارند. ممکن است فروش آنها حاصل هیچ چیز شومی نباشد جز درخواست یک مدیر مالی برای کاهش 2% از دارایی به دلیل اینکه مدل ریسک آنها اکنون بیتکوین را یک دارایی 25% ارزیابی میکند. هیچکس خطاکار یا بدخواه نیست؛ پول فقط مانند پول رفتار میکند.
در همین حال، پیامبر شرکتی بازار کریپتو در حال فروش بیتکوین بوده است. شرکت Strategy متعلق به مایکل سیلور، در سال 2026 مکرراً اقدام به فروش بیتکوین کرده است، آن هم با نظمی که سالها در سیاست خزانهداری این شرکت سابقه نداشته است. این فروشها با توجه به حجم داراییهای شرکت نسبتاً کوچک بودند و سیلور آنها را به عنوان پاسخی به نیازهای خزانهداری، سود سهام ممتاز و مواردی از این دست توجیه کرد. با این حال، هر بار که چهره عمومی شرکت Strategy مقداری بیتکوین میفروخت، گویی بازار انتظار داشت که او مرگ کریپتو را اعلام کند.
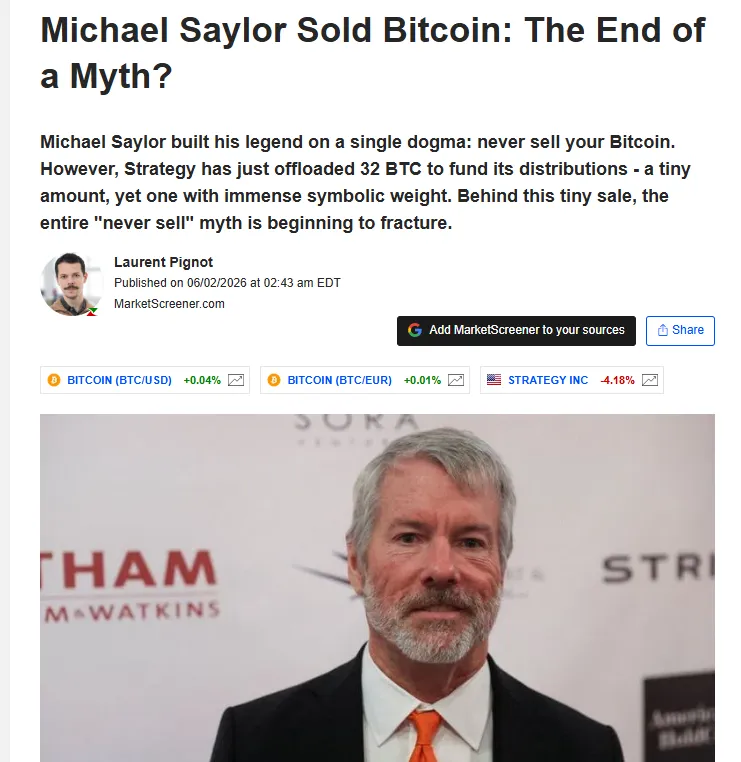
مسئله این نیست که سیلور بر علیه هدف زندگی خود شوریده باشد؛ بلکه او به فهرست طولانی سرمایهگذاران نهادی پیوسته است که دریافتهاند در تلاش برای کسب بازدهی، ممکن است گهگاه به فروشنده تبدیل شوند. حتی پرشورترین مدافعان ثبت ارزش روی زنجیره (on-chain) نیز باید واقعیتهای ترازنامهها، سودهای سهام ممتاز و ساختار سرمایه را در نظر بگیرند. از آنجا که Strategy متعهد به خرید بیتکوین با هر خبری بود، فروشهایش برای عدهای مایه ناامیدی و برای عدهای دیگر یک موهبت بوده است.
گورستان آلتکوینها
اگر وضعیت بیتکوین ناخوشایند است، مابقی بازار شبیه به یک گورستان به نظر میرسد.
سولانا بارزترین نمونه است؛ چراکه اکوسیستم آن نسبتاً عمیق است، اما قیمت آن به طرز باورنکردنی پایینی معامله میشود. این توکن شگفتانگیز که در اواسط کانال 70$ معامله میشود، هم فشارسنج تمایل به ریسک است و هم یادآور چیزهایی که ممکن است خراب شوند. هرگاه خوشبینی حاکم باشد، مطالبی درباره توان عملیاتی سولانا، برنامههای مصرفکننده، DePIN، پرداختها، میمکوینها و راهاندازی قریبالوقوع ETF آن میخوانیم. هرگاه بدبینی غلبه کند، حواشی ولیدیتورها، نقدینگی میمکوینها، مقاومتهای تکنیکال و تمایل داراییهای با بتای بالا به توزیع و فروش شدید به محض بسته شدن شیر نقدینگی به یاد میآید.
گورستان آلتکوینها فراتر از پروتکلهای اصلی گسترش مییابد. پروژههای کماهمیتتری (دمدراز) وجود دارند که با هر مرحله آزادسازی توکن، روایات روی زنجیره خود را به حراج گذاشتهاند. پروتکلهای «زیرساختی» هستند که عملاً هیچ کاربرد واقعی فراتر از مکانیک توکن خود ارائه نمیدهند. بازیهایی با نقشههای راه بر باد رفته وجود دارند، و «کوینهای» هوش مصنوعی که هرگز چیزی شبیه به هوش مصنوعی نساختهاند. همین موضوع را میتوان درباره تک تک بخشهای اقتصاد کریپتو گفت: همهجا پر است از «رستورانهای ایتالیایی» که عکس ریحان در لوگوی خود دارند اما هیچ ربطی به ایتالیا ندارند.
دلخراشترین جنبه گورستان آلتکوینها از دست رفتن سرمایه اجتماعی است. کانالهای تلگرامی که زمانی پیامهایشان ثانیهای خوانده میشد، اکنون شبیه به مراکز خرید متروکه هستند. بنیانگذارانی که تمام همکاریهای روی زنجیره را جار میزدند، اکنون مهر سکوت بر لب زدهاند. مدیران جامعه کاربری که برای هر بهروزرسانی توسعهای هیاهو به پا میکردند، اکنون همان حرفهای کسلکننده مربوط به «توسعه» و «چشمانداز بلندمدت» را میزنند که همتایانشان در سرمایهگذاری خطرپذیر سنتی مطرح میکنند. نمودار قیمت بد به نظر میرسد، اما معیارهای شبکههای اجتماعی داستانی تلختر را بازگو میکنند؛ چرا که ارزش بسیاری از آلتکوینها تا حدی یا به طور کامل بر پایه تمایل جامعه به ادامه باور به پروژه بنا شده بود.
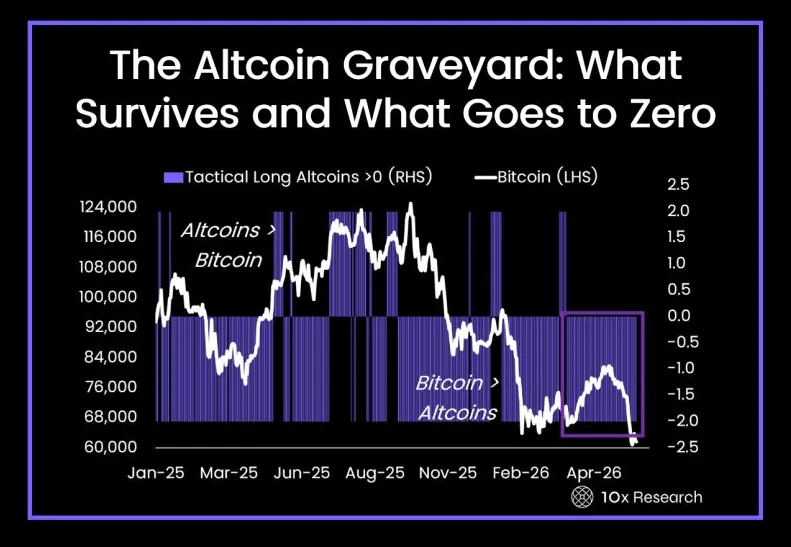
بازارهای خرسی داوران بیرحم فضای کریپتو هستند، زیرا مخاطبان را با خود میبرند. در یک بازار گاوی، همه برای خود توکن دارند؛ در یک بازار خرسی، همه باید از روایت توکن خود دفاع کنند.
این ما را به جنبه موهبت بازار خرسی میرساند. با اینکه هیچکس از دیدن افت 80% ارزش توکنهایش خوشحال نمیشود، اما این فضای بیرحم به جداسازی «پروژهها» از «ایدهها» کمک میکند. این شرایط از میان هیاهوی فصل بازار صعودی عبور کرده، جوامع ضعیف، نمایشهای حاکمیتی، توکنومیکهای سست و «بنیانگذارانی» را که فقط به هایپ اهمیت میدادند مجازات میکند. بازار خرسی توهم «چشمانداز» را از بین میبرد و همه را به چالش میکشد تا واقعاً چیزی ارزشمند بسازند، تا جایی که موجودیت محصول در غیاب مشوقهای مالی زیر سوال میرود. به کاربران یاد میدهد که به هزینهها و جریانهای نقدی توجه کنند و آنها را وادار میکند تا «کاربرد» هر توکن خریداری شده را بازبینی کنند. به طور خلاصه، توهمات را میزداید و واقعیت را وارد میدان میکند، حتی اگر فرآیند کشف قیمت با دقیق بودن فاصله زیادی داشته باشد.
موهبت بازار خرسی با خطراتی نیز همراه است زیرا این بازار بهندرت میان ایدههای خوب و بد تمایز قائل میشود. نقدینگی در هر صورت از کل سیستم خارج میشود، به این معنی که بهترین تیمها نیز آسیب میبینند. توسعه محصول متوقف میشود، نقدینگی متعلق به پروتکلها توکنها را میسوزاند و بازارسازها در خلاف جهت سرمایهگذاران خرد معامله میکنند. همه «سرخورده» هستند، اما هیچکس مایل نیست اعتراف کند که این سرخوردگی ناشی از دست دادن کنترل بر سرمایه است. بازار خرسی «واقعیت» را آشکار میکند، اما این «واقعیت» بهندرت چیزی است که همه بر سر آن اتفاق نظر داشته باشند.
بلکراک لبخند میزند، سرمایهگذار خرد عرق میریزد
جالبترین تناقض فضای کنونی این است که سرمایهگذاران خرد به شدت سرکوب شده به نظر میرسند، در حالی که سرمایهگذاران نهادی به طرز شگفتآوری امیدوار و باانگیزهاند.
بلکراک یکی از باثباتترین مواضع را در سطح کلان داشته است و اظهار میدارد که بیتکوین «به عنوان یک طبقه دارایی متنوعسازیشده فارغ از پارامترهای سنتی ریسک و بازده، دارای شایستگی است» و در عین حال یادآور میشود که «بازار نوسانات کوتاهمدت قابلتوجهی را تجربه کرده است، اما با توجه به ساختار منحصربهفرد این دارایی طبیعی است»، بنابراین «تخصیصهای استراتژیک میتوانند با دیدگاه بلندمدت انجام شوند». در همین حال، توییتر کریپتویی معمولی دچار بحران اگزیستانسیال شده و نگران است که آیا آلتکوینها همین حالا هم مردهاند و آیا بیتکوین چیزی است که بتواند در مالکیت همه باشد؟
آیا فرد عاقلی وجود دارد که باور کند این یک دستکاری نیست؟ البته، کاربرد عملی خرد بلکراک ممکن است به خوبی تسهیل ورود سرمایههای کلان به «زیرساخت» بیتکوین در اوج بحران بازار خرسی باشد. بلکراک با اعتراف علنی به اینکه بیتکوین در نهایت به عنوان یک طبقه دارایی عمل خواهد کرد، ظاهراً همان کاری را انجام میدهد که همه مدیران دارایی بزرگ انجام میدهند: ایجاد «تقاضا» برای محصولات خود از طریق متقاعد کردن خود و مشتریانشان مبنی بر اینکه محصولات مذکور بیارزش نیستند.
اما یک «نیمه تاریک» در این قبیل اظهارات نهادی وجود دارد. بلکراک یک «مدیر دارایی بزرگ» در میان بسیاری دیگر است و هیچکدام از آنها با یکدیگر هماهنگ نمیکنند. حتی اگر هدف واقعی بلکراک تسهیل «تخصیص استراتژیک» به کریپتو باشد، چنین اظهاراتی میتواند توسط سرمایهگذار خرد پارانوئید به عنوان تلاشی برای ایجاد «تقاضا» به طور خاص برای محصولات کریپتویی بلکراک و در نتیجه تولید «عرضه» نقدینگی تعبیر شود. به هر حال، دلیلی وجود ندارد که باور کنیم اظهارنظرهای صعودی شرکتی با میلیاردها دلار دارایی تحت مدیریت، به عنوان یک مزیت معاملاتی در برابر سرمایهگذاران خرد بیاطلاعی که به دنبال خرید فیوچرز بیتکوین هستند، استفاده نشود.
بازار خرسی همه را بدبین میکند، بنابراین دشوار است که بدون توسل به تئوریهای توطئه آشکار، درباره مقاصد بلکراک صحبت کرد. سرمایهگذاران نهادی بیتردید درست مثل بقیه به کریپتو خوشبین هستند، اما این «خوشبینی» آنها صرفاً اصطلاحی برای تمایلشان به خرید کریپتو در هر قیمتی با هر انتظاری معقول از بازدهی در میانمدت تا بلندمدت است. در همین حال، سرمایهگذاران خرد هر اظهار نظری در بازار خرسی را به عنوان «تلاش برای دستکاری بازار» برداشت میکنند، که اغلب هم چنین است، حداقل در سطح روانی. در هر دو دیدگاه حقیقتی نهفته است، زیرا بلکراک «به طور مخفیانه» نمیخواهد که بیتکوین پیروز شود - بلکه میخواهد «مطرح و تأثیرگذار» باقی بماند، و واضحترین راه برای کسب «جایگاه» در کریپتو، ساخت محصولات و زیرساخت است.
اما این «جایگاه» یک توهم خودبینانه است زیرا اظهارات بلکراک بهندرت فراتر از «بنیادهای» داراییهای کریپتو میرود. اگر بلکراک واقعاً معتقد بود که بیتکوین یک «دارایی برتر» است، اصلاً چرا باید درباره «فاندامنتال» اظهار نظر کند؟ چرا نباید مانند شرکتهای سرمایهگذاری خصوصی که آشکارا به چشمانداز بلندمدت بازار کریپتو خوشبین هستند، موضع صعودی علنی بگیرد؟ چرا باید یک یادداشت تحقیقاتی کامل را به «مزیت بیتکوین» اختصاص دهد در حالی که وال استریت مدتها پیش از آنکه کسی در خارج از توییتر کریپتو نام بیتکوین را شنیده باشد، از وجود این مزیت باخبر بود؟ پاسخ این است که بلکراک فینفسه اشتباه نمیکند، اما مطمئناً انگیزههایی دارد که وانمود کند اینطور است. عبارت «مزیت بیتکوین» راهی برای متمایز کردن خود در فضای رقابتی امور مالی نهادی است، در حالی که همزمان سرمایهگذاران را قانع میکند که کریپتو طبقه دارایی است که آنها واقعاً میتوانند «درکش کنند». به طور خلاصه، «خوشبینی» بلکراک ترکیبی ماهرانه از بینش واقعی و «تحلیل فاندامنتال» است، اما این حقیقت ناخوشایند را پنهان میکند که سرمایهگذاران نهادی بهندرت به چیزی خارج از «پارامترهای ریسک و بازده» در کریپتو اهمیت میدهند.
به عقیده من، این «مفیدترین» جنبه اظهارات بلکراک و دلیل نگارش این مقاله است. بلکراک میداند که سرمایهگذاران نهادی علاقهای به «چشمانداز» و «پتانسیل» کریپتو ندارند، درست همانطور که «پارامترهای ریسک و بازده» فراتر از تمایل آنها به خرید «صندوقهای» بیتکوین نمیرود. اما در ذهن سرمایهگذاران عادی، این «ریسکهای» صندوق دقیقاً متناسب با میزان اشتیاق آنها برای «خرید بیتکوین» به «قطعیتها» تبدیل میشوند. اینجاست که «اظهارات نهادی» علیه سرمایهگذاران خرد مسلح میشود. سرمایهگذاران نهادی در این باور که کریپتو در نهایت به عنوان یک طبقه دارایی «کارآمد» خواهد بود اشتباه نمیکنند، اما بهندرت اعتراف میکنند که «باور» آنها چیزی بیش از یک راهکار مناسب برای جذب سرمایه در بازاری رقابتی نیست. از سوی دیگر، سرمایهگذاران خرد نیز در شک به اینکه نظرات نهادی همیشه برای دستکاری بازار طراحی شدهاند اشتباه نمیکنند، اما بهندرت «درک میکنند» که این تفکر راهی آسان برای توجیه اقدامات خودشان در طول یک بازار خرسی است.
«چرخش سرمایه» (Rotation) در ETFها نمایش کاملی از این مفهوم است. «صندوقهای» بیتکوین شاهد خروج سنگین سرمایه بودهاند، در حالی که «محصولات» اتریوم و سولانا با ورود سرمایه مواجه شدهاند؛ این امر نشان میدهد که سرمایهگذاران نهادی به جای «خروج کامل از بازار»، ریسک خود را در فضای کریپتو جابهجا میکنند. این موضوع میتواند به عنوان «مدرکی» تلقی شود که نشان میدهد نهادها نسبت به بیتکوین صعودی هستند، اما این «مدرک» این حقیقت را نادیده میگیرد که سرمایهگذاران نهادی در وهله اول بهندرت بیتکوین را به تنهایی نگهداری میکنند. در ابتداییترین سطح، چرخش ETFها یک حرکت بر پایه «برابری ریسک» است، زیرا بیتکوین ریسک کمتری در اکوسیستم کریپتو نسبت به اتریوم و سولانا دارد. در سطحی عمیقتر، این اعتراف است به اینکه بیتکوین «جذابیت گستردهتری» دارد اما «عرضه محدودی» دارد، و همین «عرضه» دلیلی است که سرمایهگذاران نهادی در ابتدا محصولات دارای اهرم را ترجیح میدهند.
روانشناسی کف قیمت
گفتوگوهای آنلاین درباره «کف» بازار منظره عجیبی است، از این جهت که تقریباً همیشه همان بحثهای کسلکننده را تکرار میکند. یک گروه معتقدند کریپتو «مرده است» و کاملاً متقاعد شدهاند که هرگز بهبود نخواهد یافت. آنها از باور کردن «روایتها» خسته شدهاند، به «چشمانداز» دل بستند و تماشا کردند که چگونه سهام شرکتهای هوش مصنوعی تمام شتاب بازار را به خود اختصاص داد و بازار کریپتو را بیثمر گذاشت. بنابراین، آنها با ترکیبی از وحشت وجودی و شوخطبعی تلخ، پایان خود را با عباراتی چون «کریپتو مرده، تمام شده، به آخر رسیده و غیره» اعلام میکنند و همه ابزارهای تحلیل احساسات اجتماعی در حال حاضر این «الگوی زبانی» خاص را رصد میکنند. گروه دیگر بر این باورند که کریپتو «نمرده است» و آماده «خرید در کف» هستند. آنها این را «DCA» و «انباشت بدون احساسات» مینامند و در مورد «خرید پایان بازار خرسی» صحبت میکنند انگار که پیشبینی آب و هوا است. گروه سوم «منتظر قیمت پایینتر» هستند و میگویند «58k$ خیلی بهتر از 70k$ است» و غیره. اما «قیمت پایینتر» برای آنها 50k$ است، سپس 40k$ و همینطور الی آخر. آنها امیدوارند زمانی اخبار منفی متوقف شود، اما میدانند که در مقطعی، ترس به «خرید در کف» تبدیل خواهد شد. «فرصت» بازار خرسی همیشه مهیا است، با این تفاوت که بهندرت در یک «نقطه راحت» رخ میدهد.
گروه چهارم از کسانی تشکیل شده است که با «ارواح بحث میکنند». آنها به همه میگویند که حق داشتند در اوج وحشت بفروشند، زیرا «دوستشان» اصرار داشت «در سقف بخرند»، در حالی که «سرمایهگذارشان» به آنها گفته بود «سود را برداشت کنید». این «کف» فرصتی برای «جمع کردن تکههای شکسته» بازار کریپتو نیست، بلکه یادآور دردناکی است که آنها در آن زمان حرف «دوستشان» را باور کردند و اکنون «سرمایهگذارشان» در توییتر کریپتو به دنبال «مشاوره» است. بازار خرسی نه تنها پر از پشیمانی مالی است، بلکه پر از وحشت حاصل از درک این موضوع است که فرد همیشه هم درست فکر نمیکرده است. در طول بازار خرسی هیچ «پیامبر کریپتویی» وجود ندارد، فقط افراد عادی حضور دارند که سعی میکنند چیزی را با «قیمت مناسب» بخرند. در بازار خرسی هیچ «صاحب چشماندازی» نیست، فقط کسانی هستند که «امیدوارند» صاحبنظرانی باشند تا از آنها خرید کنند.
گروه پنجمی از افراد نیز هستند که به همه این موارد پی بردهاند و «دست از تظاهر برداشتهاند». آنها اعتراف میکنند که «فقط احمق بودهاند» و «آلتکوینهای خود را از روی وحشت فروختهاند»، «بیش از حد از لوریج استفاده کردهاند» و «دنبالهرو اینفلوئنسرها بودهاند». این گروه احتمالاً سالمترین گروه است زیرا متوجه شده که «رفتارهای احمقانه فردی» همان چیزی است که آنها را به این وضعیت رسانده است، اما این موضوع بلافاصله چیزی را تغییر نمیدهد، زیرا ترک بیشتر این «رفتارها» حتی پس از «اعتراف» به آنها نیز سخت است. «آموزش» در بازار خرسی بهندرت سریع رخ میدهد و معمولاً دردناک است، اما ماندگاری آن به مراتب کوتاهتر از سرخوشی دوران بازارهای گاوی است.
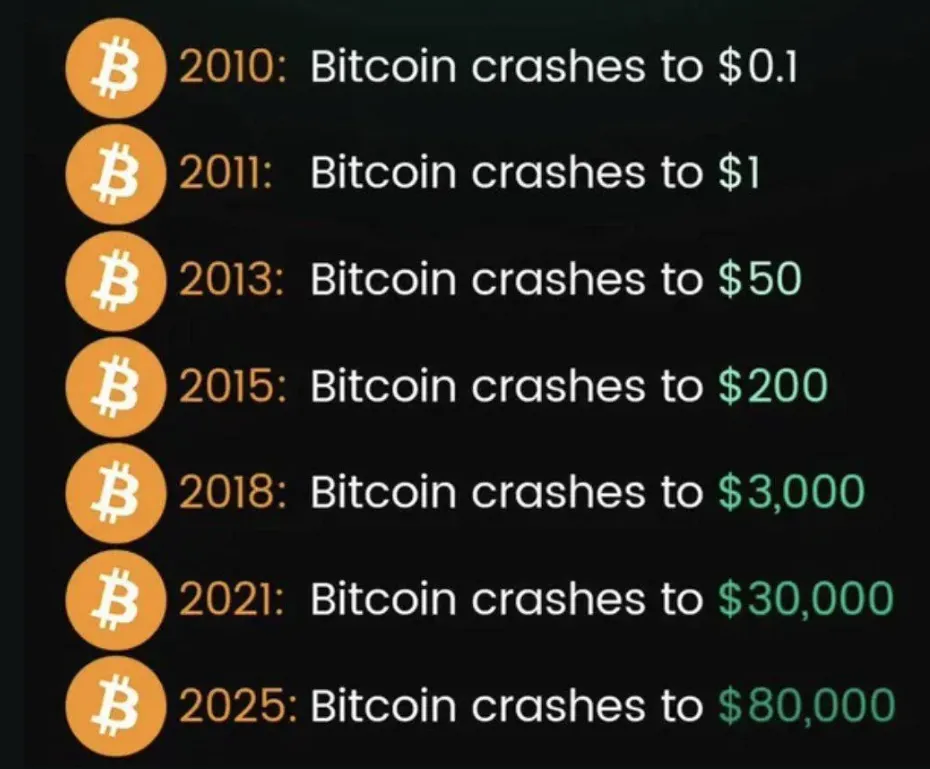
ترس «عوارض جانبی» نیز دارد. توسعه محصول کند میشود، بودجههای «تبلیغاتی» صرافیها کاهش مییابد، اینفلوئنسرها خستهکننده میشوند، نحوه «تخصیص سرمایه» در صندوقهای خطرپذیر مورد بازنگری قرار میگیرد و بنیانگذارانی که با «ارزشگذاریهای باورنکردنی» سرمایه جذب کرده بودند، همه چیز را بازبینی میکنند. کاربران بدبین میشوند، رگولاتورها «هیجانزده» میشوند، خانوادهها «غمگین» میگردند، و «پرحرفهای» بازار گاوی سکوت پیشه میکنند، در حالی که «صاحبان تفکر آرام» در بازار گاوی صدایشان بلندتر میشود. این واقعاً نتیجهای «مورد انتظار» از یکی از بازارهای خرسی «اجتنابناپذیر» است، اما «اجتنابناپذیر بودن» مانع از سرخوردگی هیچکس نمیشود. به هر حال همه پیش از بازار خرسی «امیدهای بزرگی داشتند» و هیچکس نمیخواست اعتراف کند که به «روایتها» باور آورده بود، درست همانطور که منتقدان «حباب ارزهای دیجیتال» در تمام این مدت ادعا میکردند.
کریپتو مطمئناً فاصله زیادی با «مرگ» دارد، زیرا «تقریباً هر بازار خرسی در تاریخ» در نهایت به نظر میرسید که «طولانیترین بازار تاریخ» است. دشوار است باور کنیم که بازار کریپتو پس از هر «تقاطع مرگ» بزرگ در تاریخ بیتکوین «مرده است»، اما هر بار «دقیقاً همین حس را القا میکرد». کمتر از دو دهه پیش بود که بازار ارزهای دیجیتال کم و بیش «شکل گرفت» و اکنون چرخه سقوطهای متعددی را پشت سر گذاشته است. «ترس از بازار خرسی» همیشه بیش از حد بزرگ جلوه داده میشود و «امیدهای بازار گاوی» همیشه بیش از اندازه بالاست، اما «رویارویی با واقعیت» با تفکیک افراد «آیندهنگر» از «نوسانگیران» و گذر از میان هیاهو، وظیفه حیاتی خود را انجام میدهد. «یادگیری» از بازار آنطور که به نظر میرسد «جذاب» نیست، اما بخش «ضروری» از هر مسیر سرمایهگذاری، از جمله کریپتو است. مهمترین درس بازار خرسی این است که فرد بهندرت معنای واقعی «کف» را قبل از اینکه به یک «اوج» تبدیل شود، درک میکند.
نفرین یا موهبت؟
بازار خرسی یک نفرین است اگر برای پرداخت اجاره خانه به نقدینگی نیاز داشتید. یک نفرین است اگر پوزیشن لانگ با اهرم داشتید، دیر اقدام به خرید کردید یا به فاندامنتال پروژه باور ضعیفی داشتید. یک نفرین است اگر مجبور شدید به دلیل «شرایط پیشبینینشده» و «تغییر در فضای بازار» سرمایه جذب کنید. این یک نفرین است برای همه کسانی که فکر میکردند کریپتو قرار است به وضعیتی «عادی» برسد، یا «به قدر کافی» ثبات پیدا کند.
با این حال، بازار خرسی نعمتی در لباس مبدل برای خود بازار است، زیرا «سر و صداها» را فیلتر میکند و «تصویری شفافتر» از آنچه واقعاً اهمیت دارد ارائه میدهد. این بازار «سوداگران» را تنبیه و به افراد «آیندهنگر» پاداش میدهد، و تردیدی معقول را در برابر هر «ایده انقلابی»، صرف نظر از بزرگی «چشمانداز» وعده دادهشده، ایجاد میکند. ارزشگذاریها را کاهش میدهد، هایپ را فرو مینشاند، از تعداد «اینفلوئنسرهای احتمالی» میکاهد و مهمتر از همه، به همه یادآوری میکند که «نوسان» یک «ویژگی ذاتی» این طبقه از داراییها است، نه «عیبی» که «بازارها» یا «صرافیها» به نحوی به آن «اضافه» کرده باشند. سختترین سوالی که باید در طول یک بازار خرسی از خود پرسید، سناریوی «پایینترین کف ممکن» است و اینکه آیا واقعاً میتوان آن را «دانست»، یا حداقل «اطلاعات کافی برای اطمینان داشتن» داشت. پاسخ مسلماً «خیر» است. بازار همیشه افراد را در هر دو جهت غافلگیر میکند، کسانی را که «خیلی زود» اقدام کردهاند مجازات میکند و در عین حال به کسانی که «به اندازه کافی دیر» وارد شدهاند پاداش میدهد. اما این «به اندازه کافی دیر» بهندرت واقعاً «دیر» است، و بیشتر «نوسانگیران» تنها زمانی متوجه حماقت خود میشوند که «دیگر خیلی دیر شده است». این همان «موهبت» بازار خرسی است - «حماقتِ» «سوداگران» بهندرت بیپاسخ گذاشته میشود.
یک بازار خرسی همیشه برای افراد «اشتباهی» یک «نفرین» است، اما بهندرت تا ابد ادامه دارد.
و تا زمانی که کاربران درگیر کف بازار هستند و بازار برای رسیدن به یک کف تلاش میکند، همیشه فکر کردن به راههای پسانداز بسیار کاربردیتر از شعارهای توخالی است. Netts.io به عنوان یک تجمیعکننده TRON Energy به کاربران اجازه میدهد Energy را برای انتقال USDT در TRON اجاره کنند؛ جایی که کاربران میتوانند به جای هدر دادن پول برای کارمزدهای گس غیرضروری، اقدام به خرید TRON Energy کنند، ارزانترین TRON Energy را بیابند و تراکنشهای USDT را با مصرف TRX کمتری انجام دهند. از این گذشته، در طول یک بازار خرسی هیچ چیز مهمتر از کوچکترین جزئیات نیست.