क्रिप्टो में बेयर मार्केट: अभिशाप या वरदान?
क्रिप्टो बेयर मार्केट्स हाइप को सजा देते हैं, कमजोर प्रोजेक्ट्स की पोल खोलते हैं, रिटेल को डराते हैं, और कभी-कभी वे एंट्री पॉइंट्स बनाते हैं जो हर कोई चाहता था।
अन्य भाषाएँ: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
विषय-सूची
हर कोई सही ट्रेड जानता है। सस्ते में खरीदो, महंगे में बेचो। यह इतना सीधा सा वाक्य है कि यह व्यावहारिक रूप से एक अपमान की तरह लगता है। समस्या यह है कि "सस्ते" पर कोई घंटी नहीं बजाता और "महंगे" पर कोई पार्टी नहीं देता। जब बाजार ऊपर जा रहा होता है, तो हाई सिर्फ शुरुआत होती है। जब यह नीचे जा रहा होता है, तो लो संदिग्ध रूप से एक ट्रैपडोर (फंदे) जैसा दिखता है।
यही कारण है कि बेयर मार्केट्स वास्तव में प्राइस डिस्कवरी मैकेनिज्म नहीं हैं। वे पैसे के दांव के साथ सार्वजनिक रूप से प्रदर्शित एक पर्सनालिटी टेस्ट हैं।
जब डर घबराहट में बदल जाता है, तो भालू अपनी हाइबरनेशन से जाग उठता है और पोर्टफोलियो पर नजरें गड़ाने लगता है। Bitcoin, संस्थागत अपनाए जाने के एक और दौर का आनंद लेने और बेतुकेपन की चक्करदार ऊंचाइयों तक पहुंचने के बाद, महीने दर महीने यह साबित करता रहा कि "डिजिटल गोल्ड" एक जोखिम भरी संपत्ति की तरह व्यवहार करना जानता है। 2025 के पीक से हालिया $60,000 के निचले स्तर के आसपास तक, गिरावट लगभग 50% थी, जो Bitcoin के इतिहास में कोई बहुत बड़ी बात नहीं है, लेकिन सभी को यह याद दिलाने के लिए काफी है कि वोलैटिलिटी अभी भी इसकी एक मुख्य खासियत है।
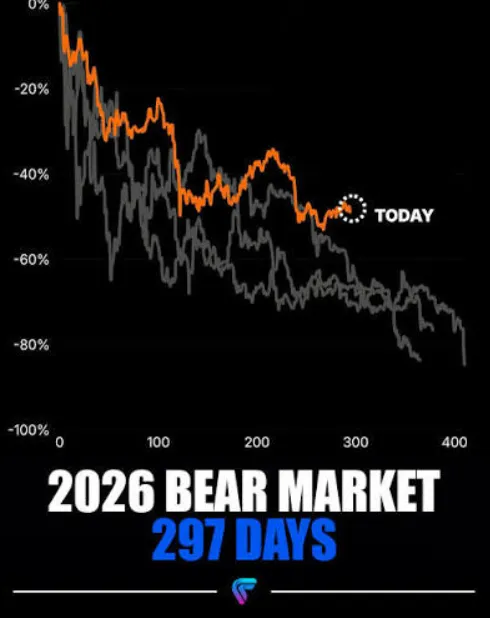
इस विशेष बेयर मार्केट के बारे में डरावनी बात यह है कि घबराहट हर तरफ से आ रही लगती है। प्रत्येक चक्र का अपना विशिष्ट नैरेटिव होता है, लेकिन स्क्रिप्ट शायद ही कभी बदलती है: "हेल्दी करेक्शन", "खरीदने का मौका", "मैनिपुलेशन", "मैक्रो दबाव", "क्रिप्टो खत्म हो चुका है", और अंततः, "मार्केट फिर से दिलचस्प हो गया है"। बाद वाला अक्सर तब आता है जब काफी लोग हार मान चुके होते हैं और आगे बढ़ चुके होते हैं।
भालू दस्तक नहीं देता
हालिया बिकवाली किसी एक कारक के कारण नहीं थी, बल्कि परिस्थितियों का एक संगम थी, जिनमें से प्रत्येक का अपने आप में अर्थ निकलता है।
अमेरिका में Bitcoin ETF फ्लो लगातार नेगेटिव रहा है, अगस्त में स्पॉट फंड्स में लगातार दो दिनों तक आउटफ्लो देखा गया, और एक सत्र में $100M से अधिक निकाले गए। बॉन्ड यील्ड और कच्चे तेल की कीमतों में उतार-चढ़ाव ने भी सामान्य तौर पर जोखिम वाली संपत्तियों पर दबाव डाला है, जिससे ट्रेडर्स AI और व्यापक इक्विटी बाजार की ओर रुख कर रहे हैं। क्रिप्टो के आत्म-महत्व को छोड़ दें, तो इस सेक्टर ने एक बार फिर पाया है कि वैश्विक लिक्विडिटी पूल के पास एक मास्टर चाबी है।
Bitcoin का $63,000 के करीब होना अपने आप में कोई समस्या नहीं है। यह तब एक समस्या बन जाती है जब किसी ने इस नैरेटिव को स्वीकार कर लिया हो कि संस्थागत अपनाए जाने ने Bitcoin को एकतरफा बना दिया है। ETFs ने Bitcoin को बेचना आसान, अधिक कुशल और कम ध्यान खींचने वाला बना दिया है। उन्होंने इसे खरीदना भी आसान, अधिक कुशल और कम ध्यान खींचने वाला बना दिया है। एक निजी व्यक्ति को अपने सिक्के बेचने से पहले क्रिप्टो में अपने विश्वास को हिलाना पड़ सकता है। पोर्टफोलियो मैनेजर को केवल एक मॉडल, एक मैंडेट, या एक रिडेम्पशन अनुरोध की आवश्यकता होती है।
यही कारण है कि संस्थागत निवेशकों द्वारा ETFs को अपनाना हर किसी के लिए, जिसमें बुल्स भी शामिल हैं, इतना भ्रमित करने वाला रहा है। बुल्स पूरी शिद्दत से इनफ्लो चाहते थे क्योंकि वे संस्थागत मांग का प्रतिनिधित्व करते थे, लेकिन आउटफ्लो को उचित ठहराना उतना ही कठिन था। कारण सरल था: संस्थागत निवेशक बड़े हैं, लेकिन वे व्यवस्थित भी हैं। उन्हें रीबैलेंस करने, मुनाफा कमाने और अपनी पोजीशन को डी-रिस्क करने की जरूरत है। उनकी बिकवाली किसी मनी मैनेजर के उस अनुरोध से अधिक भयावह नहीं हो सकती जिसमें जोखिम मॉडल द्वारा अब Bitcoin को 25% एसेट मानने के कारण एक्सपोजर 2% कम करने के लिए कहा गया हो। कोई भी गलत या दुर्भावनापूर्ण नहीं है; पैसा बस पैसे की तरह व्यवहार कर रहा है।
इस बीच, क्रिप्टो बाजार का कॉर्पोरेट पैगंबर Bitcoin बेच रहा है। माइकल सैलर की कंपनी Strategy, 2026 में बार-बार और एक ऐसी नियमितता के साथ Bitcoin बेच रही है जो वर्षों से फर्म की ट्रेजरी पॉलिसी की विशेषता नहीं रही है। कंपनी की होल्डिंग्स के आकार को देखते हुए ये बिक्री अपेक्षाकृत छोटी थी, और सैलर द्वारा इन्हें ट्रेजरी की जरूरतों, पसंदीदा स्टॉक लाभांश और इसी तरह की चीजों के जवाब के रूप में उचित ठहराया गया था। फिर भी, हर बार जब Strategy के सार्वजनिक चेहरे ने कुछ Bitcoin बेचे, तो ऐसा लगा जैसे बाजार उनसे क्रिप्टो को खत्म घोषित करने की उम्मीद कर रहा था।
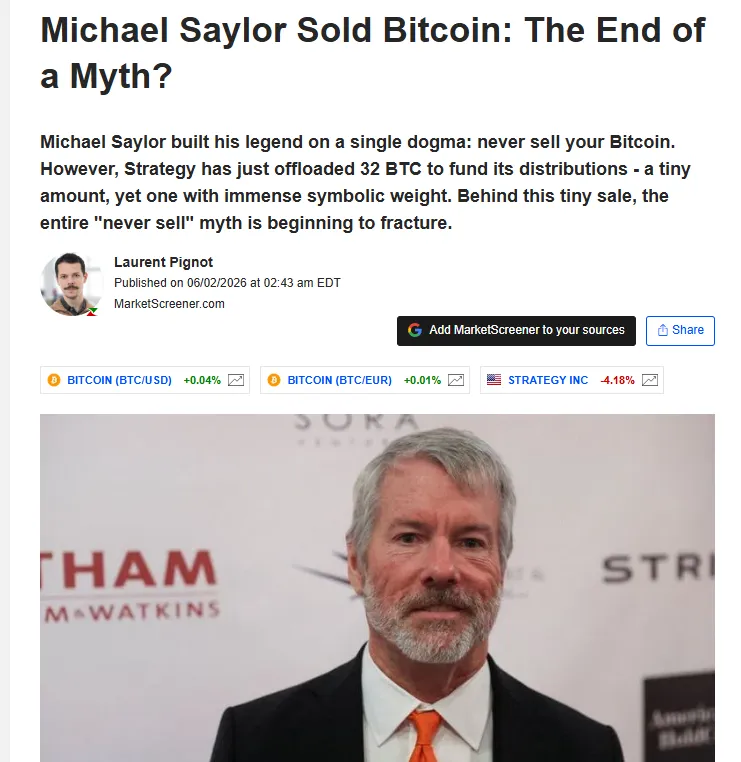
ऐसा नहीं है कि सैलर अपने जीवन के काम के खिलाफ हो गए हैं। बात यह है कि वह उन संस्थागत निवेशकों की लंबी सूची में शामिल हो गए हैं जिन्होंने पाया है कि यील्ड की अपनी खोज में, वे समय-समय पर विक्रेता बन सकते हैं। ऑन-चेन वैल्यू कैप्चर के सबसे उत्साही समर्थकों को भी बैलेंस शीट, पसंदीदा लाभांश और पूंजी संरचना की वास्तविकताओं से जूझना पड़ता है। जब तक Strategy ने किसी भी खबर पर Bitcoin खरीदने की प्रतिबद्धता जताई है, तब तक उसकी बिकवाली कुछ लोगों के लिए निराशा और दूसरों के लिए वरदान रही है।
ऑल्टकॉइन का कब्रिस्तान
यदि Bitcoin बुरा दिख रहा है, तो बाकी बाजार एक कब्रिस्तान जैसा दिखता है।
Solana सबसे प्रमुख उदाहरण है, क्योंकि इसका इकोसिस्टम काफी गहरा है, लेकिन फिर भी कीमत बहुत कम है। 70 के मध्य के आसपास कारोबार करते हुए, यह जादुई सिक्का रिस्क लेने की क्षमता का बैरोमीटर और गलत हो सकने वाली चीजों की याद दिलाने वाला दोनों है। आशावाद हावी रहता है, इसलिए कोई Solana के थ्रूपुट, कंज्यूमर ऐप्स, DePIN, पेमेंट्स, मीमकॉइन्स और आसन्न ETF लिस्टिंग के बारे में पढ़ता है। निराशावाद हावी रहता है, इसलिए वैलिडेटर का नाटक, मीमकॉइन लिक्विडिटी, तकनीकी रेजिस्टेंस और लिक्विडिटी का नल बंद होने पर हाई-बीटा एसेट्स के भारी वितरण की प्रवृत्ति याद आती है।
ऑल्टकॉइन्स का कब्रिस्तान प्रमुख प्रोटोकॉल से कहीं आगे तक फैला हुआ है। ऐसे कई लॉन्ग-टेल प्रोजेक्ट्स हैं जो प्रत्येक सप्लाई अनलॉक के साथ अपने ऑन-चेन नैरेटिव को लगातार कमजोर कर रहे हैं। ऐसे «इन्फ्रास्ट्रक्चर» प्रोटोकॉल हैं जो अपने टोकन मैकेनिक्स से परे बहुत कम ऑर्गेनिक उपयोगिता प्रदान करते हैं। ऐसे खेल हैं जिनके रोडमैप गायब हो चुके हैं, और ऐसे AI «कॉइन्स» हैं जिन्होंने वास्तव में कभी भी आर्टिफिशियल इंटेलिजेंस जैसा कुछ नहीं बनाया। क्रिप्टो अर्थव्यवस्था के हर एक इंडस्ट्री वर्टिकल के बारे में यही कहा जा सकता है: यह सब ऐसे «इटैलियन रेस्टोरेंट्स» से भरा है जिनके लोगो में बेसिल (तुलसी) तो है, लेकिन उनका इटली से कोई लेना-देना नहीं है।
ऑल्टकॉइन्स के कब्रिस्तान का सबसे दुखद पहलू सोशल कैपिटल का नुकसान है। टेलीग्राम चैनल जिन्हें कभी रियल-टाइम में पढ़ा जाता था, अब वीरान पड़े मॉल जैसे दिखते हैं। फाउंडर्स जो कभी ऑन-चेन हर पार्टनरशिप को शेयर करते थे, अब तेजी से चुप्पी साध रहे हैं। कम्युनिटी मैनेजर्स जो कभी हर डेवलपमेंट अपडेट का हाइप बनाते थे, अब पारंपरिक वेंचर कैपिटल में अपने समकक्षों की तरह उसी उबाऊ «बिल्डिंग» और «लॉन्ग-टर्म विजन» पर चर्चा करते हैं। चार्ट खराब दिख रहा है, लेकिन सोशल मेट्रिक्स एक और भी अधिक निंदनीय कहानी बताते हैं क्योंकि कई ऑल्टकॉइन्स आंशिक या पूरी तरह से प्रोजेक्ट में विश्वास जारी रखने की कम्युनिटी की इच्छा पर पूंजीकृत थे।
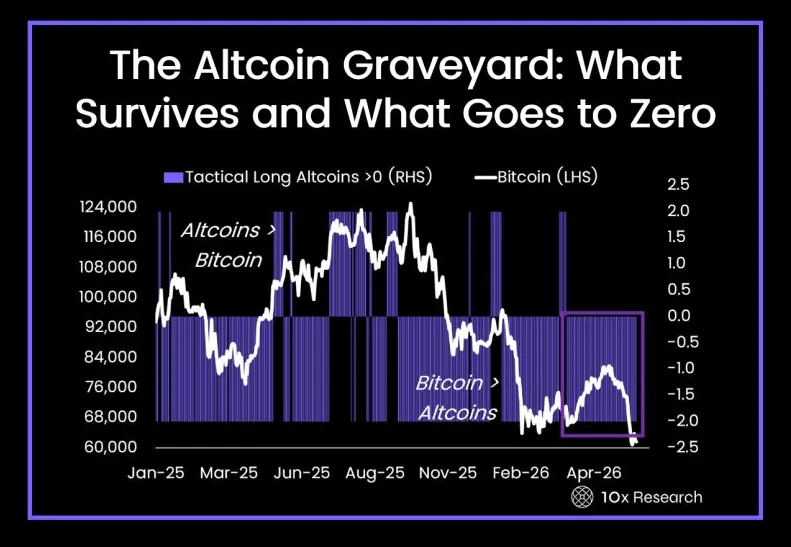
बेयर मार्केट्स क्रिप्टो स्पेस के कठोर न्यायाधीश होते हैं क्योंकि वे ऑडियंस को छीन लेते हैं। बुल मार्केट में, हर किसी के पास एक टोकन होता है; बेयर मार्केट में, हर किसी को अपने टोकन के नैरेटिव का बचाव करना पड़ता है।
यह हमें बेयर मार्केट के वरदान वाले पहलू पर लाता है। हालांकि कोई भी अपने टोकन्स को 80% छूट पर देखकर रोमांचित नहीं होता है, यह क्रूर माहौल «प्रोजेक्ट्स» को «आइडियाज» से अलग करने में मदद करता है। यह बुल मार्केट सीजन के शोर को शांत करता है, कमजोर कम्युनिटीज, गवर्नेंस के दिखावे, आलसी टोकेनॉमिक्स और केवल हाइप की परवाह करने वाले «फाउंडर्स» को दंडित करता है। एक बेयर मार्केट «विजन» को हटा देता है और सभी को वास्तव में कुछ मूल्यवान बनाने की चुनौती देता है, इस हद तक कि वित्तीय प्रोत्साहनों के अभाव में प्रोडक्ट के अस्तित्व पर ही सवाल उठने लगते हैं। यह यूजर्स को लागत और कैश फ्लो की परवाह करना सिखाता है और उन्हें खरीदे गए प्रत्येक टोकन की «उपयोगिता» का पुनर्मूल्यांकन करने पर मजबूर करता है। संक्षेप में, यह कल्पना को हटाता है और वास्तविकता लाता है, भले ही प्राइस डिस्कवरी की प्रक्रिया सटीक होने से बहुत दूर हो।
बेयर मार्केट का वरदान जोखिमों के साथ आता है क्योंकि यह शायद ही कभी अच्छे और बुरे विचारों के बीच अंतर करता है। चाहे कुछ भी हो, पूरे सिस्टम से लिक्विडिटी निकाल ली जाती है, जिसका मतलब है कि सबसे अच्छी टीमों को भी नुकसान उठाना पड़ता है। प्रोडक्ट डेवलपमेंट रुक जाता है, प्रोटोकॉल-ओन्ड लिक्विडिटी टोकन्स को बर्न करती है, और मार्केट मेकर्स रिटेल निवेशकों के खिलाफ ट्रेड करते हैं। हर कोई «निराश» है, लेकिन कोई भी यह स्वीकार करने को तैयार नहीं है कि निराशा पूंजी पर नियंत्रण खोने से उपजी है। एक बेयर मार्केट «वास्तविकता» को उजागर करता है, लेकिन वह «वास्तविकता» शायद ही कभी ऐसी चीज होती है जिस पर हर कोई सहमत हो।
BlackRock मुस्कुराता है, रिटेल पसीना बहाता है
वर्तमान माहौल का सबसे आकर्षक विरोधाभास यह है कि रिटेल निवेशक विशेष रूप से कुचले हुए प्रतीत होते हैं, जबकि संस्थागत निवेशक आश्चर्यजनक रूप से उत्साहित दिखते हैं।
BlackRock मैक्रो स्तर पर सबसे सुसंगत आवाजों में से एक रहा है, यह सुझाव देते हुए कि Bitcoin में «पारंपरिक जोखिम और रिटर्न मापदंडों से परे एक डाइवर्सिफाइड एसेट क्लास के रूप में योग्यता है,» साथ ही यह भी ध्यान दिलाते हुए कि «मार्केट ने महत्वपूर्ण शॉर्ट-टर्म वोलैटिलिटी देखी है, लेकिन एसेट की अनोखी संरचना को देखते हुए यह सामान्य है,» इसलिए «लॉन्ग-टर्म विजन के साथ स्ट्रैटेजिक एलोकेशन किया जा सकता है।» इस बीच, रोजमर्रा का क्रिप्टो ट्विटर अस्तित्व के संकट से जूझ रहा है, यह सोचकर कि क्या ऑल्टकॉइन्स पहले ही खत्म हो चुके हैं और क्या Bitcoin ऐसी चीज है जो हर किसी के पास हो सकती है।
क्या कोई इतना समझदार है जो यह माने कि यह मैनिपुलेशन नहीं है? बेशक, BlackRock के ज्ञान का व्यावहारिक अनुप्रयोग बेयर मार्केट के दौर में Bitcoin «इन्फ्रास्ट्रक्चर» में बड़े पैमाने पर इनफ्लो की सुविधा प्रदान करना हो सकता है। सार्वजनिक रूप से यह स्वीकार करके कि Bitcoin अंततः एक एसेट क्लास के रूप में काम करेगा, BlackRock वही करता हुआ प्रतीत होता है जो सभी बड़े एसेट मैनेजर्स करते हैं: अपने और अपने क्लाइंट्स को यह विश्वास दिलाकर कि उक्त प्रोडक्ट्स कचरा नहीं हैं, अपने प्रोडक्ट्स के लिए «मांग» पैदा करना।
लेकिन संस्थागत कमेंट्री के इस विशेष ब्रांड का एक «काला पक्ष» भी है, यदि ऐसा कहा जा सके। BlackRock कई में से एक «बड़ा एसेट मैनेजर» है, और उनमें से कोई भी एक दूसरे से बात नहीं करता है। भले ही BlackRock का वास्तविक लक्ष्य क्रिप्टो के लिए «स्ट्रैटेजिक एलोकेशन» की सुविधा प्रदान करना हो, फिर भी इस तरह की कमेंट्री को संशयवादी रिटेल निवेशक द्वारा प्रक्रिया में लिक्विडिटी की «सप्लाई» पैदा करके विशेष रूप से BlackRock के क्रिप्टो ऑफरिंग्स के लिए «डिमांड» बनाने के प्रयास के रूप में व्याख्यायित किया जा सकता है। आखिरकार, यह मानने का कोई कारण नहीं है कि अरबों डॉलर की एसेट्स अंडर मैनेजमेंट वाली फर्म की तेजी की कमेंट्री का उपयोग Bitcoin फ्यूचर्स खरीदने के इच्छुक अनजान रिटेल निवेशकों पर काउंटरपार्टी लाभ के रूप में नहीं किया जाएगा।
बेयर मार्केट हर किसी को थका देता है, इसलिए पूरी तरह से साजिश के सिद्धांतों का सहारा लिए बिना BlackRock के इरादों पर चर्चा करना चुनौतीपूर्ण है। संस्थागत निवेशक निस्संदेह क्रिप्टो को लेकर बुलिश हैं, बाकी सभी की तरह, लेकिन उनका «बुलिश होना» मध्यम से लंबी अवधि में रिटर्न की किसी भी उचित उम्मीद के साथ किसी भी कीमत पर क्रिप्टो खरीदने की उनकी इच्छा का एक औपचारिक रूप है। इस बीच, रिटेल निवेशक हर बेयर मार्केट कमेंट्री को «मार्केट मैनिपुलेशन के प्रयास» के रूप में देखते हैं, जो अक्सर होता भी है, भले ही केवल मनोवैज्ञानिक स्तर पर। दोनों पक्षों में सच्चाई है क्योंकि BlackRock «चोरी-छिपे» Bitcoin को सफल होते नहीं देखना चाहता - वह «प्रासंगिक» बना रहना चाहता है, और क्रिप्टो में «प्रासंगिकता» हासिल करने का सबसे स्पष्ट तरीका प्रोडक्ट्स और इन्फ्रास्ट्रक्चर का निर्माण करना है।
लेकिन यह «प्रासंगिकता» एक आत्ममुग्ध भ्रम है क्योंकि BlackRock की कमेंट्री शायद ही कभी क्रिप्टो एसेट्स के «फंडामेंटल्स» से आगे बढ़ती है। यदि BlackRock वास्तव में मानता कि Bitcoin एक «बेहतर एसेट» है, तो वह «फंडामेंटल्स» पर टिप्पणी ही क्यों करता? वह खुलकर बुलिश क्यों नहीं होता जैसे प्राइवेट इक्विटी फर्में क्रिप्टो बाजार की लंबी अवधि की संभावनाओं पर खुलकर बुलिश होती हैं? वह «बिटकॉइन एडवांटेज» पर एक पूरा रिसर्च नोट क्यों समर्पित करता, जबकि वॉल स्ट्रीट पहले से ही जानता था कि क्रिप्टो ट्विटर के बाहर किसी के Bitcoin के बारे में सुनने से बहुत पहले ही «बिटकॉइन एडवांटेज» मौजूद था? जवाब यह है कि BlackRock अपने आप में गलत नहीं है, लेकिन इसके पास ऐसा नाटक करने के निश्चित रूप से प्रोत्साहन हैं। «बिटकॉइन एडवांटेज» प्रतिस्पर्धी संस्थागत वित्तीय क्षेत्र में खुद को अलग करने का एक तरीका है, साथ ही निवेशकों को यह विश्वास दिलाना भी है कि क्रिप्टो एक ऐसा एसेट क्लास है जिसे वे वास्तव में «समझ» सकते हैं। संक्षेप में, BlackRock का «आशावाद» वास्तविक अंतर्दृष्टि और «फंडामेंटल एनालिसिस» का एक कुशल संयोजन है, लेकिन यह इस असहज सच्चाई को छुपाता है कि संस्थागत निवेशक शायद ही कभी «रिस्क-रिटर्न पैरामीटर्स» से परे क्रिप्टो से संबंधित किसी भी चीज़ की परवाह करते हैं।
मुझे लगता है कि BlackRock की कमेंट्री का यही सबसे «उपयोगी» पहलू है, और यही कारण है कि यह विशेष लेख लिखा जा रहा है। BlackRock जानता है कि संस्थागत निवेशक क्रिप्टो के «विजन» और «पोटेंशियल» में रुचि नहीं रखते हैं, ठीक वैसे ही जैसे «रिस्क-रिटर्न पैरामीटर्स» शायद ही Bitcoin «फंड्स» खरीदने की उनकी इच्छा से परे जाते हैं। लेकिन आम निवेशकों के दिमाग में, वे फंड «जोखिम» सीधे इस अनुपात में «निश्चितताओं» में बदल जाते हैं कि वे «Bitcoin खरीदने» के लिए कितने उत्सुक हैं। यहीं पर «संस्थागत कमेंट्री» रिटेल निवेशकों के खिलाफ एक हथियार बन जाती है। संस्थागत निवेशक यह मानने में गलत नहीं हैं कि क्रिप्टो अंततः एक एसेट क्लास के रूप में «काम करेगा», लेकिन वे शायद ही कभी स्वीकार करते हैं कि उनका «विश्वास» प्रतिस्पर्धी बाजार में फंडिंग हासिल करने के एक सुविधाजनक तरीके से ज्यादा कुछ नहीं है। इस बीच, रिटेल निवेशक यह संदेह करने में गलत नहीं हैं कि संस्थागत कमेंट्री हमेशा बाजार को मैनिपुलेट करने के लिए डिज़ाइन की गई है, लेकिन वे शायद ही कभी यह «महसूस» करते हैं कि यह बेयर मार्केट के दौरान अपने स्वयं के कार्यों को सही ठहराने का एक सुविधाजनक तरीका है।
ETF «रोटेशन» इस अवधारणा का एक सटीक प्रदर्शन है। Bitcoin «फंड्स» में भारी रिडेम्पशन देखा जा रहा है, जबकि Ether और Solana «प्रोडक्ट्स» में इनफ्लो देखा जा रहा है, जिससे पता चलता है कि संस्थागत निवेशक क्रिप्टो स्पेस को «पूरी तरह से छोड़ने» के बजाय अपने जोखिम को इसके भीतर ही रोटेट कर रहे हैं। इसे इस बात के «सबूत» के रूप में समझा जा सकता है कि संस्थान Bitcoin पर बुलिश हैं, लेकिन यह «सबूत» इस असुविधाजनक तथ्य की अनदेखी करता है कि संस्थागत निवेशक शायद ही कभी पहली बार में Bitcoin को अकेले रखते हैं। सबसे बुनियादी स्तर पर, ETF «रोटेशन» एक «रिस्क पैरिटी» कदम है क्योंकि Bitcoin, Ether और Solana की तुलना में क्रिप्टो इकोसिस्टम के भीतर कम जोखिम का प्रतिनिधित्व करता है। गहरे स्तर पर, यह एक मान्यता है कि Bitcoin की «व्यापक अपील» है, लेकिन इसकी «सीमित आपूर्ति» है, और यह «आपूर्ति» ही वह कारण है जिससे संस्थागत निवेशक शुरुआत में लीवरेज्ड प्रोडक्ट्स पसंद करते हैं।
डिप का मनोविज्ञान
बाजार के «डिप» के बारे में ऑनलाइन चर्चा एक अजीब तमाशा है जिसमें लगभग हमेशा वही उबाऊ तर्क होते हैं। एक समूह का मानना है कि क्रिप्टो «मर चुका है», और वे पूरी तरह से आश्वस्त हैं कि यह कभी ठीक नहीं होगा। वे «नैरेटिव्स» पर विश्वास करते-करते थक गए हैं, उन्होंने «विजन» खरीदा, और उन्होंने देखा कि AI स्टॉक्स ने सारी गति ले ली, जिससे क्रिप्टो मार्केट के पास करने के लिए कुछ नहीं बचा। इसलिए, वे अस्तित्व के डर और काले हास्य के मिश्रण के साथ अपनी «मृत्यु» की घोषणा कर रहे हैं, यह बताते हुए कि क्रिप्टो «मर चुका है, समाप्त हो गया है, खत्म हो गया है, आदि,» और सभी सोशल सेंटीमेंट एनालिसिस टूल्स वर्तमान में इस विशिष्ट «लैंग्वेज पैटर्न» को ट्रैक कर रहे हैं। एक अन्य समूह का मानना है कि क्रिप्टो «मरा नहीं है» और वह «डिप खरीदने» के लिए तैयार है। वे इसे «DCA», «भावनाहीन संचय» कह रहे हैं, और वे «बेयर मार्केट के अंत को खरीदने» पर ऐसे चर्चा कर रहे हैं मानो यह मौसम का पूर्वानुमान हो। तीसरा समूह «कम कीमत का इंतजार» कर रहा है और बात कर रहा है कि «$58k, $70k से काफी बेहतर है,» आदि। लेकिन «कम कीमत» उनके लिए $50k है, और फिर $40k और इसी तरह। वे उम्मीद कर रहे हैं कि किसी बिंदु पर, खबरें नकारात्मक होना बंद हो जाएंगी, लेकिन वे जानते हैं कि किसी बिंदु पर, डर «डिप खरीदने» में बदल जाएगा। बेयर मार्केट का «अवसर» हमेशा उपलब्ध रहता है, सिवाय इसके कि यह शायद ही कभी «सुविधाजनक जगह» पर आता है।
चौथा समूह उन लोगों से बना है जो «भूतों से बहस» कर रहे हैं। वे सभी को बता रहे हैं कि वे पैनिक सेलिंग करने के मामले में «सही» थे क्योंकि उनके «दोस्त» ने «टॉप पर खरीदने» की जिद की थी, जबकि उनके «इन्वेस्टर» ने उन्हें «मुनाफा कमाने» के लिए कहा था। यह «डिप» क्रिप्टो मार्केट के «टुकड़ों को इकट्ठा करने» का अवसर नहीं है, यह एक दर्दनाक याद दिलाता है कि उन्होंने तब अपने «दोस्त» पर विश्वास किया था, और अब उनका «इन्वेस्टर» क्रिप्टो ट्विटर में «सलाह» मांग रहा है। बेयर मार्केट न केवल वित्तीय पछतावे से भरा है, बल्कि इस बात का अहसास होने के अस्तित्व संबंधी डर से भी भरा है कि कोई हमेशा सही नहीं था। बेयर मार्केट के दौरान कोई «क्रिप्टो पैगंबर» नहीं होते हैं, केवल सामान्य लोग होते हैं जो «उचित मूल्य» पर कुछ खरीदने की कोशिश कर रहे होते हैं। बेयर मार्केट के दौरान कोई «दूरदर्शी» नहीं होते हैं, केवल वे लोग होते हैं जो खरीदारी करने के लिए दूरदर्शियों के मिलने की «उम्मीद» कर रहे होते हैं।
लोगों का एक पांचवां समूह है जो उपरोक्त सभी को समझता है और «दिखावा करना बंद» कर चुका है। वे स्वीकार कर रहे हैं कि वे «बस बेवकूफ थे» और «घबराकर अपने ऑल्टकॉइन्स बेच दिए» और «बहुत अधिक लीवरेज का उपयोग किया» और «इन्फ्लुएंसर्स का अनुसरण किया»। यह समूह शायद सबसे सेहतमंद है क्योंकि यह महसूस करता है कि «मूर्खतापूर्ण व्यक्तिगत व्यवहार» ही उन्हें इस स्थिति में लाया है, लेकिन इससे तुरंत कुछ भी नहीं बदलेगा क्योंकि अधिकांश «व्यवहारों» को «स्वीकार» करने के बाद भी रोकना कठिन होता है। बेयर मार्केट की «शिक्षा» शायद ही कभी तेजी से आती है और आमतौर पर दर्दनाक होती है, लेकिन यह बुल मार्केट के उत्साह की तुलना में काफी कम समय तक चलती है।
डर के «साइड इफेक्ट्स» भी होते हैं। प्रोडक्ट डेवलपमेंट धीमा हो जाता है, एक्सचेंज के «विज्ञापन» बजट में कटौती हो जाती है, इन्फ्लुएंसर्स उबाऊ हो जाते हैं, वेंचर कैपिटल «फंड एलोकेशन» की समीक्षा की जाती है, और जिन संस्थापकों ने «अविश्वसनीय वैल्यूएशन» पर पैसा जुटाया था, वे हर चीज का पुनर्मूल्यांकन करते हैं। यूजर्स संशयवादी हो जाते हैं, रेगुलेटर्स «उत्साहित» हो जाते हैं, परिवार «उदास» हो जाते हैं, और बुल मार्केट के «बड़बोले लोग» शांत हो जाते हैं, जबकि बुल मार्केट के «शांत दिमाग» वाले लोग मुखर हो जाते हैं। यह वास्तव में «अपरिहार्य» बेयर मार्केट्स में से एक का «अपेक्षित» परिणाम है, लेकिन «अपरिहार्यता» किसी को भी निराश होने से नहीं रोकती है। आखिरकार, बेयर मार्केट से पहले सभी को «इतनी बड़ी उम्मीदें» थीं, और कोई भी यह स्वीकार नहीं करना चाहता था कि वे «नैरेटिव्स» पर विश्वास करते थे, ठीक वैसे ही जैसे «क्रिप्टोकरेंसी बबल» के समर्थकों ने हमेशा दावा किया था।
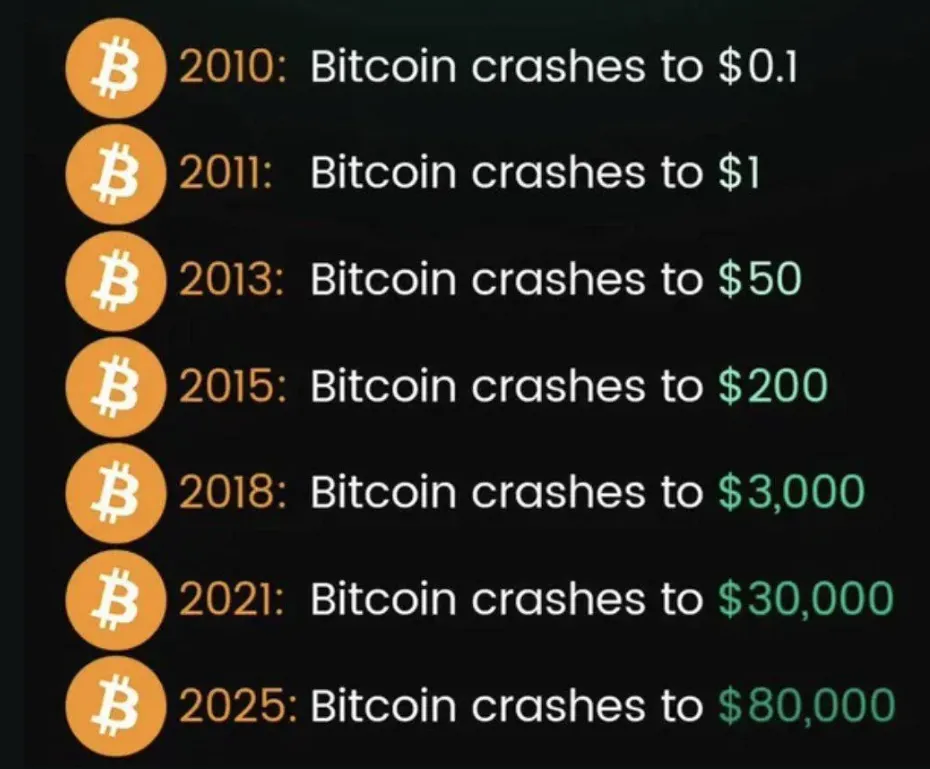
क्रिप्टो «खत्म» होने से बहुत दूर है, क्योंकि «इतिहास में लगभग हर बेयर मार्केट» अंततः «अब तक का सबसे लंबा बेयर मार्केट» साबित हुआ। यह विश्वास करना कठिन है कि बिटकॉइन के इतिहास में हर बड़े «डेथ क्रॉस» के बाद क्रिप्टोकरेंसी बाजार «मर गया», लेकिन हर बार यह «काफी हद तक वैसा ही हुआ»। दो दशक से भी कम समय पहले, क्रिप्टोकरेंसी बाजार अस्तित्व में था, कमोबेश, और अब यह पहले ही कई «क्रैश साइकिल» से गुजर चुका है। «बेयर मार्केट का डर» हमेशा बढ़ा-चढ़ाकर पेश किया जाता है, और «बुल मार्केट की उम्मीदें» हमेशा बहुत अधिक होती हैं, लेकिन यह «वास्तविकता की जांच» «दूरदर्शियों» को «सट्टेबाजों» से अलग करके और शोर को काटकर एक महत्वपूर्ण कार्य करती है। मार्केट की «शिक्षा» उतनी «मजेदार» नहीं है जितनी लगती है, लेकिन यह क्रिप्टो सहित किसी भी निवेश यात्रा का एक «अनिवार्य» हिस्सा है। बेयर मार्केट का सबसे महत्वपूर्ण सबक यह है कि किसी को शायद ही कभी पता होता है कि "हाई" बनने से पहले वास्तव में "लो" का क्या मतलब होता है।
अभिशाप या वरदान?
यदि किसी को किराया देने के लिए लिक्विडिटी की आवश्यकता थी, तो बेयर मार्केट एक अभिशाप है। यह एक अभिशाप है यदि कोई लीवरेज पर लॉन्ग था, देर से खरीद रहा था, या प्रोजेक्ट के फंडामेंटल्स में उसका विश्वास कमजोर था। यह एक अभिशाप है यदि किसी को «अप्रत्याशित परिस्थितियों» और «बाजार के माहौल में बदलाव» के कारण पूंजी जुटानी पड़ी। यह उन सभी के लिए एक अभिशाप है जिन्होंने सोचा था कि क्रिप्टो «सामान्य» होने जा रहा है, या «पर्याप्त रूप से» सामान्य होने जा रहा है।
हालांकि, बाजार के लिए बेयर मार्केट अप्रत्यक्ष रूप से एक वरदान है, क्योंकि यह «शोर» को बाहर निकालता है और वास्तव में क्या मायने रखता है इसकी एक «साफ तस्वीर» बनाता है। यह «सट्टेबाजों» को दंडित करता है, «दूरदर्शियों» को पुरस्कृत करता है, और हर «क्रांतिकारी विचार» के प्रति स्वस्थ संदेह पैदा करता है, चाहे वादा किया गया «विजन» कितना भी बड़ा क्यों न रहा हो। यह वैल्यूएशन को कम करता है, हाइप घटाता है, «भावी इन्फ्लुएंसर्स» की आपूर्ति को कम करता है, और सबसे महत्वपूर्ण बात, सभी को याद दिलाता है कि «वोलैटिलिटी» इस एसेट क्लास की एक «अंतर्निहित विशेषता» है, न कि कोई ऐसा «नुकसान» जिसे «मार्केट्स» या «एक्सचेंजेस» ने किसी तरह «जोड़» दिया है। बेयर मार्केट के दौरान खुद से पूछने वाला सबसे कठिन सवाल «संभावित सबसे निचले स्तर» का परिदृश्य है, और क्या कोई वास्तव में «जान» सकता है, या कम से कम «निश्चित होने के लिए पर्याप्त जानकारी रख सकता है।» जवाब, स्पष्ट रूप से, «नहीं» है। बाजार हमेशा लोगों को दोनों दिशाओं में आश्चर्यचकित करेगा, उन लोगों को दंडित करेगा जिन्होंने «बहुत जल्दी» काम किया, जबकि उन्हें पुरस्कृत करेगा जिन्होंने «पर्याप्त देर» से काम किया। लेकिन यह «पर्याप्त देर» वास्तव में शायद ही कभी «देर» होती है, और अधिकांश «सट्टेबाजों» को अपनी मूर्खता का एहसास तब होता है जब «बहुत देर हो चुकी होती है।» यही बेयर मार्केट का «वरदान» है - «सट्टेबाजों» की «मूर्खता» को शायद ही कभी पुरस्कृत किया जाता है।
«गलत» लोगों के लिए बेयर मार्केट हमेशा एक «अभिशाप» होता है, लेकिन यह शायद ही कभी हमेशा के लिए रहता है।
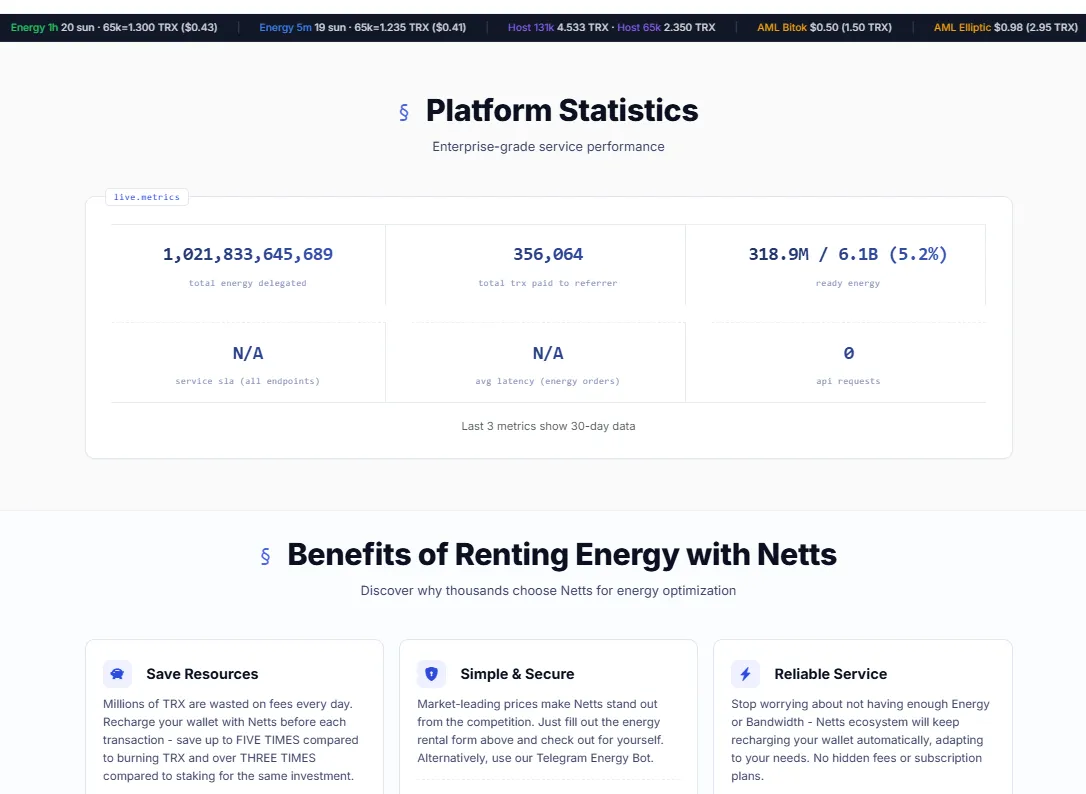
और जब तक यूजर्स बाजार के निचले स्तर से जूझते हैं और बाजार एक निचले स्तर तक पहुंचने के लिए संघर्ष करता है, तब तक खोखली घोषणाओं के बजाय बचत करने के तरीकों के बारे में सोचना हमेशा अधिक व्यावहारिक होता है। Netts.io एक TRON Energy एग्रीगेटर के रूप में TRON पर USDT ट्रांसफर के लिए उपयोगकर्ताओं को Energy किराए पर लेने की अनुमति देता है, जहां उपयोगकर्ता TRON Energy खरीद सकते हैं, सबसे सस्ती TRON Energy पा सकते हैं, और अनावश्यक गैस फीस पर पैसे बर्बाद करने के बजाय कम TRX खपत के साथ USDT लेनदेन कर सकते हैं। आखिरकार, बेयर मार्केट के दौरान छोटी से छोटी बातें भी उतनी ही महत्वपूर्ण होती हैं।