Bärenmarkt bei Krypto: Fluch oder Segen?
Krypto-Bärenmärkte bestrafen Hype, entlarven schwache Projekte, verunsichern Retail-Anleger und schaffen mitunter genau die Einstiegschancen, auf die alle gewartet haben.
Auch verfügbar auf: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaTagalog
Inhalt
Jeder kennt den perfekten Trade. Günstig kaufen, teuer verkaufen. Es ist ein so banaler Satz, dass er fast schon wie eine Beleidigung wirkt. Das Problem ist nur, dass niemand eine Glocke läutet, wenn der Kurs am Tiefpunkt angelangt ist, und niemand eine Party schmeißt, wenn der Höchststand erreicht ist. Geht es nach oben, ist das Hoch erst der Anfang. Geht es nach unten, sieht das Tief verdächtig nach einer Falltür aus.
Genau deshalb sind Bärenmärkte nicht wirklich ein Mechanismus zur Preisfindung. Sie sind ein öffentlich ausgetragener Persönlichkeitstest, bei dem es um bares Geld geht.
Sobald die Furcht in Panik umschlägt, erwacht der Bär aus seinem Winterschlaf und beginnt, im Portfolio zu wüten. Nachdem Bitcoin eine weitere Runde institutioneller Adoption erlebt und schwindelerregende Höhen des Absurden erklommen hatte, bewies er Monat für Monat, dass „digitales Gold“ sich durchaus wie ein Risiko-Asset verhalten kann. Vom Allzeithoch im Jahr 2025 bis zur jüngsten Region um die 60.000 $ betrug der Rückgang fast 50 % – in der Geschichte von Bitcoin nichts Außergewöhnliches, aber genug, um jeden daran zu erinnern, dass Volatilität nach wie vor eine Kernkompetenz bleibt.
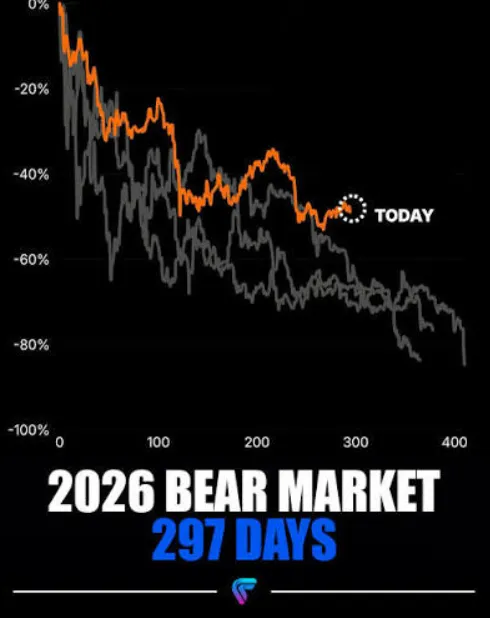
Das Beängstigende an diesem speziellen Bärenmarkt ist, dass die Panik von überall her zu kommen scheint. Jeder Zyklus hat sein ganz eigenes Narrativ, doch das Drehbuch ändert sich selten: „gesunde Korrektur“, „Kaufgelegenheit“, „Manipulation“, „makroökonomischer Druck“, „Krypto ist tot“ und schließlich „der Markt wird wieder interessant“. Letzteres tritt meistens erst ein, wenn genügend Menschen aufgegeben haben und weitergezogen sind.
Der Bär klopft nicht an
Der jüngste Ausverkauf wurde nicht durch einen einzelnen Faktor verursacht, sondern vielmehr durch ein Zusammenspiel von Umständen, von denen jeder für sich genommen absolut Sinn ergibt.
Die Kapitalflüsse bei den US-amerikanischen Bitcoin-ETFs waren durchweg negativ: Spot-Fonds verzeichneten im August an zwei aufeinanderfolgenden Tagen Nettoabflüsse, und in einer einzigen Handelssitzung wurden über 100 Mio. $ abgezogen. Bewegungen bei den Anleiherenditen und den Ölpreisen setzten Risiko-Assets ganz allgemein unter Druck, während Trader ihr Kapital in Richtung KI und den breiteren Aktienmarkt umschichteten. Abgesehen von der eigenen Selbstüberschätzung hat der Krypto-Sektor einmal mehr feststellen müssen, dass der globale Liquiditätspool einen Generalschlüssel besitzt.
Dass Bitcoin nahe der Marke von 63.000 $ notiert, ist an sich kein Problem. Es wird jedoch zu einem, wenn man dem Narrativ geglaubt hat, die institutionelle Adoption mache Bitcoin zu einer Einbahnstraße. ETFs haben den Verkauf von Bitcoin einfacher, effizienter und unauffälliger gemacht. Sie haben auch den Kauf einfacher, effizienter und unauffälliger gemacht. Bei einer Privatperson muss oft erst der Glaube an Krypto erschüttert werden, bevor sie ihre Coins verkauft. Ein Portfoliomanager hingegen benötigt lediglich ein Modell, ein Mandat oder einen Rücknahmeantrag.
Deshalb hat die ETF-Adoption durch institutionelle Investoren alle Welt verwirrt, die Bullen eingeschlossen. Letztere sehnten sich verzweifelt nach den Zuflüssen, da sie für institutionelle Nachfrage standen – doch die Abflüsse ließen sich gleichermaßen schwer schönreden. Der Grund war simpel: Institutionelle Anleger agieren in großem Stil, aber sie handeln auch systematisch. Sie müssen Rebalancing betreiben, Gewinne mitnehmen und Risiken abbauen. Hinter ihren Verkäufen steckt oft nichts Finstereres als die Anweisung eines Vermögensverwalters, das Exposure um 2 % zu reduzieren, weil das eigene Risikomodell Bitcoin nun als 25-%-Asset einstuft. Niemand handelt falsch oder böswillig; Kapital verhält sich schlichtweg wie Kapital.
Unterdessen hat der unternehmerische Leitwolf des Kryptomarktes Bitcoin verkauft. Strategy, das Unternehmen von Michael Saylor, trennte sich im Jahr 2026 wiederholt von Bitcoin – und das mit einer Regelmäßigkeit, die man von der Treasury-Politik des Unternehmens jahrelang nicht kannte. Die Verkäufe fielen gemessen an den Gesamtreserven des Unternehmens relativ gering aus und wurden von Saylor mit Treasury-Bedarfen, Dividenden auf Vorzugsaktien und Ähnlichem begründet. Dennoch fühlte es sich jedes Mal, wenn das öffentliche Aushängeschild von Strategy Bitcoin verkaufte, so an, als hätte der Markt erwartet, dass er Krypto nun für tot erklärt.
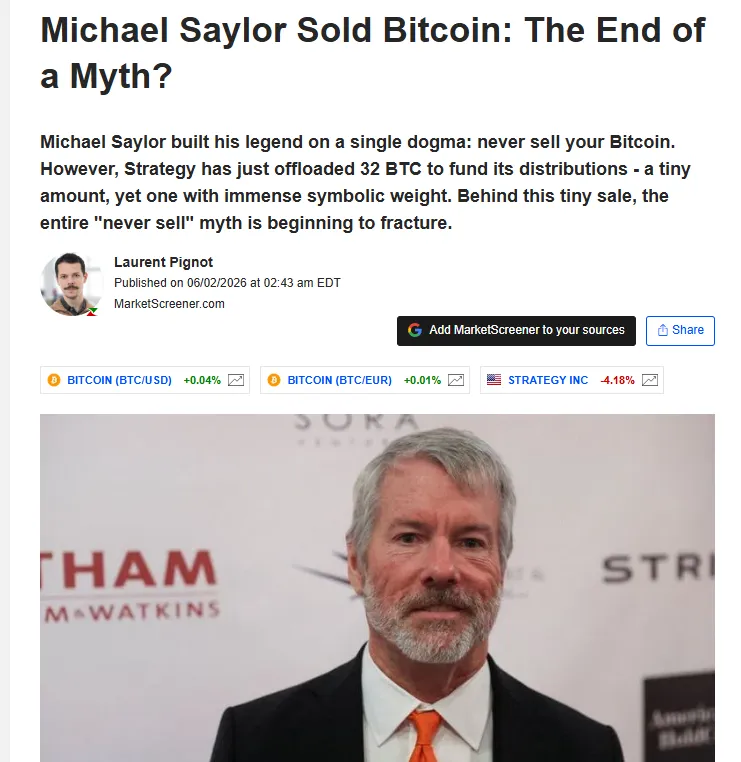
Es ist keineswegs so, dass Saylor sich gegen sein Lebenswerk gewandt hätte. Er reiht sich vielmehr in die lange Liste jener institutionellen Investoren ein, die auf ihrer Jagd nach Rendite festgestellt haben, dass sie zu periodischen Verkäufern werden können. Selbst die enthusiastischsten Befürworter von On-Chain-Wertschöpfung müssen sich mit den Realitäten von Bilanzen, Vorzugsdividenden und der Kapitalstruktur arrangieren. Solange Strategy sich dazu bekannt hatte, Bitcoin bei jeder noch so kleinen Nachricht zu kaufen, waren die Verkäufe für manche eine herbe Enttäuschung – und für andere ein Segen.
Der Altcoin-Friedhof
Wenn Bitcoin ungemütlich aussieht, dann gleicht der restliche Markt einem Friedhof.
Solana dient hierfür als prominentestes Beispiel: Das Ökosystem weist eine beachtliche Tiefe auf, dennoch liegt der Kurs auf einem kriminell niedrigen Niveau. Wenn der Vorzeige-Coin um die Mitte der 70er-Marke gehandelt wird, fungiert er gleichermaßen als Barometer für die Risikobereitschaft wie als Mahnmal dafür, was alles schiefgehen kann. Überwiegt der Optimismus, liest man über Solanas Durchsatz, Consumer-Apps, DePIN, Payments, Memecoins und eine bevorstehende ETF-Zulassung. Dominiert der Pessimismus, erinnert man sich plötzlich wieder an Validator-Streitigkeiten, Memecoin-Liquidität, technische Widerstände und die Tendenz von High-Beta-Assets, massive Abverkäufe zu erleiden, sobald der Liquiditätshahn zugedreht wird.
Der Altcoin-Friedhof reicht weit über die großen Protokolle hinaus. Es gibt Long-Tail-Projekte, deren On-Chain-Narrative mit jedem weiteren Token-Unlock zunehmend entwertet wurden. Es gibt „Infrastruktur“-Protokolle, die abseits ihrer Token-Mechanik kaum organischen Nutzen stiften. Es gibt Games mit in Luft aufgelösten Roadmaps und es gibt KI-„Coins“, die in Wirklichkeit nie etwas hervorgebracht haben, das auch nur im Entferntesten an künstliche Intelligenz erinnert. Das Gleiche ließe sich über jeden einzelnen vertikalen Bereich der Krypto-Ökonomie sagen: Sie alle sind voll von „italienischen Restaurants“, die zwar ein Basilikumblatt im Logo führen, mit Italien jedoch rein gar nichts zu tun haben.
Der schmerzhafteste Aspekt des Altcoin-Friedhofs ist der Verlust von sozialem Kapital. Telegram-Gruppen, die man einst in Echtzeit verfolgte, wirken inzwischen wie verlassene Einkaufszentren. Gründer, die früher jede Partnerschaft stolz on-chain geteilt haben, hüllen sich zunehmend in Schweigen. Community-Manager, die einst jedes noch so kleine Entwicklungsupdate gehypt haben, faseln heute vom selben ermüdenden „Building“ und der „langfristigen Vision“ wie ihre Pendants im traditionellen Venture Capital. Der Chart sieht übel aus, doch die Social-Media-Metriken zeichnen ein noch vernichtenderes Bild – schließlich beruhte die Marktkapitalisierung vieler Altcoins zu großen Teilen oder sogar gänzlich auf der Bereitschaft der Community, weiterhin an das Projekt zu glauben.
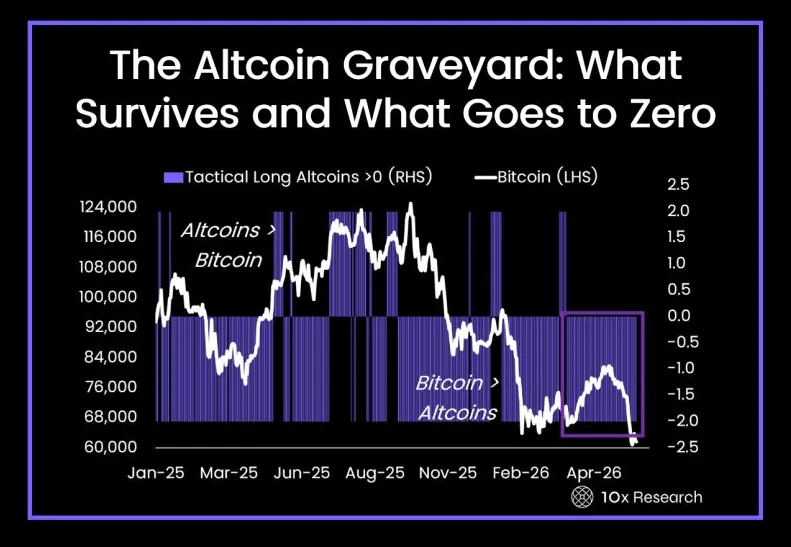
Bärenmärkte sind unbarmherzige Richter über die Krypto-Branche, weil sie ihr das Publikum entziehen. Im Bullenmarkt hat jeder einen Token; im Bärenmarkt muss plötzlich jeder das Narrativ hinter seinem Token verteidigen.
Das bringt uns zum segensreichen Aspekt des Bärenmarktes. Auch wenn niemand begeistert darüber ist, wenn die eigenen Token um 80 % einbrechen, hilft dieses gnadenlose Marktumfeld dabei, die echten „Projekte“ von bloßen „Ideen“ zu trennen. Es durchdringt das Grundrauschen des Bullenmarktes und straft schwache Communities, Governance-Theater, unausgereifte Tokenomics und „Gründer“ ab, denen es einzig und allein um den Hype ging. Ein Bärenmarkt entledigt sich der scheinbaren „Vision“ und fordert jeden dazu heraus, tatsächlich etwas Werthaltiges aufzubauen – und zwar bis zu dem Punkt, an dem die Daseinsberechtigung eines Produkts ohne finanzielle Anreize knallhart auf den Prüfstand gestellt wird. Er bringt Nutzern bei, auf Kosten sowie Cashflows zu achten, und zwingt sie dazu, den realen „Nutzen“ jedes erworbenen Tokens zu hinterfragen. Kurzum: Er verbannt die Fantasie und holt die Realität zurück, selbst wenn der Preisfindungsprozess alles andere als präzise abläuft.
Dieser Segen eines Bärenmarktes birgt jedoch Risiken, da er selten zwischen guten und schlechten Ideen unterscheidet. Dem gesamten System wird ausnahmslos Liquidität entzogen, was bedeutet, dass auch die besten Teams die Konsequenzen zu spüren bekommen. Die Produktentwicklung gerät ins Stocken, protokolleigene Liquidität verbrennt Token und Market Maker handeln gegen Retail-Anleger. Alle sind „enttäuscht“, doch niemand will sich eingestehen, dass diese Enttäuschung schlichtweg daraus resultiert, die Kontrolle über das eigene Kapital verloren zu haben. Ein Bärenmarkt legt die „Realität“ schonungslos offen – doch diese „Realität“ ist selten etwas, worauf sich alle einigen können.
BlackRock lächelt, Retail schwitzt
Der faszinierendste Widerspruch des aktuellen Umfelds liegt darin, dass Privatanleger völlig am Boden zerstört wirken, während sich institutionelle Investoren überraschend zuversichtlich geben.
BlackRock gehört auf makroökonomischer Ebene zu den beständigsten Stimmen. Der Vermögensverwalter betont immer wieder, Bitcoin besitze „das Potenzial einer Anlageklasse, die sich abseits traditioneller Risiko- und Renditeparameter diversifiziert“, merkt aber gleichzeitig an, dass der „Markt eine erhebliche kurzfristige Volatilität erlebt hat, was angesichts der einzigartigen Struktur des Assets jedoch normal ist“, weshalb „strategische Allokationen mit einem langfristigen Horizont getätigt werden können“. Währenddessen stürzt das alltägliche Krypto-Twitter in eine existenzielle Krise und fragt sich, ob Altcoins nicht längst tot sind und ob Bitcoin überhaupt etwas ist, das jedem gehören kann.
Gibt es irgendjemanden mit klarem Verstand, der glaubt, dass hier keine Manipulation im Spiel ist? Natürlich könnte die praktische Absicht hinter den Weisheiten von BlackRock schlichtweg darin bestehen, mitten im tiefsten Bärenmarkt groß angelegte Zuflüsse in die Bitcoin-„Infrastruktur“ anzukurbeln. Indem BlackRock öffentlich bestätigt, dass Bitcoin sich auf lange Sicht als Anlageklasse etablieren wird, tut das Unternehmen scheinbar genau das, was alle großen Vermögensverwalter tun: Sie erzeugen „Nachfrage“ nach ihren Produkten, indem sie sich selbst und ihren Kunden einreden, dass diese Produkte kein Müll sind.
Doch es gibt gewissermaßen eine „Schattenseite“ dieser speziellen Art institutioneller Kommentare. BlackRock ist nur ein „großer Vermögensverwalter“ unter vielen, und keiner von ihnen spricht sich mit den anderen ab. Selbst wenn das eigentliche Ziel von BlackRock darin besteht, „strategische Allokationen“ in Krypto zu fördern, könnte ein solches Statement von paranoiden Retail-Investoren als gezielter Versuch gewertet werden, „Nachfrage“ speziell nach Krypto-Produkten von BlackRock zu schaffen, indem man gleichzeitig ein entsprechendes „Angebot“ an Liquidität generiert. Schließlich spricht nichts gegen die Annahme, dass bullishe Aussagen eines Unternehmens mit Milliarden an verwaltetem Vermögen dazu genutzt werden, sich einen Vorteil gegenüber ahnungslosen Privatanlegern zu verschaffen, die Bitcoin-Futures kaufen wollen.
Der Bärenmarkt macht jeden zynisch, weshalb es schwerfällt, über die Absichten von BlackRock zu diskutieren, ohne in offene Verschwörungstheorien abzugleiten. Die institutionellen Anleger sind zweifellos bullish für Krypto gestimmt – genau wie alle anderen auch. Doch ihr „Bullischsein“ ist lediglich ein Euphemismus für ihre Bereitschaft, Krypto zu jedem beliebigen Preis zu kaufen, sofern mittelfristig bis langfristig eine realistische Renditeerwartung besteht. Privatanleger hingegen werten jeden Kommentar im Bärenmarkt als „Marktmanipulationsversuch“, was auf psychologischer Ebene oft sogar zutrifft. Beide Seiten haben ein Stück weit recht: BlackRock hegt keineswegs den „geheimen“ Wunsch, dass Bitcoin triumphiert – das Unternehmen will schlichtweg „relevant“ bleiben. Und der offensichtlichste Weg zu dieser „Relevanz“ im Krypto-Bereich besteht darin, eigene Produkte und Infrastrukturen aufzubauen.
Doch diese „Relevanz“ ist eine selbstgefällige Illusion, da die Kommentare von BlackRock selten über die fundamentalen Rahmenbedingungen von Krypto-Assets hinausgehen. Wenn BlackRock wahrhaftig davon überzeugt wäre, dass Bitcoin ein „überlegenes Asset“ ist, warum sollte man sich dann überhaupt zu „Fundamentaldaten“ äußern? Warum sollte man nicht offen bullish auftreten, so wie es Private-Equity-Firmen bezüglich der langfristigen Aussichten des Kryptomarktes tun? Warum widmet man dem „Bitcoin-Vorteil“ eine ganze Research-Note, wenn der Wall Street dieser „Bitcoin-Vorteil“ schon lange bekannt war, bevor irgendjemand außerhalb der Krypto-Bubble auf Twitter jemals von Bitcoin gehört hatte? Die Antwort lautet: BlackRock liegt per se nicht falsch, hat aber handfeste Anreize, sich so zu verhalten. Der „Bitcoin-Vorteil“ dient als Instrument, um sich im wettbewerbsintensiven institutionellen Finanzsektor abzuheben und Investoren gleichzeitig einzureden, Krypto sei eine Anlageklasse, die man tatsächlich „verstehen“ könne. Kurz gesagt ist der „Optimismus“ von BlackRock eine geschickte Mischung aus echtem Einblick und „Fundamentalanalyse“ – er verschleiert jedoch die unbequeme Wahrheit, dass institutionelle Anleger sich abseits von „Risiko-Rendite-Parametern“ kaum für irgendetwas Krypto-Bezogenes interessieren.
Das ist aus meiner Sicht der „nützlichste“ Aspekt des BlackRock-Kommentars und der eigentliche Grund, warum dieser Artikel geschrieben wird. BlackRock weiß genau, dass institutionelle Investoren weder an Kryptos „Vision“ noch an dessen „Potenzial“ interessiert sind – genauso wie ihre „Risiko-Rendite-Parameter“ kaum über ihre Bereitschaft hinausgehen, Bitcoin-„Fonds“ zu kaufen. In den Köpfen gewöhnlicher Anleger verwandeln sich diese fondsbezogenen „Risiken“ jedoch in direkte „Gewissheiten“ – und zwar exakt proportional zu ihrem Verlangen, „Bitcoin zu kaufen“. An diesem Punkt wird der „institutionelle Kommentar“ zur Waffe gegen Kleinanleger. Institutionelle Investoren liegen nicht falsch mit der Annahme, dass Krypto sich am Ende als Anlageklasse „bewähren“ wird; sie geben jedoch selten zu, dass dieser „Glaube“ bloß ein bequemes Mittel zum Zweck ist, um in einem hart umkämpften Markt Kapital einzusammeln. Umgekehrt liegen Kleinanleger nicht falsch, wenn sie wittern, dass institutionelle Kommentare immer auf Marktbeeinflussung abzielen – sie „bemerken“ jedoch selten, dass dies eine willkommene Rechtfertigung für ihr eigenes Handeln während eines Bärenmarktes darstellt.
Die „Rotation“ bei den ETFs führt dieses Prinzip par excellence vor Augen. Bitcoin-„Fonds“ verzeichneten massive Mittelabflüsse, während Ether- und Solana-„Produkte“ Zuwächse verbuchten. Das legt nahe, dass institutionelle Anleger ihr Risiko innerhalb des Krypto-Sektors umschichten, statt den Markt „vollständig zu verlassen“. Man könnte dies als „Beweis“ dafür werten, dass Institutionen bullish für Bitcoin gestimmt sind. Dieser „Beweis“ ignoriert jedoch die unbequeme Tatsache, dass institutionelle Investoren Bitcoin ohnehin fast nie isoliert halten. Auf der grundlegendsten Ebene ist diese ETF-„Rotation“ ein „Risk-Parity“-Schachzug, da Bitcoin innerhalb des Krypto-Ökosystems ein geringeres Risiko darstellt als Ether oder Solana. Auf einer tieferen Ebene ist es das Eingeständnis, dass Bitcoin zwar eine „breitere Masse anspricht“, aber über ein „begrenztes Angebot“ verfügt – und genau dieses „Angebot“ ist der Grund, warum institutionelle Investoren gehebelte Produkte überhaupt erst bevorzugen.
Psychologie des Dips
Die Online-Debatte über den Markt-„Dip“ ist ein bizarres Schauspiel, da sie fast immer dieselben ermüdenden Argumente hervorbringt. Eine Gruppe glaubt fest daran, dass Krypto „tot“ ist, und ist felsenfest davon überzeugt, dass sich der Markt nie wieder erholen wird. Sie sind es leid, an „Narrative“ zu glauben; sie haben die „Vision“ gekauft und mussten zusehen, wie KI-Aktien das gesamte Momentum an sich rissen und den Krypto-Markt tatenlos zurückließen. Also verkünden sie mit einer Mischung aus existenzieller Beklemmung und Galgenhumor das „Ende“ und erklären Krypto für „tot, am Ende, vorbei etc.“. Sämtliche Sentiment-Analyse-Tools für soziale Medien springen derzeit genau auf dieses spezifische „Sprachmuster“ an. Eine andere Gruppe glaubt, dass Krypto „nicht tot“ ist, und steht bereit, um den „Dip zu kaufen“. Sie bezeichnen das als „DCA“ oder „emotionslose Akkumulation“ und sprechen über den „Kauf am Ende des Bärenmarktes“, als handele es sich um einen Wetterbericht. Die dritte Gruppe wiederum „wartet auf noch tiefere Kurse“ und schwadroniert darüber, dass „58.000 $ viel besser als 70.000 $ sind“ usw. Doch für sie liegt dieser „günstigere Preis“ bei 50.000 $, danach bei 40.000 $ und so weiter. Sie hoffen inständig, dass der Nachrichtenstrom irgendwann aufhört, negativ zu sein – wissen aber genau, dass die Angst irgendwann wieder in das „Kaufen des Dips“ umschlagen wird. Die „Chance“ des Bärenmarktes ist zwar allgegenwärtig, tritt aber fast nie an dem Punkt ein, der einem „gerade gelegen käme“.
Die vierte Gruppe besteht aus jenen, die „gegen Windmühlen kämpfen“. Sie erzählen jedem ungefragt, dass sie mit ihrem Panikverkauf absolut „im Recht“ waren, weil ihr „Kumpel“ darauf bestand, „am Allzeithoch zu kaufen“, während ihr „Berater“ ihnen riet, „Gewinne mitzunehmen“. Der „Dip“ ist für sie keine Gelegenheit, die „Scherben aufzusammeln“, sondern eine schmerzhafte Erinnerung daran, dass sie damals ihrem „Kumpel“ vertraut haben – und nun derselbe „Berater“ auf Krypto-Twitter nach „Ratschlägen“ sucht. Ein Bärenmarkt steckt nicht nur voller finanzieller Reue, sondern bringt auch die bittere existenzielle Erkenntnis mit sich, dass man eben nicht immer richtig lag. Im Bärenmarkt gibt es keine „Krypto-Propheten“, sondern nur ganz normale Menschen, die versuchen, Assets zu einem „fairen Preis“ zu ergattern. Es gibt im Bärenmarkt keine „Visionäre“, sondern nur Leute, die darauf „hoffen“, dass es Visionäre gibt, von denen sie kaufen können.
Und dann existiert noch die fünfte Gruppe: jene, die all das begriffen haben und „aufhören, sich selbst etwas vorzumachen“. Sie gestehen offen ein, dass sie „einfach dumm gehandelt“, „ihre Altcoins in Panik abgestoßen“, „einen viel zu hohen Hebel genutzt“ und „irgendwelchen Influencern blind hinterhergelaufen“ sind. Diese Gruppe ist vermutlich die mental gesündeste von allen, da sie einsieht, dass ihr eigenes „unüberlegtes Handeln“ sie erst in diese Lage gebracht hat. Unmittelbar ändern wird das allerdings wenig, denn alte „Gewohnheiten“ lassen sich schwer ablegen – selbst wenn man sie „einsieht“. Die „Lehren“ eines Bärenmarktes stellen sich selten über Nacht ein und tun verdammt weh, aber sie halten glücklicherweise deutlich kürzer an als die Euphorie während eines Bullenmarktes.
Die Angst bringt überdies „Nebeneffekte“ mit sich. Die Produktentwicklung wird heruntergefahren, „Werbebudgets“ von Krypto-Börsen werden drastisch gekürzt, Influencer verlieren ihren Unterhaltungswert, die „Kapitalallokation“ von Risikokapitalgebern wird überprüft und Gründer, die einst Kapital zu „wahnwitzigen Bewertungen“ eingesammelt haben, stellen plötzlich alles infrage. Nutzer werden misstrauisch, Regulierungsbehörden laufen zu Hochtouren auf, Familien sind ernüchtert und die „Großmäuler“ des Bullenmarktes verstummen, während die „Besonnenen“ nun endlich Gehör finden. Das ist im Grunde der „zu erwartende“ Ausgang eines dieser „unvermeidlichen“ Bärenmärkte – doch diese „Unvermeidbarkeit“ schützt niemanden vor der Enttäuschung. Schließlich „hatten alle so große Hoffnungen“ vor dem Abschwung, und niemand wollte sich eingestehen, dass man bloßen „Narrativen“ aufgesessen war – genau so, wie es die Verfechter der „Kryptowährungsblase“ immer prophezeit hatten.
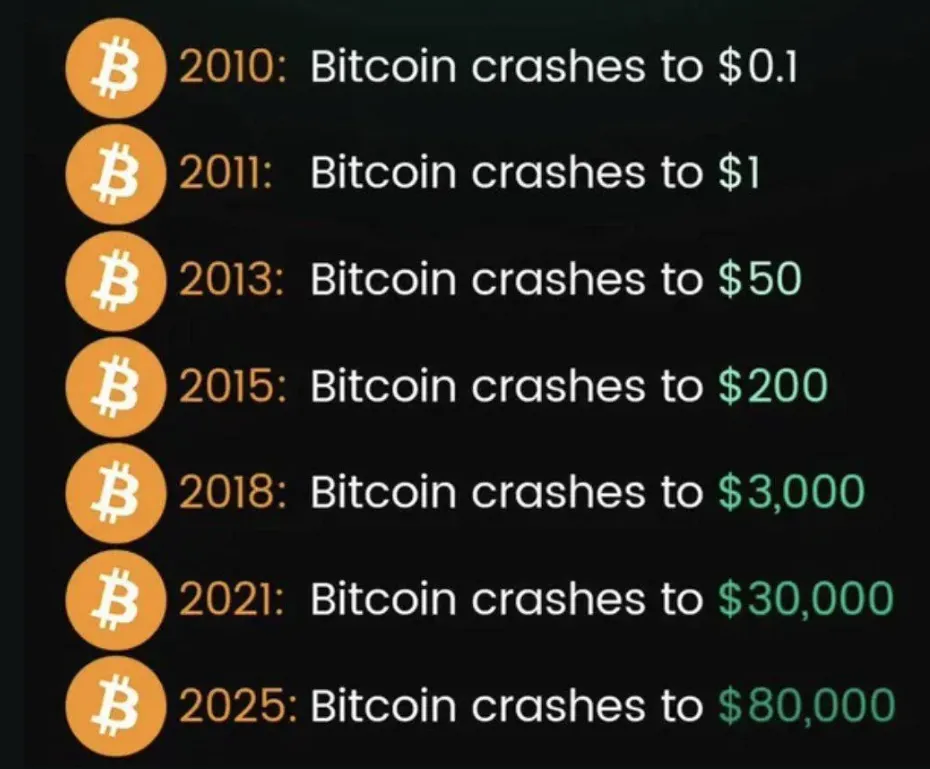
Krypto ist natürlich meilenweit davon entfernt, „tot“ zu sein, denn „so gut wie jeder Bärenmarkt in der Geschichte“ galt rückblickend als „der bisher längste“. Es ist schwer vorstellbar, dass der Kryptomarkt nach jedem größeren „Death Cross“ in der Geschichte von Bitcoin angeblich „gestorben“ sein soll – doch genau das wurde ihm jedes Mal nachgesagt. Vor weniger als zwei Jahrzehnten existierte der Kryptomarkt praktisch noch gar nicht, und heute hat er bereits etliche „Crash-Zyklen“ überstanden. Die „Panik im Bärenmarkt“ ist immer maßlos übertrieben, genauso wie die „Euphorie im Bullenmarkt“ stets realitätsfern ist. Doch dieser „Realitätscheck“ erfüllt eine entscheidende Funktion: Er trennt die „Visionäre“ von den „Zockern“ und filtert das Hintergrundrauschen heraus. Diese harte „Lektion des Marktes“ macht zwar nicht annähernd so viel „Spaß“, wie es klingt, ist aber ein „essenzieller“ Bestandteil jeder Anlagereise – Krypto eingeschlossen. Die wichtigste Erkenntnis eines Bärenmarktes lautet: Man weiß selten, was ein „Tief“ wirklich bedeutet, bevor daraus nicht ein neues „Hoch“ geworden ist.
Fluch oder Segen?
Ein Bärenmarkt ist ein Fluch, wenn man die Liquidität gebraucht hätte, um die Miete zu bezahlen. Er ist ein Fluch, wenn man mit Hebel auf steigende Kurse gesetzt hat, zu spät eingestiegen ist oder nur halbherzig an die Fundamentaldaten des Projekts geglaubt hat. Er ist ein Fluch, wenn man aufgrund „unvorhergesehener Umstände“ und einer „Veränderung des Marktumfelds“ frisches Kapital aufnehmen musste. Er ist ein Fluch für jeden, der darauf vertraut hat, dass Krypto sich „normalisieren“ oder zumindest „ausreichend“ stabilisieren würde.
Für den Markt an sich ist ein Bärenmarkt jedoch ein wahrer Segen, da er den „Lärm“ herausfiltert und ein „klar(er)es Bild“ davon zeichnet, worauf es wirklich ankommt. Er straft die „Spekulanten“ ab, belohnt die wahren „Visionäre“ und sorgt für eine gesunde Skepsis gegenüber jeder vermeintlich „revolutionären Idee“ – ganz egal, wie gigantisch die versprochene „Vision“ auch gewesen sein mag. Er senkt überzogene Bewertungen, dämpft den Hype, lichtet die Reihen der Möchtegern-Influencer und erinnert vor allem jeden daran, dass „Volatilität“ eine „inhärente Eigenschaft“ dieser Anlageklasse darstellt – und kein künstlicher „Nachteil“ ist, den „Märkte“ oder „Börsen“ ihr nachträglich aufgebürdet haben. Die quälendste Frage während eines Bärenmarktes lautet: Wo liegt der „absolute Tiefpunkt“, und kann man ihn realistisch „vorhersehen“ oder zumindest „genügend Informationen besitzen, um sich sicher zu sein“? Die Antwort lautet schlicht und ergreifend: „Nein“. Der Markt wird die Anleger immer wieder in beide Richtungen überraschen: Er bestraft jene, die „zu früh“ gehandelt haben, und belohnt jene, die „spät genug“ dran waren. Doch dieses „spät genug“ ist in Wahrheit selten wirklich „spät“ – und die meisten „Spekulanten“ bemerken ihren Fehler erst, wenn es „bereits zu spät“ ist. Genau darin liegt der „Segen“ des Bärenmarktes: Die „Dummheit“ der „Zocker“ wird nur selten belohnt.
Ein Bärenmarkt ist immer ein „Fluch“ für die „falschen“ Leute, aber er dauert selten ewig.
Und solange Nutzer mit der Talsohle des Marktes ringen und der Markt noch um einen Boden kämpft, ist es stets pragmatischer, über konkrete Einsparmöglichkeiten nachzudenken, anstatt leere Parolen zu schwingen. Netts.io ermöglicht es Nutzern als TRON-Energy-Aggregator, Energy für USDT-Transfers auf TRON zu mieten. Hier kann man TRON Energy kaufen, die günstigste TRON Energy finden und USDT-Transaktionen mit reduziertem TRX-Verbrauch durchführen, anstatt unnötig Geld für Gas Fees zu verschwenden. Denn am Ende zählt im Bärenmarkt nichts so sehr wie die kleinsten Details.