Ведмежий ринок у крипті: прокляття чи благословення?
Ведмежі ринки в крипті карають хайп, викривають слабкі проєкти, лякають роздрібних інвесторів та іноді створюють ті самі точки входу, на які всі чекали.
Інші мови: EnglishРусскийEspañol中文ไทยFrançaisTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Зміст
Усі знають формулу ідеальної угоди. Купуй дешево, продавай дорого. Настільки проста фраза, що звучить майже як образа. Проблема в тому, що ніхто не б'є на сполох на самому «дні» і ніхто не влаштовує вечірок на «вершині». Коли активи ростуть, пік здається лише початком. Коли падають, дно підозріло нагадує люк у підвал.
Ось чому ведмежі ринки — це насправді не механізм ціноутворення. Це публічний тест особистості з реальними фінансовими ставками.
Коли страх переростає в паніку, ведмідь прокидається від зимової сплячки й починає нишпорити по портфелю. Bitcoin, переживши черговий виток інституційного прийняття і досягнувши запаморочливих висот абсурду, місяць за місяцем доводив, що «цифрове золото» вміє поводитися як ризиковий актив. Від піка 2025 року до нещодавніх мінімумів у районі $60,000 падіння склало майже 50%, що не є чимось надзвичайним для історії Bitcoin, але цілком достатньо, аби нагадати кожному: волатильність залишається його ключовою рисою.
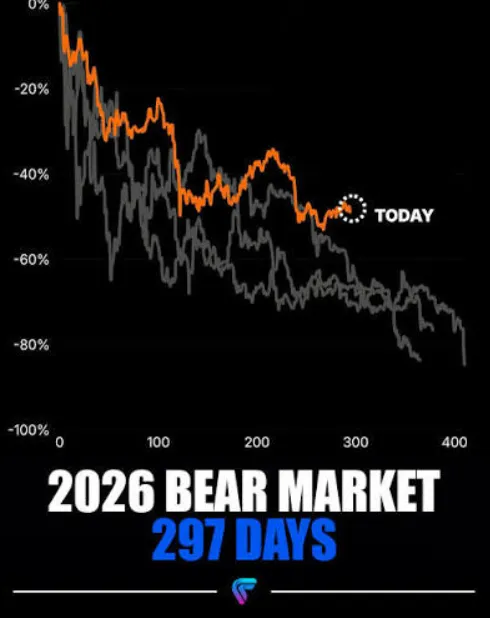
Найбільше в цьому ведмежому ринку лякає те, що паніка, схоже, лунає звідусіль. Кожен цикл має власний наратив, але сценарій майже не змінюється: «здорова корекція», «можливість для покупки», «маніпуляція», «макроекономічний тиск», «крипта померла» і, врешті-решт, «ринок знову стає цікавим». Останнє зазвичай настає тоді, коли достатня кількість людей уже здалася й пішла геть.
Ведмідь не стукає
Нещодавній розпродаж був викликаний не якимось одним фактором, а збігом обставин, кожна з яких окремо виглядає цілком логічно.
Потоки в американські Bitcoin-ETF стабільно йшли в мінус: у серпні спотові фонди фіксували відтік два дні поспіль, а за одну торгову сесію було виведено понад $100M. Рух прибутковості облігацій і цін на нафту також чинив тиск на ризикові активи загалом, підштовхуючи трейдерів до ротації в сектор ШІ та ширший ринок акцій. Якщо відкинути самовпевненість криптосвіту, індустрія знову виявила, що до глобального пулу ліквідності є універсальний ключ.
Наближення Bitcoin до позначки $63,000 саме по собі не є проблемою. Воно стає нею лише для тих, хто повірив у наратив, ніби інституційне прийняття зробило Bitcoin виключно односпрямованим. ETF зробили продаж Bitcoin простішим, ефективнішим і менш помітним. Вони зробили його покупку так само простішою, ефективнішою і менш помітною. Приватному інвестору, можливо, потрібно повністю зневіритися в крипті, перш ніж продати свої монети. Портфельному менеджеру для цього потрібна лише модель, мандат або запит на виведення коштів.
Ось чому прийняття ETF інституційними інвесторами настільки збило з пантелику всіх, включаючи «биків». Останні відчайдушно прагнули припливу коштів, бо він символізував інституційний попит, проте відтік коштів раціоналізувати було так само складно. Причина була простою: інституційні інвестори великі, але водночас системні. Їм потрібно проводити ребалансування, фіксувати прибуток і знижувати ризики своїх позицій. Їхні продажі можуть бути спричинені лише вимогою ризик-менеджера зменшити частку на 2%, оскільки їхня модель тепер розглядає Bitcoin як 25%-й актив за шкалою ризику. Тут немає нічиєї помилки чи злого умислу; гроші просто поводяться як гроші.
Тим часом корпоративний пророк крипторинку продавав Bitcoin. Компанія Майкла Сейлора Strategy у 2026 році неодноразово розвантажувала Bitcoin з регулярністю, яка роками була невластивою її казначейській політиці. Продажі були відносно невеликими з огляду на розмір активів компанії та виправдовувалися Сейлором казначейськими потребами, дивідендами за привілейованими акціями тощо. Проте щоразу, коли публічне обличчя Strategy продавало частину Bitcoin, здавалося, ніби ринок чекав від нього оголошення про смерть криптовалют.
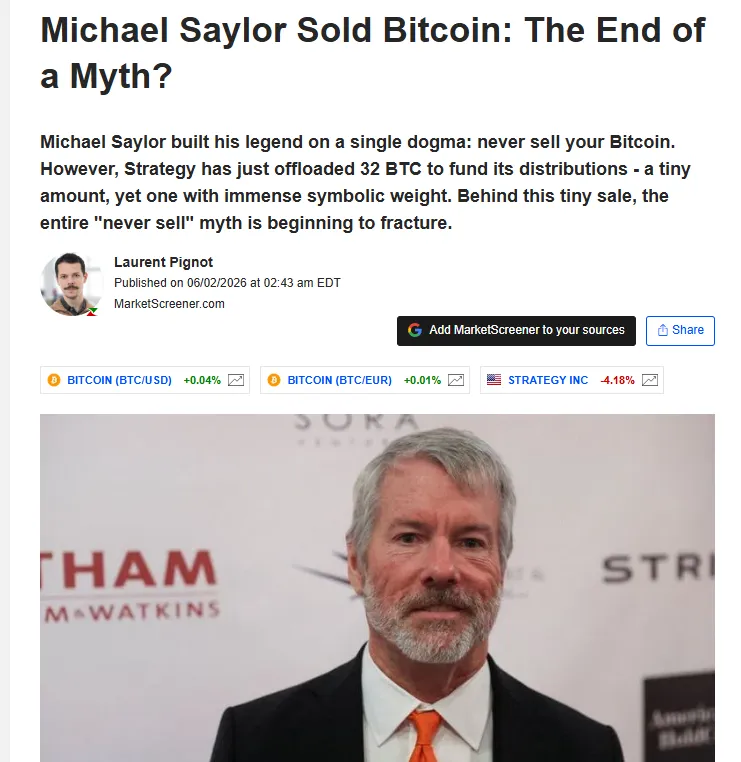
Справа не в тому, що Сейлор зрадив справу всього свого життя. Він просто приєднався до довгого списку інституціоналів, які виявили, що в гонитві за прибутковістю вони можуть ставати періодичними продавцями. Навіть найпалкіші прихильники захоплення ончейн-вартості змушені рахуватися з реаліями балансів, привілейованих дивідендів і структури капіталу. Доки Strategy зобов'язувалася купувати Bitcoin на будь-яких новинах, її продажі стали для одних розчаруванням, а для інших — благословенням.
Кладовище альткоїнів
Якщо Bitcoin має кепський вигляд, то решта ринку взагалі нагадує кладовище.
Solana є найяскравішим прикладом: її екосистема досить глибока, проте ціна все одно злочинно низька. Торгуючись у районі середини діапазону 70 доларів, ця чарівна монета є одночасно і барометром апетиту до ризику, і нагадуванням про те, що саме може піти не так. Коли бере гору оптимізм, усі читають про пропускну здатність Solana, споживчі застосунки, DePIN, платежі, мемкоїни та неминучий лістинг ETF. Коли перемагає песимізм, згадуються драми з валідаторами, ліквідність мемкоїнів, технічні опори та схильність активів із високою бетою до масштабного розпродажу, щойно перекривається кран ліквідності.
Кладовище альткоїнів простягається далеко за межі провідних протоколів. Тут є проєкти «довгого хвоста», які з кожним розблокуванням токенів знецінювали власні ончейн-наративи. Є «інфраструктурні» протоколи, які не несуть практично жодної органічної користі поза межами токеноміки. Є ігри зі стертими дорожніми картами та «ШІ-коїни», розробники яких ніколи насправді не створили нічого схожого на штучний інтелект. Те саме можна сказати майже про кожен сектор криптоекономіки: усі вони наповнені «італійськими ресторанами», на логотипі яких намальовано базилік, але до Італії вони не мають жодного стосунку.
Найбільш болючим аспектом Кладовища альткоїнів є втрата соціального капіталу. Telegram-канали, які раніше читали в режимі реального часу, тепер нагадують покинуті торгові центри. Фаундери, які раніше розповідали про кожне ончейн-партнерство, дедалі більше мовчать. Ком'юніті-менеджери, які хайпували кожне оновлення, тепер ведуть нудні розмови про «розбудову» та «довгострокове бачення», як їхні колеги з традиційного венчурного бізнесу. Графіки виглядають погано, але метрики соцмереж малюють ще більш невтішну картину, оскільки багато альткоїнів частково або повністю трималися на готовності спільноти продовжувати вірити в проєкт.
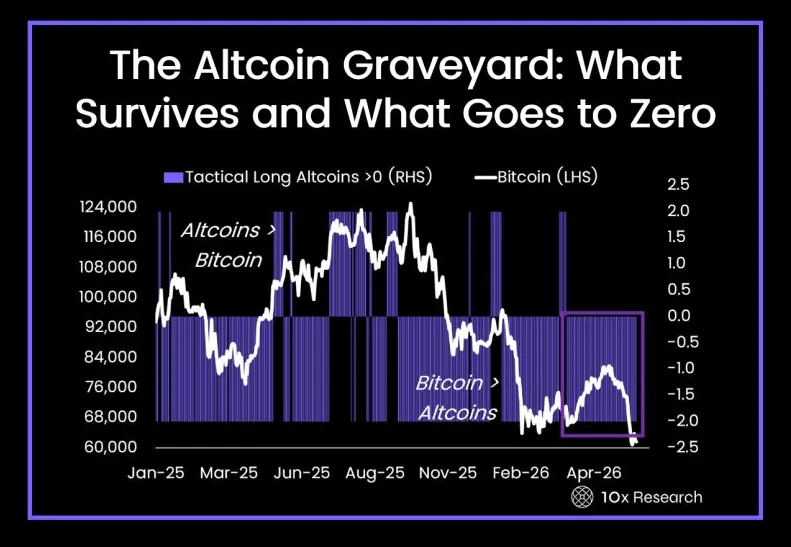
Ведмежі ринки — суворі судді криптопростору, оскільки вони забирають аудиторію. На бичачому ринку токен є у кожного; на ведмежому кожен змушений захищати наратив власного токена.
І тут ми підходимо до питання користі ведмежого ринку. Хоча ніхто не в захваті від 80%-ї знижки на свої токени, це жорстоке середовище справді допомагає відділити «проєкти» від порожніх «ідей». Воно відсікає шум бичачого сезону, караючи слабкі спільноти, удаване врядування, ліниву токеноміку та «фаундерів», яким був потрібен лише хайп. Ведмежий ринок скидає полуду «візіонерства» і змушує всіх реально будувати щось цінне — аж до того, що існування продукту взагалі ставиться під сумнів за відсутності фінансових стимулів. Він учить користувачів зважати на витрати й грошові потоки та змушує переосмислювати «корисність» кожного придбаного токена. Коротше кажучи, він прибирає ілюзії та повертає до реальності, навіть якщо процес формування ціни далекий від справедливого.
Благословення ведмежого ринку пов'язане з ризиками, тому що він рідко розрізняє хороші та погані ідеї. Ліквідність вимивається з усієї системи без винятку, а отже, страждають і найкращі команди. Розробка продукту гальмується, ліквідність протоколу спалює токени, а маркетмейкери грають проти роздрібних інвесторів. Усі відчувають «розчарування», але ніхто не хоче визнати, що воно виникає через втрату контролю над капіталом. Ведмежий ринок оголює «реальність», але ця «реальність» рідко буває однаковою для всіх.
BlackRock посміхається, роздріб обливається потом
Найдивовижнішим парадоксом поточної ситуації є те, що роздрібні інвестори виглядають повністю розбитими, тоді як інституціонали демонструють дивовижний оптимізм.
BlackRock залишається одним із найбільш послідовних голосів на макрорівні, стверджуючи, що Bitcoin має «переваги як клас активів, диверсифікований від традиційних параметрів ризику та дохідності», водночас зазначаючи, що «ринок демонструє значну короткострокову волатильність, але це нормально, зважаючи на унікальну структуру активу», тому «стратегічний розподіл капіталу може здійснюватися з довгостроковим прицілом». Тим часом у звичайному крипто-твіттері вирує екзистенційна криза: користувачі розмірковують, чи померли альткоїни назавжди і чи взагалі залишилося місце для звичайних власників Bitcoin.
Чи є хоч хтось при здоровому глузді, хто вважає, що це не маніпуляція? Звісно, практичне застосування мудрості BlackRock цілком може полягати в тому, щоб забезпечити масштабний приплив коштів в «інфраструктуру» Bitcoin у розпал ведмежого ринку. Публічно визнаючи, що Bitcoin зрештою стане повноцінним класом активів, BlackRock, схоже, робить те, чим займаються всі великі керуючі активами: генерує «попит» на свої продукти, переконуючи себе та своїх клієнтів у тому, що ці продукти — не непотріб.
Але у такого роду інституційних коментарів є й так званий «темний бік». BlackRock — лише один із багатьох «великих керуючих активами», і вони не домовляються між собою. Навіть якщо справжня мета BlackRock — сприяти «стратегічному розподілу коштів» у крипту, параноїдальний роздрібний інвестор може розцінити такі заяви як спробу штучно створити «попит» саме на криптопродукти BlackRock, паралельно витягуючи «пропозицію» ліквідності. Зрештою, немає підстав вважати, що бичача риторика фірми з трильйонами доларів в управлінні не буде використана проти нічого не підозрюючих роздрібних трейдерів, які намагаються купувати ф'ючерси на Bitcoin.
Ведмежий ринок робить усіх циніками, тому обговорювати наміри BlackRock, не скочуючись у відверті теорії змови, досить складно. Інституційні інвестори, безсумнівно, позитивно налаштовані щодо крипти, як і всі інші, але їхня «бичача позиція» — це евфемізм для готовності купувати крипту за будь-якою ціною з розумним очікуванням дохідності в середньо- та довгостроковій перспективі. Тим часом роздрібні інвестори сприймають будь-які коментарі на ведмежому ринку як «спробу маніпуляції», чим вони часто й є, принаймні на психологічному рівні. Своя правда є в обох сторін, оскільки BlackRock не прагне успіху Bitcoin «потайки» — вона просто хоче залишатися «актуальною», а найбільш очевидний спосіб бути «актуальним» у крипті — це створювати власні продукти та інфраструктуру.
Але ця «актуальність» — самовпевнена ілюзія, оскільки коментарі BlackRock рідко виходять за межі «фундаменталу» криптоактивів. Якби BlackRock щиро вірила, що Bitcoin є «вищим класом активу», навіщо взагалі коментувати «фундаментал»? Чому б відкрито не висловлювати бичачий оптимізм так, як це роблять фонди прямих інвестицій щодо довгострокових перспектив ринку? Навіщо присвячувати цілий аналітичний звіт «перевагам біткоїна», якщо Волл-стріт знала про існування цих переваг задовго до того, як хтось за межами крипто-твіттера взагалі почув про Bitcoin? Відповідь полягає в тому, що BlackRock, строго кажучи, не помиляється, але явно має стимули вдавати зворотне. «Перевага біткоїна» — це спосіб виділитися на конкурентному ринку інституційних фінансів і водночас переконати інвесторів у тому, що крипта є класом активів, який вони реально здатні «зрозуміти». Оптимізм BlackRock — це майстерне поєднання реального аналізу та «фундаментальних показників», але за ним криється незручна правда: інституціоналів рідко турбує щось у крипті, крім параметрів співвідношення «ризик-прибуток».
Саме в цьому, як на мене, і полягає найбільша «користь» коментарів BlackRock, і саме тому пишеться ця стаття. BlackRock знає, що інституційні інвестори не цікавляться «візією» та «потенціалом» крипти, так само як їхні оцінки ризику й дохідності рідко виходять за рамки простої готовності купувати «фонди» на Bitcoin. Проте у свідомості пересічних інвесторів ризики цих фондів перетворюються на «гарантії» — прямо пропорційно до їхнього власного бажання «купити Bitcoin». Саме тут «інституційні коментарі» стають зброєю проти роздробу. Інституційні інвестори мають рацію, коли вірять, що крипта з часом зарекомендує себе як повноцінний клас активів, але вони рідко визнають, що їхня «віра» — не більше ніж зручний спосіб залучити капітал на конкурентному ринку. Водночас роздрібні інвестори справедливо підозрюють, що заяви інституціоналів покликані маніпулювати ринком, але самі рідко усвідомлюють, що за допомогою цих підозр вони просто виправдовують власні помилки під час ведмежого ринку.
«Ротація» через ETF є чудовою ілюстрацією цієї тези. У Bitcoin-фондах спостерігається значний відтік коштів, тоді як продукти на базі Ether та Solana фіксують приплив. Це свідчить про те, що інституціонали радше перерозподіляють ризики всередині криптопростору, ніж повністю «виходять з нього». Це можна трактувати як «доказ» довгострокової віри в Bitcoin, але такий висновок ігнорує той факт, що інституційні інвестори взагалі рідко тримають Bitcoin ізольовано. На базовому рівні ETF-ротація — це рух до паритету ризиків, оскільки Bitcoin несе менше ризику всередині екосистеми, ніж Ether чи Solana. На глибшому рівні це визнання того, що Bitcoin має ширшу привабливість, але його пропозиція обмежена, і саме цей фактор дефіциту підштовхує інституціоналів до використання кредитних плечей.
Психологія просідання
Дискусії в мережі щодо кожного ринкового «просідання» — це дивовижне видовище, оскільки вони майже завжди точаться навколо однакових нудних аргументів. Перша група вважає, що крипта «померла», і щиро переконана, що вона ніколи не відновиться. Вони втомилися вірити в чергові «наративи», купилися на красиве «бачення» і спостерігали, як акції компаній сектору ШІ забрали всю ліквідність та увагу, залишивши крипторинок ні з чим. Тому вони оголошують про його «смерть» із сумішшю екзистенційного жаху та чорного гумору, заявляючи, що крипті «кінець, вона здохла і все скінчено», а сервіси аналізу настроїв фіксують цей лінгвістичний патерн. Друга група вважає, що крипта «жива» і готується «відкуповувати дно». Вони називають це «DCA», «бездушним накопиченням», і міркують про «купівлю наприкінці ведмежого циклу» так буденно, ніби дивляться прогноз погоди. Третя група вичікує «нижчу ціну», повторюючи, що «$58k значно краще за $70k». Проте цією бажаною ціною для них стає спочатку $50k, потім $40k і так далі. Вони сподіваються, що колись потік негативних новин припиниться, але водночас знають, що в певний момент страх поступиться жадібності й бажанню «купити дно». Можливість на ведмежому ринку є завжди, хіба що вона вкрай рідко з'являється у зручний для всіх момент.
Четверта група зайнята «суперечками з привидами». Вони намагаються довести всім навколо, що були абсолютно праві, коли панічно продали активи, адже їхній «друг» радив купувати на піку, а «інвестор» взагалі вимагав фіксувати прибуток. Чергове падіння для них — це не шанс підібрати перспективні уламки ринку, а болюче нагадування про те, як вони свого часу послухали порадника, котрий тепер сам благає про допомогу в крипто-твіттері. Ведмежий ринок сповнений не лише фінансового жалю, але й гнітючого відчуття краху власної правоти. На ньому немає «криптопророків» — лише звичайні люди, які намагаються урвати щось за адекватною ціною. Тут немає «візіонерів», є лише ті, хто сподівається знайти візіонерів, у яких можна щось вигідно купити.
Існує ще й п'ята група: ті, хто чудово розуміє все вищезазначене й вирішив просто «припинити прикидатися». Вони відверто визнають, що повелися нерозумно, у паніці позбулися альткоїнів, набрали забагато маржинальних позицій і бездумно слухали інфлюенсерів. Ця категорія, мабуть, психологічно найздоровіша, оскільки її учасники усвідомлюють власні помилки. Проте це навряд чи допоможе миттєво: від шкідливих звичок важко відмовитися, навіть якщо ти їх повністю визнав. Уроки ведмежого ринку рідко бувають швидкими чи безболісними, але вони тривають значно менше, ніж ейфорія бичачих забігів.
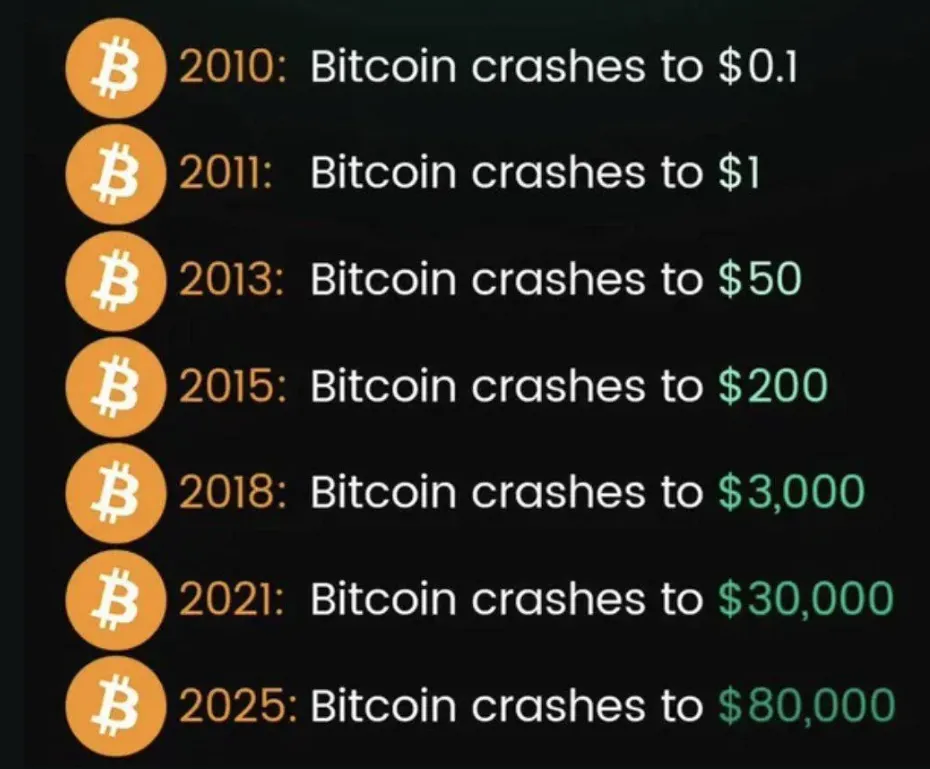
Страх породжує свої побічні ефекти. Темпи розробки сповільнюються, біржі урізають рекламні бюджети, лідери думок стають нудними, венчурні фонди переглядають стратегії розміщення коштів, а фаундери, які залучали раунди за захмарними оцінками, починають масштабну ревізію планів. Користувачі сповнюються підозр, регулятори активізуються, родичі співчутливо зітхають, а гучні балакуни бичачого ринку раптово замовкають, поступаючись місцем розважливим учасникам. Це цілком очікуваний наслідок неминучого спаду, але сама неминучість не позбавляє людей гіркоти розчарування. Адже перед початком корекції всі плекали оптимістичні ілюзії, і ніхто не хотів зізнаватися у своїй довірливості до гучних наративів, про що критики так званої «криптовалютної бульбашки» попереджали від самого початку.
Крипта, безперечно, далека від остаточної гибелі: майже кожна масштабна корекція в історії згодом здавалася найтривалішою з усіх. Важко повірити, але після кожного хреста смерті на графіку Bitcoin ринок нібито вмирав, хоча насправді переживав це знову і знову. Менше ніж два десятиліття тому вся криптоіндустрія ледь існувала, а сьогодні вона успішно подолала вже кілька циклів падіння. Страх під час спаду завжди перебільшений, так само як і надії під час бичачого ралі. Проте саме зіткнення з реальністю виконує ключову роль: воно відсіює простих спекулянтів від справжніх візіонерів і очищає інфопростір від зайвого шуму. Ринкові уроки не назвеш приємними, але вони є невіддільною частиною будь-якого інвестиційного шляху. Головний висновок ведмежого ринку полягає в тому, що людина рідко розуміє, де справжнє «дно», доки воно знову не стане черговою вершиною.
Прокляття чи благословення?
Ведмежий ринок — це прокляття, якщо вам терміново знадобилися кошти на оплату оренди. Це прокляття для тих, хто відкривав надмірні лонг-позиції з високим плечем, запізнився з покупкою або не мав достатньої впевненості у фундаментальних якостях проєкту. Це прокляття, коли доводиться екстрено залучати капітал через непередбачені обставини та зміну макроекономічного середовища. Це прокляття для кожного, хто наївно вірив, що крипторинок ось-ось остаточно стабілізується.
Проте для самого ринку цей період є прихованим благословенням, оскільки він фільтрує зайвий шум і допомагає тверезо поглянути на речі. Він карає легковажних спекулянтів, винагороджує далекоглядних розробників і повертає здоровий скептицизм щодо чергових революційних ідей, якими б масштабними не здавалися обіцянки. Він знижує роздуті оцінки, прибирає хайп, зменшує кількість псевдоінфлюенсерів і, що найважливіше, нагадує: волатильність — невіддільна риса цього класу активів, а не якась штучна вада, вигадана біржами чи маркетмейкерами. Найскладніше питання під час спаду полягає в тому, де саме шукати абсолютне дно і чи можливо взагалі передбачити його заздалегідь. Очевидна відповідь — ні. Ринок завжди здатен здивувати в обидва боки, караючи тих, хто поквапився, і даючи шанс тим, хто виявив терпіння. Проте останній момент зазвичай настає надто непомітно, і більшість спекулянтів усвідомлюють свою помилку лише тоді, коли виправляти її вже пізно. У цьому й полягає благословення ведмежого ринку: ринкова нерозважливість рідко залишається безкарною.
Ведмежий ринок завжди стає лихом для випадкових людей, але він ніколи не триває вічно.
І доки користувачі розмірковують про дно ринку, а сам ринок намагається його намацати, набагато практичніше зосередитися на оптимізації витрат, ніж на порожніх балачках. Netts.io дозволяє орендувати Energy для переказів USDT в мережі Tron як зручний агрегатор TRON Energy, де користувачі можуть купити TRON Energy, знайти найдешевшу TRON Energy та здійснювати транзакції USDT зі значно меншими витратами TRX замість переплат за надлишкові комісії мережі. Зрештою, саме контроль над дрібницями має вирішальне значення під час будь-якого ведмежого ринку.