Bear Market di Kripto: Kutukan atau Berkah?
Bear market kripto menghukum sensasi hype, mengekspos proyek lemah, menakut-nakuti ritel, dan terkadang menciptakan titik masuk yang diinginkan semua orang.
Bahasa lain: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語DeutschTagalog
Daftar isi
Semua orang tahu cara trading yang sempurna. Beli saat rendah, jual saat tinggi. Ini adalah kalimat yang sangat sederhana hingga terdengar hampir seperti penghinaan. Masalahnya adalah tidak ada yang membunyikan bel di titik "rendah" dan tidak ada yang berpesta di titik "tinggi." Ketika harga naik, titik tinggi hanyalah sebuah awal. Ketika harga turun, titik rendah tampak mencurigakan seperti pintu jebakan.
Itulah sebabnya bear market sebenarnya bukanlah mekanisme penemuan harga. Ini adalah tes kepribadian yang dibumbui dengan uang, yang dipertontonkan di depan umum.
Ketika rasa takut berubah menjadi kepanikan, sang beruang terbangun dari hibernasinya dan mulai mengacak-acak portofolio. Bitcoin, setelah menikmati babak lain dari adopsi institusional dan mencapai puncak yang sangat tidak masuk akal, membuktikan bulan demi bulan bahwa "emas digital" tahu bagaimana bersikap seperti aset berisiko. Dari puncak pada tahun 2025 hingga kisaran mendekati $60.000 baru-baru ini, penurunannya hampir mencapai 50%, yang sebenarnya bukan hal luar biasa dalam sejarah Bitcoin, tetapi cukup untuk mengingatkan semua orang bahwa volatilitas tetap menjadi kompetensi intinya.
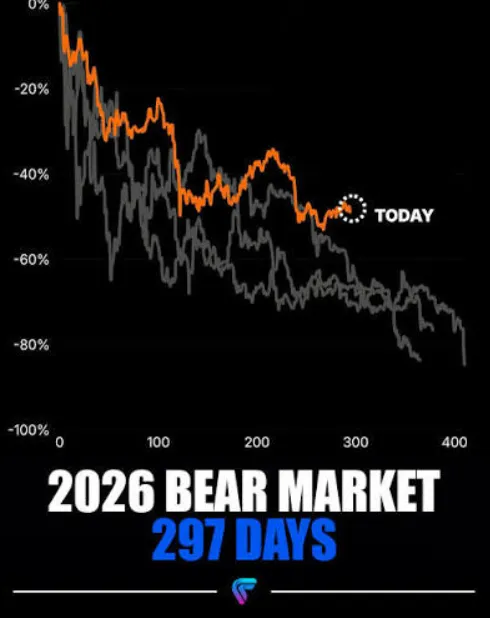
Hal yang menakutkan tentang bear market kali ini adalah kepanikan tampaknya datang dari segala penjuru. Setiap siklus memiliki narasi khususnya sendiri, namun naskahnya jarang berubah: "koreksi sehat," "peluang beli," "manipulasi," "tekanan makro," "kripto sudah mati," dan, pada akhirnya, "pasar kembali menarik." Yang terakhir sering kali datang setelah cukup banyak orang menyerah dan beralih ke hal lain.
Sang Beruang Tidak Pernah Mengetuk Pintu
Aksi jual baru-baru ini tidak disebabkan oleh satu faktor saja, melainkan gabungan dari berbagai keadaan, yang masing-masing masuk akal jika dilihat tersendiri.
Arus keluar-masuk ETF Bitcoin secara konsisten negatif di AS, dengan dana spot mengalami arus keluar selama dua hari berturut-turut pada bulan Agustus, dan lebih dari $100M ditarik dalam satu sesi perdagangan. Pergerakan imbal hasil obligasi dan harga minyak juga memberi tekanan pada aset berisiko secara umum, dengan para trader berotasi ke sektor AI dan pasar ekuitas yang lebih luas. Di luar rasa percaya diri berlebih dari industri kripto, sektor ini sekali lagi menyadari bahwa kolam likuiditas global memiliki kunci master tersendiri.
Kedekatan harga Bitcoin dengan level $63.000 bukanlah masalah tersendiri. Ini menjadi masalah jika seseorang meyakini narasi bahwa adopsi institusional telah membuat pergerakan Bitcoin searah. ETF telah membuat penjualan Bitcoin menjadi lebih mudah, lebih efisien, dan kurang mencolok. Instrumen tersebut juga membuat pembeliannya menjadi lebih mudah, lebih efisien, dan kurang mencolok. Seorang individu swasta mungkin perlu digoyahkan keyakinannya pada kripto sebelum menjual koinnya. Manajer portofolio hanya membutuhkan sebuah model, mandat, atau permintaan penarikan (redemption).
Inilah sebabnya mengapa adopsi ETF oleh investor institusional sangat membingungkan bagi semua orang, termasuk para bull. Pihak yang optimis sangat menginginkan arus masuk karena itu mewakili permintaan institusional, namun arus keluar sama sulitnya untuk dirasionalisasi. Alasannya sederhana: investor institusional memang besar, tetapi mereka juga sistematis. Mereka perlu melakukan rebalancing, merealisasikan keuntungan, dan mengurangi risiko dari posisi mereka. Aksi jual mereka mungkin didorong oleh alasan sederhana seperti permintaan manajer investasi untuk memangkas eksposur sebesar 2% karena model risiko mereka kini menganggap Bitcoin sebagai aset 25%. Tidak ada yang salah atau berniat jahat; uang hanyalah bersikap selayaknya uang.
Sementara itu, sosok nabi korporat di pasar kripto justru telah menjual Bitcoin. Strategy, perusahaan milik Michael Saylor, telah melepas Bitcoin berulang kali pada tahun 2026, dan dengan tingkat keteraturan yang bukan menjadi ciri khas dari kebijakan perbendaharaan perusahaan selama bertahun-tahun. Penjualan tersebut relatif kecil jika dibandingkan dengan total kepemilikan perusahaan, dan dibenarkan oleh Saylor sebagai respons terhadap kebutuhan kas perusahaan, dividen saham preferen, dan sejenisnya. Namun tetap saja, setiap kali wajah publik Strategy menjual sejumlah Bitcoin, pasar seolah-olah mengira ia akan mendeklarasikan bahwa kripto telah mati.
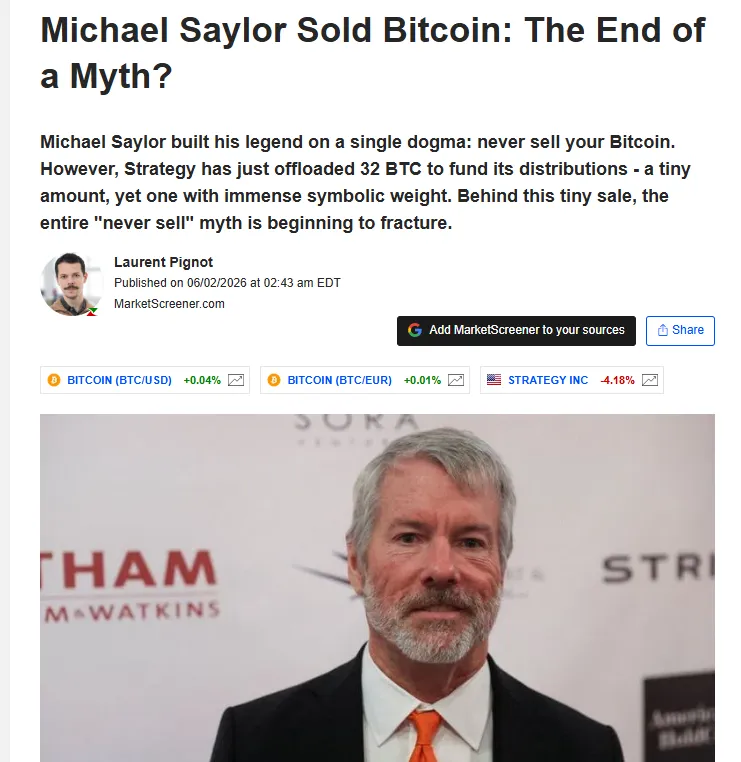
Bukan berarti Saylor berbalik menentang karya hidupnya. Hanya saja ia telah bergabung dengan daftar panjang investor institusional yang menyadari bahwa dalam mengejar yield, mereka bisa menjadi penjual berkala. Bahkan pendukung paling antusias dari perolehan nilai on-chain pun harus memperhitungkan realitas neraca keuangan, dividen preferen, dan struktur modal. Meskipun Strategy telah berkomitmen untuk membeli Bitcoin pada berita apa pun, penjualannya telah menjadi kekecewaan bagi sebagian pihak dan berkah bagi pihak lain.
Kuburan Altcoin
Jika Bitcoin terlihat buruk, sisa pasar lainnya terlihat seperti kuburan.
Solana adalah contoh paling menonjol, mengingat ekosistemnya cukup matang, tetapi harganya tetap saja jatuh sangat rendah. Diperdagangkan di kisaran pertengahan 70-an, koin ajaib ini menjadi barometer dari selera risiko sekaligus pengingat akan hal-hal yang bisa salah. Saat optimisme menang, orang-orang membaca tentang throughput Solana, aplikasi konsumen, DePIN, pembayaran, memecoin, dan pencatatan ETF yang akan datang. Saat pesimisme mendominasi, orang-orang teringat akan drama validator, likuiditas memecoin, resistensi teknis, dan kecenderungan aset ber-beta tinggi untuk mengalami distribusi besar-besaran saat keran likuiditas ditutup.
Kuburan Altcoin membentang jauh melampaui protokol-protokol besar. Ada proyek-proyek lapis bawah yang secara progresif mendiskon narasi on-chain mereka di setiap pembukaan token (supply unlock). Ada protokol «infrastruktur» yang hanya menyediakan sedikit utilitas organik di luar mekanisme token mereka. Ada game dengan roadmap yang menguap, dan ada «koin» AI yang sebenarnya tidak pernah membangun apa pun yang menyerupai kecerdasan buatan. Hal serupa dapat dikatakan tentang hampir setiap vertikal industri dalam ekonomi kripto: semuanya dipenuhi dengan «restoran Italia» yang memajang daun kemangi di logonya tetapi tidak ada hubungannya sama sekali dengan Italia.
Aspek yang paling memilukan dari Kuburan Altcoin adalah hilangnya modal sosial. Saluran Telegram yang dulunya ramai dibaca secara langsung kini menyerupai pusat perbelanjaan terbengkalai. Para founder yang biasanya membagikan setiap kemitraan on-chain kini semakin bungkam. Manajer komunitas yang biasanya membesar-besarkan setiap pembaruan pengembangan kini hanya membicarakan narasi membosankan yang sama seputar «membangun» dan «visi jangka panjang», persis seperti rekan-rekan mereka di dunia modal ventura tradisional. Grafik harganya terlihat buruk, tetapi metrik sosial menceritakan kisah yang lebih miris karena banyak altcoin sebagian atau sepenuhnya dikapitalisasi atas kesediaan komunitas untuk terus percaya pada proyek tersebut.
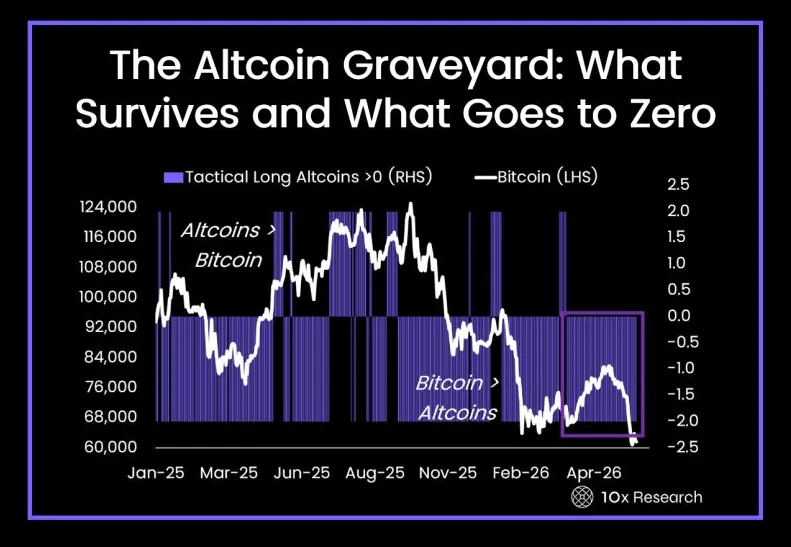
Bear market adalah hakim yang kejam bagi ruang kripto karena ia merenggut penontonnya. Di bull market, semua orang punya token; di bear market, semua orang harus mempertahankan narasi token mereka.
Hal ini membawa kita ke sisi berkah dari bear market. Meskipun tidak ada yang senang melihat token mereka terdiskon 80%, bentang alam yang brutal ini membantu memisahkan antara «proyek» yang nyata dari sekadar «ide». Ini memotong kebisingan selama musim bull market, menghukum komunitas yang lemah, kepura-puraan tata kelola, tokenomik yang asal-asalan, dan «founder» yang hanya peduli pada sensasi hype semata. Bear market mengikis «visi» palsu dan menantang semua orang untuk benar-benar membangun sesuatu yang berharga hingga ke titik di mana keberadaan produk dipertanyakan ketika insentif finansial menghilang. Ini mengajarkan pengguna untuk peduli terhadap biaya dan arus kas serta membuat mereka mengevaluasi kembali «utilitas» dari setiap token yang dibeli. Singkatnya, ini menghapus fantasi dan menghadirkan realitas, bahkan jika proses penemuan harganya masih jauh dari kata akurat.
Berkah dari bear market disertai dengan risiko karena ia jarang membedakan antara ide bagus dan ide buruk. Likuiditas ditarik dari seluruh sistem tanpa pandang bulu, yang berarti tim-tim terbaik pun ikut menderita. Pengembangan produk terhenti, likuiditas milik protokol membakar token, dan market maker melakukan trading yang merugikan investor ritel. Semua orang merasa «kecewa», tetapi tidak ada yang mau mengakui bahwa kekecewaan itu bermula dari hilangnya kendali atas modal. Bear market memperlihatkan «kenyataan», tetapi «kenyataan» itu jarang disepakati oleh semua pihak.
BlackRock Tersenyum, Ritel Keringat Dingin
Kontradiksi paling menarik dari situasi saat ini adalah bahwa investor ritel tampaknya sangat tertekan, sementara investor institusional terlihat luar biasa optimistis.
BlackRock telah menjadi salah satu suara paling konsisten di tingkat makro, yang mengemukakan bahwa Bitcoin memiliki «keunggulan sebagai kelas aset yang terdiversifikasi dari parameter risiko dan imbal hasil tradisional,» sekaligus mencatat bahwa «pasar telah mengalami volatilitas jangka pendek yang signifikan, namun ini normal mengingat struktur aset yang unik,» sehingga «alokasi strategis dapat dilakukan dengan pandangan jangka panjang.» Sementara itu, linimasa Twitter kripto sehari-hari mengalami krisis eksistensial, bertanya-tanya apakah altcoin sudah mati dan apakah Bitcoin adalah sesuatu yang bisa dimiliki oleh semua orang.
Apakah ada orang berpikiran sehat yang percaya bahwa ini bukan manipulasi? Tentu saja, penerapan praktis dari kebijaksanaan BlackRock bisa jadi merupakan cara untuk memfasilitasi arus masuk skala besar ke dalam «infrastruktur» Bitcoin di tengah puncak bear market. Dengan mengakui secara terbuka bahwa Bitcoin pada akhirnya akan berfungsi sebagai kelas aset, BlackRock tampaknya melakukan apa yang dilakukan oleh semua manajer aset besar: menciptakan «permintaan» untuk produk mereka dengan meyakinkan diri mereka sendiri dan klien mereka bahwa produk tersebut bukanlah sampah.
Namun, ada «sisi gelap», bisa dibilang begitu, dari komentar institusional jenis ini. BlackRock adalah satu dari sekian banyak «manajer aset besar», dan tidak ada satu pun dari mereka yang berkoordinasi satu sama lain. Bahkan jika tujuan sebenarnya dari BlackRock adalah memfasilitasi «alokasi strategis» ke kripto, komentar semacam itu dapat ditafsirkan oleh investor ritel yang paranoid sebagai upaya untuk menciptakan «permintaan» khusus untuk penawaran kripto BlackRock dengan menghasilkan «pasokan» likuiditas dalam prosesnya. Lagi pula, tidak ada alasan untuk percaya bahwa komentar bullish dari sebuah firma dengan dana kelolaan miliaran dolar tidak akan dimanfaatkan sebagai keunggulan pihak lawan atas investor ritel polos yang ingin membeli Bitcoin futures.
Bear market membuat semua orang menjadi sinis, sehingga sulit untuk mendiskusikan niat BlackRock tanpa berujung pada teori konspirasi langsung. Investor institusional tidak diragukan lagi bersikap bullish terhadap kripto, sama seperti orang lain, namun sikap «bullish» mereka adalah eufemisme atas kesediaan mereka untuk membeli kripto pada harga berapa pun dengan ekspektasi imbal hasil yang masuk akal dalam jangka menengah hingga panjang. Sementara itu, investor ritel memandang setiap komentar di bear market sebagai «upaya manipulasi pasar», yang sering kali memang demikian, setidaknya pada tingkat psikologis. Ada kebenaran di kedua belah pihak karena BlackRock tidak secara «diam-diam» menginginkan Bitcoin berhasil — mereka hanya ingin menjadi «relevan», dan cara paling jelas untuk mencapai «relevansi» di kripto adalah dengan membangun produk dan infrastruktur.
Namun «relevansi» ini adalah delusi yang memanjakan diri sendiri karena komentar BlackRock jarang melampaui «fundamental» aset kripto. Jika BlackRock benar-benar percaya bahwa Bitcoin adalah «aset superior», mengapa mereka repot-repot mengomentari «fundamental» sama sekali? Mengapa mereka tidak secara terbuka bersikap bullish sebagaimana perusahaan private equity terang-terangan optimistis terhadap prospek jangka panjang pasar kripto? Mengapa mereka mendedikasikan seluruh catatan riset untuk «keunggulan bitcoin» padahal Wall Street sudah mengetahui bahwa «keunggulan bitcoin» tersebut ada jauh sebelum orang-orang di luar Twitter kripto pernah mendengar tentang Bitcoin? Jawabannya adalah bahwa BlackRock tidak keliru, pada dasarnya, tetapi mereka tentu memiliki insentif untuk berpura-pura demikian. «Keunggulan bitcoin» adalah cara untuk membedakan diri mereka dalam persaingan ketat keuangan institusional sekaligus meyakinkan investor bahwa kripto adalah kelas aset yang benar-benar dapat mereka «pahami». Singkatnya, «optimisme» BlackRock adalah kombinasi apik dari wawasan asli dan «analisis fundamental», namun itu menyembunyikan kebenaran yang tidak mengenakkan bahwa investor institusional jarang memedulikan apa pun yang berkaitan dengan kripto di luar «parameter risiko-imbal hasil».
Itulah aspek paling «berguna» dari komentar BlackRock, menurut saya, dan alasan mengapa artikel ini ditulis. BlackRock tahu bahwa investor institusional tidak tertarik pada «visi» dan «potensi» kripto, sama halnya dengan «parameter risiko-imbal hasil» yang hampir tidak melampaui kesediaan mereka untuk membeli «dana» Bitcoin. Namun dalam benak investor biasa, «risiko» dana tersebut diubah menjadi «kepastian» yang berbanding lurus dengan seberapa bernafsunya mereka untuk «membeli Bitcoin». Di sinilah «komentar institusional» dipersenjatai untuk melawan investor ritel. Investor institusional tidak salah meyakini bahwa kripto pada akhirnya akan «berfungsi» sebagai kelas aset, tetapi mereka jarang mengakui bahwa «keyakinan» mereka tidak lebih dari sekadar cara mudah untuk menghimpun dana di pasar yang kompetitif. Sementara itu, investor ritel tidak salah mencurigai bahwa komentar institusional selalu dirancang untuk memanipulasi pasar, tetapi mereka jarang «menyadari» bahwa itu adalah cara praktis untuk membenarkan tindakan mereka sendiri selama bear market.
«Rotasi» ETF adalah demonstrasi sempurna dari konsep ini. «Produk dana» Bitcoin telah mengalami banyak penarikan, sementara «produk» Ether dan Solana mengalami arus masuk, yang menunjukkan bahwa investor institusional sedang merotasi risiko mereka di dalam ruang kripto ketimbang «meninggalkannya sama sekali». Hal ini dapat ditafsirkan sebagai «bukti» bahwa institusi bersikap bullish terhadap Bitcoin, namun «bukti» tersebut mengabaikan fakta tak menyenangkan bahwa investor institusional sejak awal jarang memegang Bitcoin secara terpisah. Pada tingkat yang paling mendasar, «rotasi» ETF adalah langkah «paritas risiko» karena Bitcoin mewakili risiko yang lebih rendah dalam ekosistem kripto daripada Ether dan Solana. Pada tingkat yang lebih dalam, ini adalah pengakuan bahwa Bitcoin memiliki «daya tarik yang lebih luas», tetapi memiliki «pasokan terbatas», dan «pasokan» inilah alasan mengapa investor institusional lebih menyukai produk dengan leverage sejak awal.
Psikologi Saat Harga Turun (Dip)
Wacana online tentang «penurunan» pasar adalah tontonan yang unik karena hampir selalu menampilkan argumen membosankan yang itu-itu saja. Satu kelompok percaya bahwa kripto sudah «mati», dan mereka benar-benar yakin kripto tidak akan pernah pulih. Mereka lelah percaya pada «narasi», mereka telah membeli «visi», dan mereka menyaksikan saham AI merebut semua momentum, membuat pasar kripto tidak berkutik. Jadi, mereka mengumumkan «kematiannya», dengan perpaduan rasa cemas eksistensial dan humor gelap, menyatakan bahwa kripto sudah «mati, tamat, selesai, dll.», dan semua alat analisis sentimen sosial saat ini sedang melacak «pola bahasa» spesifik ini. Kelompok lain percaya bahwa kripto «belum mati» dan siap untuk «membeli saat turun» (buy the dip). Mereka menyebutnya «DCA», yaitu «akumulasi tanpa emosi», dan mereka mendiskusikan «membeli di akhir bear market» seolah-olah itu adalah ramalan cuaca. Kelompok ketiga «menunggu harga yang lebih rendah» dan membicarakan bahwa «$58k jauh lebih baik daripada $70k», dan sebagainya. Namun «harga yang lebih rendah» menurut mereka adalah $50k, lalu $40k, dan seterusnya. Mereka berharap pada titik tertentu berita negatif akan berhenti, tetapi mereka tahu bahwa pada titik tertentu ketakutan akan berubah menjadi aksi «buy the dip». «Peluang» bear market selalu tersedia, hanya saja ia jarang datang di «titik yang nyaman».
Kelompok keempat terdiri dari mereka yang «berdebat dengan bayangan». Mereka memberi tahu semua orang bahwa mereka «benar» karena telah panik dan menjual aset, karena «teman» mereka bersikeras untuk «membeli di puncak», sementara «investor» mereka menyuruh mereka untuk «mengambil keuntungan». Situasi «turun» ini bukanlah peluang untuk «mengumpulkan serpihan» pasar kripto, melainkan pengingat yang menyakitkan bahwa mereka memercayai «teman» mereka dulu, dan sekarang «investor» mereka justru meminta «saran» di Twitter kripto. Bear market tidak hanya dipenuhi oleh penyesalan finansial, tetapi juga kecemasan eksistensial karena menyadari bahwa seseorang tidak selalu benar. Tidak ada «nabi kripto» selama bear market, yang ada hanyalah orang biasa yang mencoba membeli sesuatu pada «harga yang wajar». Tidak ada «visioner» selama bear market, yang ada hanyalah mereka yang «berharap» memiliki sosok visioner sebagai tempat membeli.
Ada kelompok kelima yang menyadari semua hal di atas dan «berhenti berpura-pura». Mereka mengakui bahwa mereka «hanya bertindak bodoh» dan «panik lalu menjual altcoin mereka» serta «menggunakan terlalu banyak leverage» dan «mengikuti influencer». Kelompok ini mungkin yang paling sehat karena mereka menyadari bahwa «perilaku bodoh individu» inilah yang membawa mereka ke posisi ini, meskipun hal itu tidak akan langsung mengubah apa pun karena sebagian besar «perilaku» sulit dihentikan bahkan setelah «diakui». «Pelajaran» dari bear market jarang datang dengan cepat dan biasanya menyakitkan, namun durasinya juga jauh lebih singkat dibandingkan dengan euforia selama bull market.
Ketakutan ini juga memiliki «efek samping». Pengembangan produk melambat, anggaran «iklan» bursa dipotong, para influencer menjadi membosankan, «alokasi dana» modal ventura ditinjau ulang, dan para founder yang mengumpulkan uang dengan «valuasi luar biasa» mengevaluasi kembali semuanya. Pengguna menjadi curiga, regulator menjadi «bersemangat», keluarga menjadi «sedih», dan mereka yang «banyak bicara» di bull market menjadi pendiam, sementara pemikiran-pemikiran tenang dari masa bull market mulai terdengar lebih lantang. Ini sebenarnya adalah hasil yang «sudah diperkirakan» dari salah satu siklus bear market yang «pasti terjadi», namun «kepastian» itu tidak mencegah siapa pun dari rasa kecewa. Bagaimanapun, semua orang «memiliki harapan yang begitu tinggi» sebelum bear market, dan tidak ada yang mau mengakui bahwa mereka termakan «narasi», persis seperti yang diklaim oleh para penentang sejak awal bahwa kripto adalah «gelembung mata uang kripto».
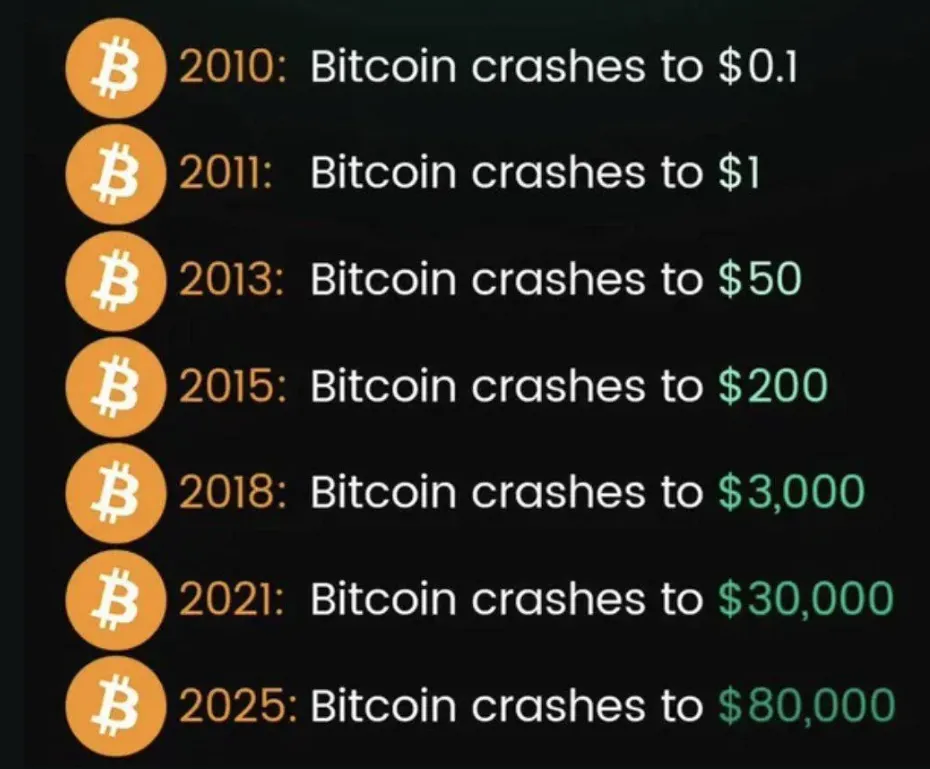
Kripto tentu saja jauh dari kata «mati», karena «hampir setiap bear market dalam sejarah» akhirnya dianggap sebagai «yang terpanjang yang pernah ada». Sulit dipercaya bahwa pasar mata uang kripto «mati» setelah setiap sinyal «death cross» besar dalam sejarah Bitcoin, tetapi kripto «selalu berhasil bangkit» setiap saat. Kurang dari dua dekade lalu, pasar mata uang kripto baru mulai «eksis», kurang lebih, dan kini ia telah melewati beberapa «siklus kehancuran». «Ketakutan akan bear market» selalu dibesar-besarkan, dan «harapan di bull market» selalu terlalu tinggi, tetapi «pemeriksaan realitas» ini memainkan fungsi kritis dengan memisahkan «para visioner» dari «para spekulan» dan menyaring kebisingan yang ada. «Edukasi» pasar memang tidak «menyenangkan» seperti kedengarannya, tetapi ini adalah bagian «penting» dari setiap perjalanan investasi, termasuk di dunia kripto. Pelajaran paling berharga dari bear market adalah bahwa seseorang jarang mengetahui apa arti «rendah» yang sebenarnya sebelum titik itu menjadi titik «tinggi» yang baru.
Kutukan atau Berkah?
Bear market adalah kutukan jika seseorang membutuhkan likuiditas untuk membayar sewa tempat tinggal. Ini adalah kutukan jika seseorang mengambil posisi long dengan leverage, terlambat membeli, atau memiliki keyakinan yang rapuh terhadap fundamental proyek. Ini adalah kutukan jika seseorang terpaksa mencari modal karena «kondisi tak terduga» dan «perubahan lingkungan pasar». Ini adalah kutukan bagi setiap orang yang mengira bahwa kripto akan mengalami «normalisasi», atau normalisasi yang «cukup».
Namun, bear market adalah berkah tersembunyi bagi pasar itu sendiri, karena ia menyaring «kebisingan» dan menciptakan «gambaran yang (lebih) jelas» tentang apa yang benar-benar penting. Ini menghukum «para spekulan», memberi imbalan kepada «para visioner», dan menanamkan skeptisisme yang sehat terhadap setiap «ide revolusioner», tidak peduli sebesar apa janji «visi» yang ditawarkan. Ini menurunkan valuasi, meredam sensasi berlebih, mengurangi pasokan «calon influencer», dan, yang paling penting, mengingatkan semua orang bahwa «volatilitas» adalah «karakteristik inheren» dari kelas aset ini dan bukan sebuah «kerugian» yang entah bagaimana «ditambahkan» oleh «pasar» atau «bursa». Pertanyaan paling sulit untuk diajukan kepada diri sendiri selama bear market adalah skenario «titik terendah yang mungkin terjadi», dan apakah seseorang secara realistis dapat «mengetahui», atau setidaknya «memiliki cukup informasi untuk merasa yakin». Jawabannya tentu saja «tidak». Pasar akan selalu mengejutkan orang ke kedua arah, menghukum mereka yang bertindak «terlalu cepat» sekaligus menghadiahi mereka yang bertindak «cukup terlambat». Namun «cukup terlambat» itu sendiri jarang sekali benar-benar «terlambat», dan sebagian besar «spekulan» baru menyadari kebodohan mereka ketika semuanya «sudah terlambat». Itulah «berkah» dari bear market — «kebodohan» dari «para spekulan» jarang sekali diberi imbalan.
Bear market selalu menjadi «kutukan» bagi orang-orang yang «salah», tetapi situasi ini jarang bertahan selamanya.
Dan selama para pengguna masih bergulat memikirkan titik dasar pasar sementara pasar itu sendiri berjuang keras menemukan titik terendahnya, selalu jauh lebih praktis untuk memikirkan cara berhemat ketimbang membuat proklamasi hampa. Netts.io memungkinkan pengguna menyewa Energy untuk transfer USDT di Tron sebagai agregator TRON Energy, tempat di mana pengguna dapat membeli TRON Energy, menemukan TRON Energy termurah, dan melakukan transaksi USDT dengan konsumsi TRX yang lebih hemat alih-alih membuang-buang uang untuk biaya gas yang tidak perlu. Bagaimanapun, tidak ada yang lebih penting daripada detail-detail terkecil di tengah bear market.