Mercado bajista en cripto: ¿Maldición o bendición?
Los mercados bajistas de las criptomonedas castigan el hype, exponen proyectos débiles, asustan al sector minorista y, a veces, crean los puntos de entrada que todos estaban esperando.
También disponible en: EnglishРусский中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Contenido
Todo el mundo conoce la operación perfecta. Comprar barato, vender caro. Es una frase tan simple que resulta prácticamente un insulto. El problema es que nadie hace sonar una campana en el «mínimo» ni monta una fiesta en el «máximo». Cuando sube, lo alto es solo el comienzo. Cuando baja, lo barato se parece sospechosamente a una trampilla.
Por eso los mercados bajistas no son realmente un mecanismo de descubrimiento de precios. Son una prueba de personalidad con dinero de por medio, expuesta públicamente.
Cuando el miedo se convierte en pánico, el oso despierta de su hibernación y empieza a acechar la cartera. Bitcoin, habiendo disfrutado de otra ronda de adopción institucional y alcanzado niveles de absurdo vertiginosos, demostró mes tras mes que el «oro digital» sabe cómo comportarse como un activo de riesgo. Desde el pico de 2025 hasta la reciente zona de los $60,000 bajos, la caída fue de casi el 50%, lo cual no es nada del otro mundo en la historia de Bitcoin, pero sí suficiente para recordar a todos que la volatilidad sigue siendo una de sus competencias clave.
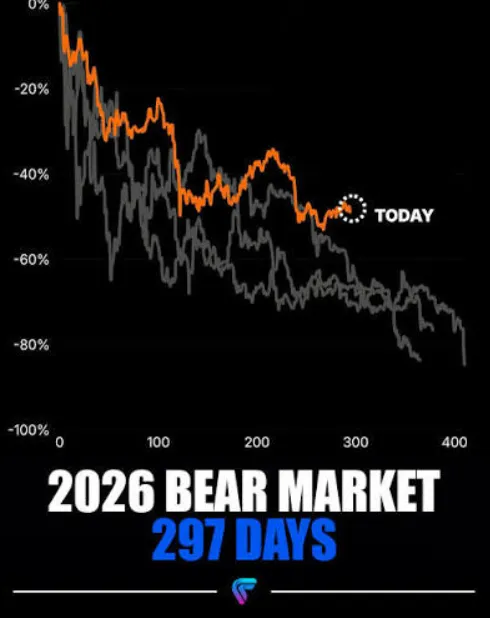
Lo aterrador de este mercado bajista en particular es que el pánico parece venir de todas partes. Cada ciclo tiene su propia narrativa particular, pero el guion rara vez cambia: «corrección saludable», «oportunidad de compra», «manipulación», «presiones macroeconómicas», «las criptomonedas han muerto» y, con el tiempo, «el mercado vuelve a ser interesante». Esto último a menudo llega después de que suficientes personas se hayan rendido y pasado a otra cosa.
El oso no avisa
La reciente liquidación no fue causada por un solo factor, sino por una confluencia de circunstancias, cada una de las cuales tiene sentido por sí sola.
Los flujos de los ETF de Bitcoin han sido consistentemente negativos en EE. UU., con fondos al contado registrando dos días consecutivos de salidas en agosto y más de $100M retirados en una sola sesión. Los movimientos en los rendimientos de los bonos y los precios del petróleo también han presionado a los activos de riesgo en general, con los operadores rotando hacia la IA y el mercado de valores más amplio. Dejando a un lado la autoimportancia de las criptomonedas, el sector ha vuelto a descubrir que el fondo de liquidez global tiene una llave maestra.
La proximidad de Bitcoin a los $63,000 no es un problema en sí misma. Se convierte en uno si uno se creyó la narrativa de que la adopción institucional había hecho que Bitcoin fuera unidireccional. Los ETF han facilitado la venta de Bitcoin, haciéndola más eficiente y menos visible. También han facilitado su compra, haciéndola más eficiente y menos visible. Un particular puede necesitar que su fe en las criptomonedas se tambalee antes de poder vender sus monedas. Al gestor de carteras solo le basta un modelo, un mandato o una solicitud de reembolso.
Por eso la adopción de los ETF por parte de inversores institucionales ha sido tan confusa para todos, incluidos los alcistas. Estos últimos deseaban desesperadamente las entradas de capital porque representaban demanda institucional, pero las salidas eran igualmente difíciles de racionalizar. La razón era simple: los inversores institucionales son grandes, pero también sistemáticos. Necesitan rebalancear, tomar beneficios y reducir el riesgo de sus posiciones. Sus ventas pueden no deberse a nada más siniestro que la solicitud de un gestor monetario de reducir la exposición un 2% porque su modelo de riesgo ahora considera que Bitcoin es un activo al 25%. Nadie se equivoca ni actúa de mala fe; el dinero simplemente se comporta como dinero.
Mientras tanto, el profeta corporativo del mercado de las criptomonedas ha estado vendiendo Bitcoin. Strategy, la compañía de Michael Saylor, ha estado liquidando Bitcoin en 2026 de forma reiterada, y con un grado de regularidad que no había sido característico de la política de tesorería de la firma durante años. Las ventas fueron relativamente pequeñas, dado el tamaño de las reservas de la compañía, y Saylor las justificó como una respuesta a necesidades de tesorería, dividendos de acciones preferentes y cuestiones similares. Aun así, cada vez que la cara pública de Strategy vendía algo de Bitcoin, era como si el mercado hubiera estado esperando que declarara muertas a las criptomonedas.
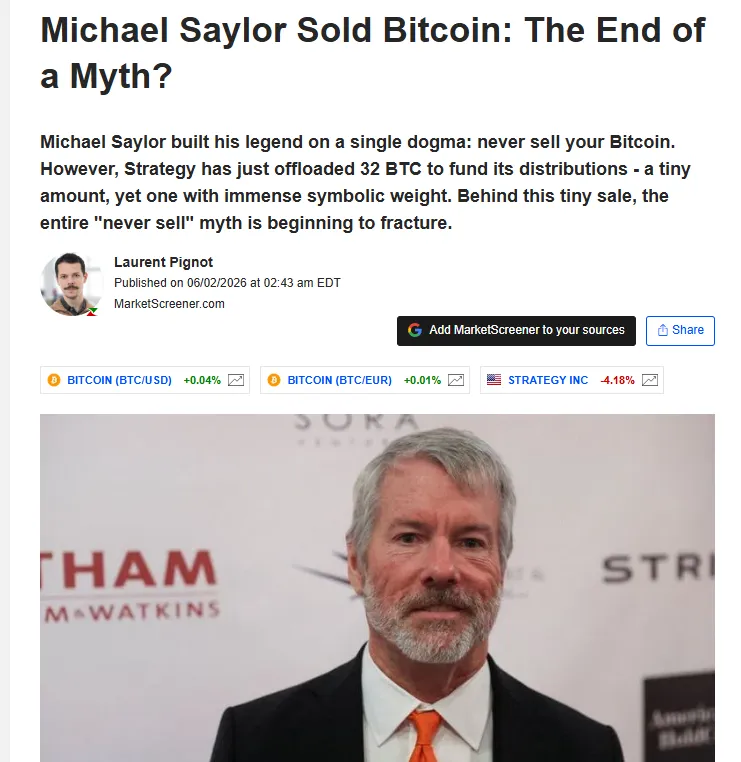
No es que Saylor se haya vuelto en contra de la obra de su vida. Es que se ha sumado a la larga lista de inversores institucionales que han descubierto que, en su búsqueda de rendimiento, pueden convertirse en vendedores periódicos. Incluso los defensores más entusiastas de la captura de valor en cadena tienen que vérselas con las realidades de los balances, los dividendos preferentes y la estructura de capital. Mientras Strategy se ha comprometido a comprar Bitcoin ante cualquier noticia, sus ventas han sido una decepción para unos y una bendición para otros.
El cementerio de las altcoins
Si Bitcoin tiene mal aspecto, el resto del mercado parece un cementerio.
Solana es el ejemplo más destacado, ya que su ecosistema es razonablemente profundo, pero el precio sigue siendo escandalosamente bajo de todos modos. Cotizando en torno a los 70 y tantos dólares, la moneda mágica es tanto un barómetro del apetito por el riesgo como un recordatorio de las cosas que podrían salir mal. Si prevalece el optimismo, se lee sobre el rendimiento de Solana, las aplicaciones de consumo, DePIN, pagos, memecoins y una inminente cotización de ETF. Si prevalece el pesimismo, se recuerdan los dramas de los validadores, la liquidez de las memecoins, la resistencia técnica y la tendencia de los activos de alta beta a distribuirse con fuerza cuando se cierra el grifo de la liquidez.
El cementerio de las altcoins se extiende mucho más allá de los protocolos principales. Hay proyectos secundarios que han ido devaluando progresivamente sus narrativas on-chain con cada desbloqueo de suministro. Hay protocolos de «infraestructura» que ofrecen poca utilidad orgánica más allá de la mecánica de sus tokens. Hay juegos con hojas de ruta evaporadas y hay «monedas» de IA que nunca construyeron nada que se pareciera a la inteligencia artificial. Lo mismo podría decirse de casi cualquier vertical de la economía cripto: todo está lleno de «restaurantes italianos» que lucen albahaca en su logotipo, pero no tienen nada que ver con Italia.
El aspecto más desgarrador del cementerio de las altcoins es la pérdida de capital social. Los canales de Telegram que solían leerse en tiempo real ahora parecen centros comerciales abandonados. Los fundadores que solían compartir cada alianza en la cadena son cada vez más herméticos. Los gestores de comunidad que solían promocionar cada actualización de desarrollo ahora discuten la misma aburrida charla sobre «construir» y «visión a largo plazo» que sus homólogos en el capital de riesgo tradicional. El gráfico se ve mal, pero las métricas sociales cuentan una historia aún más demoledora, dado que muchas altcoins se han capitalizado total o parcialmente gracias a la disposición de la comunidad a seguir creyendo en el proyecto.
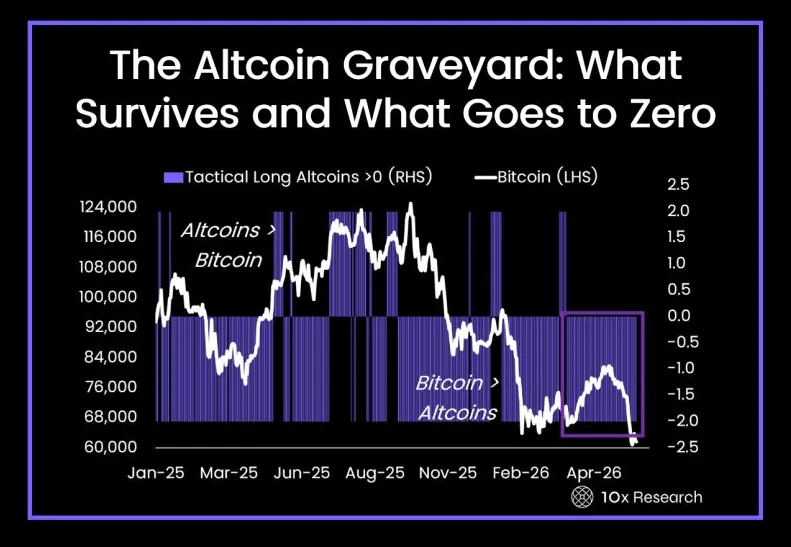
Los mercados bajistas son jueces implacables del ecosistema cripto porque le quitan el público. En un mercado alcista, todo el mundo tiene un token; en un mercado bajista, todos tienen que defender la narrativa de su token.
Eso nos lleva al aspecto positivo del mercado bajista. Aunque a nadie le entusiasma ver sus tokens con un 80% de descuento, este panorama tan brutal ayuda a separar los «proyectos» de las simples «ideas». Elimina el ruido de la temporada del mercado alcista, castigando a las comunidades débiles, al teatro de gobernanza, a las tokenomics perezosas y a los «fundadores» a los que solo les importaba el hype. Un mercado bajista despoja la «visión» y desafía a todos a construir realmente algo de valor, hasta el punto de que la existencia del producto se cuestiona en ausencia de incentivos financieros. Enseña a los usuarios a preocuparse por los costes y los flujos de caja, y les hace reevaluar la «utilidad» de cada token comprado. En resumen, elimina la fantasía y trae de vuelta la realidad, incluso si el proceso de descubrimiento de precios dista mucho de ser exacto.
La bendición de un mercado bajista conlleva riesgos porque rara vez diferencia entre buenas y malas ideas. La liquidez se retira de todo el sistema sin importar nada, lo que significa que los mejores equipos también sufren. El desarrollo de productos se paraliza, la liquidez propiedad de los protocolos quema tokens y los creadores de mercado operan contra los inversores minoristas. Todo el mundo está «decepcionado», pero nadie está dispuesto a admitir que la decepción proviene de perder el control sobre el capital. Un mercado bajista expone la «realidad», pero esa «realidad» rara vez es algo en lo que todos estén de acuerdo.
BlackRock sonríe, el minorista suda
La contradicción más fascinante del entorno actual es que los inversores minoristas parecen estar especialmente destrozados, mientras que los inversores institucionales se muestran sorprendentemente optimistas.
BlackRock ha sido una de las voces más consistentes a nivel macroeconómico, sugiriendo que Bitcoin tiene «mérito como una clase de activo diversificada lejos de los parámetros tradicionales de riesgo y rendimiento», al tiempo que señala que el «mercado ha experimentado una volatilidad significativa a corto plazo, pero esto es normal dada la estructura única del activo», por lo que «se pueden realizar asignaciones estratégicas con una visión a largo plazo». Mientras tanto, el Crypto Twitter cotidiano está atravesando una crisis existencial, preguntándose si las altcoins ya han muerto y si Bitcoin es algo que pueda estar en manos de todos.
¿Hay alguien con suficiente cordura para creer que esto no es manipulación? Por supuesto, la aplicación práctica de la sabiduría de BlackRock muy bien podría ser facilitar entradas a gran escala en la «infraestructura» de Bitcoin en pleno apogeo del mercado bajista. Al reconocer públicamente que Bitcoin eventualmente funcionará como una clase de activo, BlackRock parece estar haciendo lo que hacen todos los grandes gestores de activos: generar «demanda» para sus productos convenciéndose a sí mismos y a sus clientes de que dichos productos no son basura.
Pero hay un «lado oscuro», por así decirlo, en este tipo particular de comentario institucional. BlackRock es un «gran gestor de activos» entre muchos, y ninguno de ellos habla entre sí. Incluso si el verdadero objetivo de BlackRock es facilitar «asignaciones estratégicas» a las criptomonedas, dicho comentario podría ser interpretado por el inversor minorista paranoico como un intento de crear «demanda» específicamente para la oferta cripto de BlackRock, generando «suministro» de liquidez en el proceso. Después de todo, no hay razón para creer que el comentario alcista de una firma con miles de millones de dólares en activos bajo gestión no se utilizaría como una ventaja de contraparte sobre los inversores minoristas desprevenidos que buscan comprar futuros de Bitcoin.
El mercado bajista vuelve cínicos a todos, por lo que es difícil hablar de las intenciones de BlackRock sin recurrir directamente a teorías de conspiración. Los inversores institucionales son indudablemente alcistas con respecto a las criptomonedas, como todos los demás, pero su «optimismo» es un eufemismo de su disposición a comprar cripto a cualquier precio con cualquier expectativa razonable de rentabilidad a medio o largo plazo. Mientras tanto, los inversores minoristas perciben cada comentario del mercado bajista como un «intento de manipulación del mercado», lo cual suele ser, al menos a nivel psicológico. Hay verdad en ambos lados, ya que BlackRock no desea «en secreto» que Bitcoin tenga éxito: quiere ser «relevante», y la forma más obvia de lograr «relevancia» en cripto es construir productos e infraestructura.
Pero la «relevancia» es un delirio complaciente porque los comentarios de BlackRock rara vez van más allá de los «fundamentos» de los criptoactivos. Si BlackRock creyera genuinamente que Bitcoin es un «activo superior», ¿por qué haría comentarios sobre sus «fundamentos» en absoluto? ¿Por qué no se mostraría abiertamente alcista del mismo modo que las firmas de capital privado son abiertamente alcistas sobre las perspectivas a largo plazo del mercado cripto? ¿Por qué dedicaría una nota de investigación entera a la «ventaja de bitcoin» cuando Wall Street ya sabía que esa «ventaja de bitcoin» existía mucho antes de que cualquiera fuera de Crypto Twitter hubiera oído hablar de Bitcoin? La respuesta es que BlackRock no está equivocada, per se, pero ciertamente tiene incentivos para fingir que lo está. La «ventaja de bitcoin» es una forma de diferenciarse en el competitivo espacio financiero institucional al tiempo que convence a los inversores de que las criptomonedas son una clase de activo que realmente pueden «entender». En resumen, el «optimismo» de BlackRock es una hábil combinación de visión genuina y «análisis fundamental», pero oculta la incómoda verdad de que los inversores institucionales rara vez se preocupan por nada relacionado con las criptomonedas más allá de los «parámetros de riesgo-rentabilidad».
Ese es el aspecto más «útil» de los comentarios de BlackRock, creo, y la razón por la que se está escribiendo este artículo en particular. BlackRock sabe que los inversores institucionales no están interesados en la «visión» ni en el «potencial» de las criptomonedas, del mismo modo que los «parámetros de riesgo-rentabilidad» apenas van más allá de su disposición a comprar «fondos» de Bitcoin. Pero en la mente de los inversores corrientes, esos «riesgos» del fondo se convierten en «certezas» en proporción directa a lo ansiosos que estén por «comprar Bitcoin». Aquí es donde el «comentario institucional» se utiliza como un arma contra los inversores minoristas. Los inversores institucionales no se equivocan al creer que las criptomonedas eventualmente «funcionarán» como una clase de activo, pero rara vez admiten que su «creencia» no es más que una forma conveniente de captar fondos en un mercado competitivo. Mientras tanto, los inversores minoristas no se equivocan al sospechar que los comentarios institucionales siempre están diseñados para manipular el mercado, pero rara vez «se dan cuenta» de que es una forma conveniente de justificar sus propias acciones durante un mercado bajista.
La «rotación» de los ETF es una demostración perfecta del concepto. Los «fondos» de Bitcoin han estado experimentando fuertes reembolsos, mientras que los «productos» de Ether y Solana han recibido entradas, lo que sugiere que los inversores institucionales están rotando su riesgo dentro del ecosistema cripto en lugar de «abandonarlo por completo». Esto podría interpretarse como «evidencia» de que las instituciones son alcistas con Bitcoin, pero esa «evidencia» ignora el hecho incómodo de que los inversores institucionales rara vez mantienen Bitcoin de forma aislada para empezar. En el nivel más básico, la «rotación» de ETF es un movimiento de «paridad de riesgo» porque Bitcoin representa menos riesgo dentro del ecosistema cripto que Ether y Solana. En un nivel más profundo, es el reconocimiento de que Bitcoin tiene un «atractivo más amplio», pero tiene un «suministro limitado», y ese «suministro» es la razón por la que los inversores institucionales prefieren productos apalancados en primer lugar.
Psicología de la caída
El debate online sobre la «caída» del mercado es un espectáculo curioso en el sentido de que casi siempre presenta los mismos argumentos aburridos. Un grupo cree que las criptomonedas están «muertas» y está absolutamente convencido de que nunca se recuperarán. Están cansados de creer en «narrativas», compraron la «visión» y vieron cómo las acciones de IA se quedaban con todo el impulso, dejando al mercado cripto sin nada que hacer. Así que están anunciando su «muerte», con una mezcla de pavor existencial y humor negro, afirmando que las criptomonedas están «muertas, acabadas, liquidadas, etc.», y todas las herramientas de análisis de sentimiento social están rastreando actualmente este «patrón de lenguaje» específico. Otro grupo cree que las criptomonedas «no están muertas» y está listo para «comprar la caída». Lo llaman «DCA», la «acumulación sin emociones», y debaten sobre «comprar el final del mercado bajista» como si fuera un pronóstico meteorológico. El tercer grupo está «esperando un precio más bajo» y diciendo que «$58k es mucho mejor que $70k», etc. Pero para ellos, el «precio más bajo» son $50k, y luego $40k y así sucesivamente. Esperan que en algún momento las noticias dejen de ser negativas, pero saben que en algún momento el miedo se convertirá en «comprar la caída». La «oportunidad» del mercado bajista siempre está disponible, excepto que rara vez llega en el «momento conveniente».
El cuarto grupo está compuesto por aquellos que están «discutiendo con fantasmas». Le dicen a todo el mundo que tenían «razón» al vender en pánico porque su «amigo» insistió en «comprar en el pico», mientras que su «inversor» les dijo que «tomaran beneficios». La «caída» no es una oportunidad para «recoger los pedazos» del mercado cripto, es un doloroso recordatorio de que en aquel entonces creyeron a su «amigo», y ahora su «inversor» está pidiendo «consejo» en Crypto Twitter. El mercado bajista no solo está lleno de arrepentimiento financiero, sino también de la angustia existencial de darse cuenta de que uno no siempre tenía razón. No hay «profetas cripto» durante un mercado bajista, solo gente corriente que intenta comprar algo a un «precio razonable». No hay «visionarios» durante un mercado bajista, solo personas que «esperan» que haya visionarios a quienes comprarles.
Hay un quinto grupo de personas que se da cuenta de todo lo anterior y «ha dejado de fingir». Admiten que «simplemente han sido tontos» y «vendieron sus altcoins por pánico», «usaron demasiado apalancamiento» y «siguieron a influencers». Este grupo es probablemente el más sano porque reconoce que los «comportamientos individuales tontos» son los que los llevaron a esta posición, pero eso no cambiará nada de inmediato, ya que la mayoría de los «comportamientos» son difíciles de frenar incluso cuando se «admiten». El «aprendizaje» de un mercado bajista rara vez llega rápido y suele ser doloroso, pero también dura significativamente menos que la euforia durante los mercados alcistas.
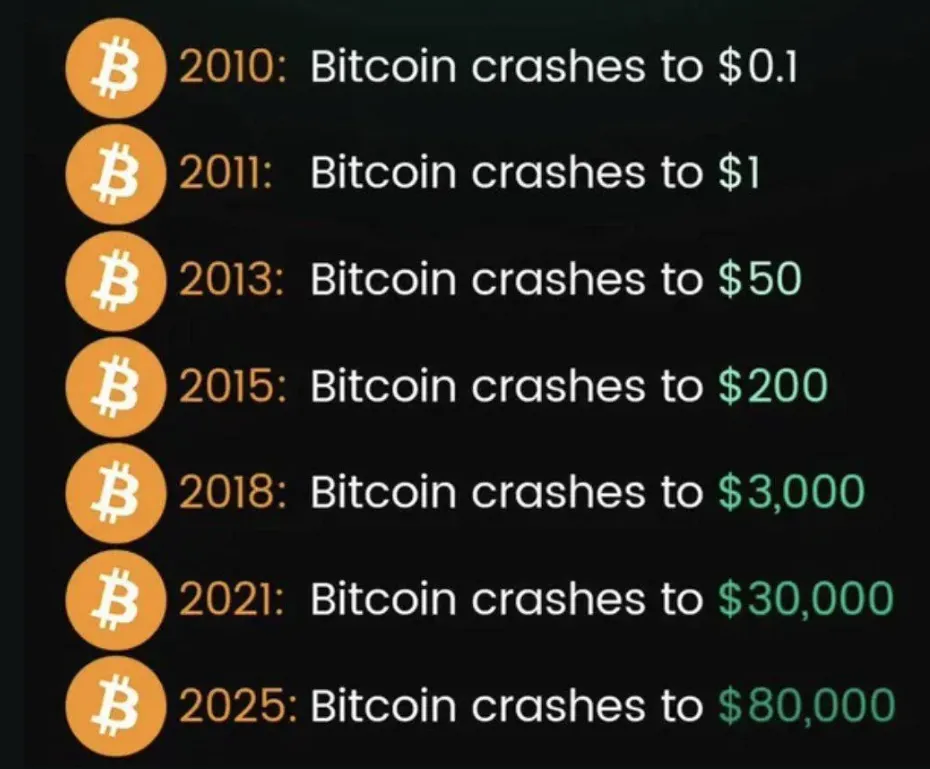
El miedo también tiene «efectos secundarios». El desarrollo de productos se ralentiza, los presupuestos de «publicidad» de los exchanges se recortan, los influencers se vuelven aburridos, se revisa la «asignación de fondos» de capital de riesgo y los fundadores que recaudaron dinero a «valoraciones increíbles» lo reevalúan todo. Los usuarios se vuelven desconfiados, los reguladores se «entusiasman», las familias se «entristecen» y los «bocazas» del mercado alcista guardan silencio, mientras que las «mentes discretas» del mercado alcista alzan la voz. Este es un resultado «esperado», en realidad, de uno de los «inevitables» mercados bajistas, pero esa «inevitabilidad» no impide que nadie se sienta decepcionado. Después de todo, todo el mundo «tenía expectativas muy altas» antes del mercado bajista, y nadie quería admitir que creía en «narrativas», tal como afirmaban desde el principio los defensores de la «burbuja de las criptomonedas».
Las criptomonedas están lejos de estar «muertas», por supuesto, ya que «casi todos los mercados bajistas de la historia» terminaron siendo «el más largo de todos». Es difícil creer que el mercado de las criptomonedas «murió» tras cada gran «cruce de la muerte» en la historia de Bitcoin, pero «vaya que lo hizo» cada vez. Hace menos de dos décadas, el mercado de las criptomonedas apenas «existía», y ahora ya ha pasado por varios «ciclos de colapso». El «miedo al mercado bajista» siempre es exagerado y las «esperanzas del mercado alcista» son siempre demasiado altas, pero el «golpe de realidad» cumple una función crítica al separar a los «visionarios» de los «especuladores» y cortar el ruido. La «educación» del mercado no es tan «divertida» como suena, pero es una parte «esencial» de cualquier camino de inversión, incluido el cripto. La lección más importante del mercado bajista es que rara vez se sabe qué significa realmente «barato» antes de que se convierta en un «máximo».
¿Maldición o bendición?
Un mercado bajista es una maldición si se necesitaba liquidez para pagar el alquiler. Es una maldición si uno estaba apalancado al alza, si compró tarde o si tenía convicciones débiles en los fundamentos del proyecto. Es una maldición si uno tuvo que levantar capital debido a «circunstancias imprevistas» y a un «cambio en el entorno del mercado». Es una maldición para todos los que pensaron que las criptomonedas se iban a «normalizar», o a normalizar «lo suficiente».
Sin embargo, un mercado bajista es una bendición disfrazada para el mercado en sí, ya que filtra el «ruido» y crea una «imagen (más) clara» de lo que realmente importa. Penaliza a los «especuladores», recompensa a los «visionarios» e introduce un escepticismo saludable ante cada «idea revolucionaria», sin importar cuán grandiosa fuera la «visión» prometida. Reduce las valoraciones, rebaja el hype, disminuye la oferta de «aspirantes a influencers» y, lo más importante, recuerda a todos que la «volatilidad» es una «característica inherente» de esta clase de activos y no una especie de «desventaja» que los «mercados» o los «exchanges» de algún modo «añadieron». La pregunta más difícil de hacerse durante un mercado bajista es la del escenario del «fondo más bajo posible», y si uno podría de forma realista «saberlo», o al menos «tener suficiente información para estar seguro». La respuesta, obviamente, es «no». El mercado siempre sorprenderá a la gente en ambas direcciones, castigando a los que actuaron «demasiado pronto» y recompensando a los que actuaron «lo suficientemente tarde». Pero ese «lo suficientemente tarde» rara vez es «tarde», en realidad, y la mayoría de los «especuladores» solo se dan cuenta de su insensatez cuando «ya es demasiado tarde». Esa es la «bendición» del mercado bajista: la «estupidez» de los «especuladores» rara vez se ve recompensada.
Un mercado bajista siempre es una «maldición» para las personas «equivocadas», pero rara vez dura para siempre.
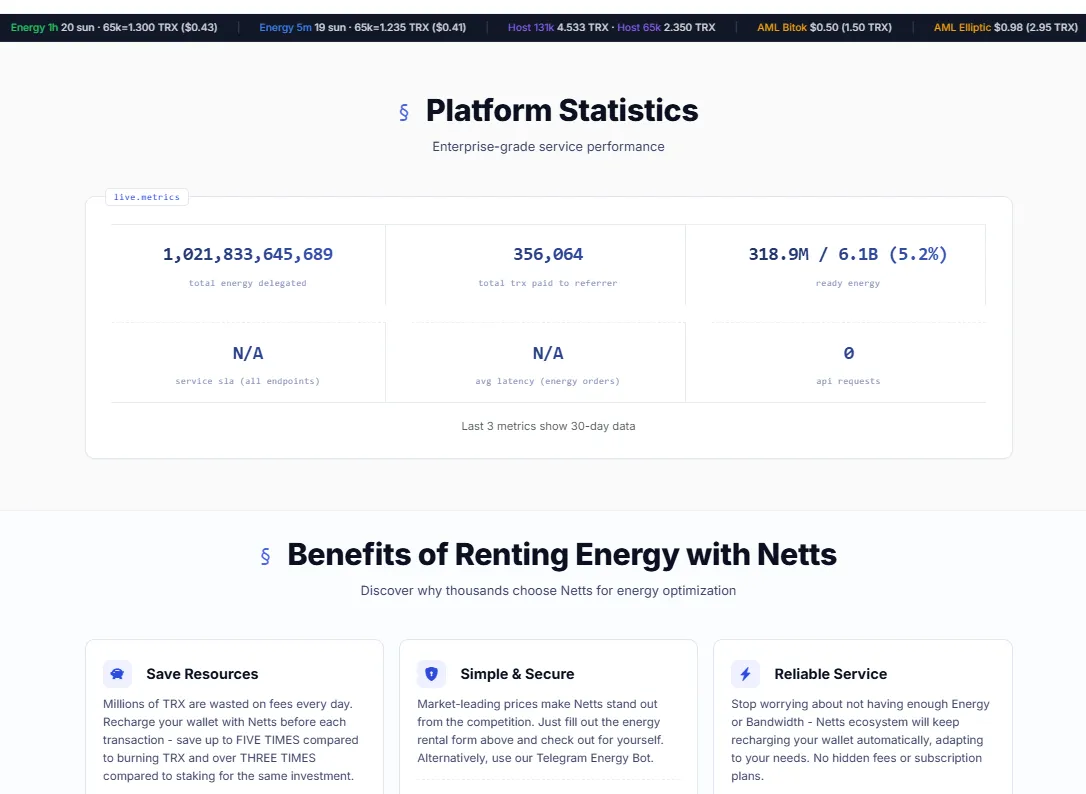
Y mientras los usuarios lidian con el fondo del mercado y el mercado lucha por tocar fondo, siempre es más práctico pensar en formas de ahorrar que en proclamaciones vacías. Netts.io permite a los usuarios alquilar Energy para transferencias de USDT en Tron como agregador de TRON Energy, donde los usuarios pueden comprar TRON Energy, encontrar la TRON Energy más barata y realizar transacciones de USDT con un consumo reducido de TRX en lugar de malgastar dinero en comisiones innecesarias de gas. Después de todo, nada es tan importante como los detalles más pequeños durante un mercado bajista.