Thị trường gấu trong Crypto: Lời nguyền hay Phước lành?
Thị trường gấu crypto trừng phạt sự thổi phồng, phơi bày các dự án yếu kém, làm nhà đầu tư nhỏ lẻ sợ hãi, và đôi khi tạo ra những điểm vào lệnh mà ai cũng hằng mong ước.
Ngôn ngữ khác: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguês한국어日本語Bahasa IndonesiaDeutschTagalog
Mục lục
Ai cũng biết công thức giao dịch hoàn hảo. Mua đáy, bán đỉnh. Đó là một câu nói đơn giản đến mức gần như xúc phạm trí tuệ. Vấn đề là chẳng ai bấm chuông báo hiệu khi chạm "đáy", và cũng chẳng ai mở tiệc ăn mừng tại "đỉnh". Khi thị trường tăng, đỉnh chỉ là sự khởi đầu. Khi thị trường giảm, đáy trông đáng ngờ chẳng khác nào một chiếc bẫy sập.
Đó là lý do tại sao thị trường gấu thực chất không phải là một cơ chế định giá. Chúng là một bài kiểm tra tính cách đi kèm tiền bạc, được phơi bày công khai cho bàn dân thiên hạ.
Khi nỗi sợ hãi chuyển thành sự hoảng loạn, con gấu thức tỉnh sau giấc ngủ đông và bắt đầu lùng sục danh mục đầu tư. Bitcoin, sau khi tận hưởng thêm một đợt đón nhận từ các tổ chức và chạm tới những đỉnh cao phi lý đến chóng mặt, đã chứng minh hết tháng này qua tháng khác rằng "vàng kỹ thuật số" vẫn thừa khả năng hành xử như một tài sản đầy rủi ro. Từ mức đỉnh năm 2025 xuống vùng giá hơn $60,000 gần đây, mức giảm gần 50% không phải điều gì quá mới mẻ trong lịch sử Bitcoin, nhưng đủ để nhắc nhở mọi người rằng biến động vẫn là bản chất cốt lõi của nó.
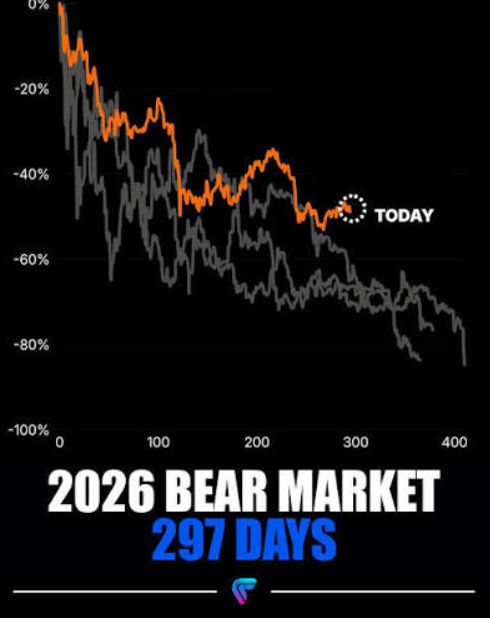
Điều đáng sợ ở thị trường gấu lần này là cơn hoảng loạn dường như đến từ khắp mọi nơi. Mỗi chu kỳ đều có câu chuyện riêng, nhưng kịch bản thì hiếm khi thay đổi: "điều chỉnh lành mạnh", "cơ hội mua", "thao túng", "áp lực vĩ mô", "crypto đã chết", và cuối cùng là "thị trường lại bắt đầu thú vị". Trạng thái cuối cùng thường chỉ đến sau khi đã có đủ số người bỏ cuộc và rời đi.
Gấu không gõ cửa
Đợt bán tháo gần đây không bắt nguồn từ một yếu tố đơn lẻ, mà là sự hội tụ của nhiều tình huống, mỗi yếu tố đều có lý lẽ riêng của nó.
Dòng tiền vào các quỹ Bitcoin ETF tại Mỹ liên tục ở mức âm, với các quỹ giao ngay ghi nhận hai ngày rút vốn liên tiếp vào tháng Tám, và hơn $100M bị rút ròng chỉ trong một phiên. Biến động lợi suất trái phiếu và giá dầu cũng gây áp lực lên các tài sản rủi ro nói chung, khi giới giao dịch luân chuyển vốn sang AI và thị trường chứng khoán rộng lớn hơn. Tạm gác lại sự tự mãn của giới crypto, ngành này một lần nữa nhận ra rằng nguồn thanh khoản toàn cầu luôn nắm giữ chiếc chìa khóa vạn năng.
Việc Bitcoin ở sát ngưỡng $63,000 tự nó không phải là vấn đề. Nó chỉ trở thành vấn đề nếu bạn từng tin vào luận điểm cho rằng sự tham gia của các tổ chức tài chính sẽ khiến Bitcoin chỉ có một chiều đi lên. Các quỹ ETF giúp việc bán Bitcoin trở nên dễ dàng hơn, hiệu quả hơn và ít bị chú ý hơn. Chúng cũng giúp việc mua trở nên dễ dàng hơn, hiệu quả hơn và ít bị chú ý hơn. Một nhà đầu tư cá nhân có thể cần niềm tin vào crypto bị lung lay thì mới chịu bán coin. Còn một nhà quản lý danh mục đầu tư chỉ cần một mô hình định lượng, một quy chế ủy thác, hoặc một yêu cầu rút vốn.
Đó là lý do tại sao sự chấp nhận ETF của các tổ chức tài chính lại gây bối rối cho tất cả mọi người, kể cả phe bò. Phe bò tha thiết muốn có dòng vốn chảy vào vì chúng đại diện cho nhu cầu của các tổ chức, nhưng dòng vốn rút ra lại khó giải thích không kém. Nguyên nhân rất đơn giản: các nhà đầu tư tổ chức có quy mô lớn, nhưng họ cũng giao dịch rất bài bản và kỷ luật. Họ cần tái cân bằng danh mục, chốt lời và giảm thiểu rủi ro cho vị thế của mình. Lệnh bán của họ đôi khi chẳng có gì nham hiểm hơn một yêu cầu từ nhà quản lý quỹ muốn giảm tỷ trọng tiếp xúc 2% vì mô hình rủi ro hiện xếp Bitcoin là tài sản biến động 25%. Không ai sai hay có ác ý cả; dòng tiền chỉ đang vận hành đúng bản chất của nó.
Trong khi đó, "nhà tiên tri" doanh nghiệp của thị trường crypto cũng liên tục bán Bitcoin. Strategy, công ty của Michael Saylor, đã liên tục bán bớt Bitcoin trong năm 2026, với tần suất đều đặn chưa từng thấy trong chính sách quản lý ngân quỹ của công ty suốt nhiều năm. Các đợt bán này tương đối nhỏ so với tổng lượng nắm giữ của công ty, và được Saylor giải thích là để đáp ứng nhu cầu ngân quỹ, chi trả cổ tức cổ phiếu ưu đãi và các mục đích tương tự. Dẫu vậy, mỗi lần gương mặt đại diện của Strategy bán bớt Bitcoin, thị trường lại phản ứng như thể đang nín thở chờ ông tuyên bố crypto đã chết.
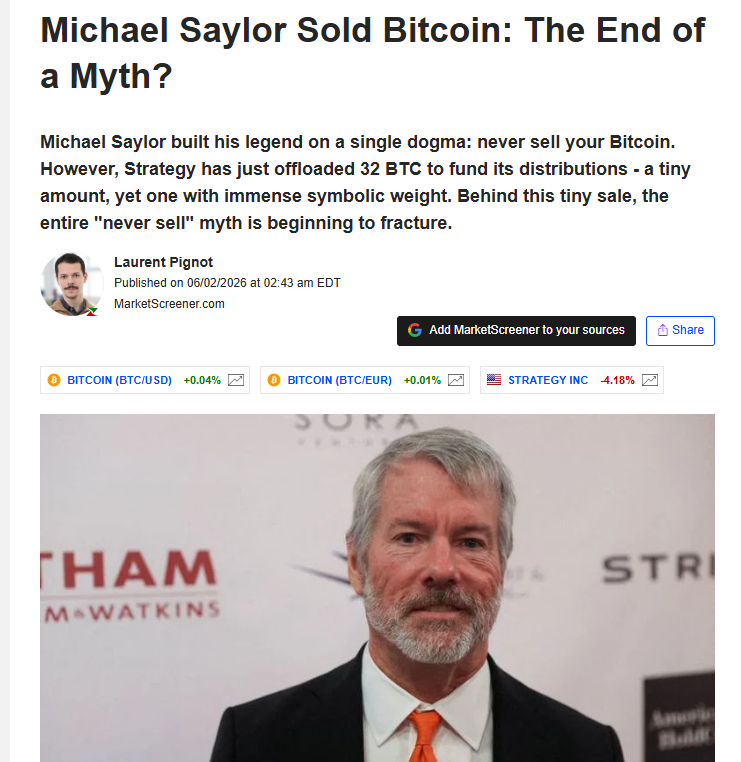
Không phải Saylor đã quay lưng lại với sự nghiệp của đời mình. Vấn đề là ông đã gia nhập danh sách dài các nhà đầu tư tổ chức nhận ra rằng trong hành trình tìm kiếm lợi suất, họ hoàn toàn có thể trở thành những người bán định kỳ. Ngay cả những người nhiệt thành nhất ủng hộ việc nắm bắt giá trị on-chain cũng phải đối diện với thực tế của bảng cân đối kế toán, cổ tức ưu đãi và cấu trúc vốn. Chừng nào Strategy còn cam kết mua Bitcoin trước mọi tin tức, thì việc công ty bán ra vẫn sẽ là nỗi thất vọng cho người này và là phước lành cho người khác.
Nghĩa địa Altcoin
Nếu Bitcoin trông tồi tệ, thì phần còn lại của thị trường chẳng khác nào một bãi tha ma.
Solana là ví dụ nổi bật nhất, bởi hệ sinh thái của nó khá sâu rộng, nhưng giá thì vẫn thấp đến mức khó chấp nhận. Giao dịch quanh vùng giữa $70, đồng coin kỳ diệu này vừa là thước đo khẩu vị rủi ro, vừa là lời nhắc nhở về những rủi ro tiềm ẩn. Khi sự lạc quan chiếm ưu thế, người ta bàn tán về thông lượng của Solana, các ứng dụng tiêu dùng, DePIN, thanh toán, memecoin và khả năng niêm yết ETF sắp tới. Khi sự bi quan bao trùm, người ta lại nhớ về mâu thuẫn giữa các validator, thanh khoản memecoin, ngưỡng cản kỹ thuật và xu hướng phân phối mạnh mẽ của các tài sản có hệ số beta cao khi van thanh khoản bị khóa lại.
Nghĩa địa Altcoin không chỉ giới hạn ở các giao thức lớn. Còn có vô số dự án đuôi dài (long-tail) đang ngày càng hạ giá câu chuyện on-chain của mình sau mỗi đợt mở khóa token (unlock). Có những giao thức «cơ sở hạ tầng» mang lại rất ít giá trị sử dụng thực tế ngoài các cơ chế tokenomics của chúng. Có những tựa game với lộ trình biến mất như làn khói, và có những «coin» AI chưa từng xây dựng bất cứ thứ gì thực sự liên quan đến trí tuệ nhân tạo. Điều tương tự cũng có thể nói về hầu hết mọi ngóc ngách trong nền kinh tế crypto: toàn những «nhà hàng Ý» in hình lá húng quế trên logo nhưng chẳng có chút dây mơ rễ má nào với nước Ý.
Khía cạnh đau lòng nhất của Nghĩa địa Altcoin chính là sự sụp đổ của vốn xã hội (social capital). Các kênh Telegram từng tấp nập tin nhắn theo thời gian thực giờ đây hiu hắt như những trung tâm thương mại bị bỏ hoang. Những nhà sáng lập từng háo hức công bố mọi mối quan hệ hợp tác on-chain nay kín tiếng lạ thường. Các quản trị viên cộng đồng từng thổi phồng từng bản cập nhật phát triển giờ đây chỉ lặp lại những điệp khúc tẻ nhạt về «xây dựng» và «tầm nhìn dài hạn» hệt như các quỹ đầu tư mạo hiểm truyền thống. Biểu đồ giá đã xấu, nhưng các chỉ số xã hội còn vẽ nên một thực tế bi đát hơn, bởi rất nhiều altcoin được định giá phần lớn hoặc toàn bộ nhờ vào niềm tin mù quáng của cộng đồng đối với dự án.
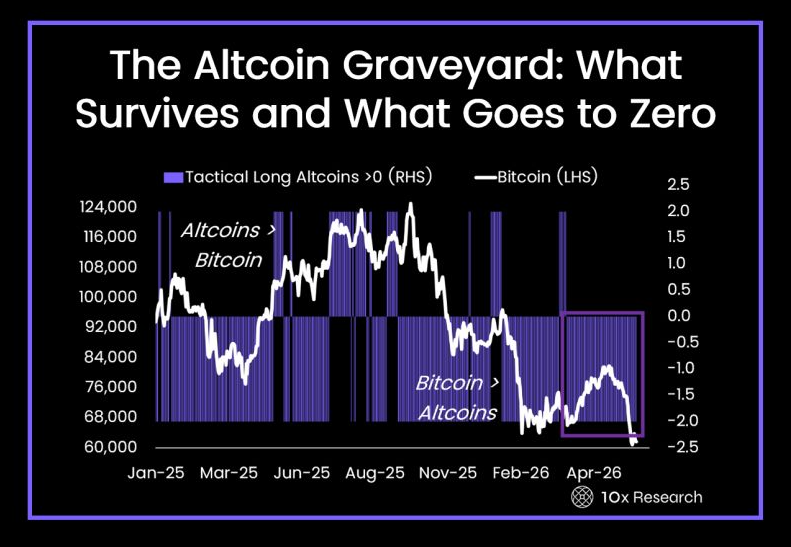
Thị trường gấu là quan tòa khắc nghiệt đối với không gian crypto vì nó tước đi khán giả. Trong thị trường bò, ai cũng có một token; trong thị trường gấu, ai cũng phải chật vật bảo vệ câu chuyện đằng sau token của mình.
Điều đó đưa chúng ta đến khía cạnh phước lành của thị trường gấu. Dù chẳng ai vui vẻ gì khi thấy token của mình bị chia 5 xẻ 7 (giảm 80%), nhưng bối cảnh tàn khốc này thực sự giúp thanh lọc đâu là «dự án» thực thụ và đâu chỉ là «ý tưởng» viển vông. Nó dẹp tan những huyên náo của mùa uptrend, trừng phạt các cộng đồng yếu ớt, những trò hề quản trị, nền kinh tế token lười biếng và những «nhà sáng lập» chỉ biết bám lấy sự thổi phồng. Thị trường gấu lột bỏ lớp vỏ «tầm nhìn» và thách thức tất cả phải xây dựng được giá trị thực sự, đến mức sự tồn tại của sản phẩm sẽ bị đặt dấu hỏi nếu thiếu đi các động lực tài chính. Nó dạy người dùng biết quan tâm đến chi phí và dòng tiền, buộc họ phải đánh giá lại «công năng» của từng token đã mua. Tóm lại, nó xóa tan ảo tưởng và đưa thực tế trở lại, ngay cả khi quá trình định giá còn lâu mới đạt độ chính xác.
Phước lành của thị trường gấu luôn đi kèm rủi ro vì nó hiếm khi phân biệt rạch ròi giữa ý tưởng tốt và xấu. Thanh khoản bị rút ra khỏi toàn bộ hệ thống bằng mọi giá, đồng nghĩa với việc ngay cả những đội ngũ xuất sắc nhất cũng phải chịu trận. Quá trình phát triển sản phẩm bị đình trệ, thanh khoản thuộc sở hữu của giao thức (POL) cạn kiệt, và các nhà tạo lập thị trường (MM) giao dịch chống lại các nhà đầu tư nhỏ lẻ. Mọi người đều «thất vọng», nhưng không ai chịu thừa nhận rằng nỗi thất vọng đó bắt nguồn từ việc mất quyền kiểm soát dòng vốn. Thị trường gấu phơi bày «thực tế», nhưng «thực tế» đó hiếm khi là điều mà tất cả mọi người đều đồng thuận.
BlackRock mỉm cười, nhà đầu tư nhỏ lẻ toát mồ hôi
Nghịch lý thú vị nhất trong bối cảnh hiện tại là các nhà đầu tư nhỏ lẻ dường như hoàn toàn kiệt quệ, trong khi các tổ chức tài chính lại tỏ ra lạc quan đến bất ngờ.
BlackRock là một trong những tiếng nói nhất quán nhất ở cấp độ vĩ mô, khi nhận định rằng Bitcoin có «giá trị như một loại tài sản giúp đa dạng hóa khỏi các tham số rủi ro và lợi nhuận truyền thống», đồng thời lưu ý rằng «thị trường đã trải qua những biến động ngắn hạn đáng kể, nhưng điều này là bình thường với cấu trúc độc đáo của tài sản này», do đó «các phân bổ chiến lược có thể được thực hiện với tầm nhìn dài hạn». Trong khi đó, cộng đồng Twitter crypto hàng ngày đang rơi vào cuộc khủng hoảng hiện sinh, tự hỏi liệu altcoin đã chết hẳn chưa và liệu Bitcoin có còn là thứ mà bất kỳ ai cũng có thể sở hữu hay không.
Có ai đủ tỉnh táo để tin rằng đây không phải là một sự thao túng? Tất nhiên, ứng dụng thực tế từ những lời khuyên thông thái của BlackRock rất có thể là nhằm thúc đẩy dòng vốn quy mô lớn chảy vào «cơ sở hạ tầng» Bitcoin ngay giữa tâm bão thị trường gấu. Bằng cách công khai thừa nhận Bitcoin cuối cùng sẽ phát huy vai trò như một loại tài sản, BlackRock dường như đang làm điều mà mọi nhà quản lý tài sản lớn vẫn làm: tạo ra «nhu cầu» cho các sản phẩm của họ bằng cách thuyết phục bản thân và khách hàng rằng các sản phẩm đó không phải là rác rưởi.
Nhưng vẫn có một «mặt tối» đằng sau những lời bình luận kiểu này từ các tổ chức. BlackRock chỉ là một trong số nhiều «nhà quản lý tài sản lớn», và họ không hề thông đồng với nhau. Ngay cả khi mục tiêu thực sự của BlackRock là tạo điều kiện cho các «phân bổ chiến lược» vào crypto, những bình luận như vậy vẫn có thể bị các nhà đầu tư nhỏ lẻ đa nghi diễn giải như một nỗ lực tạo ra «nhu cầu» cho các sản phẩm crypto của riêng BlackRock thông qua việc bơm «nguồn cung» thanh khoản trong quá trình này. Xét cho cùng, chẳng có lý do gì để tin rằng những bình luận lạc quan từ một công ty quản lý hàng tỷ USD tài sản lại không được dùng làm lợi thế đối ứng trước những nhà đầu tư nhỏ lẻ ngây thơ đang tìm cách mua hợp đồng tương lai Bitcoin.
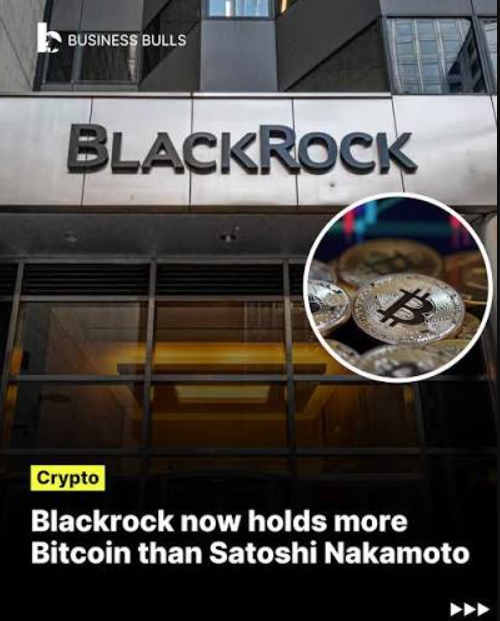
Thị trường gấu khiến ai nấy đều trở nên chai sạn, vì thế rất khó để bàn luận về ý định của BlackRock mà không rơi vào các thuyết âm mưu cực đoan. Các nhà đầu tư tổ chức chắc chắn có cái nhìn lạc quan về crypto, cũng giống như bao người khác, nhưng «sự lạc quan» của họ chỉ là uyển ngữ cho sự sẵn sàng gom mua crypto ở bất kỳ mức giá nào với kỳ vọng lợi nhuận hợp lý trong trung và dài hạn. Trong khi đó, các nhà đầu tư nhỏ lẻ lại nhìn nhận mọi bình luận trong thị trường gấu như một «nỗ lực thao túng thị trường» — điều mà thực tế thường đúng, ít nhất là ở cấp độ tâm lý. Cả hai phía đều có phần đúng, bởi BlackRock không hề «ngấm ngầm» mong muốn Bitcoin thành công - họ chỉ muốn duy trì «vị thế dẫn đầu», và cách rõ ràng nhất để đạt được «vị thế» trong mảng crypto là xây dựng các sản phẩm và cơ sở hạ tầng.
Thế nhưng «vị thế» đó lại là một sự ngộ nhận mang tính tự huyễn hoặc, bởi vì bình luận của BlackRock hiếm khi vượt ra khỏi các «yếu tố cơ bản» của tài sản mã hóa. Nếu BlackRock thực sự tin rằng Bitcoin là một «tài sản vượt trội», tại sao họ lại cần phải bình luận về các «yếu tố cơ bản» làm gì? Tại sao họ không công khai lạc quan theo cách mà các quỹ đầu tư tư nhân vẫn thể hiện về triển vọng dài hạn của thị trường crypto? Tại sao họ phải dành hẳn một báo cáo nghiên cứu về «lợi thế của Bitcoin» trong khi Phố Wall đã biết đến «lợi thế của Bitcoin» từ rất lâu trước khi những người ngoài cộng đồng Twitter crypto từng nghe đến Bitcoin? Câu trả lời là BlackRock không hề sai, nhưng họ chắc chắn có động cơ để hành xử như vậy. «Lợi thế của Bitcoin» là một cách để họ tạo sự khác biệt trong không gian tài chính tổ chức đầy tính cạnh tranh, đồng thời thuyết phục các nhà đầu tư rằng crypto là một loại tài sản mà họ thực sự có thể «hiểu được». Tóm lại, «sự lạc quan» của BlackRock là sự kết hợp khéo léo giữa hiểu biết sâu sắc và «phân tích cơ bản», nhưng nó che giấu một sự thật trần trụi rằng các tổ chức hiếm khi quan tâm đến bất cứ điều gì liên quan đến crypto ngoài các «tham số rủi ro - lợi nhuận».
Tôi nghĩ đó chính là khía cạnh «hữu ích» nhất từ các bình luận của BlackRock, và cũng là lý do bài viết này ra đời. BlackRock biết rằng các nhà đầu tư tổ chức chẳng mấy màng đến «tầm nhìn» và «tiềm năng» của crypto, cũng giống như các «tham số rủi ro - lợi nhuận» của họ hầu như chỉ dừng lại ở việc sẵn sàng mua các «quỹ» Bitcoin. Thế nhưng trong tâm trí của các nhà đầu tư thông thường, những «rủi ro» quỹ đó lại được biến thành những «điều chắc chắn», tỷ lệ thuận với mức độ khao khát «mua Bitcoin» của họ. Đây chính là lúc «bình luận của tổ chức» trở thành vũ khí chống lại các nhà đầu tư nhỏ lẻ. Các tổ chức không sai khi tin rằng crypto cuối cùng sẽ «thành công» với tư cách một loại tài sản, nhưng họ hiếm khi thừa nhận rằng «niềm tin» đó chỉ là một phương tiện thuận tiện để huy động vốn trong một thị trường cạnh tranh gay gắt. Trong khi đó, các nhà đầu tư nhỏ lẻ không sai khi nghi ngờ các bình luận của tổ chức luôn nhằm mục đích thao túng thị trường, nhưng họ lại hiếm khi «nhận ra» rằng đó chỉ là một cái cớ tiện lợi để tự biện minh cho hành động của chính mình trong mùa downtrend.
Sự «luân chuyển» vốn giữa các quỹ ETF là một minh chứng hoàn hảo cho khái niệm này. Các «quỹ» Bitcoin liên tục bị rút vốn mạnh, trong khi các «sản phẩm» Ether và Solana lại ghi nhận dòng vốn vào, cho thấy các tổ chức đang đảo vị thế rủi ro trong nội bộ không gian crypto chứ không hẳn là «tháo chạy hoàn toàn». Điều này có thể được hiểu là «bằng chứng» cho thấy các tổ chức vẫn lạc quan về Bitcoin, nhưng «bằng chứng» này lại phớt lờ một sự thật bất tiện: các nhà đầu tư tổ chức hiếm khi nắm giữ Bitcoin một cách độc lập ngay từ đầu. Ở mức độ cơ bản nhất, việc «luân chuyển» ETF là một động thái «cân bằng rủi ro» (risk parity) vì Bitcoin mang lại ít rủi ro hơn trong hệ sinh thái crypto so với Ether và Solana. Ở tầng sâu hơn, đó là sự thừa nhận rằng Bitcoin có «sức hút rộng rãi hơn», nhưng lại có «nguồn cung hạn chế», và chính «nguồn cung» này là lý do tại sao các nhà đầu tư tổ chức vốn dĩ thích các sản phẩm sử dụng đòn bẩy hơn.
Tâm lý bắt đáy
Các cuộc thảo luận trên mạng về việc «bắt đáy» là một cảnh tượng kỳ lạ khi hầu như lúc nào cũng lặp lại những lập luận tẻ nhạt giống nhau. Một nhóm tin rằng crypto đã «chết», và họ hoàn toàn tin chắc rằng nó sẽ không bao giờ gượng dậy nổi. Họ đã quá mệt mỏi với việc tin vào các «câu chuyện dẫn dắt», họ từng mua vì «tầm nhìn», rồi bất lực nhìn cổ phiếu AI thâu tóm mọi động lực tăng trưởng, bỏ mặc thị trường crypto giậm chân tại chỗ. Vì vậy, họ tuyên bố về «cái chết» của thị trường bằng sự pha trộn giữa nỗi sợ hãi hiện sinh và sự hài hước đen tối, khẳng định rằng crypto đã «chết, tàn đời, chấm hết, v.v.», và mọi công cụ phân tích cảm xúc mạng xã hội hiện đều đang theo dõi «mô thức ngôn ngữ» cụ thể này. Một nhóm khác lại tin rằng crypto «chưa chết» và sẵn sàng «bắt đáy». Họ gọi đó là «DCA», là «tích lũy vô cảm», và họ thảo luận về việc «mua ở điểm kết thúc của thị trường gấu» nhẹ nhàng như thể đang dự báo thời tiết. Nhóm thứ ba thì «chờ đợi mức giá thấp hơn» và bàn tán về việc «$58k tốt hơn nhiều so với $70k», v.v. Nhưng «giá thấp hơn» với họ lại là $50k, rồi sau đó là $40k và cứ thế tiếp tục. Họ hy vọng đến một lúc nào đó, tin tức tiêu cực sẽ chấm dứt, nhưng họ cũng biết rằng đến một ngưỡng nào đó, nỗi sợ hãi sẽ lại biến thành động lực «bắt đáy». «Cơ hội» trong thị trường gấu luôn hiện hữu, chỉ có điều nó hiếm khi xuất hiện ở «vị trí thuận lợi».
Nhóm thứ tư gồm những người đang «tranh cãi với quá khứ». Họ nói với mọi người rằng họ đã «đúng» khi bán tháo trong hoảng loạn vì «người bạn» của họ cứ khăng khăng đòi «đu đỉnh», trong khi «nhà đầu tư» của họ lại khuyên «chốt lời». Cú «sập» này không phải là cơ hội để «nhặt lại những mảnh vỡ» của thị trường crypto, mà là lời nhắc nhở đau đớn rằng họ từng quá tin vào «người bạn» thuở ấy, và giờ đây chính «nhà đầu tư» của họ lại đang đi xin «lời khuyên» trên Twitter crypto. Thị trường gấu không chỉ tràn ngập sự tiếc nuối về tài chính mà còn cả nỗi hoang mang hiện sinh khi nhận ra mình không phải lúc nào cũng đúng. Chẳng có «nhà tiên tri crypto» nào trong thị trường gấu, chỉ có những con người bình thường đang cố gắng mua thứ gì đó ở «mức giá hợp lý». Chẳng có «kẻ nhìn xa trông rộng» nào trong thị trường gấu, chỉ có những người đang «hy vọng» tìm được ai đó có tầm nhìn để mua lại từ họ.
Và có nhóm thứ năm - những người thấu hiểu tất cả những điều trên và «không còn muốn giả vờ nữa». Họ thẳng thắn thừa nhận rằng mình «chỉ là đã quá ngốc nghếch», «đã bán tháo altcoin trong hoảng loạn», «dùng đòn bẩy quá mức» và «mù quáng nghe theo các KOL». Đây có lẽ là nhóm lành mạnh nhất vì họ nhận ra chính «những hành vi cá nhân dại dột» đã đẩy họ vào tình cảnh này; dẫu vậy điều đó không thể thay đổi mọi thứ ngay lập tức, bởi hầu hết «thói quen» đều rất khó bỏ ngay cả khi đã «thừa nhận». «Bài học» từ thị trường gấu hiếm khi đến một cách dễ dàng và thường rất đau đớn, nhưng nó cũng trôi qua nhanh hơn nhiều so với cảm giác hưng phấn tột độ trong các mùa bull market.
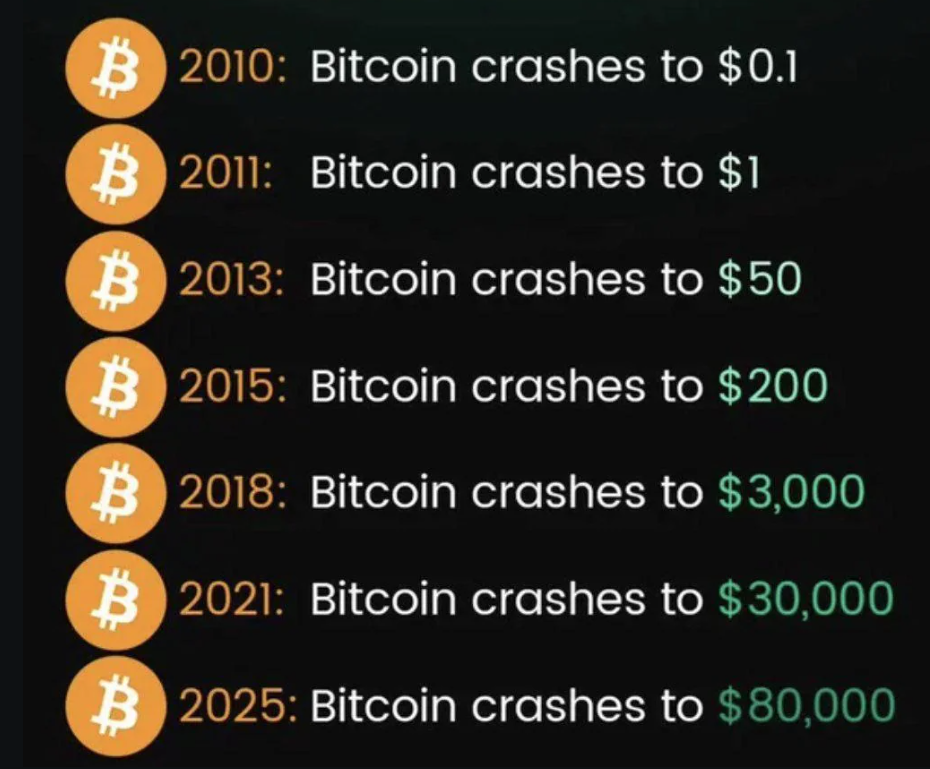
Nỗi sợ hãi cũng kéo theo những «tác dụng phụ». Tiến độ phát triển sản phẩm chậm lại, ngân sách «quảng cáo» của các sàn giao dịch bị cắt giảm, các KOL trở nên nhạt nhẽo, việc «phân bổ quỹ» đầu tư mạo hiểm bị rà soát lại, và những nhà sáng lập từng gọi vốn ở «mức định giá không tưởng» buộc phải đánh giá lại mọi thứ. Người dùng sinh nghi, các cơ quan quản lý trở nên «sốt sắng», các gia đình rơi vào cảnh «buồn bã», và những kẻ «to còi» của thị trường bò bỗng chốc im bặt, nhường chỗ cho những «cái đầu trầm lặng» lên tiếng mạnh mẽ hơn. Đây thực sự là một kết cục «được dự báo trước» của những thị trường gấu «bất khả kháng», nhưng tính chất «tất yếu» của nó chẳng thể ngăn được sự thất vọng tràn trề. Xét cho cùng, ai nấy đều «từng đặt kỳ vọng rất cao» trước khi thị trường gấu ập đến, và chẳng ai muốn thừa nhận rằng mình đã trót tin vào những «câu chuyện bánh vẽ», y hệt như những gì phe bài trừ «bong bóng tiền mã hóa» vẫn luôn rêu rao.
Dĩ nhiên crypto còn lâu mới «chết», bởi «hầu như mọi thị trường gấu trong lịch sử» rốt cuộc đều được xem là «thị trường kéo dài nhất từ trước đến nay». Thật khó tin khi thị trường tiền mã hóa từng bị coi là đã «chết» sau mỗi lần xuất hiện «giao cắt tử thần» (death cross) trong lịch sử Bitcoin, nhưng lần nào nó cũng «sống sót kỳ diệu». Chưa đầy hai thập kỷ trước, thị trường tiền mã hóa mới chỉ vừa nhen nhóm «thành hình», và đến nay nó đã kinh qua hàng loạt «chu kỳ sụp đổ». «Nỗi sợ của thị trường gấu» luôn bị phóng đại quá mức, và «hy vọng của thị trường bò» cũng luôn bị đẩy lên quá cao, nhưng «gáo nước lạnh thực tế» lại đóng vai trò tối quan trọng giúp thanh lọc đâu là «nhà kiến tạo» và đâu là «kẻ đầu cơ», dẹp tan mọi tạp âm. «Bài học» thị trường không hề «thú vị» như người ta tưởng, nhưng nó là một phần «thiết yếu» trong bất kỳ hành trình đầu tư nào, bao gồm cả crypto. Bài học lớn nhất rút ra từ thị trường gấu là người ta hiếm khi thực sự hiểu được thế nào là «đáy» cho đến khi nó đã trở thành «đỉnh».
Lời nguyền hay Phước lành?
Thị trường gấu là một lời nguyền nếu bạn đang cần thanh khoản gấp để trả tiền thuê nhà. Nó là một lời nguyền nếu bạn lạm dụng đòn bẩy vị thế Long, đu đỉnh muộn màng, hoặc có niềm tin quá mong manh vào nền tảng của dự án. Nó là một lời nguyền nếu bạn buộc phải gọi vốn vì những «hoàn cảnh bất khả kháng» và «sự thay đổi của môi trường thị trường». Đó là lời nguyền cho tất cả những ai từng nghĩ rằng crypto sẽ sớm «bình ổn trở lại», hoặc ít nhất là «đủ bình ổn».
Tuy nhiên, thị trường gấu lại là một phước lành ngụy trang cho chính sự phát triển của thị trường, bởi nó giúp lọc sạch «tạp âm» và vẽ nên một «bức tranh rõ ràng (hơn)» về những gì thực sự có giá trị. Nó trừng phạt những «kẻ đầu cơ», tưởng thưởng cho những «người có tầm nhìn», và mang lại sự hoài nghi lành mạnh trước mọi «ý tưởng mang tính cách mạng», bất kể «viễn cảnh» hứa hẹn có vĩ đại đến đâu. Nó hạ thấp mức định giá, giảm bớt sự thổi phồng, thanh lọc bớt đội ngũ «KOL tự xưng», và quan trọng nhất là nhắc nhở tất cả rằng «biến động» là «đặc tính cố hữu» của loại tài sản này chứ không phải là «nhược điểm» do «thị trường» hay «các sàn giao dịch» tự tiện thêm vào. Câu hỏi hóc búa nhất mà mỗi người phải tự đặt ra trong thị trường gấu là kịch bản «đáy sâu nhất có thể», và liệu bản thân có thực tế «biết được», hay chí ít là «có đủ thông tin để chắc chắn» hay không. Câu trả lời hiển nhiên là «không». Thị trường sẽ luôn khiến người ta bất ngờ theo cả hai chiều, trừng phạt những kẻ hành động «quá sớm» đồng thời ban thưởng cho những ai kiên nhẫn «đủ muộn». Thế nhưng cái sự «đủ muộn» đó thực ra hiếm khi bị xem là «trễ», và phần lớn «những kẻ đầu cơ» chỉ nhận ra sự dại dột của mình khi «mọi chuyện đã quá muộn màng». Đó chính là «phước lành» của thị trường gấu - «sự ngốc nghếch» của «những kẻ đầu cơ» hiếm khi được dung thứ.
Thị trường gấu luôn là «lời nguyền» đối với «chọn sai đối tượng», nhưng nó hiếm khi kéo dài mãi mãi.
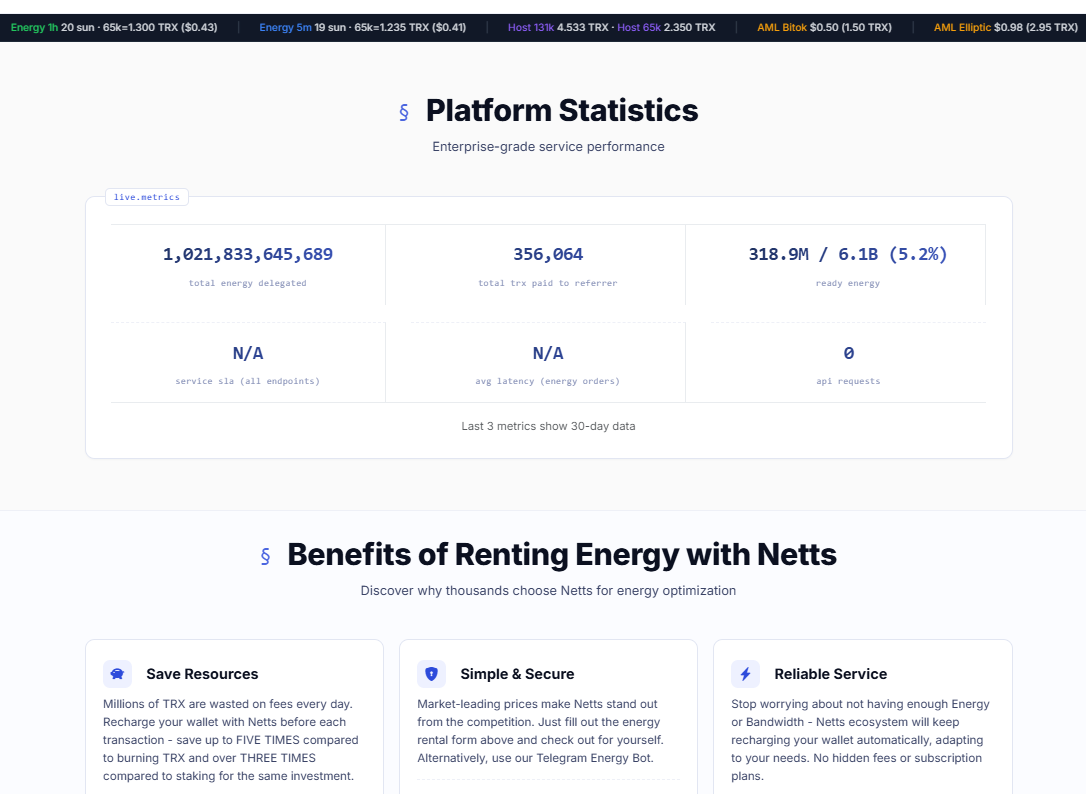
Và chừng nào người dùng còn đang loay hoay dò đáy còn thị trường vẫn đang vật lộn tìm điểm cân bằng, thì việc tìm cách tiết kiệm chi phí sẽ luôn thiết thực hơn nhiều so với những lời tuyên bố sáo rỗng. Netts.io hỗ trợ người dùng thuê Energy cho các giao dịch chuyển USDT trên mạng TRON với tư cách là nền tảng tổng hợp TRON Energy, nơi người dùng có thể mua TRON Energy, tìm nguồn TRON Energy rẻ nhất, và thực hiện các giao dịch USDT với mức tiêu hao TRX thấp hơn thay vì lãng phí tiền bạc vào phí gas không cần thiết. Xét cho cùng, trong thị trường gấu, không có gì quan trọng bằng việc tối ưu từng chi tiết nhỏ nhất.