加密货币熊市:是诅咒还是恩赐?
加密货币熊市惩罚炒作、清退弱势项目、吓退散户,但有时也会带来所有人梦寐以求的入场时机。
其他语言: EnglishРусскийEspañolไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
每个人都知道最完美的交易:低买高卖。这句话简单到近乎是一种羞辱。问题在于,没人会在“低点”敲钟,也没人会在“高点”开派对庆祝。当行情上涨时,高点往往只是个起点;当行情暴跌时,低点看起来却极像一个深不见底的陷阱。
正因如此,熊市与其说是价格发现机制,不如说是一场当众展示的、附带资金损益的性格测试。
当恐惧演变成恐慌,熊便从冬眠中醒来,开始在投资组合中肆虐。经历了一轮机构青睐并冲上令人目眩的荒谬高点之后,比特币一个月又一个月地证明,“数字黄金”完全清楚该如何表现得像一个高风险资产。从2025年的峰值跌至最近60,000美元出头的区间,跌幅接近50%,这在比特币历史上算不上惊天动地,但也足以提醒所有人:高波动性仍然是其核心属性。
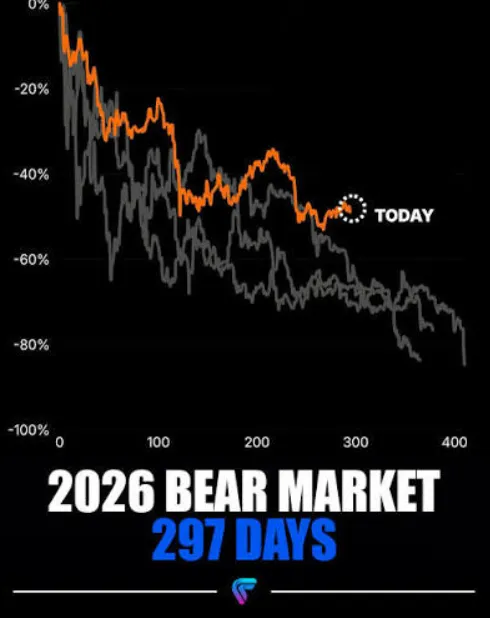
本轮熊市最可怕的地方在于,恐慌似乎来自四面八方。每个周期都有其独特的叙事,但剧本却鲜有变化:“健康回调”、“买入机会”、“主力操盘”、“宏观承压”、“加密货币已死”,最终演变成“市场又变得有意思了”。而最后一步通常发生在足够多的人认输退场之后。
熊市来临,从不敲门
近期的抛售并非由单一因素导致,而是多种因素交织的结果,每一项单独来看都言之成理。
美国比特币ETF资金流动持续低迷,现货基金在8月份连续两天遭遇资金净流出,单日撤资额超过1亿美元。债券收益率与油价的波动也对广泛的风险资产构成了压力,交易员纷纷轮动转向AI和更广泛的股票市场。抛开加密货币自身的优越感不谈,这个行业再次发现,全球流动性池自有一把万能钥匙。
比特币逼近63,000美元本身并不是问题。只有当你笃信“机构入场让比特币只涨不跌”的叙事时,它才成了问题。ETF让抛售比特币变得更轻松、更高效且不易引人注目。同样,它也让购买比特币变得更轻松、更高效且不易引人注目。散户可能需要对加密货币的信仰彻底崩塌后才会抛售手中的代币;而投资组合经理需要的仅仅是一个模型、一项投资指令或一纸赎回请求。
这就是为什么机构投资者对ETF的接纳让所有人都感到困惑,包括多头。多头极度渴望资金流入,因为这代表了机构需求,但资金流出却同样难以自圆其说。原因很简单:机构投资者规模庞大,但他们也是系统化运作的。他们需要重新平衡仓位、获利了结并控制风险。他们的抛售可能仅仅是因为基金经理要求将仓位削减2%,原因只是他们的风险模型目前将比特币视为一种配置比例仅为25%的资产,并无任何恶意企图。没有人做错,也无关恶意,资本只是在遵循其运转逻辑。
与此同时,加密市场的企业精神领袖也一直在抛售比特币。Michael Saylor旗下的Strategy公司在2026年屡次抛售比特币,其频率与该公司多年来的财资管理策略大相径庭。考虑到该公司的持仓规模,这些抛售额相对较小,Saylor也解释这是为了应对资金需求、支付优先股股息等。然而,每当Strategy的这位公众代言人卖出一些比特币时,市场仿佛都在屏息等待他宣布加密货币已死。
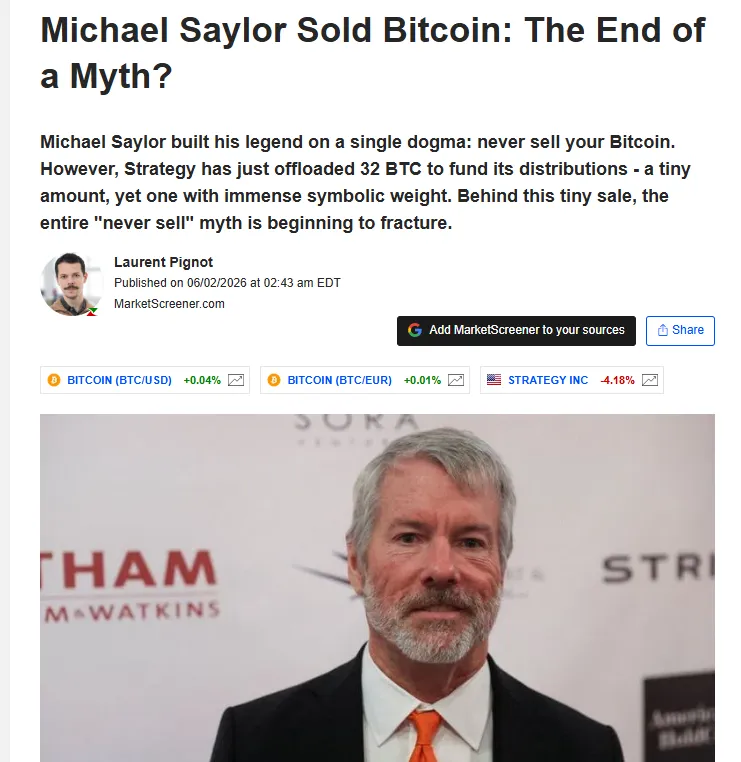
这并不是说Saylor背叛了自己毕生的事业,而是说他也加入了众多机构投资者的行列——他们发现,在追求收益的过程中,自己随时可能转变为阶段性的卖家。即便是链上价值捕获最狂热的支持者,也不得不面对资产负债表、优先股股息和资本结构的现实。只要Strategy曾经承诺过在任何消息下逢低买入比特币,其抛售行为就必然是一部分人的失望,以及另一部分人的恩赐。
山寨币墓地
如果说比特币的表现令人难堪,那么市场的其余部分简直就是一片墓地。
Solana是最典型的例子,尽管其生态系统相当深厚,但价格却跌得惨不忍睹。在75美元中段徘徊的这个明星代币,既是风险偏好的晴雨表,也是可能出错之处的警示灯。乐观情绪主导时,人们看到的是Solana的高吞吐量、消费级应用、DePIN、支付、Meme币以及即将到来的ETF上市;悲观情绪主导时,人们想起的则是验证节点风波、Meme币流动性枯竭、技术阻力位,以及一旦流动性水龙头关闭,高Beta资产所表现出的沉重抛压。
山寨币墓地远不止涵盖主流协议。还有许多长尾项目,其链上叙事随着每一次代币解锁而不断贬值;有些所谓的“基础设施”协议,除了代币机制本身之外,几乎没有任何实际效用;有些链游的路线图早已化为泡影,还有些AI“代币”从未真正构建过任何类似于人工智能的产品。加密经济中的每个垂直行业几乎都是如此:到处都是在Logo上画着罗勒叶、却与意大利毫无关系的“意式餐厅”。
山寨币墓地最令人心碎的方面是社交资本的丧失。曾经充斥着实时讨论的Telegram频道,如今宛如荒废的购物中心。过去热衷于在链上分享每一项合作的创始人,如今愈发沉默寡言。曾经对每一次开发进展大吹大擂的社区经理,如今也像传统风投机构一样,开始聊起千篇一律且枯燥的“埋头建设”和“长期愿景”。K线走势难看,但社交数据描绘的情景更加致命,因为许多山寨币的市值原本就是部分或完全建立在社区持续信仰的溢价之上的。
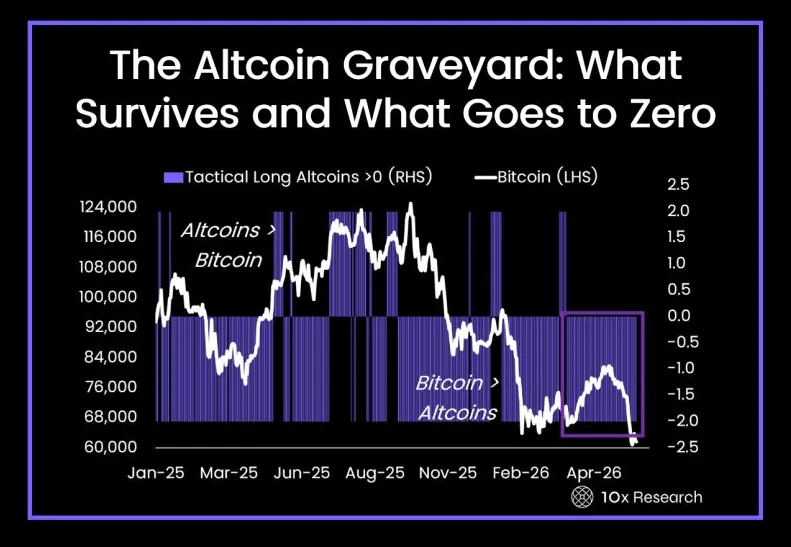
熊市对加密领域而言是严苛的审判官,因为它夺走了受众。牛市中人人都能发币;熊市中人人都在疲于为自己代币的叙事辩护。
这就把我们引向了熊市带来恩赐的一面。虽然没人乐意见到自己的代币缩水80%,但这种残酷的环境确实有助于区分真正的“项目”与虚浮的“点子”。它穿透了牛市时期的喧嚣,惩罚了脆弱的社区、形式主义的治理、敷衍的代币经济学以及那些只顾炒作的“创始人”。熊市剥离了虚妄的“愿景”,迫使每个人脚踏实地打造出真正有价值的东西——甚至到了在缺乏经济激励的情况下、该产品的存在价值都会遭到质疑的地步。它让用户开始关注成本与现金流,促使他们重新审视所购买的每个代币的“实用价值”。简而言之,它打破了幻想,带来了现实,哪怕其价格发现过程远远谈不上精准。
熊市的恩赐往往伴随着风险,因为它很少能精准区分好点子与坏点子。无论如何,流动性都会从整个系统中撤离,这意味着最优秀的团队也会受到牵连。产品开发陷入停滞,协议拥有的流动性消耗殆尽,做市商与散户投资者对赌。所有人都在“失望”,但没人愿意承认,这种失望源于对资本失去了掌控。熊市揭示了“现实”,但那个“现实”却鲜有人能达成共识。
贝莱德微笑,散户流汗
当前环境下最耐人寻味的矛盾在于:散户投资者似乎溃不成军,而机构投资者却表现得异乎寻常的乐观。
贝莱德(BlackRock)在宏观层面一直是发声最为一致的机构之一,他们指出比特币“作为一种独立于传统风险和回报参数的多元化资产类别具有价值”,同时指出“市场经历了显着的短期波动,但鉴于该资产独特的结构,这属于正常现象”,因此“可以从长期视角进行战略配置”。与此同时,日常的加密Twitter圈子却陷入了生存危机,普遍担忧山寨币是否已经彻底消亡,以及比特币是否真的能被普通人所持有。
有清醒的人会相信这不是操纵吗?当然,贝莱德这些高见的实际用途,很可能就是为了在熊市深渊中推动大量资金流入比特币“基础设施”。通过公开承认比特币最终将成为一种成熟的资产类别,贝莱德似乎在做所有大型资产管理公司都会做的事:通过说服自己和客户相信这些产品不是垃圾,从而为其产品制造“需求”。
但这种特定风格的机构评论也有其“阴暗面”。贝莱德只是众多“大型资产管理公司”之一,而且它们彼此之间互不串通。即使贝莱德的真正目标是促进对加密资产的“战略配置”,这种言论在偏执的散户眼中,也完全可以被解读为企图通过在此过程中制造流动性“供给”,专门为贝莱德的加密产品创造“需求”。毕竟,完全有理由相信,一家管理着数十亿美元资产的机构所发表的看涨言论,完全可以被用作对抗盲目买入比特币期货的散户投资者的对手盘优势。
熊市让所有人都变得愤世嫉俗,因此在探讨贝莱德的意图时,很难不演变成赤裸裸的阴谋论。机构投资者毫无疑问像其他人一样看好加密货币,但他们的“看好”只是一种委婉的说法,意指他们愿意在对中长期回报抱有合理预期的前提下,在任何价格买入加密资产。与此同时,散户投资者将熊市中的每一次言论都视为“操纵市场的企图”——从心理层面来看,事实往往也是如此。双方都各执其理:贝莱德并非“暗中”希望比特币成功,它只是想保持“行业相关性”,而在加密领域建立“相关性”最显而易见的方式就是构建产品与基础设施。
但这种“相关性”不过是一种自我沉醉的错觉,因为贝莱德的评论鲜少超出加密资产“基本面”的范畴。如果贝莱德真诚地认为比特币是一种“卓越的资产”,那它为何还要对“基本面”指手画脚?它为何不像私募股权基金公开看好加密市场长期前景那样,去直言不讳地表达看涨态度?早在加密Twitter圈子之外的任何人听说比特币之前,华尔街就早已心知肚明“比特币优势”的存在,为何它还要专门写一份关于“比特币优势”的研究报告?答案是:贝莱德本身并没有错,但它确实有动力去装模作样。“比特币优势”是在竞争激烈的机构金融领域凸显自身差异化的一种手段,同时也能说服投资者相信加密货币是一种他们真正能够“理解”的资产类别。简而言之,贝莱德的“乐观”是真知灼见与“基本面分析”的巧妙结合,但它掩盖了一个令人不适的事实:除了“风险回报参数”之外,机构投资者几乎从不关心任何与加密相关的事情。
我认为这正是贝莱德这套评论最“实用”的一面,也是撰写本文的原因所在。贝莱德心知肚明,机构投资者对加密货币的“愿景”和“潜力”毫无兴趣,正如其“风险回报参数”的考量基本不会超出购买比特币“基金”的意愿一样。然而在普通投资者的心目中,这些基金的“风险”却与他们“购买比特币”的渴望程度成正比,被直接转化成了“确定性”。正是在这里,“机构评论”变成了对付散户投资者的武器。机构投资者相信加密货币最终将作为一种资产类别“发挥作用”并没有错,但他们极少承认,这种“信念”不过是在竞争激烈的市场中获取资金的一种便利手段。与此同时,散户投资者怀疑机构评论总是旨在操纵市场也没有错,但他们极少“意识到”,这其实也是他们在熊市中为自己的操作开脱的便利借口。
ETF的“轮动”是对这一概念的完美诠释。比特币“基金”遭遇大量赎回,而以太坊和Solana“产品”却迎来了资金流入,这表明机构投资者是在加密领域内部进行风险轮动,而非“彻底撤离”。这可以被解读为机构看好比特币的“证据”,但这一“证据”却忽略了一个尴尬的事实:机构投资者最初就极少单独持有比特币。在最基础的层面上,ETF的“轮动”是一种“风险平价”举措,因为在加密生态系统中,比特币的风险要低于以太坊和Solana。在更深层次上,这是承认比特币具有“更广泛的吸引力”,但其“供应有限”,而这种“供应”恰恰是机构投资者最初更青睐杠杆产品的原因。
抄底的心理学
关于市场“回调”的线上讨论是一个奇特的景象,因为其中几乎充斥着千篇一律的陈词滥调。一组人认为加密货币“已死”,他们坚信它绝无翻身之日。他们厌倦了相信“叙事”,他们为“愿景”买了单,眼睁睁看着AI概念股卷走所有势头,让加密市场无所适从。因此,他们带着生存的绝望与黑色幽默宣布其“死亡”,声称加密货币“玩完了、彻底死了、结束了等等”,所有社交情绪分析工具目前都在追踪这种特定的“语言模式”。另一组人则认为加密货币“命不该绝”,随时准备“逢低买入”。他们将其称为“定投(DCA)”、“毫无感情的吸筹”,并像讨论天气预报一样探讨“在熊市尾声买入”。第三组人则在“等待更低的价格”,高谈阔论“5.8万美元比7万美元划算得多”之类的话题。但对他们而言,“更低的价格”可能是5万美元,接着是4万美元,以此类推。他们寄希望于负面消息在某一时刻能够止步,但他们也清楚,恐惧终将在某个拐点演变成“抄底”。熊市的“机遇”始终存在,只是它极少出现在“舒适的位置”。
第四组人则在“与幽灵争辩”。他们向所有人证明自己当初恐慌抛售是“明智”的,因为他们的“朋友”坚持“买在顶部”,而他们的“投资人”却告诫他们“止盈套现”。这场“暴跌”对他们而言不是“收拾”加密市场“残局”的机会,而是一个痛苦的提醒:提醒他们当年轻信了“朋友”,而如今他们的“投资人”却在加密Twitter上四处“求教”。熊市不仅充斥着资金损失的懊悔,更伴随着意识到自己并非永远正确的存在主义恐惧。熊市中没有“加密先知”,只有试图以“合理价格”买入的普通人;熊市中也没有“远见者”,只有那些“指望”能从远见者手中买入的人。
还有第五组人,他们看透了上述一切,“不再装模作样”。他们坦承自己“纯粹是太蠢了”、“恐慌性抛售了山寨币”、“加了过高的杠杆”以及“盲从了KOL”。这组人可能是心态最健康的一群,因为他们意识到正是“个体的愚蠢行为”让自己陷入了这般田地,但这并不能立刻改变什么,因为即便“承认”了,多数“惯性行为”也极难戒除。熊市带来的“教训”极少来得轻松,且通常伴随着阵痛,但它的持续时间往往远短于牛市狂热期的膨胀。
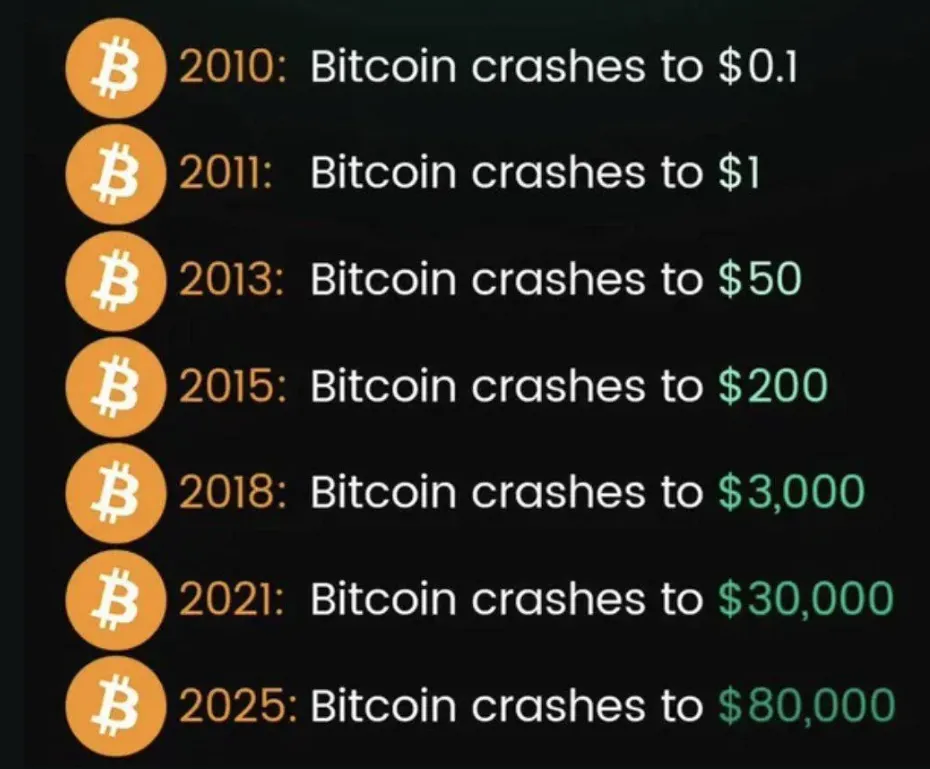
恐惧同样具有“副作用”。产品开发放缓,交易所削减“广告”预算,KOL变得索然无味,风投重新审查“基金配置”,而在“离谱估值”下融到资金的创始人则开始重新评估一切。用户变得疑神疑鬼,监管者变得“跃跃欲试”,家庭被负面情绪笼罩,牛市中那些“叫嚷喧嚣的人”噤若寒蝉,而牛市中那些“沉着内敛的人”声音却越发响亮。这确实是“不可避免”的熊市所带来的“意料之中”的结果,但这种“必然性”并不能阻止任何人的失望情绪。毕竟,在熊市来临之前,所有人都“抱有如此崇高的期望”,没人愿意承认自己当初盲信了“叙事”,正如那些“加密货币泡沫论”的支持者一直所声称的那样。
当然,加密货币远未“走向消亡”,因为“历史上几乎每一次熊市”最终都被证明是“有史以来最漫长的一次”。很难相信在比特币历史上的每一次重大“死叉”之后,加密货币市场都宣称“阵亡”,但每一次它又都“真切地活了过来”。不到二十年前,加密货币市场大抵才初具雏形,如今却已度过了数轮“崩盘周期”。对“熊市的恐惧”总是被过分夸大,正如对“牛市的期许”总是被抬得过高,但这种“现实审视”发挥了关键作用——它将“远见者”与“投机客”区分开来,穿透了一切杂音。市场的“受教育过程”绝没有听上去那么“有趣”,但它是包括加密货币在内的任何投资旅程中“不可或缺”的一部分。熊市最深刻的启示在于:在价格重新走“高”之前,人们极少能够真正领会何为“低”。
是诅咒还是恩赐?
如果你急需流动性来支付房租,那么熊市就是一场诅咒;如果你加了高杠杆做多、后知后觉入场接盘,或者对项目的基本面缺乏坚定信仰,那么熊市就是一场诅咒;如果你因为“不可抗力”和“市场环境的转变”而不得不被迫筹资,那么熊市就是一场诅咒;对于所有曾经认为加密货币将会“回归常态”或“足够正常化”的人来说,熊市同样是一场诅咒。
然而,对于市场本身而言,熊市却是一份伪装的恩赐,因为它过滤掉了“杂音”,让真正重要的东西呈现出更“清晰的画卷”。它惩罚了“投机客”,奖赏了“远见者”,并对每一个“革命性点子”注入了理性的怀疑,无论当初许诺的“愿景”有多么宏大。它压低了估值,冷却了炒作,缩减了“半吊子KOL”的供给,最重要的是,它提醒所有人:“波动性”是该资产类别的“固有属性”,而非“市场”或“交易所”莫名其妙“强加”的某种“劣势”。在熊市中拷问自己的最难课题是“可能出现的最低底部”情景,以及自己能否切实“知晓”,或者至少“掌握足够的信息来做到心中有数”。答案显然是“不能”。市场总是会在两个方向上出人意料,惩罚那些行动“过早”的人,奖赏那些行动“足够晚”的人。但“足够晚”往往根本谈不上“晚”,大多数“投机客”只有在“为时已晚”时才幡然醒悟自己的愚蠢。这正是熊市的“恩赐”所在——“投机客”的“愚蠢”鲜少能得到奖赏。
对于“错误”的人而言,熊市永远是一场“诅咒”,但它极少会永无休止。
只要用户还在与市场底部较劲、市场还在艰难寻底,思考如何节省开支就远比空洞的高谈阔论来得务实。作为TRON Energy聚合器,Netts.io允许用户在TRON上为USDT转账租用Energy;用户可以在这里购买TRON Energy、寻找最便宜的TRON Energy,并在进行USDT交易时大幅降低TRX消耗,而不是将资金浪费在不必要的Gas费上。毕竟,在熊市之中,没有什么比把控最微小的细节更为重要的了。