Bear Market sa Crypto: Sumpa ba o Biyaya?
Pinarurusahan ng mga crypto bear market ang hype, ibinubunyag ang mahihinang proyekto, tinatakot ang retail, at kung minsan ay lumilikha ng mga entry point na ninanais ng lahat.
Iba pang wika: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutsch
Nilalaman
Alam ng lahat ang perpektong trade. Bumili nang mababa, magbenta nang mataas. Napakasimpleng pangungusap nito na halos insulto na pakinggan. Ang problema ay walang nagpapatunog ng kampana sa "mababa" at walang nagpapaputok ng party popper sa "mataas." Kapag pataas ang presyo, ang mataas ay simula pa lamang. Kapag pababa naman, ang mababa ay mukhang mapanganib na trapdoor.
Iyon ang dahilan kung bakit ang mga bear market ay hindi talaga isang mekanismo ng price discovery. Isa itong personality test na may kasamang pera, na nakatanghal sa publiko.
Kapag ang takot ay naging panic, nagigising ang oso mula sa kanyang hibernation at nagsisimulang mang-atake sa portfolio. Ang Bitcoin, matapos sumailalim sa panibagong yugto ng institutional adoption at umabot sa nakahihilong taas ng kahibangan, ay nagpatunay buwan-buwan na alam ng "digital gold" kung paano kumilos tulad ng isang mapanganib na risky asset. Mula sa tuktok noong 2025 hanggang sa kamakailang mababang antas malapit sa $60,000, ang pagbaba ay halos 50%, na hindi naman bago sa kasaysayan ng Bitcoin ngunit sapat na upang ipaalala sa lahat na ang volatility ay isa pa ring pangunahing katangian nito.
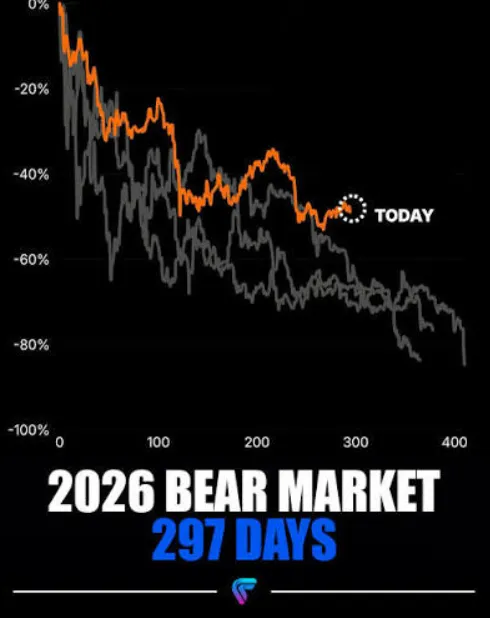
Ang nakakatakot sa partikular na bear market na ito ay ang panic na tila nagmumula sa lahat ng dako. Ang bawat cycle ay may sariling partikular na naratibo, ngunit bihira magbago ang script: "healthy correction," "buying opportunity," "manipulation," "macro pressures," "patay na ang crypto," at, sa kalaunan, "interesante na ulit ang merkado." Ang huli ay madalas dumarating kapag marami nang tao ang sumuko at lumipat sa iba.
Hindi Kumakatok ang Oso
Ang kamakailang selloff ay hindi dulot ng iisang salik lamang, kundi ng pagsasama-sama ng mga pangyayari, kung saan ang bawat isa ay may lohikal na dahilan sa sarili nito.
Ang mga flow ng Bitcoin ETF ay tuloy-tuloy na negatibo sa US, kung saan ang mga spot fund ay nakaranas ng dalawang sunod-sunod na araw ng outflows noong Agosto, at mahigit $100M ang na-withdraw sa isang session lang. Ang mga paggalaw sa bond yields at presyo ng langis ay naglagay din ng pressure sa mga risk asset sa pangkalahatan, habang ang mga trader ay lumilipat patungo sa AI at mas malawak na equity market. Isantabi muna ang pagmamalaki ng crypto, muling natuklasan ng sektor na ang pandaigdigang liquidity pool ay may master key.
Ang paglapit ng Bitcoin sa $63,000 ay hindi problema sa ganang sarili nito. Nagiging problema lamang ito kung naniwala ang isa sa naratibo na ginawa ng institutional adoption na paitaas na lamang ang direksyon ng Bitcoin. Ginawa ng mga ETF na mas madali, mas episyente, at hindi gaanong kapansin-pansin ang pagbebenta ng Bitcoin. Ginawa rin nilang mas madali, mas episyente, at hindi kapansin-pansin ang pagbili nito. Ang isang pribadong indibidwal ay maaaring kailanganing mayanig muna ang pananampalataya sa crypto bago magbenta ng kanyang mga barya. Ang portfolio manager ay nangangailangan lamang ng modelo, mandato, o kahilingan sa redemption.
Ito ang dahilan kung bakit ang paggamit ng mga ETF ng mga institutional investor ay labis na nakalilito sa lahat, kabilang ang mga bull. Labis na hinangad ng huli ang mga inflow dahil kinakatawan ng mga ito ang institutional demand, ngunit ang mga outflow ay parehong mahirap ipaliwanag nang lohikal. Simple lang ang dahilan: malalaki ang mga institutional investor, ngunit sistematiko rin sila. Kailangan nilang mag-rebalance, kumuha ng kita, at magbawas ng panganib sa kanilang mga posisyon. Ang kanilang pagbebenta ay maaaring dulot lamang ng isang simpleng kahilingan mula sa money manager na bawasan ang exposure nang 2% dahil itinuturing na ngayon ng kanilang risk model ang Bitcoin bilang isang 25% asset. Walang nagkakamali o may masamang hangarin; sadyang kumikilos lamang ang pera bilang pera.
Samantala, ang corporate prophet ng merkado ng crypto ay nagbebenta na rin ng Bitcoin. Ang Strategy, ang kumpanya ni Michael Saylor, ay paulit-ulit na nagbabawas ng Bitcoin noong 2026, at may antas ng regularidad na hindi naging katangian ng patakaran sa treasury ng kumpanya sa loob ng maraming taon. Ang mga benta ay medyo maliit kung ihahambing sa laki ng hawak ng kumpanya, at binigyang-katwiran ni Saylor bilang tugon sa mga pangangailangan ng treasury, preferred stock dividends, at mga katulad nito. Gayunpaman, sa tuwing ang pampublikong mukha ng Strategy ay nagbebenta ng kaunting Bitcoin, tila inaasahan ng merkado na ipapahayag niya na patay na ang crypto.
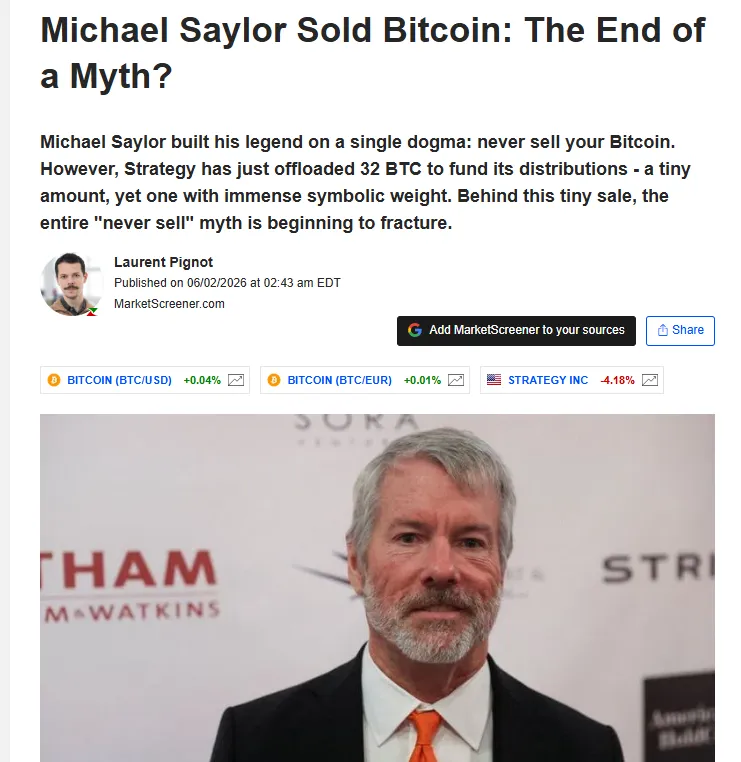
Hindi dahil tinalikuran na ni Saylor ang kanyang pinaghirapan sa buong buhay. Sadyang sumali lamang siya sa mahabang listahan ng mga institutional investor na nakatuklas na sa kanilang paghahanap ng yield, maaari silang maging panaka-nakang nagbebenta. Kahit ang pinaka-masigasig na tagapagtaguyod ng on-chain value capture ay kailangang humarap sa realidad ng mga balance sheet, preferred dividend, at istruktura ng kapital. Hangga't nakatuon ang Strategy sa pagbili ng Bitcoin sa anumang balita, ang pagbebenta nito ay naging isang kabiguan para sa ilan at isang biyaya para sa iba.
Sementeryo ng mga Altcoin
Kung mukhang pangit ang Bitcoin, ang natitirang bahagi ng merkado ay mukhang sementeryo.
Ang Solana ang pinakatanyag na halimbawa, dahil medyo malalim ang ecosystem nito, ngunit ubod pa rin ng baba ang presyo. Nangangalakal sa bandang kalagitnaan ng 70s, ang mahiwagang barya ay kapwa barometer ng risk appetite at paalala ng mga bagay na maaaring magkamali. Kung mangingibabaw ang optimismo, mababasa ang tungkol sa throughput ng Solana, consumer apps, DePIN, mga bayarin, memecoins, at paparating na paglista ng ETF. Kung pesimismo naman ang mangingibabaw, maaalala ang drama ng validator, liquidity ng memecoin, technical resistance, at ang gawi ng mga high-beta asset na magbenta nang maramihan kapag isinara na ang gripo ng liquidity.
Ang Sementeryo ng mga Altcoin ay lumalampas pa sa mga pangunahing protocol. May mga long-tail project na unti-unting nawawalan ng halaga ang mga on-chain narrative sa bawat supply unlock. May mga «infrastructure» protocol na nagbibigay ng kakaunting organic utility lampas sa kanilang token mechanics. May mga larong may naglahong roadmap, at may mga AI «coin» na hindi man lang nakapagtayo ng anumang kahawig ng artificial intelligence. Masasabi rin ang parehong bagay sa bawat industriyang vertical sa ekonomiya ng crypto: puno ito ng mga «Italian restaurant» na may dahon ng basil sa kanilang logo ngunit walang kinalaman sa Italy.
Ang pinakanakakadurog ng pusong aspeto ng Sementeryo ng mga Altcoin ay ang pagkawala ng social capital. Ang mga Telegram channel na dating binabasa nang real-time ay tila mga abandonadong mall na ngayon. Ang mga founder na dating nagbabahagi ng bawat partnership on-chain ay lalong nananahimik. Ang mga community manager na dating nag-a-advertise ng bawat development update ay nag-uusap na ngayon tungkol sa parehong nakakainip na «building» at «long-term vision» tulad ng kanilang mga katapat sa tradisyonal na venture capital. Mukhang masama ang chart, ngunit ang mga social metric ay nagpapakita ng mas masakit na kuwento dahil maraming altcoin ang bahagya o ganap na nakasalalay sa kahandaan ng komunidad na patuloy na maniwala sa proyekto.
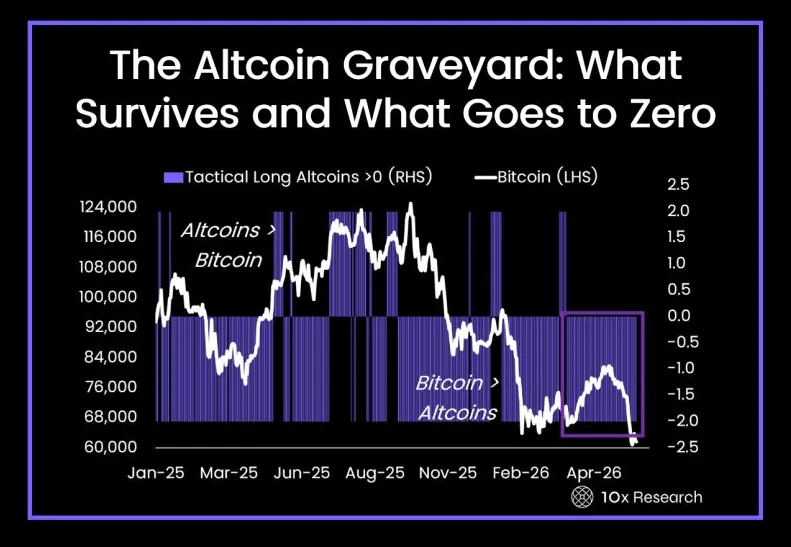
Mababagsik na hukom ang mga bear market sa crypto space dahil inaalis nila ang mga manonood. Sa isang bull market, lahat ay may token; sa isang bear market, kailangang ipagtanggol ng bawat isa ang naratibo ng kanilang token.
Diyan pumapasok ang aspeto ng biyaya ng bear market. Bagama't walang nasisiyahan na makitang bumaba nang 80% ang halaga ng kanilang mga token, ang brutal na kalagayang ito ay tumutulong na ihiwalay ang mga totoong «proyekto» mula sa mga hungkag na «ideya.» Pinuputol nito ang ingay ng panahon ng bull market, pinarurusahan ang mahihinang komunidad, governance theater, tamad na tokenomics, at mga «founder» na puro hype lamang ang inatupag. Inaalis ng bear market ang paimbabaw na «pananaw» at hinahamon ang lahat na aktwal na bumuo ng isang bagay na may halaga hanggang sa punto kung saan kukuwestiyunin ang mismong pag-iral ng produkto kapag walang mga pinansyal na insentibo. Tinuturuan nito ang mga user na magpahalaga sa mga gastusin at cashflow at pinag-iisipan silang muli sa «utility» ng bawat token na binili. Sa madaling salita, inaalis nito ang pantasya at ipinapasok ang realidad, kahit na ang proseso ng price discovery ay malayo sa pagiging tumpak.
Ang biyaya ng bear market ay may kasamang mga panganib dahil bihira itong magtangi sa pagitan ng mabuti at masamang ideya. Ang liquidity ay binabawi mula sa buong sistema anuman ang mangyari, na nangangahulugang ang pinakamahuhusay na team ay nagdurusa rin. Humihinto ang product development, sinusunog ng protocol-owned liquidity ang mga token, at ang mga market maker ay nangangalakal laban sa mga retail investor. Lahat ay «nadidismaya,» ngunit walang gustong umamin na ang pagkadismaya ay nagmumula sa pagkawala ng kontrol sa kapital. Inilalantad ng bear market ang «katotohanan,» ngunit ang «katotohanang» iyon ay bihirang pagkasunduan ng lahat.
Nakangiti ang BlackRock, Pinagpapawisan ang Retail
Ang pinaka-kamangha-manghang kontradiksyon sa kasalukuyang sitwasyon ay ang tila labis na pagkalugmok ng mga retail investor, habang ang mga institutional investor ay nakikitang nakakagulat na positibo.
Ang BlackRock ay naging isa sa mga pinaka-pare-parehong boses sa macro level, na nagmumungkahing ang Bitcoin ay may «merito bilang isang asset class na sari-sari at malayo sa tradisyonal na mga parameter ng peligro at kita,» habang binabanggit din na ang «merkado ay nakakita ng makabuluhang panandaliang volatility, ngunit ito ay normal dahil sa natatanging istruktura ng asset,» kaya ang «mga estratehikong alokasyon ay maaaring gawin nang may pangmatagalang pananaw.» Samantala, ang karaniwang crypto Twitter ay dumaranas ng existential crisis, nag-iisip kung patay na ba talaga ang mga altcoin at kung ang Bitcoin ay isang bagay na maaaring ariin ng lahat.
Mayroon bang sinumang nasa katinuan na maniniwalang hindi ito manipulasyon? Siyempre, ang praktikal na paggamit ng karunungan ng BlackRock ay maaaring napakahusay na paraan upang mapadali ang malakihang inflows sa Bitcoin «infrastructure» sa kasagsagan ng bear market. Sa pamamagitan ng pampublikong pagkilala na ang Bitcoin ay gagana sa kalaunan bilang isang asset class, lumilitaw na ginagawa ng BlackRock ang ginagawa ng lahat ng malalaking asset manager: lumikha ng «demand» para sa kanilang mga produkto sa pamamagitan ng pagkumbinsi sa kanilang sarili at sa kanilang mga kliyente na ang mga nasabing produkto ay may halaga.
Ngunit mayroong «madilim na bahagi,» wika nga, ang partikular na uring ito ng institutional commentary. Ang BlackRock ay isa lamang sa maraming «malalaking asset manager,» at walang sinuman sa kanila ang nag-uusap-usap. Kahit na ang tunay na layunin ng BlackRock ay mapadali ang «mga estratehikong alokasyon» sa crypto, ang nasabing komentaryo ay maaaring ipakahulugan ng paranoid na retail investor bilang isang pagtatangka na lumikha ng «demand» partikular para sa mga alok na crypto ng BlackRock sa pamamagitan ng paggawa ng «supply» ng liquidity sa proseso. Kung tutuusin, walang dahilan upang maniwala na ang bullish na komentaryo mula sa isang kumpanyang may bilyun-bilyong dolyar na assets under management ay hindi gagamitin bilang kalamangan laban sa mga walang kamalay-malay na retail investor na naghahangad na bumili ng mga Bitcoin future.
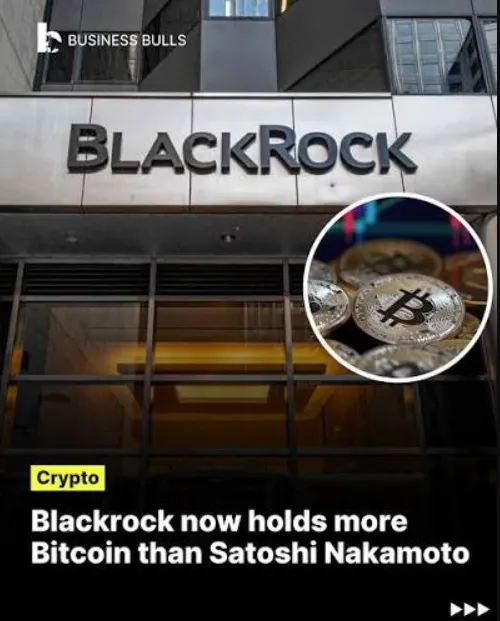
Dahil sa bear market, nawawalan ng gana ang lahat, kaya mahirap talakayin ang mga intensyon ng BlackRock nang hindi nauuwi sa mga tahasang teorya ng sabwatan. Ang mga institutional investor ay walang dudang positibo sa crypto, tulad ng iba, ngunit ang kanilang «pagiging bullish» ay isang magandang pananalita para sa kanilang kahandaang bumili ng crypto sa anumang presyo nang may makatwirang inaasahang kita sa katamtaman hanggang pangmatagalang panahon. Samantala, itinuturing ng mga retail investor ang bawat bear market commentary bilang isang «tangkang manipulasyon sa merkado,» na madalas ngang totoo, kahit man lang sa sikolohikal na antas. May katotohanan sa magkabilang panig dahil hindi naman «lihim» na nais ng BlackRock na magtagumpay ang Bitcoin - nais lamang nitong maging «relevant,» at ang pinaka-halatang paraan upang makamit ang «relevance» sa crypto ay ang bumuo ng mga produkto at imprastraktura.
Ngunit ang «relevance» ay isang pagpapanggap lamang dahil ang komentaryo ng BlackRock ay bihirang lumampas sa mga «fundamental» ng mga crypto asset. Kung talagang naniniwala ang BlackRock na ang Bitcoin ay isang «nakatataas na asset,» bakit pa ito magkokomento sa mga «fundamental»? Bakit hindi ito hayagang maging bullish sa paraang hayagang bullish ang mga private equity firm sa pangmatagalang hinaharap ng merkado ng crypto? Bakit ito maglalaan ng isang buong research note para sa «bitcoin advantage» gayong alam na ng Wall Street na umiiral ang «bitcoin advantage» bago pa man may sinumang nasa labas ng crypto Twitter ang nakarinig tungkol sa Bitcoin? Ang sagot ay hindi naman mali ang BlackRock, ngunit tiyak na mayroon itong mga motibo upang magpanggap. Ang «bitcoin advantage» ay isang paraan upang ibukod ang sarili sa mapagkumpitensyang larangan ng institutional finance habang sabay na kinukumbinsi ang mga mamumuhunan na ang crypto ay isang asset class na maaari nilang tunay na «maintindihan.» Sa madaling salita, ang «optimismo» ng BlackRock ay isang mahusay na kombinasyon ng tunay na pananaw at «fundamental analysis», ngunit itinatago nito ang hindi komportableng katotohanan na ang mga institutional investor ay bihirang magmalasakit sa anumang may kinalaman sa crypto lampas sa mga «parameter ng peligro at kita.»
Iyon ang pinaka-«kapaki-pakinabang» na aspeto ng komentaryo ng BlackRock, sa palagay ko, at ang dahilan kung bakit isinusulat ang partikular na artikulong ito. Alam ng BlackRock na ang mga institutional investor ay hindi interesado sa «pananaw» at «potensyal» ng crypto, tulad ng ang «mga parameter ng peligro at kita» ay halos hindi lumalagpas sa kanilang kahandaang bumili ng mga Bitcoin «fund.» Ngunit sa isipan ng mga ordinaryong mamumuhunan, ang mga «peligro» sa pondo na iyon ay nagiging mga «katiyakan» na tuwirang proporsyonal sa kung gaano sila kasabik na «bumili ng Bitcoin.» Dito nagiging sandata ang «institutional commentary» laban sa mga retail investor. Hindi mali ang mga institutional investor na maniwala na ang crypto ay «gagana» sa kalaunan bilang isang asset class, ngunit bihira nilang aminin na ang kanilang «paniniwala» ay isa lamang maginhawang paraan upang makakuha ng pondo sa isang mapagkumpitensyang merkado. Samantala, hindi mali ang mga retail investor na maghinala na ang institutional commentary ay laging idinisenyo upang manipulahin ang merkado, ngunit bihira nilang «mapagtanto» na ito ay isang maginhawang paraan upang bigyang-katwiran ang kanilang sariling mga aksyon sa panahon ng bear market.
Ang «pag-ikot» o rotation ng ETF ay isang perpektong pagpapakita ng konseptong ito. Ang mga Bitcoin «fund» ay nakakakita ng matinding redemption, habang ang mga «produkto» ng Ether at Solana ay nakakakita ng mga inflow, na nagpapahiwatig na inililipat ng mga institutional investor ang kanilang panganib sa loob ng crypto space sa halip na «umalis nang tuluyan.» Maaari itong ituring na «ebidensya» na ang mga institusyon ay bullish sa Bitcoin, ngunit binabalewala ng «ebidensya» ang hindi maginhawang katotohanan na ang mga institutional investor ay bihirang humawak ng Bitcoin nang mag-isa sa simula pa lamang. Sa pinakapangunahing antas, ang «rotation» ng ETF ay isang hakbang ng «risk parity» dahil ang Bitcoin ay kumakatawan sa mas kaunting panganib sa loob ng crypto ecosystem kaysa sa Ether at Solana. Sa mas malalim na antas, ito ay pagkilala na ang Bitcoin ay may «mas malawak na pang-akit,» ngunit ito ay may «limitadong supply,» at ang «supply» ang dahilan kung bakit mas gusto ng mga institutional investor ang mga leveraged na produkto sa simula pa lang.
Sikolohiya ng Dip
Ang diskusyon sa internet tungkol sa «dip» ng merkado ay isang kakaibang panoorin dahil halos palagi itong nagtatampok ng parehong nakakainip na mga argumento. Naniniwala ang isang grupo na «patay» na ang crypto, at lubos silang kumbinsido na hindi na ito makakabangon muli. Pagod na silang maniwala sa mga «naratibo,» binili nila ang «pananaw,» at pinanood nila habang kinuha ng mga AI stock ang lahat ng momentum, na nag-iwan sa merkado ng crypto na walang magawa. Kaya, ipinapahayag nila ang kanilang «kamatayan,» na may halong takot at mapait na katatawanan, na nagsasabing ang crypto ay «patay na, tapos na, wakas na, atbp.,» at lahat ng tool sa pagsusuri ng social sentiment ay kasalukuyang sumusubaybay sa partikular na «pattern ng wika» na ito. Naniniwala ang isa pang grupo na «hindi patay» ang crypto at handa nang «bilhin ang dip.» Tinatawag nila itong «DCA,» ang «walang emosyong pag-iipon,» at tinatalakay nila ang «pagbili sa pagtatapos ng bear market» na parang pagtataya lamang ng panahon. Ang ikatlong grupo ay «naghihintay ng mas mababang presyo» at nag-uusap tungkol sa «mas maganda ang $58k kaysa sa $70k,» atbp. Ngunit ang «mas mababang presyo» ay $50k para sa kanila, at pagkatapos ay $40k at iba pa. Umaasa sila na sa isang punto, titigil ang mga balita sa pagiging negatibo, ngunit alam nila na sa isang punto, ang takot ay magiging «pagbili sa dip.» Ang «pagkakataon» sa bear market ay laging nandiyan, maliban na lamang na bihira itong dumating sa «maginhawang pagkakataon».
Ang ikaapat na grupo ay binubuo ng mga «nakikipagtalo sa mga multo.» Sinasabi nila sa lahat na sila ay «tama» sa pag-panic sell dahil nagpumilit ang kanilang «kaibigan» na «bumili sa tuktok,» habang sinabi sa kanila ng kanilang «investor» na «mag-take profit.» Ang «dip» ay hindi isang pagkakataon upang «pulutin ang mga piraso» ng merkado ng crypto, ito ay isang masakit na paalala na naniwala sila sa kanilang «kaibigan» noon, at ngayon ang kanilang «investor» ay humihingi ng «payo» sa crypto Twitter. Ang bear market ay hindi lamang puno ng panghihinayang sa pananalapi kundi pati na rin ng takot sa pagkaunawa na ang isang tao ay hindi palaging tama. Walang mga «propeseta ng crypto» sa panahon ng bear market, mga ordinaryong tao lamang na sumusubok na bumili ng isang bagay sa «makatwirang presyo.» Walang mga «bisyonaryo» sa panahon ng bear market, tanging ang mga «umaasa» lamang na magkaroon ng mga bisyonaryo na mabibilhan.
Mayroong ikalimang grupo ng mga tao na napagtanto ang lahat ng nabanggit at «tumigil na sa pagpapanggap.» Inaamin nila na sila ay «naging tanga lang» at «nag-panic sell sa kanilang mga altcoin» at «gumamit ng labis na leverage» at «sumunod sa mga influencer.» Ang grupong ito marahil ang pinakamalusog dahil napagtanto nito na ang «mga maling pag-uugali ng indibidwal» ang naglagay sa kanila sa posisyong ito, ngunit hindi nito babaguhin ang anuman kaagad dahil karamihan sa «mga pag-uugali» ay mahirap itigil kahit na «inamin» na. Ang «edukasyon» sa bear market ay bihirang dumating nang mabilis at karaniwang masakit, ngunit ito rin ay tumatagal nang mas maikli kaysa sa euphoria sa panahon ng mga bull market.
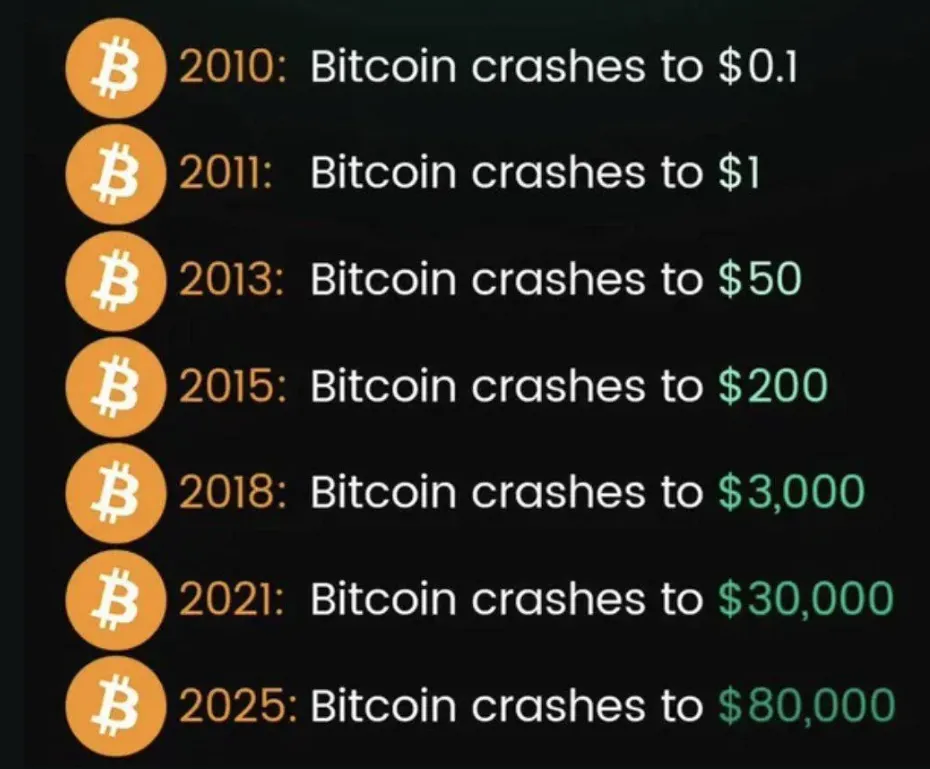
Ang takot ay may mga «side effect» din. Bumabagal ang product development, pinuputol ang mga badyet sa «pag-aanunsyo» ng mga palitan, nagiging nakakainip ang mga influencer, sinusuri muli ang «paglalaan ng pondo» ng venture capital, at ang mga founder na nakalikom ng pera sa «hindi kapani-paniwalang mga valuation» ay muling sinusuri ang lahat. Nagiging kahina-hinala ang mga user, nagiging «sabik» ang mga regulator, nagiging «malungkot» ang mga pamilya, at ang «maiingay na bibig» ng bull market ay tumatahimik, habang ang «tahimik na pag-iisip» ng bull market ay lumalakas. Ito ay isang «inaasahang» resulta, sa totoo lang, ng isa sa mga «hindi maiiwasang» bear market, ngunit ang «hindi maiiwasan» na ito ay hindi pumipigil sa sinuman na mabigo. Lahat ay «nagkaroon ng napakataas na pag-asa» bago ang bear market, at walang gustong umamin na naniwala sila sa mga «naratibo,» tulad ng sinasabi ng mga tagapagtaguyod ng «cryptocurrency bubble» sa simula pa lamang.
Malayo pa sa pagiging «patay» ang crypto, siyempre, dahil «halos bawat bear market sa kasaysayan» ay nagtatapos bilang «pinakamatagal kailanman.» Mahirap paniwalaan na ang merkado ng cryptocurrency ay «namatay» pagkatapos ng bawat malaking «death cross» sa kasaysayan ng Bitcoin, ngunit «talagang nangyari ito» sa bawat pagkakataon. Wala pang dalawang dekada ang nakalipas, ang merkado ng cryptocurrency ay «umiral,» humigit-kumulang, at ngayon ay dumaan na ito sa ilang mga «crash cycle.» Ang «takot sa bear market» ay palaging pinalalaki, at ang «mga pag-asa sa bull market» ay laging napakataas, ngunit ang «pagsusuri sa realidad» ay nagsisilbi ng isang mahalagang tungkulin sa pamamagitan ng paghihiwalay sa mga «bisyonaryo» mula sa mga «ispekulador» at pagputol sa ingay. Ang «edukasyon» sa merkado ay hindi kasing «saya» ng naririnig, ngunit ito ay isang «mahalagang» bahagi ng anumang paglalakbay sa pamumuhunan, kabilang ang crypto. Ang pinakamahalagang aral sa bear market ay bihira mong malaman kung ano talaga ang ibig sabihin ng «mababa» bago ito maging «mataas.»
Sumpa o Biyaya?
Ang bear market ay isang sumpa kung kailangan ng isang tao ang liquidity para magbayad ng upa. Ito ay isang sumpa kung ang isa ay gumamit ng mataas na leverage, nahuli sa pagbili, o may mahinang paniniwala sa mga fundamental ng proyekto. Ito ay isang sumpa kung kailangang maglikom ng kapital dahil sa «hindi inaasahang mga pangyayari» at isang «pagbabago sa kapaligiran ng merkado.» Ito ay isang sumpa para sa lahat na nag-akalang ang crypto ay «magiging normal,» o magiging normal «nang sapat.»
Gayunpaman, ang bear market ay isang biyaya para sa mismong merkado, dahil sinasala nito ang «ingay» at lumilikha ng «mas malinaw na larawan» ng kung ano talaga ang mahalaga. Pinarurusahan nito ang mga «ispekulador,» ginagantimpalaan ang mga «bisyonaryo,» at nagpapakilala ng malusog na pag-aalinlangan laban sa bawat «rebolusyonaryong ideya,» gaano man kalaki ang ipinangakong «pananaw.» Ibinababa nito ang mga valuation, binabawasan ang hype, pinaliliit ang bilang ng mga «nagpapanggap na influencer,» at, higit sa lahat, ipinapaalala sa lahat na ang «volatility» ay isang «likas na katangian» ng klase ng asset na ito at hindi isang «disbentahe» na kahit papaano ay «idinagdag» ng mga «merkado» o «palitan.» Ang pinakamahirap na itanong sa sarili sa panahon ng bear market ay ang sitwasyon ng «pinakamababang posibleng ilalim,» at kung ang isa ay makatotohanang «makakaalam», o kahit man lang «may sapat na impormasyon upang makatiyak.» Ang sagot, malinaw naman, ay «hindi.» Palaging gugulatin ng merkado ang mga tao sa parehong direksyon, pinarurusahan ang mga kumilos nang «napakaaga» habang ginagantimpalaan ang mga kumilos nang «sapat na huli.» Ngunit ang «sapat na huli» ay bihirang «huli,» sa totoo lang, at karamihan sa mga «ispekulador» ay napagtatanto lamang ang kanilang kamangmangan kapag «huli na ang lahat.» Iyon ang «biyaya» ng bear market - ang «katangahan» ng mga «ispekulador» ay bihirang gantimpalaan.
Ang bear market ay palaging isang «sumpa» para sa mga «maling» tao, ngunit bihira itong tumagal magpakailanman.
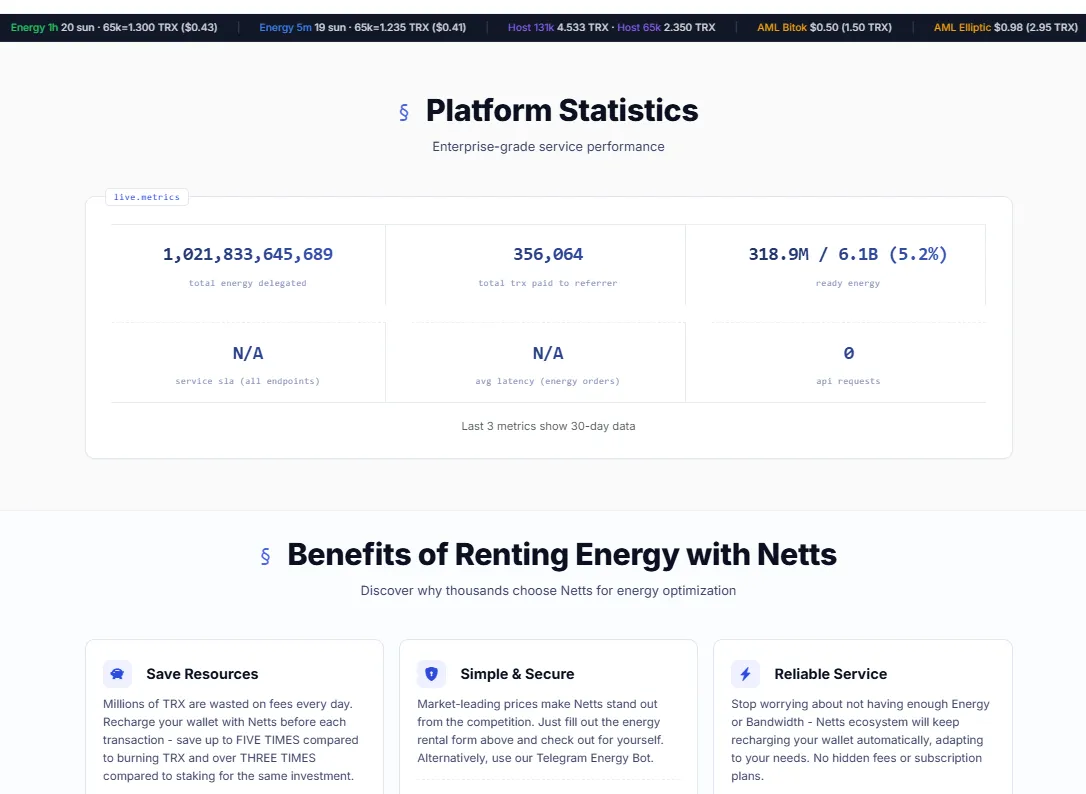
At habang ang mga user ay nakikipagbuno sa ilalim ng merkado at ang merkado ay nahihirapang maabot ang ilalim, palaging mas praktikal na mag-isip ng mga paraan upang makatipid sa halip na mga walang kwentang pahayag. Pinapayagan ng Netts.io ang mga user na magrenta ng Energy para sa mga USDT transfer sa Tron bilang isang TRON Energy aggregator, kung saan ang mga user ay maaaring bumili ng TRON Energy, humanap ng pinakamurang TRON Energy, at gumawa ng mga transaksyon ng USDT na may bawas na paggamit ng TRX sa halip na mag-aksaya ng pera sa mga hindi kinakailangang gas fee. Kung tutuusin, walang mas mahalaga kaysa sa pinakamaliliit na detalye sa panahon ng isang bear market.