仮想通貨の弱気相場:呪いか、それとも恩恵か?
仮想通貨の弱気相場はハイプを淘汰し、脆弱なプロジェクトを暴き、個人投資家を恐怖に陥れる一方で、誰もが望んでいたエントリーポイントをもたらすこともあります。
他の言語: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어Bahasa IndonesiaDeutschTagalog
誰もが理想のトレードを知っています。「安く買い、高く売る」。あまりにも単純な言葉で、もはや皮肉にすら聞こえます。問題は、「最安値」でベルを鳴らしてくれる人はいなければ、「最高値」で祝杯をあげる人もいないということです。価格が上昇している時、高値はまだ始まりに過ぎません。そして価格が下落している時、安値は落とし穴のように不気味に見えます。
だからこそ、弱気相場(ベアマーケット)は単なる価格発見メカニズムではありません。それは資金の動きを伴い、白日の下に晒される一種の「性格診断テスト」なのです。
恐怖がパニックに変わる時、クマは冬眠から目覚め、ポートフォリオを荒らし始めます。機関投資家の参入という新たな波に乗り、常軌を逸した高値に達したビットコインは、「デジタルゴールド」がリスク資産のように振る舞う性質を依然として持っていることを何ヶ月にもわたって証明しました。2025年のピークから直近の60,000ドル付近の安値まで、下落率は50%近くに達しました。これはビットコインの歴史において珍しいことではありませんが、ボラティリティが依然としてその本質的な特徴であることを全員に思い出させるには十分でした。
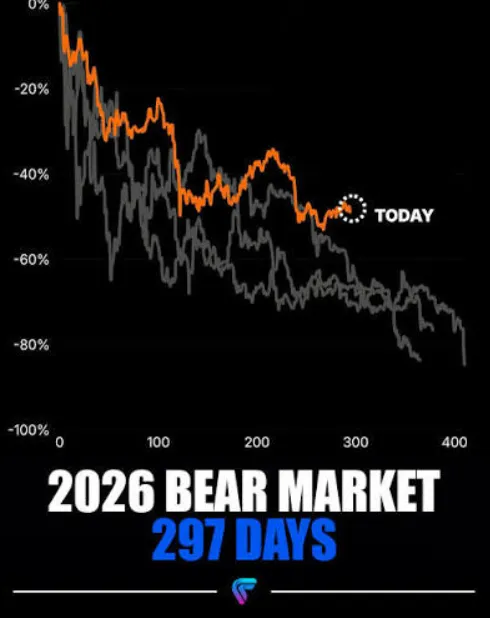
今回の弱気相場において恐ろしいのは、パニックがあらゆる方向から押し寄せているように見える点です。サイクルごとに独自のナラティブがありますが、その脚本はめったに変わりません。「健全な調整」、「絶好の買い場」、「相場操縦」、「マクロの圧力」、「仮想通貨は終わった」、そして最終的には「市場が再び面白くなってきた」という流れです。最後の段階は、大半の人が諦めて市場を去った後に訪れるのが通例です。
ノックなしで訪れる弱気相場
最近の急落は単一の要因によるものではなく、個々に理解できる複数の状況が重なり合って引き起こされたものです。
米国におけるビットコインETFの資金フローは継続的に流出超過となっており、8月には現物ファンドで2日連続の流出が発生し、1セッションで100Mドル以上が引き出されました。また、債券利回りと原油価格の動きもリスク資産全般への圧力となり、トレーダーはAIや幅広い株式市場へと資金をローテーションさせました。仮想通貨業界はうぬぼれを抜きにすれば、世界の流動性プールのマスターキーを自分たちが持っているわけではないという現実を再び思い知らされることになりました。
ビットコインが63,000ドル付近にあること自体は問題ではありません。機関投資家の参入によってビットコインが一方向にしか動かなくなったというナラティブを信じていた場合、それが問題となるのです。ETFはビットコインの売却をより簡単かつ効率的、そして目立たないものにしました。同時に、購入もより簡単かつ効率的、そして目立たないものにしました。個人投資家はコインを売却する前に仮想通貨への信仰を揺るがされる必要があるかもしれませんが、ポートフォリオマネージャーにとっては、モデル、運用規定、または解約請求さえあれば十分です。
だからこそ、機関投資家によるETFの採用は、強気派を含めた全員に混乱をもたらしました。強気派は機関投資家の需要を示すものとして資金流入を切望していましたが、その反面、資金流出を正当化することは極めて困難でした。理由は極めて単純です。機関投資家の規模は大きいですが、彼らは極めてシステマティックに動きます。リバランスを行い、利益を確定し、ポジションのリスクを低減する必要があります。彼らの売りは、リスクモデルがビットコインをリスク比率25%の資産と判定したため、エクスポージャーを2%減らすというマネーマネージャーからの指示に過ぎない場合もあります。誰も間違っておらず、悪意もありません。資金が資金らしく振る舞っているだけなのです。
一方で、仮想通貨市場における企業界の予言者もビットコインを売却してきました。Michael Saylorの会社であるStrategyは、2026年に入ってからビットコインの売却を繰り返しており、その頻度は長年の同社の財務方針としては異例のものでした。同社の保有規模からすれば売却額は比較的小さく、Saylorは財務上の必要性や優先株の配当金などを理由に挙げました。それでも、Strategyの象徴的な存在がビットコインを売却するたびに、市場は彼が仮想通貨の終焉を宣言するかのように受け止めました。
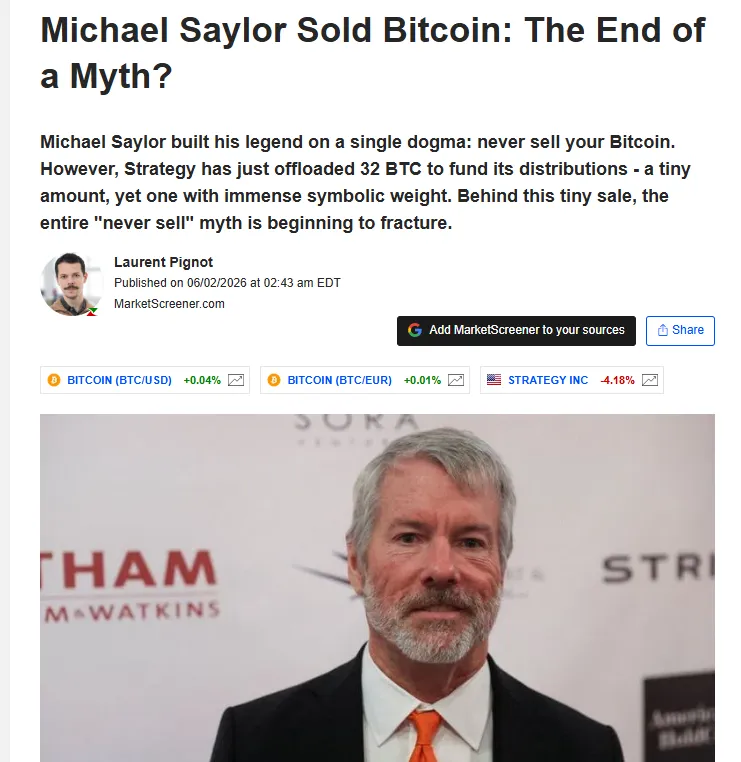
Saylorが自身のライフワークに背を向けたわけではありません。利回りを追求する過程で、定期的な売り手になり得ることに気づいた多くの機関投資家の列に加わっただけです。オンチェーンの価値獲得を最も熱狂的に支持する者であっても、バランスシート、優先配当、資本構成の現実と向き合わなければなりません。Strategyがどのようなニュースでもビットコインを買い増す姿勢を示していた分、その売却はある人々にとっては失望であり、他の人々にとっては恵みとなりました。
アルトコインの墓場
ビットコインが見るに堪えない状態であるならば、市場の残りの部分はまるで墓場のようです。
Solanaはその最も顕著な例です。エコシステムはかなり深みを持っているにもかかわらず、価格は不当なほど低迷しています。70ドル台半ばで推移するこの人気のコインは、リスク選好度のバロメーターであると同時に、潜在的なリスク要因を思い出させる存在でもあります。楽観論が優勢な時は、Solanaのスループット、消費者向けアプリ、DePIN、決済、ミームコイン、そして間近に迫るETFの上場などが話題になります。悲観論が優勢になると、バリデータの混乱、ミームコインの流動性、テクニカルな抵抗線、そして流動性の蛇口が閉められた際にハイベータ資産が激しく投売りされる傾向が思い出されます。
アルトコインの墓場は、主要なプロトコルをはるかに超えて広がっています。供給のアンロックのたびに、オンチェーンのナラティブが徐々に通用しなくなっているロングテールのプロジェクトが存在します。トークンエコノミクス以外に実用的な有用性をほとんど提供しない「インフラ」プロトコルもあります。ロードマップが消滅したゲームや、人工知能と呼べるものを一切構築しなかったAI「コイン」もあります。仮想通貨経済におけるあらゆるセクターについて同じことが言えます。ロゴにバジルをあしらっているだけで、本場のイタリアとは何の関係もない「イタリア料理店」で溢れかえっているようなものです。
アルトコインの墓場の最も痛ましい側面は、ソーシャルキャピタルの喪失です。かつてリアルタイムで読まれていたTelegramチャンネルは、今や廃墟となったモールのようです。かつてオンチェーンの提携を逐一発信していた創業者たちは、次第に口を閉ざすようになります。開発のアップデートを熱心にアピールしていたコミュニティマネージャーたちは、今や従来のベンチャーキャピタルのように退屈な「構築」や「長期的なビジョン」ばかりを語っています。チャートは悲惨ですが、多くのアルトコインがプロジェクトを信じ続けようとするコミュニティの熱意によって部分的あるいは完全に資本化されてきたため、ソーシャルメトリクスはさらに決定的な打撃を物語っています。
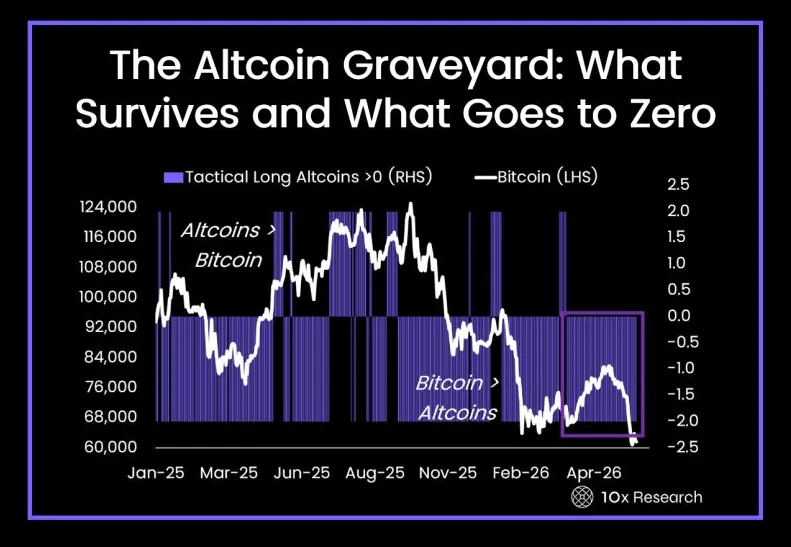
弱気相場が仮想通貨業界に厳しい審判を下すのは、オーディエンスを奪い去るからです。強気相場では誰もがトークンを持ちますが、弱気相場では誰もが自分のトークンのナラティブを擁護しなければならなくなります。
ここで弱気相場の恩恵という側面に話が移ります。保有するトークンが80%も下落して喜ぶ人はいませんが、この残酷な状況は「本物のプロジェクト」と単なる「アイデア」を選別するのに役立ちます。強気相場の喧騒を断ち切り、脆弱なコミュニティ、形骸化したガバナンス、ずさんなトークノミクス、ハイプしか気にしなかった「創業者」たちを淘汰します。弱気相場は「ビジョン」を剥ぎ取り、経済的なインセンティブが存在しない状態でもプロダクトの存在意義が問われる中で、真に価値のあるものを構築することを全員に迫ります。それはユーザーにコストやキャッシュフローへの関心を持たせ、購入したすべてのトークンの「有用性」を再評価させます。要するに、価格発見プロセスが正確とは言えないまでも、幻想を取り払い現実をもたらしてくれるのです。
弱気相場の恩恵にはリスクも伴います。なぜなら、良いアイデアと悪いアイデアをめったに区別してくれないからです。何があろうとシステム全体から流動性が引き出されるため、最も優れたチームも同様に苦しむことになります。プロダクト開発は停滞し、プロトコルが保有する流動性はトークンを消耗し、マーケットメイカーは個人投資家を相手にトレードを行います。誰もが「失望」しますが、その失望が資金のコントロールを失ったことに起因していると認める人はいません。弱気相場は「現実」を突きつけますが、その「現実」は全員が合意できるものとは限りません。
微笑むBlackRock、冷や汗をかく個人投資家
現在の環境における最も興味深い矛盾は、個人投資家が極めて大きな打撃を受けているように見える一方で、機関投資家は驚くほど強気の姿勢を保っているように見える点です。
BlackRockはマクロレベルで最も一貫した見解を示している存在の一つであり、ビットコインには「伝統的なリスク・リターン特性から分散されたアセットクラスとしての価値」があると示唆しています。また、「市場は短期的な大きなボラティリティに見舞われているが、資産独自の構造を考えればこれは正常なことであり、長期的な視野を持って戦略的なアロケーションを行うことができる」とも述べています。その一方で、日々の仮想通貨Twitter(現X)では実存的な危機が叫ばれ、アルトコインはすでに終わったのか、ビットコインは誰もが保有できるものなのかと頭を抱えています。
これが相場操縦ではないと信じられるほど純粋な人がいるでしょうか?もちろん、BlackRockの教見の実践的な狙いは、弱気相場の最中にビットコインの「インフラ」への大規模な資金流入を促進することにあるのかもしれません。ビットコインがいずれアセットクラスとして機能することを公に認めることで、BlackRockはすべての大手資産運用会社が行っていること、つまり自社や顧客に対してそれらの商品がゴミではないと確信させ、商品の「需要」を生み出すという手法を取っているように見えます。
しかし、この種の機関投資家によるコメントには、いわば「ダークサイド」が存在します。BlackRockは数多くある「大手資産運用会社」の一つに過ぎず、彼ら同士が裏で協議しているわけではありません。たとえBlackRockの真の目的が仮想通貨への「戦略的アロケーション」を促進することであったとしても、猜疑心の強い個人投資家にとっては、その過程で流動性の「供給」を生み出し、特に自社の仮想通貨商品の「需要」を作り出すための試みとして解釈される可能性があります。結局のところ、何千億ドルもの運用資産を持つ企業からの強気なコメントが、ビットコイン先物を買おうとする無警戒な個人投資家に対するカウンターパーティとしての優位性として利用されないと信じる理由はありません。
弱気相場は誰もを疑心暗鬼にさせるため、完全な陰謀論に陥ることなくBlackRockの意図を論じるのは困難です。機関投資家は他の全員と同様に仮想通貨に対して間違いなく強気ですが、彼らの「強気」とは、中長期的に合理的なリターンが見込めるのであれば、どのような価格でも仮想通貨を買う用意があるという遠回しな表現に過ぎません。その一方で、個人投資家は弱気相場でのあらゆるコメントを「相場操縦の企み」と捉えがちであり、少なくとも心理的レベルでは実際にそうであることも少なくありません。双方に一理あります。BlackRockはビットコインの成功を「密かに」望んでいるわけではなく、「存在感(レレバンス)」を保ちたいのであり、仮想通貨で「存在感」を得るための最も明確な方法はプロダクトやインフラを構築することだからです。
しかし、その「存在感」は自己満足的な幻想に過ぎません。なぜなら、BlackRockの言及は仮想通貨資産の「ファンダメンタルズ」にとどまることがほとんどだからです。もしBlackRockがビットコインを「優れた資産」だと心から信じているなら、なぜわざわざ「ファンダメンタルズ」について言及するのでしょうか?プライベート・エクイティ企業が仮想通貨市場の長期的な見通しに対して公然と強気であるように、なぜ堂々と強気な姿勢を示さないのでしょうか?仮想通貨Twitter以外の誰もビットコインの名を聞いたことがなかった頃から、ウォール街が「ビットコインの優位性」をすでに知っていたにもかかわらず、なぜわざわざその優位性に関するリサーチノートを丸ごと公開するのでしょうか?その答えは、BlackRockが本質的に間違っているわけではないものの、そう装うインセンティブを持っているからです。「ビットコインの優位性」は、競争の激しい機関投資家向け金融の世界で差別化を図り、同時に投資家に対して仮想通貨が実際に「理解」できるアセットクラスであると納得させるための手段なのです。要するに、BlackRockの「楽観主義」は、本質的な洞察と「ファンダメンタルズ分析」の巧みな組み合わせですが、機関投資家が「リスク・リターン特性」以外の仮想通貨関連の要素をほとんど気にしていないという都合の悪い真実を覆い隠しています。
それこそがBlackRockのコメントの最も「実用的な」側面であり、この記事が執筆されている理由でもあります。BlackRockは、機関投資家が仮想通貨の「ビジョン」や「可能性」に関心がないことを知っています。「リスク・リターン特性」がビットコイン「ファンド」を購入する意欲の域をほとんど出ないのと同じです。しかし、一般投資家の頭の中では、それらのファンドの「リスク」は、自分たちが「ビットコインを買いたい」という熱意に正比例して「確実性」へと変換されてしまいます。ここで「機関投資家のコメント」が個人投資家に対する武器となります。機関投資家が仮想通貨はいずれアセットクラスとして「機能する」と信じること自体は間違いではありませんが、その「信念」が競争の激しい市場で資金を集めるための都合の良い口実に過ぎないことを彼らが認めることは滅多にありません。一方で、個人投資家が機関投資家のコメントは常に相場を操縦するために仕組まれたものだと疑うことも間違いではありませんが、それが弱気相場において自分自身の行動を正当化するための都合の良い手段になっていることに気づく人は稀です。
ETFの「ローテーション」はこの概念の見事な証明です。ビットコイン「ファンド」から大規模な解約が見られる一方で、イーサリアムやSolanaの「プロダクト」には資金流入が見られており、これは機関投資家が仮想通貨から「完全に撤退」しているのではなく、業界内でリスクをローテーションさせていることを示唆しています。これは機関がビットコインに対して強気であることの「証拠」と解釈されることもありますが、その「証拠」は機関投資家が最初からビットコインを単体で保有することが滅多にないという都合の悪い事実を無視しています。最も基本的なレベルでは、ETFの「ローテーション」は「リスクパリティ」の動きです。なぜならビットコインはエコシステム内においてイーサリアムやSolanaよりもリスクが低いからです。より深いレベルでは、ビットコインが「より広い魅力」を持っているものの「供給が限定的」であり、その「供給」こそが機関投資家がレバレッジ商品を好む理由であることの現れでもあります。
ディップ(下落局面)の心理学
市場の「ディップ」に関するオンライン上の議論は興味深い光景です。そこではほぼ常に同じ退屈な議論が繰り返されます。あるグループは仮想通貨が「終わった」と信じ、二度と回復しないと完全に確信しています。彼らは「ナラティブ」を信じることに疲れ果て、「ビジョン」を買い、AI関連株がすべてのモメンタムを奪い去って仮想通貨市場が取り残されるのを見届けてきました。そのため、彼らは実存的な恐怖と自虐的なユーモアを交えながら、仮想通貨は「死んだ、終わった、終了だ」と宣言しており、ソーシャルセンチメント分析ツールは現在、この特定の「言語パターン」を追跡しています。別のグループは仮想通貨は「死んでいない」と信じ、「押し目買い」の準備をしています。彼らはそれを「DCA(ドルコスト平均法)」や「感情を排した積み立て」と呼び、まるで天気予報のように「弱気相場の底値買い」について語り合っています。第3のグループは「さらなる安値を待って」おり、「70kドルより58kドルの方がはるかにお買い得だ」などと話しています。しかし彼らにとっての「さらなる安値」は50kドルであり、次は40kドルといった具合に下がっていきます。彼らはいつかネガティブなニュースが止むことを期待していますが、ある時点で恐怖が「押し目買い」に変わることも知っています。弱気相場の「好機」は常に存在しますが、「都合の良い場所」に現れることは滅多にありません。
第4のグループは、「見えない敵と議論している」人々です。彼らはパニック売りした自分たちの判断が「正しかった」と周囲に主張しています。「友人」が高値掴みを強く勧めた一方で、「投資仲間」は「利益確定」を勧めたからです。「ディップ」は仮想通貨市場の「破片を拾い集める」好機ではなく、かつて「友人」を信じてしまったこと、そして今やその「投資仲間」が仮想通貨Twitterで「助言」を求めているという痛烈な現実を思い知らせるものに過ぎません。弱気相場は金銭的な後悔だけでなく、自分が常に正しかったわけではないと気付かされる実存的な恐怖にも満ちています。弱気相場には「仮想通貨の預言者」などおらず、「妥当な価格」で何かを買おうとしている一般人しかいません。弱気相場には「先見の明を持つ者」などおらず、単に購入対象となる先見の明を持った人が現れるのを「期待している」人々がいるだけです。
そして、上記のすべてを理解し、「取り繕うのをやめた」第5のグループが存在します。彼らは自分が「ただ愚かだった」、「アルトコインを狼狽売りした」、「過剰なレバレッジをかけた」、「インフルエンサーを盲信した」と認めています。このグループはおそらく最も健全です。なぜなら、自分をこの状況に追い込んだのは「愚かな個人の行動」であると認識しているからです。しかし、認めたとしても染みついた「行動様式」を止めるのは難しいため、すぐに何かが変わるわけではありません。弱気相場による「学び」はすぐに得られるものではなく、大抵は痛みを伴いますが、強気相場の陶酔感に比べればその継続時間ははるかに短いものです。
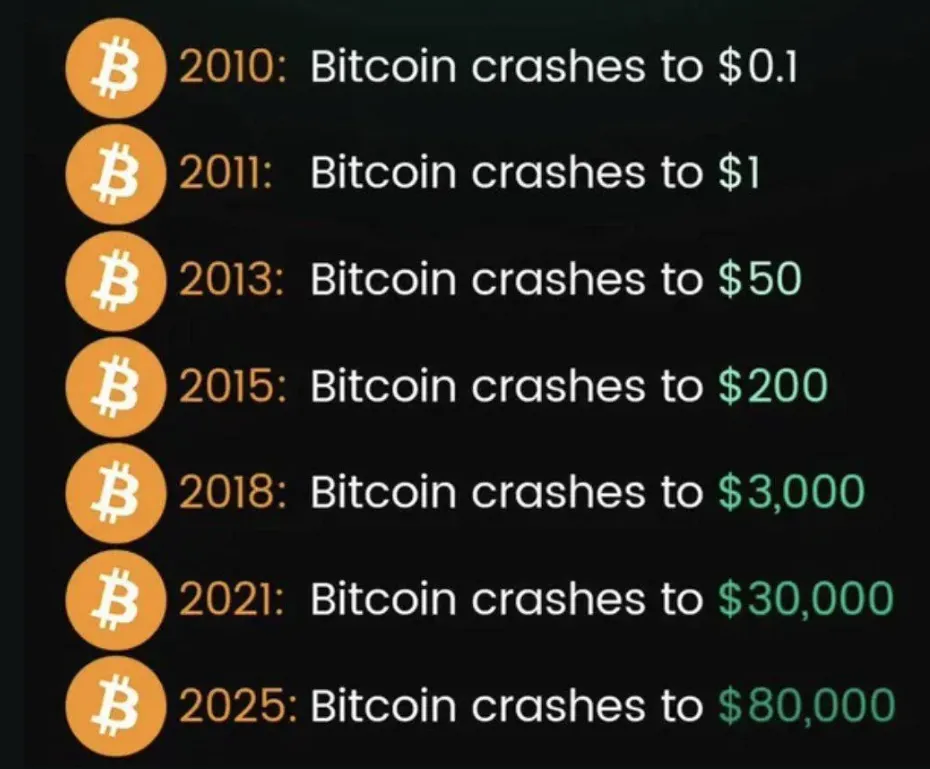
恐怖には「副作用」も伴います。プロダクト開発は減速し、取引所の「広告」予算は削減され、インフルエンサーは退屈になり、ベンチャーキャピタルの「ファンド配分」は見直され、「信じられないほどの評価額」で資金調達した創業者たちはすべてを再評価します。ユーザーは疑心暗鬼になり、規制当局は「色めき立ち」、家族は「悲嘆」し、強気相場で「声の大きかった者たち」は静まり返る一方で、強気相場で「冷静だった者たち」の声が大きくなります。これは「不可避」な弱気相場の極めて「予測通り」の結末ですが、だからといって誰もが失望を免れるわけではありません。結局のところ、弱気相場の前には誰もが「大きな期待」を寄せており、「仮想通貨バブル」の主張者たちがかねてから指摘していたように、自分が単なる「ナラティブ」を信じていただけだとは誰も認めたくなかったのです。
もちろん、仮想通貨は「終わった」わけではありません。歴史上「ほぼすべての弱気相場」が、常に「これまでで最悪のもの」として幕を閉じてきたからです。ビットコインの歴史において、主要な「デスクロス」が発生するたびに仮想通貨市場が「死んだ」と信じるのは困難ですが、実際にはそのたびに「ほぼ息絶えた」状態になっていました。20年足らず前に仮想通貨市場が産声を上げ、すでにいくつかの「暴落サイクル」を乗り越えてきました。「弱気相場の恐怖」は常に過張され、「強気相場の希望」は常に過大評価されます。しかし、この「現実の突きつけ」は、「先見の明を持つ者」と「投機家」をふるいにかけ、ノイズを取り除くという決定的な役割を果たしています。市場での「学び」は言葉ほど「楽しい」ものではありませんが、仮想通貨を含め、あらゆる投資の旅路において「不可欠」なプロセスです。弱気相場から得られる最大の教訓は、それが「高値」に変わるまで、何が本当の「安値」なのかを知ることは滅多にできないということです。
呪いか、それとも恩恵か?
家賃を払うために流動性が必要だった人にとって、弱気相場は呪いです。レバレッジをかけてロングしていた人、買うのが遅すぎた人、プロジェクトのファンダメンタルズへの信念が弱かった人にとっても呪いです。「予期せぬ事態」や「市場環境の変化」によって資金調達を余儀なくされた人にとっても呪いです。仮想通貨が「正常化する」、あるいは「ある程度正常化する」と考えていたすべての人にとっても呪いです。
しかし、弱気相場は市場そのものにとっては姿を変えた恩恵でもあります。「ノイズ」を排除し、何が本当に重要なのかという「より明確な構図」を作り出すからです。「投機家」を淘汰し、「先見の明を持つ者」に報い、約束された「ビジョン」がどれほど壮大であっても、あらゆる「革新的なアイデア」に対して健全な懐疑論をもたらします。評価額を引き下げ、ハイプを沈静化させ、「インフルエンサー志望者」の供給を減らし、そして何よりも、「ボラティリティ」はこのアセットクラスの「固有の性質」であり、「市場」や「取引所」が後から勝手に「付け加えたデメリット」ではないことを全員に思い出させます。弱気相場において自らに問いかける最も難しい問いは、「考えうる最悪の底値」のシナリオであり、それを現実的に「知る」ことができるのか、あるいは少なくとも「確信できる十分な情報があるのか」ということです。その答えは、言うまでもなく「ノー」です。市場は常に上下両方の方向で人々を驚かせ、「早すぎた行動」をとった者を罰し、「十分に遅く行動した」者に報います。しかし、その「十分に遅い」タイミングが本当に「遅い」ことは滅多になく、大半の「投機家」は「すでに手遅れ」になってから初めて自らの愚かさに気づくのです。それこそが弱気相場の「恩恵」であり、「投機家」の「愚行」が報われることは滅多にありません。
弱気相場は「間違った」人々にとっては常に「呪い」ですが、それが永遠に続くことは滅多にありません。
そして、ユーザーが市場の底値に悩み、市場が底入れを模索している間は、中身のない宣言に耳を傾けるよりも、節約する方法を考える方が常に現実的です。Netts.ioは、TRON EnergyのアグリゲーターとしてTronネットワーク上でのUSDT送金のためのEnergyレンタルを提供しています。ユーザーはTRON Energyを購入し、最も安いTRON Energyを見つけ、不要なガス代に資金を浪費する代わりに、TRXの消費を抑えてUSDTトランザクションを実行できます。結局のところ、弱気相場においては細部に目を向けることほど重要なことはないのです。