Bear Market em Cripto: Maldição ou Bênção?
Os bear markets em cripto punem o hype, expõem projetos fracos, assustam o varejo e, às vezes, criam os pontos de entrada que todos queriam.
Também disponível em: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
Conteúdo
Todo mundo conhece o trade perfeito. Compre na baixa, venda na alta. É uma frase tão simples que soa praticamente como um insulto. O problema é que ninguém toca um sino no "fundo" e ninguém dá uma festa no "topo". Quando está subindo, o topo é apenas o começo. Quando está caindo, o fundo se parece perigosamente com um alçapão.
É por isso que os bear markets não são realmente um mecanismo de descoberta de preços. Eles são um teste de personalidade valendo dinheiro, exibido em praça pública.
Quando o medo se transforma em pânico, o urso desperta da sua hibernação e começa a vasculhar o portfólio. O Bitcoin, após desfrutar de mais uma rodada de adoção institucional e atingir patamares vertiginosos de absurdo, provou mês após mês que o "ouro digital" sabe muito bem se comportar como um ativo de risco. Do pico em 2025 até a região recente próxima aos $60.000, a queda foi de quase 50%, o que não é nada fora do comum na história do Bitcoin, mas é o suficiente para lembrar a todos que a volatilidade continua sendo uma competência central.
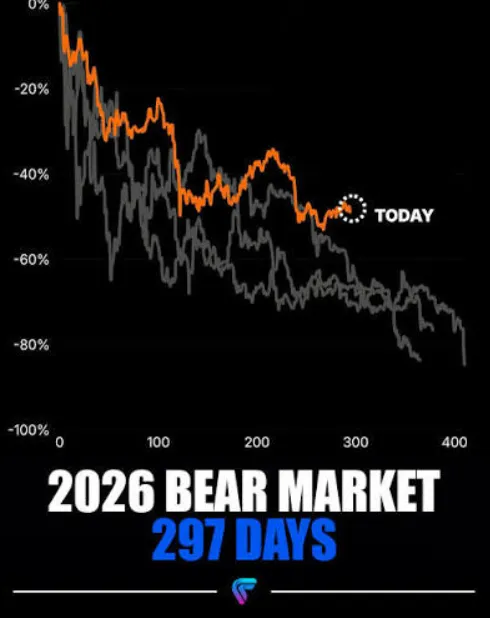
O que assusta neste bear market específico é que o pânico parece vir de todos os lados. Cada ciclo tem sua própria narrativa, mas o roteiro raramente muda: "correção saudável", "oportunidade de compra", "manipulação", "pressões macro", "o cripto morreu" e, por fim, "o mercado está interessante de novo". Esta última fase costuma chegar depois que pessoas suficientes desistiram e seguiram em frente.
O Urso Não Bate à Porta
A liquidação recente não foi causada por um único fator, mas sim por uma confluência de circunstâncias, cada uma fazendo sentido por si só.
Os fluxos dos ETFs de Bitcoin têm sido consistentemente negativos nos EUA, com fundos spot registrando saídas em dois dias consecutivos em agosto e mais de $100M sacados em uma única sessão. Movimentos nos rendimentos dos títulos públicos (treasuries) e nos preços do petróleo também pressionaram os ativos de risco em geral, com os traders rotacionando para IA e para o mercado acionário mais amplo. Deixando de lado a autoimportância do ecossistema cripto, o setor descobriu mais uma vez que a piscina de liquidez global tem uma chave-mestra.
A aproximação do Bitcoin aos $63.000 não é um problema por si só. Torna-se um problema se alguém acreditou na narrativa de que a adoção institucional tornara o Bitcoin unidirecional. Os ETFs tornaram a venda de Bitcoin mais fácil, eficiente e menos perceptível. Eles também facilitaram a sua compra, tornando-a mais eficiente e discreta. Um indivíduo comum pode precisar que sua fé no cripto seja abalada antes de vender suas moedas. O gestor de portfólio precisa apenas de um modelo, um mandato ou um pedido de resgate.
É por isso que a adoção dos ETFs por investidores institucionais tem sido tão confusa para todos, incluindo os bulls. Estes últimos queriam desesperadamente os influxos porque representavam demanda institucional, mas as saídas de capital foram igualmente difíceis de racionalizar. A razão era simples: investidores institucionais são grandes, mas também são sistemáticos. Eles precisam rebalancear, realizar lucros e reduzir o risco de suas posições. A venda deles pode ser motivada por nada mais sinistro do que a ordem de um gestor para reduzir a exposição em 2%, simplesmente porque seu modelo de risco passou a considerar o Bitcoin como um ativo de 25%. Ninguém está errado ou agindo de má-fé; o dinheiro está apenas se comportando como dinheiro.
Enquanto isso, o profeta corporativo do mercado cripto vem vendendo Bitcoin. A Strategy, empresa de Michael Saylor, vem desovando Bitcoin em 2026 de forma repetida e com uma regularidade que não era característica da política de tesouraria da empresa há anos. As vendas foram relativamente pequenas, considerando o tamanho das reservas da companhia, e foram justificadas por Saylor como uma resposta a necessidades de tesouraria, dividendos de ações preferenciais e afins. Ainda assim, toda vez que a face pública da Strategy vendeu algum Bitcoin, foi como se o mercado estivesse esperando que ele declarasse que o cripto havia morrido.
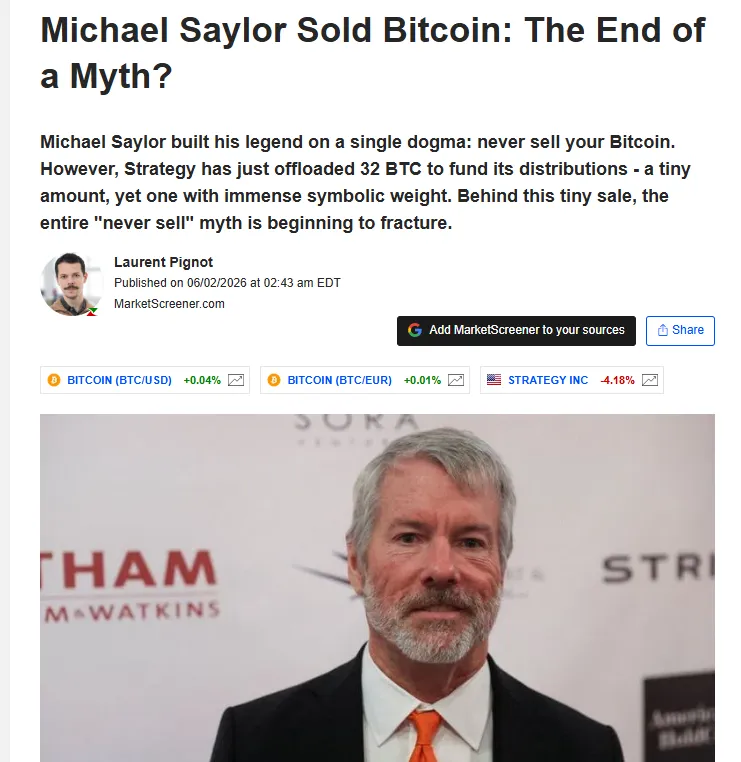
Não é que Saylor tenha se voltado contra a obra de sua vida. É que ele se juntou à longa lista de investidores institucionais que descobriram que, em sua busca por yield, podem se tornar vendedores periódicos. Até os proponentes mais entusiasmados da captura de valor on-chain precisam lidar com as realidades dos balanços patrimoniais, dividendos preferenciais e estrutura de capital. Uma vez que a Strategy havia se comprometido a comprar Bitcoin diante de qualquer notícia, suas vendas foram uma decepção para alguns e uma bênção para outros.
O Cemitério de Altcoins
Se o Bitcoin parece feio, o resto do mercado parece um cemitério.
Solana é o exemplo mais evidente, pois seu ecossistema é razoavelmente profundo, mas o preço ainda assim está criminalmente baixo. Negociada na faixa dos $70 médios, a moeda mágica é tanto um termômetro do apetite ao risco quanto um lembrete das coisas que podem dar errado. Quando o otimismo prevalece, lê-se sobre o throughput da Solana, aplicativos de consumo, DePIN, pagamentos, memecoins e a listagem iminente de um ETF. Quando o pessimismo prevalece, lembram-se dos dramas de validadores, da liquidez de memecoins, da resistência técnica e da tendência de ativos com beta elevado de distribuírem pesado quando a torneira da liquidez é fechada.
O Cemitério de Altcoins vai muito além dos grandes protocolos. Há projetos de cauda longa que vêm depreciando progressivamente suas narrativas on-chain a cada desbloqueio de oferta. Há protocolos de «infraestrutura» que oferecem pouca utilidade orgânica além da mecânica de seus tokens. Há jogos com roadmaps que viraram fumaça e «moedas» de IA que nunca construíram nada que lembrasse inteligência artificial de fato. O mesmo pode ser dito sobre praticamente cada vertical da economia cripto: ela está cheia de «restaurantes italianos» que trazem manjericão no logo, mas não têm nada a ver com a Itália.
O aspecto mais desolador do Cemitério de Altcoins é a perda de capital social. Canais do Telegram que costumavam ser lidos em tempo real agora se parecem com shoppings abandonados. Fundadores que costumavam divulgar cada parceria on-chain estão cada vez mais em silêncio. Gerentes de comunidade que costumavam criar hype a cada atualização de desenvolvimento agora discutem o mesmo papo entediante de «construção» e «visão de longo prazo» de seus pares no venture capital tradicional. O gráfico está feio, mas as métricas sociais contam uma história ainda mais condenatória, visto que muitas altcoins foram parcial ou totalmente capitalizadas pela disposição da comunidade em continuar acreditando no projeto.
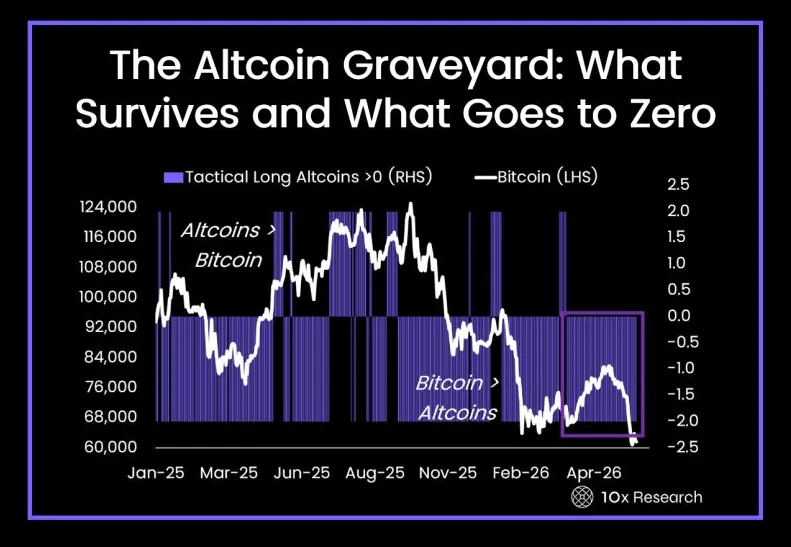
Os bear markets são juízes implacáveis no universo cripto porque eles eliminam o público. Em um bull market, todo mundo tem um token; em um bear market, todo mundo precisa defender a narrativa do seu token.
Isso nos traz ao aspecto positivo do bear market: a bênção. Embora ninguém fique feliz em ver seus tokens desvalorizarem 80%, esse cenário brutal ajuda a separar os «projetos» das simples «ideias». Ele corta o ruído da temporada de bull market, punindo comunidades fracas, teatros de governança, tokenomics preguiçosos e «fundadores» que só se importavam com o hype. O bear market arranca a «visão» e desafia a todos a realmente construir algo de valor, a ponto de a própria existência do produto ser questionada na ausência de incentivos financeiros. Ele ensina os usuários a se preocuparem com custos e fluxos de caixa e os faz reavaliar a «utilidade» de cada token comprado. Em suma, remove a fantasia e traz a realidade à tona, mesmo que o processo de precificação esteja longe de ser exato.
A bênção de um bear market vem acompanhada de riscos, porque ele raramente diferencia boas de más ideias. A liquidez é drenada de todo o sistema de qualquer forma, o que significa que as melhores equipes também sofrem. O desenvolvimento de produtos é paralisado, a liquidez de propriedade do protocolo (POL) queima tokens e formadores de mercado operam contra investidores de varejo. Todo mundo fica «decepcionado», mas ninguém quer admitir que a decepção vem da perda do controle sobre o capital. O bear market expõe a «realidade», mas essa «realidade» raramente é algo sobre o qual todos concordam.
A BlackRock Sorri, o Varejo sua Frio
A contradição mais fascinante do cenário atual é que os investidores de varejo parecem estar particularmente arrasados, enquanto os investidores institucionais aparentam estar surpreendentemente otimistas.
A BlackRock tem sido uma das vozes mais consistentes no nível macro, sugerindo que o Bitcoin tem «mérito como uma classe de ativos diversificada em relação aos parâmetros tradicionais de risco e retorno», observando também que o «mercado passou por uma volatilidade significativa de curto prazo, mas isso é normal dada a estrutura única do ativo», de modo que «alocações estratégicas podem ser feitas com uma visão de longo prazo». Enquanto isso, o Crypto Twitter do dia a dia enfrenta uma crise existencial, perguntando-se se as altcoins já morreram e se o Bitcoin é algo que pode pertencer a todos.
Existe alguém são o suficiente para acreditar que isso não é manipulação? Obviamente, a aplicação prática da sabedoria da BlackRock pode muito bem ser facilitar entradas em larga escala na «infraestrutura» do Bitcoin em pleno bear market. Ao reconhecer publicamente que o Bitcoin eventualmente funcionará como uma classe de ativos, a BlackRock parece estar fazendo o que todos os grandes gestores de recursos fazem: gerar «demanda» por seus produtos convencendo a si mesmos e a seus clientes de que tais produtos não são lixo.
Mas há um «lado sombrio», por assim dizer, desse tipo específico de comentário institucional. A BlackRock é apenas «uma grande gestora» entre muitas, e nenhuma delas conversa entre si. Mesmo que o verdadeiro objetivo da BlackRock seja facilitar «alocações estratégicas» em cripto, tal comentário poderia ser interpretado pelo investidor de varejo paranoico como uma tentativa de criar «demanda» especificamente para os produtos de cripto da BlackRock, gerando «oferta» de liquidez no processo. Afinal, não há razão para crer que declarações otimistas de uma empresa com bilhões de dólares sob gestão não seriam usadas como uma vantagem de contraparte sobre investidores de varejo desavisados que buscam comprar futuros de Bitcoin.
O bear market deixa todo mundo calejado, tornando difícil discutir as intenções da BlackRock sem recorrer a teorias conspiratórias descaradas. Os investidores institucionais estão, sem dúvida, otimistas com cripto, assim como todos os outros, mas o seu «otimismo» é um eufemismo para a disposição de comprar cripto a qualquer preço com uma expectativa razoável de retornos no médio e longo prazo. Enquanto isso, os investidores de varejo veem todo comentário de bear market como uma «tentativa de manipulação de mercado», o que frequentemente é, ao menos no nível psicológico. Há verdade dos dois lados, já que a BlackRock não quer «secretamente» que o Bitcoin tenha sucesso – ela quer ser «relevante», e o caminho mais óbvio para alcançar «relevância» em cripto é construir produtos e infraestrutura.
Mas essa «relevância» é uma ilusão complacente, porque os comentários da BlackRock raramente vão além dos «fundamentos» dos criptoativos. Se a BlackRock acreditasse genuinamente que o Bitcoin é um «ativo superior», por que ela comentaria sobre «fundamentos» em primeiro lugar? Por que ela não se mostraria abertamente otimista da mesma forma que as empresas de private equity são sobre as perspectivas de longo prazo do mercado cripto? Por que dedicaria um relatório inteiro de pesquisa à «vantagem do bitcoin» quando Wall Street já sabia que essa «vantagem do bitcoin» existia muito antes de qualquer pessoa fora do Crypto Twitter ter ouvido falar de Bitcoin? A resposta é que a BlackRock não está errada em si, mas certamente tem incentivos para fingir que está. A «vantagem do bitcoin» é uma forma de se diferenciar no competitivo setor financeiro institucional e, ao mesmo tempo, convencer investidores de que cripto é uma classe de ativos que eles podem de fato «entender». Em suma, o «otimismo» da BlackRock é uma combinação hábil de percepção genuína e «análise fundamentalista», mas esconde a desconfortável verdade de que os investidores institucionais raramente se importam com qualquer coisa relacionada a cripto além dos «parâmetros de risco-retorno».
Esse é o aspecto mais «útil» dos comentários da BlackRock, creio eu, e a razão pela qual este artigo em particular está sendo escrito. A BlackRock sabe que os investidores institucionais não estão interessados na «visão» e no «potencial» do cripto, assim como os «parâmetros de risco-retorno» mal vão além de sua disposição para comprar «fundos» de Bitcoin. Mas, na mente dos investidores comuns, os «riscos» desses fundos são convertidos em «certezas» na proporção direta de quão ansiosos eles estão para «comprar Bitcoin». É aí que o «comentário institucional» se torna uma arma contra o varejo. Os investidores institucionais não estão errados em acreditar que o cripto eventualmente vai «dar certo» como classe de ativos, mas raramente admitem que essa sua «crença» não passa de uma forma conveniente de captar recursos em um mercado competitivo. Enquanto isso, os investidores de varejo não estão errados em suspeitar que os comentários institucionais são sempre desenhados para manipular o mercado, mas raramente «percebem» que isso é apenas uma maneira conveniente de justificar suas próprias ações durante o bear market.
A «rotação» de ETFs é uma demonstração perfeita do conceito. Os «fundos» de Bitcoin vêm sofrendo pesados resgates, enquanto os «produtos» de Ether e Solana vêm recebendo influxos, sugerindo que os investidores institucionais estão rotacionando o risco dentro do mercado cripto, em vez de «abandoná-lo por completo». Isso poderia ser interpretado como «evidência» de que as instituições continuam otimistas com o Bitcoin, mas essa «evidência» ignora o fato incômodo de que investidores institucionais raramente mantêm Bitcoin de forma isolada, para começo de conversa. No nível mais básico, a «rotação» de ETFs é um movimento de «paridade de risco», porque o Bitcoin representa menos risco dentro do ecossistema cripto do que Ether e Solana. Em um nível mais profundo, é o reconhecimento de que o Bitcoin tem um «apelo mais amplo», mas possui «oferta limitada», e essa «oferta» é o motivo pelo qual investidores institucionais preferem produtos alavancados desde o início.
A Psicologia da Queda
O debate online sobre a «queda» do mercado é um espetáculo curioso, pois quase sempre apresenta os mesmos argumentos cansativos. Um grupo acredita que o cripto «morreu» e está absolutamente convencido de que nunca mais vai se recuperar. Estão cansados de acreditar em «narrativas», compraram a «visão» e viram as ações de IA roubarem todo o fôlego, deixando o mercado cripto a ver navios. Assim, anunciam a sua «morte» com uma mistura de pavor existencial e humor ácido, declarando que o cripto está «morto, liquidado, acabado, etc.», e todas as ferramentas de análise de sentimento social estão no momento rastreando esse «padrão de linguagem» específico. Outro grupo acredita que o cripto «não morreu» e está pronto para «comprar a queda». Eles chamam isso de «DCA», o «acúmulo sem emoção», e discutem «comprar o fim do bear market» como se previssem o tempo meteorológico. O terceiro grupo está «esperando por um preço mais baixo» e dizendo que «$58k é muito melhor do que $70k», etc. Mas o «preço mais baixo» para eles é $50k, depois $40k e assim por diante. Esperam que, em algum momento, as notícias deixem de ser negativas, mas sabem que, a certa altura, o medo se transformará em «comprar a queda». A «oportunidade» do bear market está sempre disponível, exceto pelo fato de que raramente surge no «ponto conveniente».
O quarto grupo é formado por aqueles que estão «discutindo com fantasmas». Eles dizem a todo mundo que estavam «certos» em vender em pânico porque o «amigo» insistiu em «comprar no topo», enquanto o «investidor» recomendou «realizar lucros». A «queda» não é uma oportunidade de «juntar os cacos» do mercado cripto, é um lembrete doloroso de que acreditaram no «amigo» lá atrás, e agora o «investidor» está pedindo «conselhos» no Crypto Twitter. O bear market não é preenchido apenas por arrependimento financeiro, mas também pelo terror existencial de perceber que ninguém esteve certo o tempo todo. Não há «profetas cripto» durante um bear market, apenas pessoas normais tentando comprar algo a um «preço razoável». Não há «visionários» no bear market, apenas aqueles que «esperam» ter visionários de quem comprar.
Existe o quinto grupo de pessoas, que percebe tudo o que foi dito acima e «cansou de fingir». Eles admitem que «foram apenas burros», «venderam suas altcoins em pânico», «usaram alavancagem excessiva» e «seguiram influenciadores». Esse grupo é provavelmente o mais saudável, pois entende que os «comportamentos individuais tolos» foram o que os colocou nessa situação; no entanto, isso não mudará nada de imediato, já que a maioria dos «comportamentos» é difícil de interromper mesmo depois de «reconhecidos». A «educação» trazida por um bear market raramente vem rápido e costuma ser dolorosa, mas também dura significativamente menos do que a euforia vista nos bull markets.
O medo também traz «efeitos colaterais». O desenvolvimento de produtos desacelera, orçamentos de «publicidade» das exchanges são cortados, influenciadores ficam sem assunto, a «alocação de fundos» de venture capital é revista e fundadores que levantaram dinheiro a «avaliações inacreditáveis» reavaliam tudo. Usuários ficam desconfiados, reguladores ficam «animados», famílias ficam «tristes», e os «falastrões» do bull market calam-se, enquanto as «mentes serenas» do bull market ganham voz. Esse é um resultado «esperado», na verdade, de um dos «inevitáveis» bear markets, mas a «inevitabilidade» não impede ninguém de ficar decepcionado. Todos «tinham expectativas tão altas» antes do bear market, afinal, e ninguém queria admitir que acreditava em «narrativas», assim como os defensores da tese da «bolha das criptomoedas» sempre apontaram.
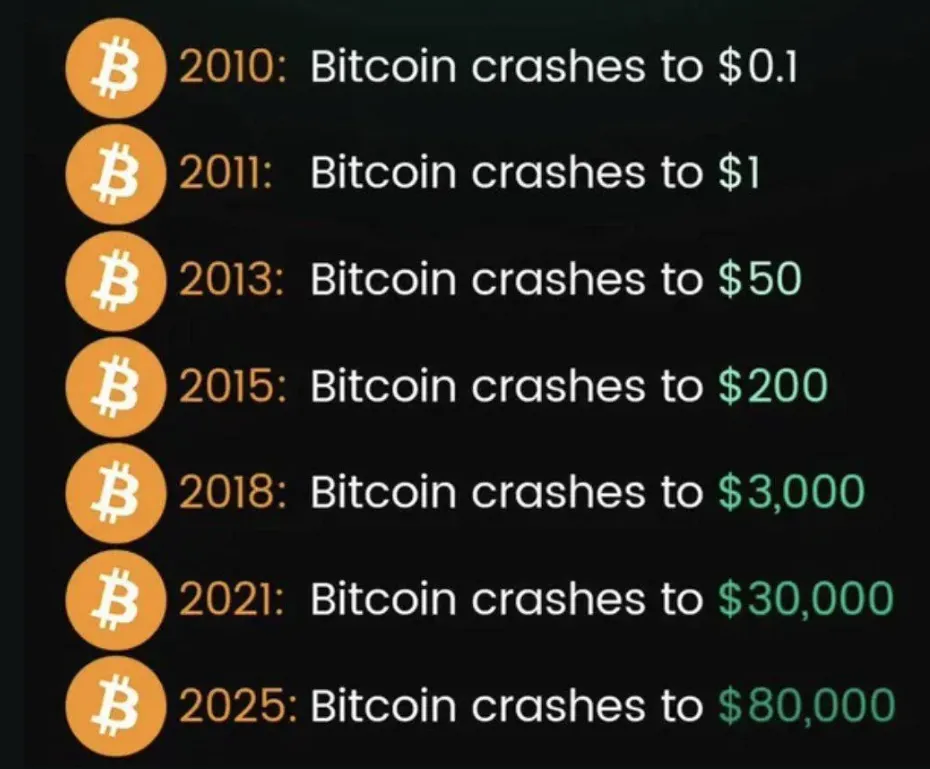
O cripto está longe de estar «morto», é claro, pois «quase todo bear market da história» acabou parecendo «o mais longo de todos». É difícil crer que o mercado de criptomoedas «morreu» após cada grande «cruz da morte» na história do Bitcoin, mas ele «certamente morreu» a cada uma delas. Há menos de duas décadas, o mercado de criptomoedas mal «existia» e, agora, já passou por vários «ciclos de quebra». O «medo do bear market» é sempre exagerado, e as «esperanças do bull market» são sempre elevadas demais, mas esse «choque de realidade» cumpre uma função crítica ao separar os «visionários» dos «especuladores» e cortar o ruído. A «educação» proporcionada pelo mercado não é tão «divertida» quanto parece, mas é uma parte «essencial» de qualquer jornada de investimentos, inclusive no cripto. A lição mais importante do bear market é que raramente se sabe o que «baixo» realmente significa antes que ele se torne um «topo».
Maldição ou Bênção?
Um bear market é uma maldição se você precisava da liquidez para pagar o aluguel. É uma maldição se você estava comprado com alavancagem, comprou tarde ou tinha convicções frágeis sobre os fundamentos do projeto. É uma maldição se você precisou levantar capital devido a «circunstâncias inesperadas» e a uma «mudança no ambiente de mercado». É uma maldição para todo mundo que achou que o cripto iria se «normalizar», ou se normalizar o «suficiente».
No entanto, um bear market é uma bênção disfarçada para o próprio mercado, pois filtra o «ruído» e cria um «quadro (mais) claro» do que realmente importa. Ele penaliza os «especuladores», recompensa os «visionários» e introduz um ceticismo saudável contra toda «ideia revolucionária», por maior que tenha sido a «visão» prometida. Ele reduz valuations, diminui o hype, enxuga a oferta de «pretensos influenciadores» e, mais importante, lembra a todos que a «volatilidade» é uma «característica inerente» dessa classe de ativos, e não alguma «desvantagem» que os «mercados» ou as «exchanges» de alguma forma «adicionaram». A pergunta mais difícil de fazer a si mesmo durante um bear market diz respeito ao cenário do «fundo mais baixo possível», e se alguém poderia realisticamente «saber», ou ao menos «ter informações suficientes para ter certeza». A resposta, obviamente, é «não». O mercado sempre surpreenderá os participantes em ambas as direções, punindo quem agiu «cedo demais» e recompensando quem agiu «tarde o suficiente». Mas o «tarde o suficiente» raramente é «tarde» de verdade, e a maioria dos «especuladores» só percebe a sua loucura quando «já é tarde demais». Essa é a «bênção» do bear market – a «estupidez» dos «especuladores» raramente é premiada.
Um bear market é sempre uma «maldição» para as pessoas «erradas», mas raramente dura para sempre.
E enquanto os usuários tentam decifrar o fundo do poço e o mercado luta para consolidar um piso, é sempre mais prático pensar em maneiras de economizar do que em proclamações vazias. A Netts.io permite que usuários aluguem Energy para transferências de USDT na Tron como um agregador de TRON Energy, onde é possível comprar TRON Energy, encontrar a TRON Energy mais barata e fazer transações de USDT com consumo reduzido de TRX em vez de desperdiçar dinheiro com taxas desnecessárias de rede. Afinal, em um bear market, nada é mais importante do que os mínimos detalhes.