ตลาดหมีในคริปโต: คำสาปหรือพรจากฟ้า?
ตลาดหมีคริปโตลงโทษกระแสไฮป์ เปิดโปงโปรเจกต์ที่อ่อนแอ ทำให้นักลงทุนรายย่อยหวาดกลัว และในบางครั้งก็สร้างจุดเข้าซื้อที่ทุกคนต่างเฝ้ารอ
ภาษาอื่น: EnglishРусскийEspañol中文FrançaisУкраїнськаTürkçeहिंदीفارسیالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
สารบัญ
ทุกคนต่างรู้ดีว่าการเทรดที่สมบูรณ์แบบคืออะไร ซื้อให้ต่ำ ขายให้สูง มันเป็นประโยคที่ฟังดูง่ายเสียจนแทบจะกลายเป็นการดูถูก ปัญหาก็คือไม่มีใครมาสั่นกระดิ่งเตือนตรงจุดที่ "ต่ำสุด" และไม่มีใครจัดปาร์ตี้ฉลองตรงจุดที่ "สูงสุด" เวลาที่ราคากำลังพุ่งขึ้น จุดสูงสุดก็ดูเหมือนเพิ่งจะเป็นแค่การเริ่มต้น แต่เมื่อราคากำลังดิ่งลง จุดต่ำสุดกลับดูเหมือนประตูกลลวงตาอย่างน่าสงสัย
นั่นคือเหตุผลที่ว่าทำไมตลาดหมีจึงไม่ใช่กลไกการค้นหาราคาอย่างแท้จริง แต่มันคือแบบทดสอบตัวตนและจิตใจที่มีเงินมาเดิมพัน และถูกนำมาเปิดเผยต่อสาธารณะ
เมื่อความกลัวเปลี่ยนเป็นความตื่นตระหนก หมีตัวใหญ่ก็ตื่นขึ้นจากการจำศีลและเริ่มเข้ามาทำลายพอร์ตการลงทุน Bitcoin ซึ่งผ่านช่วงเวลาแห่งการยอมรับจากสถาบันมาอีกระลอกหนึ่งและพุ่งแตะระดับสูงสุดจนน่าเวียนหัว ได้พิสูจน์ให้เห็นเดือนแล้วเดือนเล่าว่า "ทองคำดิจิทัล" ก็ยังรู้วิธีทำตัวเป็นสินทรัพย์เสี่ยง จากจุดสูงสุดในปี 2025 สู่ระดับใกล้เคียง 60,000 ดอลลาร์เมื่อเร็วๆ นี้ มูลค่าที่ลดลงไปเกือบ 50% อาจไม่ใช่เรื่องแปลกใหม่อะไรในประวัติศาสตร์ของ Bitcoin แต่มันก็มากพอที่จะเตือนให้ทุกคนระลึกได้ว่า ความผันผวนยังคงเป็นคุณสมบัติหลักของมันเสมอ
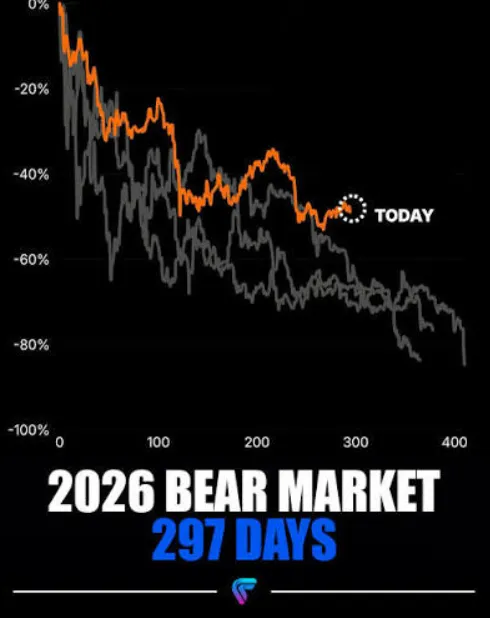
สิ่งที่น่ากลัวเกี่ยวกับตลาดหมีรอบนี้คือความตื่นตระหนกที่ดูเหมือนจะถาโถมเข้ามาจากทุกทิศทาง แต่ละวัฏจักรมีเรื่องเล่าเฉพาะของตัวเอง แต่สคริปต์แทบจะไม่เคยเปลี่ยนไปเลย: "การปรับฐานเพื่อสุขภาพที่ดี", "โอกาสในการซื้อ", "การปั่นตลาด", "แรงกดดันระดับมหภาค", "คริปโตตายแล้ว" และในที่สุดก็คือ "ตลาดเริ่มกลับมาน่าสนใจอีกครั้ง" ซึ่งประโยคหลังนี้มักจะเกิดขึ้นหลังจากที่ผู้คนยอมแพ้และเดินจากไปมากพอแล้ว
หมีไม่เคยเคาะประตูก่อนมา
การเทขายเมื่อเร็วๆ นี้ไม่ได้เกิดจากปัจจัยเพียงอย่างเดียว แต่เป็นการบรรจบกันของสถานการณ์หลายๆ อย่าง ซึ่งแต่ละอย่างล้วนมีเหตุผลในตัวของมันเอง
กระแสเงินทุนของ Bitcoin ETF ในสหรัฐฯ ติดลบอย่างต่อเนื่อง โดยกองทุน Spot ต้องเผชิญกับเงินทุนไหลออกติดต่อกันสองวันในเดือนสิงหาคม และมีการถอนเงินออกมากกว่า 100 ล้านดอลลาร์ในเซสชันเดียว ความเคลื่อนไหวของผลตอบแทนพันธบัตรและราคาน้ำมันยังสร้างแรงกดดันต่อสินทรัพย์เสี่ยงโดยทั่วไป ทำให้นักเทรดหันไปให้ความสนใจกับ AI และตลาดหุ้นในวงกว้างมากขึ้น หากตัดความสำคัญตัวเองของโลกคริปโตออกไป วงการนี้ก็ได้ค้นพบอีกครั้งว่า สระสภาพคล่องทั่วโลกนั้นมีกุญแจผีที่เปิดออกได้เสมอ
การที่ราคาของ Bitcoin วนเวียนอยู่ใกล้ 63,000 ดอลลาร์ไม่ได้เป็นปัญหาในตัวเอง แต่มันจะกลายเป็นปัญหาขึ้นมาทันทีหากใครหลงเชื่อคำบอกเล่าที่ว่า การยอมรับจากสถาบันจะทำให้ Bitcoin พุ่งไปข้างหน้าได้เพียงทิศทางเดียว กองทุน ETF ทำให้การขาย Bitcoin ง่ายขึ้น มีประสิทธิภาพมากขึ้น และดึงดูดสายตาน้อยลง เช่นเดียวกับที่มันทำให้การซื้อง่ายขึ้น มีประสิทธิภาพมากขึ้น และดึงดูดสายตาน้อยลง นักลงทุนรายย่อยอาจต้องรอให้ความศรัทธาในคริปโตสั่นคลอนก่อนถึงจะยอมขายเหรียญของตน แต่ผู้จัดการพอร์ตต้องการเพียงแค่โมเดล คำสั่ง หรือคำขอไถ่ถอนหน่วยลงทุนเท่านั้น
นี่คือเหตุผลว่าทำไมการนำ ETF มาใช้ของนักลงทุนสถาบันจึงสร้างความสับสนให้กับทุกคน รวมถึงฝั่งกระทิงด้วย ฝั่งกระทิงต้องการให้มีเงินทุนไหลเข้าอย่างยิ่งยวดเพราะมันเป็นตัวแทนของอุปสงค์จากสถาบัน แต่กระแสเงินทุนไหลออกกลับเป็นสิ่งที่ให้เหตุผลได้ยากพอกัน เหตุผลนั้นง่ายมาก: นักลงทุนสถาบันมีขนาดใหญ่ แต่พวกเขาก็ทำตามระบบเช่นกัน พวกเขาจำเป็นต้องปรับสมดุลพอร์ต ทำกำไร และลดความเสี่ยง การเทขายของพวกเขาอาจไม่ได้ขับเคลื่อนด้วยอะไรที่เลวร้ายไปกว่าคำขอจากผู้จัดการกองทุนที่ต้องการลดสัดส่วนการลงทุนลง 2% เพราะโมเดลความเสี่ยงในปัจจุบันประเมินว่า Bitcoin เป็นสินทรัพย์ที่กินสัดส่วน 25% ไม่มีใครผิดหรือมีเจตนาร้าย เงินก็แค่ทำหน้าที่ของเงิน
ในขณะเดียวกัน ผู้พยากรณ์ระดับองค์กรของตลาดคริปโตก็กำลังขาย Bitcoin Strategy บริษัทของ Michael Saylor ได้ทยอยเทขาย Bitcoin อย่างต่อเนื่องในปี 2026 ด้วยความสม่ำเสมอในแบบที่ไม่เคยมีมาก่อนในนโยบายการเงินของบริษัทตลอดหลายปีที่ผ่านมา ยอดขายถือว่าค่อนข้างน้อยเมื่อเทียบกับขนาดการถือครองทั้งหมดของบริษัท และ Saylor ได้ให้เหตุผลว่าเป็นการตอบสนองต่อความต้องการด้านสภาพคล่องขององค์กร การจ่ายเงินปันผลหุ้นบุริมสิทธิ และเรื่องอื่นๆ ในทำนองเดียวกัน ถึงกระนั้น ทุกครั้งที่ตัวแทนสาธารณะของ Strategy ขาย Bitcoin ออกไป ก็ราวกับว่าตลาดกำลังรอคอยให้เขาประกาศว่าคริปโตได้ตายไปแล้ว
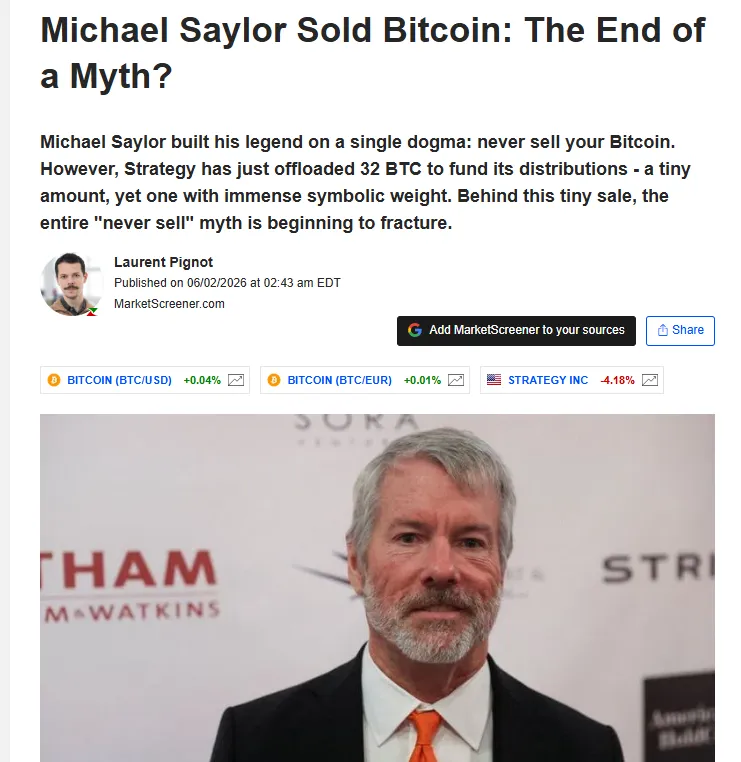
ไม่ได้แปลว่า Saylor จะหันหลังให้กับผลงานชีวิตของเขา แต่มันแปลว่าเขาได้เข้าร่วมรายชื่อนักลงทุนสถาบันยาวเป็นหางว่าวที่ค้นพบว่า ในการแสวงหาผลตอบแทน พวกเขาสามารถกลายเป็นผู้ขายได้เป็นระยะๆ แม้แต่ผู้สนับสนุนการสร้างมูลค่า on-chain ที่กระตือรือร้นที่สุดก็ยังต้องยอมรับความจริงเกี่ยวกับงบดุล เงินปันผลหุ้นบุริมสิทธิ และโครงสร้างเงินทุน ตราบใดที่ Strategy มุ่งมั่นที่จะซื้อ Bitcoin ในทุกข่าวสาร การขายของพวกเขาจึงเป็นความผิดหวังสำหรับบางคน แต่ก็เป็นพรอันประเสริฐสำหรับคนอื่นๆ
สุสานอัลต์คอยน์
ถ้า Bitcoin ดูย่ำแย่ ตลาดส่วนที่เหลือก็ดูไม่ต่างจากป่าช้า
Solana เป็นตัวอย่างที่ชัดเจนที่สุด เนื่องจากระบบนิเวศของมันมีความลึกซึ้งพอสมควร แต่ราคากลับต่ำจนน่าใจหาย การซื้อขายอยู่ที่ช่วงกลาง 70 ดอลลาร์ เหรียญมหัศจรรย์นี้เป็นทั้งบารอมิเตอร์วัดความอยากเสี่ยงและเป็นเครื่องเตือนใจถึงสิ่งต่างๆ ที่อาจผิดพลาดได้ หากมองโลกในแง่ดี ก็จะได้อ่านเกี่ยวกับปริมาณงานที่ Solana รองรับได้ แอปพลิเคชันสำหรับผู้บริโภค DePIN การชำระเงิน เหรียญมีม และการลิสต์ ETF ที่กำลังจะมาถึง หากมองโลกในแง่ร้าย ก็จะนึกถึงดราม่าของผู้ตรวจสอบธุรกรรม (validator) สภาพคล่องของเหรียญมีม แนวต้านทางเทคนิค และแนวโน้มของสินทรัพย์ที่มีค่าเบต้าสูงที่จะถูกเทขายอย่างหนักเมื่อก๊อกสภาพคล่องถูกปิดลง
สุสานอัลต์คอยน์แผ่ขยายไปไกลกว่าโปรโตคอลหลักๆ มาก มีโปรเจกต์หางยาวที่ค่อยๆ ลดทอนเรื่องเล่า on-chain ของตัวเองลงในทุกๆ ครั้งที่มีการปลดล็อกเหรียญ มีโปรโตคอล «โครงสร้างพื้นฐาน» ที่แทบไม่มีประโยชน์ใช้งานจริงนอกเหนือจากกลไกของโทเค็น มีเกมที่มีแผนงานที่ระเหยหายไปกับตา และมี «เหรียญ» AI ที่ไม่เคยสร้างอะไรที่คล้ายคลึงกับปัญญาประดิษฐ์ขึ้นมาได้เลย สิ่งเดียวกันนี้สามารถพูดได้กับทุกหมวดหมู่ในเศรษฐกิจคริปโต: ทุกที่เต็มไปด้วย «ร้านอาหารอิตาเลียน» ที่มีใบโหระพาเป็นโลโก้ แต่ไม่ได้มีอะไรเกี่ยวข้องกับอิตาลีเลยสักนิด
แง่มุมที่สะเทือนใจที่สุดของสุสานอัลต์คอยน์คือการสูญเสียทุนทางสังคม ช่อง Telegram ที่เคยมีคนอ่านและคุยกันแบบเรียลไทม์ ปัจจุบันดูเหมือนห้างสรรพสินค้าที่ถูกทิ้งร้าง ผู้ก่อตั้งที่เคยแชร์ความร่วมมือทุกอย่างบนบล็อกเชนกลับเริ่มปิดปากเงียบมากขึ้น ผู้จัดการชุมชนที่เคยไฮป์ความคืบหน้าของการพัฒนาทุกฝีก้าว ตอนนี้กลับพูดคุยแต่เรื่องเดิมๆ ที่น่าเบื่ออย่างการ «สร้างต่อ» และ «วิสัยทัศน์ระยะยาว» เหมือนกับคู่เทียบของพวกเขาในบริษัทร่วมลงทุนแบบดั้งเดิม กราฟราคาดูแย่มาก แต่ตัวชี้วัดทางสังคมกลับบอกเล่าเรื่องราวที่ตอกย้ำความล้มเหลวได้ชัดเจนยิ่งกว่า เพราะอัลต์คอยน์จำนวนมากได้รับมูลค่าส่วนหนึ่งหรือทั้งหมดจากความเต็มใจของชุมชนที่จะเชื่อมั่นในโปรเจกต์ต่อไป
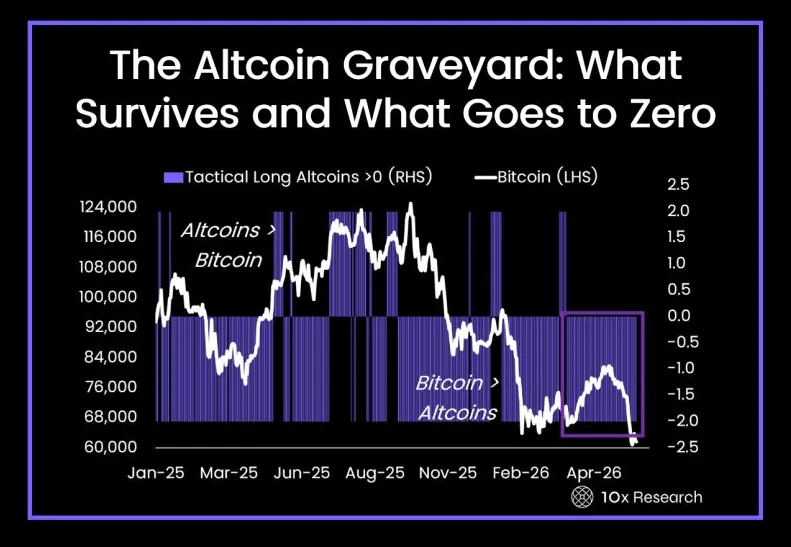
ตลาดหมีเป็นผู้ตัดสินที่โหดร้ายของวงการคริปโต เพราะมันพรากผู้ชมออกไป ในตลาดกระทิง ทุกคนต่างมีโทเค็นของตนเอง แต่ในตลาดหมี ทุกคนต้องดิ้นรนเพื่อปกป้องเรื่องเล่าของโทเค็นตัวเอง
นั่นนำเราไปสู่แง่มุมที่เป็นพรจากฟ้าของตลาดหมี แม้ว่าจะไม่มีใครดีใจที่ได้เห็นโทเค็นของตนมีมูลค่าลดลงไปถึง 80% แต่สภาพแวดล้อมที่โหดร้ายนี้ช่วยแยกแยะ «โปรเจกต์ของจริง» ออกจาก «แค่ความคิด» มันตัดเสียงรบกวนของฤดูกาลตลาดกระทิง ลงโทษชุมชนที่อ่อนแอ ละครตบตาเรื่องการกำกับดูแล โทเคโนมิกส์ที่มักง่าย และ «ผู้ก่อตั้ง» ที่สนใจแต่กระแสไฮป์ ตลาดหมีจะลอกเปลือก «วิสัยทัศน์» ออกไป และท้าทายให้ทุกคนลงมือสร้างสิ่งที่มีคุณค่าอย่างแท้จริง จนถึงจุดที่ความมีอยู่ของผลิตภัณฑ์นั้นจะถูกตั้งคำถามหากขาดสิ่งจูงใจทางการเงิน มันสอนให้ผู้ใช้หันมาใส่ใจเรื่องต้นทุนและกระแสเงินสด ทำให้พวกเขาประเมิน «อรรถประโยชน์» ของโทเค็นทุกเหรียญที่ซื้อใหม่อีกครั้ง สรุปสั้นๆ คือ มันขจัดภาพเพ้อฝันและดึงความเป็นจริงเข้ามา แม้ว่ากระบวนการค้นหาราคาจะยังห่างไกลจากความแม่นยำก็ตาม
พรจากตลาดหมีมาพร้อมกับความเสี่ยงเสมอ เพราะมันแทบไม่แยกแยะระหว่างความคิดที่ดีกับความคิดที่แย่ สภาพคล่องจะถูกดึงออกจากระบบทั้งหมดไม่ว่าจะอย่างไรก็ตาม ซึ่งหมายความว่าทีมพัฒนาที่ดีที่สุดก็ต้องเดือดร้อนไปด้วย การพัฒนาผลิตภัณฑ์ต้องหยุดชะงักลง สภาพคล่องที่โปรโตคอลเป็นเจ้าของต้องเผาผลาญโทเค็น และผู้ดูแลสภาพคล่องก็เทรดสวนทางกับนักลงทุนรายย่อย ทุกคนต่าง «ผิดหวัง» แต่ไม่มีใครยอมรับว่าความผิดหวังนั้นเกิดขึ้นจากการสูญเสียการควบคุมเงินทุน ตลาดหมีเปิดเผย «ความจริง» แต่ «ความจริง» นั้นแทบจะไม่ใช่สิ่งที่ทุกคนเห็นพ้องต้องกัน
BlackRock ยิ้มหวาน รายย่อยเหงื่อตก
ความย้อนแย้งที่น่าสนใจที่สุดของสถานการณ์ปัจจุบันคือ นักลงทุนรายย่อยดูเหมือนจะถูกบดขยี้อย่างหนัก ในขณะที่นักลงทุนสถาบันกลับดูมีท่าทีกระตือรือร้นและสดใสอย่างน่าประหลาดใจ
BlackRock เป็นหนึ่งในกระบอกเสียงที่สม่ำเสมอที่สุดในระดับมหภาค โดยชี้ว่า Bitcoin มี «คุณค่าในฐานะประเภทสินทรัพย์ที่มีการกระจายความเสี่ยงออกไปจากพารามิเตอร์ความเสี่ยงและผลตอบแทนแบบดั้งเดิม» ในขณะเดียวกันก็ระบุว่า «ตลาดมีความผันผวนในระยะสั้นอย่างมีนัยสำคัญ แต่นี่เป็นเรื่องปกติเมื่อพิจารณาจากโครงสร้างเฉพาะตัวของสินทรัพย์» ดังนั้น «การจัดสรรเชิงกลยุทธ์จึงสามารถทำได้โดยมองไปที่ภาพระยะยาว» ในขณะเดียวกัน ผู้คนใน Crypto Twitter ทั่วไปกำลังเผชิญกับวิกฤตทางจิตใจ ตั้งคำถามว่าอัลต์คอยน์ตายไปแล้วจริงหรือ และ Bitcoin เป็นสิ่งที่ทุกคนสามารถเป็นเจ้าของได้จริงหรือไม่
มีใครที่ยังมีสติดีพอจะเชื่อว่านี่ไม่ใช่การปั่นตลาดบ้างไหม? แน่นอนว่าการนำภูมิปัญญาของ BlackRock ไปใช้ในทางปฏิบัติอาจเป็นไปเพื่ออำนวยความสะดวกให้เงินทุนมหาศาลไหลเข้าสู่ «โครงสร้างพื้นฐาน» ของ Bitcoin ท่ามกลางวิกฤตตลาดหมี การออกมายอมรับต่อสาธารณะว่า Bitcoin จะทำงานในฐานะประเภทสินทรัพย์ได้ในที่สุด ทำให้ดูเหมือนว่า BlackRock กำลังทำในสิ่งที่ผู้จัดการสินทรัพย์รายใหญ่ทุกคนทำ: สร้าง «อุปสงค์» ให้กับผลิตภัณฑ์ของตนเองโดยการโน้มน้าวทั้งตัวเองและลูกค้าว่าผลิตภัณฑ์ดังกล่าวไม่ใช่ขยะ
แต่มันก็มี «ด้านมืด» ของความเห็นจากสถาบันในลักษณะนี้อยู่เช่นกัน BlackRock เป็นเพียงหนึ่งใน «ผู้จัดการสินทรัพย์รายใหญ่» หลายๆ เจ้า และไม่มีใครคุยกัน แม้ว่าเป้าหมายที่แท้จริงของ BlackRock คือการส่งเสริม «การจัดสรรเชิงกลยุทธ์» สู่คริปโต แต่ความเห็นดังกล่าวอาจถูกตีความโดยนักลงทุนรายย่อยที่หวาดระแวงว่า เป็นความพยายามที่จะสร้าง «อุปสงค์» ให้กับผลิตภัณฑ์คริปโตของ BlackRock โดยเฉพาะ ผ่านการสร้าง «อุปทาน» ของสภาพคล่องขึ้นมาในกระบวนการนี้ ท้ายที่สุดแล้ว ไม่มีเหตุผลให้เชื่อเลยว่าความเห็นเชิงบวกจากบริษัทที่มีสินทรัพย์ภายใต้การจัดการมูลค่าหลายพันล้านดอลลาร์ จะไม่ถูกนำมาใช้สร้างความได้เปรียบเหนือนักลงทุนรายย่อยที่ไม่รู้เรื่องรู้ราวซึ่งกำลังรอซื้อสัญญาซื้อขายล่วงหน้าของ Bitcoin
ตลาดหมีทำให้ทุกคนหมดไฟ ดังนั้นจึงเป็นเรื่องท้าทายที่จะพูดคุยเกี่ยวกับเจตนาของ BlackRock โดยไม่หลุดเข้าไปในทฤษฎีสมคบคิดอย่างสิ้นเชิง นักลงทุนสถาบันมีมุมมองบวกต่อคริปโตอย่างไม่ต้องสงสัย เช่นเดียวกับคนอื่นๆ แต่ «ความมองบวก» ของพวกเขาเป็นเพียงคำสละสลวยที่แสดงถึงความพร้อมที่จะซื้อคริปโตในทุกระดับราคา โดยคาดหวังผลตอบแทนที่สมเหตุสมผลในระยะกลางถึงระยะยาว ในทางกลับกัน นักลงทุนรายย่อยกลับมองว่าทุกความคิดเห็นในช่วงตลาดหมีคือ «ความพยายามในการปั่นตลาด» ซึ่งบ่อยครั้งมันก็เป็นเช่นนั้นจริงๆ อย่างน้อยก็ในระดับจิตวิทยา มีความจริงอยู่ทั้งสองฝั่ง เพราะ BlackRock ไม่ได้ «แอบ» อยากให้ Bitcoin ประสบความสำเร็จ แต่ต้องการทำให้ตนเอง «มีบทบาทสำคัญ» และวิธีที่ชัดเจนที่สุดในการสร้าง «บทบาท» ในโลกคริปโตก็คือการสร้างผลิตภัณฑ์และโครงสร้างพื้นฐาน
แต่ «บทบาทสำคัญ» นั้นเป็นเพียงภาพลวงตาที่หลอกตัวเอง เพราะความเห็นของ BlackRock แทบจะไม่เคยก้าวข้ามไปไกลกว่า «ปัจจัยพื้นฐาน» ของสินทรัพย์คริปโตเลย หาก BlackRock เชื่ออย่างแท้จริงว่า Bitcoin เป็น «สินทรัพย์ที่เหนือกว่า» ทำไมพวกเขาถึงต้องมาแสดงความเห็นเกี่ยวกับ «ปัจจัยพื้นฐาน» ด้วยล่ะ? ทำไมพวกเขาไม่ประกาศความมองบวกอย่างเปิดเผยแบบเดียวกับที่บริษัทไพรเวทอิควิตี้แสดงความเชื่อมั่นต่อแนวโน้มระยะยาวของตลาดคริปโต? ทำไมพวกเขาถึงต้องเขียนบทวิเคราะห์เฉพาะเกี่ยวกับ «ความได้เปรียบของ bitcoin» ทั้งๆ ที่ Wall Street รู้จัก «ความได้เปรียบของ bitcoin» นี้มานานก่อนที่คนนอก Crypto Twitter จะเคยได้ยินชื่อ Bitcoin เสียอีก? คำตอบก็คือ BlackRock ไม่ได้ผิดในตัวมันเอง แต่พวกเขามีแรงจูงใจที่จะแสร้งทำเป็นว่ามันเป็นเรื่องใหม่ «ความได้เปรียบของ bitcoin» เป็นวิธีสร้างความแตกต่างในพื้นที่การเงินของสถาบันที่มีการแข่งขันสูง พร้อมๆ กับการโน้มน้าวให้นักลงทุนเชื่อว่าคริปโตเป็นประเภทสินทรัพย์ที่พวกเขาสามารถ «เข้าใจ» ได้จริงๆ สรุปคือ «ความมองโลกในแง่ดี» ของ BlackRock เป็นการผสมผสานอย่างเชี่ยวชาญระหว่างข้อมูลเชิงลึกที่แท้จริงกับ «การวิเคราะห์ปัจจัยพื้นฐาน» แต่มันซ่อนความจริงอันน่าอึดอัดที่ว่า นักลงทุนสถาบันแทบไม่สนใจอะไรที่เกี่ยวกับคริปโตเลย นอกเหนือไปจาก «พารามิเตอร์ความเสี่ยงและผลตอบแทน»
นั่นคือแง่มุมที่ «มีประโยชน์» ที่สุดของความเห็นจาก BlackRock และเป็นเหตุผลว่าทำไมบทความนี้จึงถูกเขียนขึ้นมา BlackRock รู้ดีว่านักลงทุนสถาบันไม่ได้สนใจ «วิสัยทัศน์» และ «ศักยภาพ» ของคริปโต เหมือนกับที่ «พารามิเตอร์ความเสี่ยงและผลตอบแทน» แทบจะไม่ขยายไปเกินกว่าความพร้อมที่จะซื้อ «กองทุน» Bitcoin แต่ในใจของนักลงทุนทั่วไป «ความเสี่ยง» ของกองทุนเหล่านั้นกลับถูกเปลี่ยนให้กลายเป็น «ความแน่นอน» แปรผันตรงตามความกระตือรือร้นที่พวกเขาต้องการจะ «ซื้อ Bitcoin» นี่คือจุดที่ «ความเห็นจากสถาบัน» ถูกนำมาใช้เป็นอาวุธโจมตีนักลงทุนรายย่อย นักลงทุนสถาบันไม่ได้คิดผิดที่เชื่อว่าคริปโตจะ «ทำงานได้» ในฐานะประเภทสินทรัพย์ในที่สุด แต่พวกเขาก็ไม่ค่อยยอมรับว่า «ความเชื่อ» ของพวกเขานั้นไม่ได้มีอะไรมากไปกว่าวิธีหาเงินทุนที่สะดวกสบายในตลาดที่มีการแข่งขันสูง ในขณะเดียวกัน นักลงทุนรายย่อยก็ไม่ได้คิดผิดที่สงสัยว่าความเห็นจากสถาบันมักถูกออกแบบมาเพื่อปั่นตลาดเสมอ แต่พวกเขากลับแทบไม่ «ตระหนัก» เลยว่า มันเป็นข้ออ้างอันแสนสะดวกในการสร้างความชอบธรรมให้กับการกระทำของตนเองในช่วงตลาดหมี
การ «หมุนเวียน» เม็ดเงินของ ETF เป็นตัวอย่างที่สมบูรณ์แบบของแนวคิดนี้ «กองทุน» Bitcoin มียอดการไถ่ถอนคืนอย่างหนัก ในขณะที่ «ผลิตภัณฑ์» Ether และ Solana มีเงินทุนไหลเข้า ซึ่งบ่งชี้ว่านักลงทุนสถาบันกำลังหมุนเวียนความเสี่ยงของตนภายในพื้นที่คริปโต มากกว่าที่จะ «ทิ้งมันไปอย่างสิ้นเชิง» สิ่งนี้อาจถูกตีความว่าเป็น «หลักฐาน» ที่แสดงว่าสถาบันยังมีมุมมองบวกต่อ Bitcoin แต่ «หลักฐาน» นี้กลับมองข้ามความจริงอันน่ากระอักกระอ่วนที่ว่า นักลงทุนสถาบันแทบจะไม่ถือ Bitcoin โดดๆ มาตั้งแต่แรกแล้ว ในระดับพื้นฐานที่สุด การ «หมุนเวียน» ETF เป็นเพียงการปรับ «ความสมดุลของความเสี่ยง» (risk parity) เพราะ Bitcoin มีความเสี่ยงน้อยกว่า Ether และ Solana ภายในระบบนิเวศของคริปโต ในระดับที่ลึกซึ้งกว่านั้น มันเป็นการยอมรับว่า Bitcoin มี «การดึงดูดในวงกว้างกว่า» แต่ก็มี «อุปทานที่จำกัด» และ «อุปทาน» นี้นี่เองที่เป็นเหตุผลว่าทำไมนักลงทุนสถาบันจึงชอบผลิตภัณฑ์ที่มีเลเวอเรจตั้งแต่แรก
จิตวิทยาของการย่อตัว
การถกเถียงบนโลกออนไลน์เกี่ยวกับการ «ย่อตัว» ของตลาดเป็นภาพที่แปลกตาตรงที่มักจะมีข้อโต้แย้งที่น่าเบื่อแบบเดิมๆ อยู่เสมอ กลุ่มหนึ่งเชื่อว่าคริปโต «ตายแล้ว» และพวกเขาปักใจเชื่ออย่างยิ่งว่าจะไม่มีวันฟื้นตัวได้อีก พวกเขาเหนื่อยล้าที่จะเชื่อใน «เรื่องเล่า» พวกเขาซื้อ «วิสัยทัศน์» และเฝ้าดูหุ้นกลุ่ม AI แย่งชิงโมเมนตัมทั้งหมดไป ทิ้งให้ตลาดคริปโตไม่มีอะไรทำ ดังนั้น พวกเขาจึงออกมาประกาศ «ความตาย» ด้วยความรู้สึกสิ้นหวังผสมกับอารมณ์ขันอันมืดมน โดยบอกว่าคริปโตนั้น «ตายแล้ว จบแล้ว อวสานแล้ว ฯลฯ» และเครื่องมือวิเคราะห์ความรู้สึกบนโซเชียลทั้งหมดกำลังติดตาม «รูปแบบภาษา» เฉพาะนี้อยู่ อีกกลุ่มหนึ่งเชื่อว่าคริปโต «ยังไม่ตาย» และพร้อมที่จะ «ช้อนซื้อตอนย่อ» พวกเขาเรียกมันว่า «DCA» เป็น «การสะสมแบบไร้อารมณ์» และกำลังพูดคุยเกี่ยวกับการ «ซื้อที่จุดสิ้นสุดของตลาดหมี» ราวกับว่ามันเป็นการพยากรณ์อากาศ กลุ่มที่สามกำลัง «รอราคาที่ต่ำกว่านี้» และพูดคุยว่า «58k ดีกว่า 70k ตั้งเยอะ» แต่ «ราคาที่ต่ำกว่า» สำหรับพวกเขากลับขยับเป็น 50k แล้วก็ 40k ไปเรื่อยๆ พวกเขาหวังว่าเมื่อถึงจุดหนึ่ง ข่าวร้ายจะหมดไป แต่พวกเขาก็รู้ว่าเมื่อถึงจุดหนึ่ง ความกลัวจะเปลี่ยนเป็น «การช้อนซื้อ» โอกาสในตลาดหมีมีอยู่เสมอ เพียงแต่มันแทบจะไม่เคยโผล่มาใน «จุดที่สะดวกใจ» เลย
กลุ่มที่สี่คือพวกที่ «กำลังเถียงกับวิญญาณ» พวกเขาคอยบอกทุกคนว่าพวกเขาคิด «ถูก» แล้วที่รีบตื่นตระหนกและเทขายออกไป เพราะ «เพื่อน» ของพวกเขายังคงยืนกรานให้ «ซื้อยอดดอย» ในขณะที่ «นักลงทุน» ของพวกเขาบอกให้ «ทำกำไร» การ «ย่อตัว» จึงไม่ใช่โอกาสในการ «เก็บกวาดเศษซาก» ของตลาดคริปโต แต่มันเป็นเครื่องเตือนใจอันเจ็บปวดว่าพวกเขาเคยหลงเชื่อ «เพื่อน» ในตอนนั้น และตอนนี้ «นักลงทุน» ของพวกเขาก็มาขอ «คำแนะนำ» ใน Crypto Twitter ตลาดหมีไม่ได้เต็มไปด้วยความเสียดายทางการเงินเท่านั้น แต่ยังรวมถึงความหวาดหวั่นเมื่อตระหนักได้ว่าตนเองไม่ได้ถูกต้องเสมอไป ไม่มี «ผู้พยากรณ์คริปโต» ในช่วงตลาดหมี มีเพียงคนธรรมดาที่พยายามซื้อบางสิ่งใน «ราคาที่สมเหตุสมผล» ไม่มี «ผู้มีวิสัยทัศน์» ในช่วงตลาดหมี มีเพียงผู้ที่ «หวัง» ว่าจะมีผู้มีวิสัยทัศน์มาให้พวกเขาซื้อต่อ
และยังมีกลุ่มที่ห้า ซึ่งตระหนักถึงสิ่งต่างๆ ที่กล่าวมาทั้งหมดและ «เลิกแสร้งทำเป็นรู้ดี» พวกเขายอมรับว่าตัวเอง «แค่โง่เขลา» และ «ตื่นตระหนกเทขายอัลต์คอยน์ของตัวเอง» รวมถึง «ใช้เลเวอเรจมากเกินไป» และ «เชื่ออินฟลูเอนเซอร์ตามกระแส» กลุ่มนี้น่าจะเป็นกลุ่มที่มีสุขภาพจิตดีที่สุด เพราะพวกเขาตระหนักดีว่า «พฤติกรรมโง่ๆ ของตัวเอง» คือสิ่งที่นำพาพวกเขามาสู่จุดนี้ แต่มันก็จะไม่ช่วยเปลี่ยนอะไรได้ในทันที เพราะ «พฤติกรรม» ส่วนใหญ่นั้นยากที่จะหยุด แม้ว่าจะ «ยอมรับ» แล้วก็ตาม «บทเรียน» จากตลาดหมีแทบจะไม่เคยเกิดขึ้นอย่างรวดเร็วและมักจะเจ็บปวดเสมอ แต่มันก็คงอยู่สั้นกว่าความเคลิบเคลิ้มในตลาดกระทิงอย่างเห็นได้ชัด
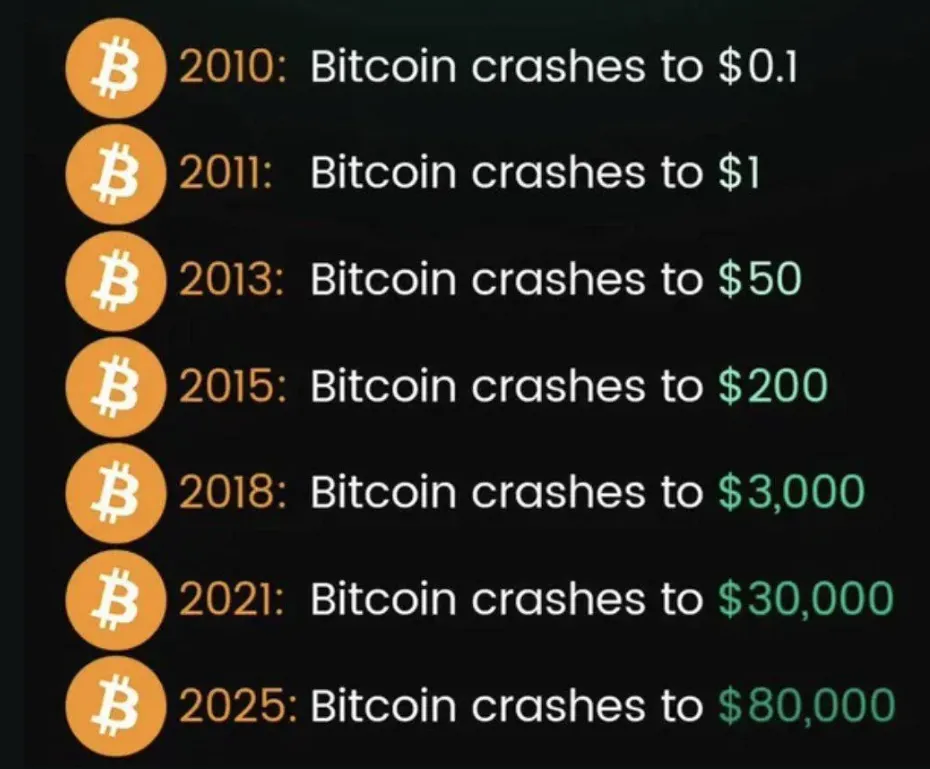
ความกลัวยังมี «ผลข้างเคียง» อื่นๆ อีกด้วย การพัฒนาผลิตภัณฑ์ชะลอตัวลง งบประมาณการ «โฆษณา» ของศูนย์ซื้อขายถูกตัดลง อินฟลูเอนเซอร์เริ่มน่าเบื่อ การ «จัดสรรเงินทุน» ของบริษัทร่วมลงทุนถูกนำกลับมาทบทวนใหม่ และผู้ก่อตั้งที่เคยระดมทุนได้ด้วย «มูลค่าประเมินอันเหลือเชื่อ» ต่างก็ต้องกลับมาประเมินทุกอย่างใหม่อีกครั้ง ผู้ใช้เริ่มสงสัย หน่วยงานกำกับดูแลเริ่ม «ตื่นตัว» ครอบครัวเริ่ม «เศร้าหมอง» และ «คนคุยโต» ในตลาดกระทิงเริ่มเงียบเสียงลง ในขณะที่ «คนที่นิ่งสงบ» ในตลาดกระทิงเริ่มมีเสียงที่ดังขึ้น นี่เป็นผลลัพธ์ที่ «คาดเดาได้» จริงๆ สำหรับตลาดหมีที่ «หลีกเลี่ยงไม่ได้» แต่ «ความหลีกเลี่ยงไม่ได้» นั้นก็ไม่ได้ช่วยให้ใครหายผิดหวังได้เลย ท้ายที่สุดแล้ว ทุกคนต่าง «เคยตั้งความหวังไว้สูงมาก» ก่อนที่ตลาดหมีจะมาถึง และไม่มีใครอยากยอมรับว่าตนเองเคยหลงเชื่อใน «เรื่องเล่า» ดังเช่นที่บรรดาผู้สนับสนุนทฤษฎี «ฟองสบู่คริปโตเคอร์เรนซี» อ้างมาโดยตลอด
แน่นอนว่าคริปโตยังห่างไกลจากคำว่า «ตายแล้ว» เพราะ «ตลาดหมีเกือบทุกครั้งในประวัติศาสตร์» มักจะลงเอยด้วยการเป็น «ตลาดหมีที่ยาวนานที่สุดเท่าที่เคยมีมา» มันยากที่จะเชื่อว่าตลาดคริปโตเคอร์เรนซี «ตายแล้ว» หลังจากเกิดสัญญาณ «death cross» ครั้งใหญ่ทุกครั้งในประวัติศาสตร์ของ Bitcoin แต่มันก็ «แทบจะเป็นแบบนั้นจริงๆ» ในทุกๆ ครั้ง ไม่ถึงสองทศวรรษที่ผ่านมา ตลาดคริปโตเคอร์เรนซีเพิ่งจะเริ่ม «มีตัวตน» ขึ้นมาได้ไม่นาน และตอนนี้มันได้ผ่าน «วัฏจักรการพังทลาย» มาแล้วหลายต่อหลายครั้ง «ความกลัวในตลาดหมี» มักจะถูกพูดเกินจริงเสมอ และ «ความหวังในตลาดกระทิง» ก็มักจะสูงเกินไปเช่นกัน แต่ «การดึงสติกลับสู่ความจริง» ก็ทำหน้าที่สำคัญในการคัดแยก «ผู้มีวิสัยทัศน์» ออกจาก «นักเก็งกำไร» และช่วยตัดเสียงรบกวนออกไป «บทเรียน» ของตลาดอาจไม่ได้ «สนุกสนาน» อย่างที่ฟังดู แต่เป็นส่วน «สำคัญ» ในเส้นทางการลงทุนทุกประเภท ซึ่งรวมถึงคริปโตด้วย บทเรียนที่สำคัญที่สุดของตลาดหมีก็คือ เราแทบไม่มีทางรู้เลยว่าจุดที่ «ต่ำ» นั้นหมายถึงอะไรกันแน่ จนกว่ามันจะกลายเป็นจุดที่ «สูง»
คำสาปหรือพรจากฟ้า?
ตลาดหมีจะเป็นคำสาปทันทีหากคุณต้องการสภาพคล่องเพื่อนำไปจ่ายค่าเช่าบ้าน มันจะเป็นคำสาปหากคุณเปิดสถานะ long ด้วยเลเวอเรจ ซื้อช้าเกินไป หรือมีความเชื่อมั่นต่อปัจจัยพื้นฐานของโปรเจกต์ที่อ่อนแอ มันจะเป็นคำสาปหากคุณต้องระดมทุนเนื่องจาก «สถานการณ์ที่ไม่คาดคิด» และ «การเปลี่ยนแปลงของสภาพแวดล้อมในตลาด» มันคือคำสาปสำหรับทุกคนที่คิดว่าคริปโตกำลังจะเข้าสู่สภาวะ «ปกติ» หรือปกติ «เพียงพอแล้ว»
อย่างไรก็ตาม ตลาดหมีก็คือพรที่แฝงมาสำหรับตัวตลาดเอง เพราะมันช่วยกรอง «เสียงรบกวน» และสร้าง «ภาพที่ชัดเจน(ยิ่งขึ้น)» ของสิ่งที่มีความสำคัญจริงๆ มันลงโทษ «นักเก็งกำไร» ให้รางวัลแก่ «ผู้มีวิสัยทัศน์» และสร้างความสงสัยที่เหมาะสมต่อทุกๆ «ไอเดียที่ปฏิวัติวงการ» ไม่ว่า «วิสัยทัศน์» ที่สัญญาไว้จะยิ่งใหญ่แค่ไหนก็ตาม มันช่วยลดระดับมูลค่าที่สูงเกินจริง ลดกระแสไฮป์ ลดจำนวน «คนที่อยากเป็นอินฟลูเอนเซอร์» และที่สำคัญที่สุดคือ เตือนให้ทุกคนระลึกว่า «ความผันผวน» เป็น «ลักษณะเฉพาะที่มีอยู่แต่กำเนิด» ของสินทรัพย์ประเภทนี้ ไม่ใช่ «ข้อเสียเปรียบ» บางอย่างที่ «ตลาด» หรือ «ศูนย์ซื้อขาย» ใส่เข้ามา คำถามที่ยากที่สุดในการถามตัวเองในช่วงตลาดหมีก็คือ สถานการณ์ «จุดต่ำสุดที่เป็นไปได้มากที่สุด» และเราจะสามารถ «รู้» ได้จริงๆ หรือไม่ หรืออย่างน้อย «มีข้อมูลเพียงพอที่จะมั่นใจได้» หรือเปล่า คำตอบที่ชัดเจนก็คือ «ไม่» ตลาดจะสร้างความประหลาดใจให้กับผู้คนในทั้งสองทิศทางเสมอ โดยจะลงโทษผู้ที่ดำเนินการ «เร็วเกินไป» ในขณะที่ให้รางวัลแก่ผู้ที่ดำเนินการ «ช้าอย่างเพียงพอ» แต่คำว่า «ช้าอย่างเพียงพอ» นั้นแทบจะไม่เคยหมายถึง «สายเกินไป» จริงๆ และ «นักเก็งกำไร» ส่วนใหญ่ก็มักจะตระหนักถึงความเขลาของตนเองเมื่อมัน «สายเกินไปแล้ว» นั่นคือ «พร» ของตลาดหมี เพราะ «ความโง่เขลา» ของ «นักเก็งกำไร» แทบไม่เคยได้รับรางวัลตอบแทน
ตลาดหมีเป็น «คำสาป» สำหรับคนที่ «ผิดทาง» เสมอ แต่มันแทบจะไม่เคยคงอยู่ตลอดไป
และตราบใดที่ผู้ใช้ยังคงต้องต่อสู้ดิ้นรนกับจุดต่ำสุดของตลาด และตลาดก็ยังคงดิ้นรนที่จะสร้างจุดต่ำสุด การคิดหาวิธีประหยัดต้นทุนย่อมเป็นเรื่องที่จับต้องได้มากกว่าการป่าวประกาศด้วยคำพูดที่ว่างเปล่า Netts.io ช่วยให้ผู้ใช้สามารถเช่า Energy สำหรับการโอน USDT บน Tron ในฐานะ TRON Energy aggregator ซึ่งผู้ใช้สามารถซื้อ TRON Energy ค้นหา TRON Energy ที่ถูกที่สุด และทำธุรกรรม USDT โดยลดการใช้งาน TRX แทนที่จะต้องมาเสียเงินเปล่าไปกับค่าธรรมเนียม gas ที่ไม่จำเป็น ท้ายที่สุดแล้ว ไม่มีอะไรสำคัญไปกว่ารายละเอียดเล็กๆ น้อยๆ ในช่วงตลาดหมีอีกแล้ว