جنگ استیبلکوینها: چرا هر شرکتی دلار اختصاصی خود را میخواهد؟
جنگ استیبلکوینها نشان میدهد چرا معاملهگران، شرکتها و غولهای حوزه پرداخت، هنگامی که از نوسانات ارزهای دیجیتال متضرر میشوند، بارها و بارها به دلارهای دیجیتال پناه میبرند.
زبانهای دیگر: EnglishРусскийEspañol中文ไทยFrançaisУкраїнськаTürkçeहिंदीالعربيةHausaPortuguêsTiếng Việt한국어日本語Bahasa IndonesiaDeutschTagalog
فهرست مطالب
سالهاست تتر با این احتمال دستبهگریبان بوده که ممکن است وضعیت ذخایر، اوراق تجاری، شفافسازیها، حسابرسیها، امور بانکی و روابط رگولاتوریاش، آن را بهعنوان یک الیگوپولی غیرمسئول آسیبپذیر کند. این نگرانیها بیپایه نبودند و تا به امروز نیز همچنان مطرح هستند. با این وجود، به دلیل دسترسیپذیری بالا، نقدینگی و سرعت، این مسائل آسیب چندانی به جایگاه آن بهعنوان دلار کریپتویی برگزیده میلیونها کاربر وارد نکردند.
نکته طنزآمیز این است که هر چه نهادها نسبت به مواجهه با تعهدات فیات مختلف بدبینتر شدند، ارزش همان تعهدات رشد بیشتری یافت. این امر لزوماً بیانگر افزایش محبوبیت میان سفتهبازان نیست، بلکه حاصل روندی گستردهتر از سوی کاربرانی است که خواهان دسترسی به چیزی ملموس و قابلدرک برای پوشش ریسک در برابر داراییهای غیرقابلپیشبینی هستند. این موضوع میتواند به معنای اقدام یک تریدر ریسکگریز برای تبدیل آلتکوینهایش به تتر در زمان ریزش بازار باشد، یا شرکتی که به کریپتو بدبین است و از یک شرکت ارائهدهنده استیبلکوین دلار میخرد، و یا بنیانگذاری که فرایند جمعآوری سرمایه بر پایه توکن را روی استیبلکوین دلخواه خود اجرا میکند. ایده صرف یک مرز جدید مالی برای کاربران عادی چندان جذاب نیست؛ تنها چیزی که میتواند آنها را در رویدادهای قوی سیاه متقاعد کند، یک تعهد مالی آشنا و شناختهشده است.
در حالی که تتر و موجودیتهای مشابه روی حجم معاملات خود تمرکز داشتند، استیبلکوین دیگری به نام USDC در حال صعود از پلههای ترقی بود و اعتبار نهادی خود را تبلیغ میکرد. شرکت پشتیبان آن، یعنی Circle، تلاش نکرد تتر را در زمین بازی خودش شکست دهد، بلکه با تکیه بر تقاضا برای بدهیها و تعهدات کریپتویی امنتر، از طریق گزارشدهی منظم و انتخاب دقیق شرکای تجاری، پایبندی خود به مقررات مالی را برجسته ساخت. در اصل، اگر تتر پلتفرم معاملاتی جهانی کریپتو و USDT نماینده غیررسمی بازار فرابورس (OTC) در بازارهای نوظهور بود، USDC تعهدی مبتنی بر دلار فیات به شمار میرفت که فینتکها و مؤسسات مالی قانونگذاریشده از آن استفاده میکردند. با سر به فلک کشیدن ارزش بازار استیبلکوینها، این تمایز در تعیین جذابیت یک استیبلکوین برای بازارها و کسبوکارهای خاص نقشی اساسی پیدا کرد.
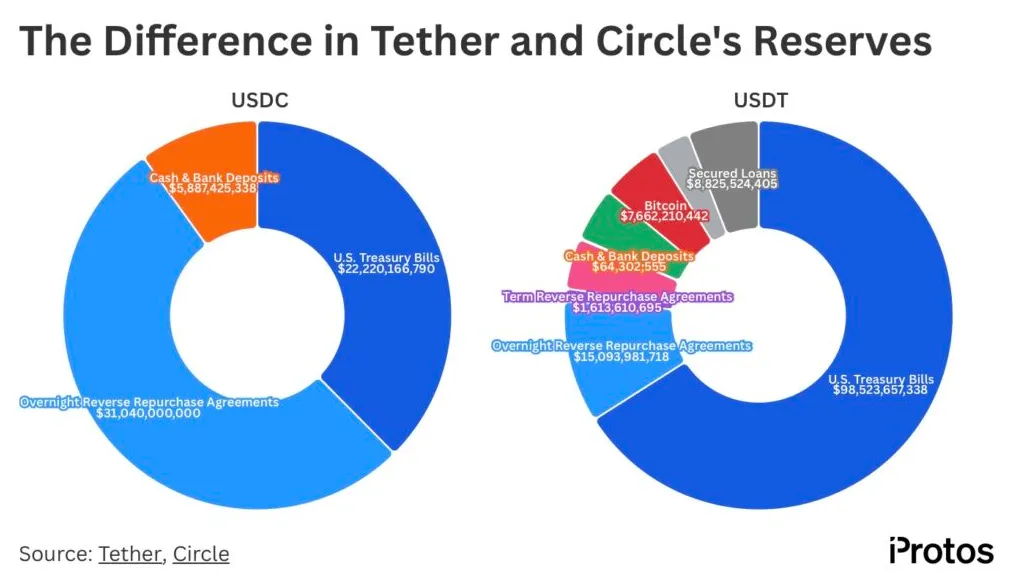
بازار اکنون مملو از نمونههایی است که در آنها هر دو رویکرد به رشد منجر شدهاند و کاربران نیز با درک گزینههای خود، دست به انتخاب میزنند. برخی خواهان یک استیبلکوین فراگیر هستند که شاید در حوزههای قضایی متعددی پذیرفته نشود، اما همیشه ارزش خود را در برابر دلار حفظ خواهد کرد؛ برخی دیگر تعهدی باثبات میخواهند که تقریباً در همهجا مجاز باشد، هرچند ممکن است مقداری از نقدینگی و حجم معاملات را فدا کند. در هر صورت، برای هر نوع استیبلکوینی مخاطب وجود دارد، زیرا وعده سپرده دلاری با ویژگیهای دیجیتال ارتقایافته، همچنان برای کاربرانی که به دنبال دلار هستند جذاب است. تقاضا برای چنین محصولاتی تنها ناشی از سفتهبازانی نیست که میخواهند نوسانات سایر داراییها را پوشش داده یا روی آنها شرطبندی کنند، بلکه ناشی از کاربران عادی نیز هست که مایلند پرداختهای خود را به شکلی سراسری و بدون هزینهها و تاخیرهای مالی سنتی تسویه نمایند.
فروش امنیت
هر شرکتی که در این فضا فعالیت میکند زاویه دید خاص خود را دارد، اما مبانی اقتصادی آنها یکسان است: محصولی مبتنی بر استیبلکوین که نوع خاصی از «امنیت» را ارائه میدهد. نقدینگی و فراگیری، جذابیتهای اصلی تتر هستند، در حالی که Circle شفافیت و اعتبار نهادی را میفروشد. PayPal استیبلکوین خود را بهعنوان برندی آشنا تبلیغ میکند که ممکن است کاربر از قبل به آن اعتماد داشته باشد؛ MakerDAO که به Sky تغییر نام داده و در کنار DAI استیبلکوین سودآور USDS را عرضه کرده است، وعده یک دارایی بومی کریپتو متصل به حاکمیت درونزنجیرهای را داد که امنیت یک دارایی پایدار وابسته به دلار را از طریق الگوریتمی دقیق ارائه میکند. پلتفرم Ethena از طریق USDe وعده تعاملی بازدهمحور با یک صندوق دلاری را میدهد، بهگونهای که ریسکها میان سپردهگذار و رفتارهای سوداگرانه بازارهای بزرگتر تقسیم میشود. پیشنهاد ریپل برای RLUSD و First Digital USD نیز نمونههایی از امنیت محصول هستند، همانند Paxos ،Gemini Dollar ،TrueUSD و دهها پروتکل دیگر که در تلاشند این بخش از بازار را با رویکرد مختص خود پر کنند.
منطق اقتصادی برای هر ناشر استیبلکوین نسبتاً ساده است، اما چشمپوشی از مزیت رقابتی حاصل از آن دشوار خواهد بود. صرف این واقعیت که کاربران ممکن است در شرایط بحرانی به محصول یک شرکت پناه ببرند، کافی است تا انواع پلتفرمهای بومی کریپتو را به سمت تلاش برای ساخت استیبلکوین اختصاصی سوق دهد؛ چرا که این محصول امنیتی، حجم عظیمی از سپردهگذاران را برای ناشر به ارمغان میآورد که ممکن است بعدها به بخشی دائمی از اکوسیستم تبدیل شوند. به همین دلیل است که رقابتهای استیبلکوینی با بخش بزرگی از فعالیتهای بومی کریپتو کاملاً مرتبط است. نقدینگی در یک بستر، سپردههای کاربران در بستری دیگر، جفتهای معاملاتی صرافیها در سومی و مکانیسمهای تسویه در چهارمی؛ همه این کارکردها میتوانند از استیبلکوینی که در یک کیف پول سپردهگذاری شده یا در یک پلتفرم معامله میشود، منفعتی حیاتی کسب کنند. به همین علت، نبردهای مربوط به تسلط بر بازار استیبلکوینها با چنین شدتی در سطوح مختلف و توسط بازیگران پرشمار دنبال میشود. این تنها کاربران نهایی نیستند که با بهرهگیری از مزایای منحصربهفرد استیبلکوینها روی حرکات داراییهای کلان سفتهبازی میکنند و به این رقابت دامن میزنند، بلکه پردازشکنندگان بزرگ پرداخت و همچنین بازیگران مالی سنتی نیز حضور دارند؛ همگی میخواهند با به دست آوردن سهم بیشتری از سپردههای رو به رشد دلاری، از پدیده استیبلکوینها سود ببرند. از BlackRock و Visa گرفته تا Stripe ،Coinbase ،BNY و کنسرسیوم Open USD، همگی وارد میدان شدهاند؛ چرا که میدانند سپردن کنترل دلار برنامهپذیر به یک نهاد واحد، اقدامی غیرعاقلانه خواهد بود.
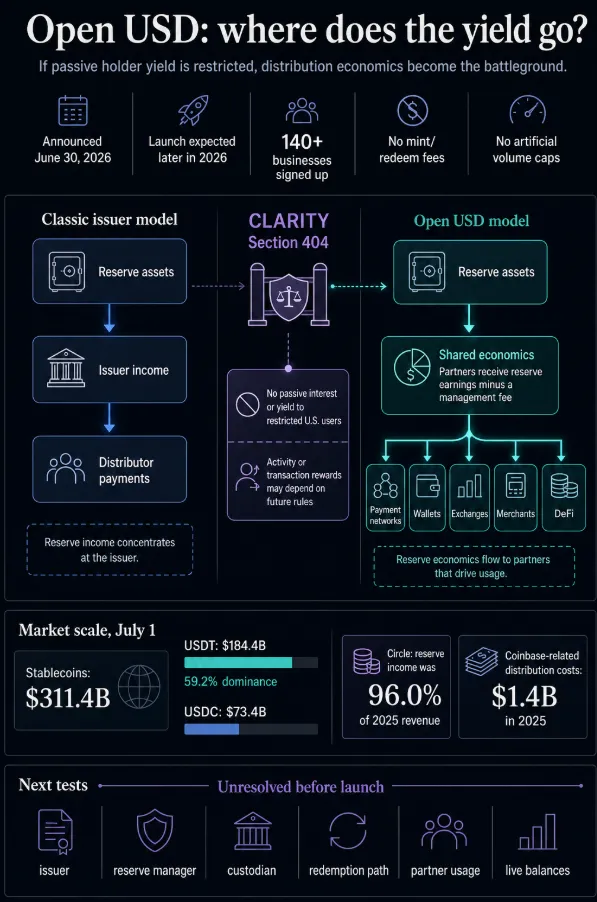
بهطور خاص، طرح Open USD به دلیل پتانسیل خود در پیشبرد رقابت استیبلکوینها در سطح زیرساختی بسیار قابلتوجه است. اعضای بنیانگذار Open USD با معرفی ایده توکنیزهسازی مشترک استیبلکوین، به نظر میرسد نیاز به یک رقابت تخصصی در حوزه استیبلکوینها را برای رشد این بخش درک کردهاند؛ رقابتی که در آن مزایای اثرات شبکهای میتواند نصیب بیش از یک رقیب شود. این روش هوشمندانهای است برای القای این پیام که شرکای بانکی و فینتکی آنها تسلط بر بازار استیبلکوین را به یک شبهبانک واگذار نکرده و فریب نخوردهاند، بلکه به مشارکت در اقتصادی مشترک دعوت شدهاند که درآمدهای توکنیزهسازی در آن قابل تقسیم است.
درآمد حاصل از ذخایر
درآمد ذخایر همان گوهر پنهانی است که در کانون سپردهها قرار دارد و هر ناشر استیبلکوینی از آن آگاه است. با نگهداری پول نقد و اوراق قرضه دولتی به نمایندگی از کاربران، ناشر از طریق بازدهی بدهیهای دولتی و اسپرد میان نرخ واریز و برداشت، درآمد تولید میکند. در یک محیط با نرخ بهره بالا، جذابیت بازدهیهای افزوده بر روی سپردههای تتر تقاضا را برای این دارایی افزایش میدهد. این امر بهخودیخود نه یک رسوایی است و نه یک مزیت ناعادلانه؛ بلکه آگاهی سرمایهگذاران نهادی بزرگ از این موضوع است که موتور محرک رقابت استیبلکوینها به شمار میرود، زیرا بازدهیها میتوانند نقشی حیاتی در سود خالص آنها ایفا کنند.
به همین دلیل است که گفتگوها پیرامون بازدهی استیبلکوینها تا این اندازه جذاب هستند، زیرا نمایانگر روشی به شمار میروند که بازیگران بزرگ امور مالی سنتی، پردازندههای پرداخت، سرمایهگذاران نهادی و ناشران بومی کریپتو میتوانند برای جلب همان استخر کاربران با یکدیگر رقابت کنند. هر یک از آنها بینش عمیقی نسبت به سازوکارهای داخلی بخشی از اقتصاد استیبلکوین دارند و به دنبال کسب سود از درک خود هستند. یک پردازنده پرداخت، جریان شناور وجه نقد (float) را یک مزیت رقابتی میداند؛ یک بانک از ارزش سپردهها آگاه است؛ یک فینتک موجودی درون کیف پول تحت وب یا اپلیکیشن را ابزاری برای تعامل در نظر میگیرد؛ یک صرافی اهمیت جفتهای معاملاتی و نقدینگی را درک میکند؛ و یک کیف پول بومی کریپتو از استیبلکوین پیشفرض خود به خوبی مطلع است. همه این بازیگران فرصت کسب درآمد از طریق مکانیسم استیبلکوین را میبینند و در موقعیتی قرار دارند که از تصاحب سهم بیشتری از کل اقتصاد توسط اقتصاد استیبلکوینها بهرهمند شوند.
وقتی ثبات از هم میپاشد
نام استیبلکوین (ارز باثبات) بیثباتی پنهان در پس وعده خود را پوشش میدهد. از این رو، هر استیبلکوینی دارای شرایط، ریسکها و تهدیدات خاص خود است. مشهورترین نمونه از استیبلکوینی که در مأموریت خود برای حفظ ثبات به طرز چشمگیری شکست خورد، بدون شک Terra است. توکن UST ایدهای نبوغآمیز بود که به دلیل وعده بازدهیهای بالا از طریق پروتکل Anchor، سقوطی فاجعهبار را در ارزش خود تجربه کرد. این استیبلکوین با تکیه بر توکن LUNA، بازدهی فوقالعادهای روی سپردهها از طریق Anchor وعده میداد، در حالی که طراحی الگوریتمی آن قرار بود ارزش UST را وابسته به USD نگه دارد. افت ناگهانی اعتماد به مکانیسم LUNA-UST منجر به خروج سپردهها از Anchor توسط معاملهگرانی شد که موقعیت فروش استقراضی (short) داشتند. بدین ترتیب، اعتماد به پگ (میخکوب قیمتی) میان دو توکن از بین رفت و مسیر دیپگ شدن این رمزارز از USD هموار شد. در نهایت، میلیاردها دلار در استیبلکوین UST و بازدهیهای بالای وعده داده شده Anchor قفل شد و اندکی پس از تخلیه سپردهها، کل سیستم فروپاشید.
نمونه برجسته دیگر از ناتوانی یک استیبلکوین در حفظ پگ خود، حادثه دیپگ شدن USDC در سال 2023 است. این استیبلکوین پیش از آنکه اندکی بعد احیا شود، بهطور موقت به زیر یک دلار سقوط کرد. علت این افت، متأسفانه اتکا به سیستم بانکی برای نگهداری ذخایر نقدی در گاوصندوق بهعنوان اثبات ذخایر بود. در واقع، سپردههای USDC در بانک سیلیکون ولی (SVB) در طول تعطیلات آخر هفته برای سپردهگذاران غیرقابلدسترس شد و هراسی موقت ایجاد کرد. گرچه بیمه سپردهها از نظر فنی چنین ریسکهایی را پوشش میدهد، اما اکثر سرمایهگذاران این استیبلکوین از جزئیات مکانیک بانکی بیاطلاع بودند و در پی بروز هراس، استیبلکوین خود را در بازار به فروش رساندند که در نهایت به مداخله نهادهای نظارتی انجامید. این درس اگرچه به بزرگی ماجرای Terra نبود، اما مسلماً تجربهای ارزشمند برای سرمایهگذارانی بود که برای حفاظت از سپردههای خود به سیستم بانکی اعتماد کرده بودند، آن هم زمانی که گمان میرفت ذخایر استیبلکوین کاملاً با پول نقد پوشش داده شده است.
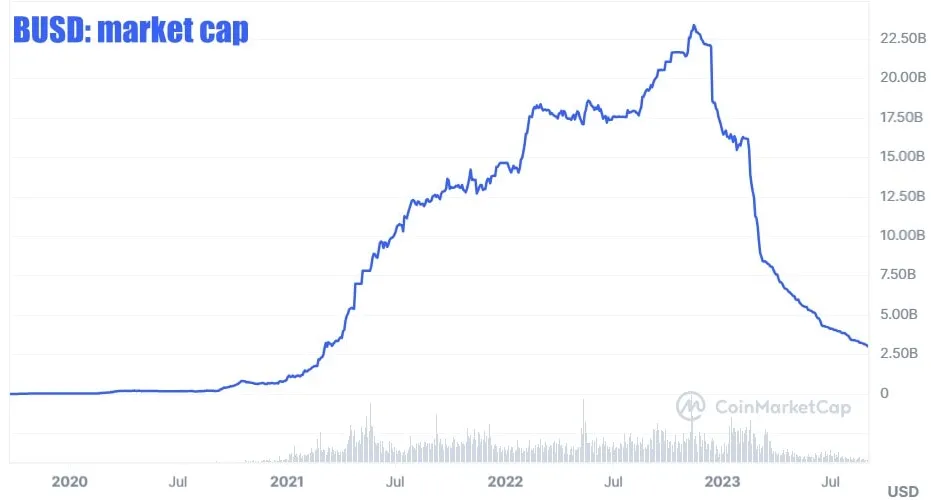
در نهایت، استیبلکوین BUSD و حذف اخیر آن از لیست صرافیها، درس دیگری درباره اهمیت قانونگذاری، مداخله دولت و تأثیر اقدامات رگولاتورها بر ثبات استیبلکوینها به همراه دارد. به دنبال فشارهای نظارتی، شرکت Paxos که ناشر BUSD بود، تصمیم گرفت این استیبلکوین را از گردانه خارج کند و آن را در بازار بلاتکلیف بگذارد. توکن TrueUSD و چندین استیبلکوین دیگر نیز اخیراً با رگولاتورها با چالشهایی مواجه شدهاند و نوسانات بازار پیرامون این رویدادها، یادآور مهمی است که نشان میدهد نظارتهای قانونی یکی از تهدیدات جدی برای استیبلکوینها به شمار میرود. به زبان ساده، اقتصاد استیبلکوینها نه تنها با خطرات طراحی و تضمین ذخایر مواجه است، بلکه با ریسکهای قانونگذاری و پذیرش نیز روبروست و ترکیب این سه مورد میتواند برای استیبلکوینها ویرانکننده باشد.
شنیدن بحثهای طرفداران استیبلکوینها درباره ویژگیها و ساختارهایی که به پگ قیمتی و در نهایت توانایی آن در تحقق وعدههایش مربوط میشوند امری معمول است. با این حال، اعتماد به یک استیبلکوین و بهطور ویژه اطمینان از قابلیت بازخرید سریع آن در ازای ارز پایه (معمولاً USD)، بر پایهای از ترکیب عوامل گوناگون فراتر از صرفِ پگ بنا شده است. برای نمونه، سرمایهگذاران به دنبال اطمینان از توانایی خود در نقد کردن استیبلکوینها هستند. بنابراین عملکرد استیبلکوین در صرافیها، شرایط کلی بازار و دیدگاه عمومی نسبت به پروژه (در ارتباط با سرمایهگذاران بزرگ) بر اعتماد به یک استیبلکوین تأثیرگذارند. به عبارت دیگر، ثبات قیمتی تنها شاخص برای اطمینان به یک استیبلکوین نیست. پگ، میزان پذیرش، نرخهای مبادله در صرافیها و سرمایهگذاران کلان، از جمله مواردی هستند که بر اعتماد به استیبلکوین تأثیر میگذارند.
ورود رگولاتوری به اتاق امن
قانونگذاری همواره یکی از دغدغههای ناشران استیبلکوین بوده است، اما تصویب قانون GENIUS Act در ایالات متحده، ریسکهای تازهای را برای هر نهادی که مایل به انتشار استیبلکوین پرداختی است به وجود آورد. این چارچوب قانونگذاری استراتژیهای تجاری شرکتهایی همچون Circle را نیز تحت تأثیر قرار داده است؛ شرکتی که ترجیح داد خود را با الزامات مقررات MiCA در اتحادیه اروپا وفق دهد. از سوی دیگر، تتر از پذیرش شرایط MiCA برای USDT سر باز زد و مدعی شد این قوانین با مدل کسبوکار آن همخوانی ندارد. این رویکرد به تغییر چشمانداز استیبلکوینها انجامیده است، زیرا بازارهایی که قبلاً بدون نظارت بودند و توسط USDT تسخیر میشدند، اکنون تحت تأثیر ورود استیبلکوینهای تحت نظارت قرار گرفتهاند.
این دگرگونی، اهمیت رگولاتوری و چگونگی جلب بازارهای گوناگون توسط استیبلکوینهای مختلف را پررنگ میکند. در حالی که USDT همچنان از محبوبیت بسیار بالایی برخوردار است، حضور آن در بازارهایی که کاربران به جنبههای بانکی اهمیت میدهند محدود شده است، چرا که این افراد به سمت USDC و دیگر استیبلکوینهای قانونگذاریشده گرایش یافتهاند. این موضوع جلوه دیگری از ارزش تنوع در انتخاب و الگوهای متفاوتی از ثبات است که کاربران به دنبال آن هستند. در اصل، یک کاربر بسته به موقعیت مکانی و نیازهای خود ممکن است از استیبلکوینهای متعددی استفاده کند؛ کاربران مناطق فاقد رگولاتوری سختگیرانه (آفشور) از مجموعهای از گزینهها بهره میبرند، در حالی که افراد فعال در حوزه قضایی یک نهاد نظارتی خاص، از گزینههای متفاوتی انتخاب میکنند. همین وضعیت در مورد استیبلکوینهای مورد استفاده در برنامههای مالی، نظیر PYUSD پیپال، یا پلتفرمهای DeFi که از دلارهای با بازدهی سود بهره میبرند نیز صادق است.
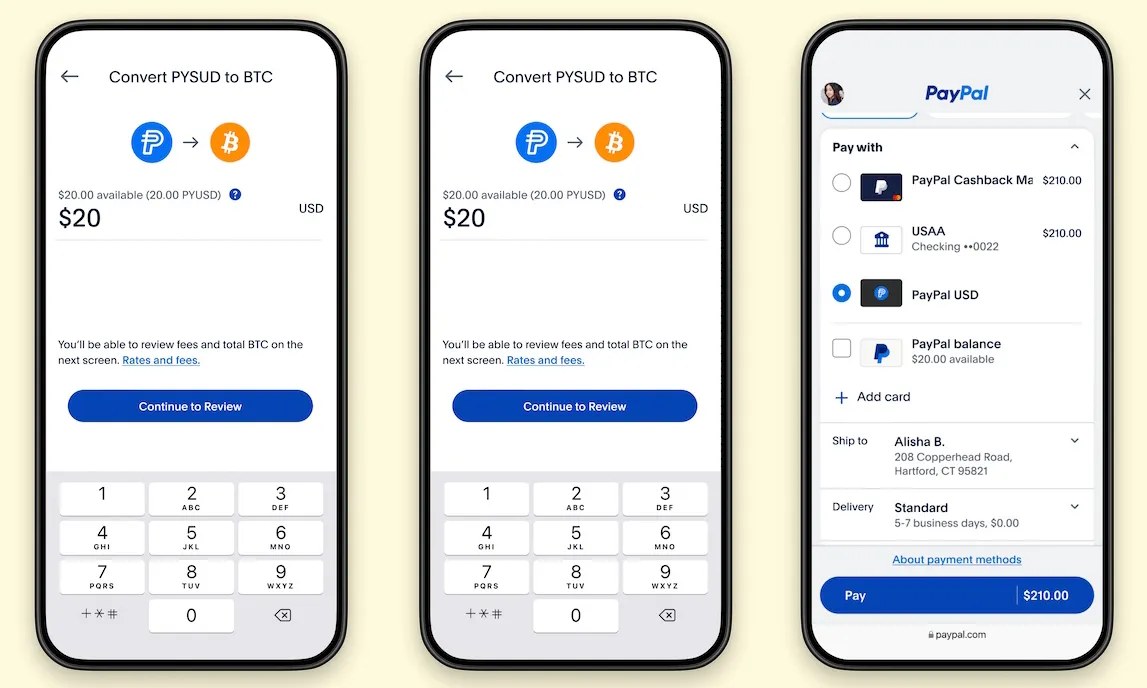
همین فرآیندها در سطح سازمانی و نهادی نیز در جریان است؛ جایی که صرافیها برخی استیبلکوینها را میپذیرند و از برخی دیگر دوری میکنند. رقابت بر سر جذب کاربران نهادی درست به اندازه رقابت برای کاربران عادی شدید است، چرا که هر شرکتی میداند پذیرش توسط این نهادها میتواند به افزایش دیدهشدن و گسترش پذیرش در میان مشتریان منجر گردد. افزون بر این، تطابق استیبلکوین با قوانین یک پیششرط حیاتی است، چرا که دسترسی سرمایهگذاران نهادی به یک رمزارز مشروط به آن خواهد بود. تمام این سازوکار فوقالعاده جالب است؛ از این جهت که همهچیز از تمایل به ارائه دلار آغاز میشود، اما رقابت در چندین سطح مختلف جریان دارد، از کاربران عادی گرفته تا فینتکها و صرافیهای بزرگ. بهطور خلاصه، هر شرکتی آرزو دارد دلار اختصاصی خود را داشته باشد زیرا اتاق امن ارزشمند است، و به همین دلیل اشتیاق زیادی دارند تا شهرت یک ناشر معتبر استیبلکوین را کسب نمایند.
رفتار انسانها بارها و بارها تکرار میشود: فردی احساس ضرر میکند و بلافاصله به امنترین دارایی در دسترس پناه میبرد. هنگامی که چنین رفتاری نهادینه شود، به موضوعی برای پژوهش بدل خواهد شد. اگر تریدری از روند نزولی خسته شود و آلتکوینهای خود را به پناهگاه امن USDT منتقل کند، تتر پیروز است. اگر مؤسسات بزرگ و صندوقهای پوشش ریسک زیانهای خود را با تبدیل داراییها به USDC مهار کنند، Circle برنده است. اگر یک کاربر پیپال در حالی که با اعتمادبهنفس از برتری کریپتو نسبت به فیات سخن میگوید، با این حال پولش را در همان توکن آشنای PYUSD نگه دارد، پیپال پیروز میدان است. چنانچه شرکتی از طریق درگاه Stripe جریانی از پرداختهای ورودی را در قالب Open USD دریافت کند، کنسرسیومی که پول در جعبهشنی آن ذخیره شده برنده است. استیبلکوین دیگر صرفاً یک ابزار یا یک دارایی کمکی برای حفظ ارزش نیست؛ بلکه دامی است که برای سفتهباز پهن شده، جعبهشنی که داراییها از طریق زنجیرهای از واکنشها به آن بازمیگردند، واکنشهایی که خود بازار حول این ابزار ایجاد کرده است.
افسانه دلار
دیدگاههای طرفداران افراطی کریپتو مبنی بر نابودی زودهنگام دلار پیوسته به صخره واقعیت برخورد میکند. دلار پلی بود و هنوز هم هست، حتی اگر پلی ناخوشایند باشد. این پل مدتها پیش ساخته شد؛ شما میتوانید زخمهای عبورهای گذشته را بر پیکر آن ببینید، اما در حال حاضر وجود این پل یک ضرورت است. صرف وجود آن شاید کمکی به گذار به یک آرمانشهر کریپتویی نکند، با این حال، در کشوری با بانکهای ضعیف، کنترل شدید سرمایه، ابرتورم و سیاستهای بیثبات، تمایل به ایجاد جایگزینی دیجیتال برای ارز دولتی نه تنها قابل درک بلکه ضروری است. برای کاربر اهمیتی ندارد که اقتصاددانان پولی از حضور دلار در ذهنیت جامعه آزردهخاطر هستند یا خیر؛ او پولی برای فردا میخواهد که تا جای ممکن به پول امروز نزدیک باشد.
این همان نقطهای است که نبرد استیبلکوینها در آن رقم خواهد خورد؛ میدانی نه فقط برای مشخصات فنی ابزارها، انتخاب بلاکچینها و اتهامات متقابل درباره سانسور. کسی که دیروز متضرر شده و به نمودار نزولی داراییاش چشم دوخته، از اولین فرصت برای تبدیل دارایی کریپتویی خود به فیات استفاده خواهد کرد. شرکتی که دکمهای آماده و در دسترس برای انتقال سرمایه از کریپتو به استیبلکوین ارائه میدهد، پیروز این مبارزه است، زیرا امنیت همیشه مشتری دارد، بهویژه زمانی که دردِ زیان هنوز تازه است. کاربر نه تنها به یک پناهگاه نیاز دارد، بلکه بیشترین نیاز را درست زمانی حس میکند که داراییهای کریپتوییاش میسوزند؛ و شرکتی که این پناهگاه را برای او فراهم سازد برنده واقعی خواهد بود، زیرا محصولات اندکی هستند که پس از متحمل شدن ضرر شخصی تا این اندازه تقاضا داشته باشند.
به هر روی، هیچ ایرادی در این روند وجود ندارد؛ در واقع همین ایده است که ارزهای دیجیتال را برای کاربران عادی جذاب کرده است. آنها امنیت فیات، نوسانات کریپتو و آزادی عمل برای جابجایی بدون ترس در هر گوشه از بلاکچین را میخواهند. استیبلکوین مانند یک واسطه عمل میکند، ظاهر دلار را در پوشش کریپتو مخفی میسازد و منتظر لحظهای میماند که قانون، دولت یا مقامات بانکی این نقاب را کنار بزنند تا ارقام آشنا نمایان شوند. این نه نقدی بر استیبلکوینها است و نه بر کریپتو، بلکه مشاهدهای است از این حقیقت که افسانههای قدیمی هرگز نمیمیرند. بیتکوین اولین رمزارز شد، اما دلار از مدتها قبل به همان اندازه افسانهای بود. استیبلکوینها گواهی هستند بر اینکه افسانهها میتوانند با پوشیدن ردای کریپتو و فیات، با استفاده از بلاکچینهای مختلف و اعلان جنگ به بانکهای متفاوت، حیات خود را تجدید کنند. ظهور دلار دیجیتال پایان جنگ استیبلکوینها نبود؛ برعکس، این جنگ تازه آغاز شده و اکنون هر شرکتی میخواهد دارایی ذخیره بعدی باشد، زیرا کاربر همواره به سوی امر آشنا میگریزد، حتی اگر آنجا هم متضرر شود.
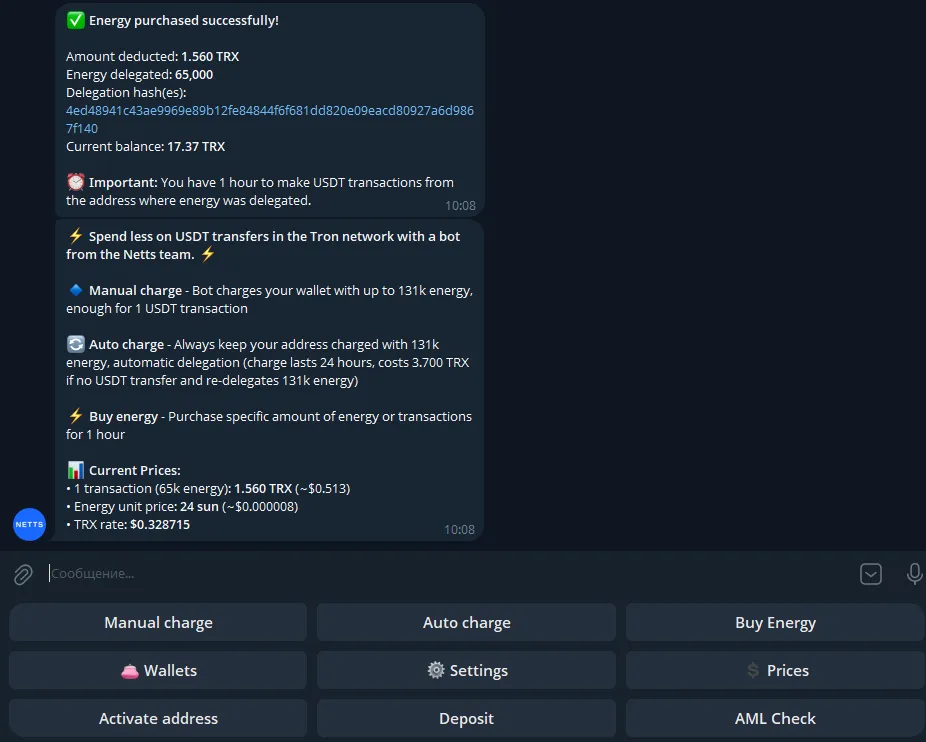
و در حالی که کاربران برای رهایی از نوسانات سایر داراییهای کریپتویی به استیبلکوینها پناه میبرند، فراموش نکنید که میتوانید وظیفه روتین شارژ Energy شبکه TRON را به Netts Energy Charge Bot بسپارید، Energy شبکه TRON را بهصورت دستی یا خودکار شارژ نمایید و برای یک بازه کوتاه تراکنش با هزینهای در حدود 65,000 Energy برای هر تراکنش USDT با نرخ 2.405 TRX انرژی مشخص خریداری کنید؛ برای کاربرانی که USDT را روی Tron جابجا میکنند، کاهش هزینههای TRON و تفویض Energy ممکن است ارزشمندتر از صدها سخنرانی درباره آینده پول باشد.